Broadcom Inc.NASDAQ:AVGO
本报告发布于 2026-09-03,市场数据截至 2026-09-02 收盘。财务数据来自博通 FY2026 Q3 季报(截止 2026-08-02,2026-09-02 盘后披露)与 SEC 10-Q(FQ2'26,截止 2026-05-03)及公开 IR。
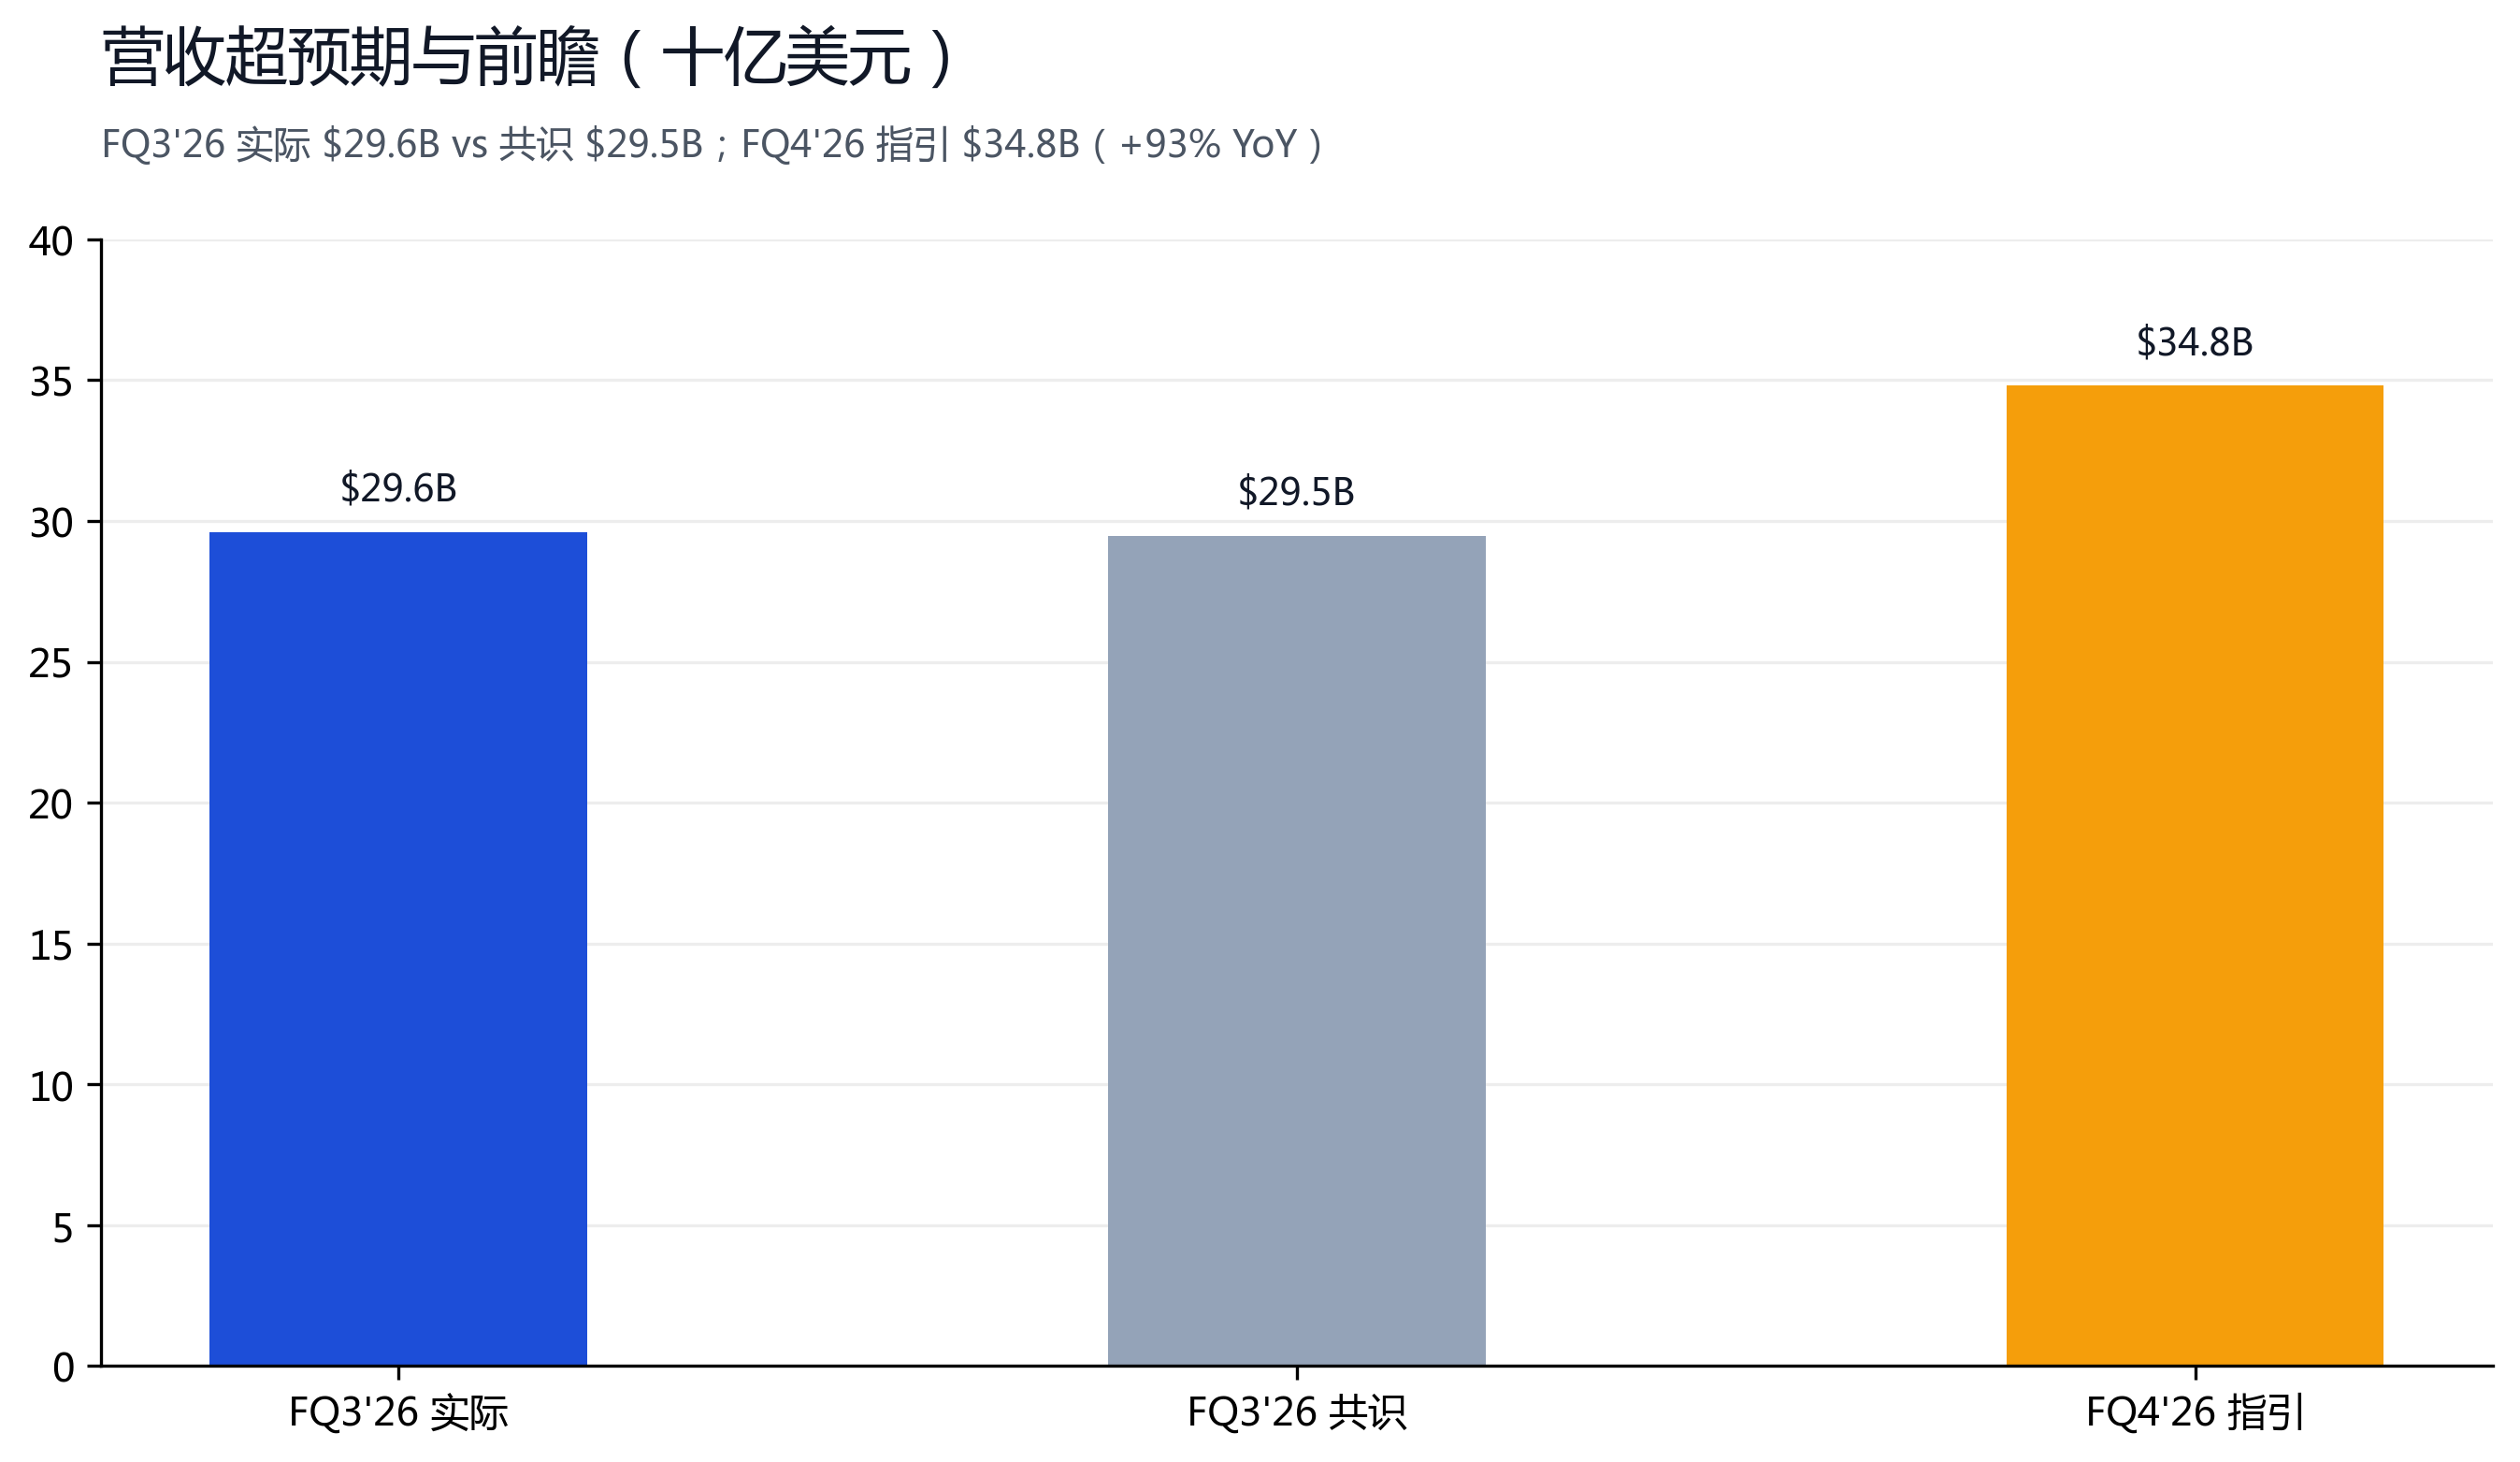
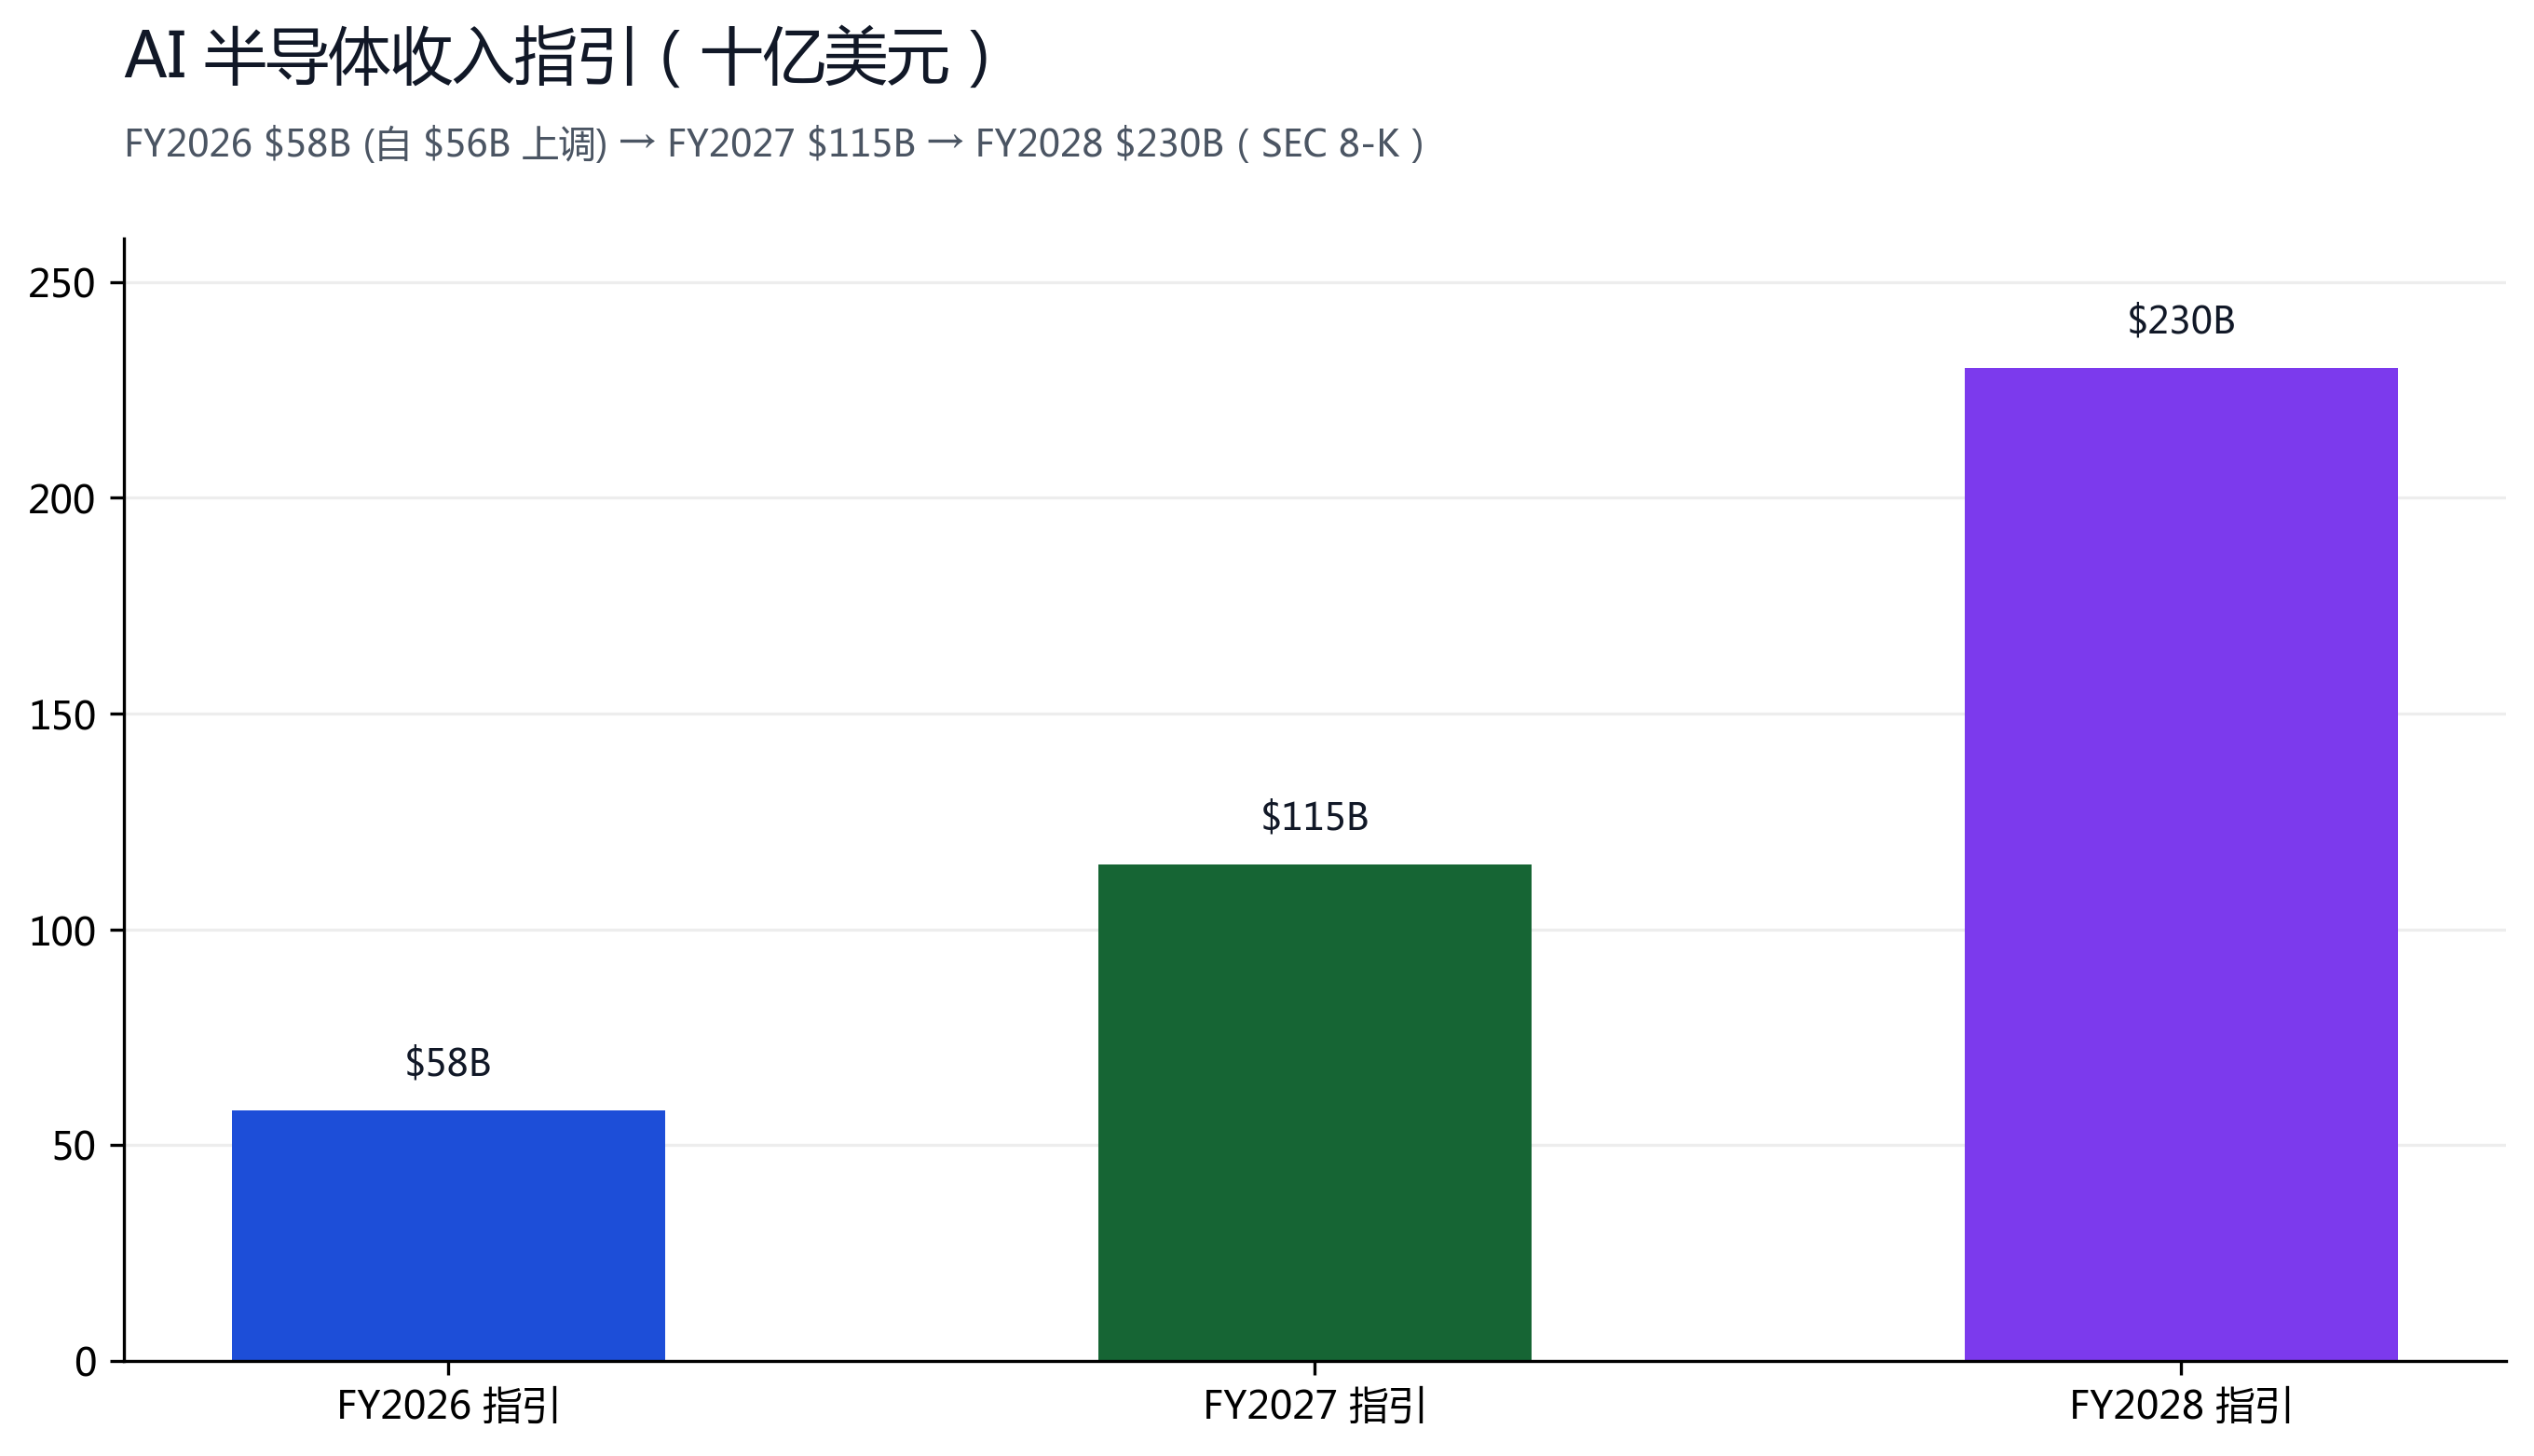
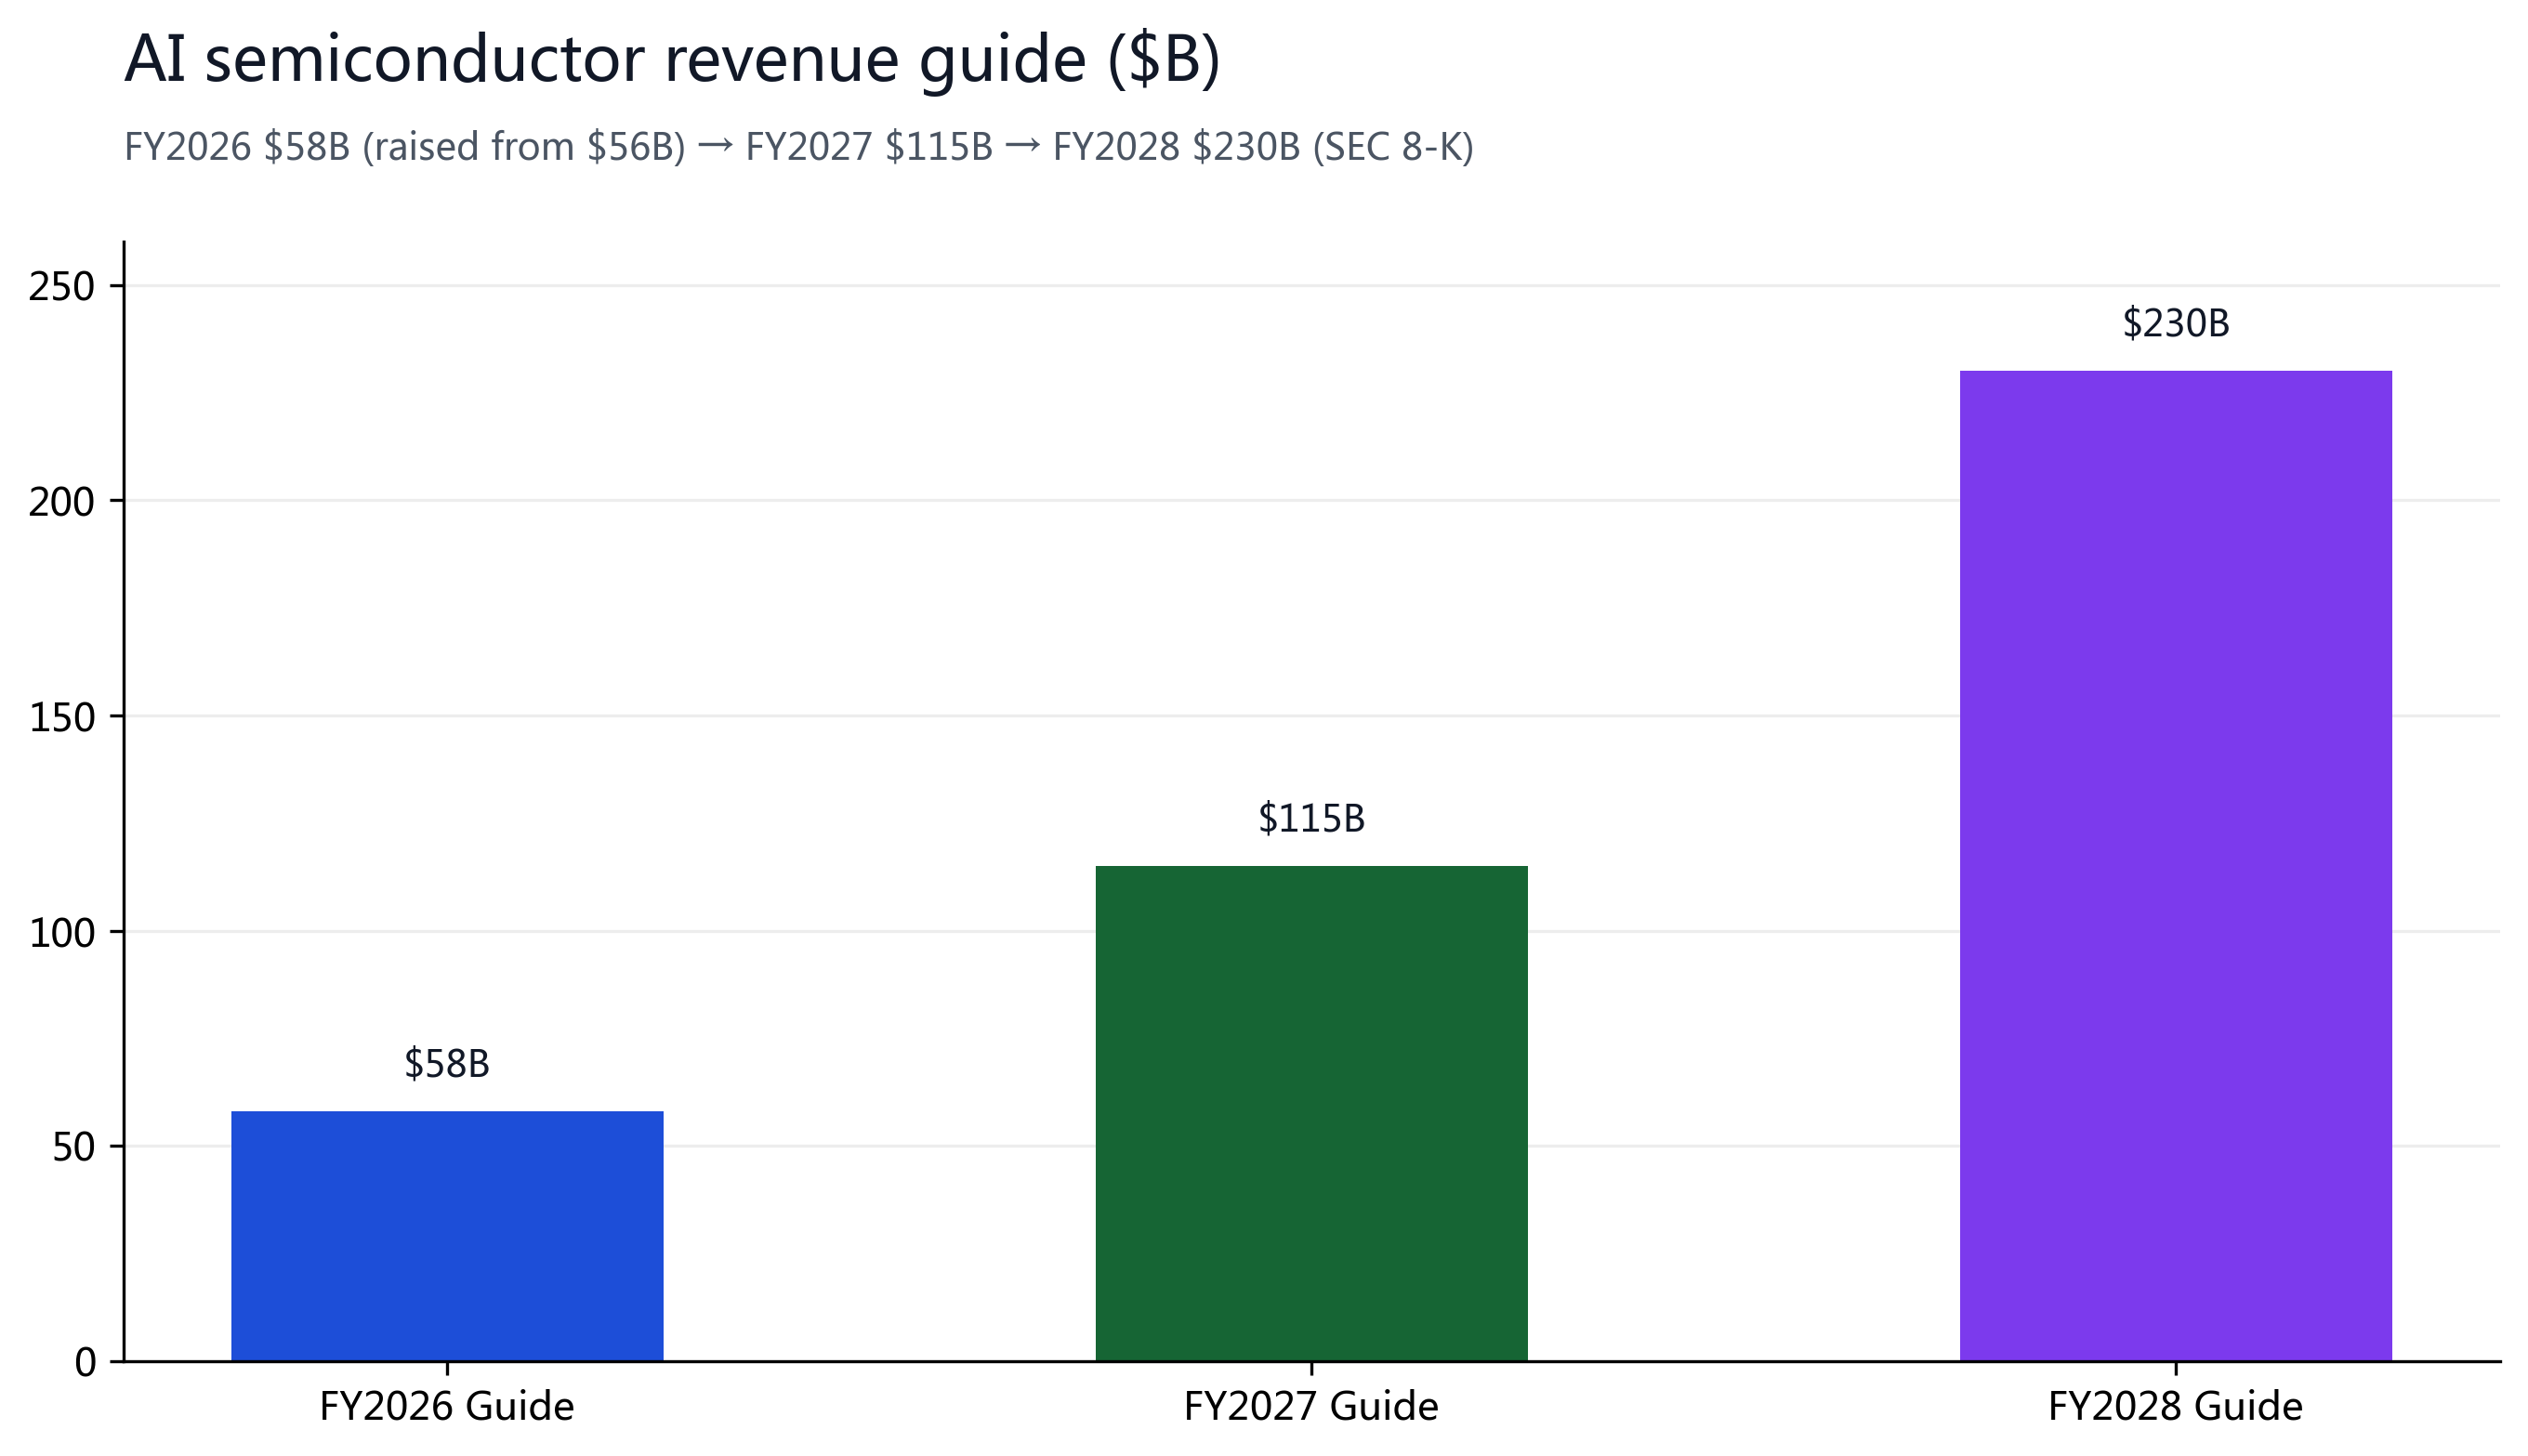
博通用一份「AI 半导体 +221% 同比增长、定制芯片客户集中度持续抬升」的 FQ3'26 财报,再次印证其作为 AI 基础设施「卖铲人」的地位:营收 $29.59B(+86% YoY,超预期+$0.12B)、non-GAAP 毛利率 74.0%、GAAP EPS $2.68(non-GAAP $3.32)、自由现金流 $13.67B(46% 转化率)、现金 $24.0B。FQ4'26 指引营收 $34.8B(+93% YoY)、AI 半导体 $21.7B(+236%);并将 AI 半导体收入指引大幅上调至 FY2026 $58B / FY2027 $115B / FY2028 $230B。半导体解决方案(含 AI 网络与定制计算)已占营收 70%,是增长主引擎。
但市场仅以18.8 倍 FY2027E 共识 EPS($19.57)交易——较卖方共识均价 $535.25 折价31%,折射对「定制 AI 半导体客户集中度(3 家 hyperscaler)+ 半导体周期」的担忧。我们认为本轮因 AI 网络(Tomahawk/TH 系列)与定制计算(3 家大客户多年长期合同)具结构性,但客户集中与周期并存。我们给予「买入 · 信心强」,12 个月基准目标价 $528(较现价 $367.24 +43.8%):以 FY2027E 共识 EPS $19.57 归一化、Forward P/E 三档 22/27/32x 交叉验证;概率加权 $533。现价对应18.8x FY27E,仍低于历史中枢与半导体同业,安全边际来自 FY2028 AI 收入 $230B 的可见度。
§01投资摘要
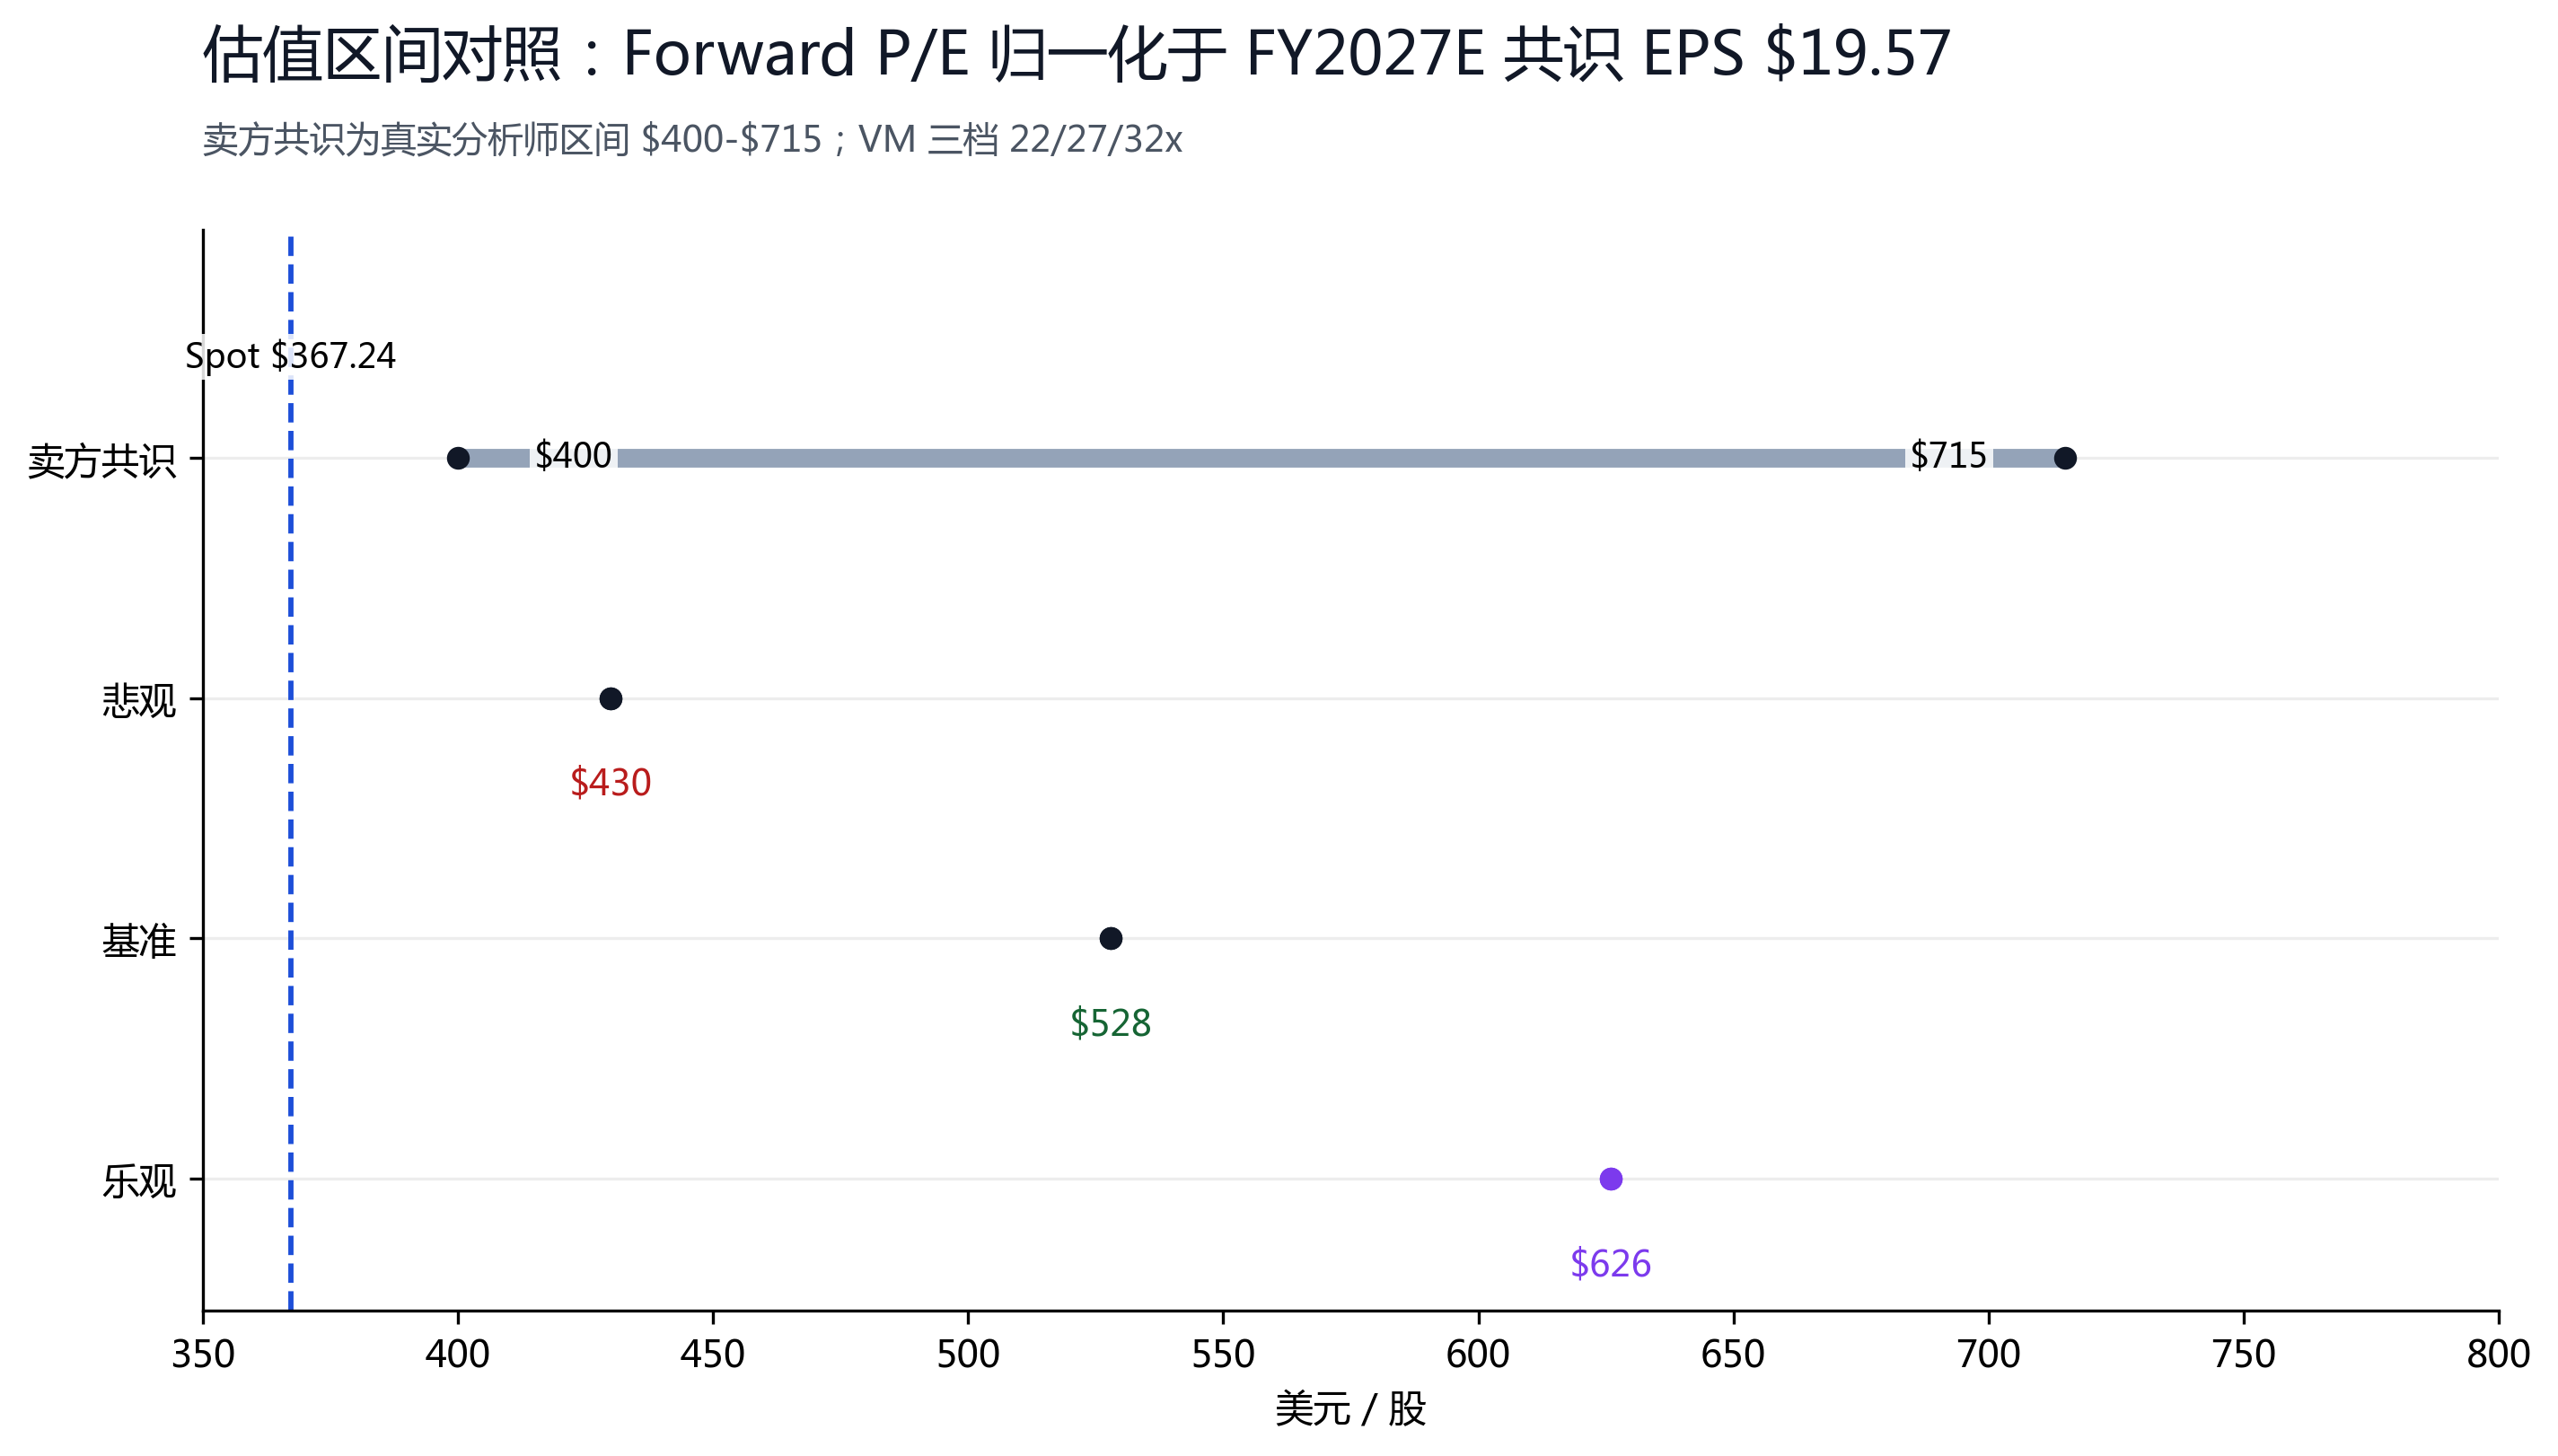
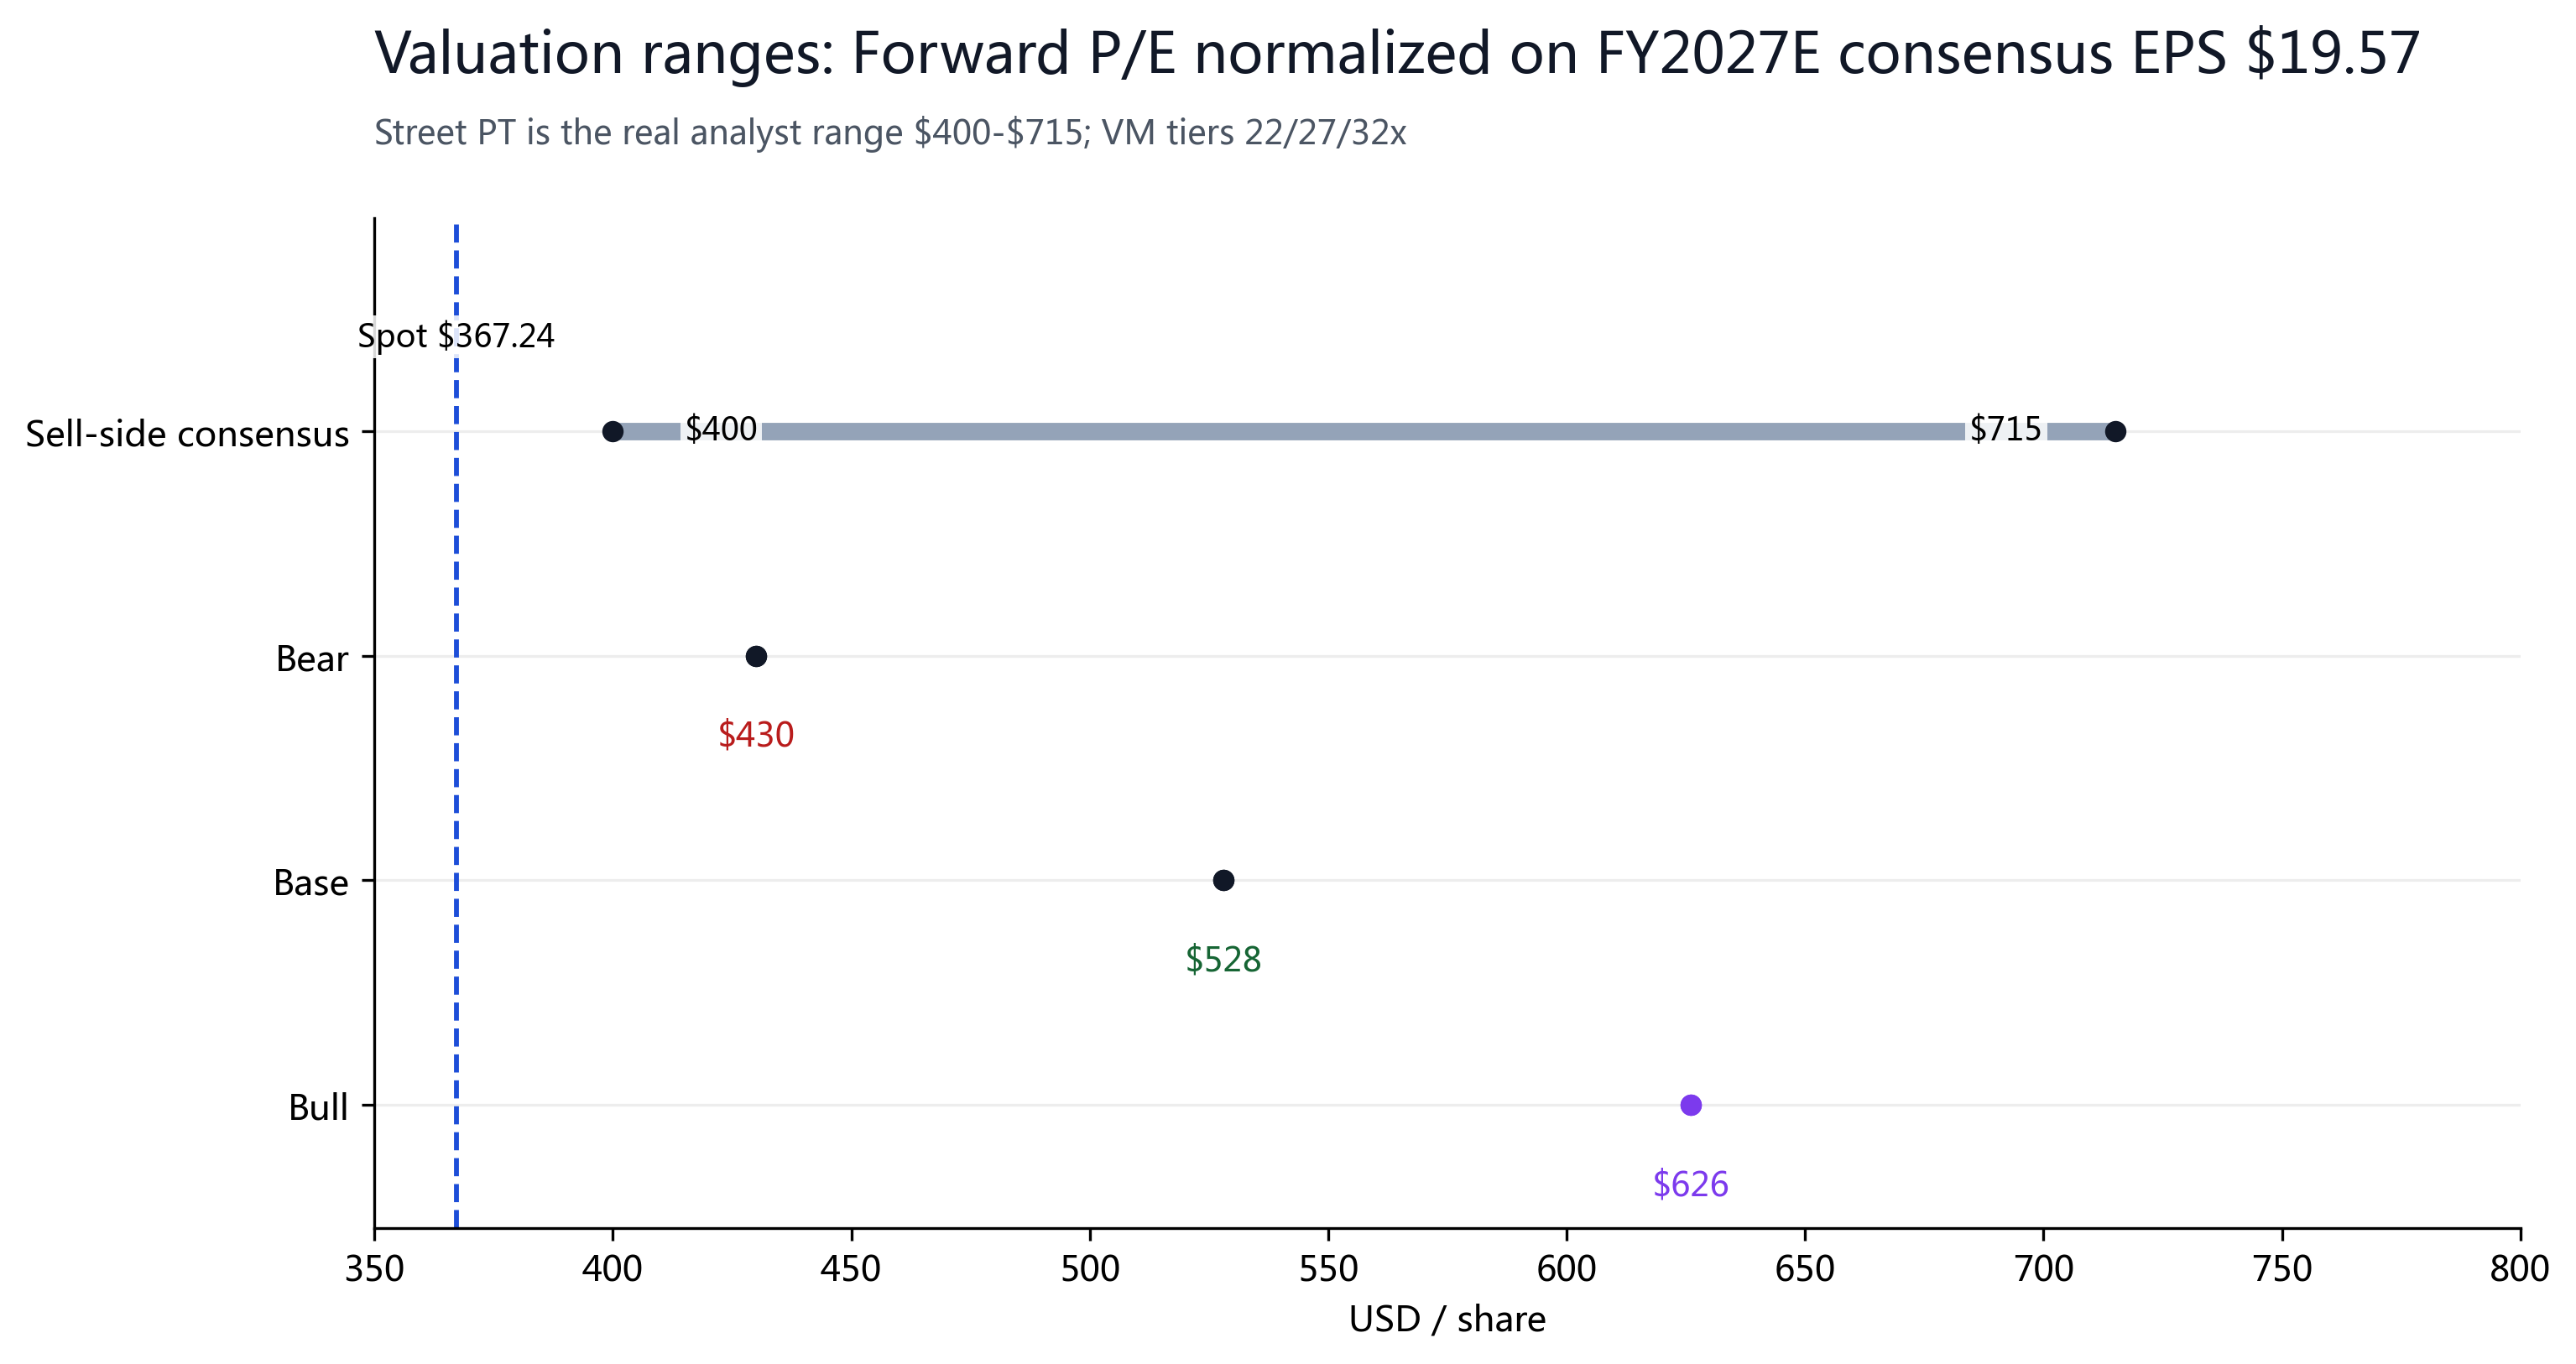
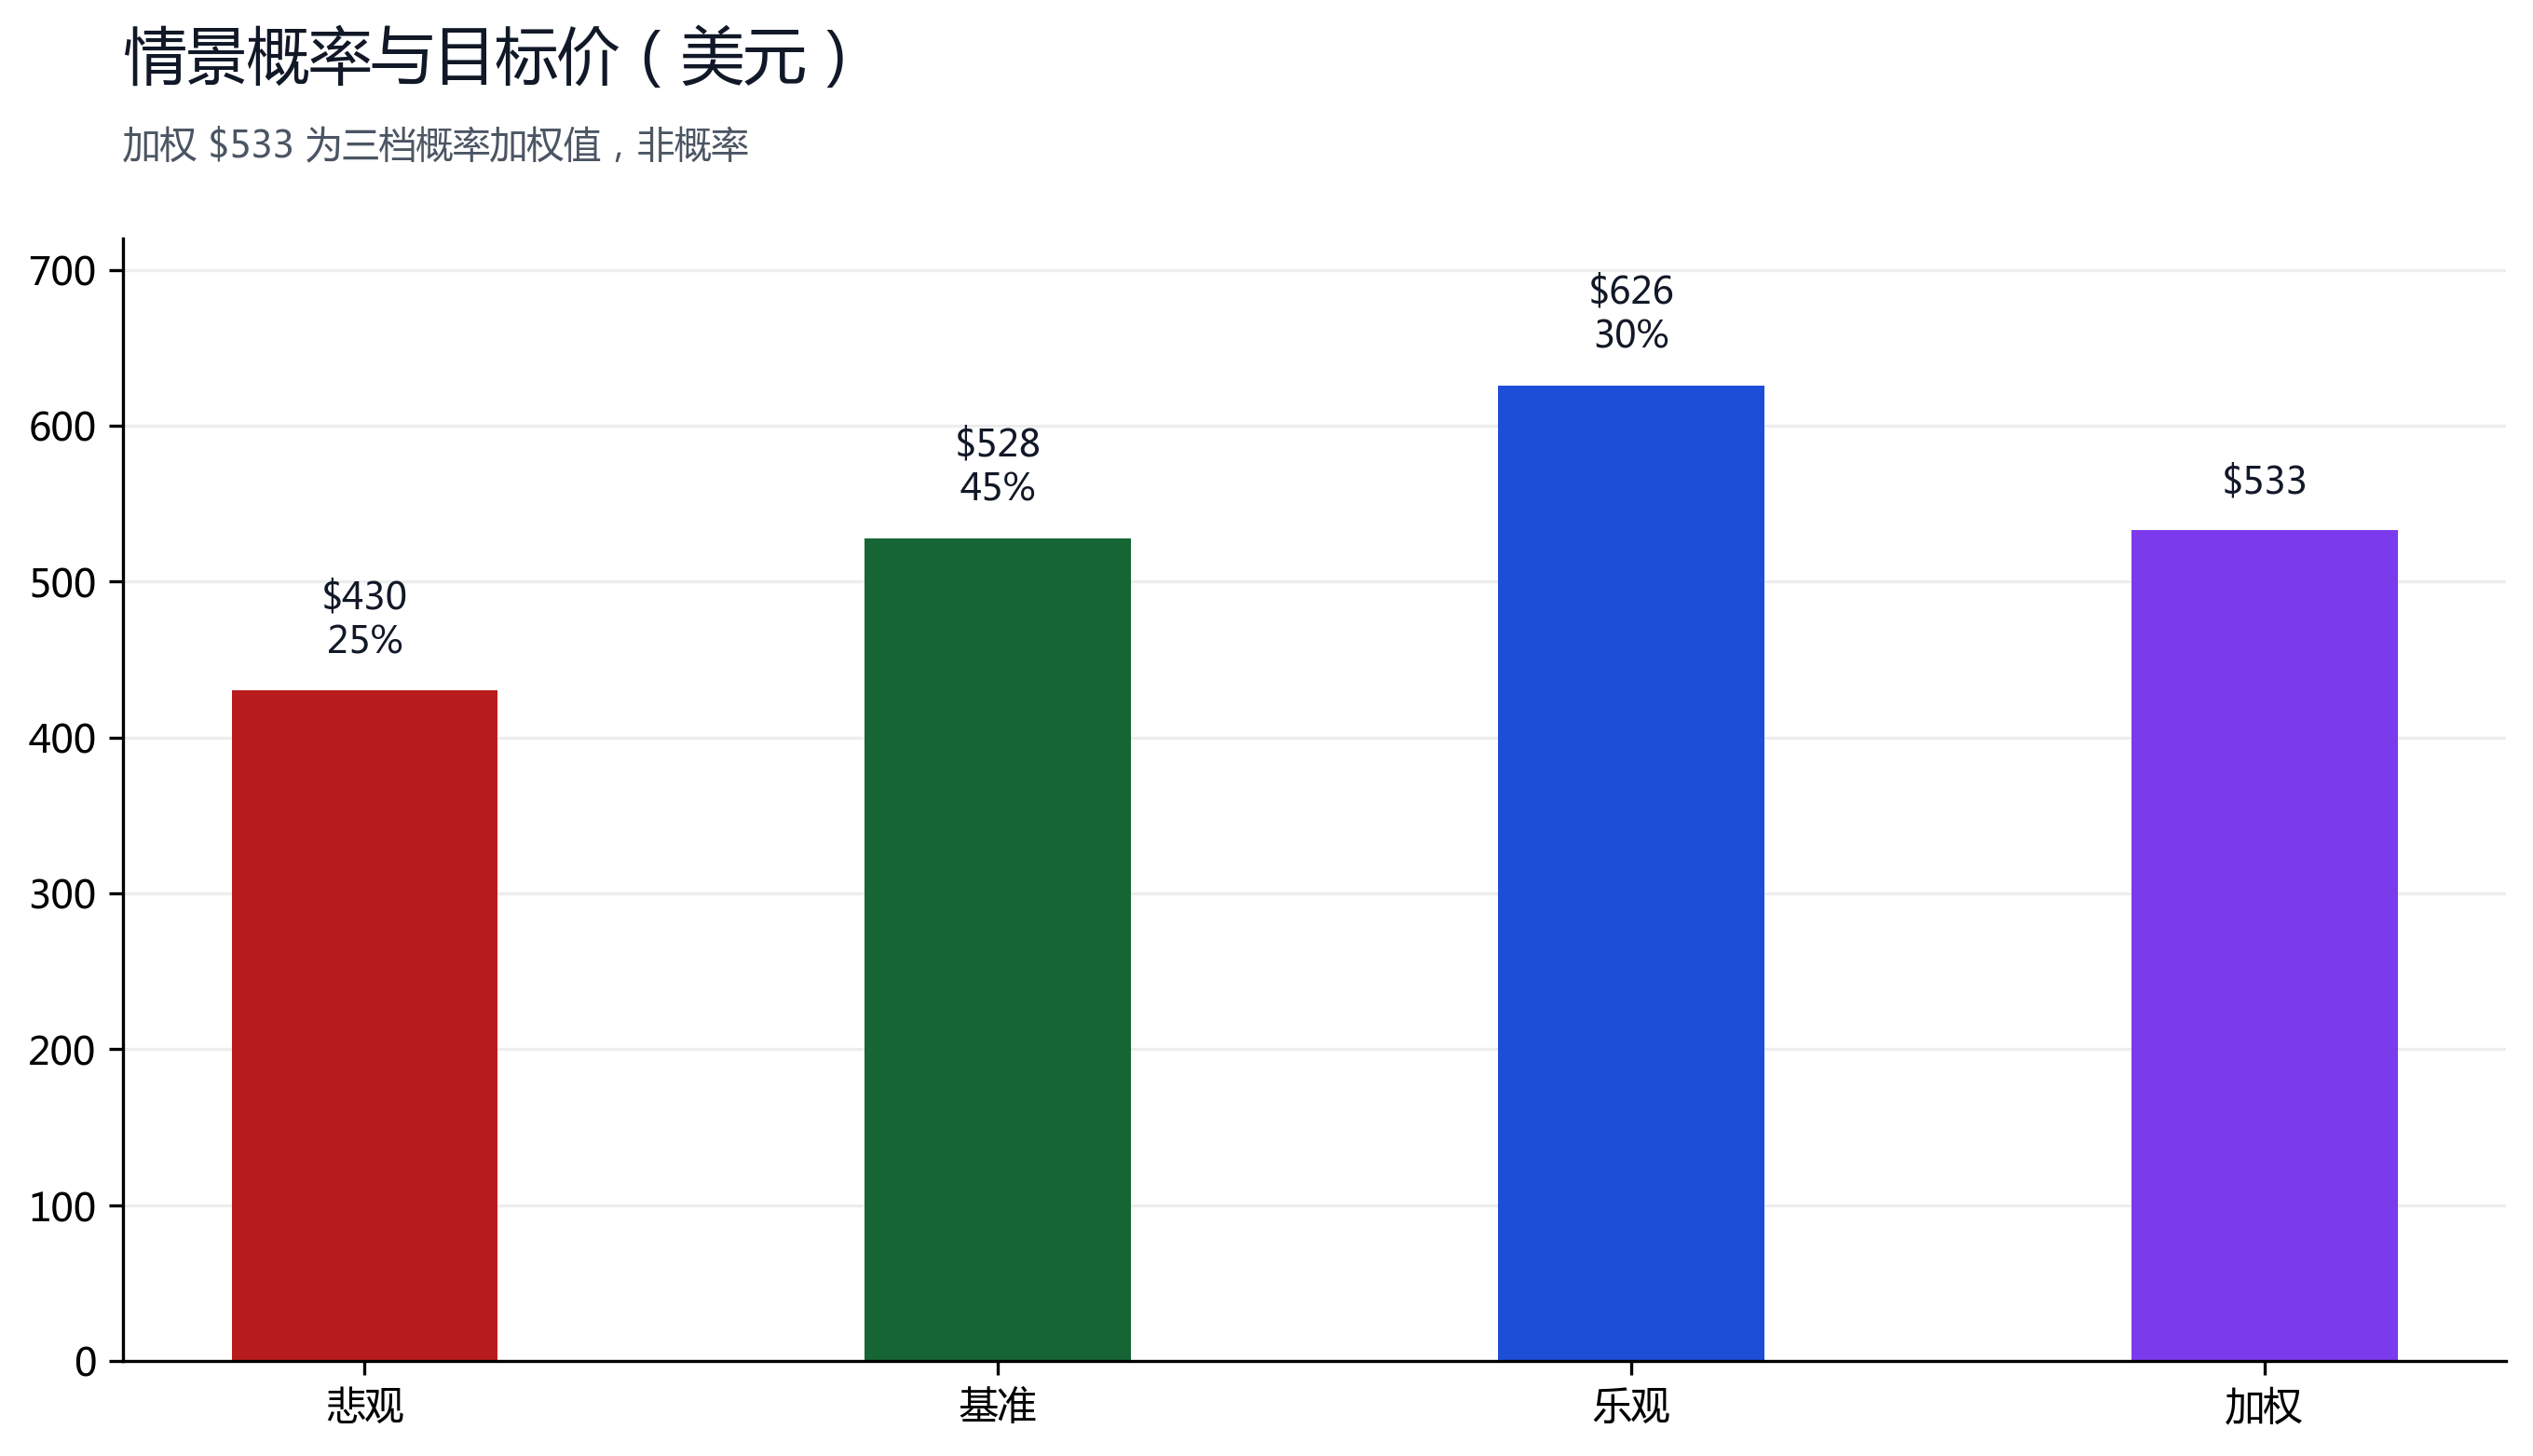
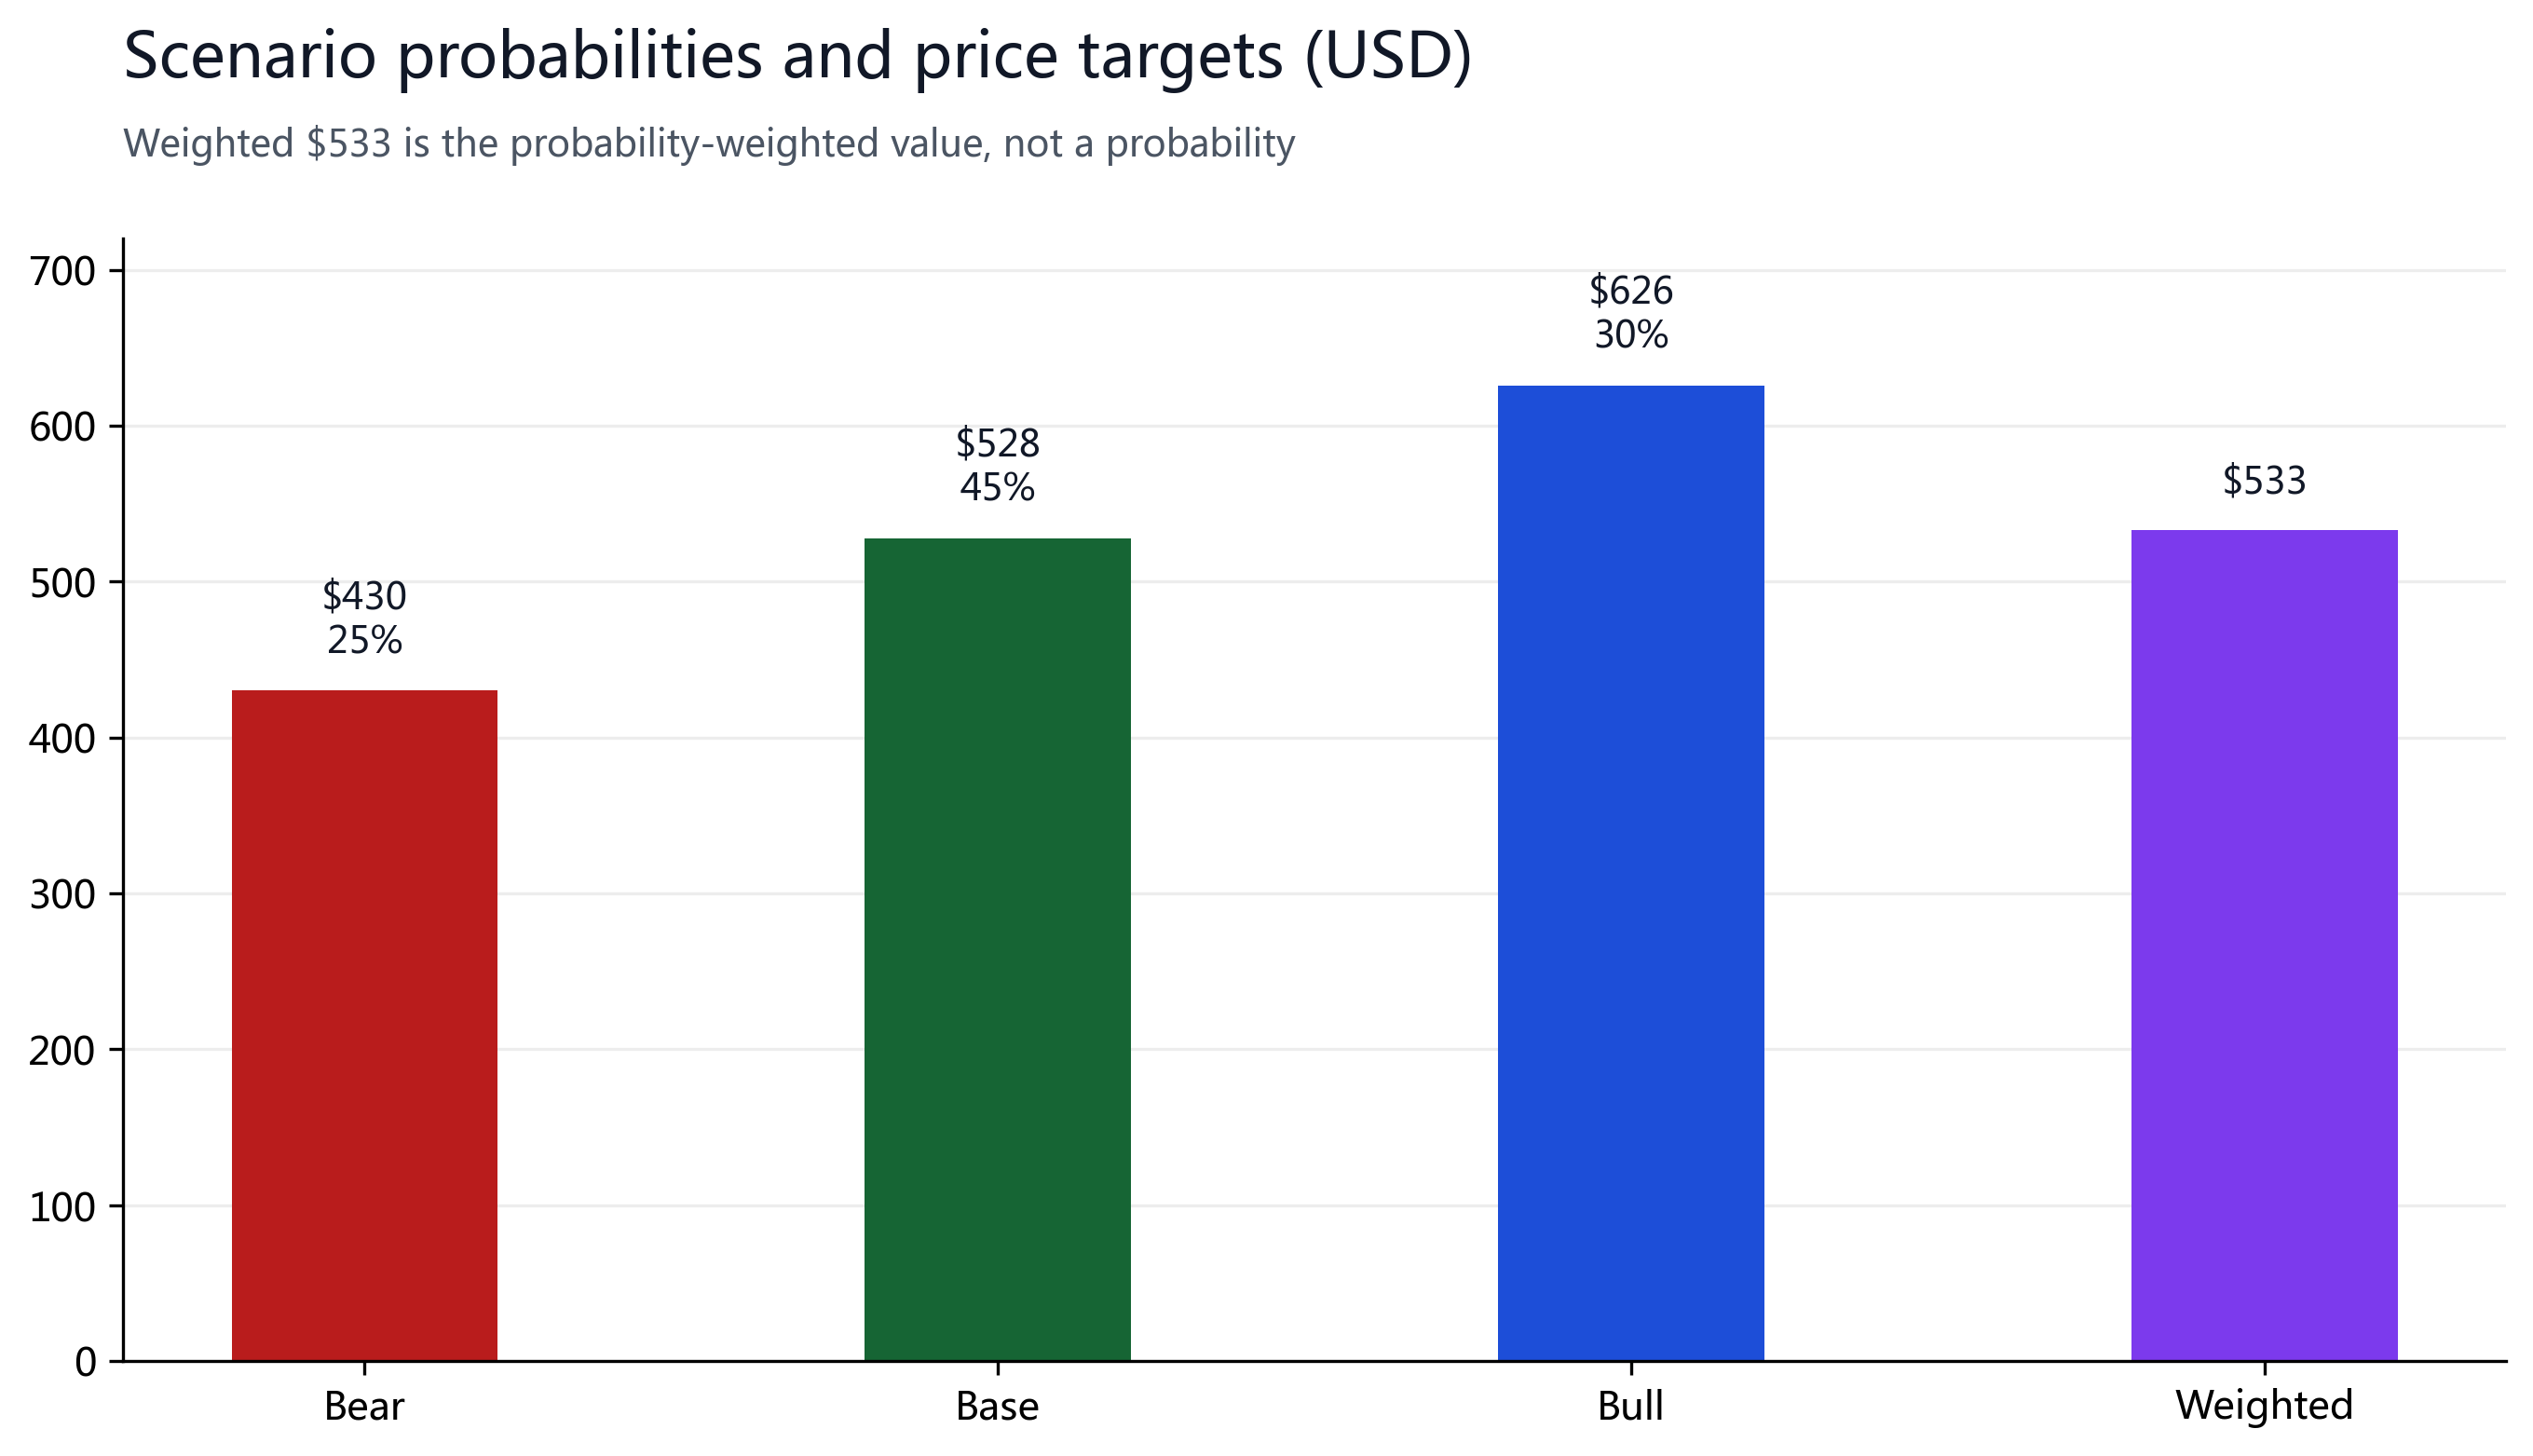
博通 FY2026 Q3 财报把「AI 基础设施是否只是又一轮周期」的争论进一步推向「结构性增长」:营收 +86%、non-GAAP 毛利率 74.0%、EPS $2.68(GAAP)/ $3.32(non-GAAP)全面 beat,且将 AI 半导体收入指引上调至 FY2026 $58B / FY2027 $115B / FY2028 $230B。现仅18.8 倍 FY2027E 共识 EPS($19.57)交易,市场仍在为「定制芯片客户集中 + 半导体周期」定价。我们以 FY2027E 共识 EPS 归一化、Forward P/E 三档情景(22/27/32x)交叉验证,概率加权 12 个月基准目标价 $528(+43.8%)。评级:买入,信心强。估值公式:PT = FY2027E EPS $19.57 × Forward P/E(Bear 22x / Base 27x / Bull 32x)→ $430 / $528 / $626;概率 25/45/30,加权 $533;基准目标价取 $528。
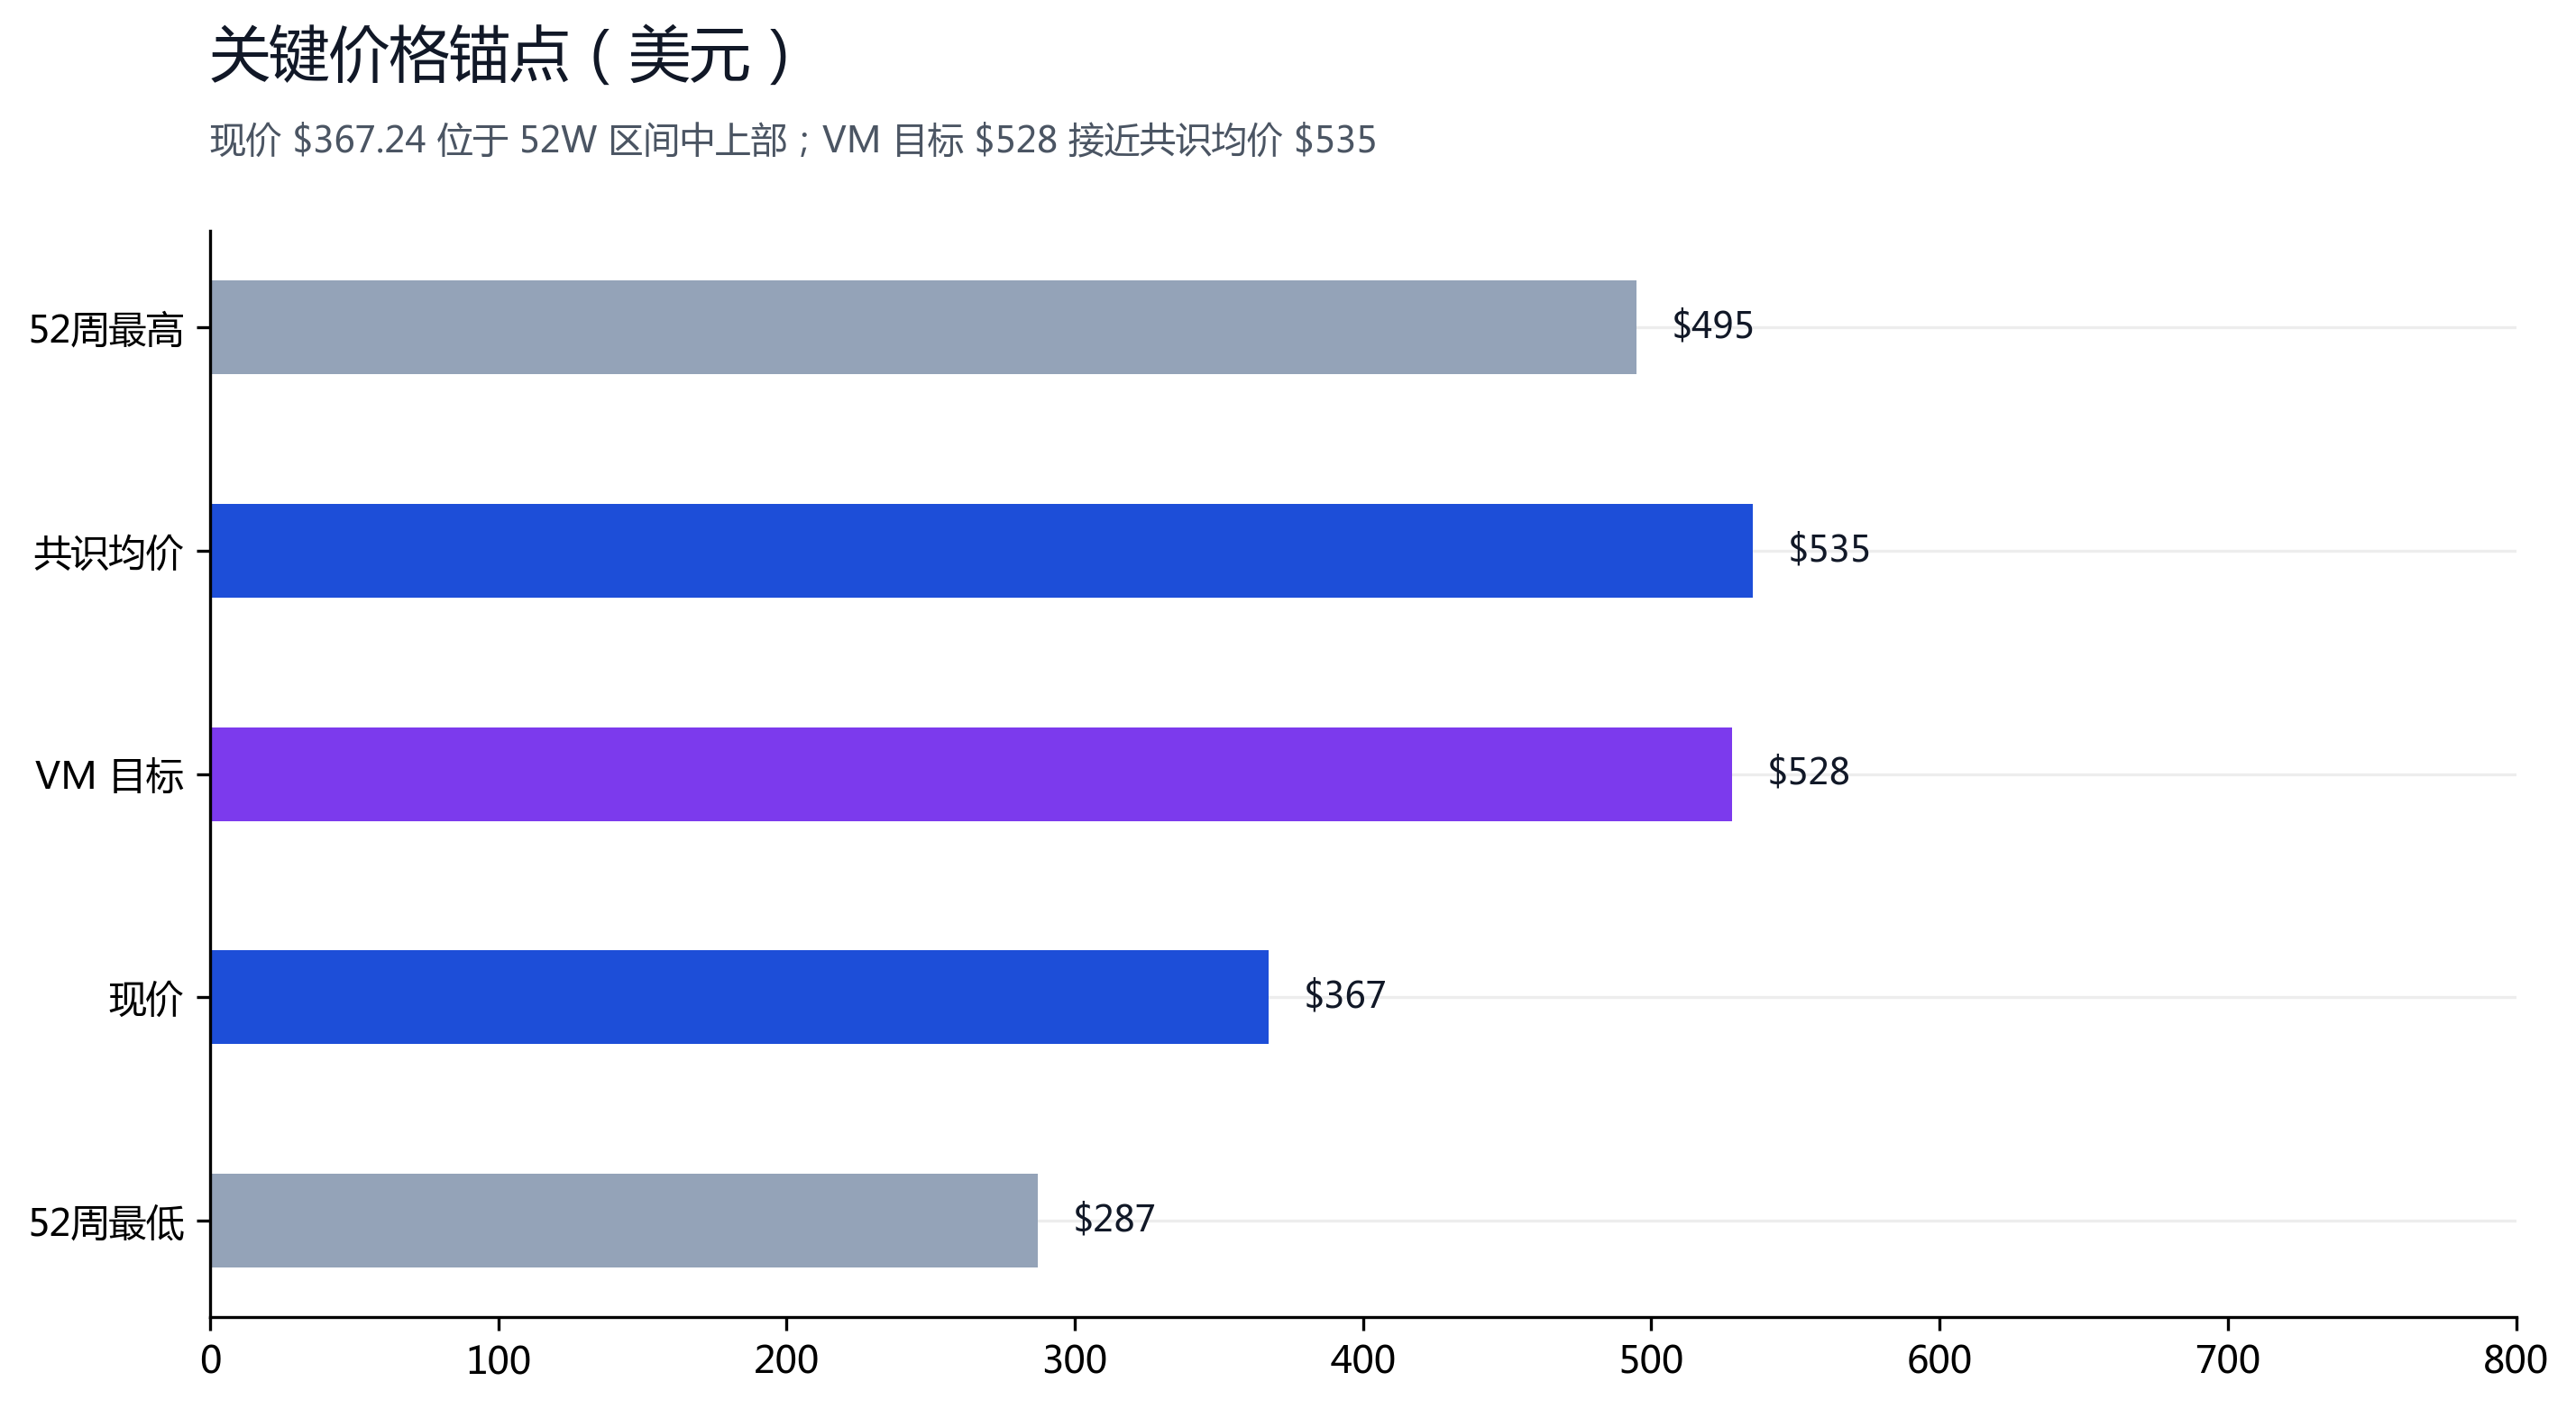
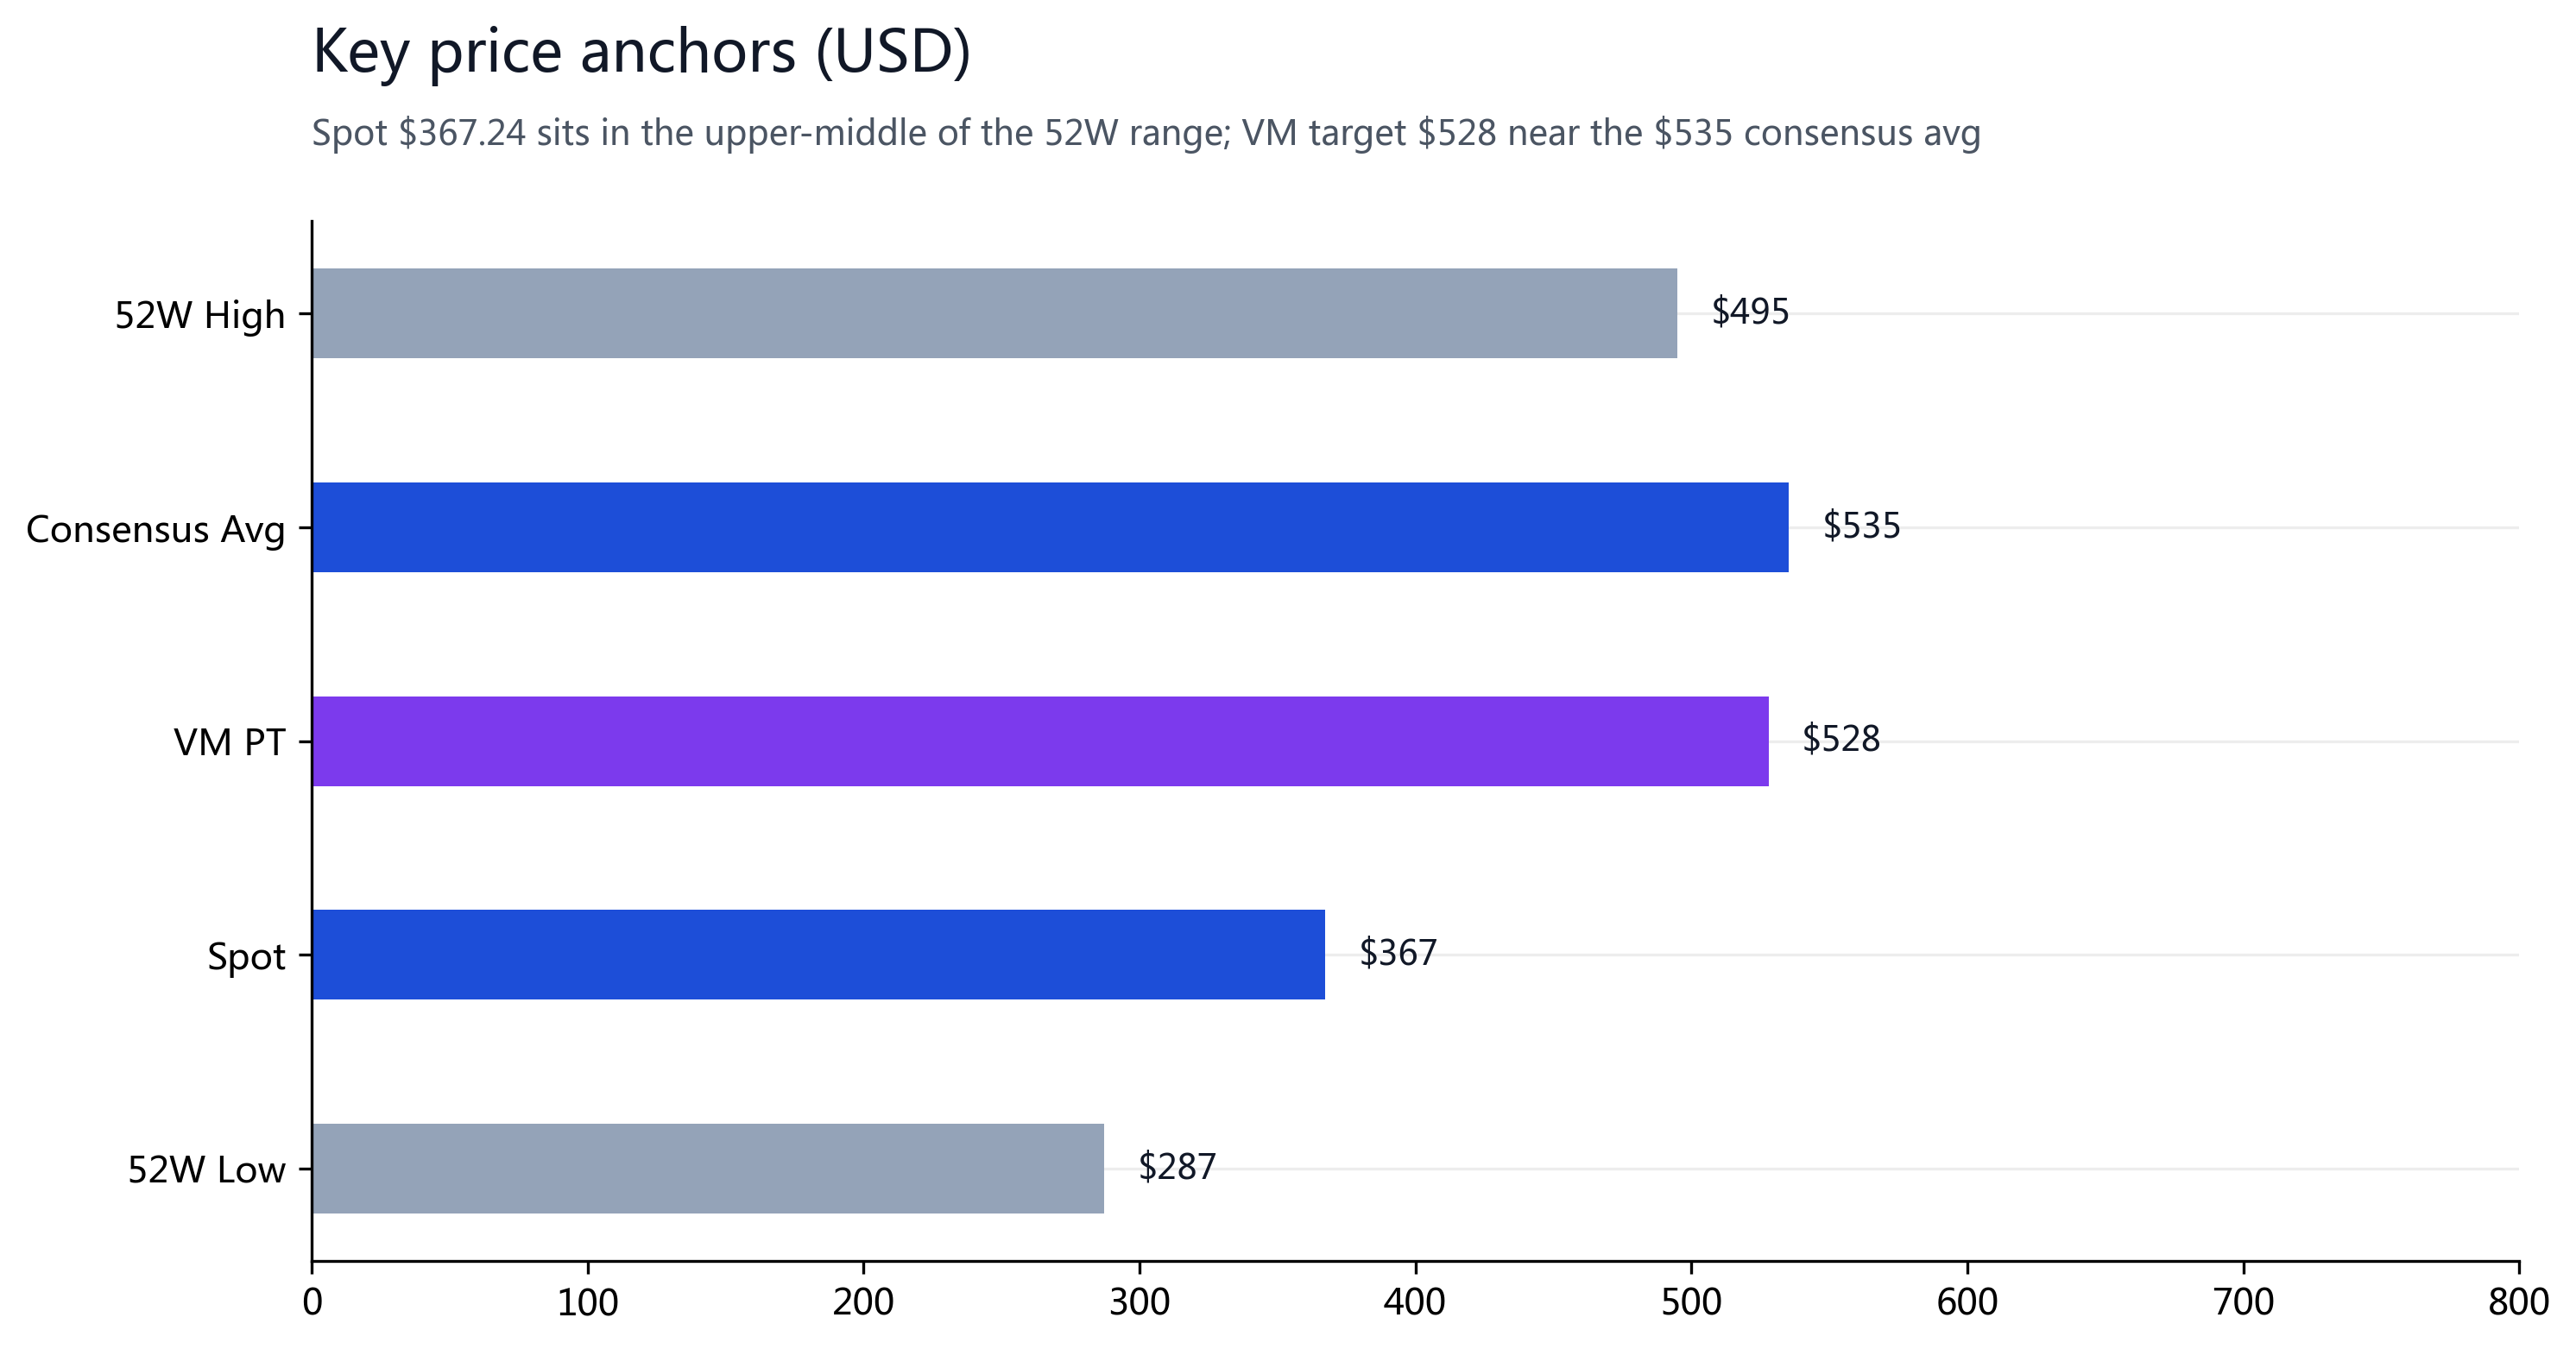
主要风险有三:① 定制 AI 半导体客户高度集中(3 家 hyperscaler 占 AI 半导体绝大部分),单客户砍单即显著冲击;② 市场以仅 18.8x FY27E 定价,隐含对 2027-28 盈利回落/周期的概率;③ 内部人 6 个月 146 笔交易 1 买 145 卖(联合创始人 Henry Samueli 38 笔卖出 $500M,多为 10b5-1 计划性,但 0 买入信号偏弱)。这也是我们把基准目标价 $528 定在接近(而非大幅高于)共识均价 $535 的原因——我们按市场逻辑作有限升水,而非纯 AI euphoric 定价。Conviction 机械推导:预期收益 +43.8% > 30% 且基准情景概率 45% ≥ 40% → 强。
§02价格与分析师视角
2026-09-02,AVGO 常规收盘 $367.24(-0.66%,前收 $369.67;盘后 $354.34,FQ3'26 财报后回落),市值 $1.75T(47.66 亿股 × $367.24)。52 周区间 $287.17-$495.00,Beta 1.47(高于大盘)。卖空余额 56.21M 股。从 52W 低 $287.17 到高 $495.00 振幅72.4%,现价距 52W 高回撤 -25.8%、距 52W 低 +27.9%。
| 项目 | 数值 | 来源/说明 |
|---|---|---|
| Current price | $367.24 | 2026-09-02 收盘 (-0.66%); 盘后 $354.34 |
| Market cap | $1.75T | 367.24 × 4,766M shares (NeoData) |
| 52W range | $287.17-$495.00 | 低点/高点 (NeoData 9/3) |
| Beta | 1.47 | NeoData (高于大盘) |
| Short interest | 56.21M | 卖空余额 (NeoData) |
| TTM P/E (FY2025 GAAP) | 77.0x | 367.24 / FY2025 EPS $4.77 |
| Forward P/E (FY2027E) | 18.8x | 367.24 / FY2027E 共识 EPS $19.57 (Yahoo/MarketWatch/Trefis) |
| Analyst PT | $400 / $535 / $715 | Low / Avg / High · 48-56 家 (9/2026) |
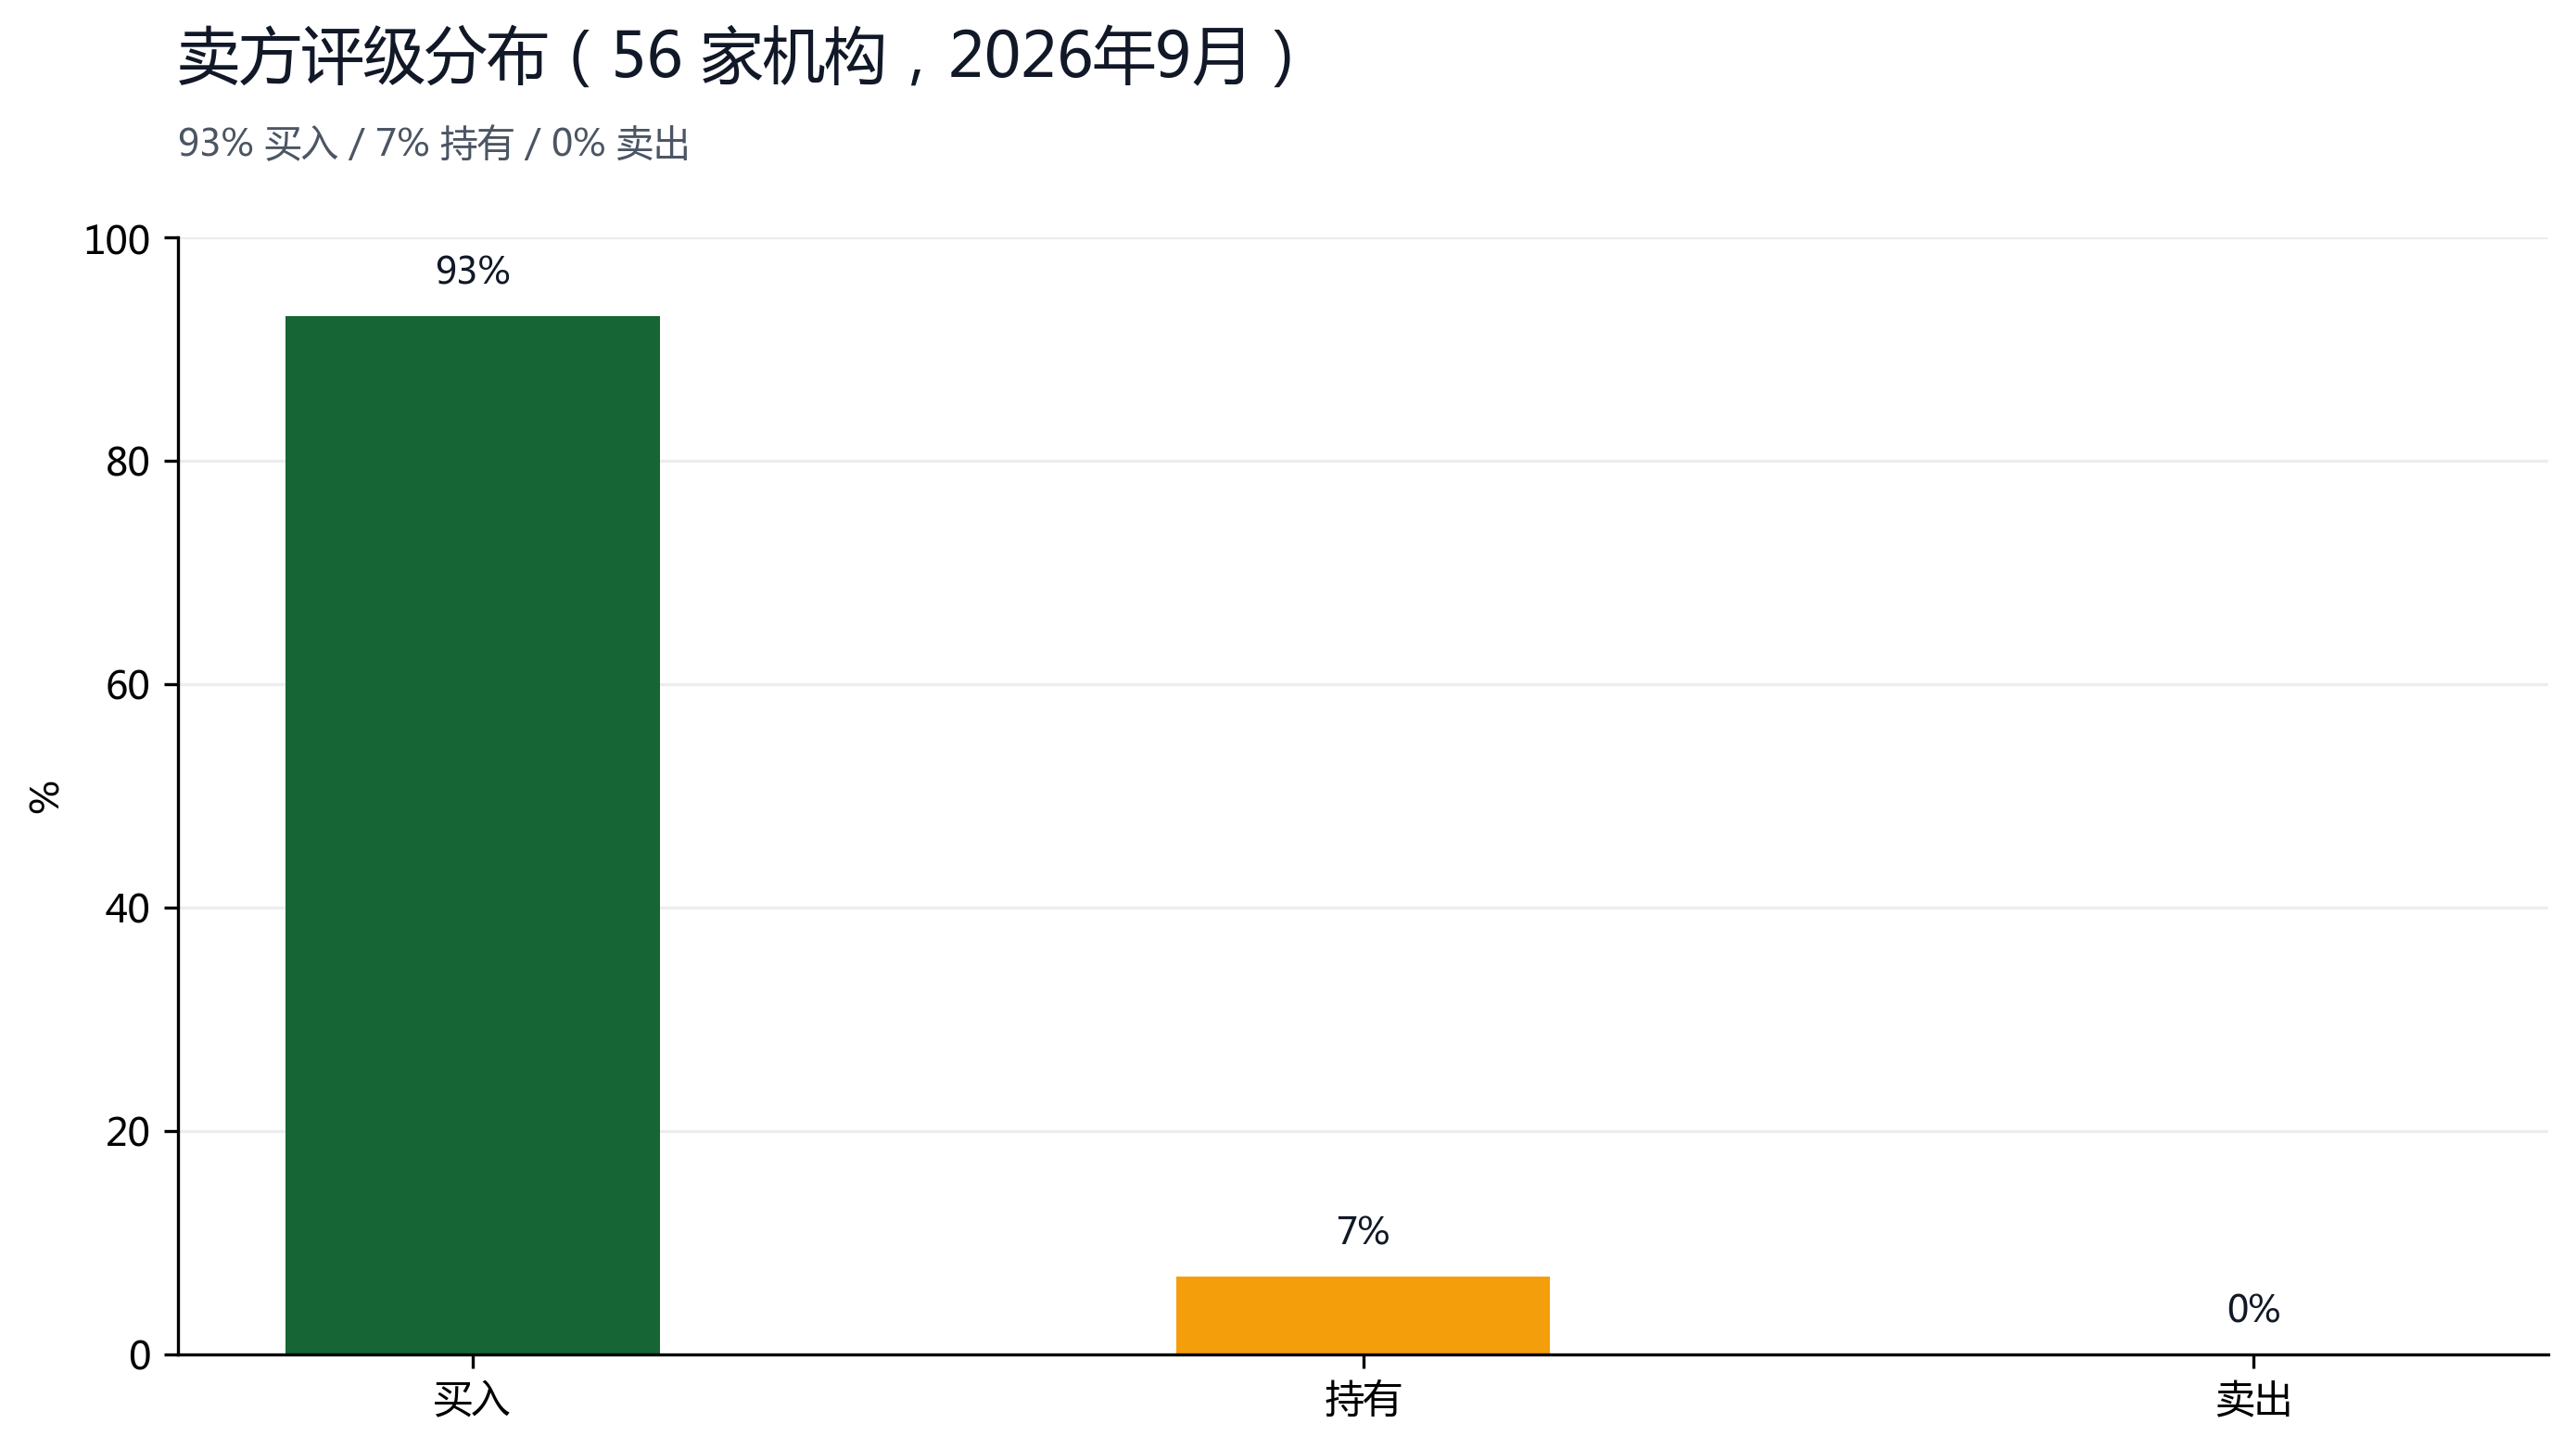
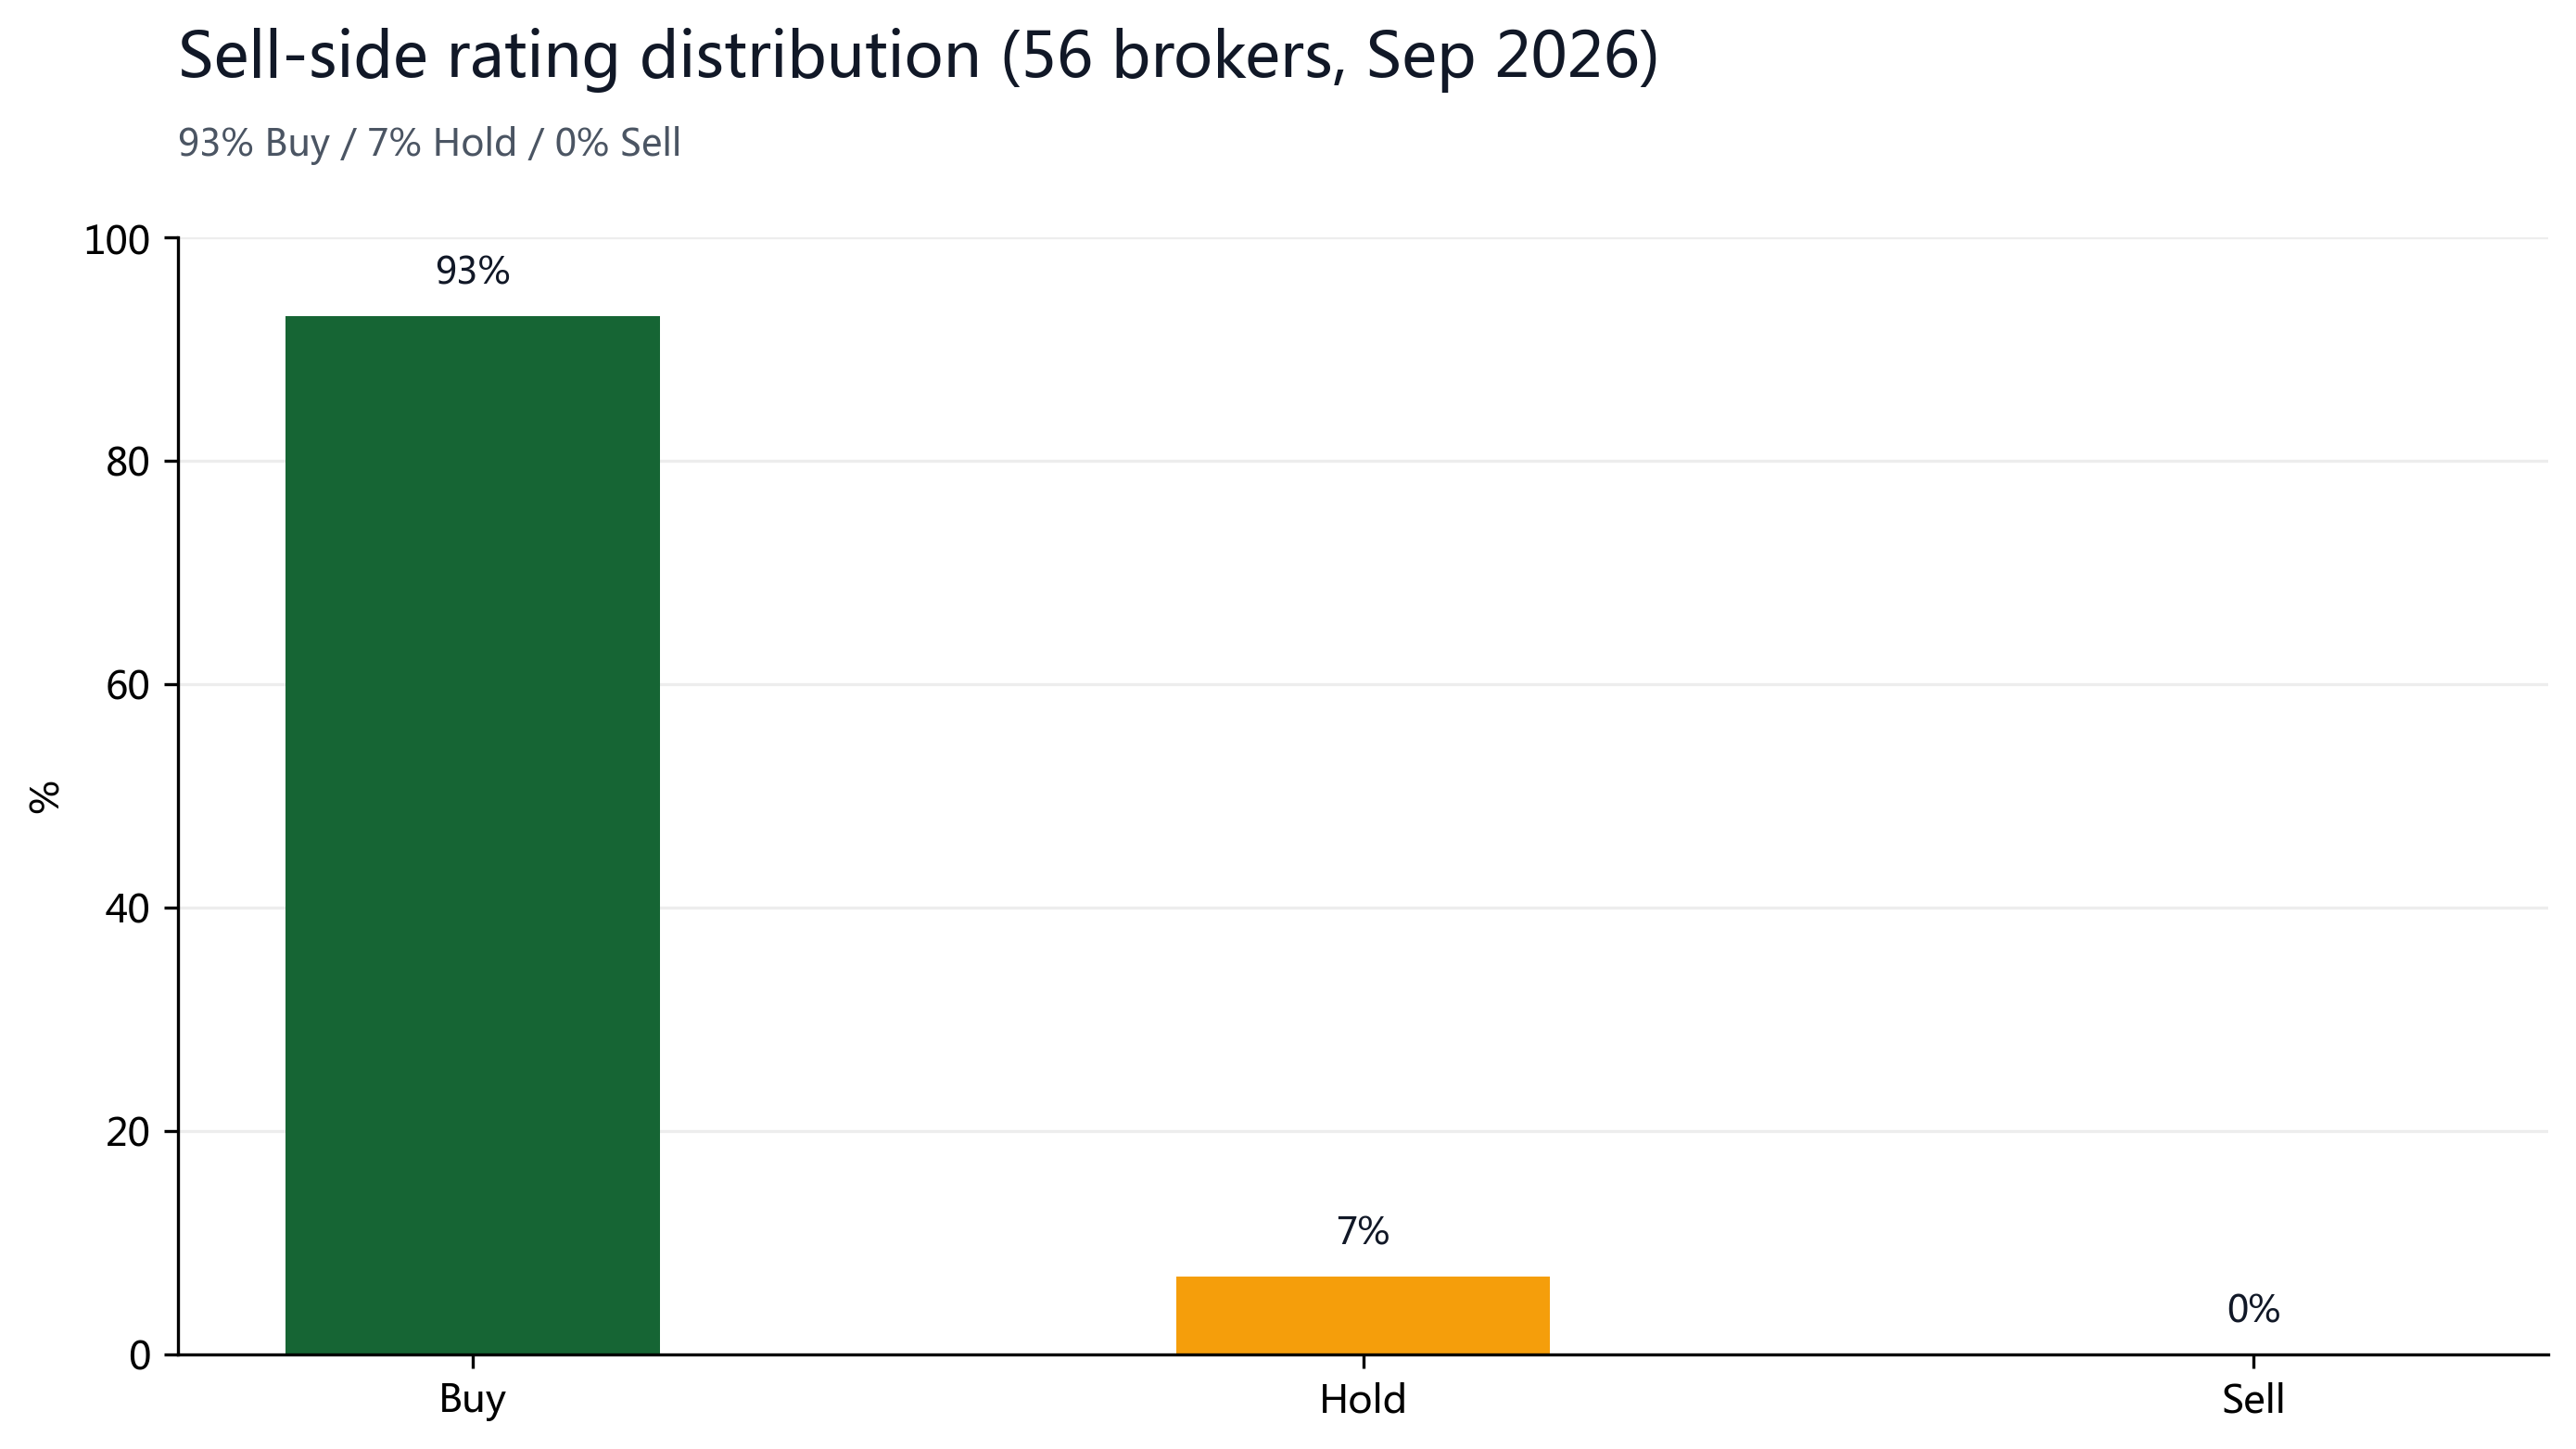
| Recommendation split | 93% / 7% / 0% | Buy / Hold / Sell · 56 家 (2026-09) |
| Shares outstanding | 4,766M | NeoData / 10-Q 加权稀释 4,876M (EPS 用) |
§03多空观点
看多信号:卖方 93% 买入 + AI 网络寡占 + 定制计算多年长期合同 + FY2028 AI 收入 $230B 可见度
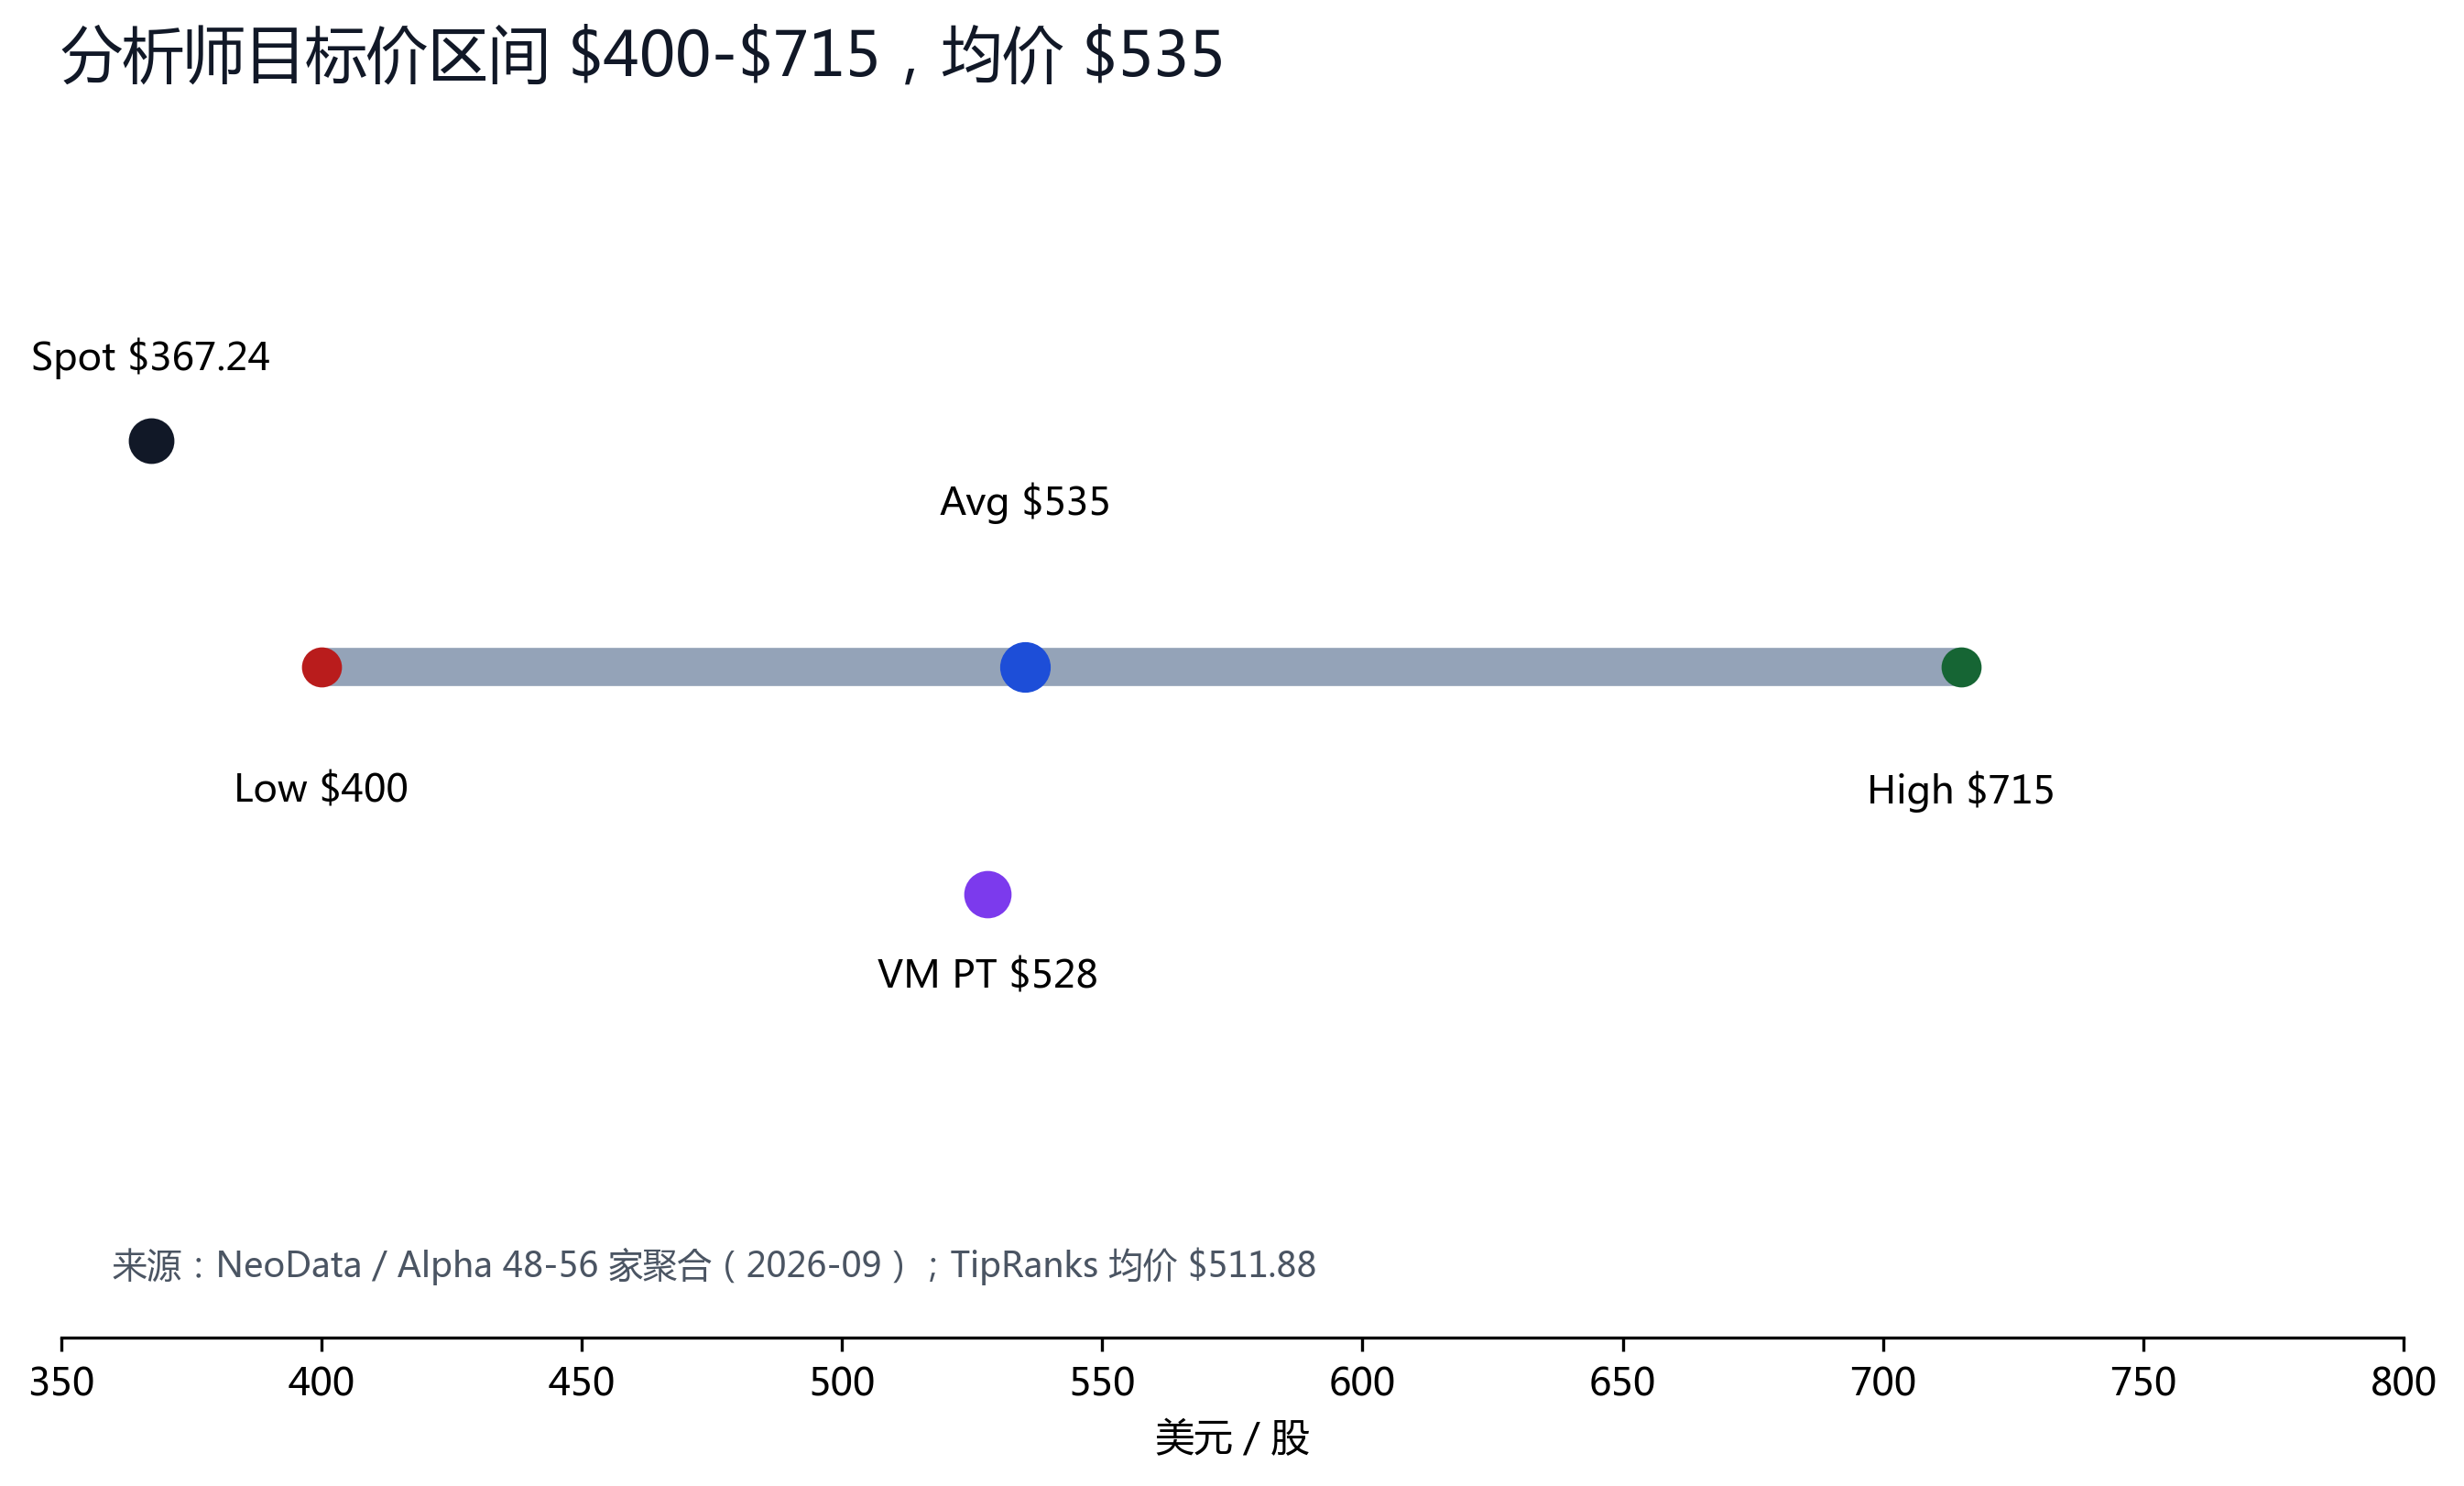
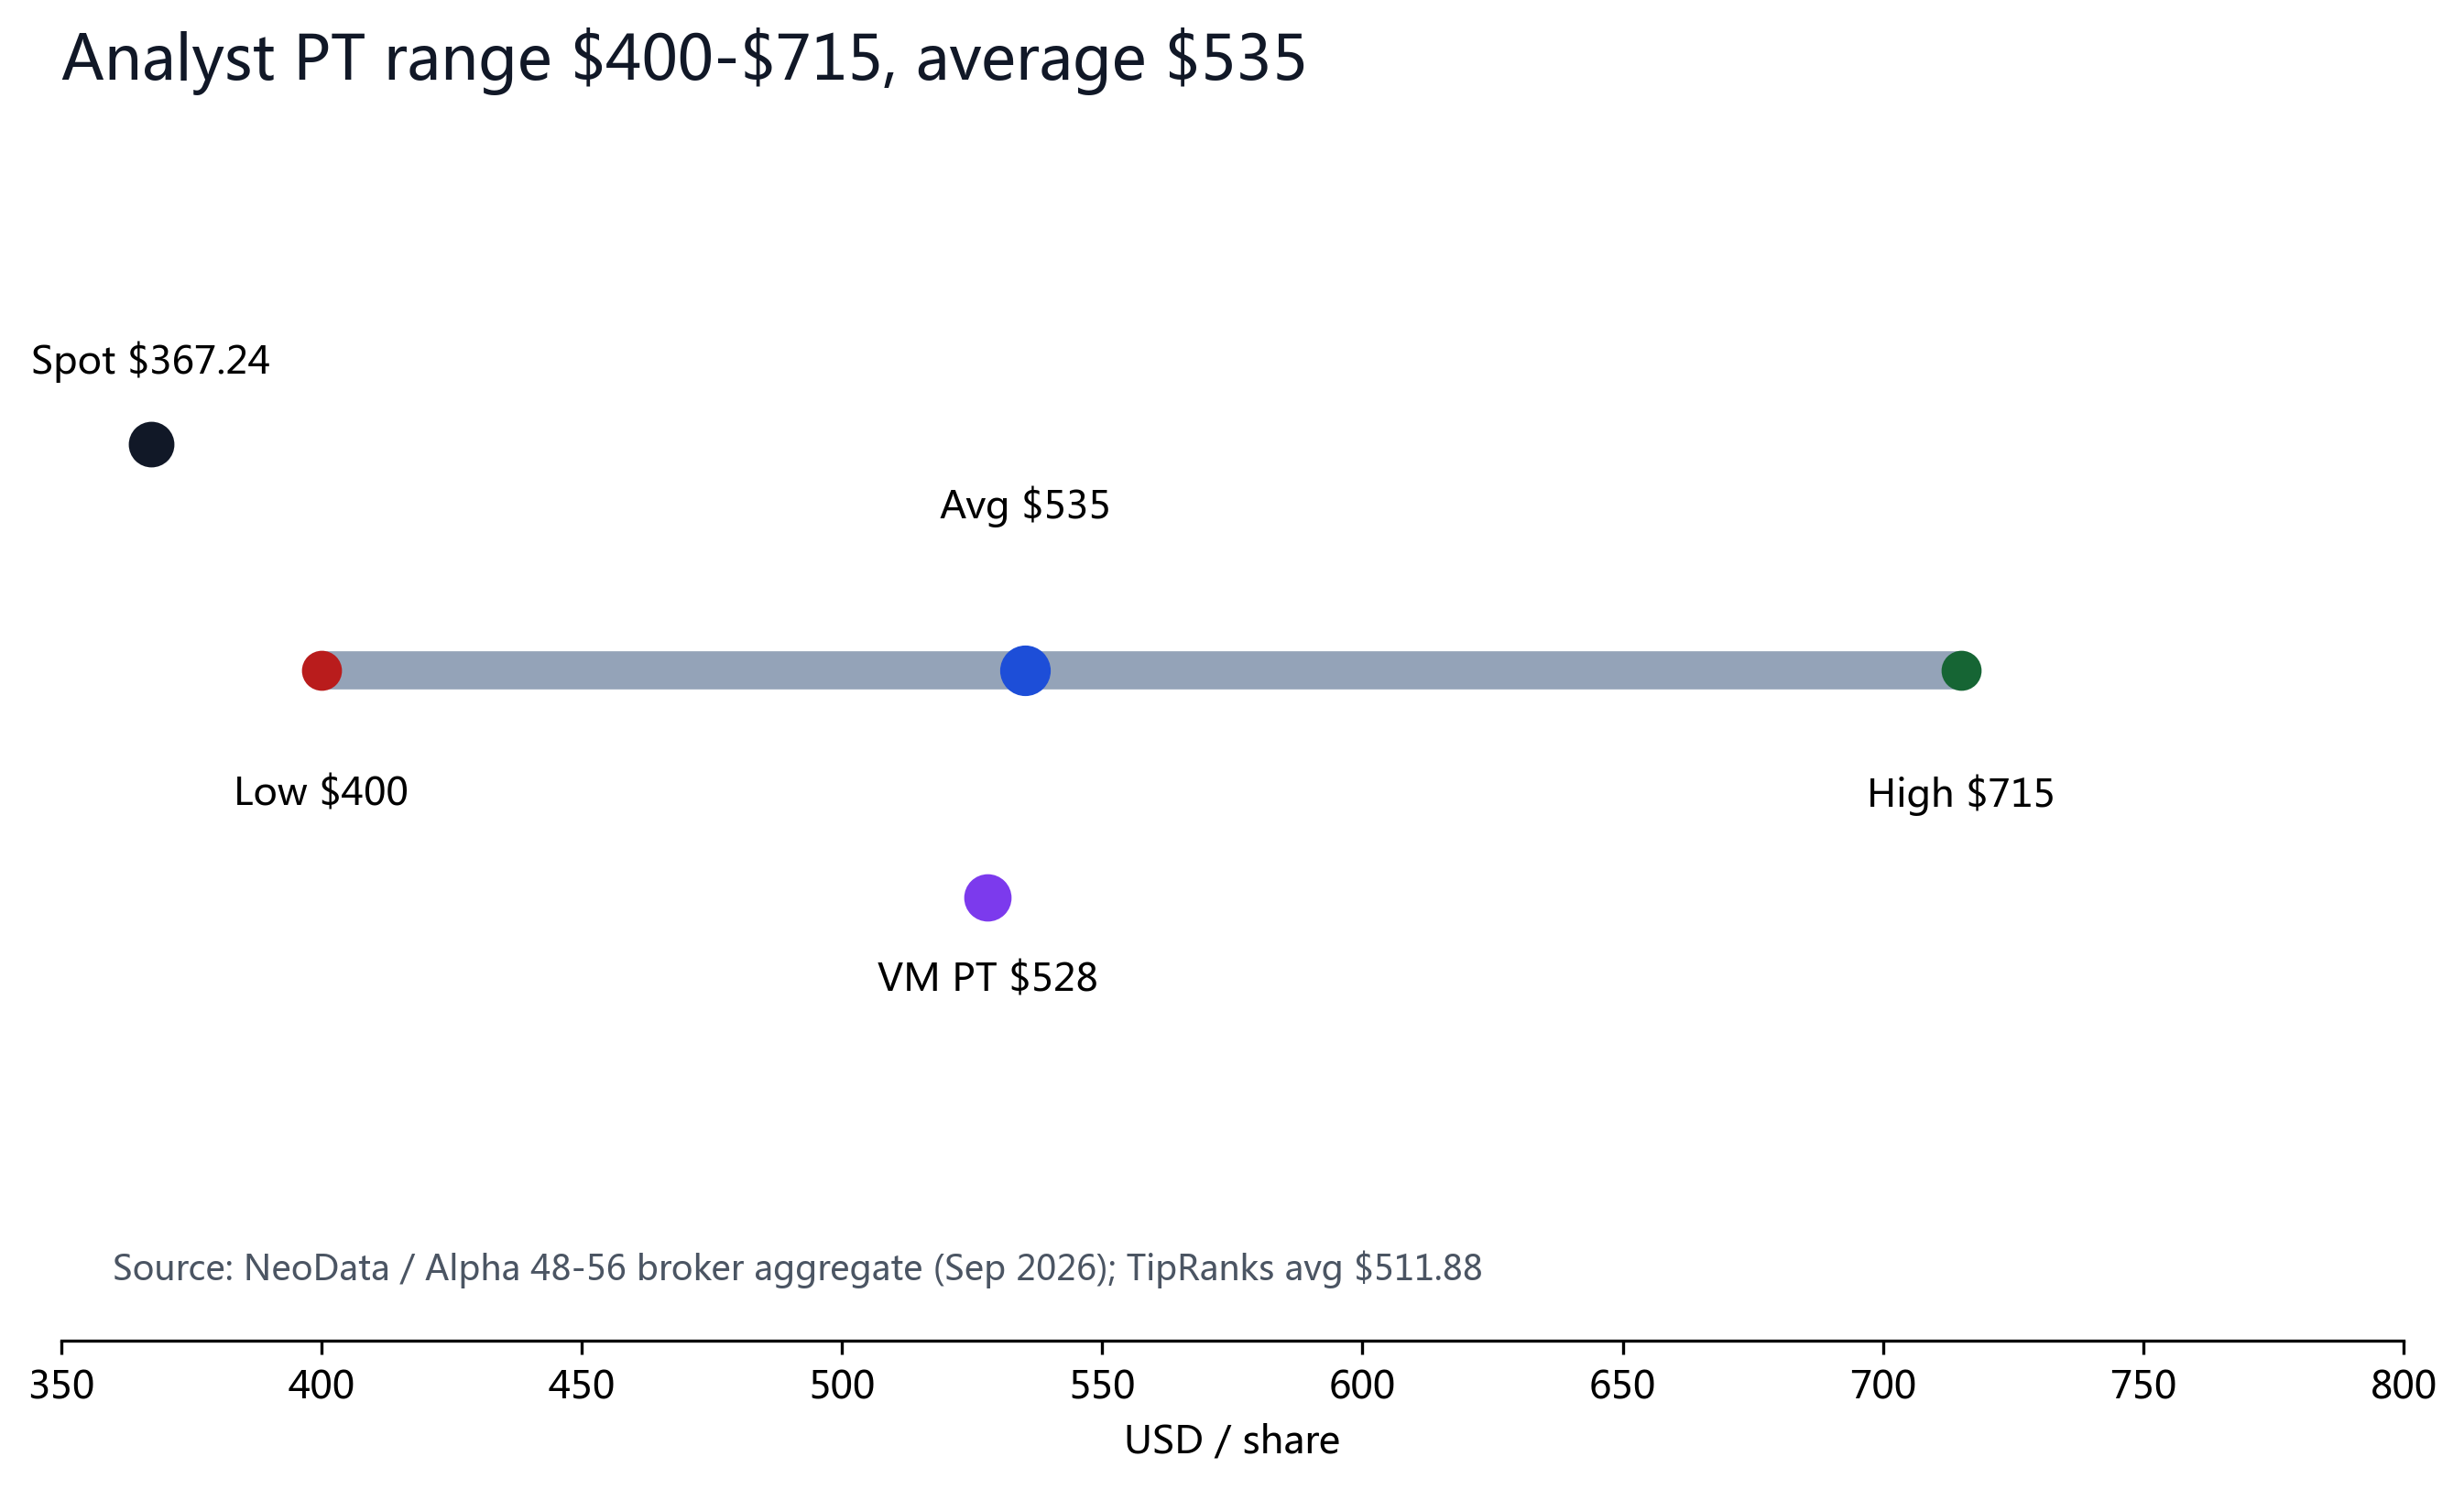
卖方 56 家近 6 个月 93% 买入 / 7% 持有 / 0% 卖出;共识均价 $535.25(最高 $715),TipRanks 均价 $511.88。AI 侧:博通是 AI 以太网交换(Tomahawk/TH 系列)与定制计算(3 家 hyperscaler 的专属 AI 加速芯片)双寡占者;FQ3'26 AI 半导体 $16.7B(+221% YoY,56% 营收),指引 FY2026 $58B / FY2027 $115B / FY2028 $230B——三年近 4 倍增长,且为管理层对大客户多年承诺的显性背书。基础设施软件(VMware 订阅)提供稳定高毛利现金流,与半导体周期形成对冲。
看空信号:定制 AI 半导体客户高度集中 + 仅 18.8x 远期的周期记忆 + 内部人 146 笔 1 买 145 卖
定制 AI 半导体收入绝大部分来自 3 家 hyperscaler,单一客户资本开支放缓或自研替代(如客户自研 ASIC)即可能使 FY2028 $230B 指引落空——这是博通相对 NVDA 的最大差异化风险。市场以仅 18.8x FY2027E 定价,隐含对 2027-28 盈利回落的显著概率(半导体 20 年周期记忆)。内部人过去 6 个月交易 146 笔,1 买入 / 145 卖出——联合创始人 Henry Samueli 38 笔卖出($500M),多为 Rule 10b5-1 计划性减持(非择时看空),但「1 买入」信号偏弱,反映管理层在高位有序套现。
§04财务真相
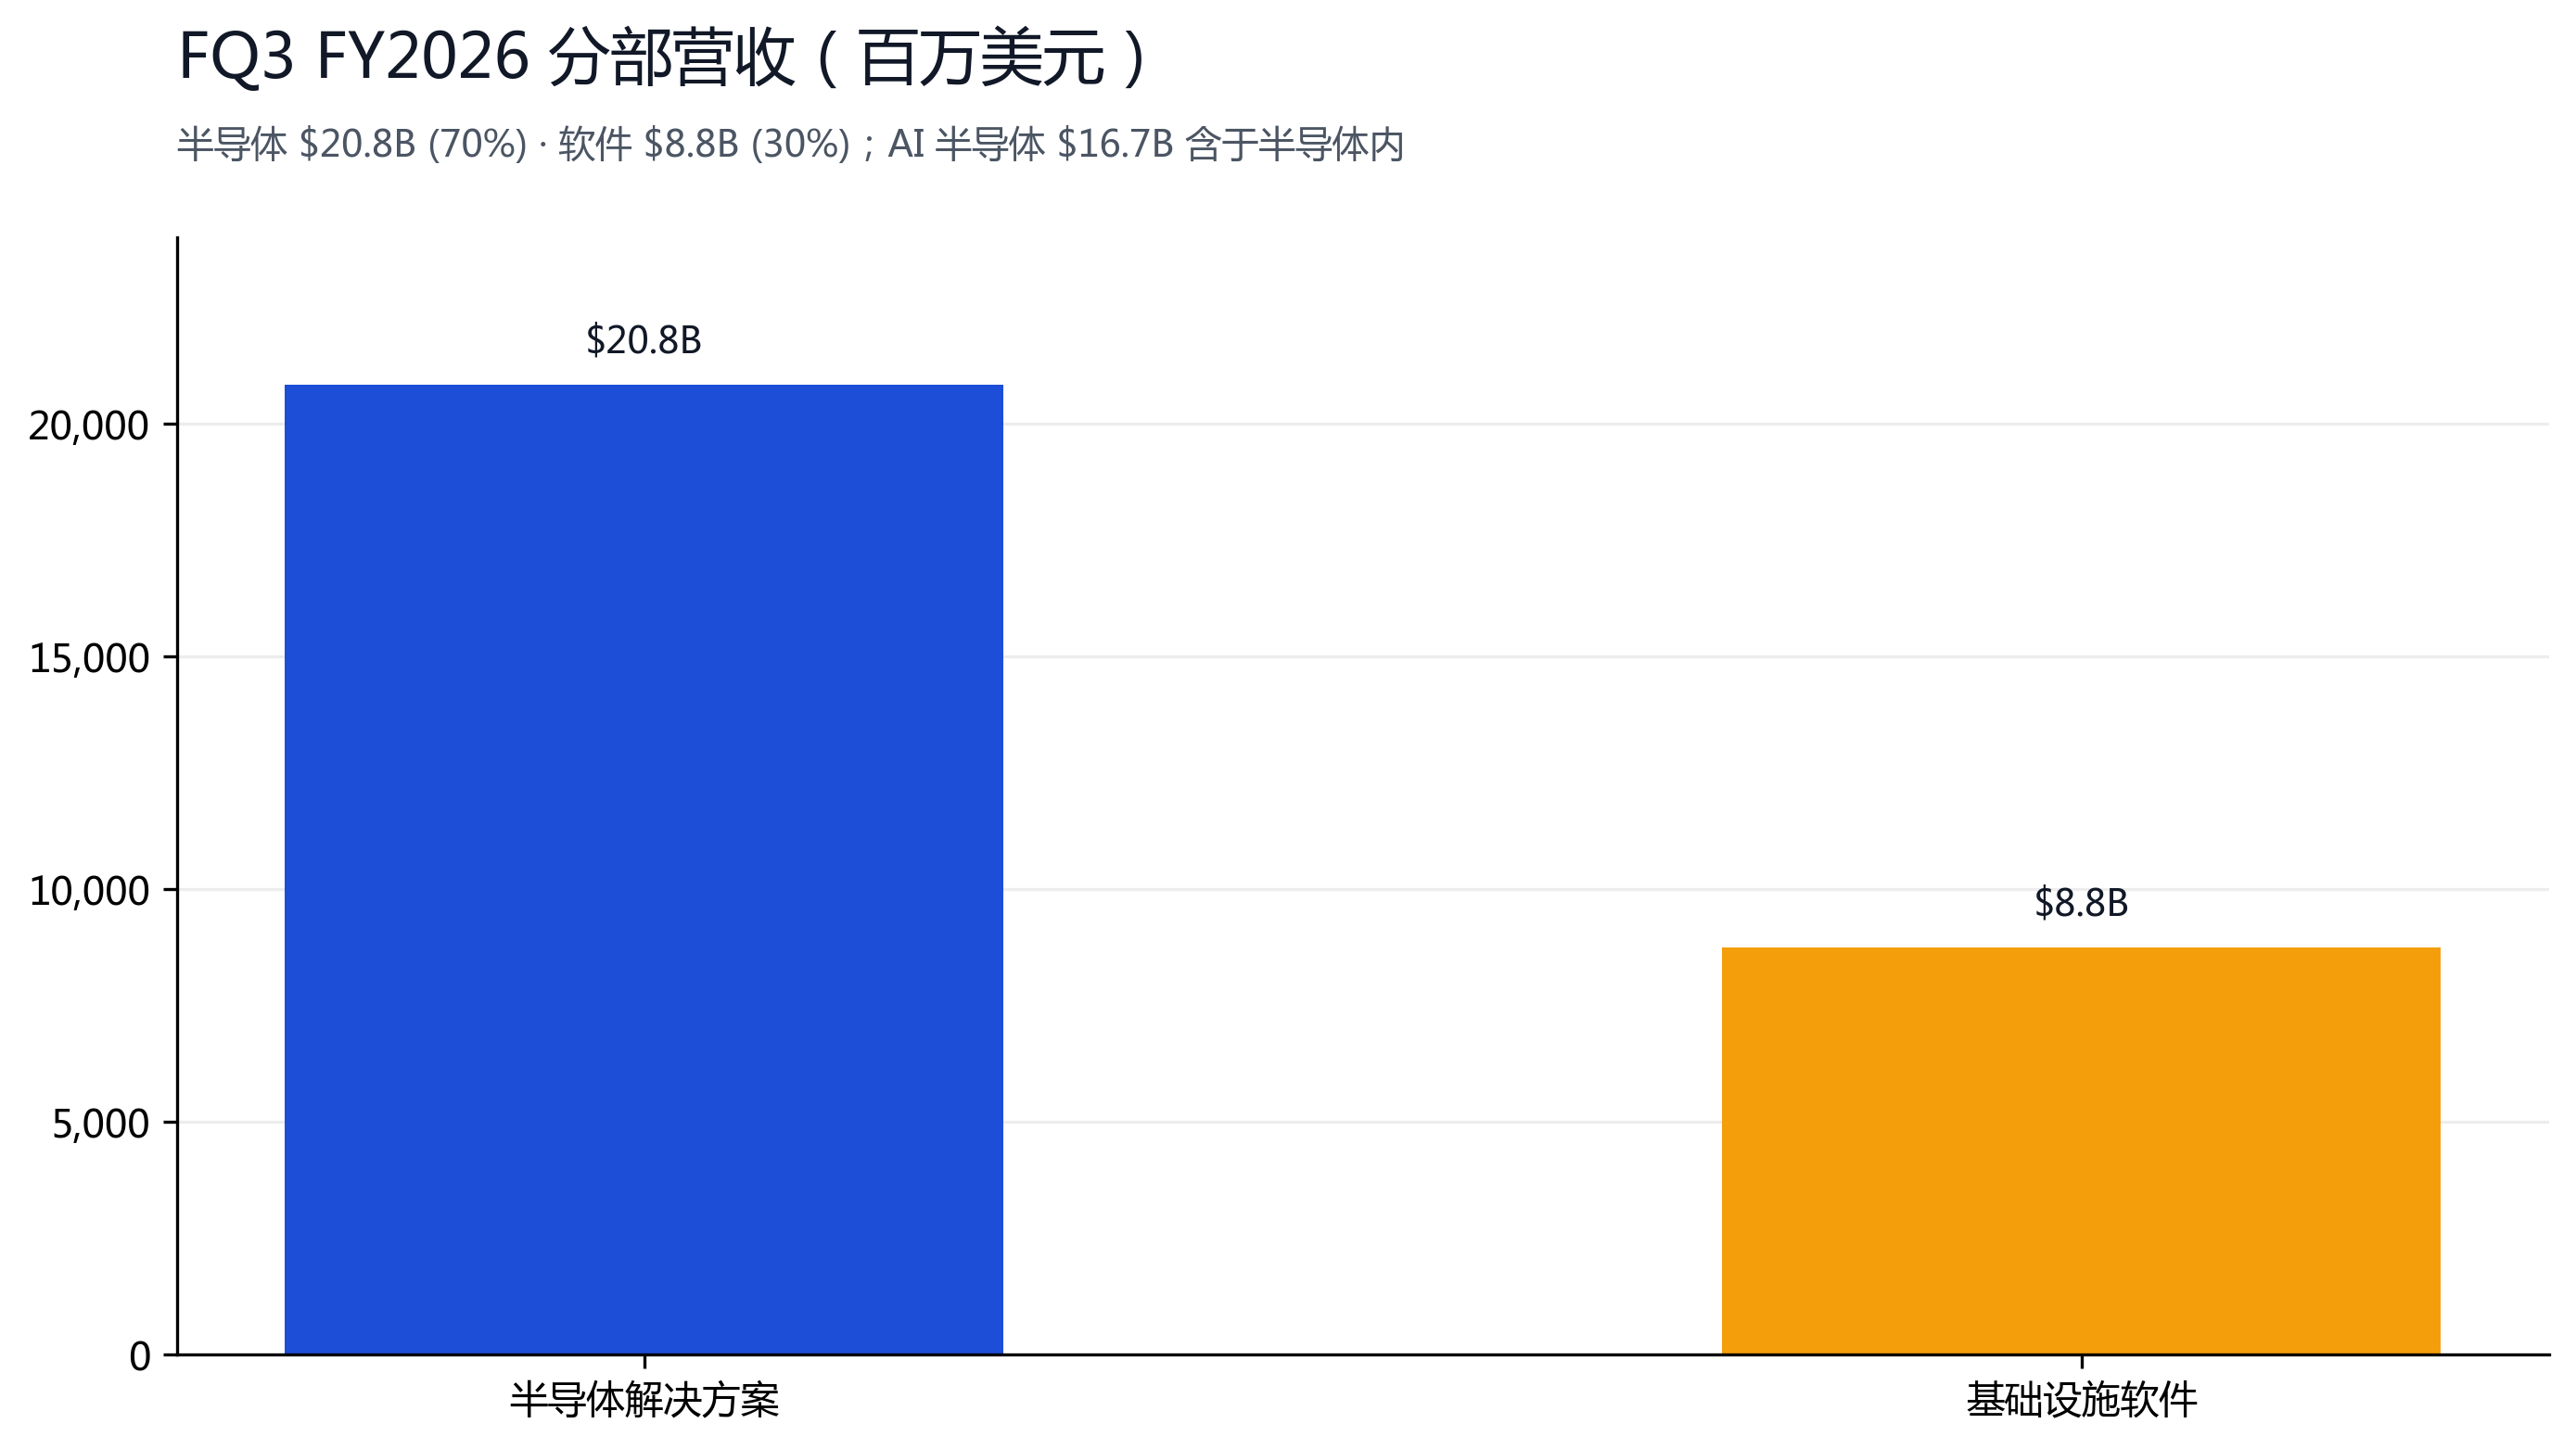
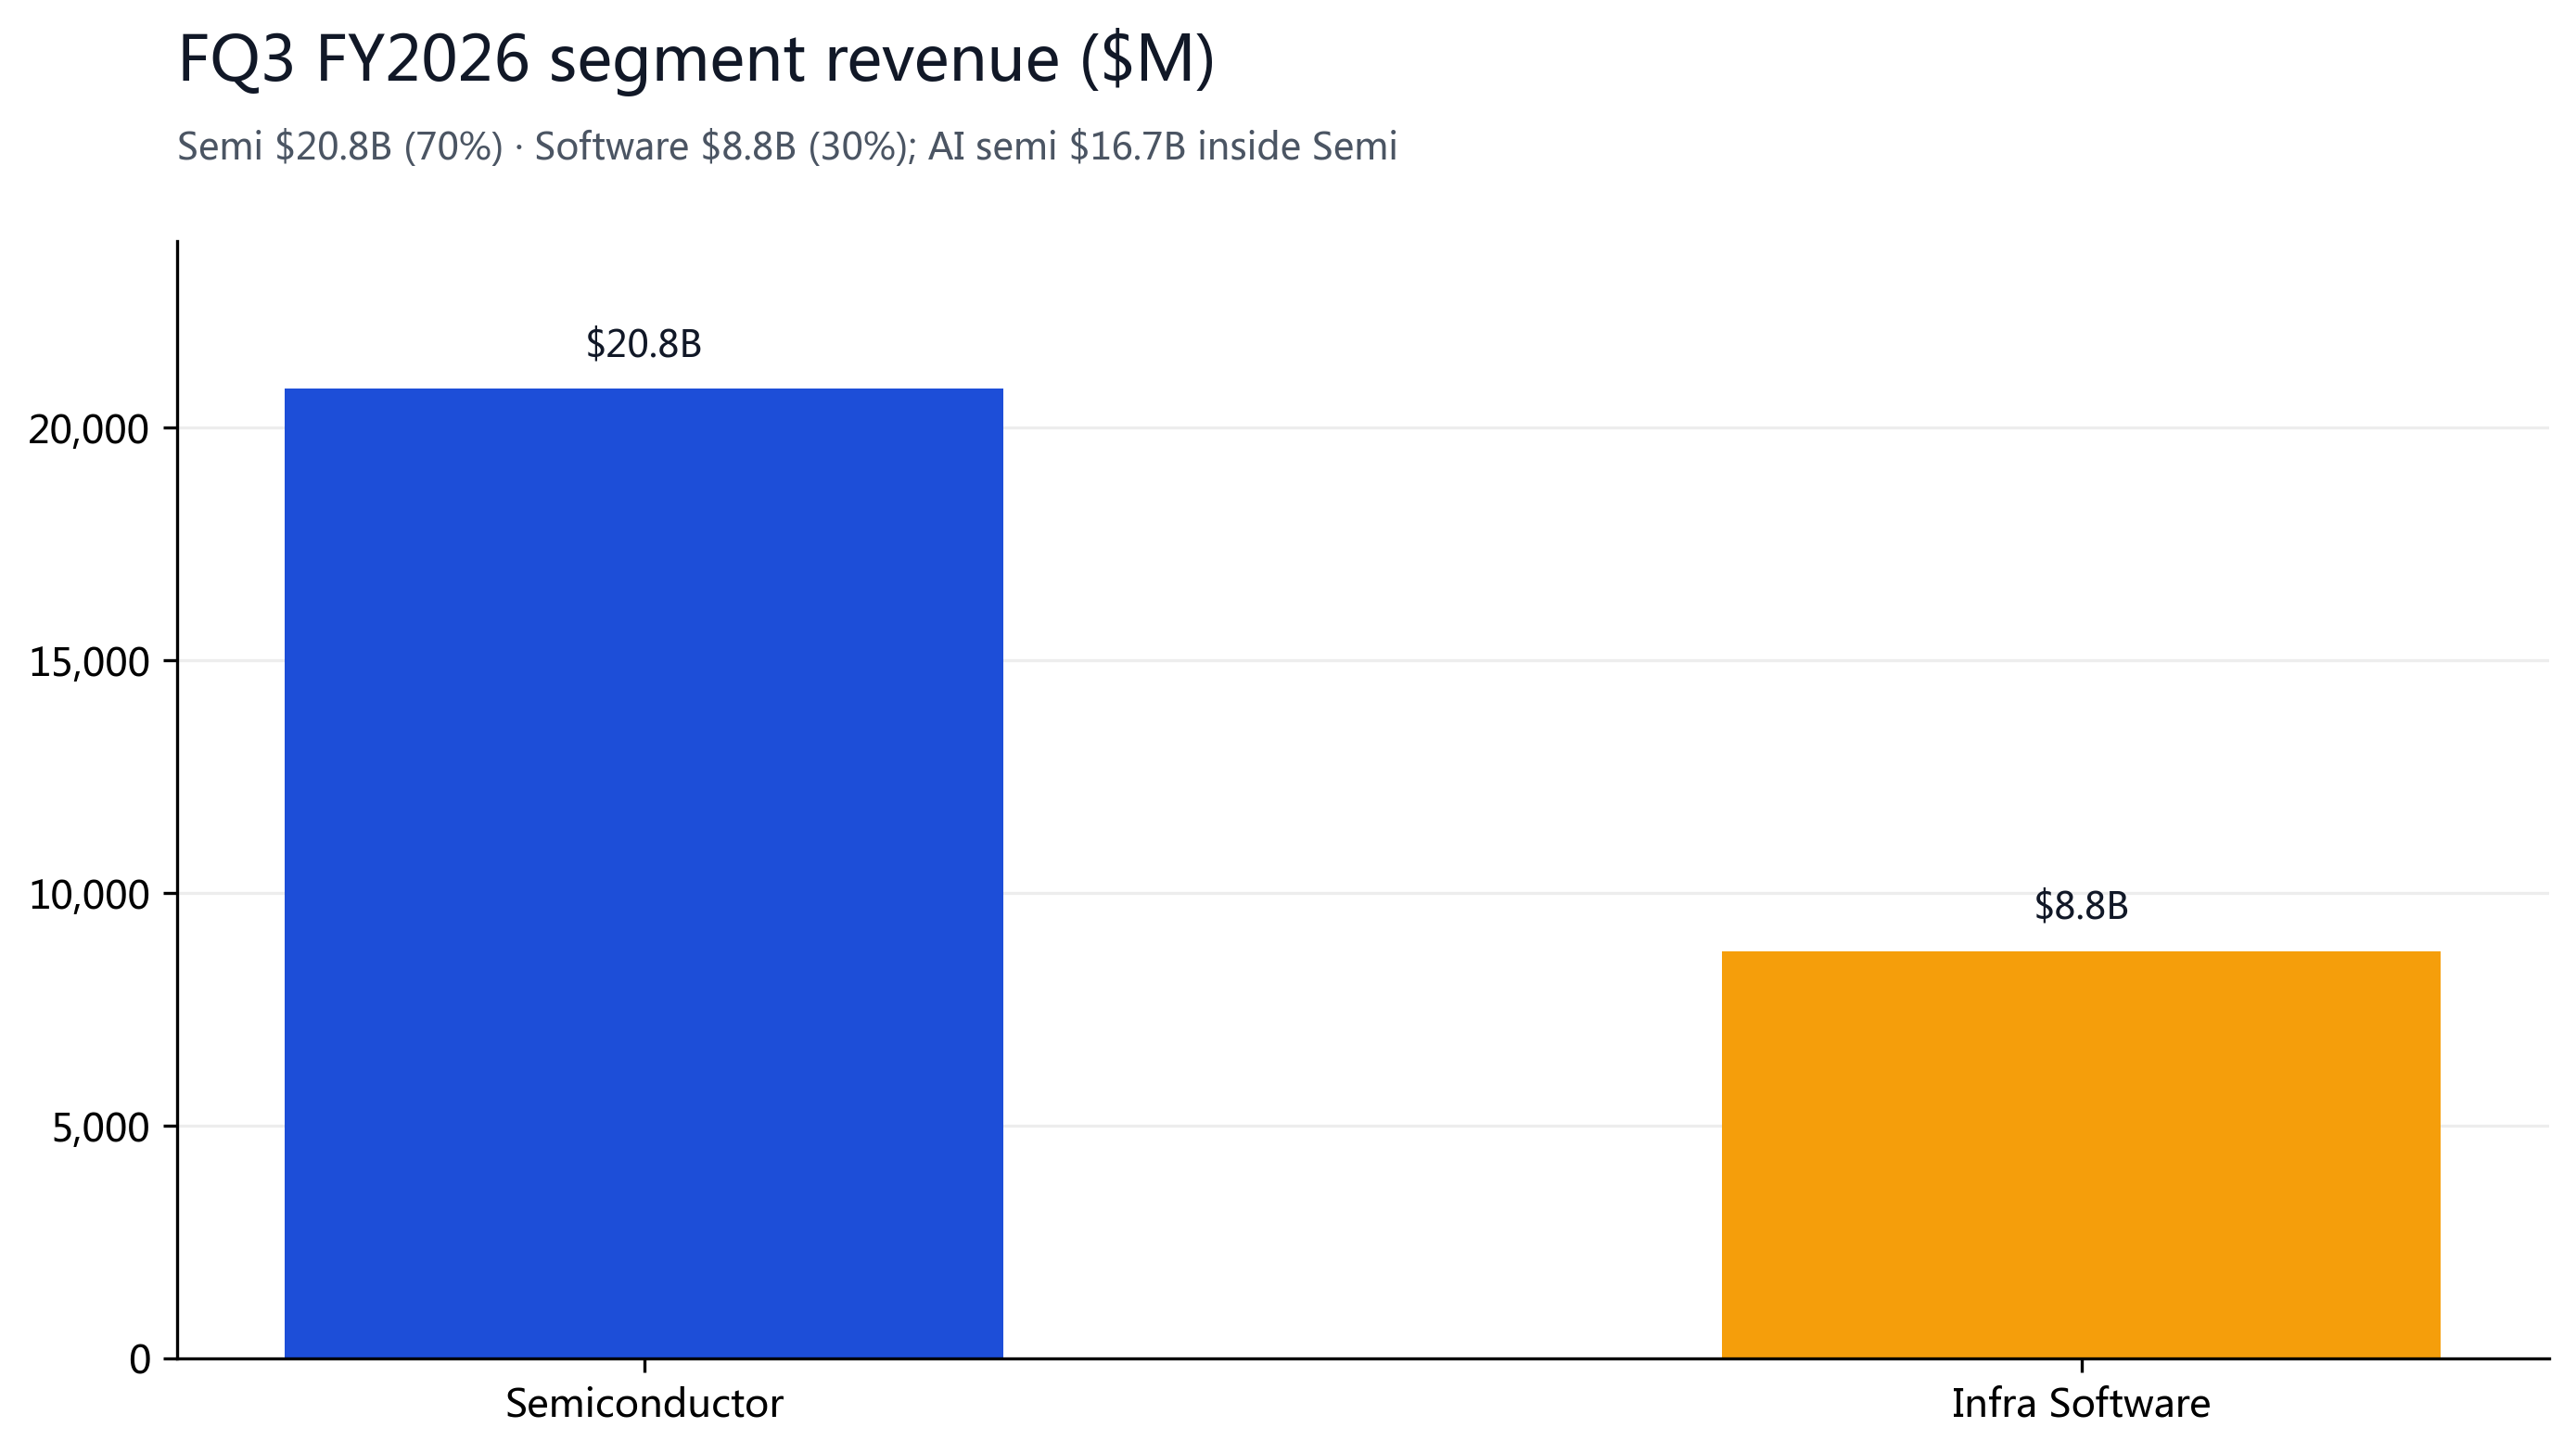
FQ3'26 营收 $29,591M(+86% YoY,超预期共识 $29.47B +$0.12B);non-GAAP 毛利率 74.0%(较上季 77.1% 因定制 AI 半导体占比提升而降);GAAP EPS $2.68(non-GAAP $3.32,共识 $3.21-3.24,+811% beat);GAAP 净利润 $13,088M;半导体解决方案 $20.8B(70% 营收,含 AI 网络与定制计算)、基础设施软件 $8.8B(30%)。自由现金流 $13.67B(46% 转化率)、经营现金流 $14.20B;现金及投资 $24.0B。季度内连续营收纪录,AI 半导体 $16.7B(+221% YoY)。
| 指标(FQ3'26) | 实际 | 一致预期 | 差异 | 备注 |
|---|---|---|---|---|
| 总营收 | $29.59B | $29.47B | beat +$0.12B | +86% YoY |
| GAAP EPS | $2.68 | — | — | non-GAAP $3.32 (共识 $3.21-3.24) |
| non-GAAP 毛利 | 74.0% | 77.1% 前季 | -3pp | 定制 AI 半导体占比升 |
| 半导体 / 软件 | $20.8B / $8.8B | — | 70% / 30% | AI 半导体 $16.7B 含于半导体 |
| 自由现金流 | $13.67B | — | 46% 转化 | OCF $14.20B |
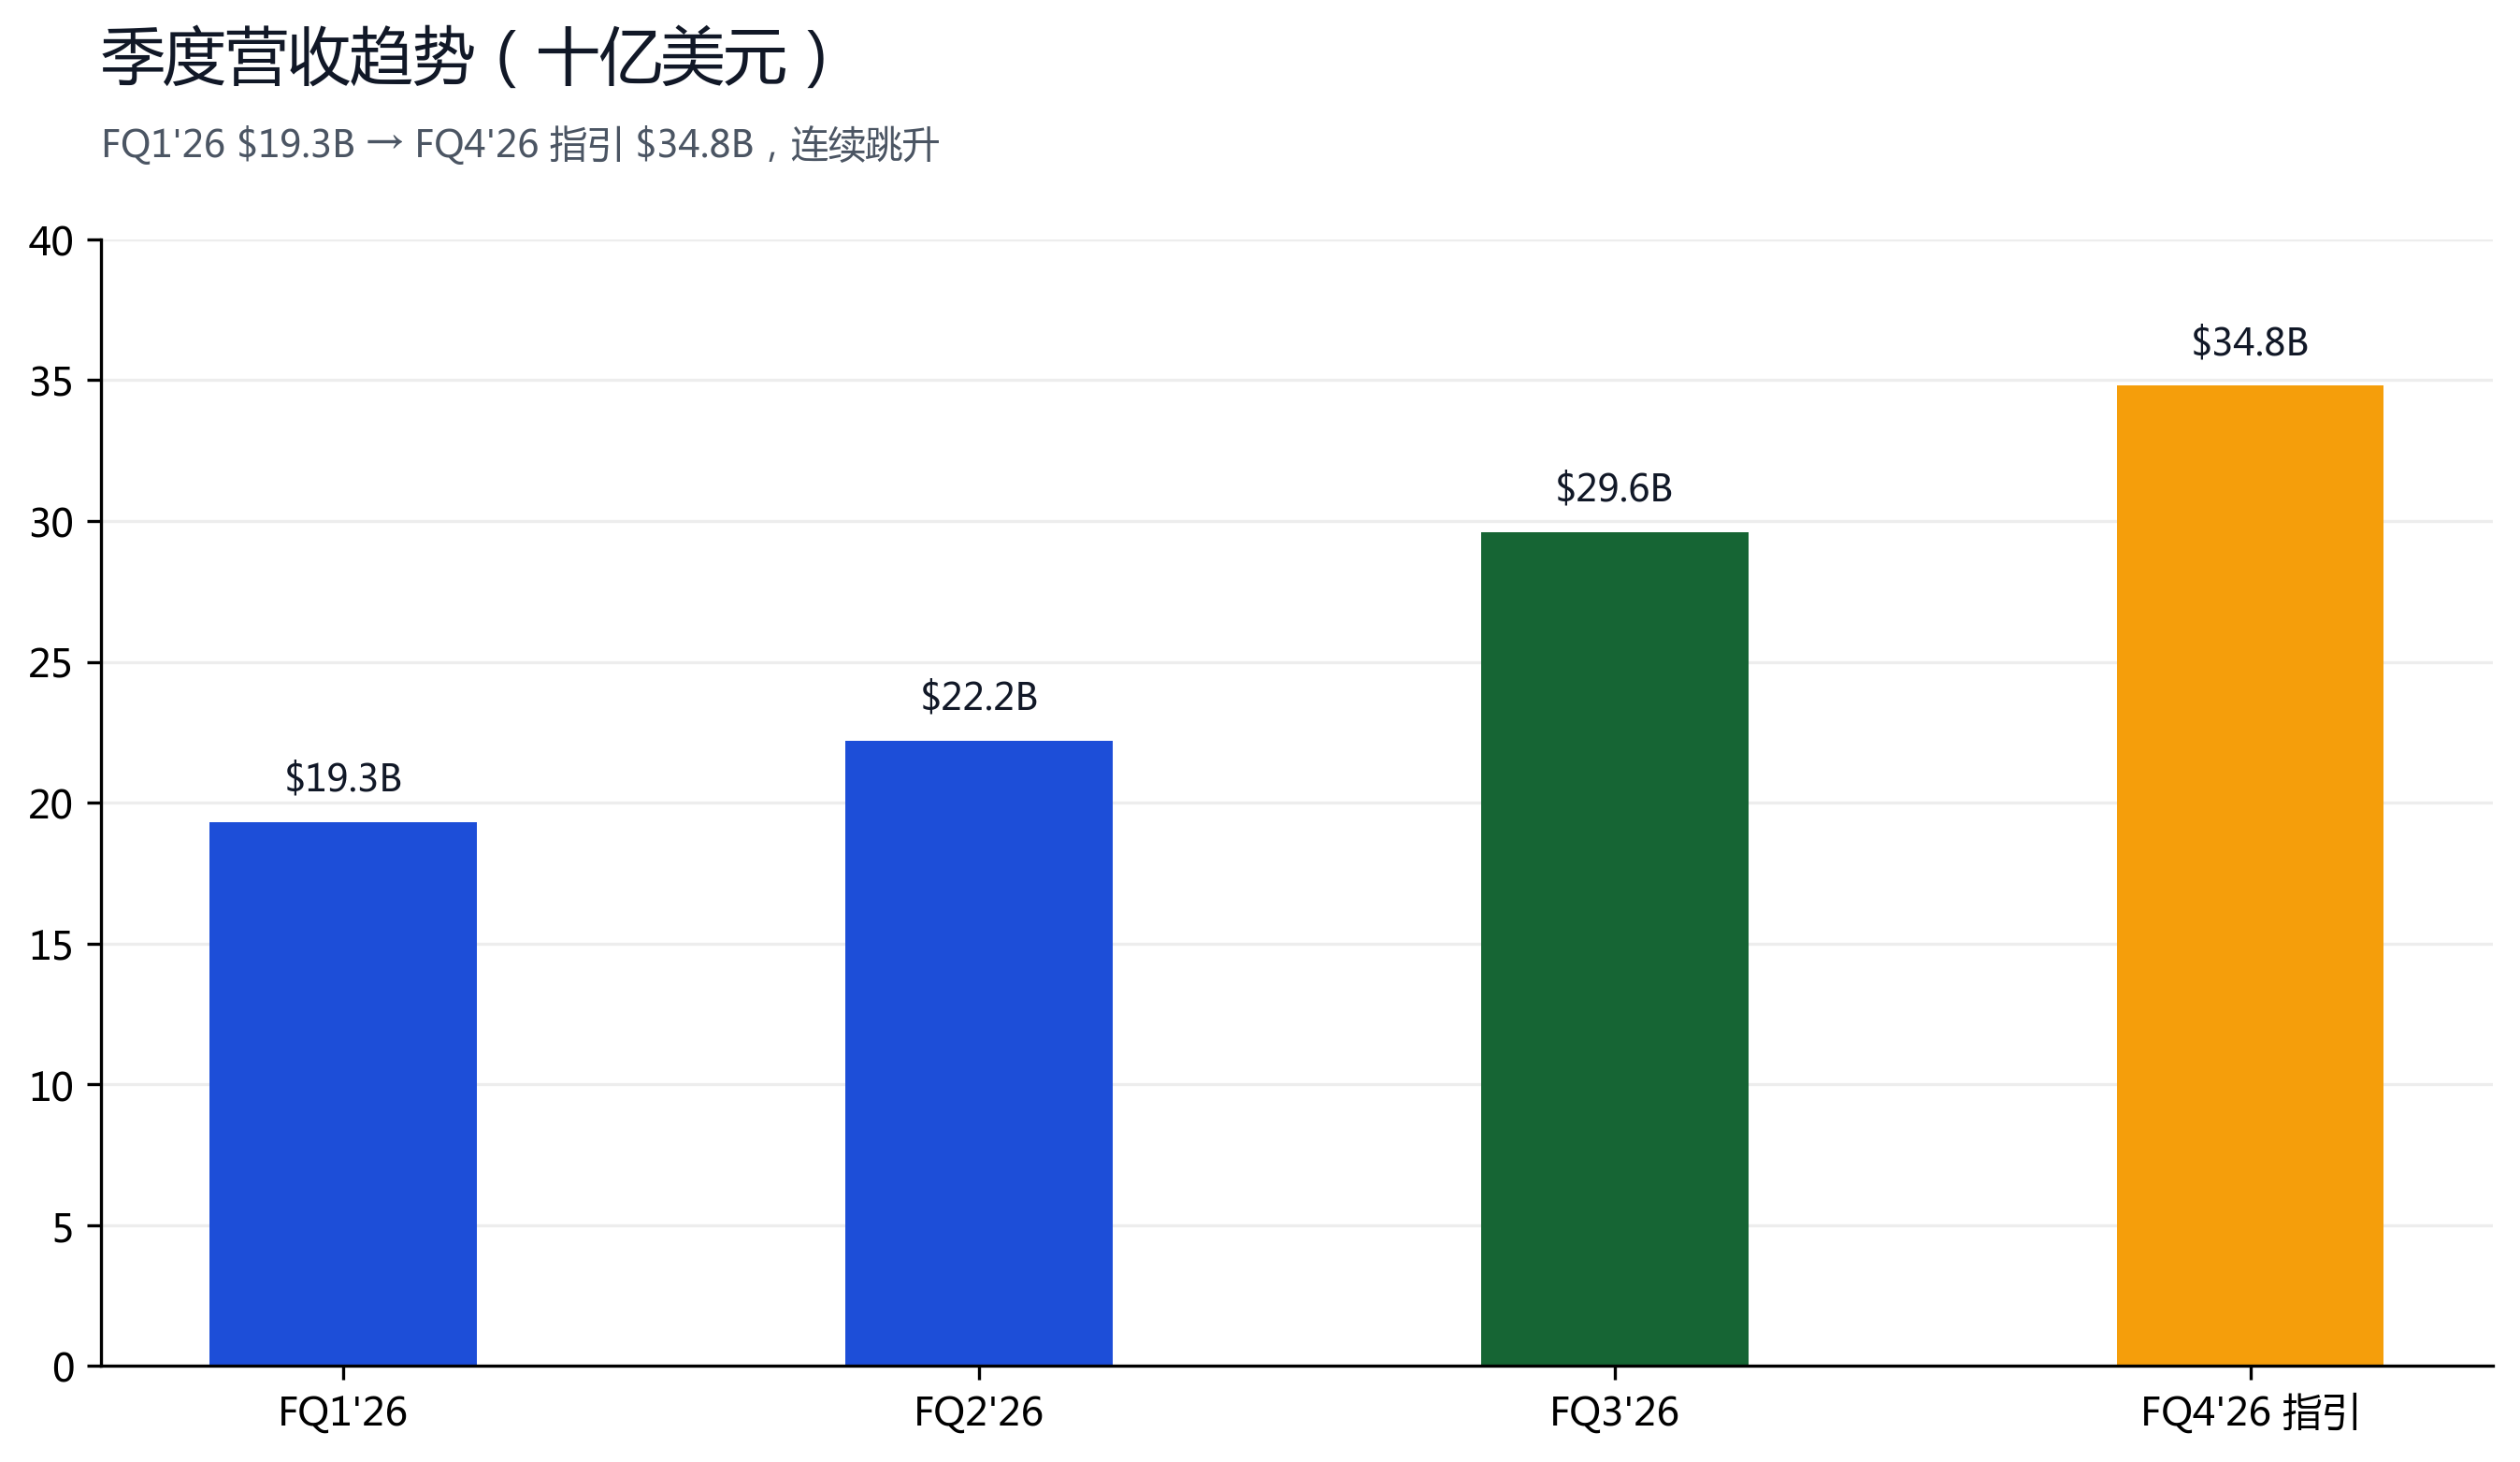
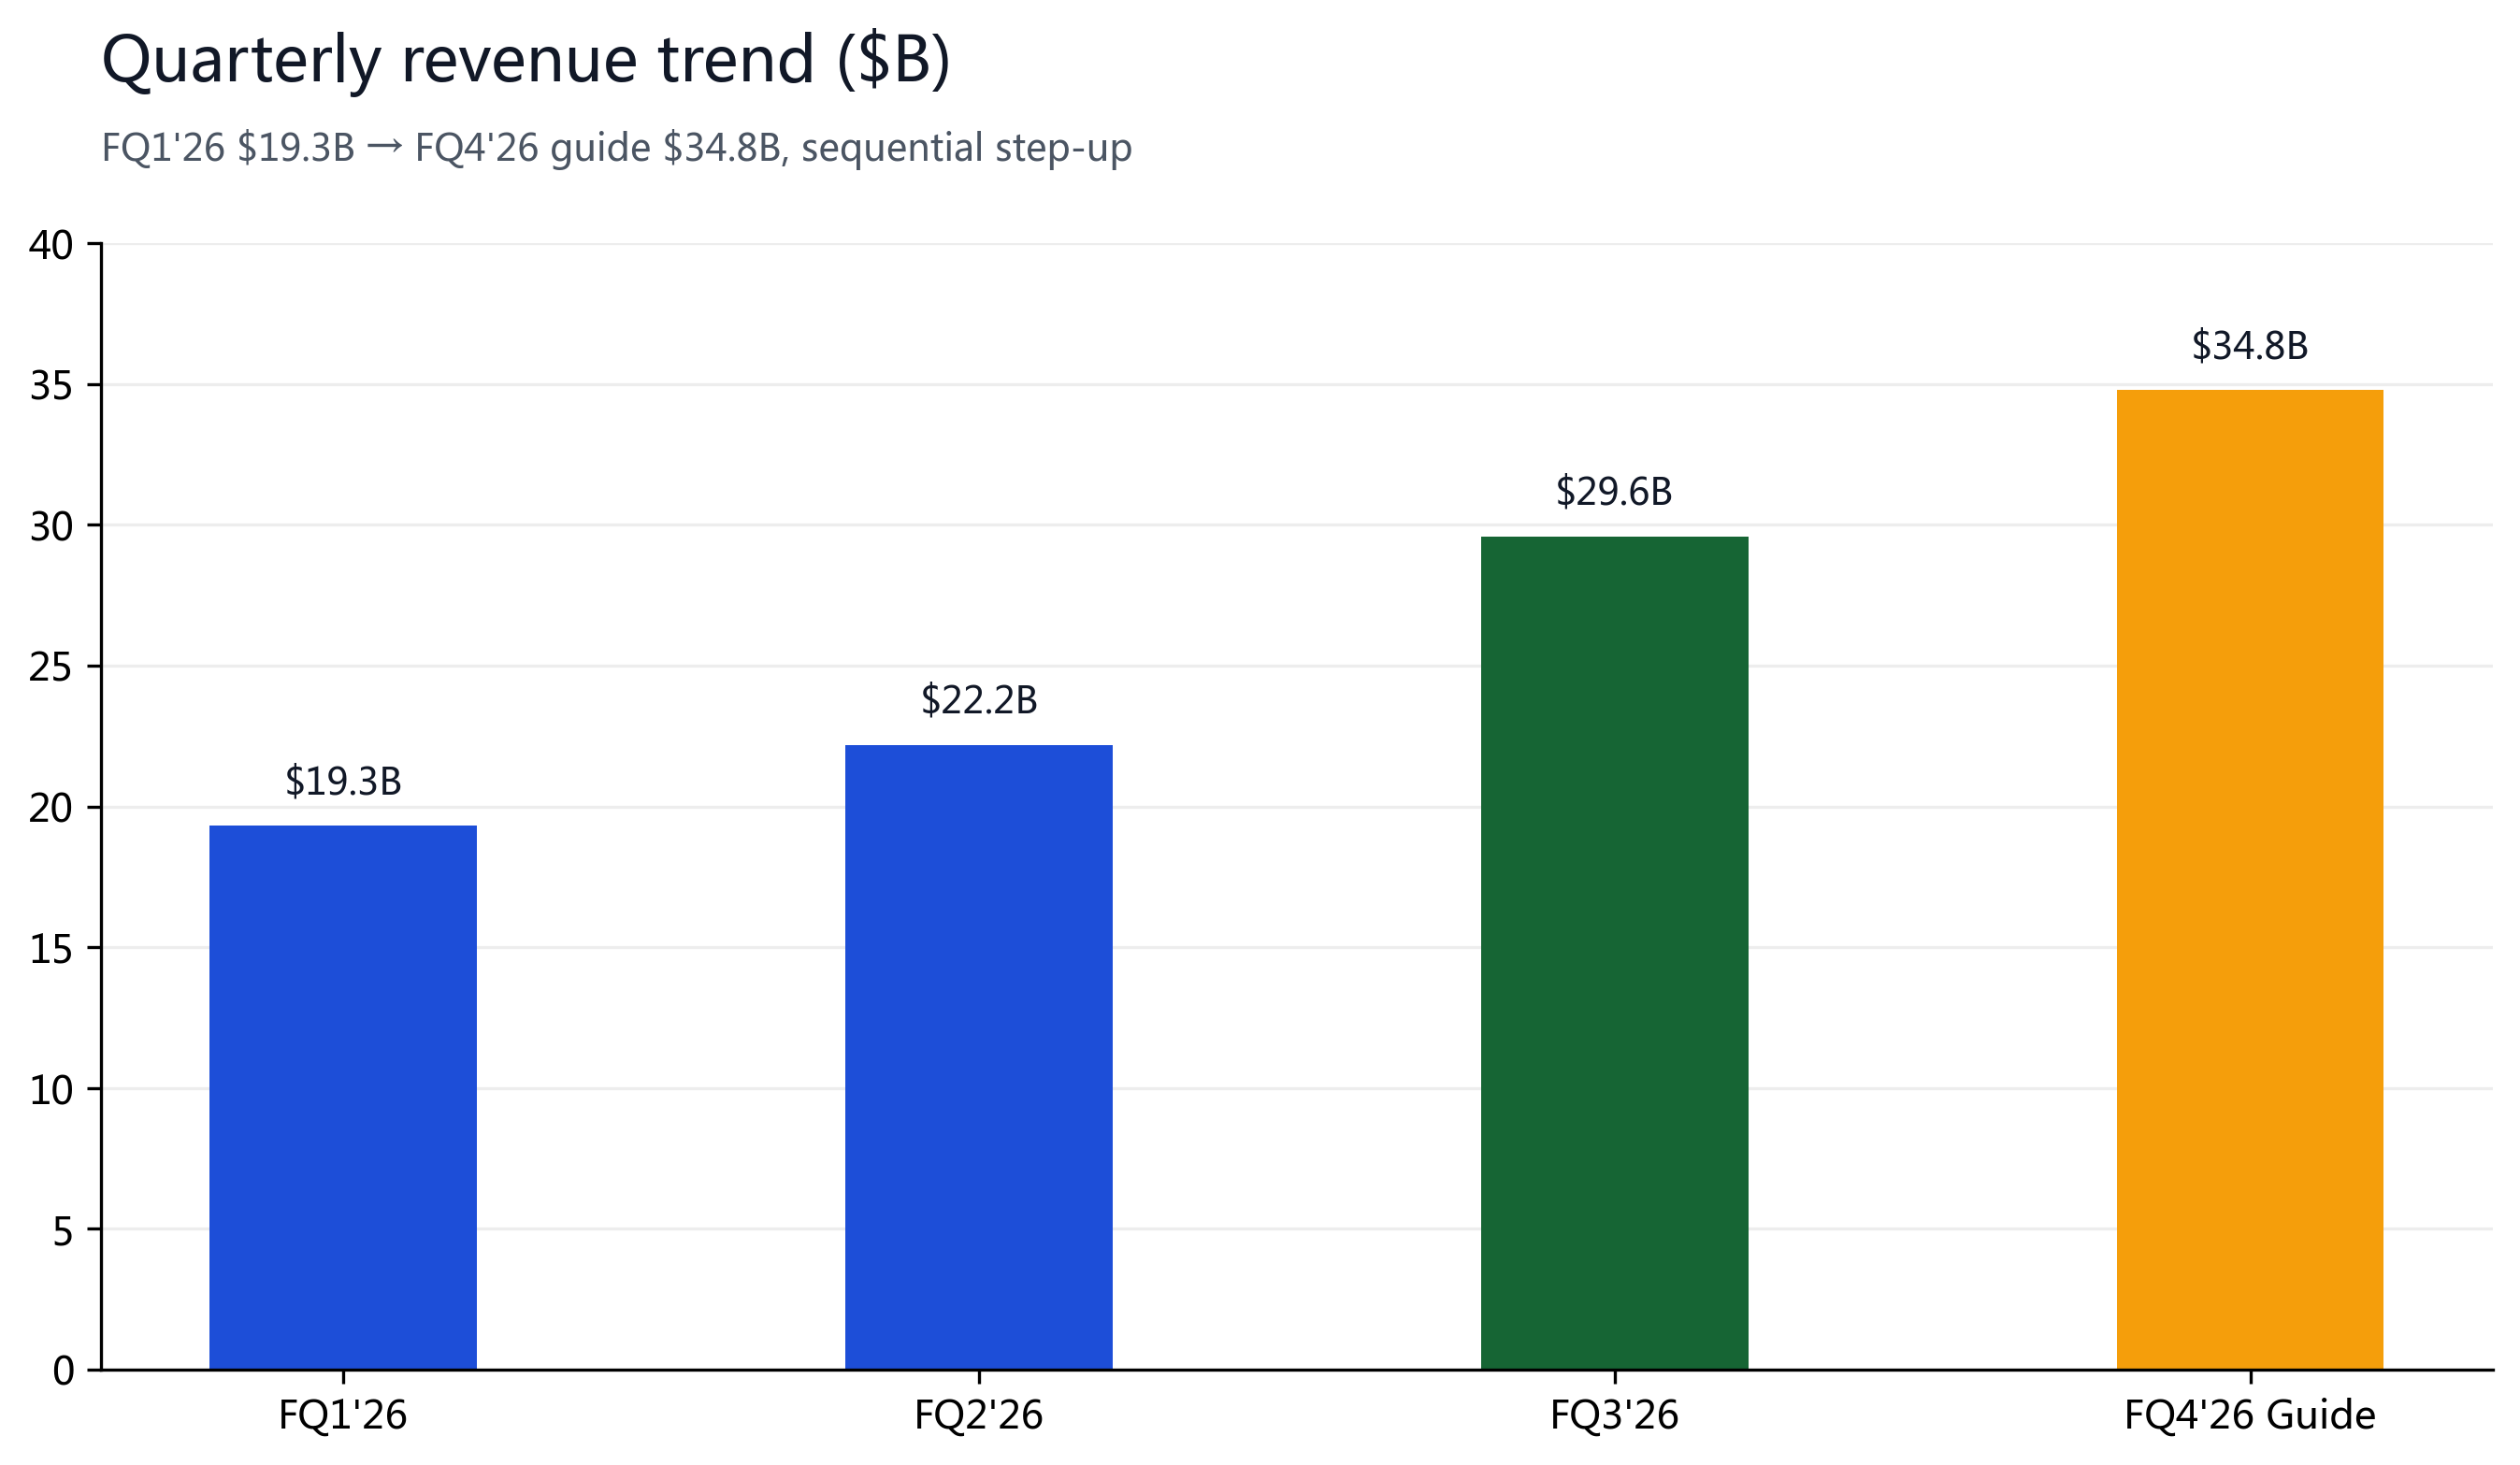
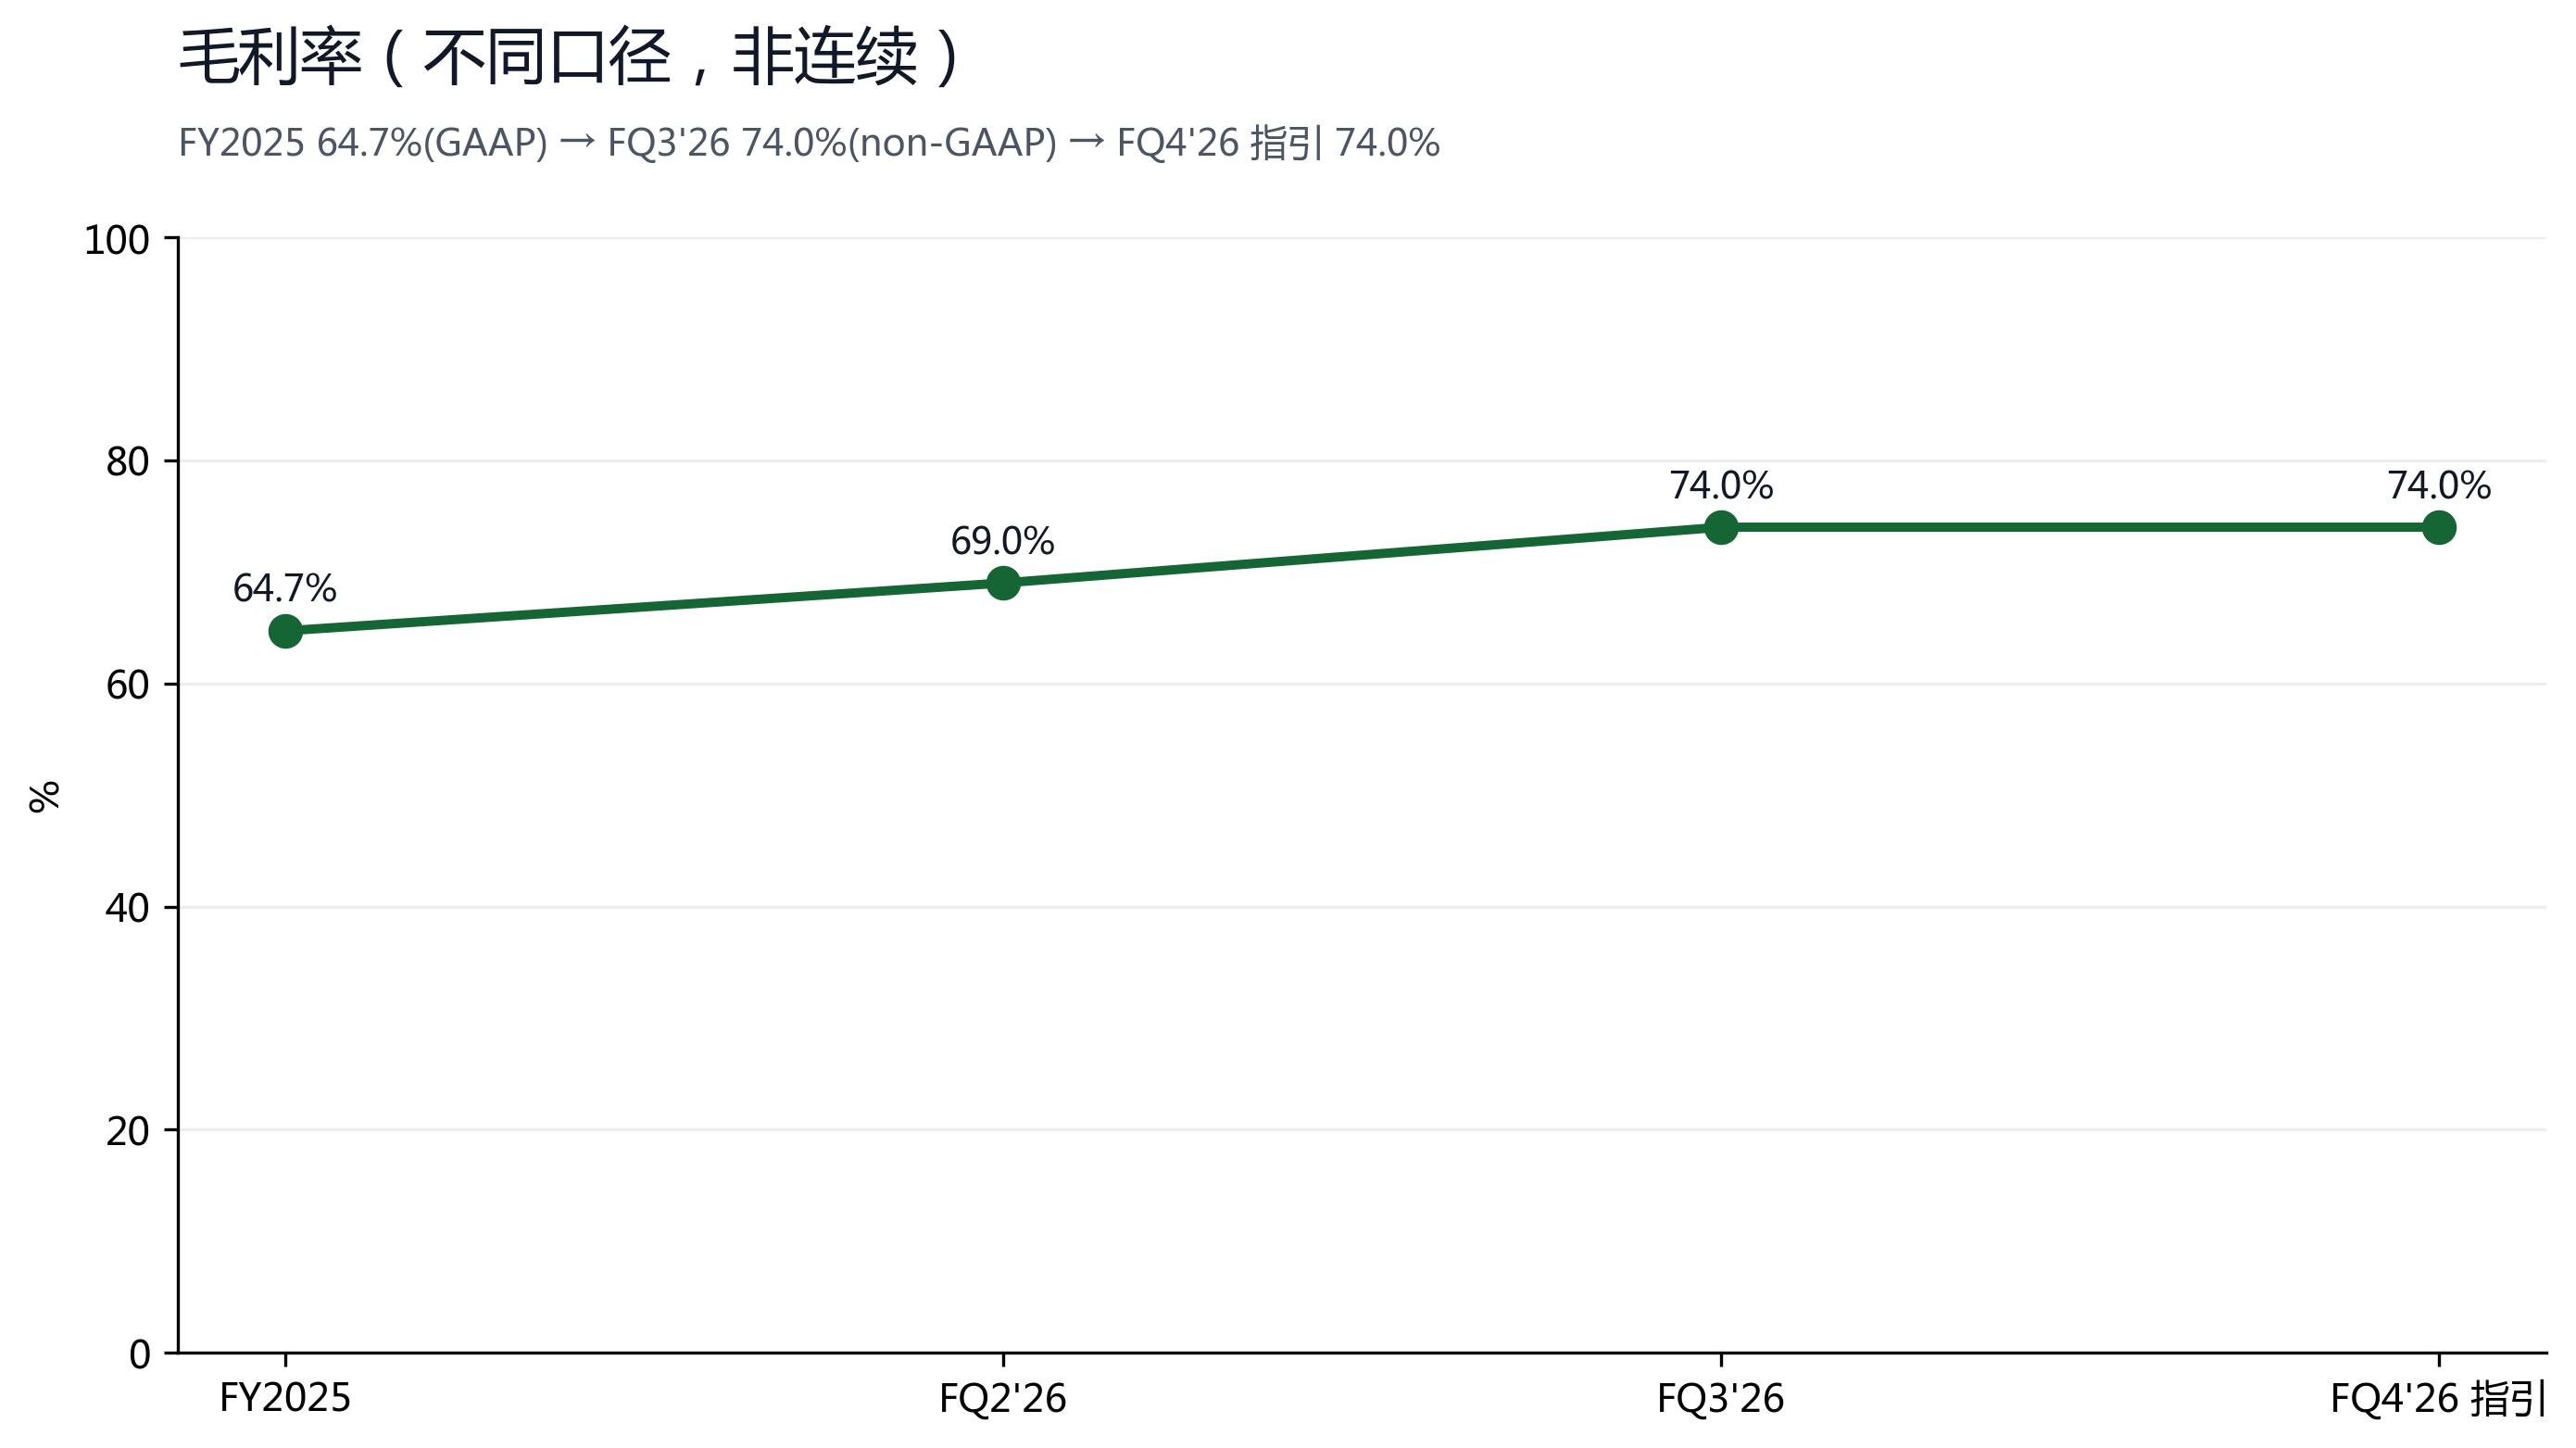
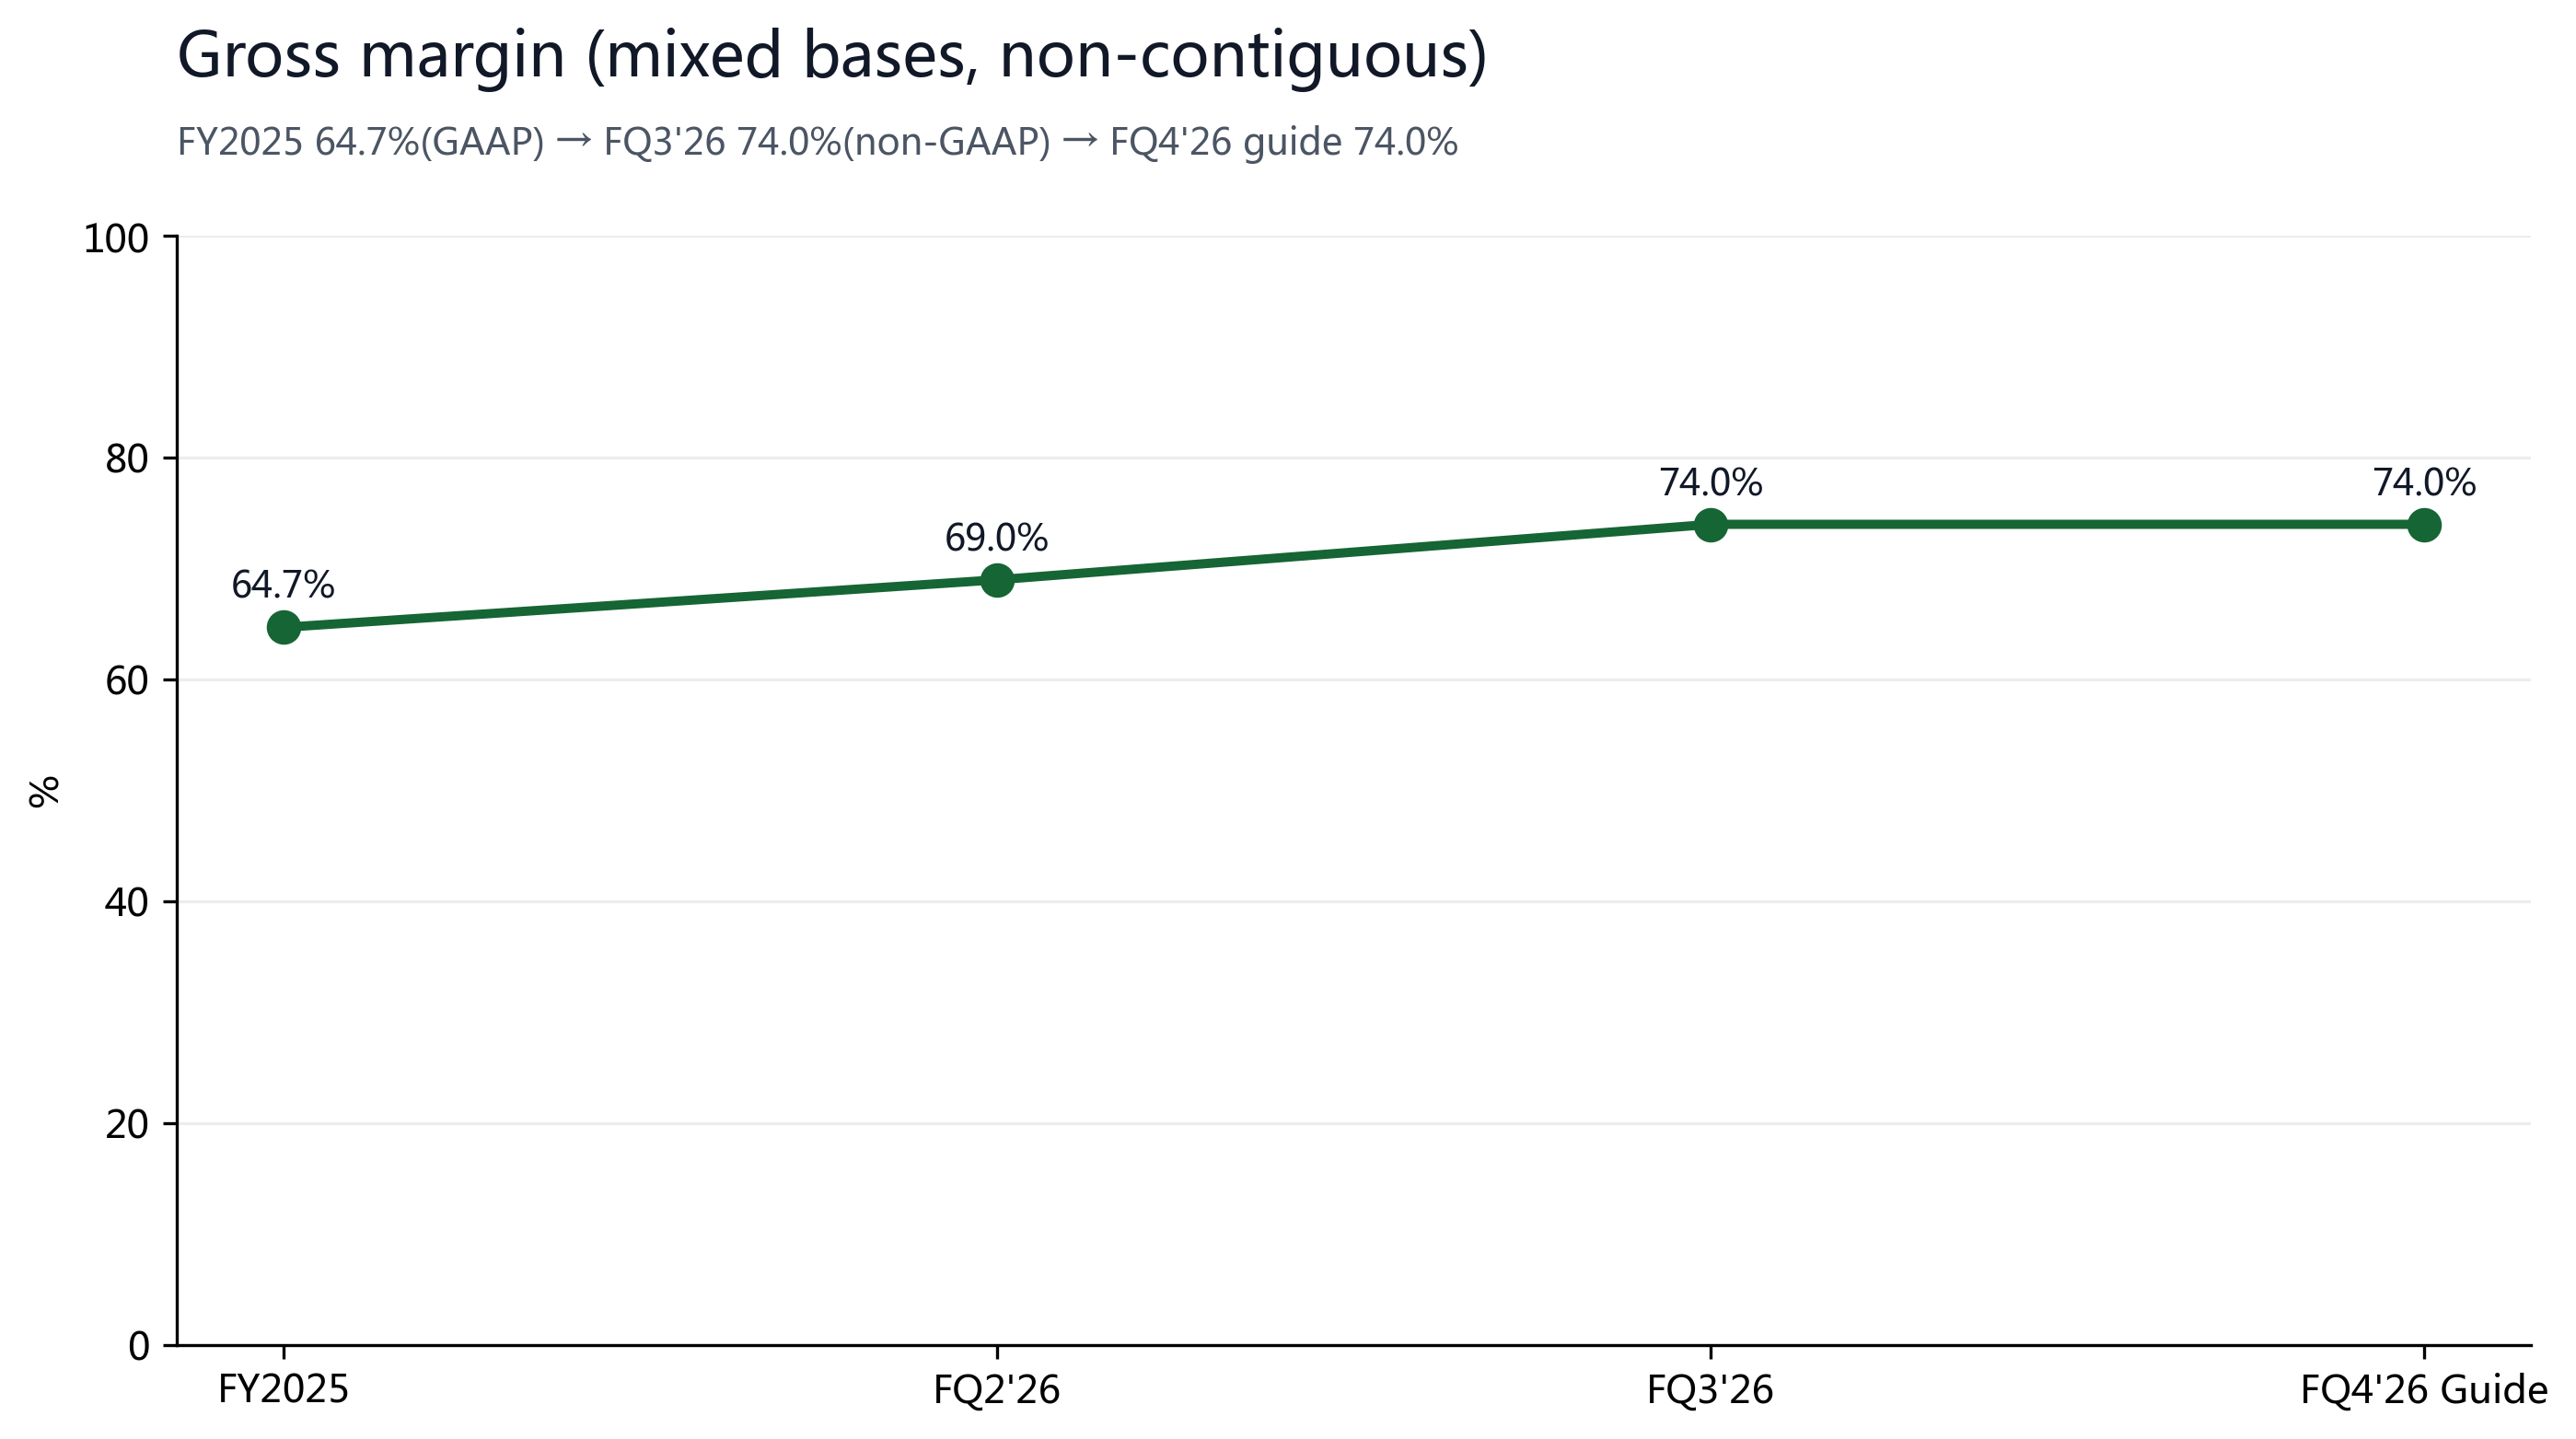
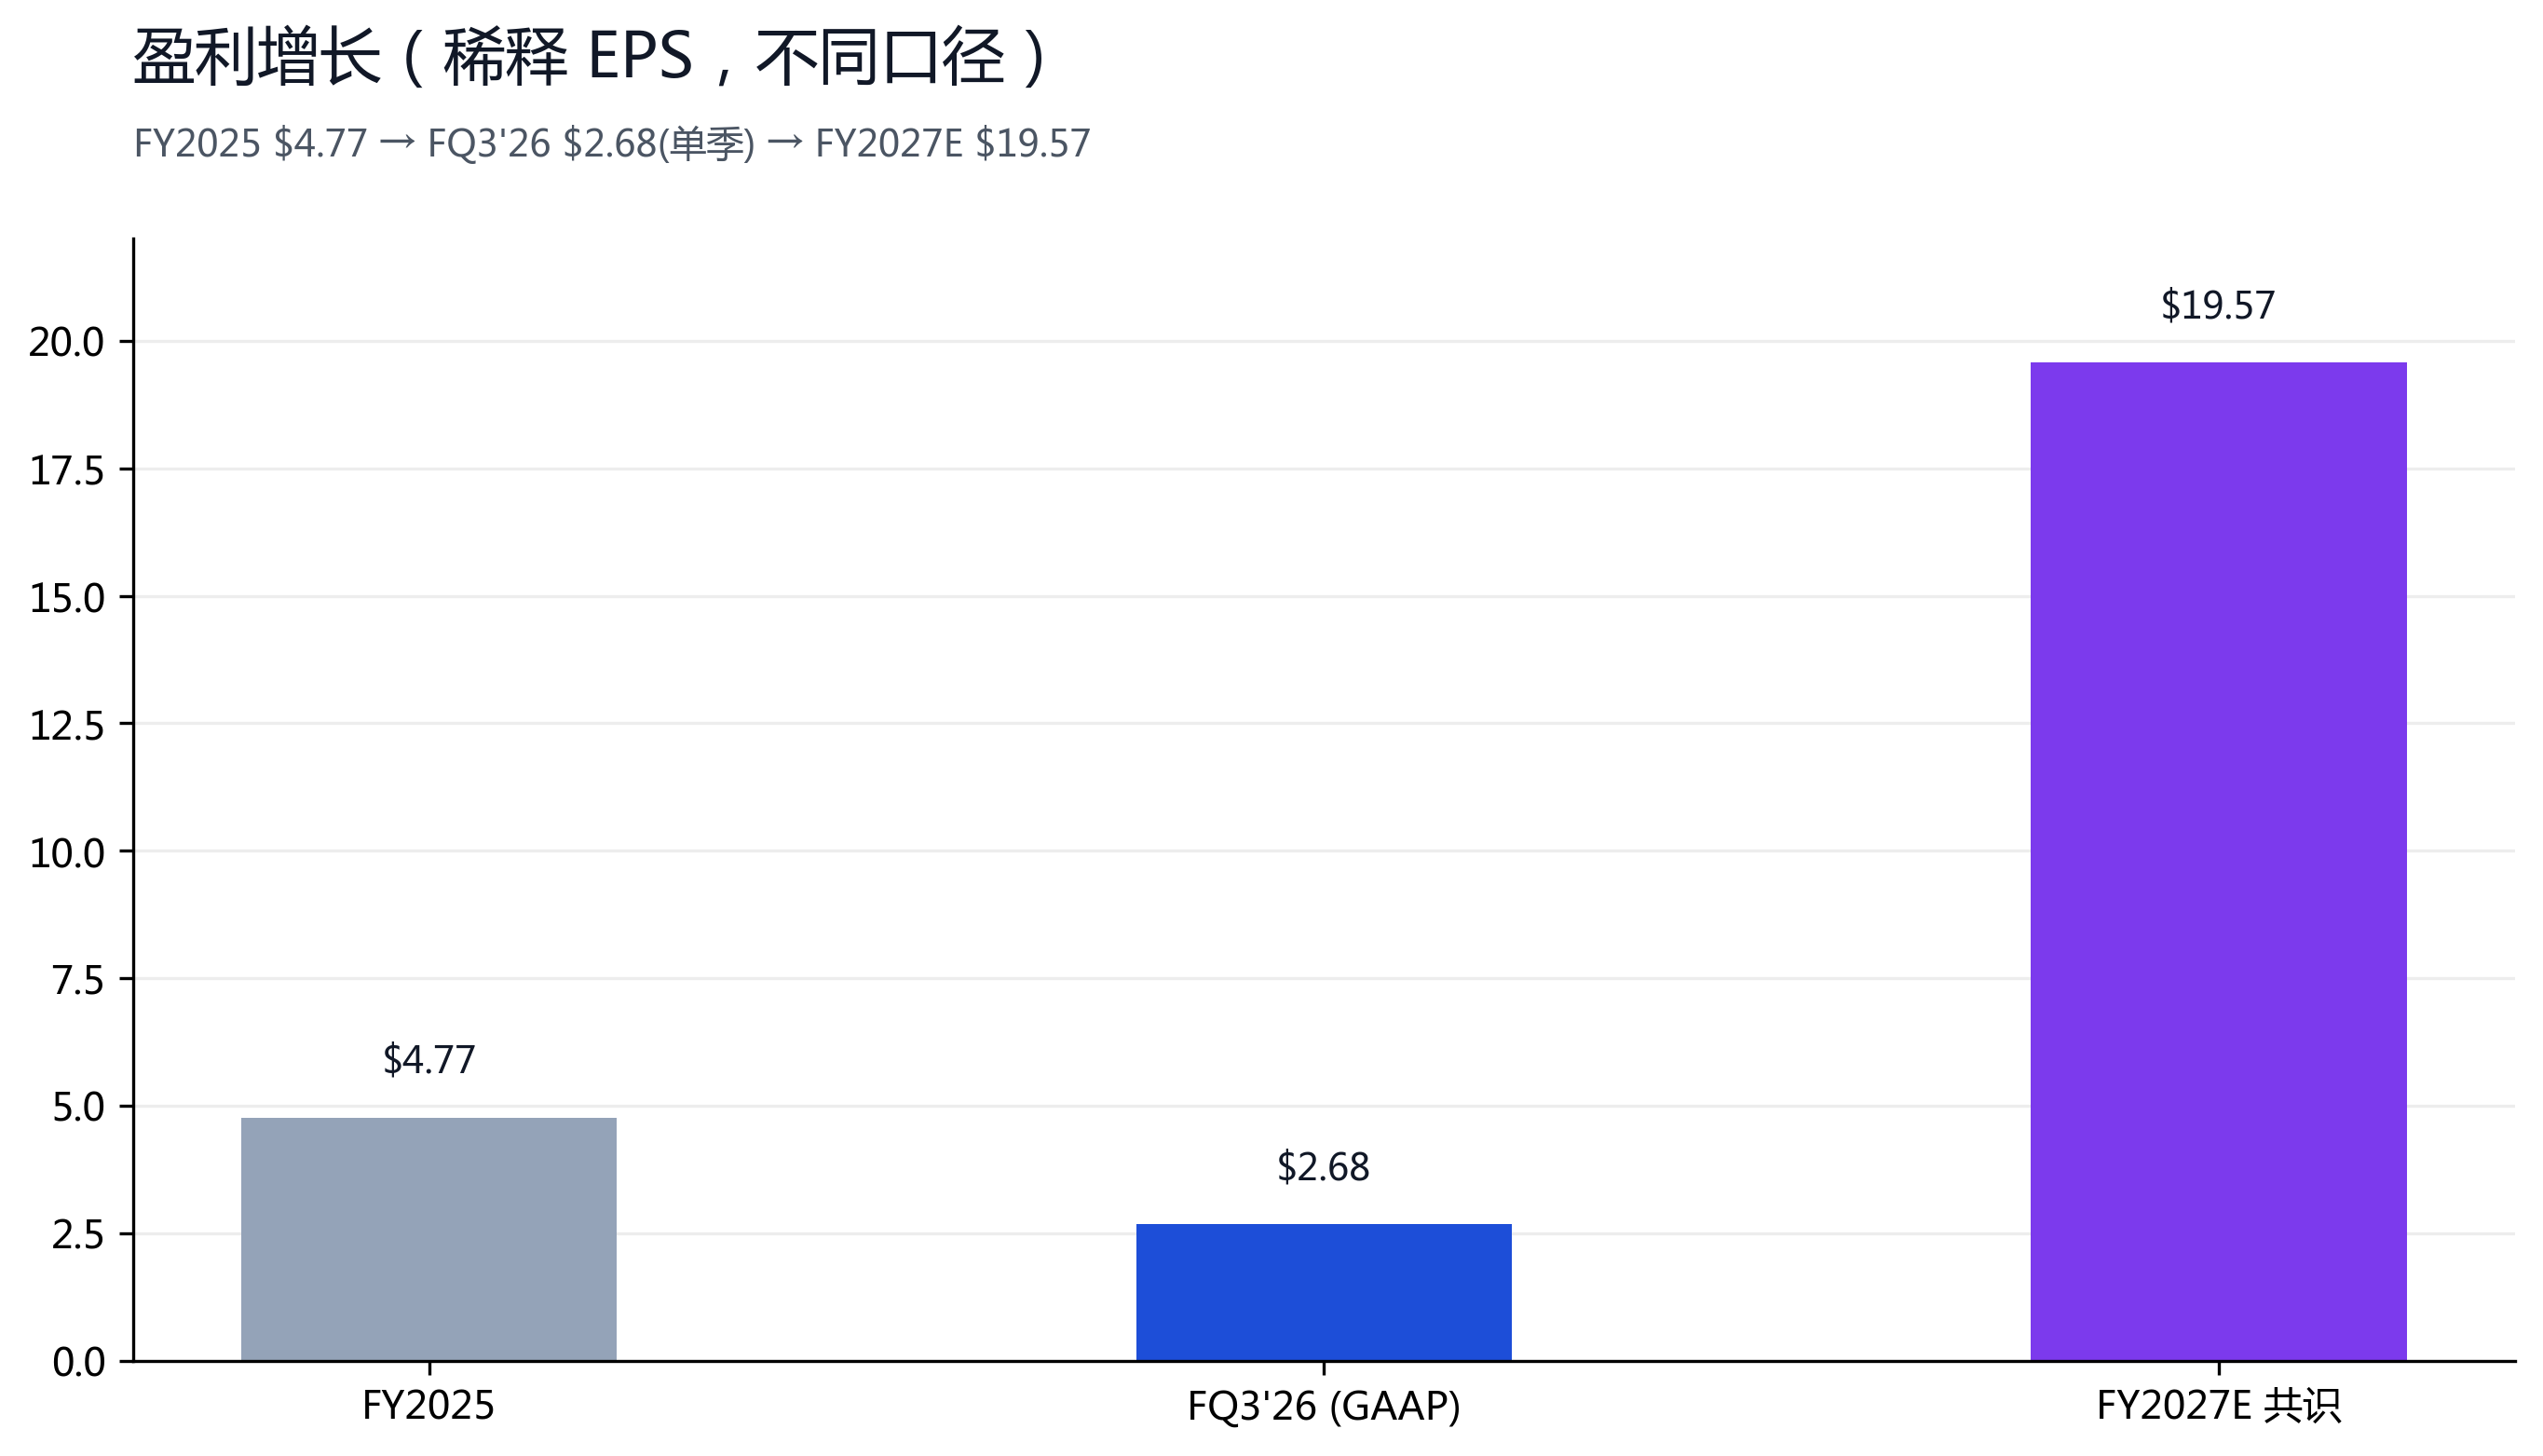
季度轨迹(博通 IR / 10-Q,$M):营收 FQ1'26 $19,311(H1-FQ2 反推)/ FQ2'26 $22,187 / FQ3'26 $29,591 / FQ4'26 指引 $34,800——连续跳升;毛利率 FY2025 64.7%(GAAP) → FQ2'26 69.0%(GAAP) → FQ3'26 74.0%(non-GAAP) 阶梯式扩张(口径不同,non-GAAP 近季更高);EPS(GAAP)$1.91(FQ2'26) → $2.68(FQ3'26)。FQ4'26 指引营收 $34.8B(+93% YoY)、AI 半导体 $21.7B(+236% YoY)、non-GAAP 营业利润率 66.0%——若兑现,FY2026 营收将达 $106B、AI 半导体 $58B。
| 季度 ($M) | FQ1'26 | FQ2'26 (10-Q) | FQ3'26 | FQ4'26 指引 |
|---|---|---|---|---|
| 营收 | 19,311 | 22,187 | 29,591 | 34,800 |
| 半导体 | — | 15,009 | 20,839 | AI $21.7B |
| 软件 | — | 7,178 | 8,752 | — |
| 毛利率 | — | 69.0% | 74.0% | 74.0% |
| 稀释 EPS (GAAP) | — | $1.91 | $2.68 | — |
现金流量(博通 IR / 10-Q,$M):FQ3'26 OCF $14,197、FCF $13,665(46% 转化);FY2025 OCF $27,537、FCF $26,914——现金转化率极高,支撑持续回购与分红(季股息 $0.65/股)。现金及投资 $24.0B,净现金状况稳健(博通有适度净债务,但 FCF 强劲足以覆盖)。FY2026 CapEx 维持高位支撑先进封装与定制产能,但 FCF 仍创纪录水平。
§05同业对比
博通处于 AI 基础设施的「双寡占」位置:AI 网络(以太网交换 Tomahawk/TH)与定制计算(3 家 hyperscaler 专属 ASIC)双线,相对 NVDA(GPU 通用加速)是「专用 + 网络」互补而非直接替代;软件侧 VMware 订阅对标老牌企业软件。差异化在于:博通是少数同时拥有「AI 网络专利生态 + 定制计算多年长期合同 + 软件高毛利现金流」的企业,且为纯美国设计与制造(地缘对冲)。需注意:本研报未抓取同业精确财务/估值倍数,以下以博通自身披露的 AI 半导体三年指引作为「相对竞争力」量化锚,同业精确倍数对比留待后续回源补充。
AI 资本开支是核心行业驱动:hyperscaler(微软、谷歌、亚马逊、Meta、OpenAI 等)与博通定制芯片承诺印证需求强度——FY2028 AI 半导体 $230B 指引即管理层对大客户多年锁量的背书。利率方面,博通为高 Beta(1.47)成长股,10Y 上行会压制高倍数;但博通当前仅 18.8x FY27E,且现金流强劲、股息稳定,对利率的敏感度低于纯预期型成长股。美元与贸易政策:美国设计与制造叙事利好博通(vs 部分海外同业),但关税与对华出口管制存双向影响。整体宏观对「AI 基础设施建造」高度顺风,对「客户集中 + 周期反转」敏感——这是博通估值 dichotomy 的来源。
§06股东结构
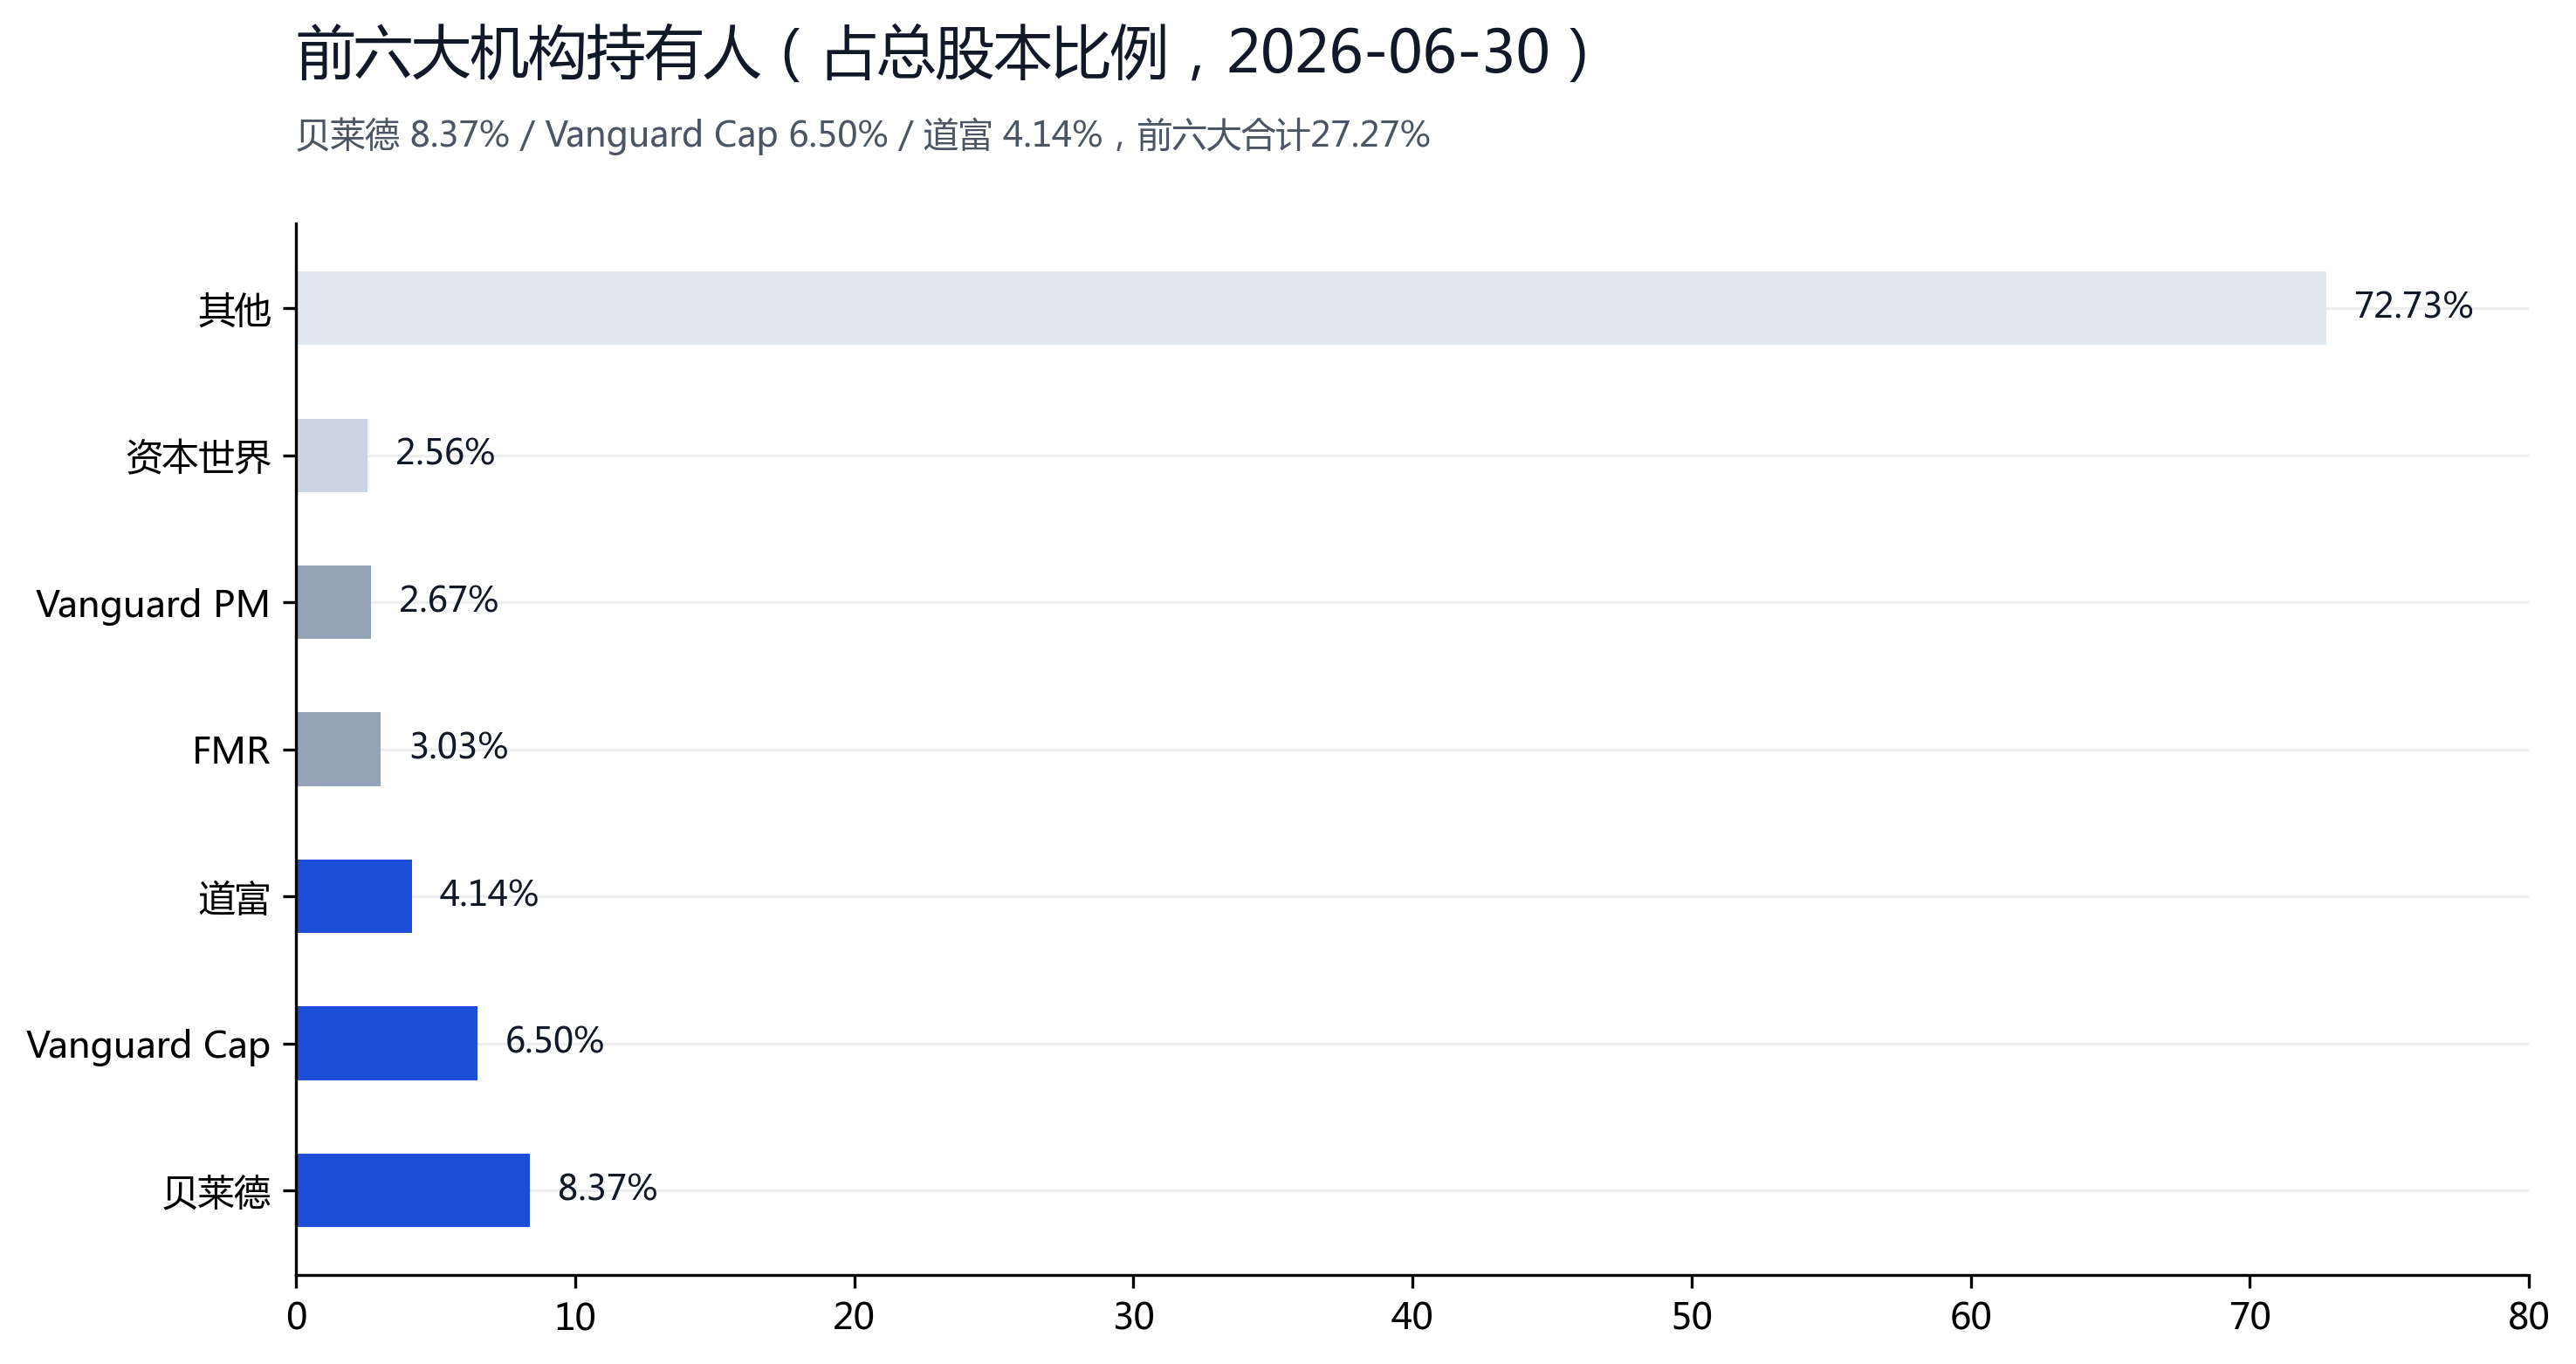
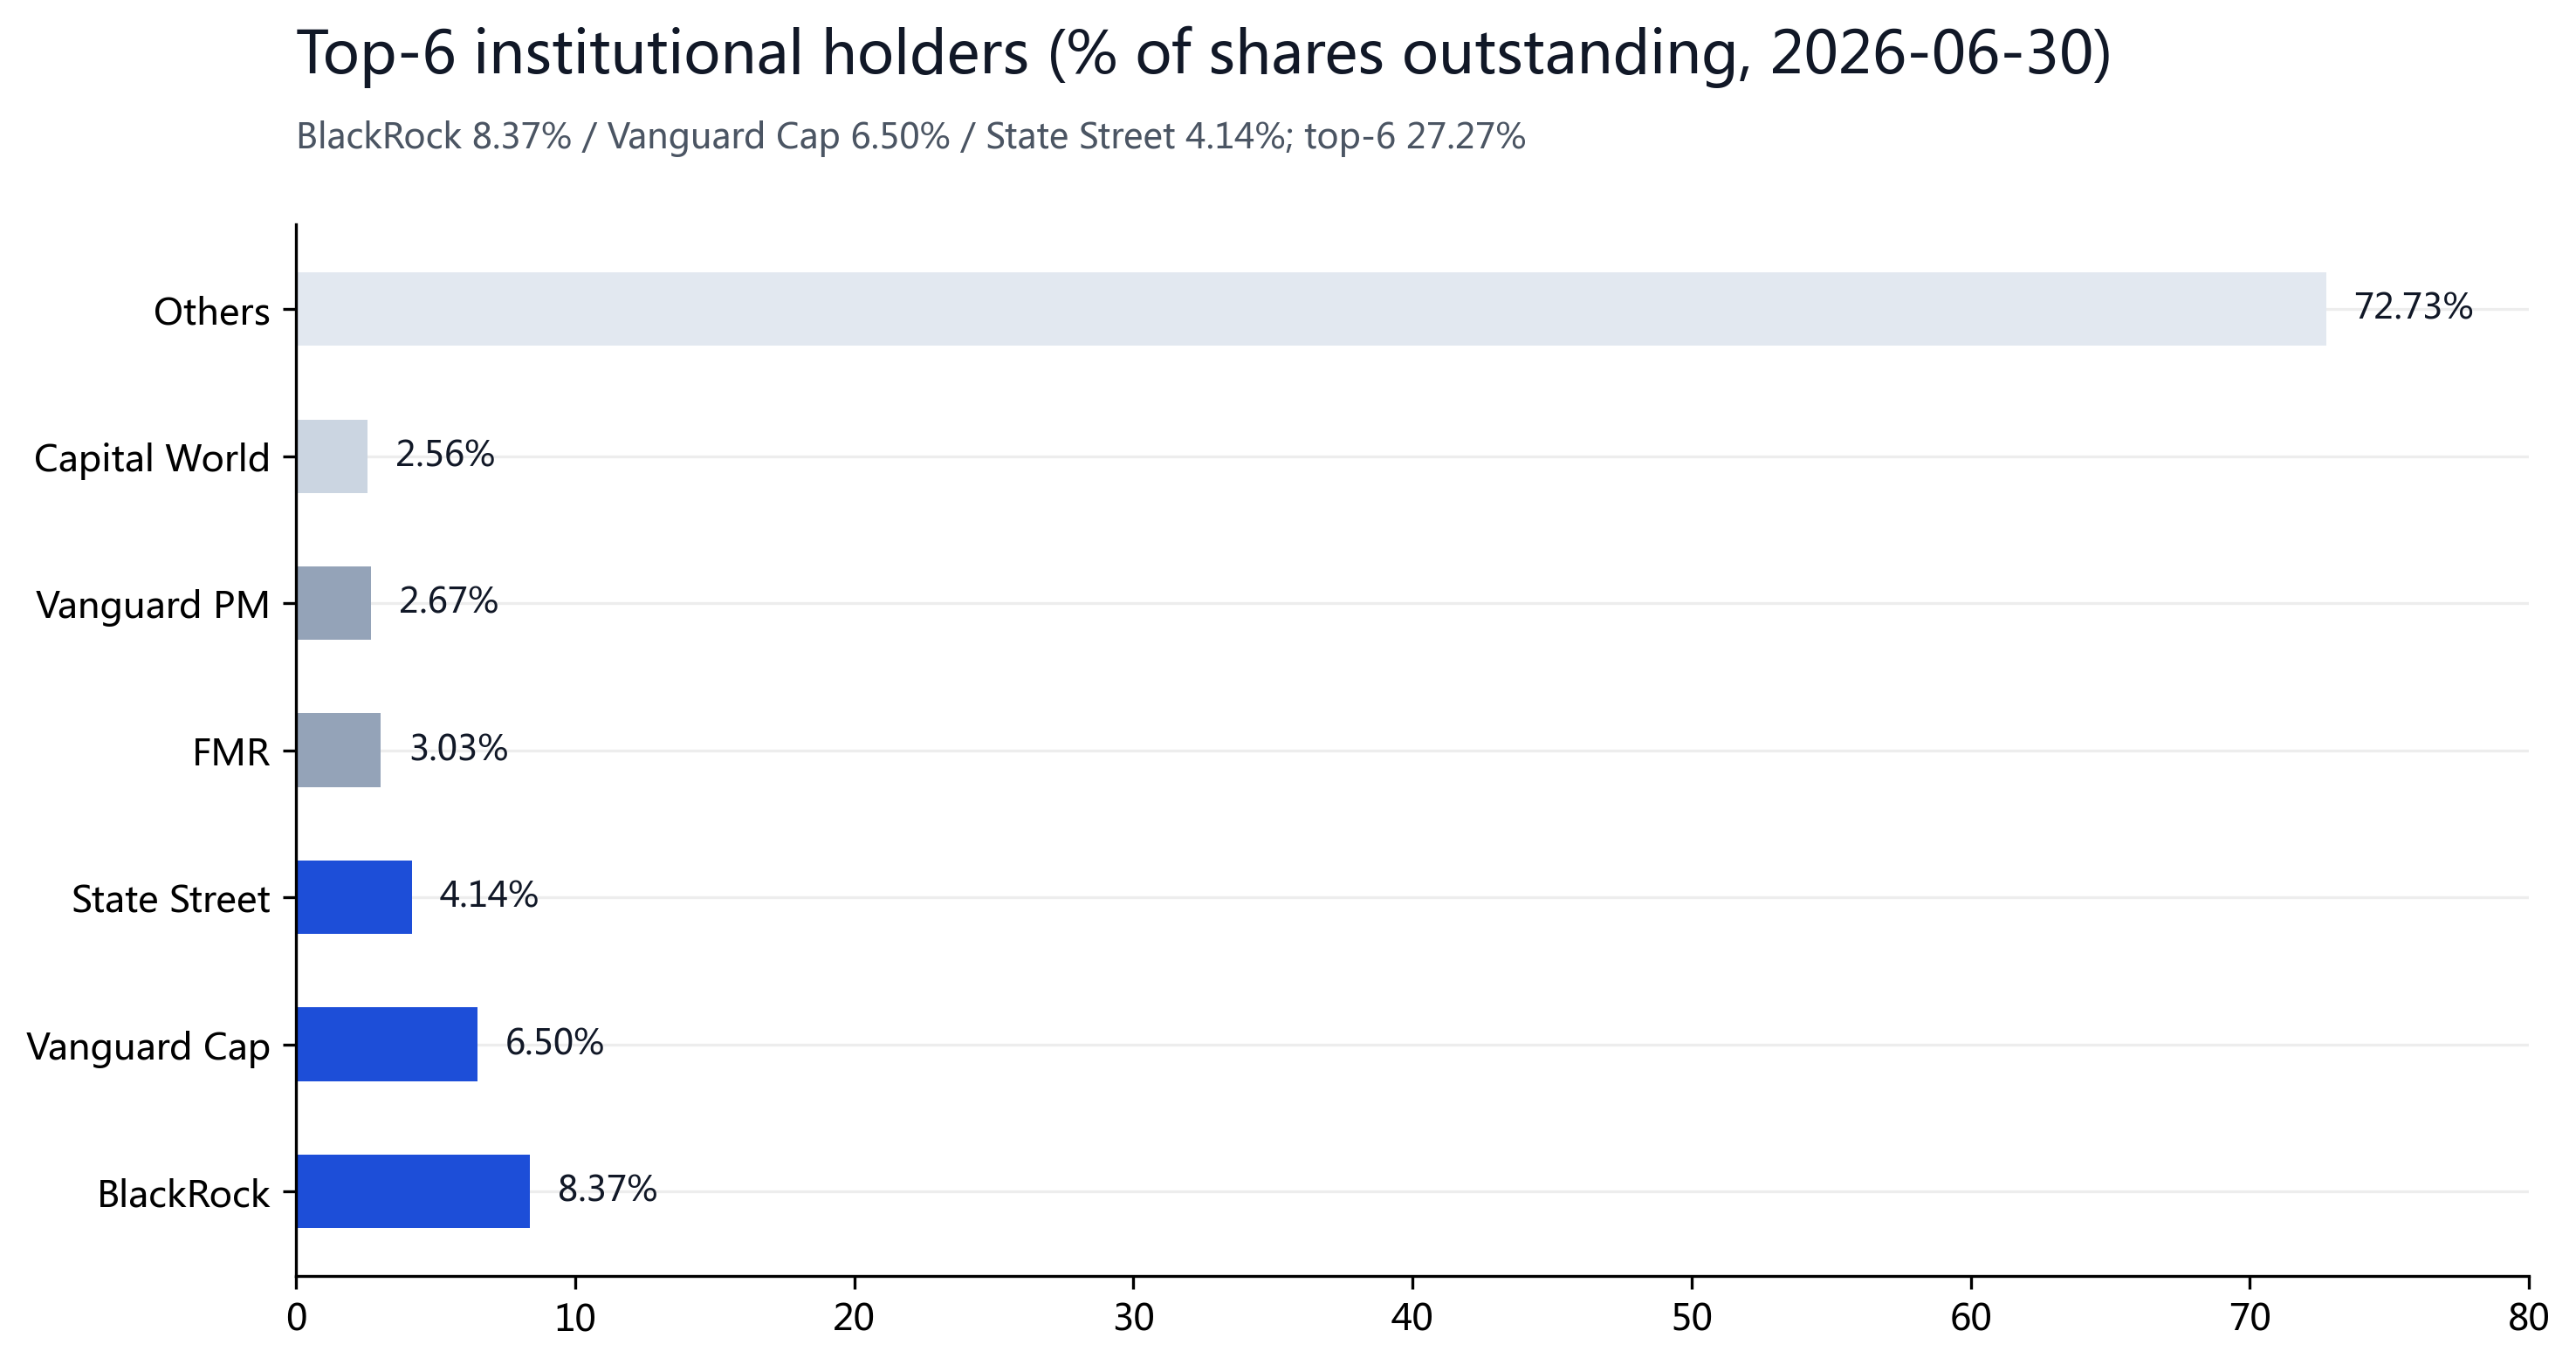
机构持股集中(NeoData 十大股东,2026-06-30):贝莱德 8.37%、Vanguard Cap 6.50%、道富 4.14%、FMR 3.03%、Vanguard PM 2.67%、资本世界 2.56%。前六大合计27.27%。国会层面(QuiverQuant):过去 6 个月 8-12 笔交易(笔数与方向呈区间,金额小),不构成方向性信号。内部人层面:过去 6 个月 146 笔交易,1 买入 / 145 卖出,联合创始人 Henry Samueli 38 笔卖出($500M),多为 10b5-1 计划性减持。
§07估值与目标价
博通已盈利且盈利爆发(FY2025 GAAP EPS $4.77,FY2027E 共识 EPS $19.57),但 FY2025 77.0x 锚定的是周期峰值前利润,对一家半导体公司并不可靠。我们按「半导体仍属周期、但本轮因 AI 网络 + 定制计算具结构性」的框架重做估值:以 FY2027E 共识 EPS(Base $19.57,已获 Yahoo/MarketWatch/Trefis 多源验证)+ Forward P/E 三档(Bear 22x、Base 27x、Bull 32x)做情景:Bear $430 = 22x(客户集中砍单、ASP 压缩——对应 $2.05T 市值);Base $528 = 27x(AI 网络寡占 + 定制长期合同兑现、按成长股给倍数——对应 $2.52T 市值);Bull $626 = 32x(AI 重估、FY2028 $230B 兑现、接近但未超卖方最高 $715——对应 $2.98T 市值)。概率 25/45/30,加权 $533,取 12 个月基准目标价 $528(较现价 +43.8%)。评级与情景自洽:牛 $626 > 现价 $367.24 > 熊 $430;加权 $533 > 现价。我们未采用共识高位 $715——它在 18.8x 远期的市场里偏高,且对「客户集中 + 周期可能回归」定价不足;我们的 Base $528 已对客户集中作有限升水(方法离散度:VM Base $528 与卖方共识均价 $535.25 相差 1.4%,≤10%,交叉验证自洽)。
| 情景 | FY2027E EPS × P/E | PT | Weight |
|---|---|---|---|
| Bear | $19.57 × 22x / 4,766M 股 | $430 | 25% |
| Base | $19.57 × 27x / 4,766M 股 | $528 | 45% |
| Bull | $19.57 × 32x / 4,766M 股 | $626 | 30% |
| Weighted PT | 0.25×430 + 0.45×528 + 0.30×626 | $533 | 100% |
建仓节奏:当前 18.8x FY27E 已具吸引力,但客户集中 + 内部人 1 买 145 卖提示不宜一把梭——建议分批:① 现价附近建底仓(对应 18.8x FY27E,安全边际来自 FY2028 $230B AI 可见度);② 若 FQ4'26(12 月)兑现 $34.8B/$21.7B AI 半导体且指引上修,加仓至目标权重;③ 回撤至 22x FY27E($430 以下)为黄金买点,对应熊市情景下沿。
止盈/止损:若重估至 32x forward 以上($626+,牛市情景)可分批止盈;若大客户砍单、FY2028 $230B 指引证伪或半导体周期回落导致盈利指引下调,则下看 $430(熊市情景)。关键观测:FQ4'26 财报、AI 半导体客户集中度与续期、Tomahawk/TH 出货、内部人是否重启买入。
本建议仅作个人研究参考,不构成投资建议,不触发任何交易执行。
§08催化剂与风险
| 日期/窗口 | 事件 | 方向 |
|---|---|---|
| 2026-12 | FQ4'26 财报(验证 $34.8B 指引与 $21.7B AI 半导体、66.0% 营业利润率) | 关键验证点 |
| 持续 | 新定制计算客户签署 / AI 网络(Tomahawk/TH)出货超预期 | 利多 |
| 持续 | 大客户自研 ASIC 替代 / 客户集中度风险 | 利空 |
| 2027 | FY2027 AI 半导体 $115B 指引兑现验证;VMware 订阅续期 | 利多若延续 |
| 利率敏感 | 10Y 利率走势(高 Beta 1.47 压制;但 18.8x FY27E 已较脱敏) | 若加息压制 |
| 分红/回购 | 季股息 $0.65/股 + 持续回购(FCF $13.67B 支撑) | 利多 |
(1)客户集中度:定制 AI 半导体收入绝大部分来自 3 家 hyperscaler,单一客户资本开支放缓或自研替代即显著冲击(博通相对 NVDA 的最大差异化风险);
(2)周期记忆折价:市场以仅 18.8x FY27E 定价,隐含对 2027-28 盈利回落的显著概率(半导体 20 年 boom-bust);若 AI 网络/定制未能证明「这次不同」,估值中枢可能下移;
(3)内部人净卖:6 个月 146 笔 1 买 145 卖(多为 10b5-1 计划性,但 1 买入信号偏弱);
(4)毛利率压力:定制 AI 半导体占比提升使 non-GAAP 毛利由 77.1% 降至 74.0%,若 mix 进一步倾斜则压制;
(5)估值假设风险:FY2027E EPS $19.57 为共识估计(Yahoo/MarketWatch/Trefis 多源验证),若实际大幅低于则 Base PT 不成立;
(6)宏观/利率:Beta 1.47,10Y 上行压制成长股,尽管当前折价已较充分;
(7)地缘与贸易:对华出口管制、关税双向影响。
上行风险:若 FQ4'26 兑现 $34.8B/$21.7B AI 半导体、FY2028 $230B 指引延续,市场重估至 32x forward 以上,对应 $626 牛市情景(较现价 +70%);定制计算新客户(第 4 家 hyperscaler)签署为额外期权。
§09来源与披露
- 博通 FY2026 Q3 财报(官方 IR investor.broadcom.com,截止 2026-08-02,2026-09-02 盘后披露;8-K 同日)
- SEC 10-Q(FQ2'26,截止 2026-05-03):分部营收、毛利、EPS、现金流、股本
- 季度/年度财务与行情:NeoData 金融搜索 / westock-data(利润表/现金流量表/综合财务指标/市值股本/股价收益/机构评级/股东持仓,2026-09-03 截面)
- FQ3 实际/共识与指引:TipRanks、MarketBeat(2026-09-03 截面)
- 分析师评级与目标价:NeoData / Alpha(48-56 家,均价 $535.25,最高 $715);TipRanks 均价 $511.88
- 三向信号:QuiverQuant 国会交易(8-12 笔,6 个月区间)、内部人交易(146 笔 1 买 145 卖)、SEC Form 4(Samueli 等)
- AI 半导体指引:博通 IR 8-K + gu.qq.com 财联社(2026-09-03)FY2026 $58B / FY2027 $115B / FY2028 $230B
局限:现价为 2026-09-02 常规收盘价 $367.24(盘后 $354.34,未采用);FQ3'26 non-GAAP 毛利率 74.0% 与 GAAP 并存,正文以 non-GAAP 74.0% 为基准、GAAP 未单列;FY2027E EPS $19.57 为卖方共识估计(Yahoo/MarketWatch/Trefis 多源验证「consistent across multiple analyst estimates」),非博通官方指引,倍数(22/27/32x)为归一化框架下的主观赋值;分析师目标价 Low/Avg/High($400/$535.25/$715)来自 NeoData/Alpha 聚合(9/2026 截面);国会交易笔数呈 8-12 区间(QuiverQuant 6 个月窗口);Beta 1.47 与卖空 56.21M 股来自 NeoData;TTM P/E 以 FY2025 $4.77 近似(精确 TTM 需 FQ1'26/FQ4'25 拆分,未单列);本报告不构成投资建议。