携程Trip.com NASDAQ:TCOM
本报告发布于 2026-07-25,市场数据截至 2026-07-24 收盘;季度经营数据以 Trip.com 官方 Form 6-K(2026-06-25 发布的 2026 财年 Q1 季报)为一手来源。2026-07-25 当日,国家市场监管总局通报对携程滥用市场支配地位作出行政处罚,本评级据此由"增持"下调至"卖出"。
Trip.com(携程)是亚洲最大的在线旅游平台,2026 财年 Q1(截至 2026-03-31)营收 US$2.34B、同比 +23.2%,经营利润 +16.4%——但这是反垄断处罚前的财务画像。处罚当日披露的事实改变了一切:监管认定携程在中国境内在线酒店预订平台服务市场滥用支配地位,禁止其强制"全网最低价"与强制独家合作,等于依法拆除其国内近垄断 OTA 的两大护城河机制(定价权 + 独占库存)。
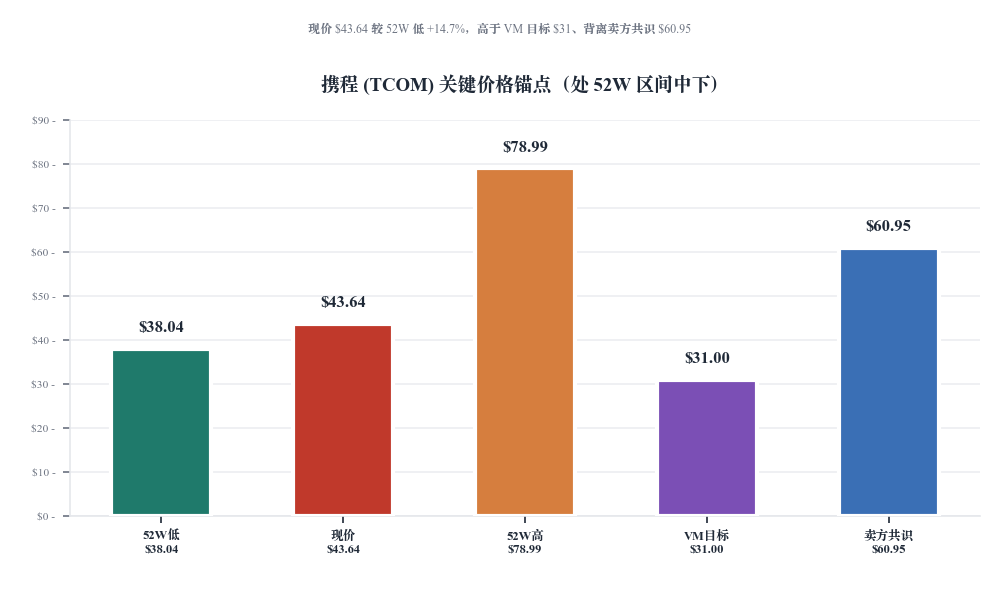
我们给予卖出评级,信心中高,12 个月目标价 $31,较现价 $43.64 约有 −29% 下行空间。我们需要提醒:此前"EV/EBITDA 7.4x 看似便宜"的底层假设(国内护城河延续)已不成立;净现金 $10B 是防御底,却无法恢复已被禁止的垄断定价与独占库存。卖方共识 $60.95 为处罚前形成,现已失效。
§01投资摘要
Trip.com 的叙事在 2026-07-25 被改写。当日国家市场监管总局通报,认定携程滥用在中国境内在线酒店预订平台服务市场的支配地位,作出罚没合计 ¥51.79 亿元(没收违法所得 ¥16.58 亿 + 罚款 ¥35.21 亿)的行政处罚,并责令退还订单储备金 ¥1.22 亿(单独的行政措施,不计入罚没),同时责令全面整改。被禁止的两项行为——强制酒店"全网最低价"与强制独家合作——正是携程国内近垄断 OTA 护城河的核心机制。监管依法拆除这两大机制,等于抽掉国内业务的定价权与独占库存护城河。基于此,我们把评级从增持下调至卖出。
结论:卖出(SELL),信心中高。12 个月目标价 $31,较当前价 $43.64 约 −29% 下行空间,与卖方共识 $60.95(处罚前形成、现已失效)方向相反。卖出逻辑不在于"贵",而在于国内近乎垄断的商业模型正在被监管依法拆解——此前"净现金折扣买入现金牛"的增持地基已被推翻:净现金 $10B 是防御底,却无法恢复已被禁止的垄断定价与独占库存;而 FCF 引擎恰恰依赖正被削弱的 抽佣比例 与份额。
1)护城河被依法拆解:全网最低价 + 独家合作被禁,国内酒店 抽佣比例 与独占库存消失,定价权交还商户;
2)国内业务是直接打击对象:SAMR 认定的相关市场是"中国境内在线酒店预订平台服务市场"——直指占比最高、毛利最厚的住宿板块(FY2025 占营收 41.8%);
3)净现金是防御底、非进攻牌:$10B 净现金覆盖 ¥51.79 亿罚没绰绰有余,但无法恢复被禁的垄断实践,整改带来的 抽佣比例/份额侵蚀是持续性、非一次性;
4)估值锚失效:此前 7.4x EV/EBITDA"看似便宜"的底层假设(国内护城河延续)已不成立;市场 YTD −39% 已开始定价监管风险,处罚确认并延展了这一重估。
§02监管触发事件:反垄断处罚详解
2026-07-25,国家市场监管总局通报对携程集团有限公司滥用市场支配地位实施垄断行为作出行政处罚(新华社同日发布)。这是本评级由增持下调至卖出的直接触发因素。核心事实如下:
| 项目 | 金额 / 内容 | 说明 |
|---|---|---|
| 没收违法所得 | ¥16.58 亿 | 因垄断行为获取的不当收益被没收 |
| 罚款 | ¥35.21 亿 | 按上一年度销售额比例处以罚款 |
| 退还订单储备金 | ¥1.22 亿 | 责令全额退还强制扣除的酒店经营者订单储备金 |
| 罚没合计 | ¥51.79 亿(≈$0.72B) | 约占市值 $27.48B 的 2.6%、FY2025 净利 $4.63B 的 15.6% |
| 认定相关市场 | 中国境内在线酒店预订 | 直指国内酒店预订平台服务市场(非出境/国际业务) |
| 认定的两项垄断行为 | 限定交易 + 附加不合理条件 | ①强制部分酒店独家合作;②强制部分酒店给"全网最低价" |
| 整改措施 | 全面整改 + 公开整改 | 2026 年 1 月立案,责令放弃上述做法并公开措施 |
对"商业下滑"的定性评估(分析师判断,非财报数据):罚没金额本身(≈$0.72B)可由净现金覆盖、属一次性;真正的下行来自整改后的结构性变化——我们判断未来 12–24 个月国内酒店 抽佣比例 与份额将面临系统性压缩,对 FY2026E EBITDA 形成约 −10% 至 −25% 的压力(详见 §08 估值情景)。这一定性结论基于监管禁止的具体行为与国内 OTA 竞争格局,须在后续季报中由实际经营数据验证。
§03价格与分析师视角
2026-07-24 收盘 TCOM $43.64,较上一交易日 +1.44%;5 日 +2.80%,20 日 +7.78%,但年初至今仍 −39.31%——股价已从 2025 年末的 ≈$72 显著回调(52 周高点 $78.99 出现在 2026-01-12)。YTD −39% 本身说明市场已在定价监管与叙事动摇;2026-07-25 的罚没通报则把"监管风险"从隐性转为显性、从尾部转为已发生。
| 项目 | 数值 | 来源 / 说明 |
|---|---|---|
| 当前价 | $43.64 | 2026-07-24 收盘,VM Genius |
| 市值 | $27.48B | 流通股约 617.9M |
| 5 日 / 20 日 / YTD | +2.80% / +7.78% / −39.31% | VM Genius 实时行情 |
| TTM P/E(报告,失真) | 6.65x | 被 FY25 投资收益垫高 |
| TTM P/B | 1.13x | VM Genius |
| EV/EBITDA (FY25,未含护城河拆解) | 7.4x | EV=$27.48B−$10B净现金;EBITDA $2.35B |
| SAMR 罚没(2026-07-25) | ¥51.79 亿 | ≈$0.72B,占市值 2.6% |
| 卖方共识目标价(已失效) | $60.95 | 处罚前形成,区间 $42.08–$80.57 · 29 家机构 |
同业横向对比(2026-07-24 收盘,VM Genius)
BKNG(Booking)与 ABNB(Airbnb)为高估值代表,EXPE(Expedia)为中等估值代表,TCOM 为显著折价者。差距原本反映中国 ADR 折价与 PE 失真;如今叠加已落地的反垄断处罚,TCOM 的折价有了基本面理由——其国内护城河正被依法拆解,而同业并不面临同等结构性打击。
| 公司 | 股价 | 市值 | PE(TTM) | P/B | YTD |
|---|---|---|---|---|---|
| Trip.com (TCOM) | $43.64 | $27.48B | 6.65x | 1.13x | −39.31% |
| Booking (BKNG) | $177.46 | $137.5B | 23.40x | n/m | −16.76% |
| Expedia (EXPE) | $259.94 | $31.20B | 22.96x | 54.16x | −7.85% |
| Airbnb (ABNB) | $141.10 | $83.74B | 34.84x | 10.97x | +3.96% |
口径:VM Genius 2026-07-24 16:00 ET;BKNG 价格 $177.46 已包含近期拆股调整;P/B "n/m" 表示因持续回购导致权益极薄或不具可比性。
§04多空观点
多头(已大幅削弱):净现金为底,但护城河不在
① 净现金约 $10B(占市值 36%)——扣除后 EV 仅 ≈$17.5B,提供可观下行缓冲;罚没 ¥51.79 亿(≈$0.72B)由净现金即可覆盖。② 经营现金流稳定,FY2025 OCF $2.00B、FCF $1.89B,轻资产模型仍在。③ 出境游与国际业务(Trip.com 海外品牌)不在本次处罚相关市场内,该部分增长逻辑未被直接打击。④ 整改后或降本增效:放弃"全网最低价"匹配与独家锁定的技术与合规成本或下降。
但上述多头论点均属"防御性"——净现金保底、国际业务独立,都无法修复被依法拆除的国内定价权与独占库存这一核心进攻引擎。
空头(占据主导):护城河被拆解 + 份额/毛利系统性承压
① 国内近垄断机制被禁:全网最低价 + 独家合作拆除后,酒店重获定价权与跨平台自由,美团/抖音/飞猪/同程在中高价段与独家库存上重新竞争,住宿板块(FY2025 占营收 41.8%)抽佣比例 与份额面临双杀。② 整改是持续性、非一次性:罚没可覆盖,但商业模式被迫转型,FCF 引擎依赖的正是被削弱的 抽佣比例/份额。③ 估值锚失效:7.4x EV/EBITDA 未含护城河拆解,市场 YTD −39% 已开始重估,"便宜"是假象。④ 行业性监管常态化的示范效应:本案释放"强化反垄断常态化监管"信号,平台企业合规成本与增长约束系统性抬升。
VM Genius 综合判断:监管结构性打击(护城河拆解)> 净现金保护 + 国际业务独立性。多空力量对比已逆转——此前"折价是否合理"的争议,在处罚落地后答案清晰:折价有了基本面支撑。我们给予卖出评级。
§05财务真相
2026 财年 Q1(截至 2026-03-31,处罚前)核心数据如下,所有数字均回源至 Trip.com 6-K 季报与 VM Genius 财务搜索交叉验证。注意:这些数字反映的是被禁止的垄断机制仍运转时的经营结果,其背后的国内护城河经济模型现已受损(见 §02 / §04)。
| 指标(USD) | Q1 2026 | Q1 2025(YoY) | Q4 2025(QoQ) | YoY | QoQ |
|---|---|---|---|---|---|
| 营业收入 | $2,340.7M | $1,900.6M | $2,171.6M | +23.2% | +7.8% |
| 营业利润 | $569.7M | $489.6M | $357.4M | +16.4% | +59.4% |
| 营业利润率 | 24.3% | 25.8% | 16.5% | −1.5pp | +7.9pp |
| EBITDA | $597.8M | $517.7M | $388.0M | +15.5% | +54.1% |
| 净利润 | $360.9M | $587.8M | $603.8M | −38.6% | −40.2% |
| 摊薄 EPS | $0.53 | $0.84 | $0.86 | −36.9% | −38.4% |
| 所得税费用 | $129.0M | $87.7M | $117.8M | +47.1% | +9.5% |
| SG&A | $1,290.1M | $1,039.2M | $1,357.3M | +24.1% | −4.9% |
同比方向复核:营收 +23.2% YoY、营业利润 +16.4% YoY、净利 −38.6% YoY、EPS −36.9% YoY——方向均已逐项回源验证正确(营收/营业利润/EBITDA 正增长,净利/EPS 负增长),与 Trip.com 6-K 季报一致。环比方向同样复核:营收 +7.8% QoQ、营业利润 +59.4% QoQ(基数低)、净利 −40.2% QoQ。
净利 −39% 的拆解:营收 +23%、营业利润 +16% 强劲增长,但净利掉头向下 −39%,差额落在:① 所得税费用从 $87.7M 跳升至 $129.0M(+47%),有效税率(所得税/税前利润)从 ≈13.0% 升至 ≈26.3%;② 非经营性贡献同比弱化。结论:本季净利下行是税率与一次性项驱动,并非经营性恶化——但这层"经营性韧性"恰建立在国内垄断机制尚在运转之上,处罚后该韧性需重新评估。
§06业务结构
Trip.com 业务由五大收入板块组成(FY2025 年度口径,VM Genius 截至 2025-12-31):
| 业务板块 | FY2025 收入 | 占比 |
|---|---|---|
| 住宿预订 (Accommodation Reservation) | $3,631M | 41.82% |
| 交通票务 (Transportation Ticketing) | $3,128M | 36.03% |
| 其他 (Others) | $891M | 10.26% |
| 打包游 (Packaged Tours) | $652M | 7.51% |
| 商旅管理 (Corporate Travel) | $394M | 4.53% |
| 合计(剔除销售税冲销) | $8,682M | 100% |
FY2025 全年 vs FY2024:营收 $8,681.8M(+17.2%),经营利润 $2,194.2M(+11.4%),EBITDA $2,348.5M(+10.6%),净利润 $4,631.6M(+95.4%——含非经营/一次性损益),摊薄 EPS $6.63(vs $3.44)。增速结构清晰:经营层增速 10–17%,净利增速被一次性项放大,PE(TTM) 6.65x 失真——而这一"经营层韧性"在处罚后须叠加国内 抽佣比例/份额的下行重估。
§07资产负债与现金流
资产负债表(2026-03-31)——典型的现金堡垒型 OTA,这也是卖出评级下"防御底"的来源:
| 项目 | 数值 | 说明 |
|---|---|---|
| 现金及短期投资 | $11.73B | 含货币资金 + 短期投资 |
| 长期借款 | $1.63B | 极低杠杆 |
| 净现金 | ≈$10B | 占市值 $27.48B 的 ≈36% |
| 股东权益 | $24.13B | VM Genius 资产负债结构 |
| SAMR 罚没(2026-07-25) | ≈$0.72B | ¥51.79 亿,净现金可覆盖 |
现金流量表(FY2025 年度口径,VM Genius 财报披露 2026-02-26):
| 项目 | FY2025 | 说明 |
|---|---|---|
| 经营活动现金流 | $2,000.3M | 现金流强健 |
| 资本开支 | $110.9M | 资本开支仅占 OCF 的 5.5% |
| 自由现金流 | $1,889.4M | FCF/OCF 转化率 94% |
| 投资活动现金流 | −$612.0M | 含权益类投资 |
| 融资活动现金流 | −$2,009.5M | 回购 + 分红合计 |
| 折旧摊销 | $152.3M | 轻资产模式 |
财务真相的合成判断:即便用 FY2025 经营性现金流 $2.00B 做估值(EV / FY25 OCF = $17.5B / $2.00B = 8.75x),数值上仍低于同业;但这一算法未计入护城河拆解。在卖出框架下,$10B 净现金的作用从"上修空间"转为"下行缓冲"——把目标价从先前的 $57 下调至 $31,正是把"护城河已拆"纳入 EV/EBITDA 倍数与 forward EBITDA 的同步压缩。
§08估值与目标价(卖出框架)
估值框架:沿用 EV/EBITDA(鉴于 PE 失真),但同时压缩倍数与 forward EBITDA——这是相对此前增持框架的本质改变。此前 9.5x 倍数是在"国内护城河延续"假设下给出的;现在该假设被监管拆除,须同步下调。
假设(卖出情景):① 罚没 ¥51.79 亿(≈$0.72B)由净现金吸收,调整后净现金 ≈$9.3B;② 受整改影响,FY2026E EBITDA 由先前的 $2.65B 下修至 ≈$2.17B(中方案例,反映国内酒店 抽佣比例/份额约 −15% 至 −20% 的压力);③ 流通股 617.9M。每股价值 = (EV + 净现金) / 6.18亿股。
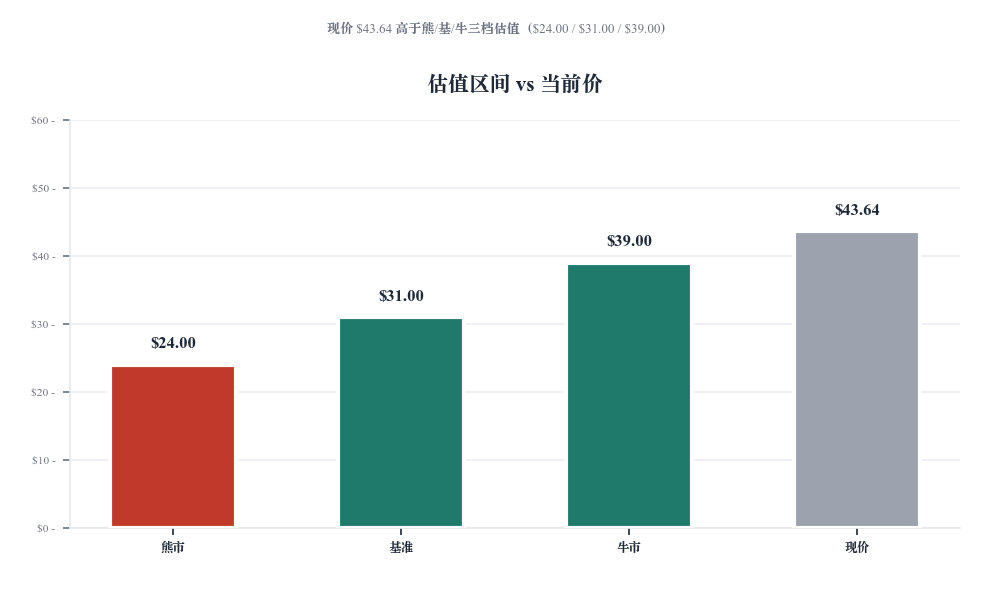
| 情景 | EV/EBITDA 倍数 | EV | + 净现金 | 每股价值 | vs 现价 |
|---|---|---|---|---|---|
| 熊市 Bear | 2.8x | $5.5B | $14.8B | $24 | −45.3% |
| 基准 Base(目标价) | 4.6x | $10.0B | $19.3B | $31 | −29.2% |
| 牛市 Bull | 6.5x | $14.9B | $24.2B | $39 | −10.4% |
目标价定位:$31 取基准情景 4.6x EV/EBITDA,对应较现价 −29% 下行。4.6x 倍数的合理性:此前 7.4x 未含护城河拆解;在"国内定价权与独占库存被依法拆除"的新常态下,近垄断溢价消失,估值向"普通中国 ADR + 监管折价"回归。即便牛市情景(6.5x、EBITDA 仅温和受损)$39,仍低于现价 $43.64——即即便最好情形,12 个月也仅有小幅下行。
敏感性(EV/EBITDA × EBITDA,净现金 $9.3B):
| 每股价值 | 3.5x | 4.5x (基准) | 5.5x |
|---|---|---|---|
| EBITDA $2.00B(−15%) | $26 | $30 | $33 |
| EBITDA $2.17B(−18%,基准) | $27 | $31 | $34 |
| EBITDA $2.35B(持平 FY25) | $28 | $32 | $36 |
§09催化剂与风险
上行催化剂(力度已显著削弱)
- 国际 / 出境游独立增长:Trip.com 海外品牌不在本次处罚相关市场内,若出境游修复超预期,可部分对冲国内下滑——但无法修复被禁的国内机制。
- 整改后成本下降:放弃"全网最低价"匹配与独家锁定的技术与合规投入或降低,边际改善利润率。
- 净现金回报:FY2025 融资现金流 −$2.01B(回购+分红),厚实现金堡垒提供股价下限托底。
- ADR 风险缓和:中美审计监管改善或港股二次上市,可能带来估值修复——但须让位于已落地的监管基本面冲击。
下行风险(反垄断为首要、已发生)
- 反垄断整改执行(已发生,首要风险):全网最低价 + 独家合作被禁,国内酒店 抽佣比例 与独占库存消失,住宿板块(营收 41.8%)面临份额与毛利双杀,本研报已据此下调评级。
- 行业性监管常态化:本案释放"强化反垄断常态化监管"信号,平台企业合规成本与增长约束系统性抬升,存在后续处罚或配套规则的延伸风险。
- 份额流失加速:美团 / 抖音 / 飞猪 / 同程在国内中高价段与独家库存上重新竞争,若携程份额流失超预期,EBITDA 或跌破 −25% 熊市假设。
- 出境游恢复不及预期:地缘 / 签证 / 汇率三重压制下,FY2026 出境游若仅个位数增长,对冲国内下滑的能力受限。
- 税率持续高位:若有效税率维持 26%+,净利持续承压。
- ADR 退市 / 审计监管:PCAOB 审计监管反复或强制退市,将直接压估值。
§10来源、局限与披露
一手来源:
- Trip.com Group Limited Form 6-K, Q1 2026 季报(2026-06-25 披露);FY2025 年报(2026-02-26 披露);FY2024 年报(2025-02-25 披露)—— 一手财报数据来源。
- 国家市场监管总局通报 / 新华社,《携程被罚没51.79亿元》(2026-07-25)—— 反垄断处罚事实来源,构成本评级由增持下调至卖出的直接触发。
- VM Genius 财务搜索:2026-07-24 行情 / 估值 / 2025Q1/Q4 利润表 / FY2025 分业务收入 / 现金流量表。
方法与口径:
- 估值口径(卖出框架):EV/EBITDA(FY2026E EBITDA 下修至 ≈$2.17B,假设受整改影响 −15% 至 −20%;此前增持框架为 $2.65B/+13%),净现金 $9.3B(扣除 ¥51.79 亿罚没),流通股 617.9M;股价 / 估值数据截至 2026-07-24。
- 2026 财年 Q1 营收 / 利润 / 同比 / 环比均与 6-K 季报口径一致,且均为处罚前数据;现金流季度数据 VM Genius 接口未单独披露,以 FY2025 年度口径披露。
- 同业对比口径:BKNG / EXPE / ABNB 与 TCOM 同日收盘价、市值、PE(TTM)、P/B、YTD。
- 罚没金额按 ¥51.79 亿、汇率 ≈7.15 RMB/USD 折算为 ≈$0.72B。
局限:
- 本机未提供 6-K 季报 PDF,所有 6-K 数字均通过 VM Genius 财务搜索交叉验证;如需更细颗粒度,建议结合 Trip.com IR 官方 PDF。
- 2026Q1 单季现金流细分项(OCF / CapEx / FCF)VM Genius 季度接口未披露,使用 FY2025 年度口径。
- 52 周精确高低点已通过 VM Genius 历史接口回源:52 周区间 $38.04–$78.99(低点 2026-06-25、高点 2026-01-12),现价 $43.64 处区间中下。
- 本次评级反转基于 2026-07-25 反垄断处罚的公开事实;对国内业务"商业下滑"的量化影响(EBITDA −10% 至 −25%)为分析师情景假设,须在后续季报中由实际经营数据验证,存在上行 / 下行偏差风险。
披露:本报告由 VM Genius 团队独立编制,仅作个人研究参考,不构成投资建议,亦不执行任何交易。对外提供投顾服务需持牌。本报告无任何与 TCOM 相关的持仓或利益冲突。