Space Exploration Technologies Corp.NASDAQ:SPCX
本报告发布于 2026-08-05,市场数据截至 2026-08-04 收盘。财务数据全部来自 SpaceX 上市后首份季报(Form 10-Q / 8-K 业绩稿,2026-08-04 发布,季度截至 2026-06-30)与 S-1 招股书。
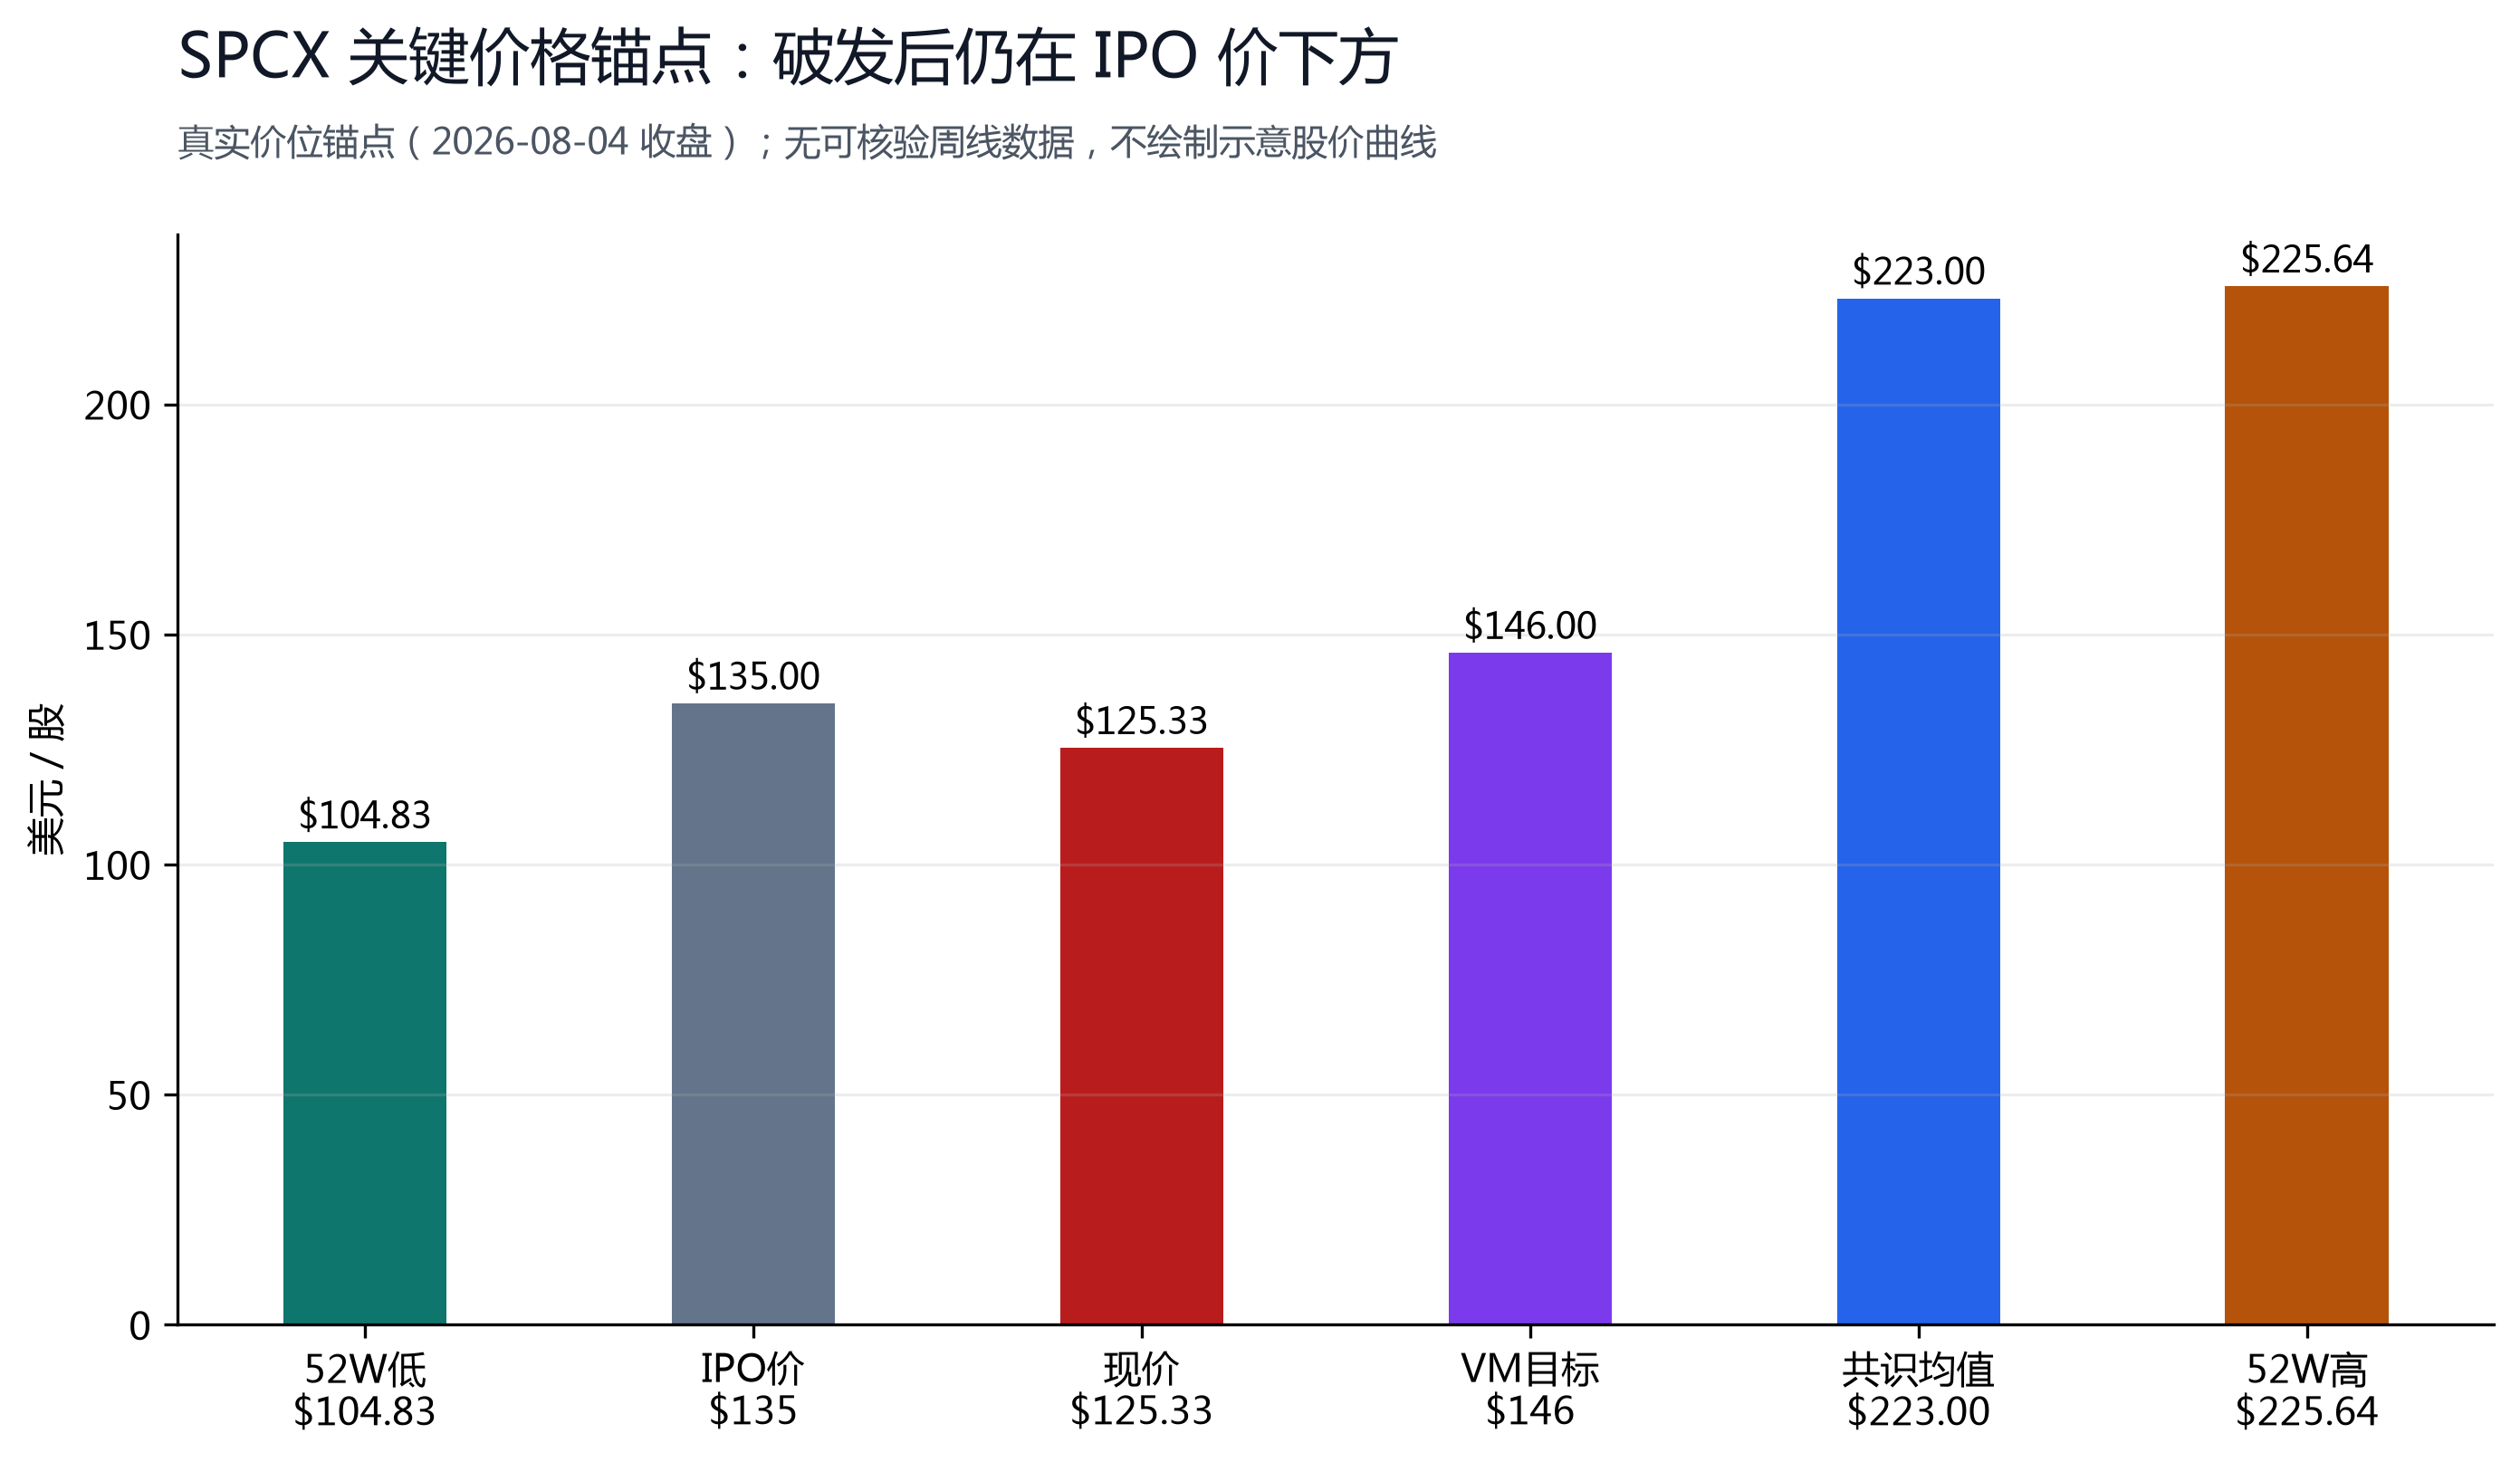
SpaceX 于 2026-06-12 以 $135/股完成史上最大 IPO(市值 $1.77T),6 月 16 日盘中冲高至 $225.64 后一路回落,8 月 4 日财报日收于 $125.33(+9.43%),较 IPO 价破发 7.2%、较历史高点 -44.5%。Q2'26 营收 $78.14 亿(+92%)、调整后 EBITDA $35.38 亿(+192%)、净亏损收窄至 $5.41 亿,全面超预期;但 AI 分部单季资本开支 $158.3 亿(总 capex $183.7 亿)远超预期,盘后股价一度跌近 9%。
8 月 6 日(财报后两个交易日)公司独特的阶梯式解禁将先行释放约 9.1 亿股(约 20% 内部持股),此后每两到三周再放 7%,至 12 月 8 日(180 天)流通盘将从约 4% 扩至约 40%;马斯克约 64 亿股(B 类,占股本 40%+)另锁 366 天至 2027-06-12。我们给予「增持 · 信心中」,12 个月目标价 $146(较现价 +16.9%):营收爆发与减亏拐点真实,但解禁供给与 -$250 亿级自由现金流(H1'26 计算值)压制短期空间。
§01投资摘要
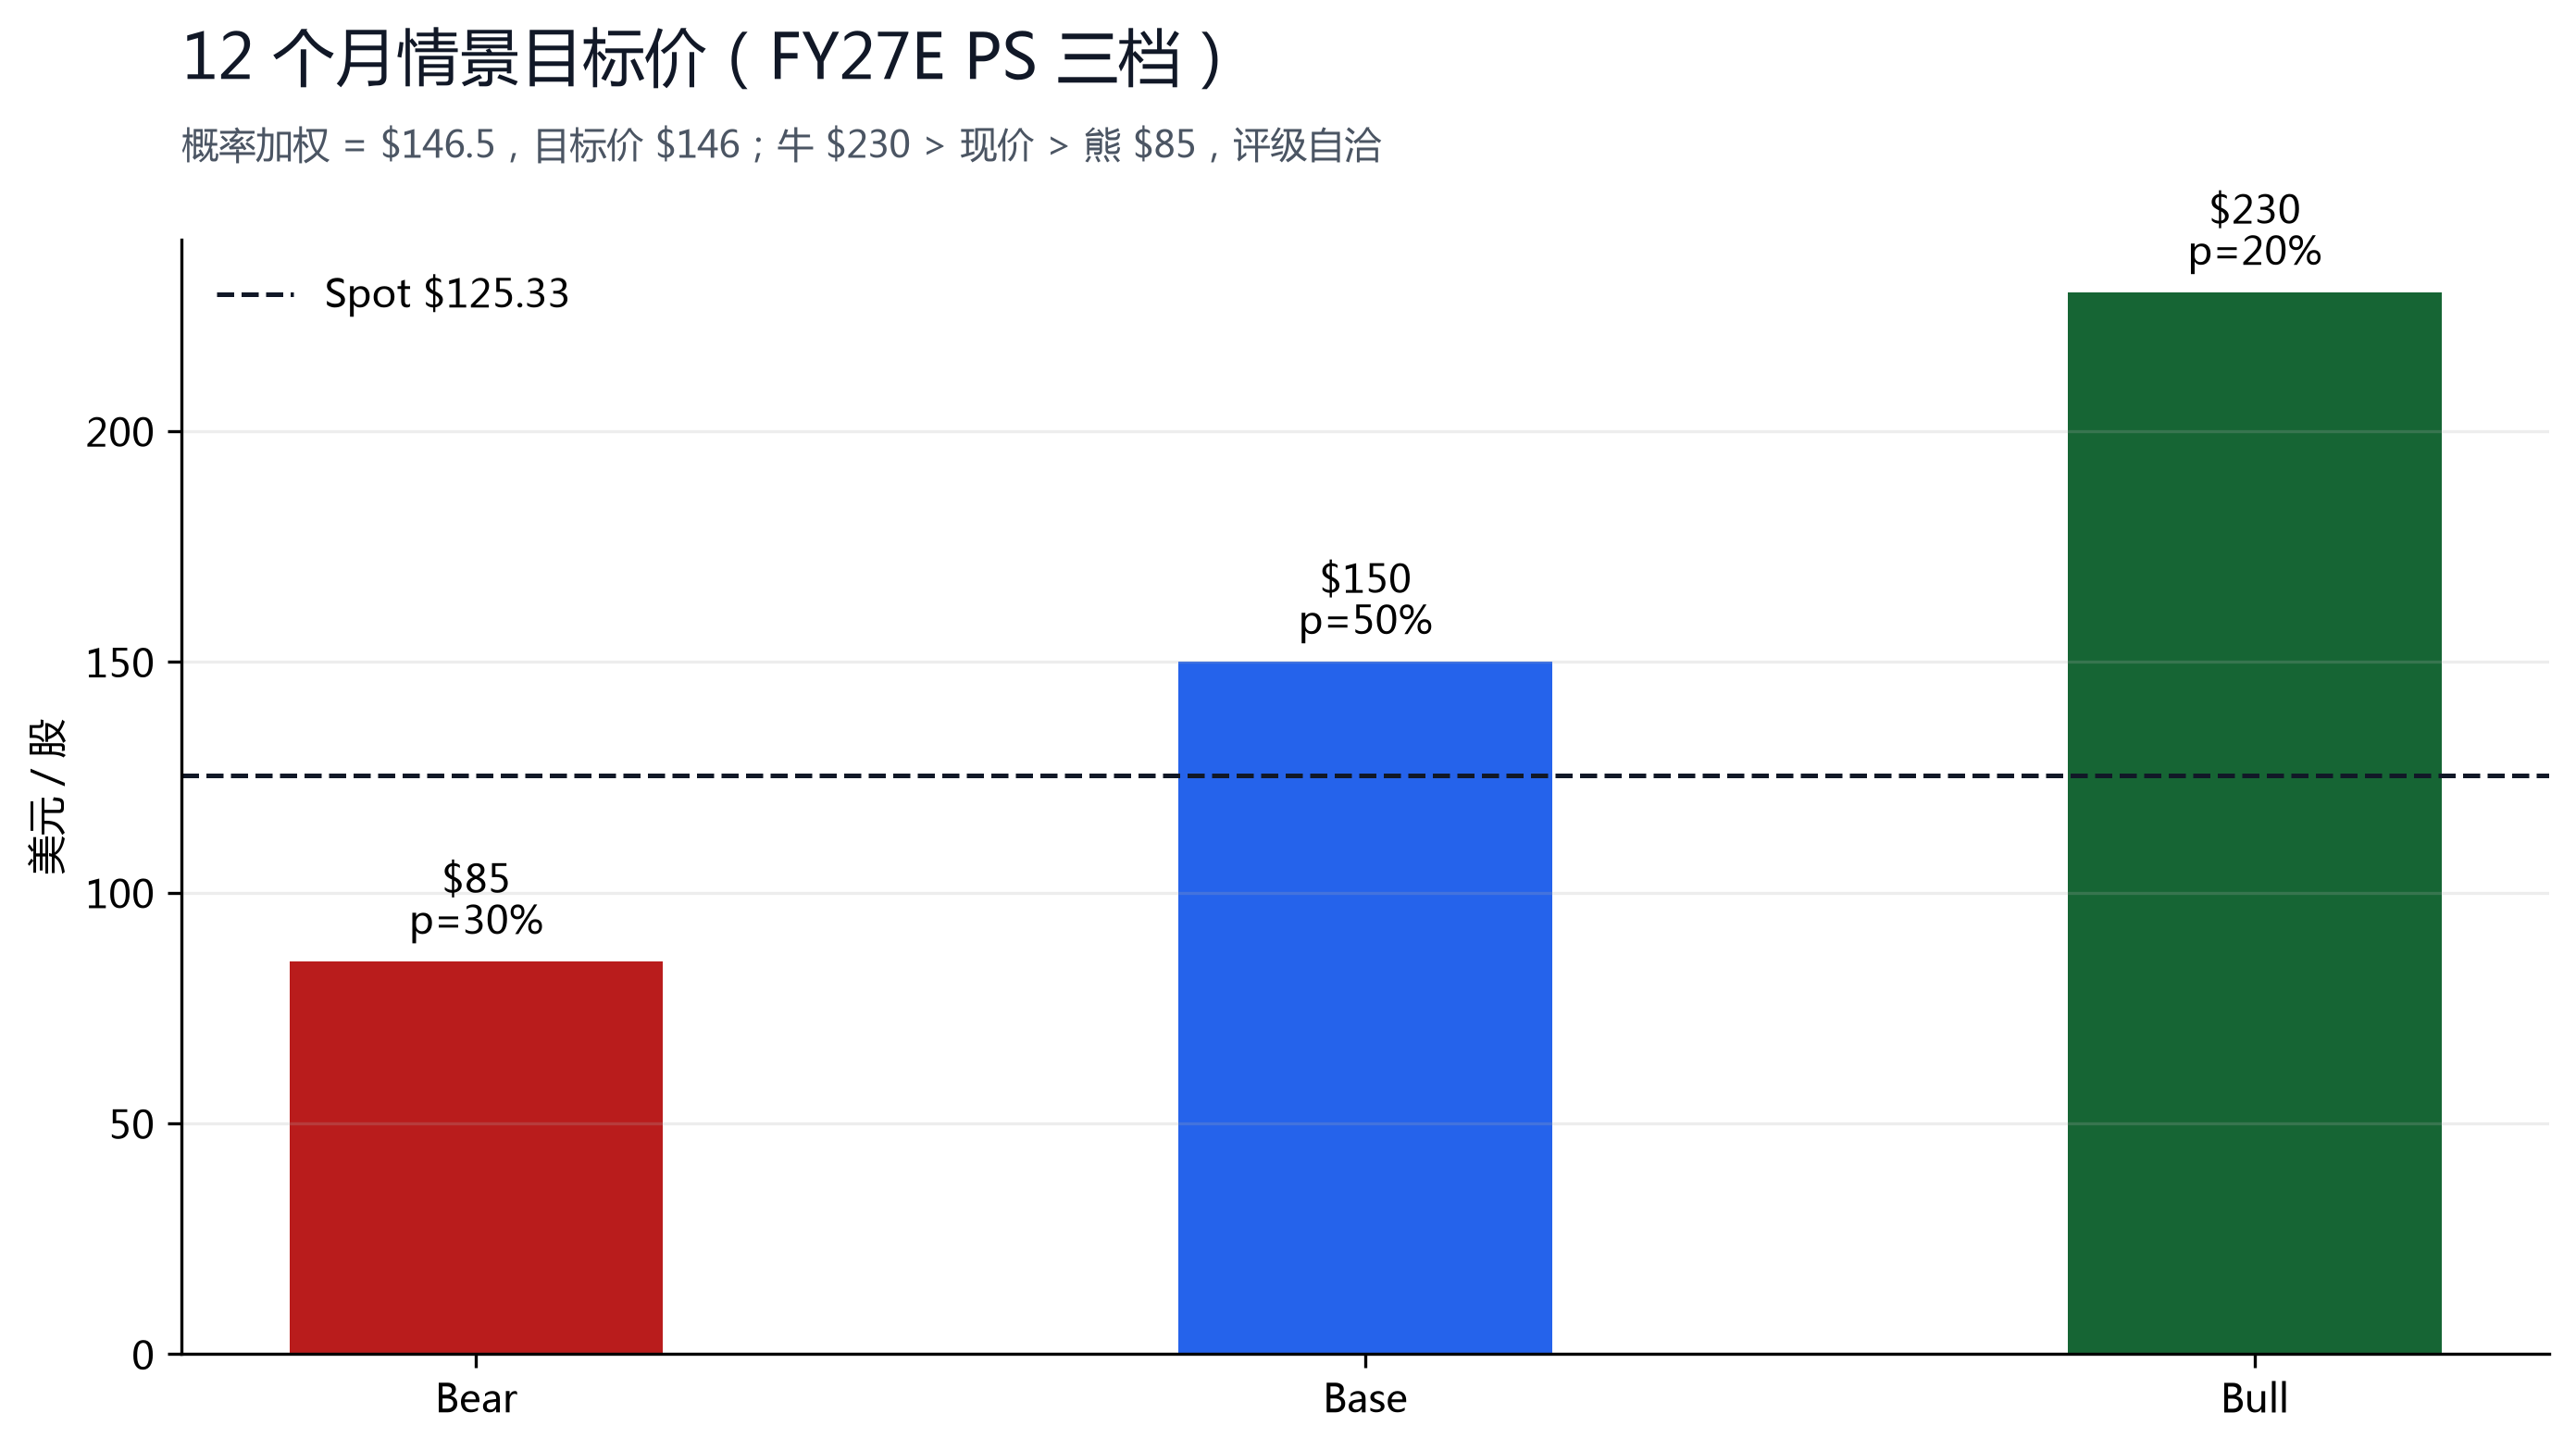
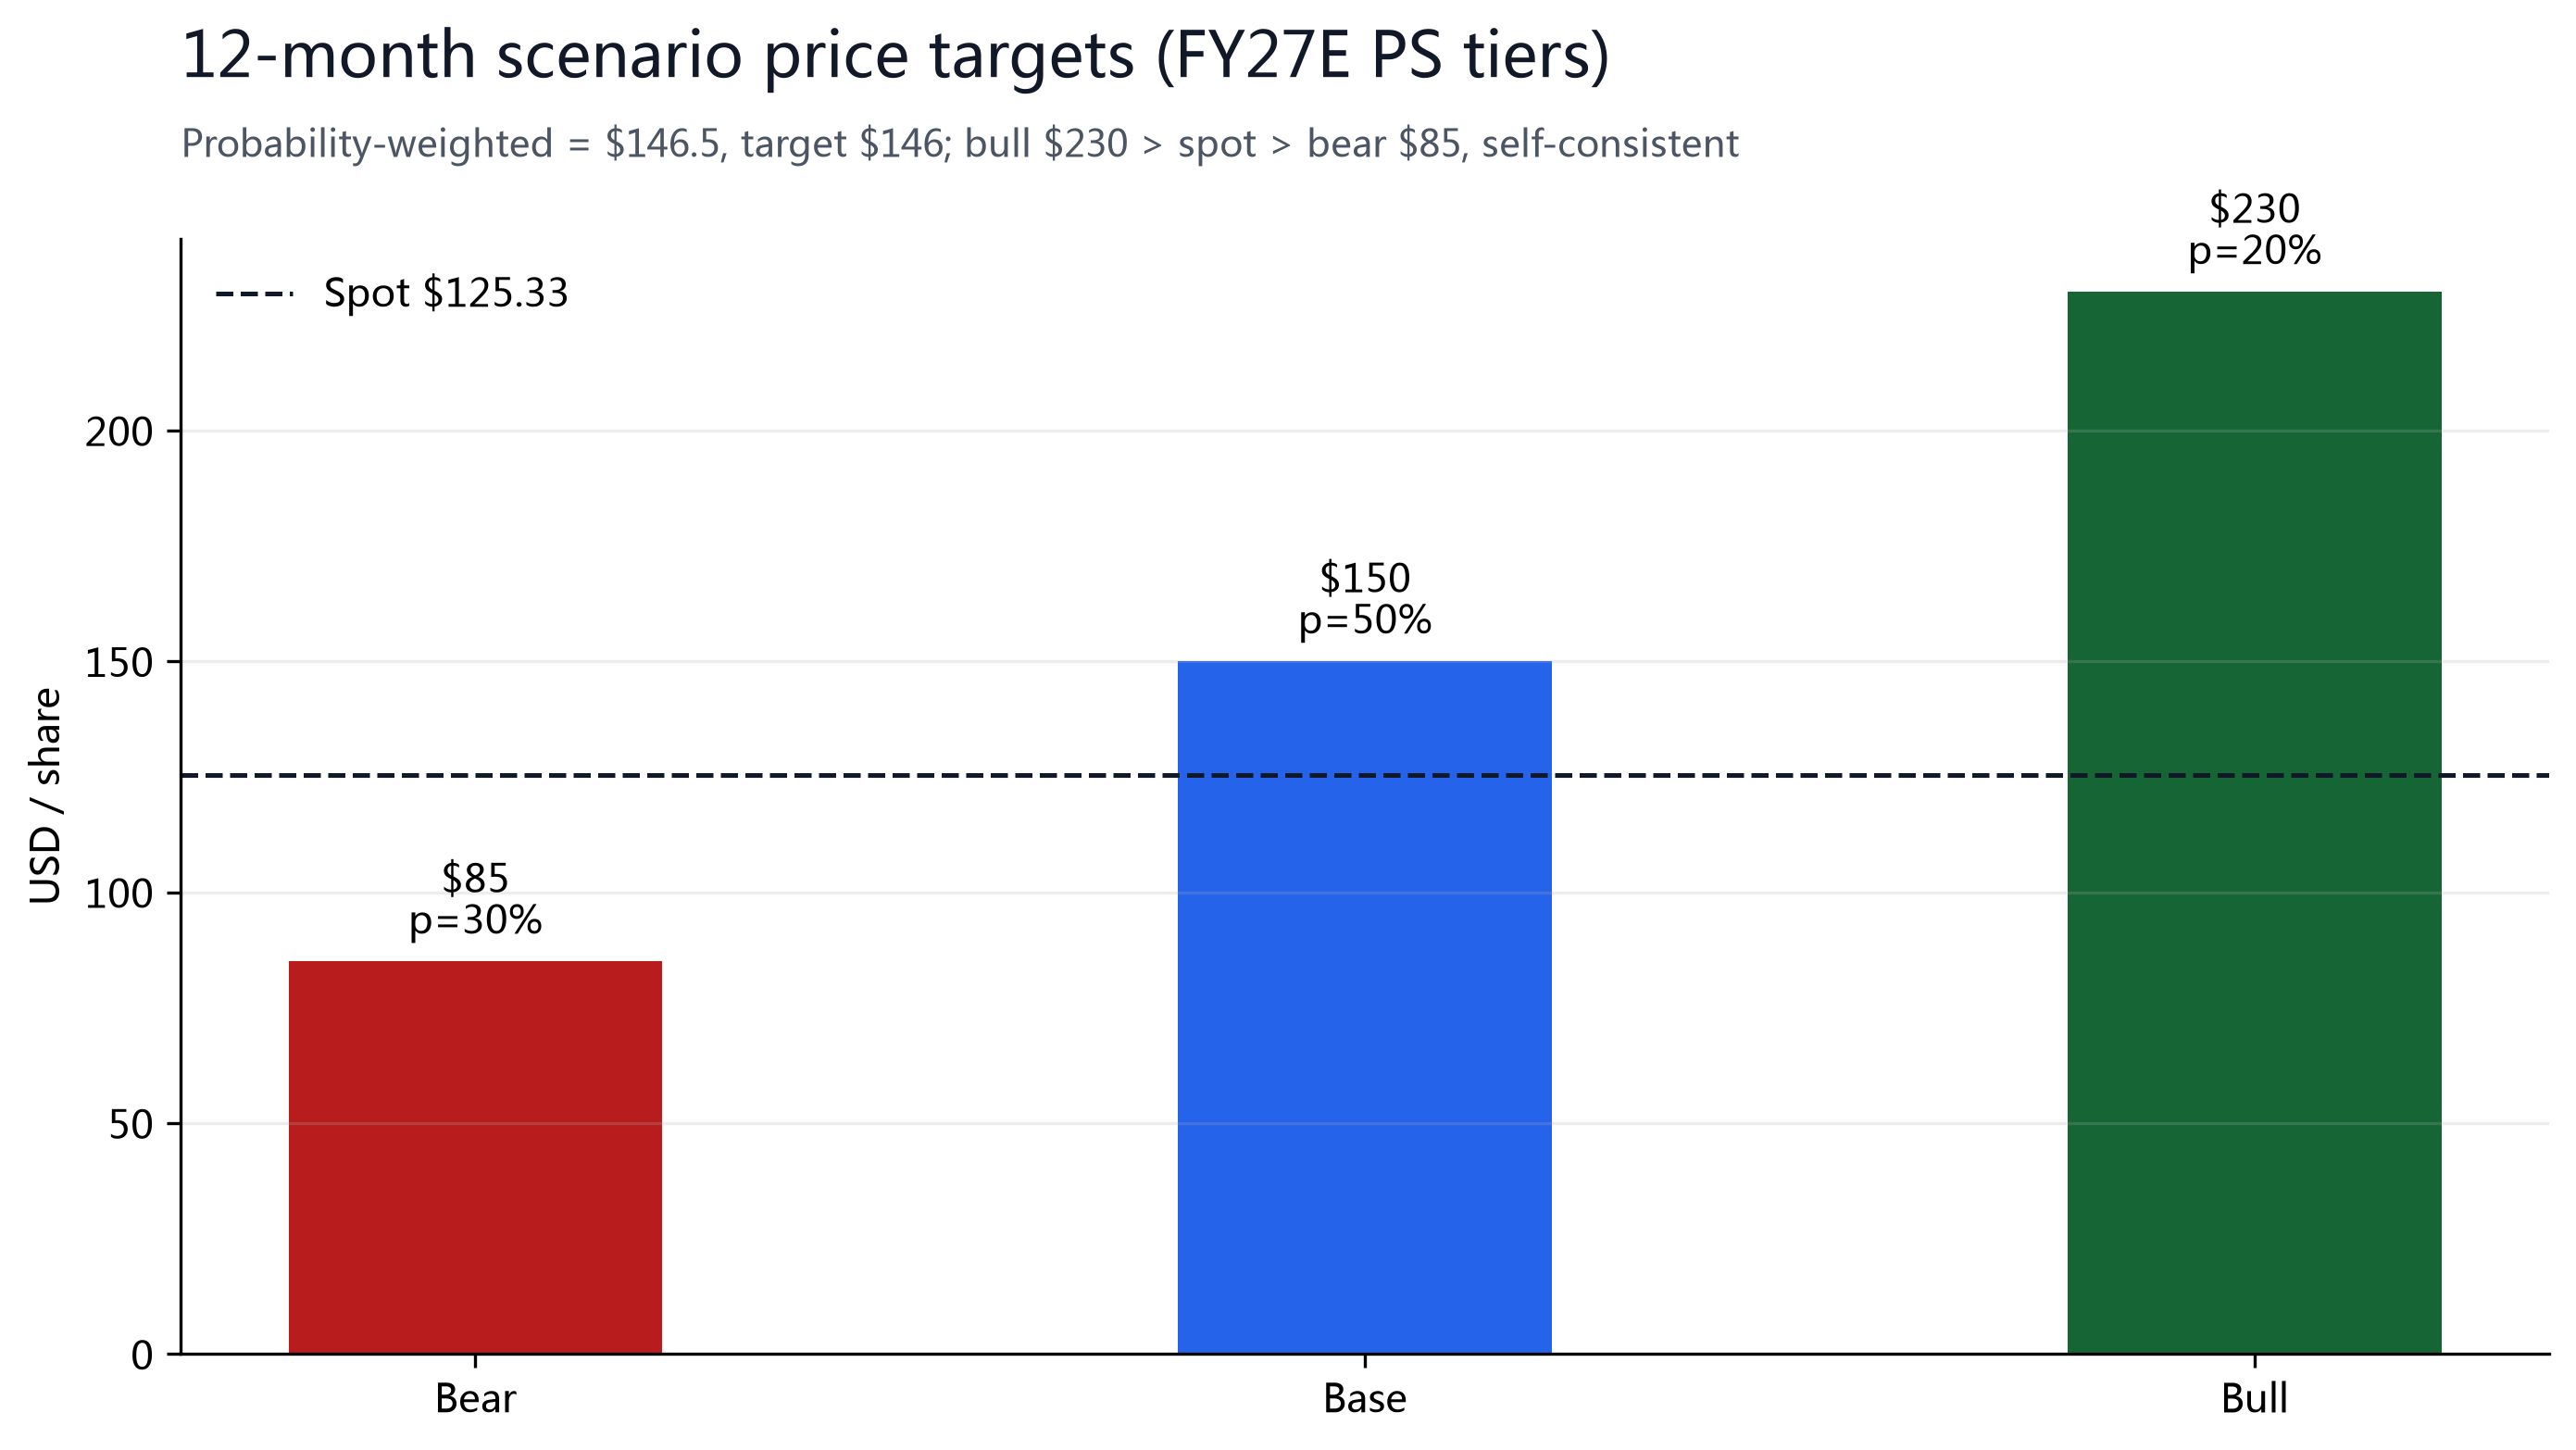
SpaceX 眼下被两个相反的力量撕扯:一边是历史上最快增长的上市科技公司之一——Q2'26 营收 $78.14 亿(+92%),调整后 EBITDA $35.38 亿(+192%),Starlink 用户 1,200 万、AI 分部年化营收破 $100 亿且 EBITDA 转正,减亏拐点真实;另一边是上市两个月股价即从高点腰斩、破发 7.2%——AI 单季 $158 亿资本开支吓退市场,8 月 6 日起阶梯式解禁把流通盘从 4% 推向 40%,做空占流通盘一度高达 32%(S3 口径)。我们用 FY27E 营收 $73.15B 的市销率三档情景(15/27/41x)交叉验证,加权 12 个月目标价 $146。
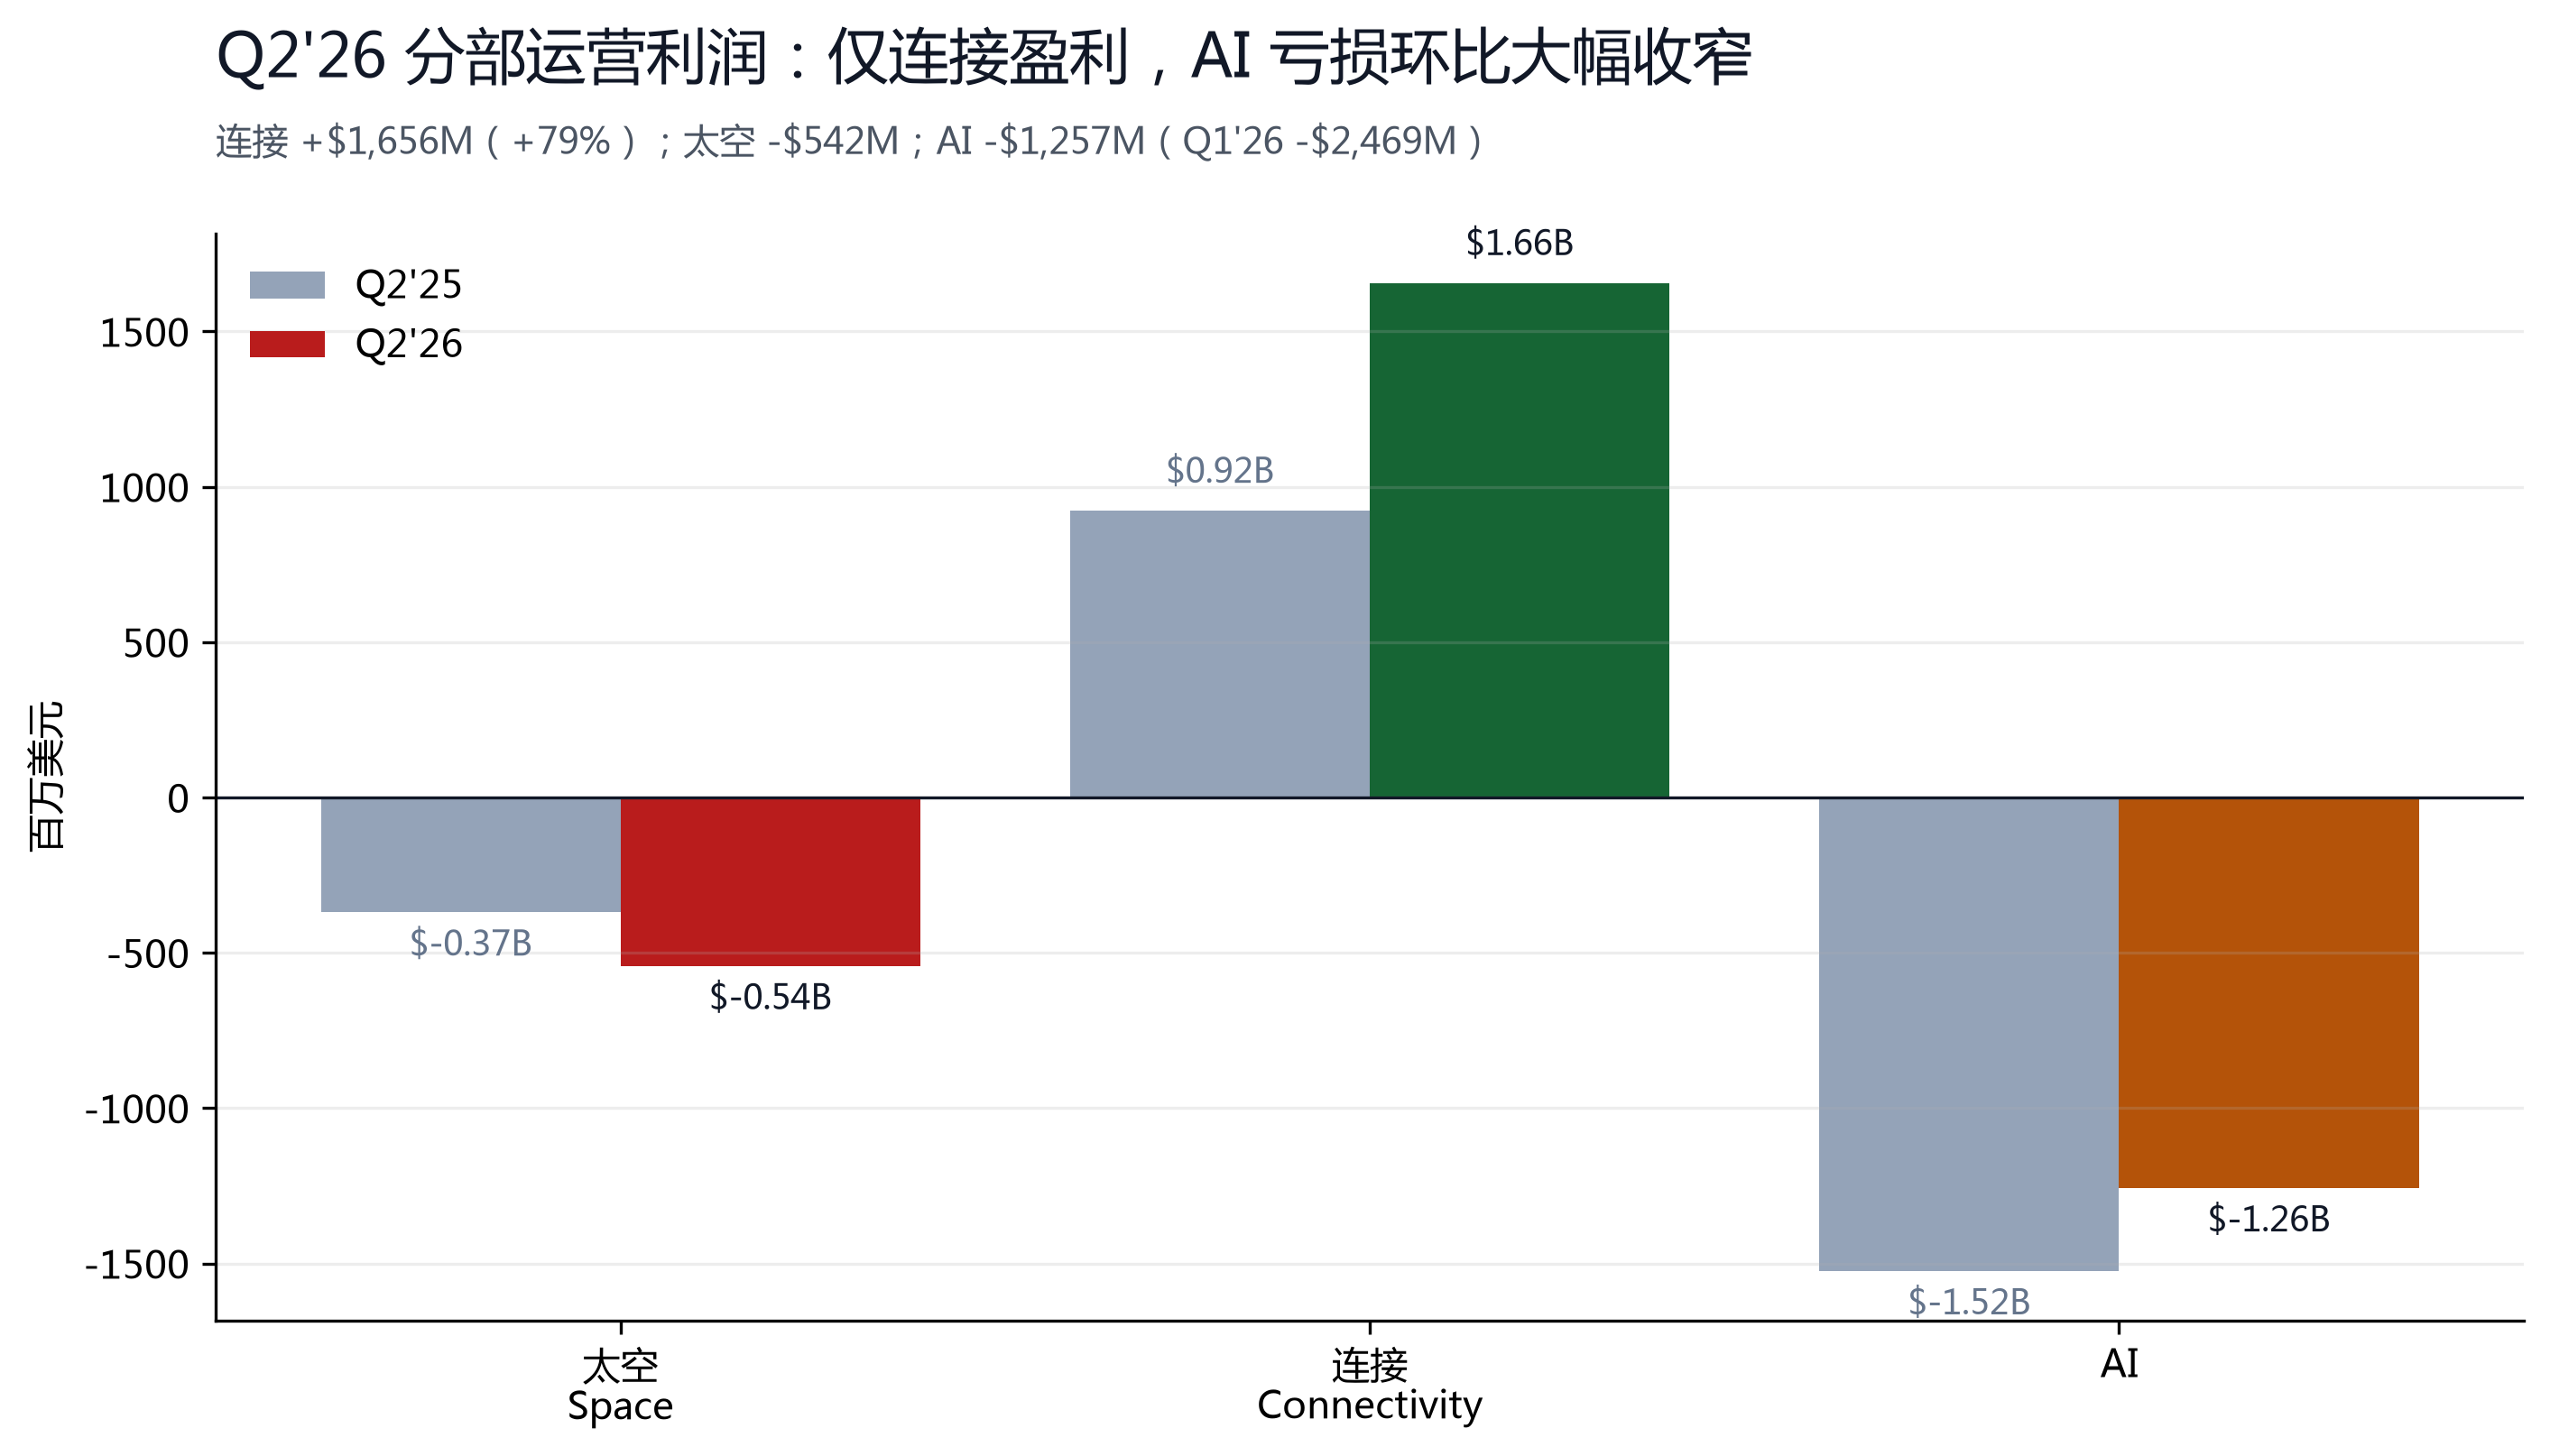
支撑增持的三点理由:① Q2'26 全面超预期(营收 +92%、调整后 EBITDA +192%、净亏收窄 46%),AI 分部从运营亏损环比减半、调整后 EBITDA 转正 +$11.46 亿,收入与减亏的双重拐点成立;② Starlink 是唯一盈利分部(Q2'26 运营利润 $16.56 亿、+79%),用户 1,200 万且企业/政府收入 +108%,构成下行缓冲;③ 空头拥挤(S3 口径占流通盘 32%)叠加营收爆发,任何超预期都容易触发轧空。
主要风险有三:① 8/6 起解禁巨浪——至 12 月 8 日流通盘从约 4% 扩至约 40%,供给压制真实存在;② 自由现金流深度为负(H1'26 经营现金流 +$34.66 亿 - 资本开支 $284.76 亿 ≈ -$250.1 亿,计算值),AI 烧钱依赖 IPO 募资与发债(账上现金 $1,000 亿)续命;③ Starlink ARPU 同比 -22%、太空分部 H1 营收 -2%,两个成熟业务增速放缓。这也是我们把目标价定在显著低于分析师共识 $223 的原因。
§02价格与分析师视角
8 月 4 日财报日当天,SPCX 大涨 9.43% 收于 $125.33,创下近一个月最大单日涨幅——市场先为超预期的营收与减亏喝彩;但盘后 AI 资本开支 $158.3 亿(华尔街预期总 capex $132 亿)令股价一度跌近 9% 至 $115.98。财报日「先涨后杀」的走势,恰恰浓缩了市场对这家公司的全部矛盾:增长是真的,烧钱也是真的。
| 项目 | 数值 | 来源/说明 |
|---|---|---|
| Current price | $125.33 | 2026-08-04 收盘 (+9.43%);盘后 $115.98 (-7.46%) |
| Market cap | $1.65T | 125.33 x 13.18B shares (10-Q) |
| vs IPO price | -7.2% | IPO $135 (2026-06-12);市值高点 $1.77T |
| vs 52W high | -44.5% | 52W 高 $225.64 (2026-06-16 盘中) |
| 52W range | $104.83-$225.64 | 低点 2026-08-03 盘中 |
| Volume (8/4) | 144.1M | 日均约 103M;换手率偏高 |
| Float | 5.56 亿股 | 占总股本约 4.2%(解禁前) |
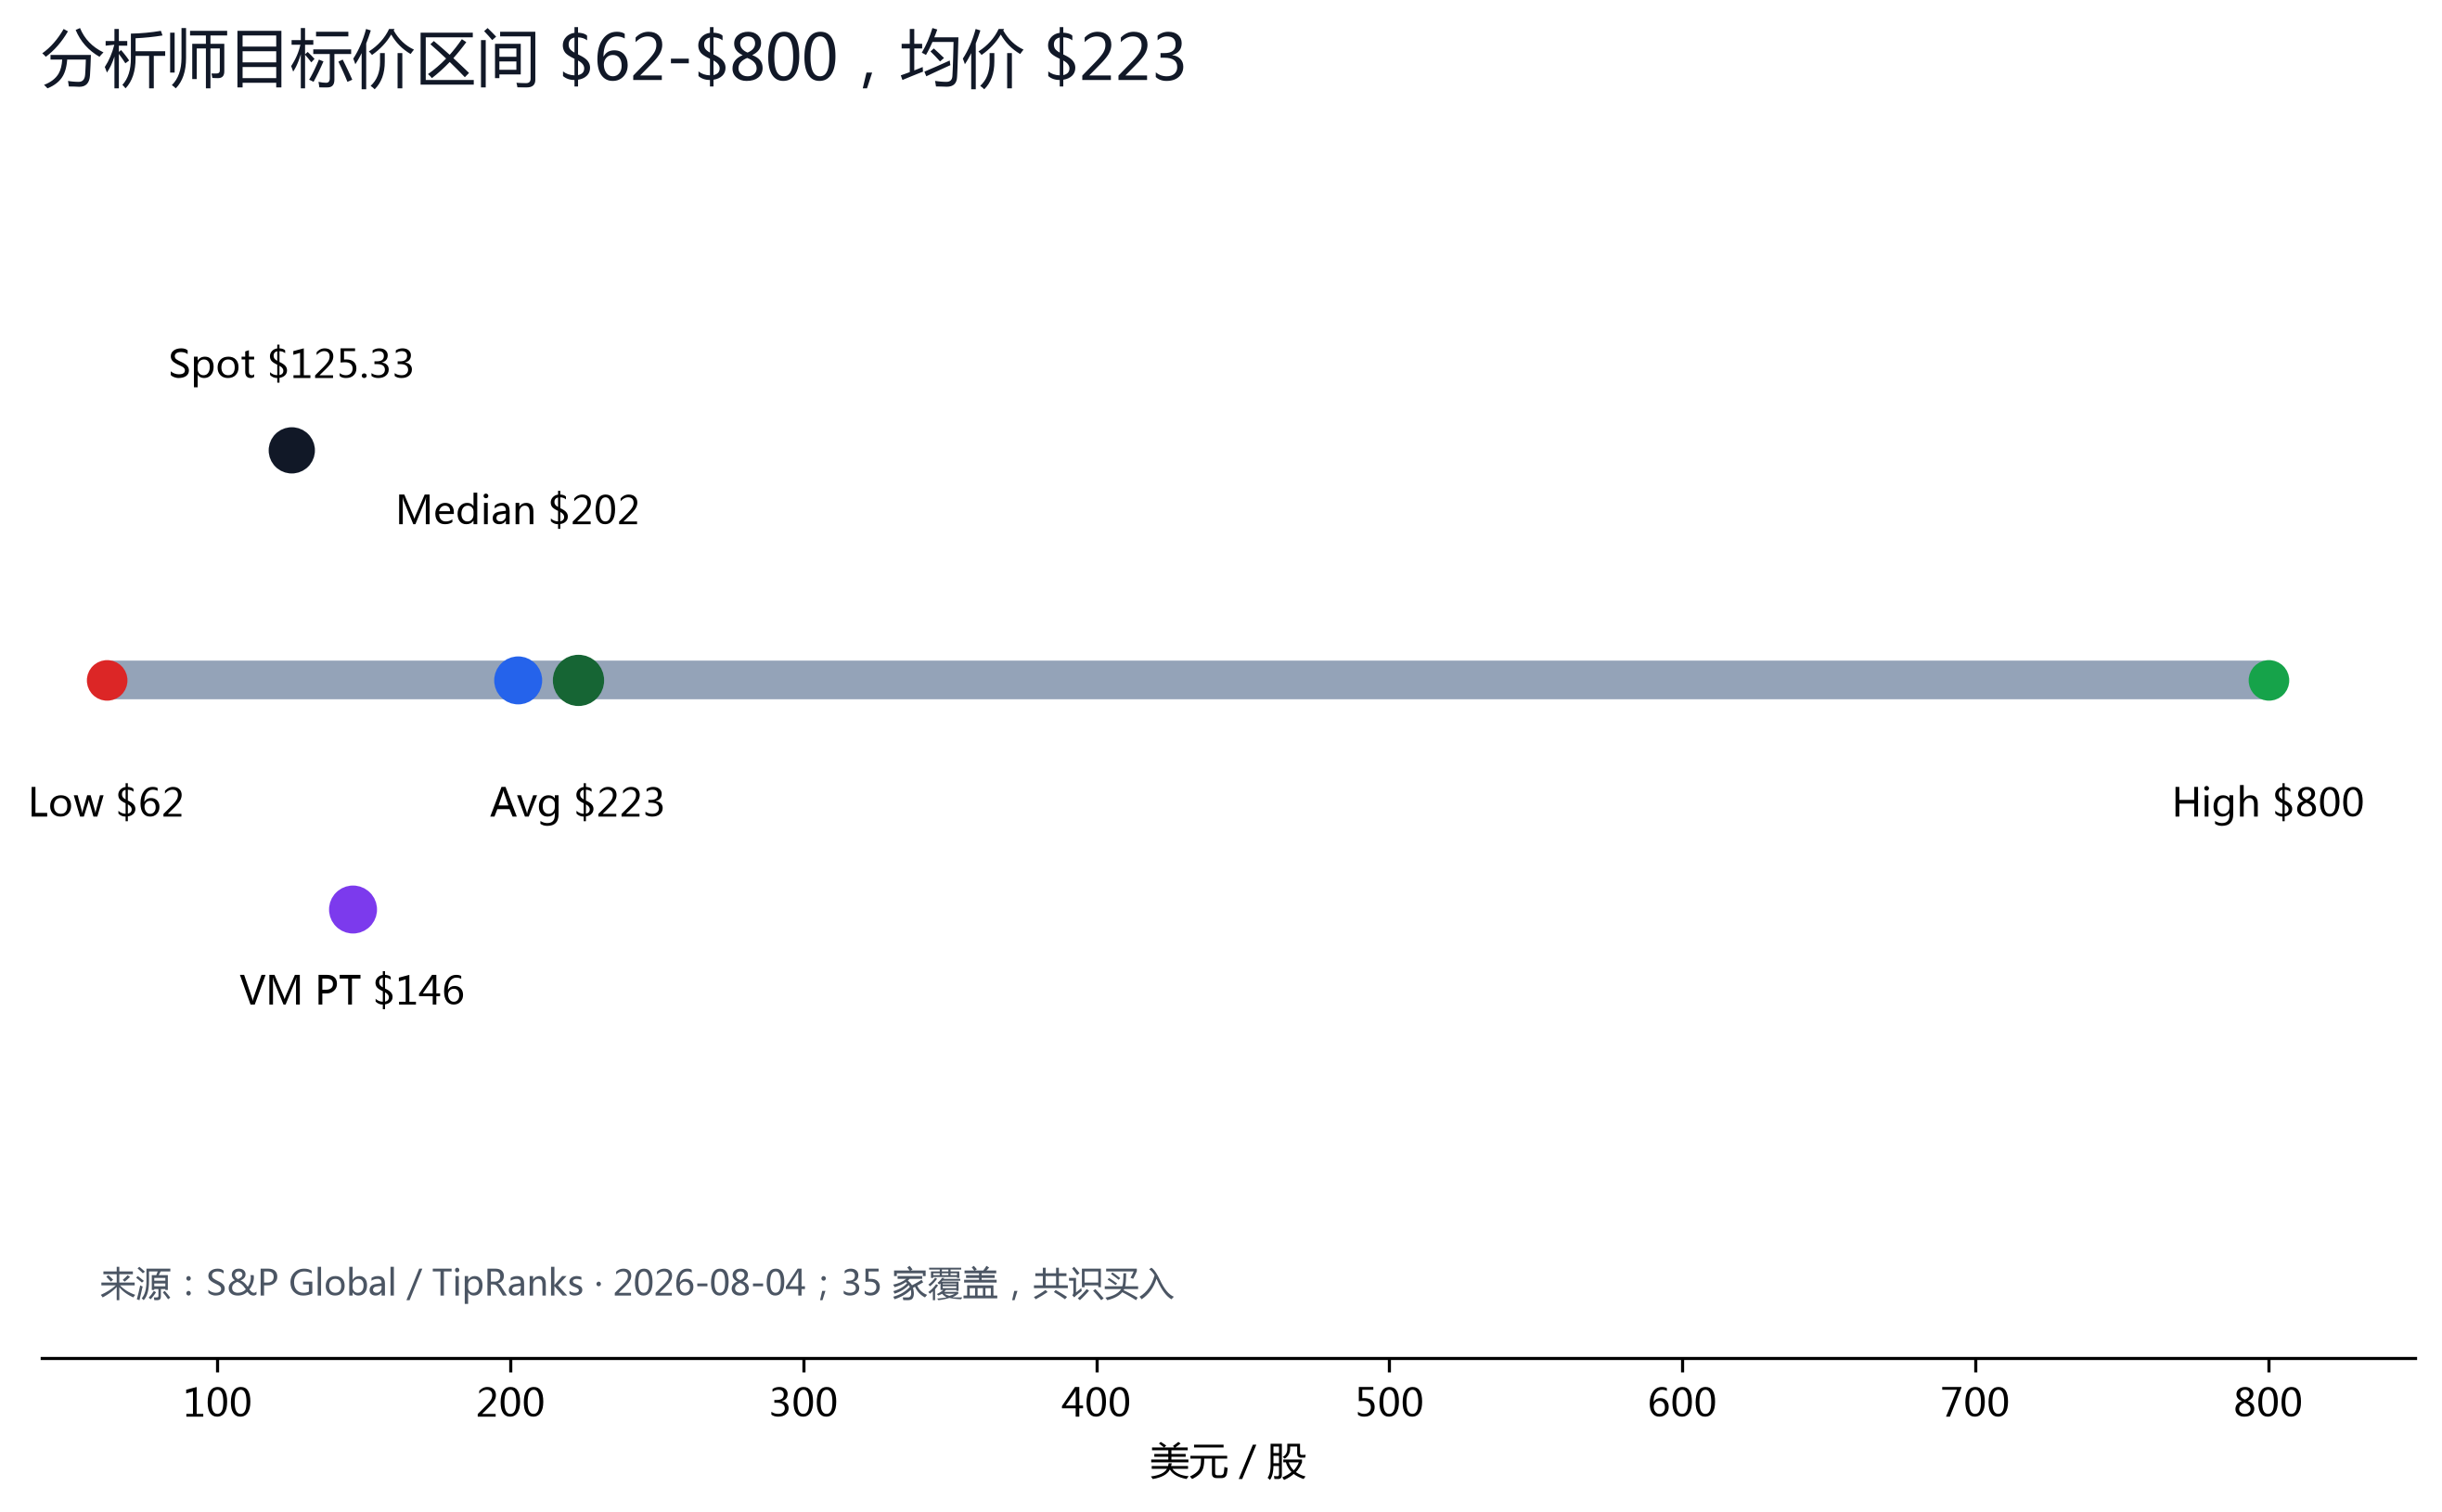
| Analyst PT | $62 / $223 / $800 | Low / Avg / High · S&P Global / TipRanks |
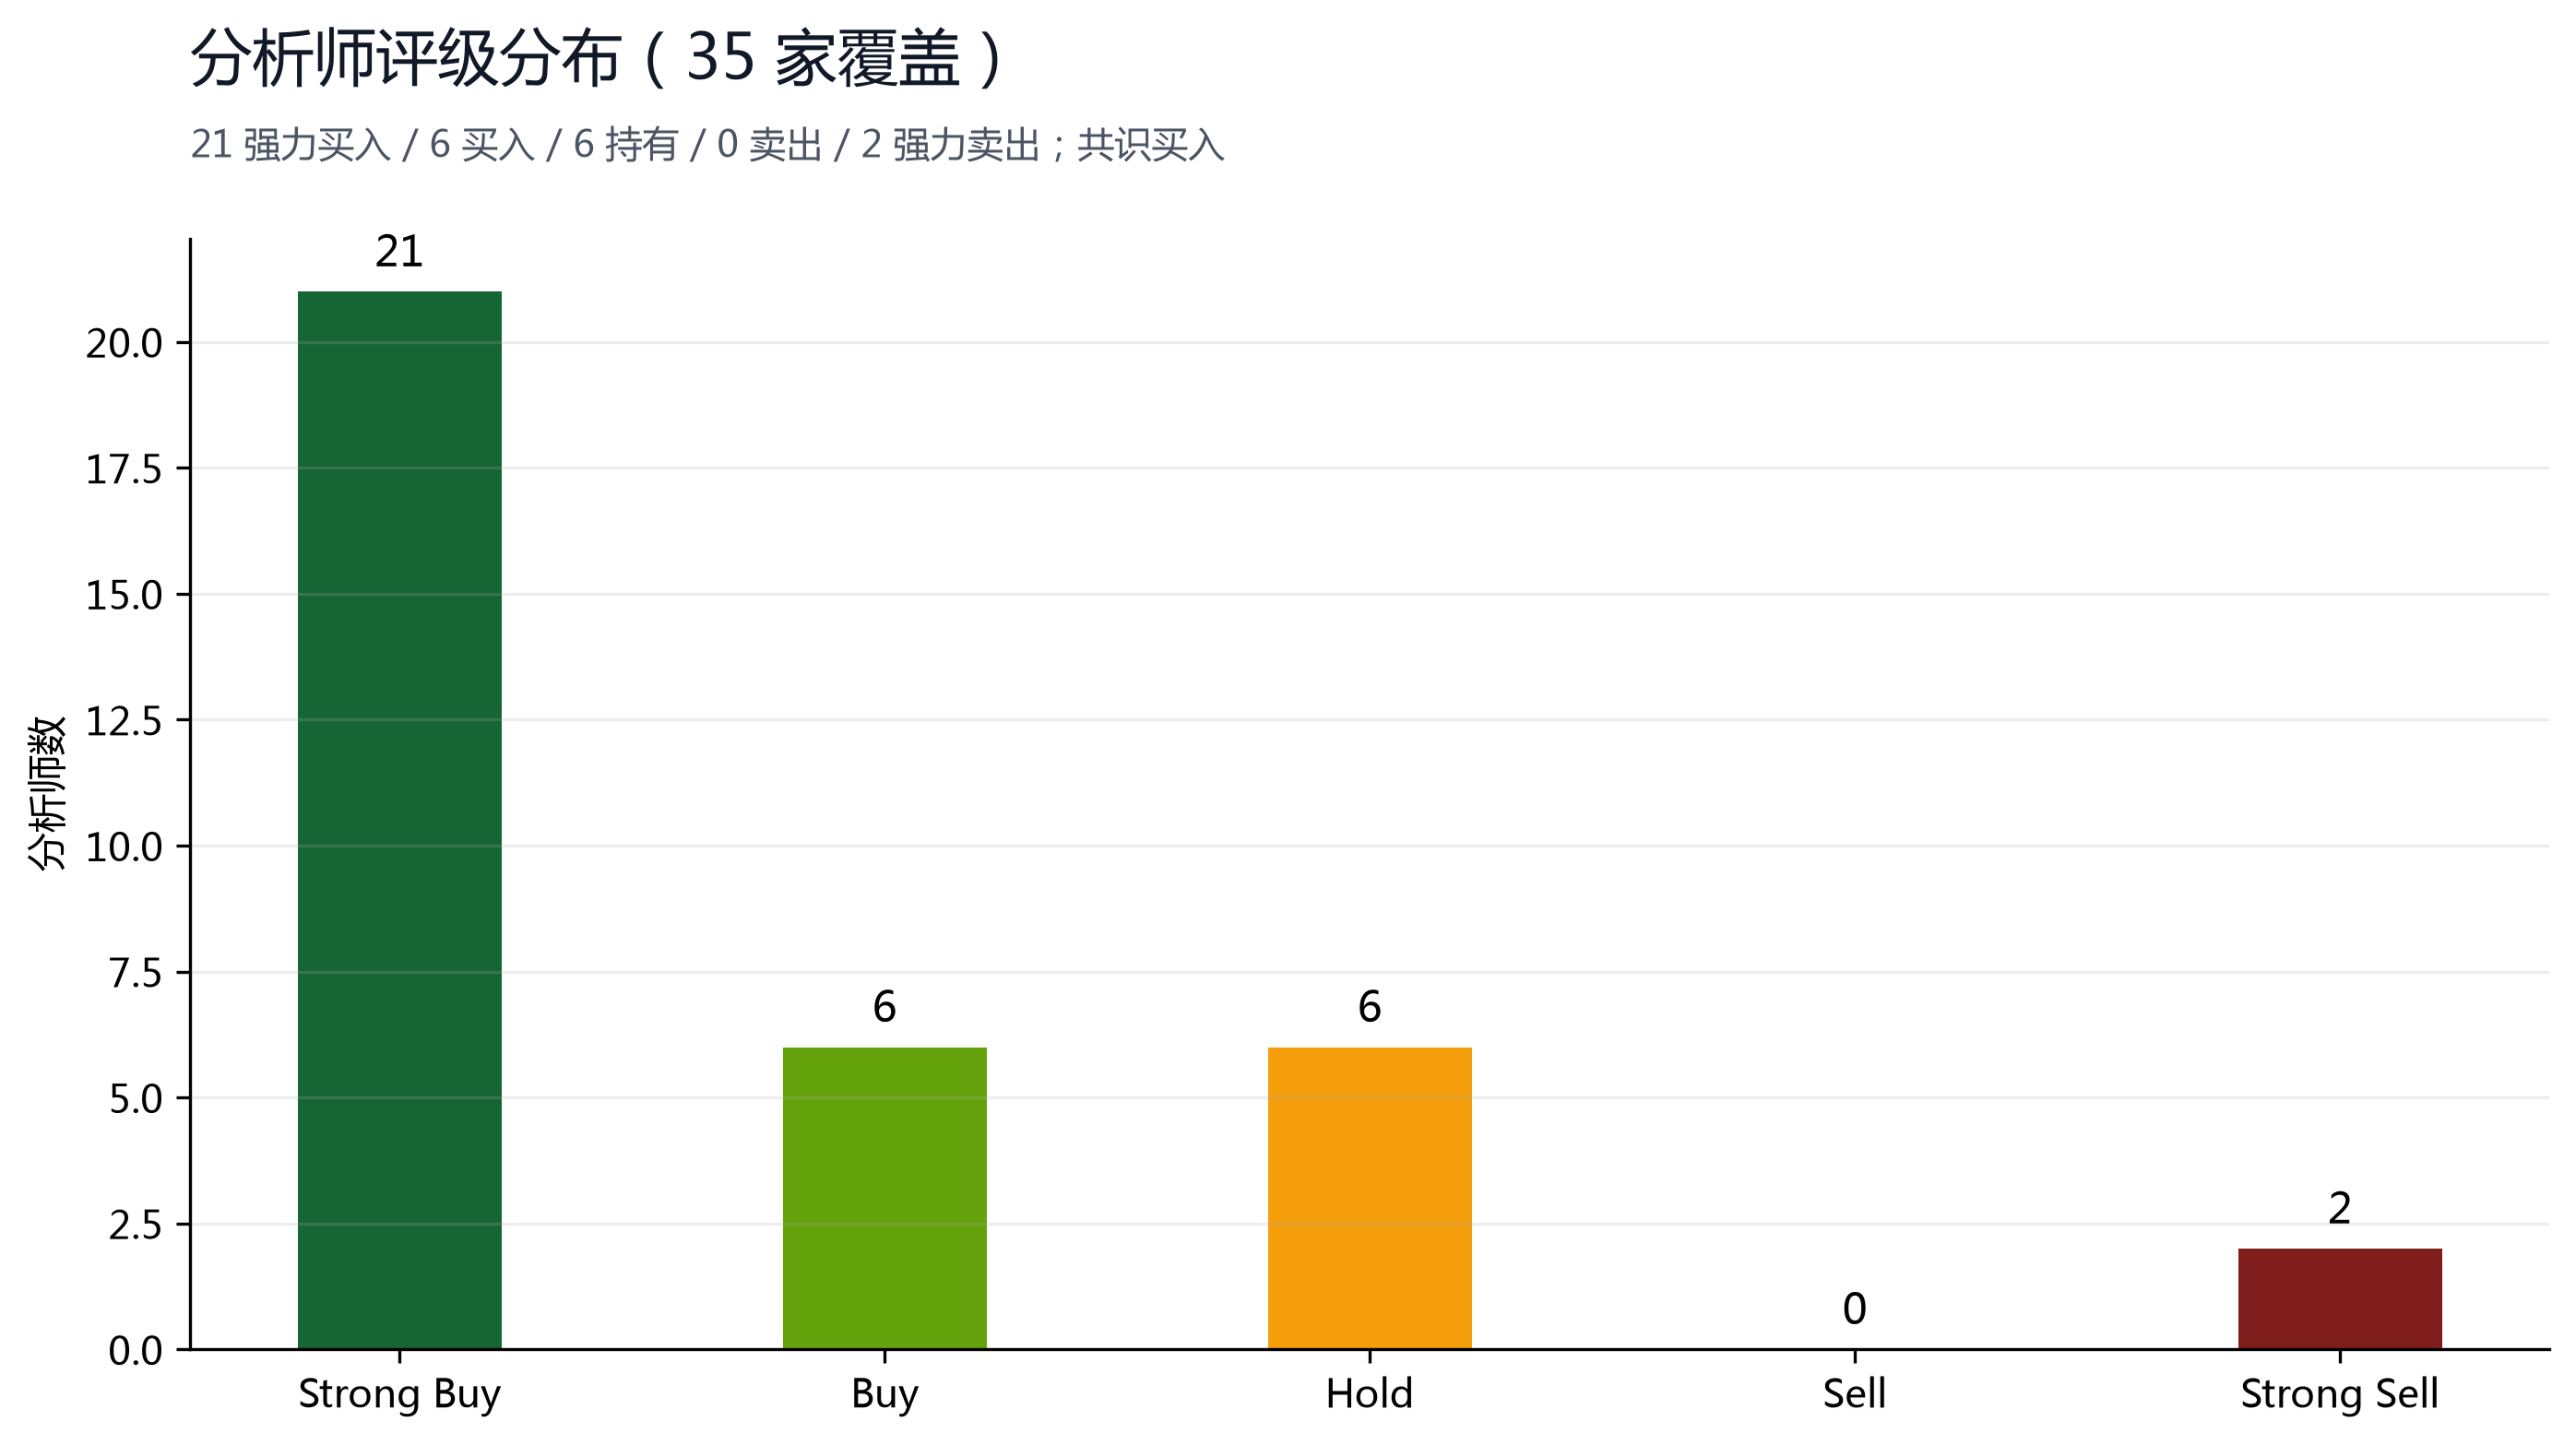
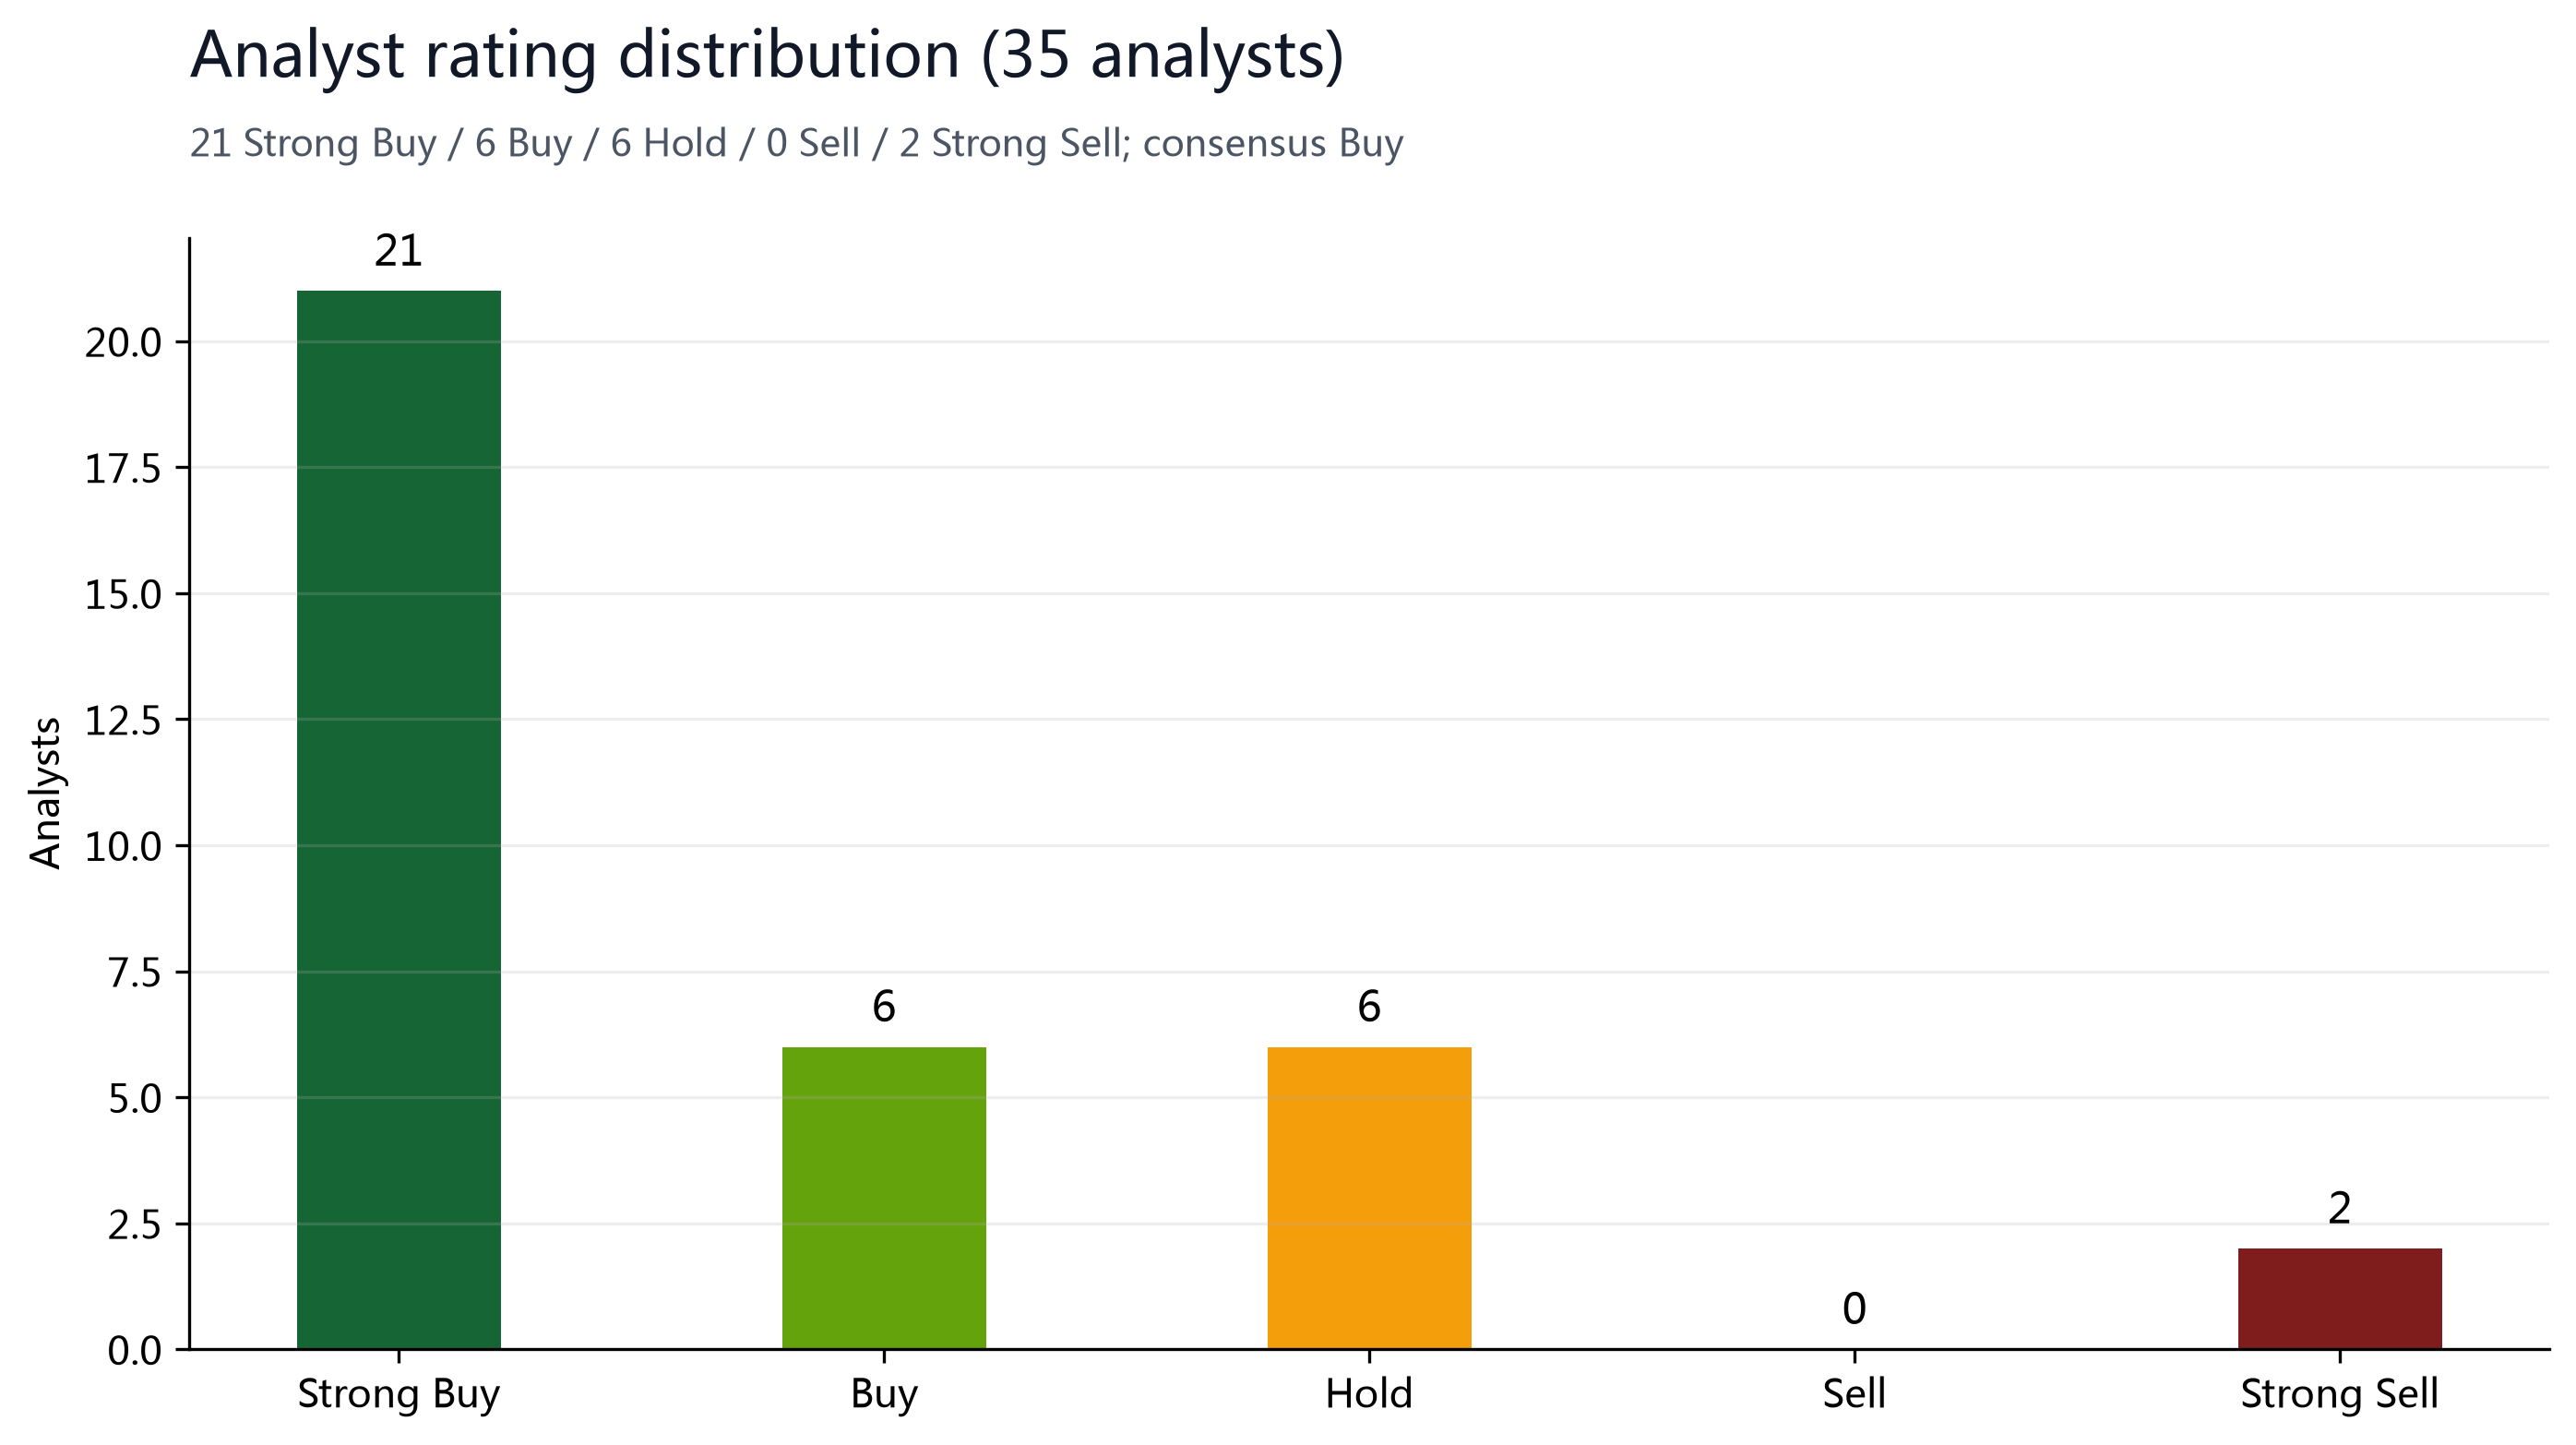
| Recommendation split | 21 / 6 / 6 / 0 / 2 | SB / B / H / S / SS · 35 analysts |
| TTM 指标 | Rev $19.3B / NI -$9.4B / EPS -$2.94 | stockanalysis.com |
§03多空观点
多头:营收翻倍 + 减亏拐点 + 盈利的连接业务 + 空头拥挤
Q2'26 营收 $78.14 亿(+92%)、调整后 EBITDA $35.38 亿(+192%)、净亏损收窄 46%——三大数字全部超预期。结构上,连接业务(Starlink)运营利润 $16.56 亿(+79%)、企业及政府收入 $18.06 亿(+108%),是确定的现金牛,Q2 还拿到超 $60 亿多年期星盾(Starshield)美国政府合同(美国太空军 LEO 通信与地球观测),并获 FCC 批准 EchoStar 65MHz 频谱转让(手机直连卫星自有频谱落地);AI 分部营收 $25.61 亿(+247%)、运营亏损环比减半、调整后 EBITDA 转正 +$11.46 亿(剔除 $18.9 亿 D&A 后),1.4GW 算力与 $475 亿合同储备提供能见度,Q2 云服务合同总销售额 $141 亿(含谷歌月付 $9.2 亿、持续至 2029 年中),Q3 前几周又新签约 $67 亿;管理层电话会给出年底算力超 2GW、年底 12 月年化收入(含 Cursor)约 $1,000 亿、2030 年收入 $1 万亿的路线图,并宣布与英伟达独家合作开发 Starmind 轨道算力卫星(Vera Rubin 芯片)。估值上,空头占流通盘 32%(S3 口径)且解禁与财报利空已充分定价——任何连续超预期都可能触发轧空,做多拥挤度反而是期权式上行。
空头:解禁巨浪 + 烧钱无界 + 成熟业务失速 + 估值仍不便宜
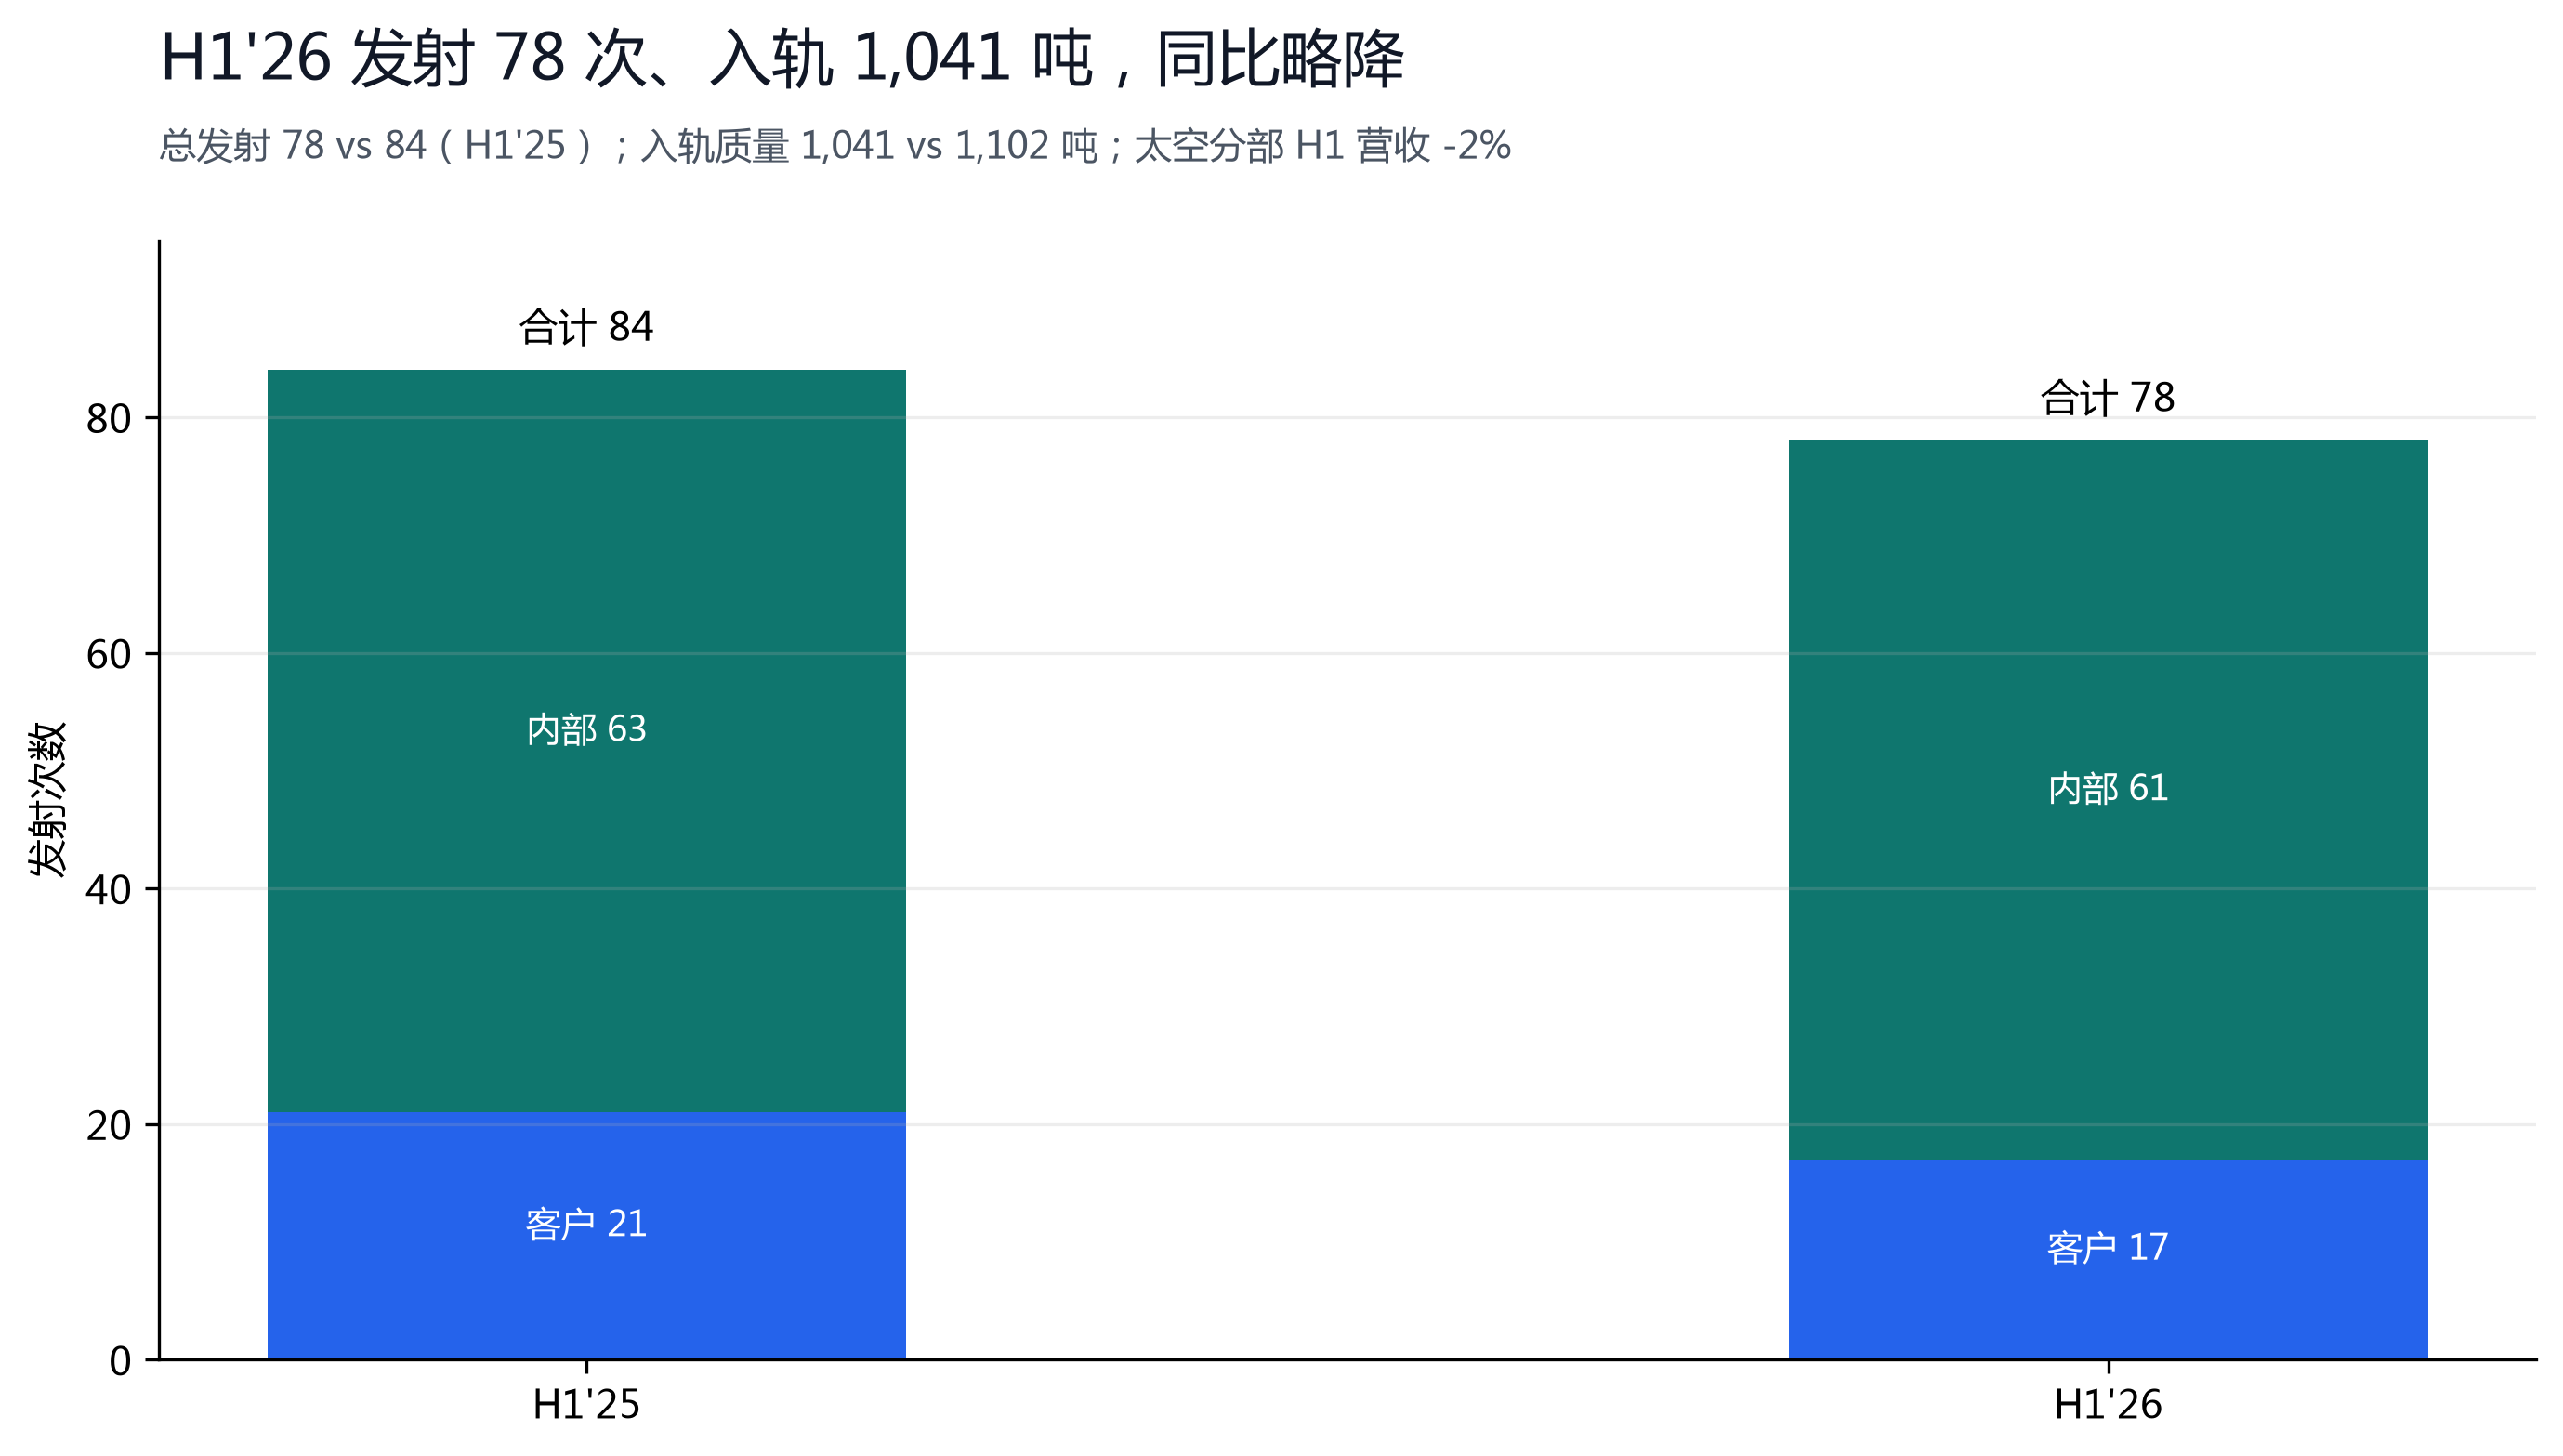
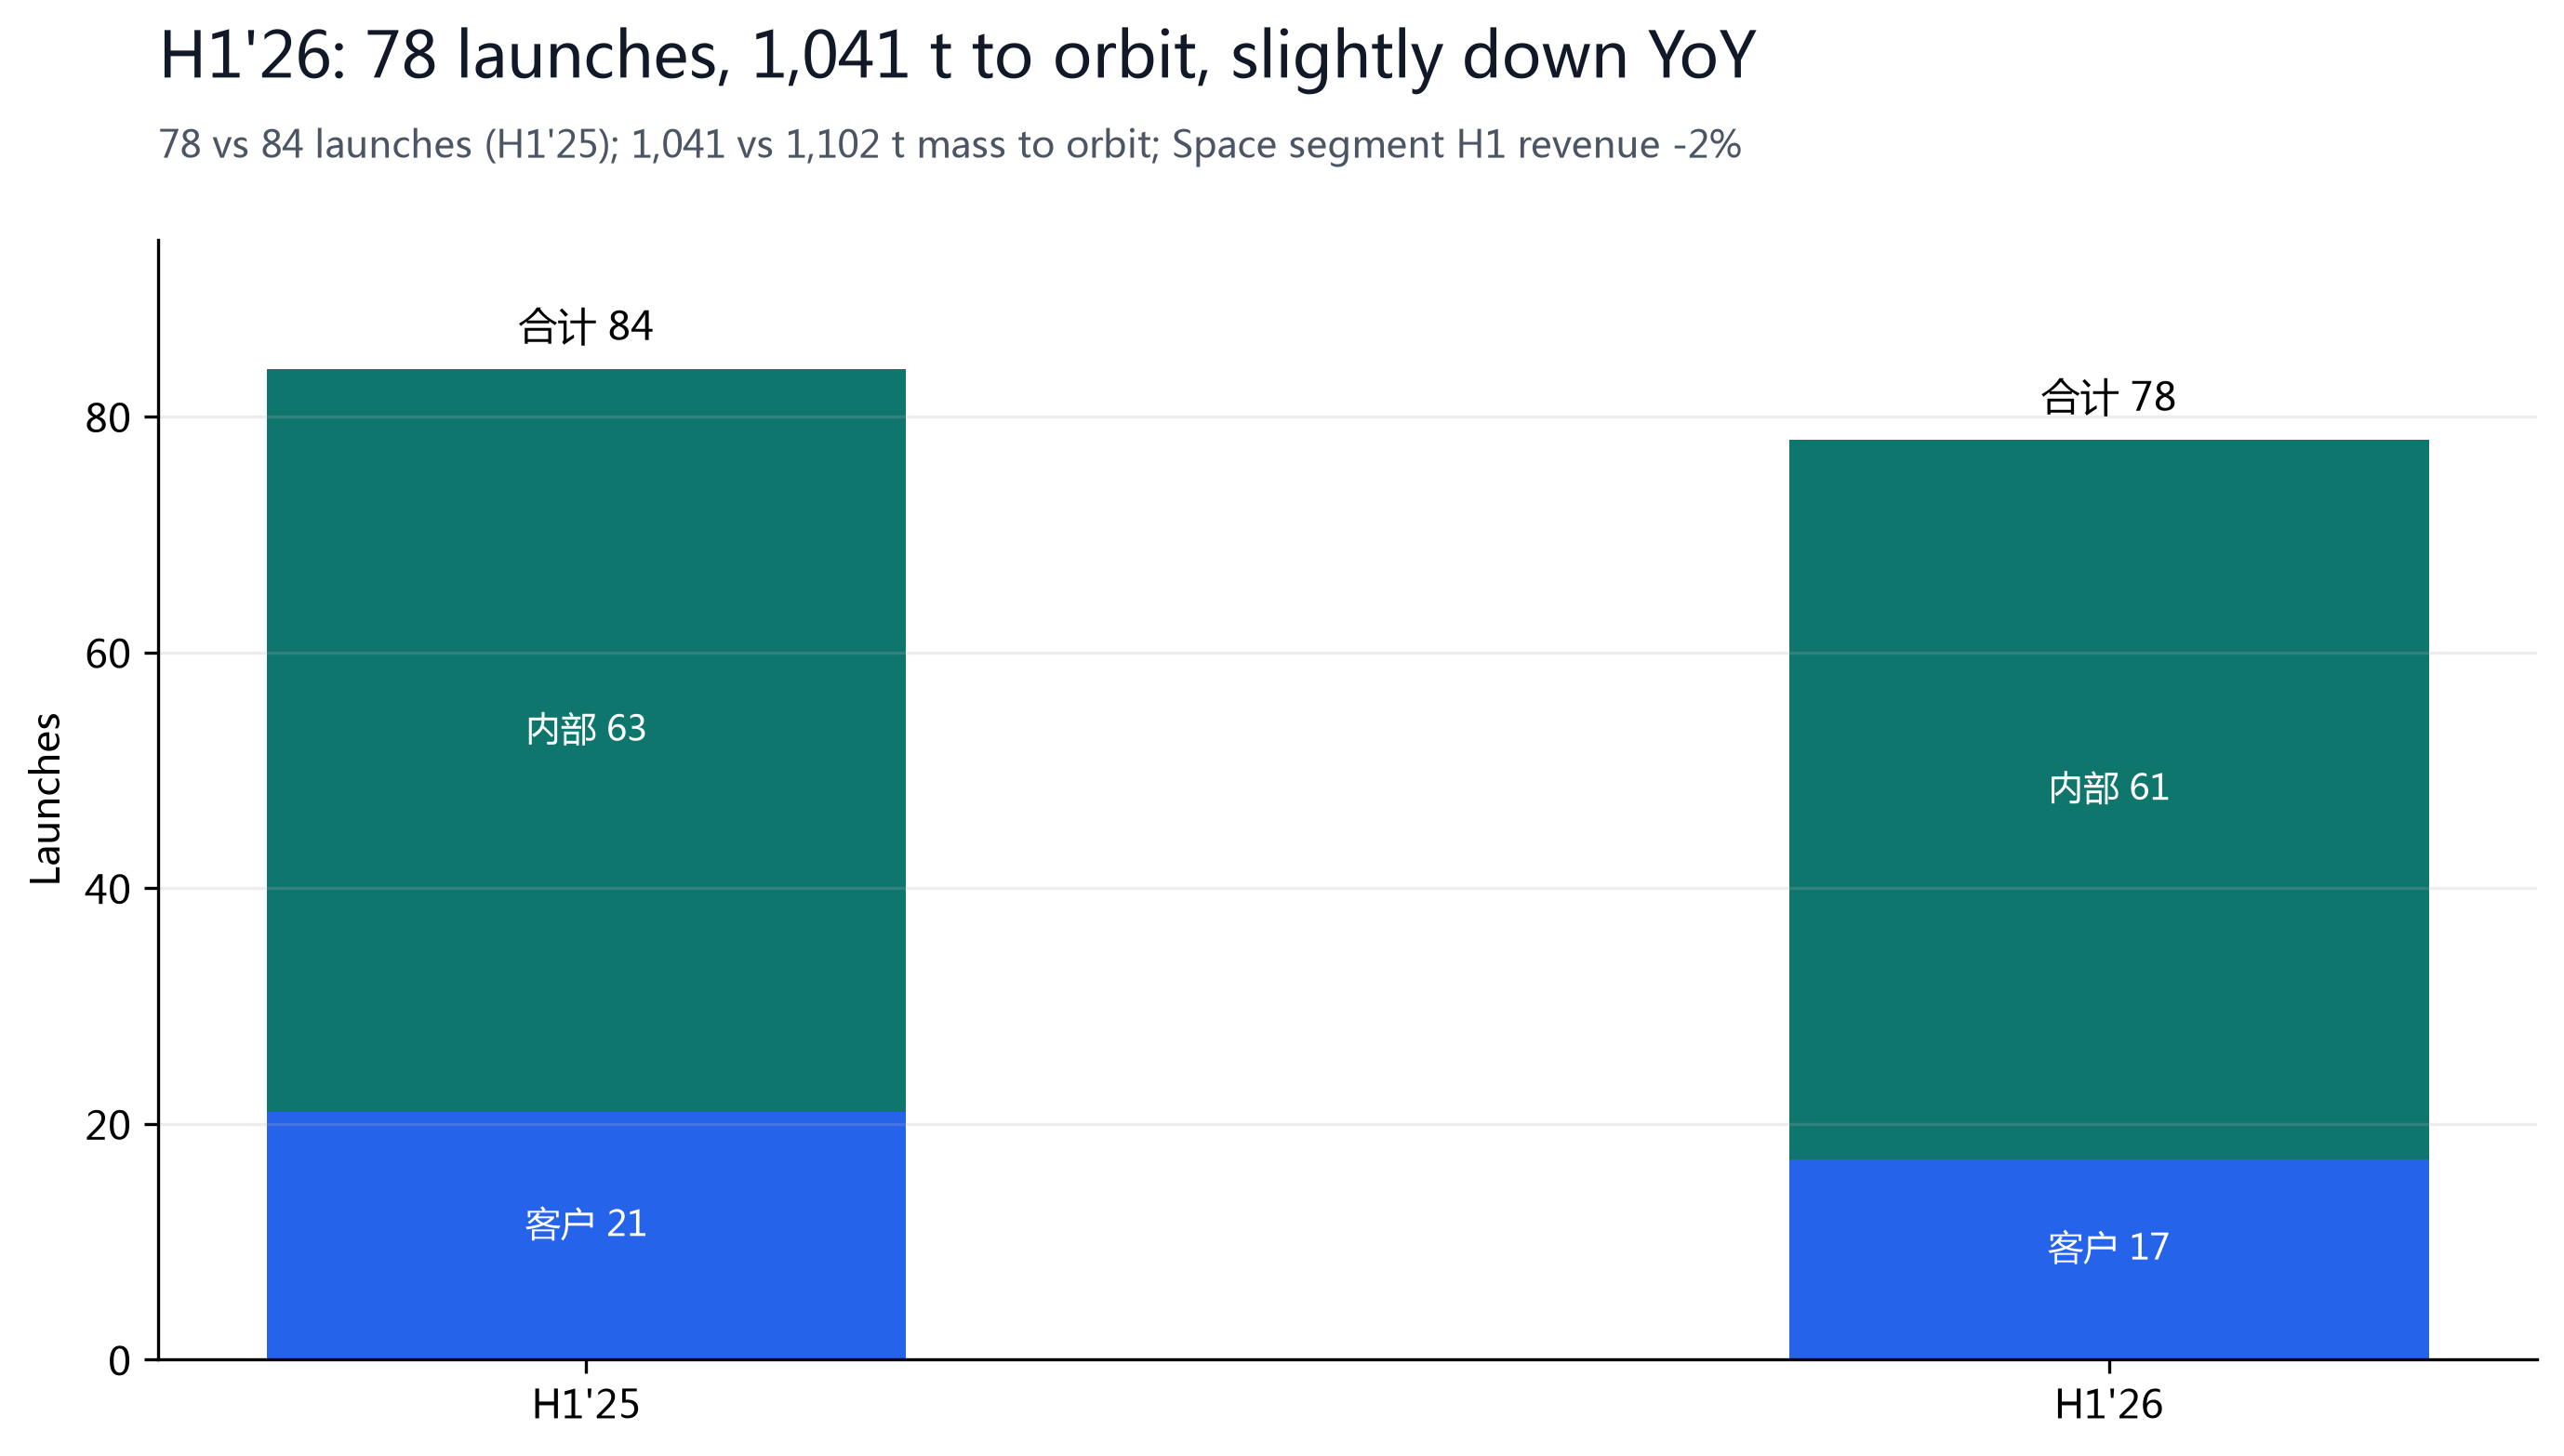
第一,供给:8/6 起阶梯式解禁,至 12/8 流通盘从约 4% 扩至约 40%——当前 float 的 1.4 倍新增供给压顶,而 Q2 财报后两日内即可开卖的内部人(含为缴税减持的 RSU 持有人)没有理由不等反弹就卖。第二,现金流:Q2'26 单季资本开支 $183.7 亿、其中 AI $158.3 亿,管理层明示 Q3/Q4 大致相当——H1'26 自由现金流约 -$250 亿(计算值),全年华尔街预期 -$284 亿,烧钱速度远快于经营现金流的造血(H1'26 仅 +$34.7 亿);$1,000 亿现金看似充裕,按当前速度三年即烧穿。第三,成熟业务失速:Starlink ARPU 同比 -22%(国际扩张 + 低价套餐),太空分部 H1 营收同比 -2%、增速在三大业务中垫底,发射次数 H1'26(78 次)同比还少了 6 次。第四,估值:42x FY2026E 市销率对一份自由现金流深负的报表并不便宜,且流通盘极小放大了波动。
§04财务真相
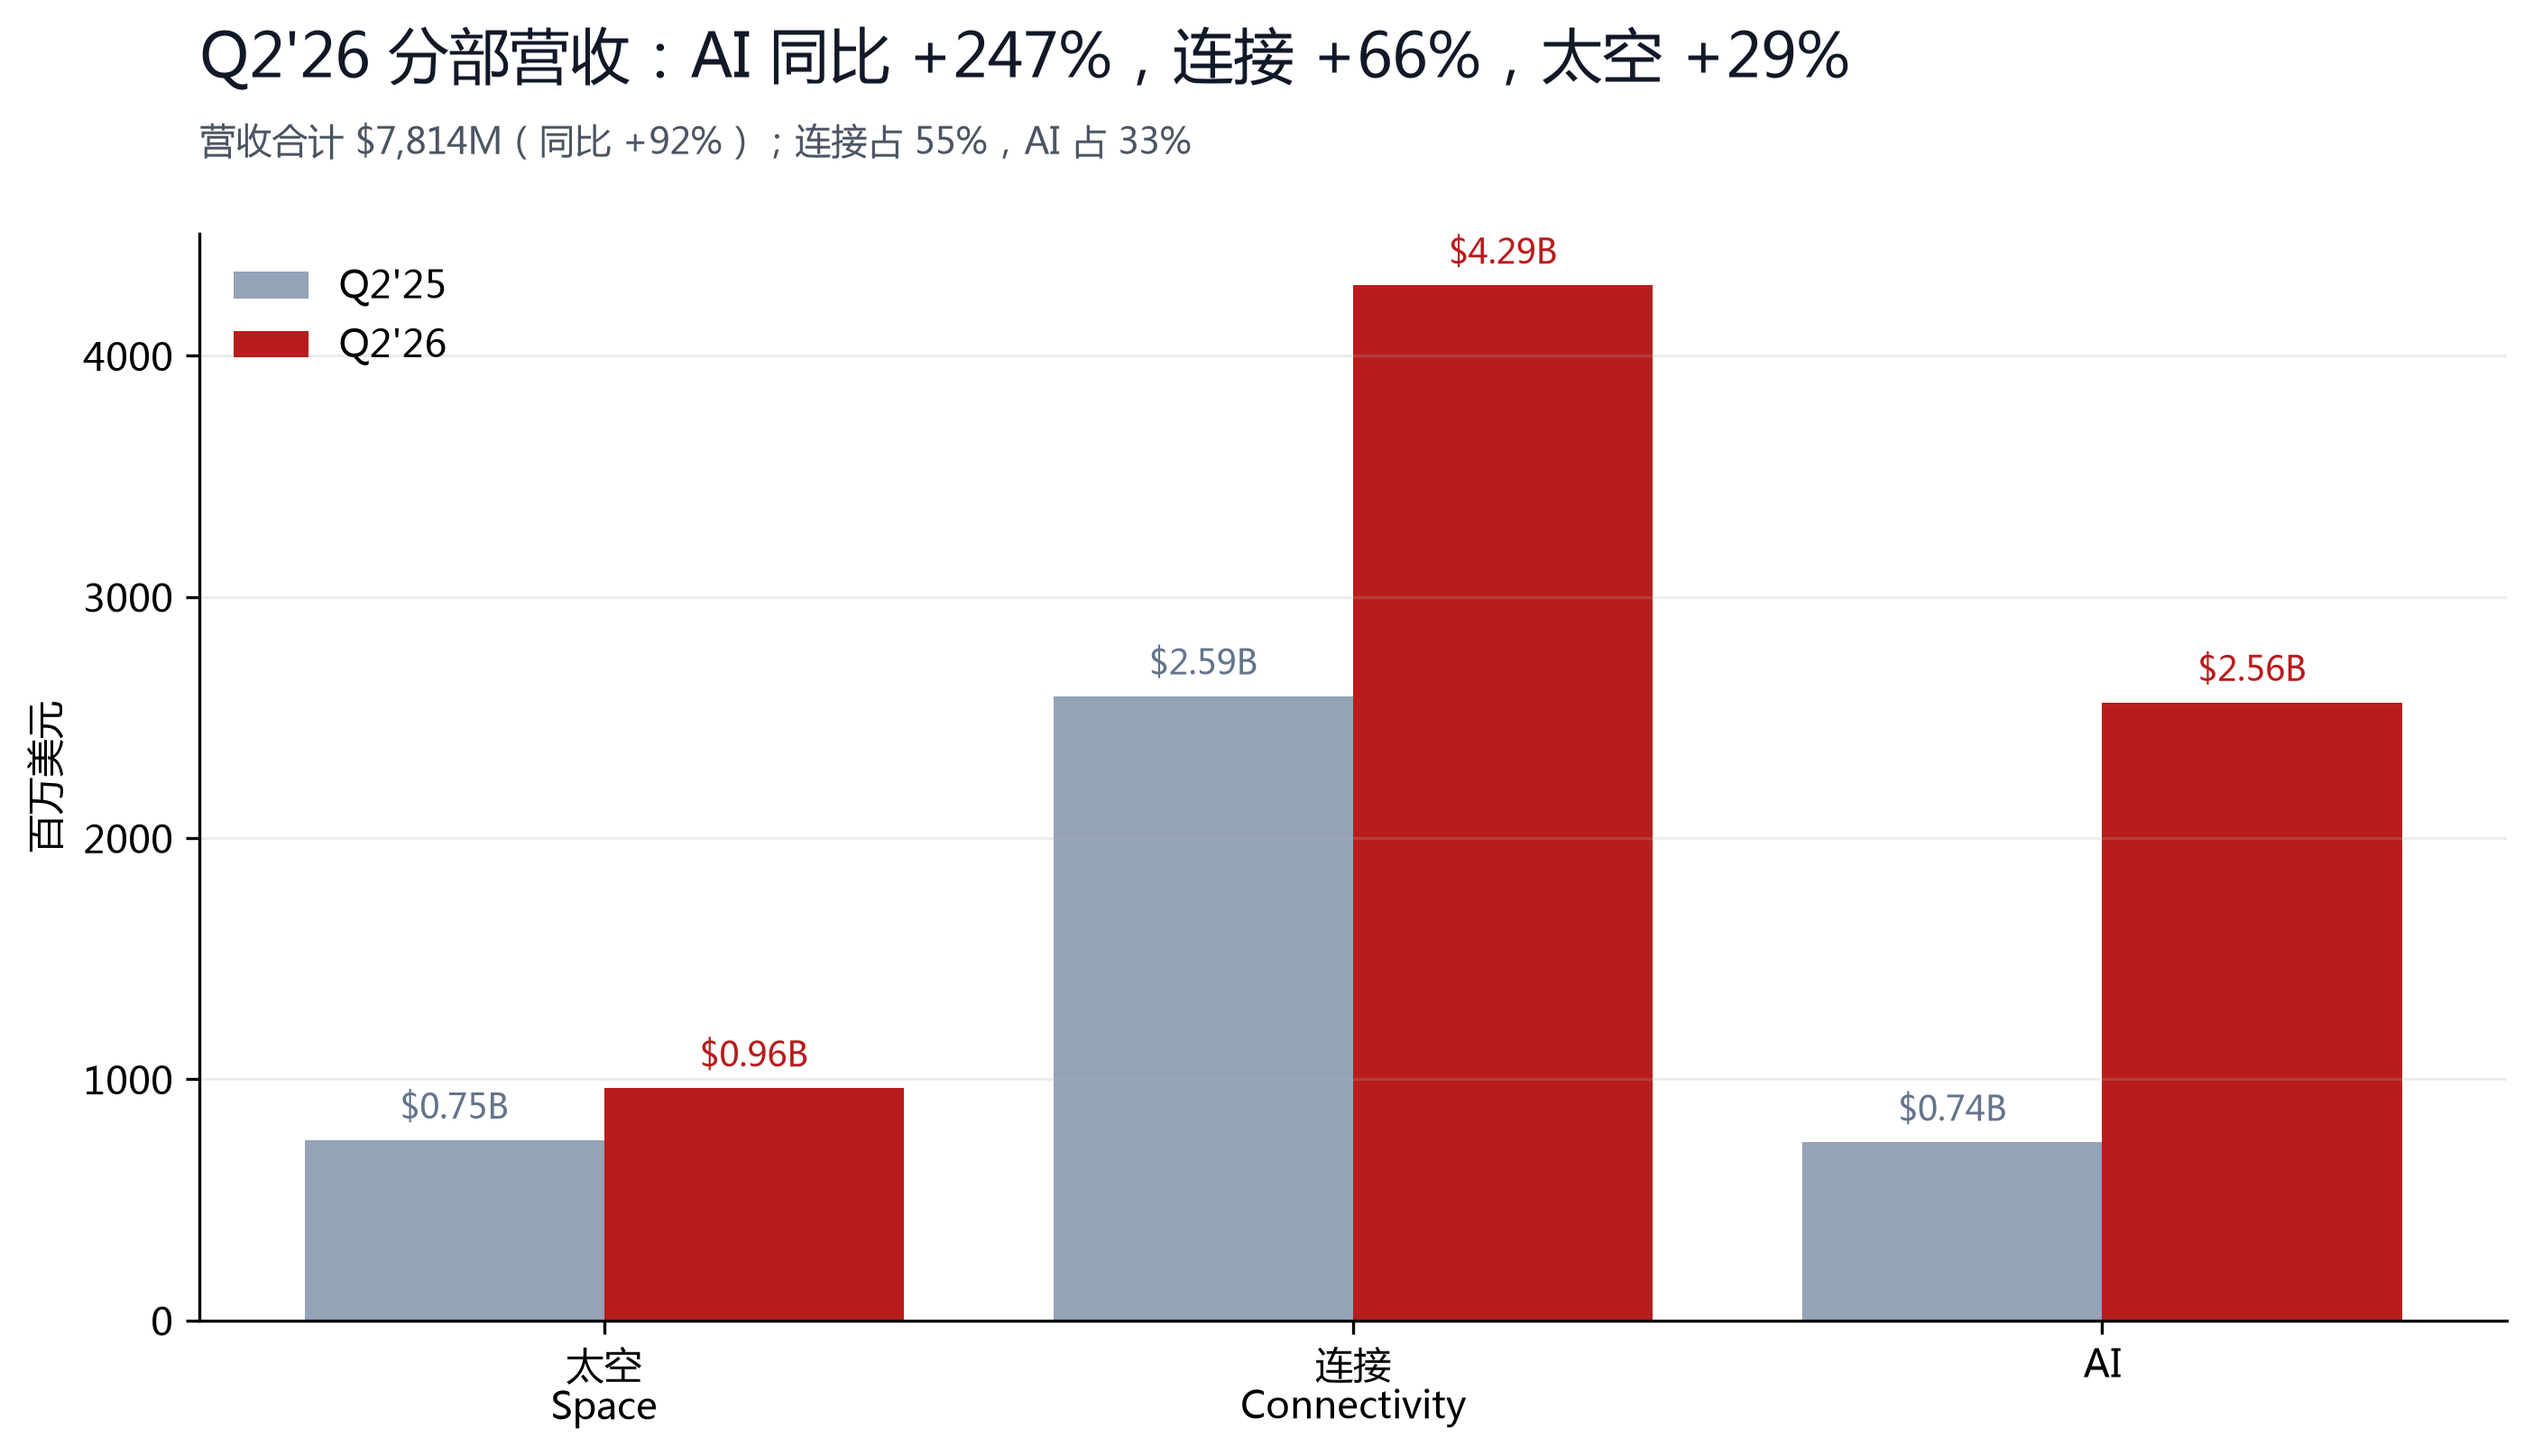
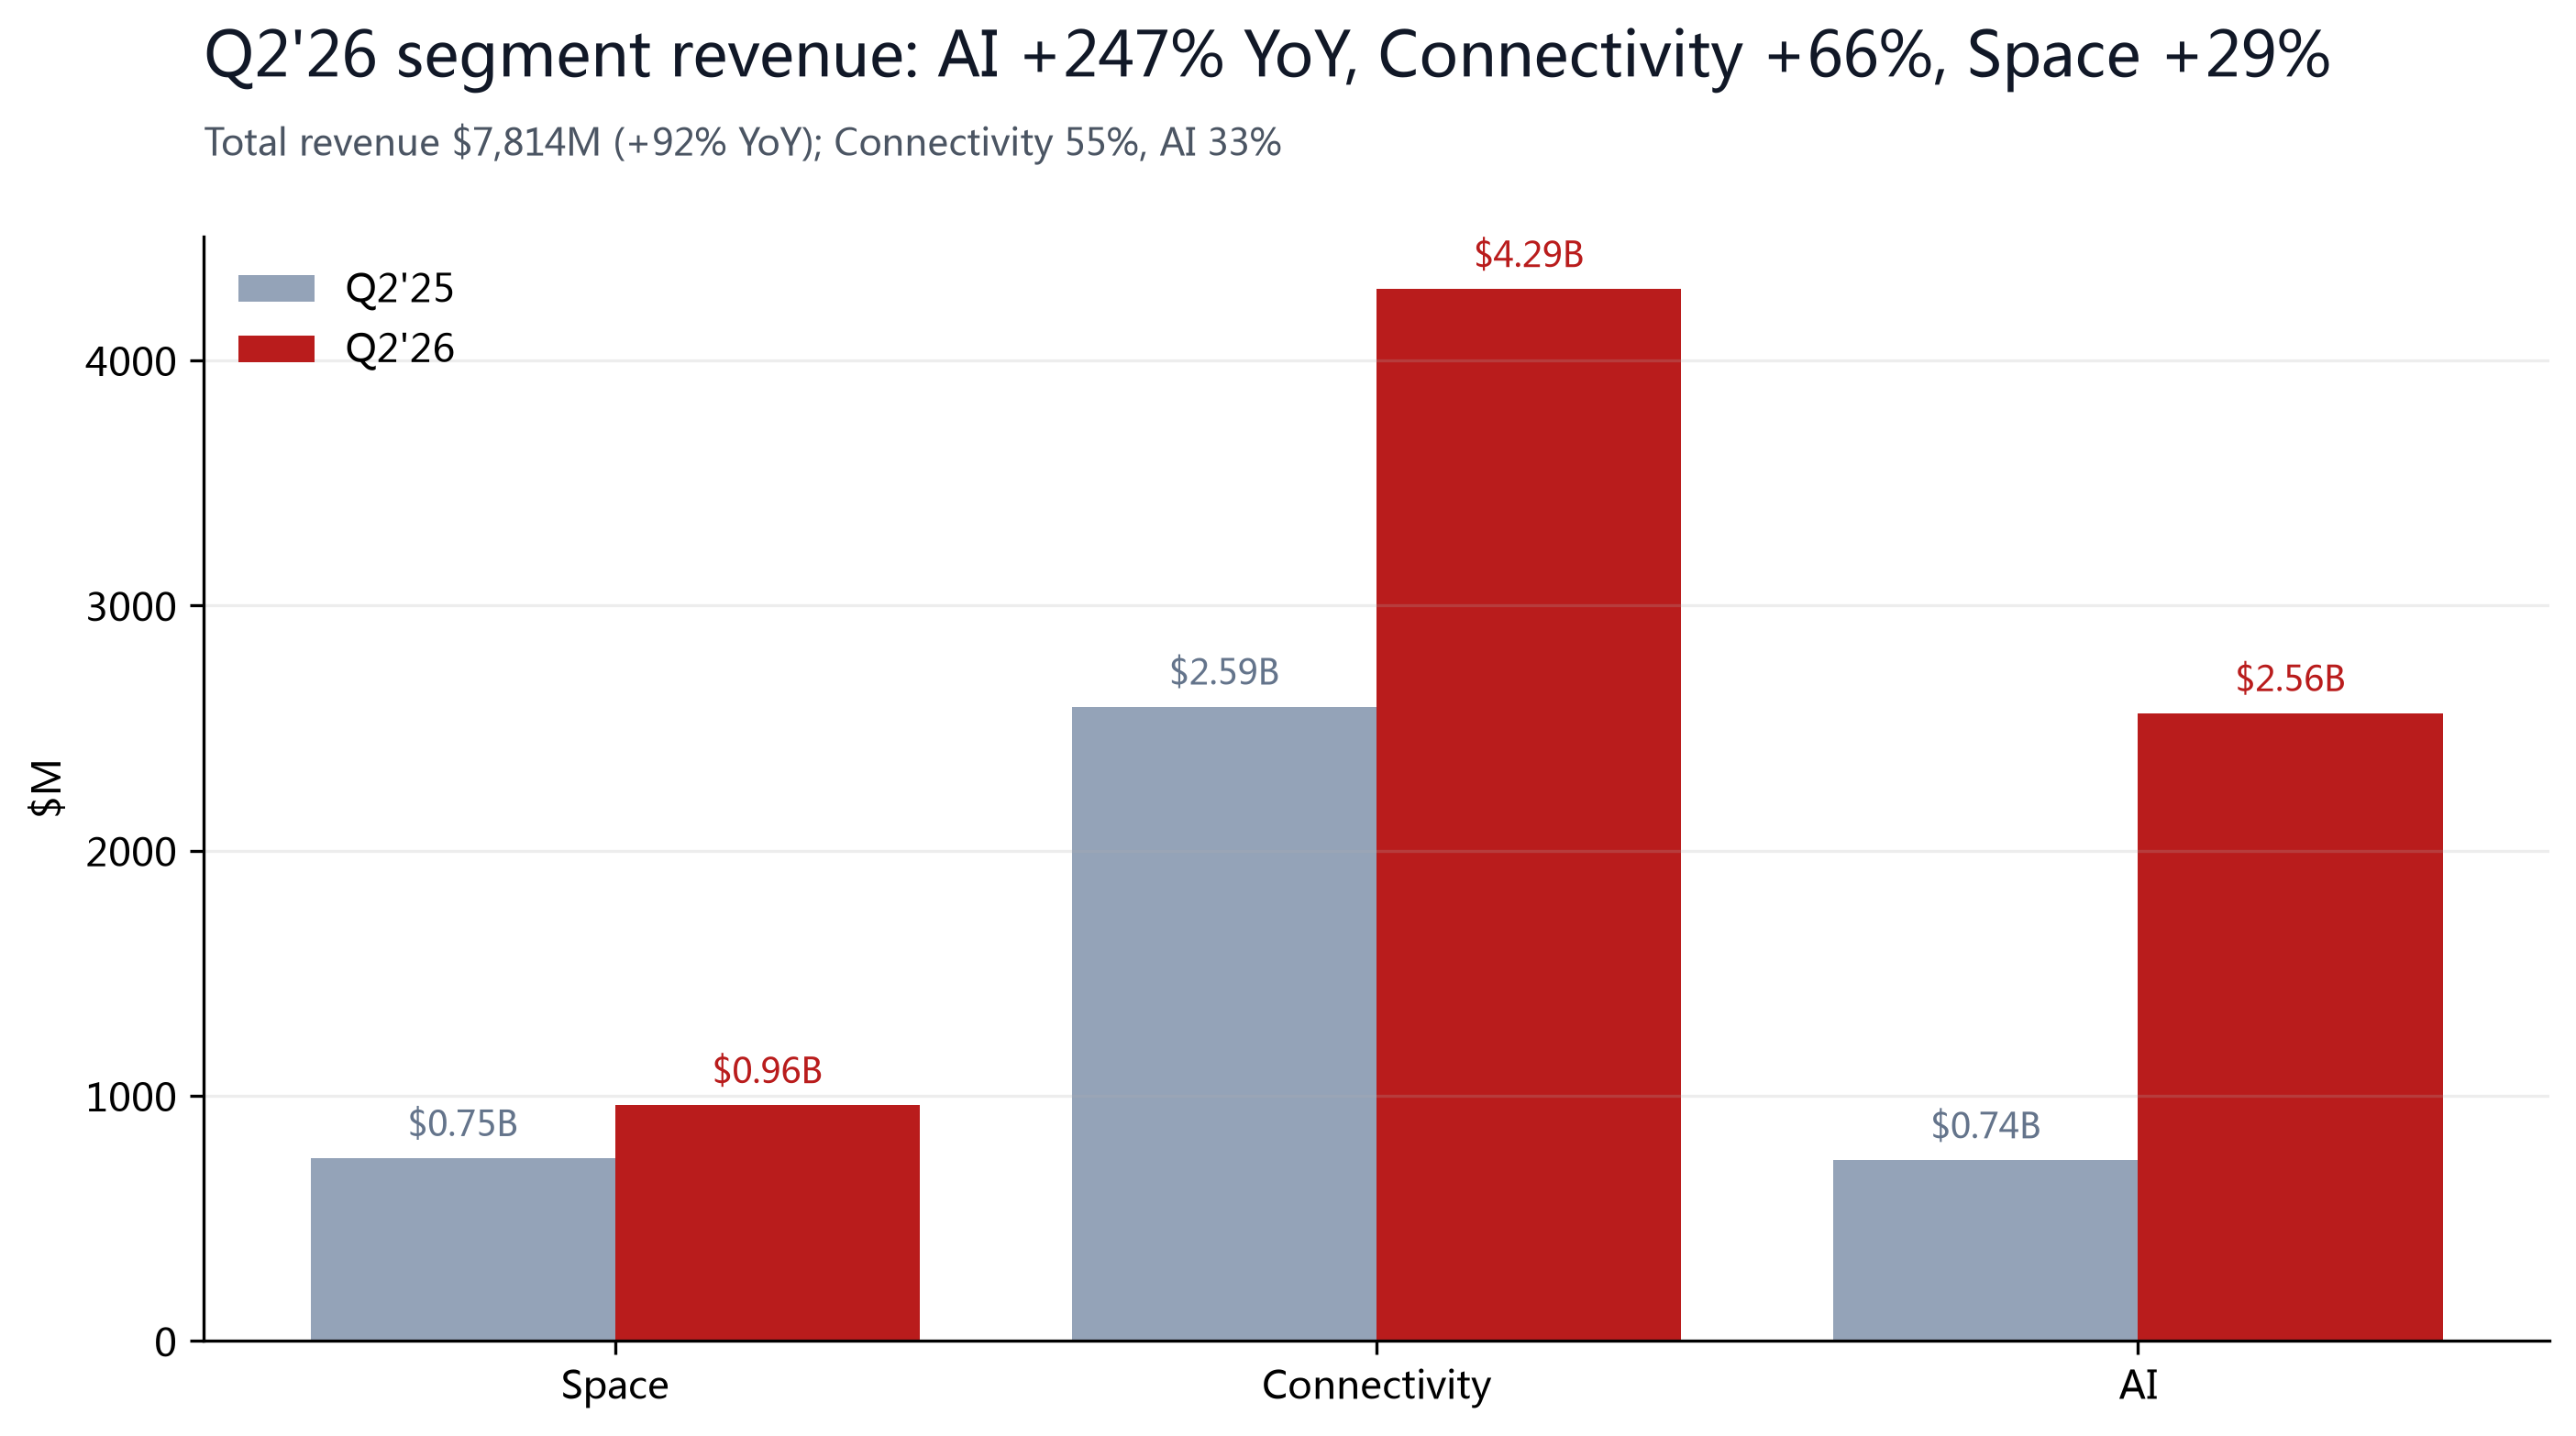
Q2'26 总营收 $78.14 亿(同比 +92%),调整后 EBITDA $35.38 亿(同比 +192%),运营亏损收窄至 $1.43 亿(去年同期 -$9.70 亿),净亏损 $5.41 亿(同比收窄 46%),每股亏损 $0.09(预期 -$0.26)。半年口径:H1'26 营收 $125.08 亿(同比 +54%),净亏损 $48.17 亿。注意口径差异:调整后 EBITDA 是分部加总的非 GAAP 指标,Q2'26 为 +$35.38 亿;GAAP 净亏损仍为负,差额主要来自研发与利息费用(Q2'26 研发 $35.48 亿、净利息费用约 $2.89 亿)。
| 指标(Q2'26) | 实际 | 一致预期 | 差异 | 备注 |
|---|---|---|---|---|
| 总营收 | $78.14 亿 | $69.3 亿 | +12.8% | 同比 +92%(上年 $41 亿) |
| — Space | $9.62 亿 | $8.35 亿 | +15.2% | 同比 +29% |
| — Connectivity | $42.91 亿 | $38.3 亿 | +12.0% | 同比 +66% |
| — AI | $25.61 亿 | $21.8 亿 | +17.5% | 同比 +247% |
| 每股亏损 EPS | -$0.09 | -$0.26 | 好 65% | LSEG 预期 |
| AI 分部运营亏损 | -$12.57 亿 | -$23.9 亿 | 好 $11.3 亿 | 环比减半(Q1'26 -$24.69 亿) |
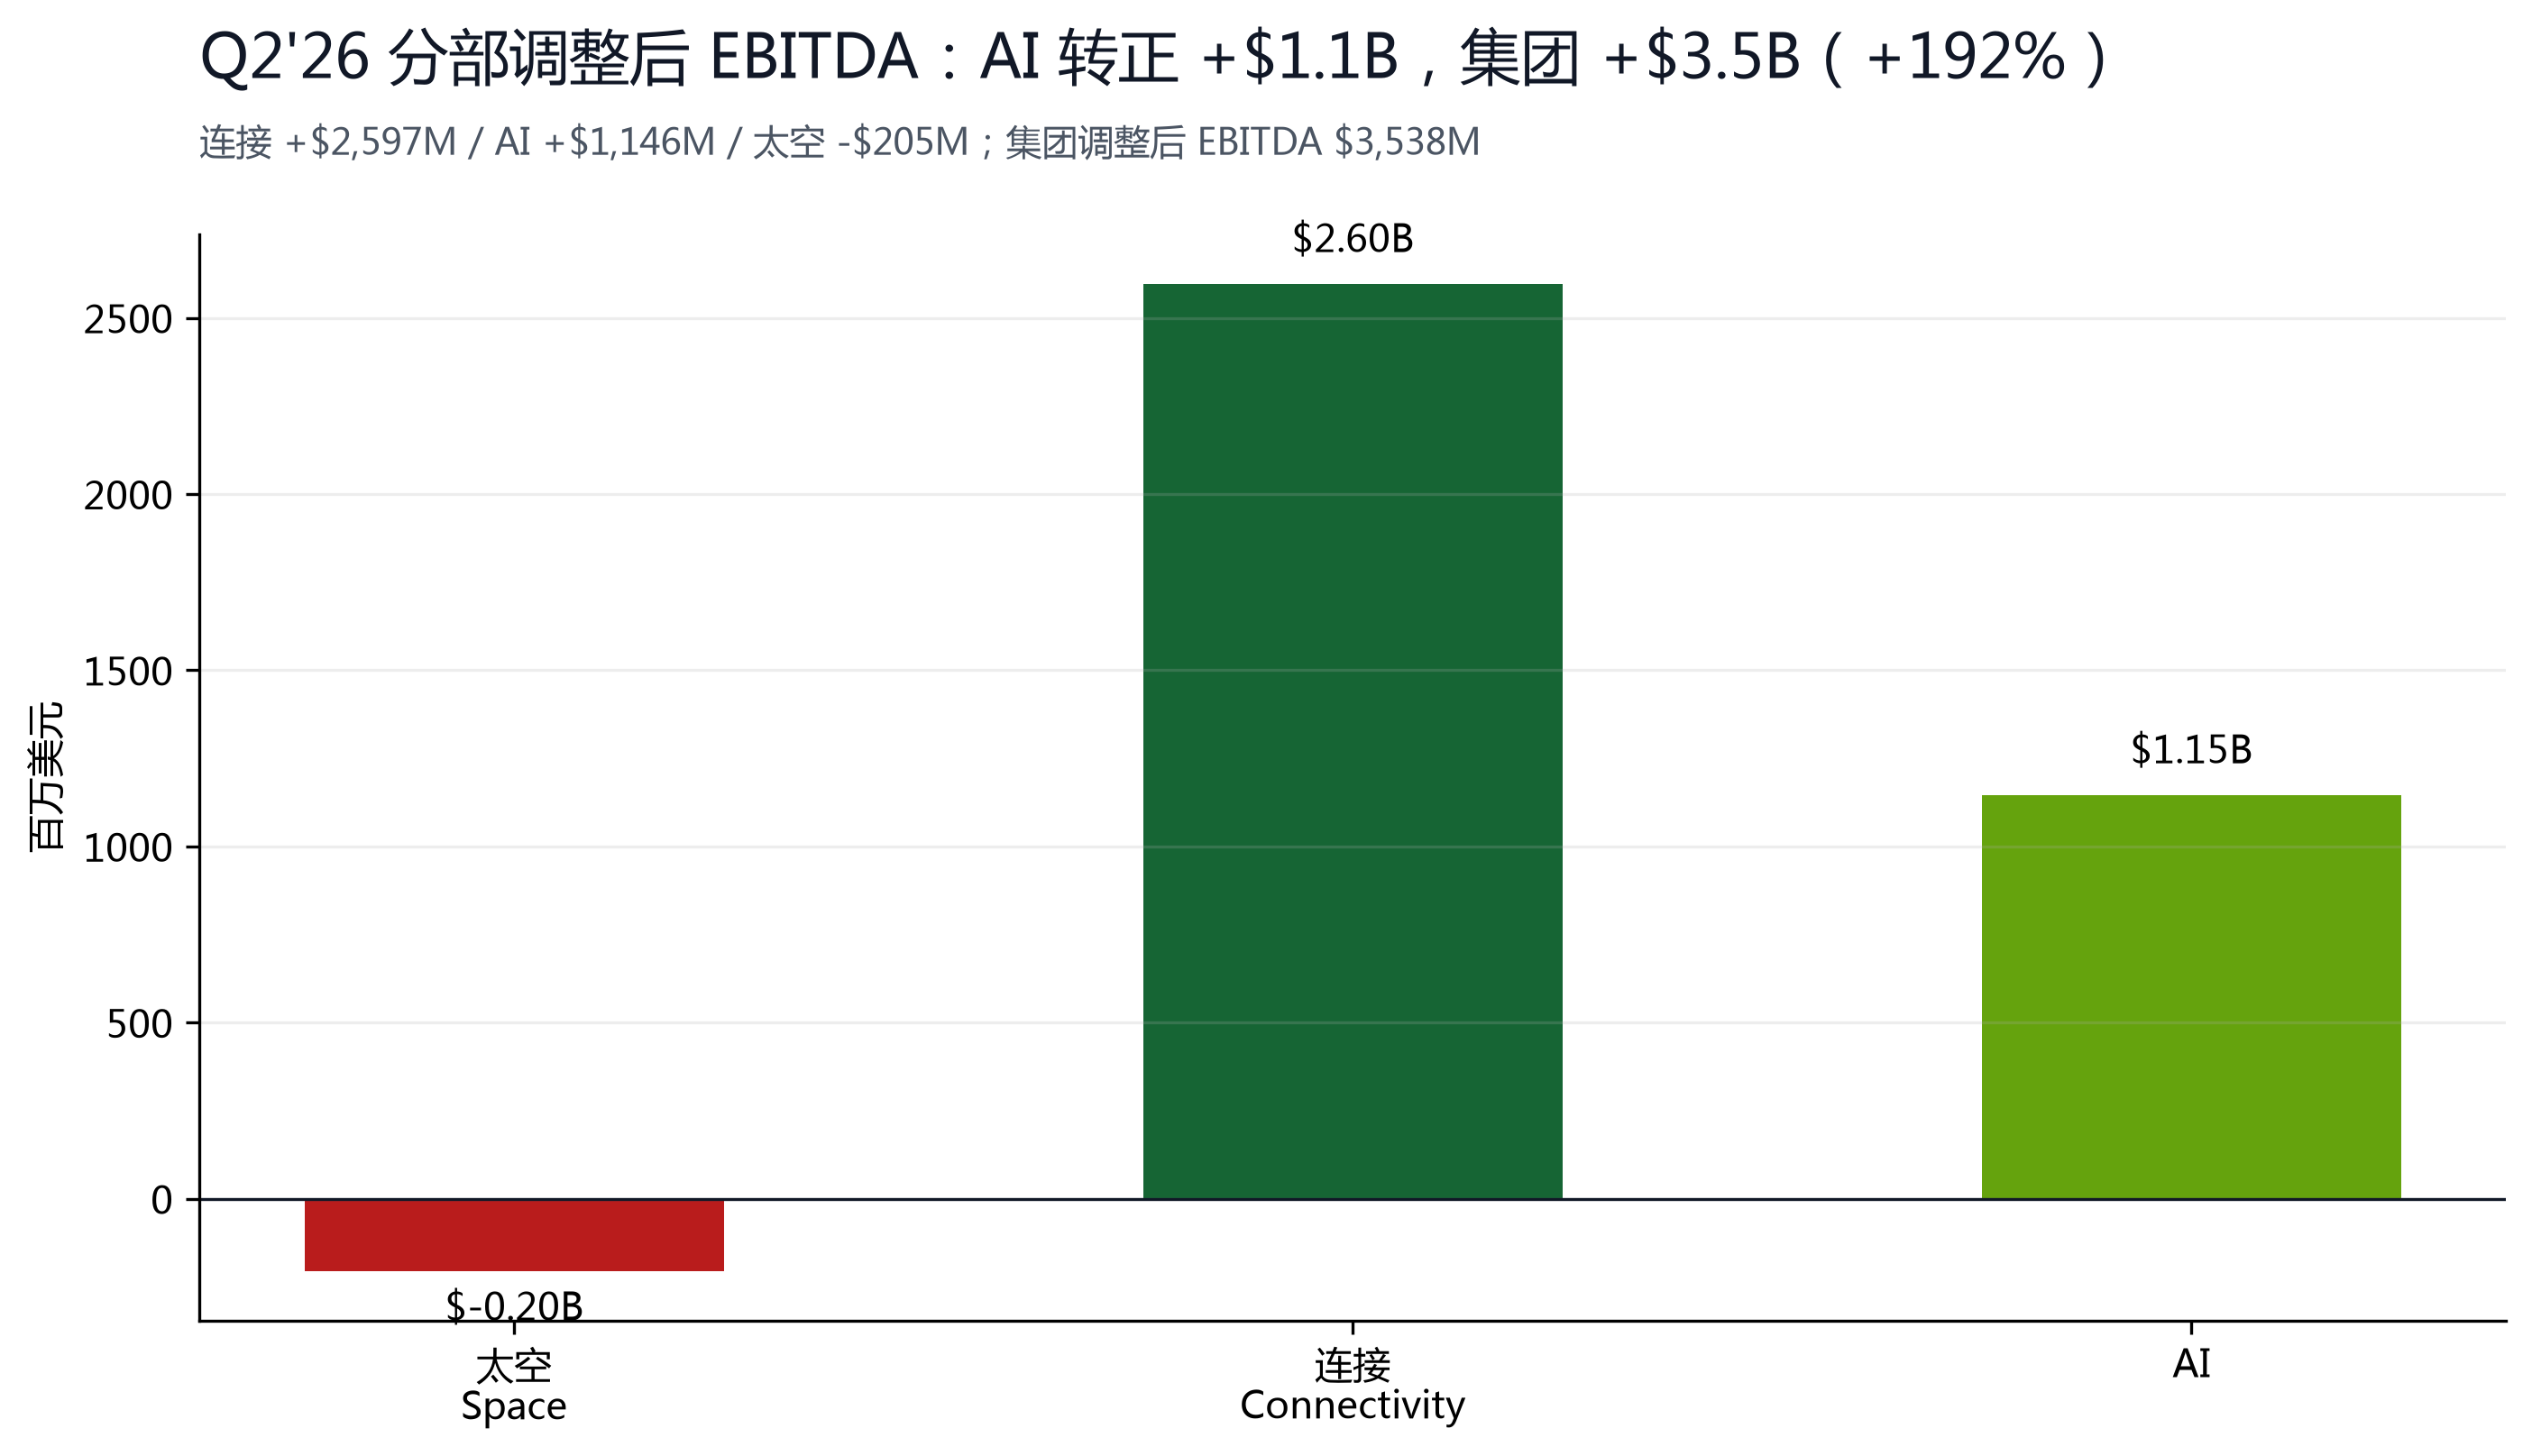
AI 分部是这份财报最超预期的部分,其亏损收窄的成色要拆开看:调整后 EBITDA 转正 +$11.46 亿,主要靠剔除 $18.9 亿折旧摊销等非现金项(Q1'26 该口径为 -$6.09 亿);GAAP 运营亏损 -$12.57 亿仍显著好于市场预期 -$23.9 亿。收入端的爆发有真实合同支撑:Q2 云服务合同总销售额 $141 亿(谷歌月付约 $9.2 亿、持续至 2029 年中,Anthropic 等亦有类似协议),单季带来 $16 亿增量 AI 基建收入;管理层在电话会披露 Q3 前几周已再签约约 $67 亿(约 6 个月、10 月起放量),并给出年底 12 月年化收入(含 Cursor)约 $1,000 亿的目标。
| Metric ($M) | Q2'25 | Q1'26 | Q2'26 | H1'26 |
|---|---|---|---|---|
| Total revenue | 4,071 | 4,694 | 7,814 | 12,508 |
| — Space | 746 | 619 | 962 | 1,581 |
| — Connectivity | 2,588 | 3,257 | 4,291 | 7,548 |
| — AI | 737 | 818 | 2,561 | 3,379 |
| Operating income (loss) | -970 | -1,943 | -143 | -2,086 |
| Adjusted EBITDA (segments) | 1,214 | 1,127 | 3,538 | 4,665 |
| Net loss | -1,008 | -4,276* | -541 | -4,817 |
| Diluted EPS | -$0.34 | — | -$0.09 | -$1.12 |
*Q1'26 净亏损为 H1'26 $4,817M 减 Q2'26 $541M 推导值(-$4,276M);Q1'26 EPS 因上市前股本结构与 H1 不同,未单列。分部 EBITDA 与 GAAP 运营利润间差异含分部间内部抵消与未分配费用,均见 8-K 对账表。
| 2025 全年分部(S-1 口径) | 营收 | 运营利润 | 调整后 EBITDA |
|---|---|---|---|
| Connectivity(星链) | $113.87 亿(+49.8%) | +$44.23 亿 | +$71.68 亿(利润率 63%) |
| Space(航天) | $40.86 亿 | -$6.57 亿 | +$6.53 亿 |
| AI | $32.01 亿 | -$63.55 亿 | -$12.37 亿 |
| 合并 | $186.74 亿(+33%) | -$25.89 亿 | +$65.84 亿 |
注:2025 分部为 S-1 招股书口径(多源一致);xAI 于 2026-02-02 以 $2,500 亿估值并表,导致 2025 年 AI 分部亏损 63.55 亿美元、合并净亏 $49.4 亿——「星链赚的钱不够 AI 烧」的格局在 2026Q2 已显著改善(AI 分部 EBITDA 转正)。2025 全年 capex $207.37 亿,其中 AI 占 $127.27 亿(61.4%)。
| 资产负债表(2026-06-30) | 金额 | 说明 |
|---|---|---|
| Cash & marketable securities | $100.0B | IPO 募资 $85.7B + 发债 $25B 后 |
| Total assets | $192.8B | vs 2025-12-31 $92.1B |
| Total debt & finance leases | $39.4B | 含 6/26 发行的 $25B 债券(5.855%) |
| Net cash (计算) | $60.6B | 现金 $100.0B - 债务 $39.4B |
| Shareholders' equity | $127.2B | vs 2025-12-31 $2.6B(IPO 后膨胀) |
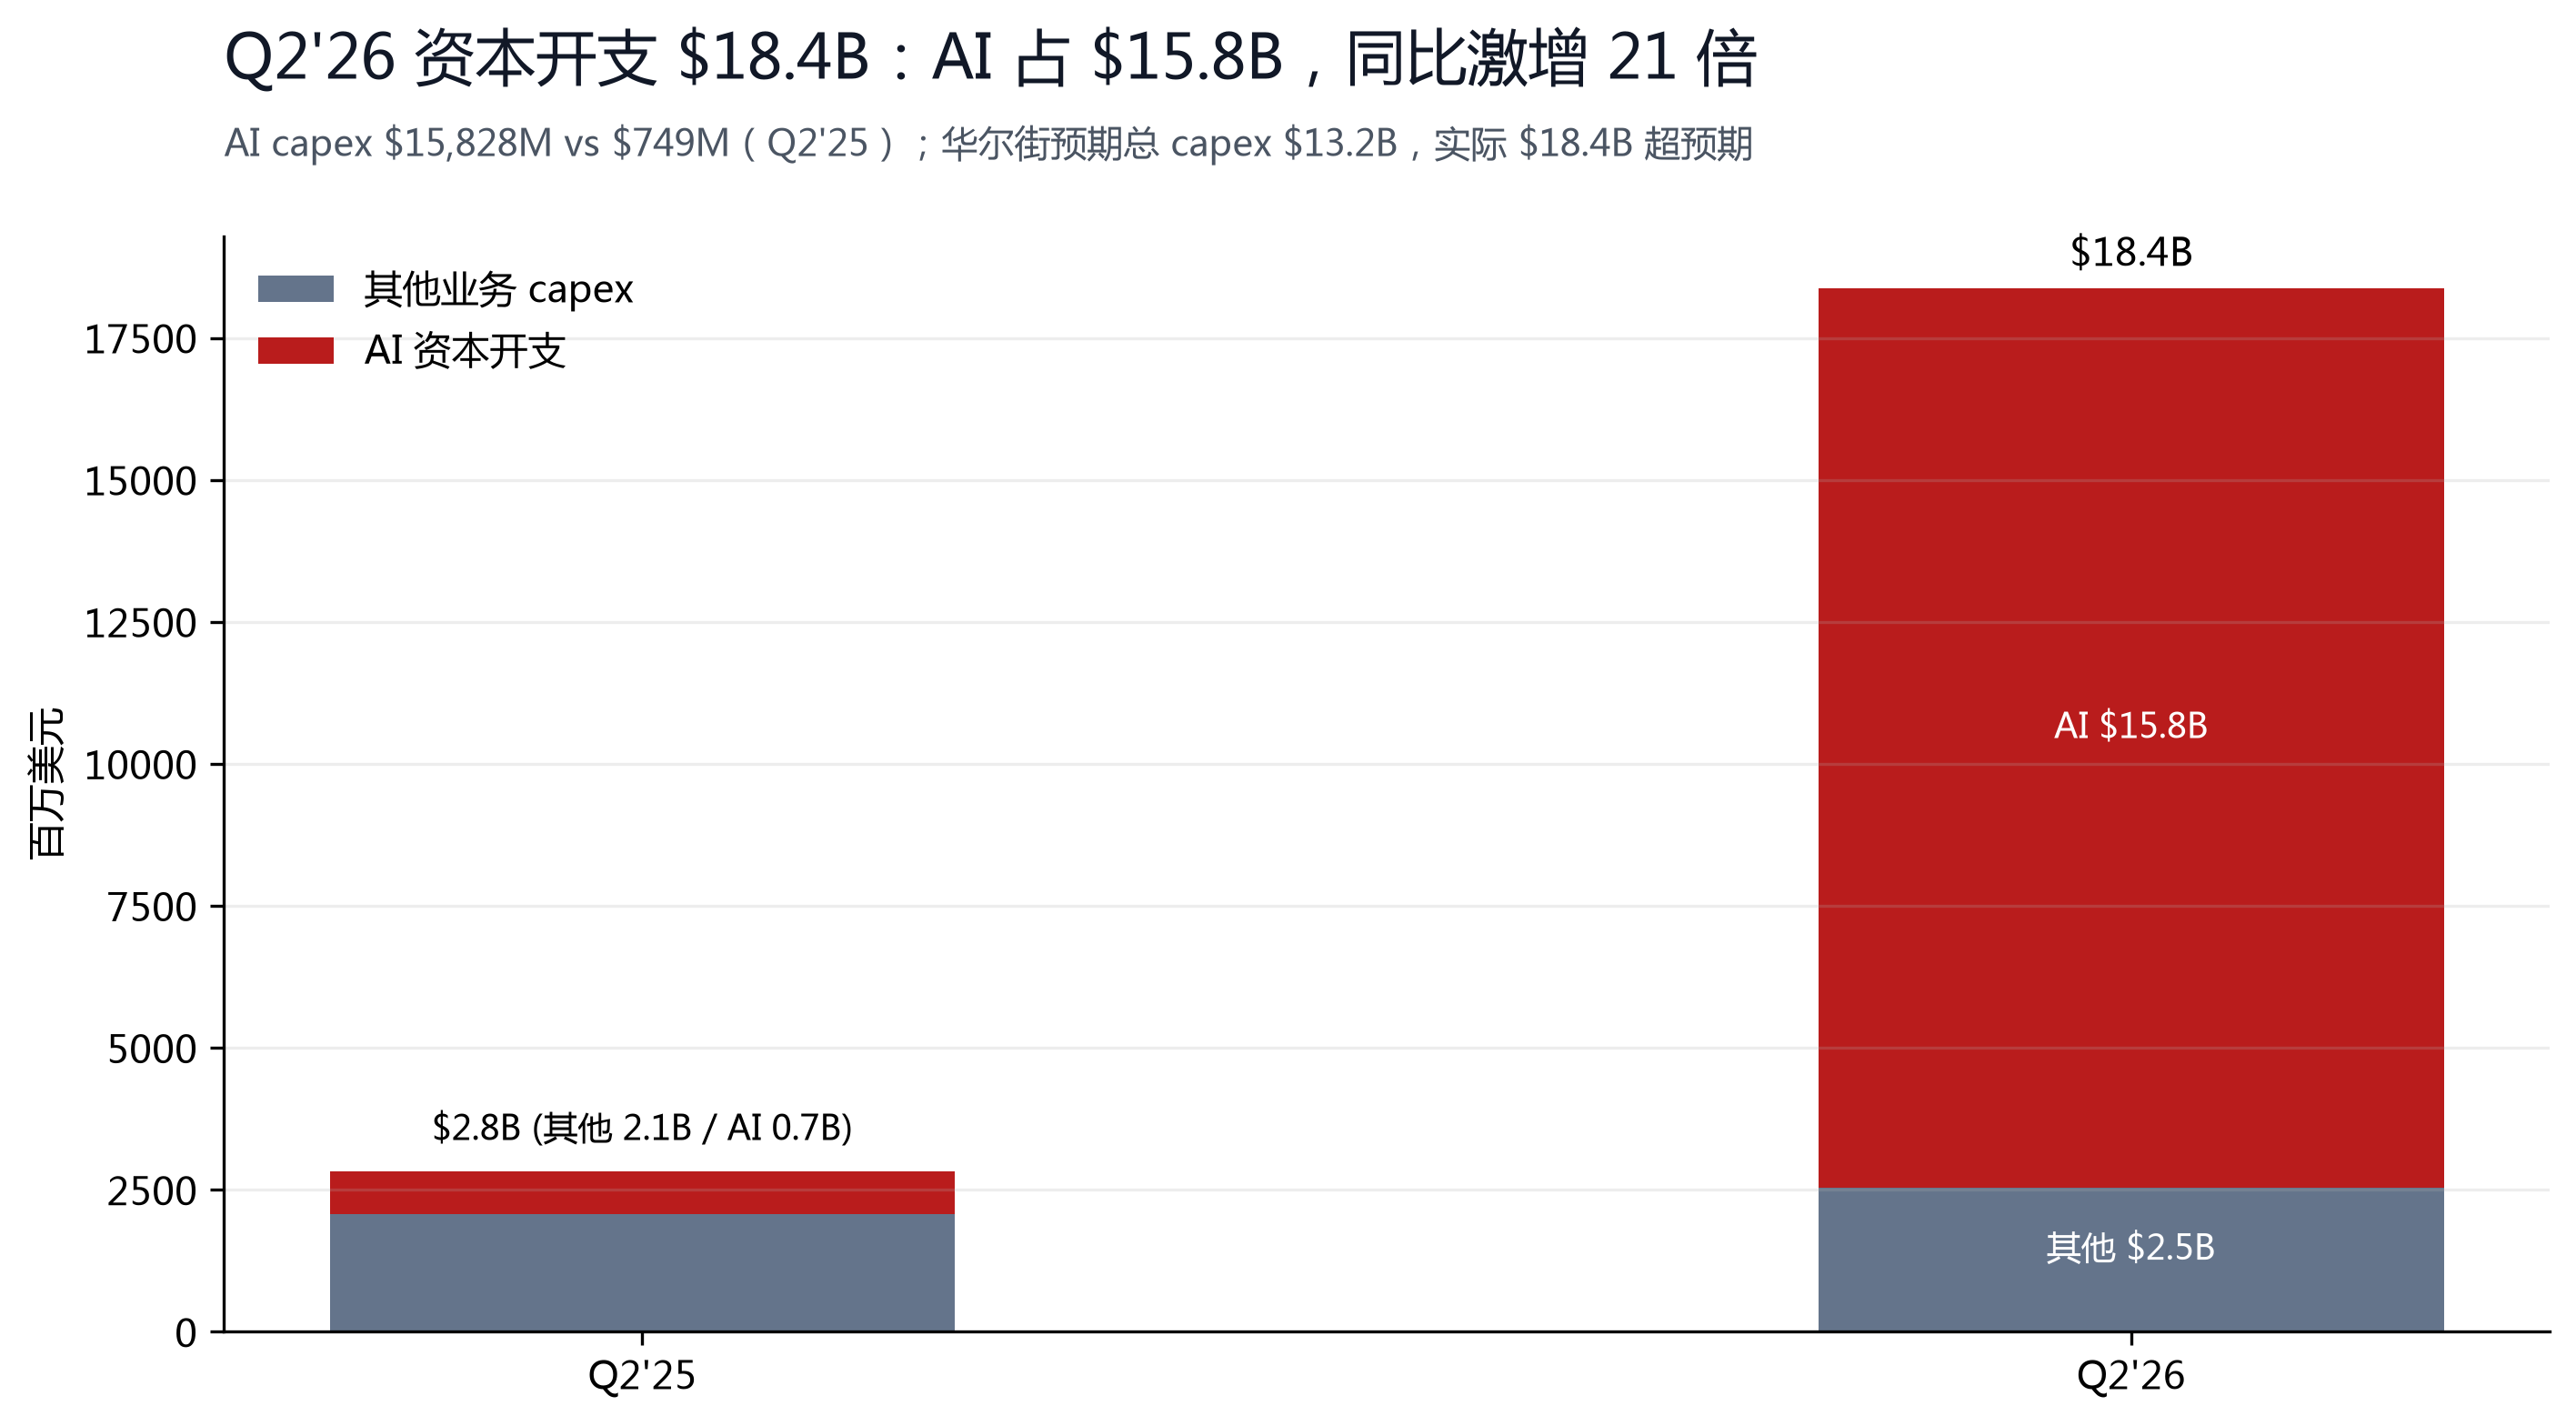
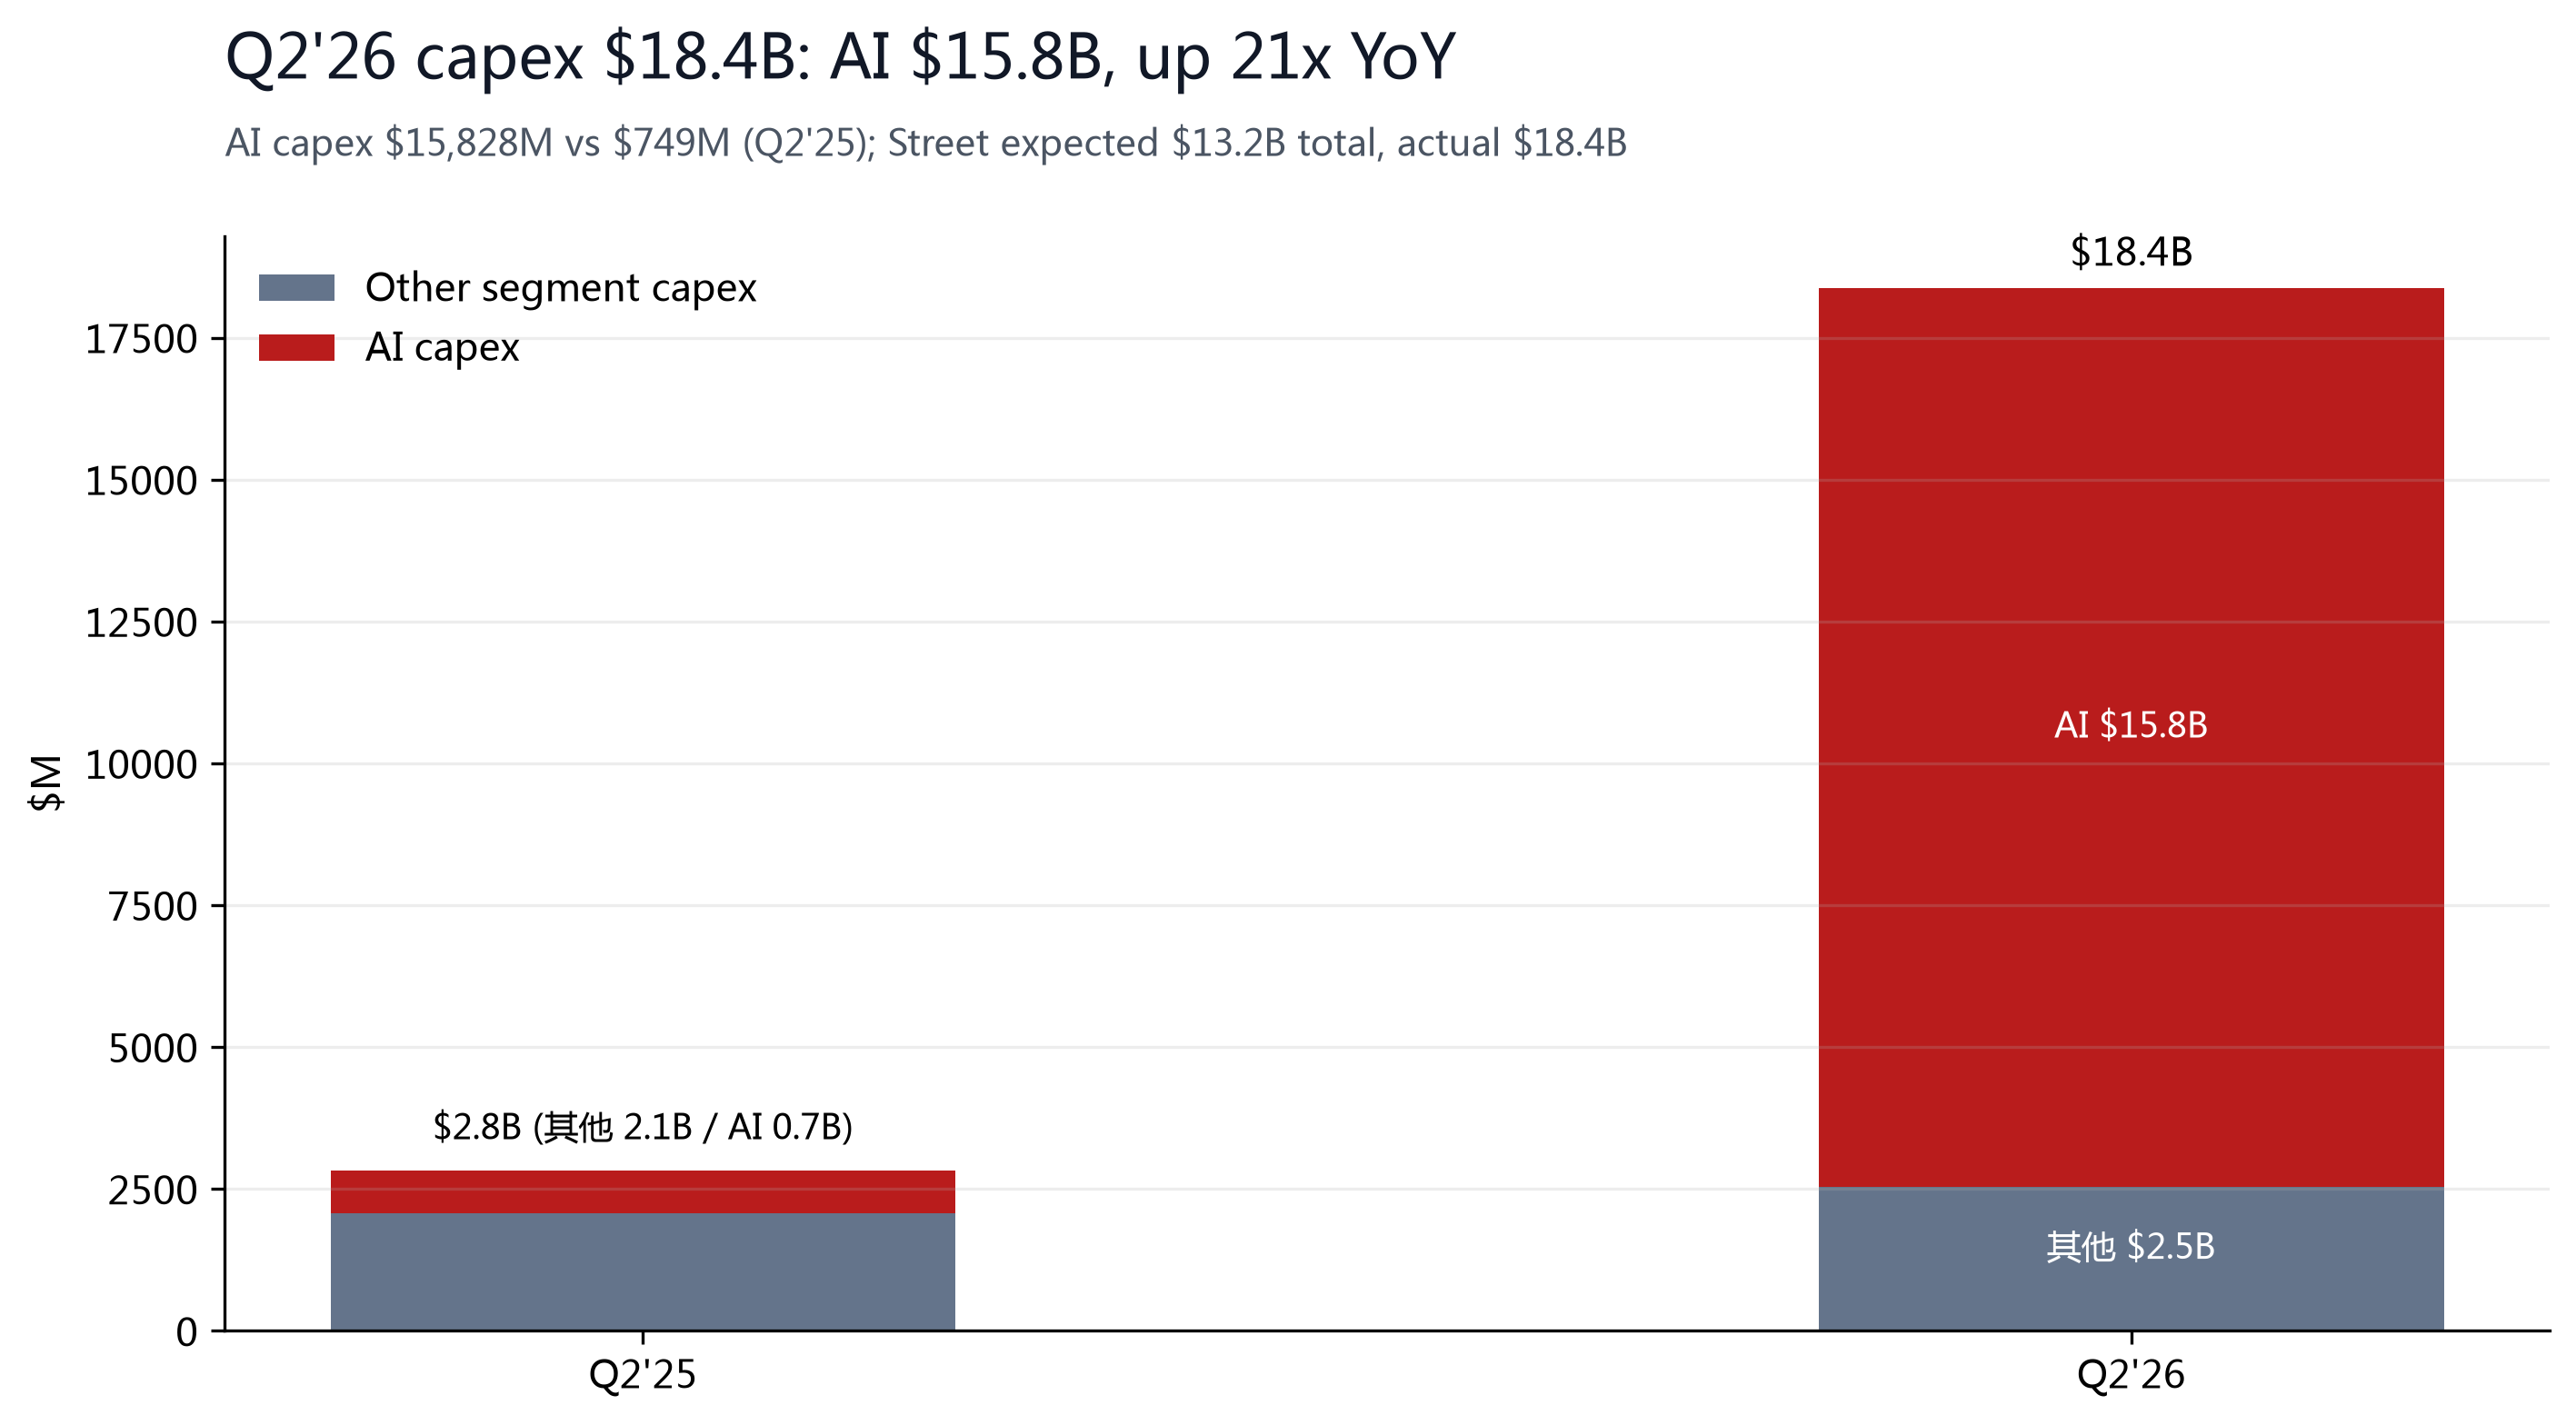
现金流是这份财报最刺眼的部分:H1'26 经营现金流 +$34.66 亿(去年同期仅 +$3.51 亿,改善明显),但资本开支 $284.76 亿(其中 AI $235.51 亿)——自由现金流约 -$250.1 亿(计算值)。烧钱节奏完全由 AI 基建主导(Q2'26 AI capex $158.28 亿 vs 去年同期 $7.49 亿,21 倍),管理层明示 Q3/Q4 AI capex 与 Q2 相当,华尔街预期全年 capex 超 $450 亿。账上 $1,000 亿现金 + 可交易证券能覆盖约三年当前速率,但 IPO 募资与 $250 亿发债是主要来源——造血(经营现金流)与烧钱(AI capex)之间隔着两个数量级。
§05同业对比
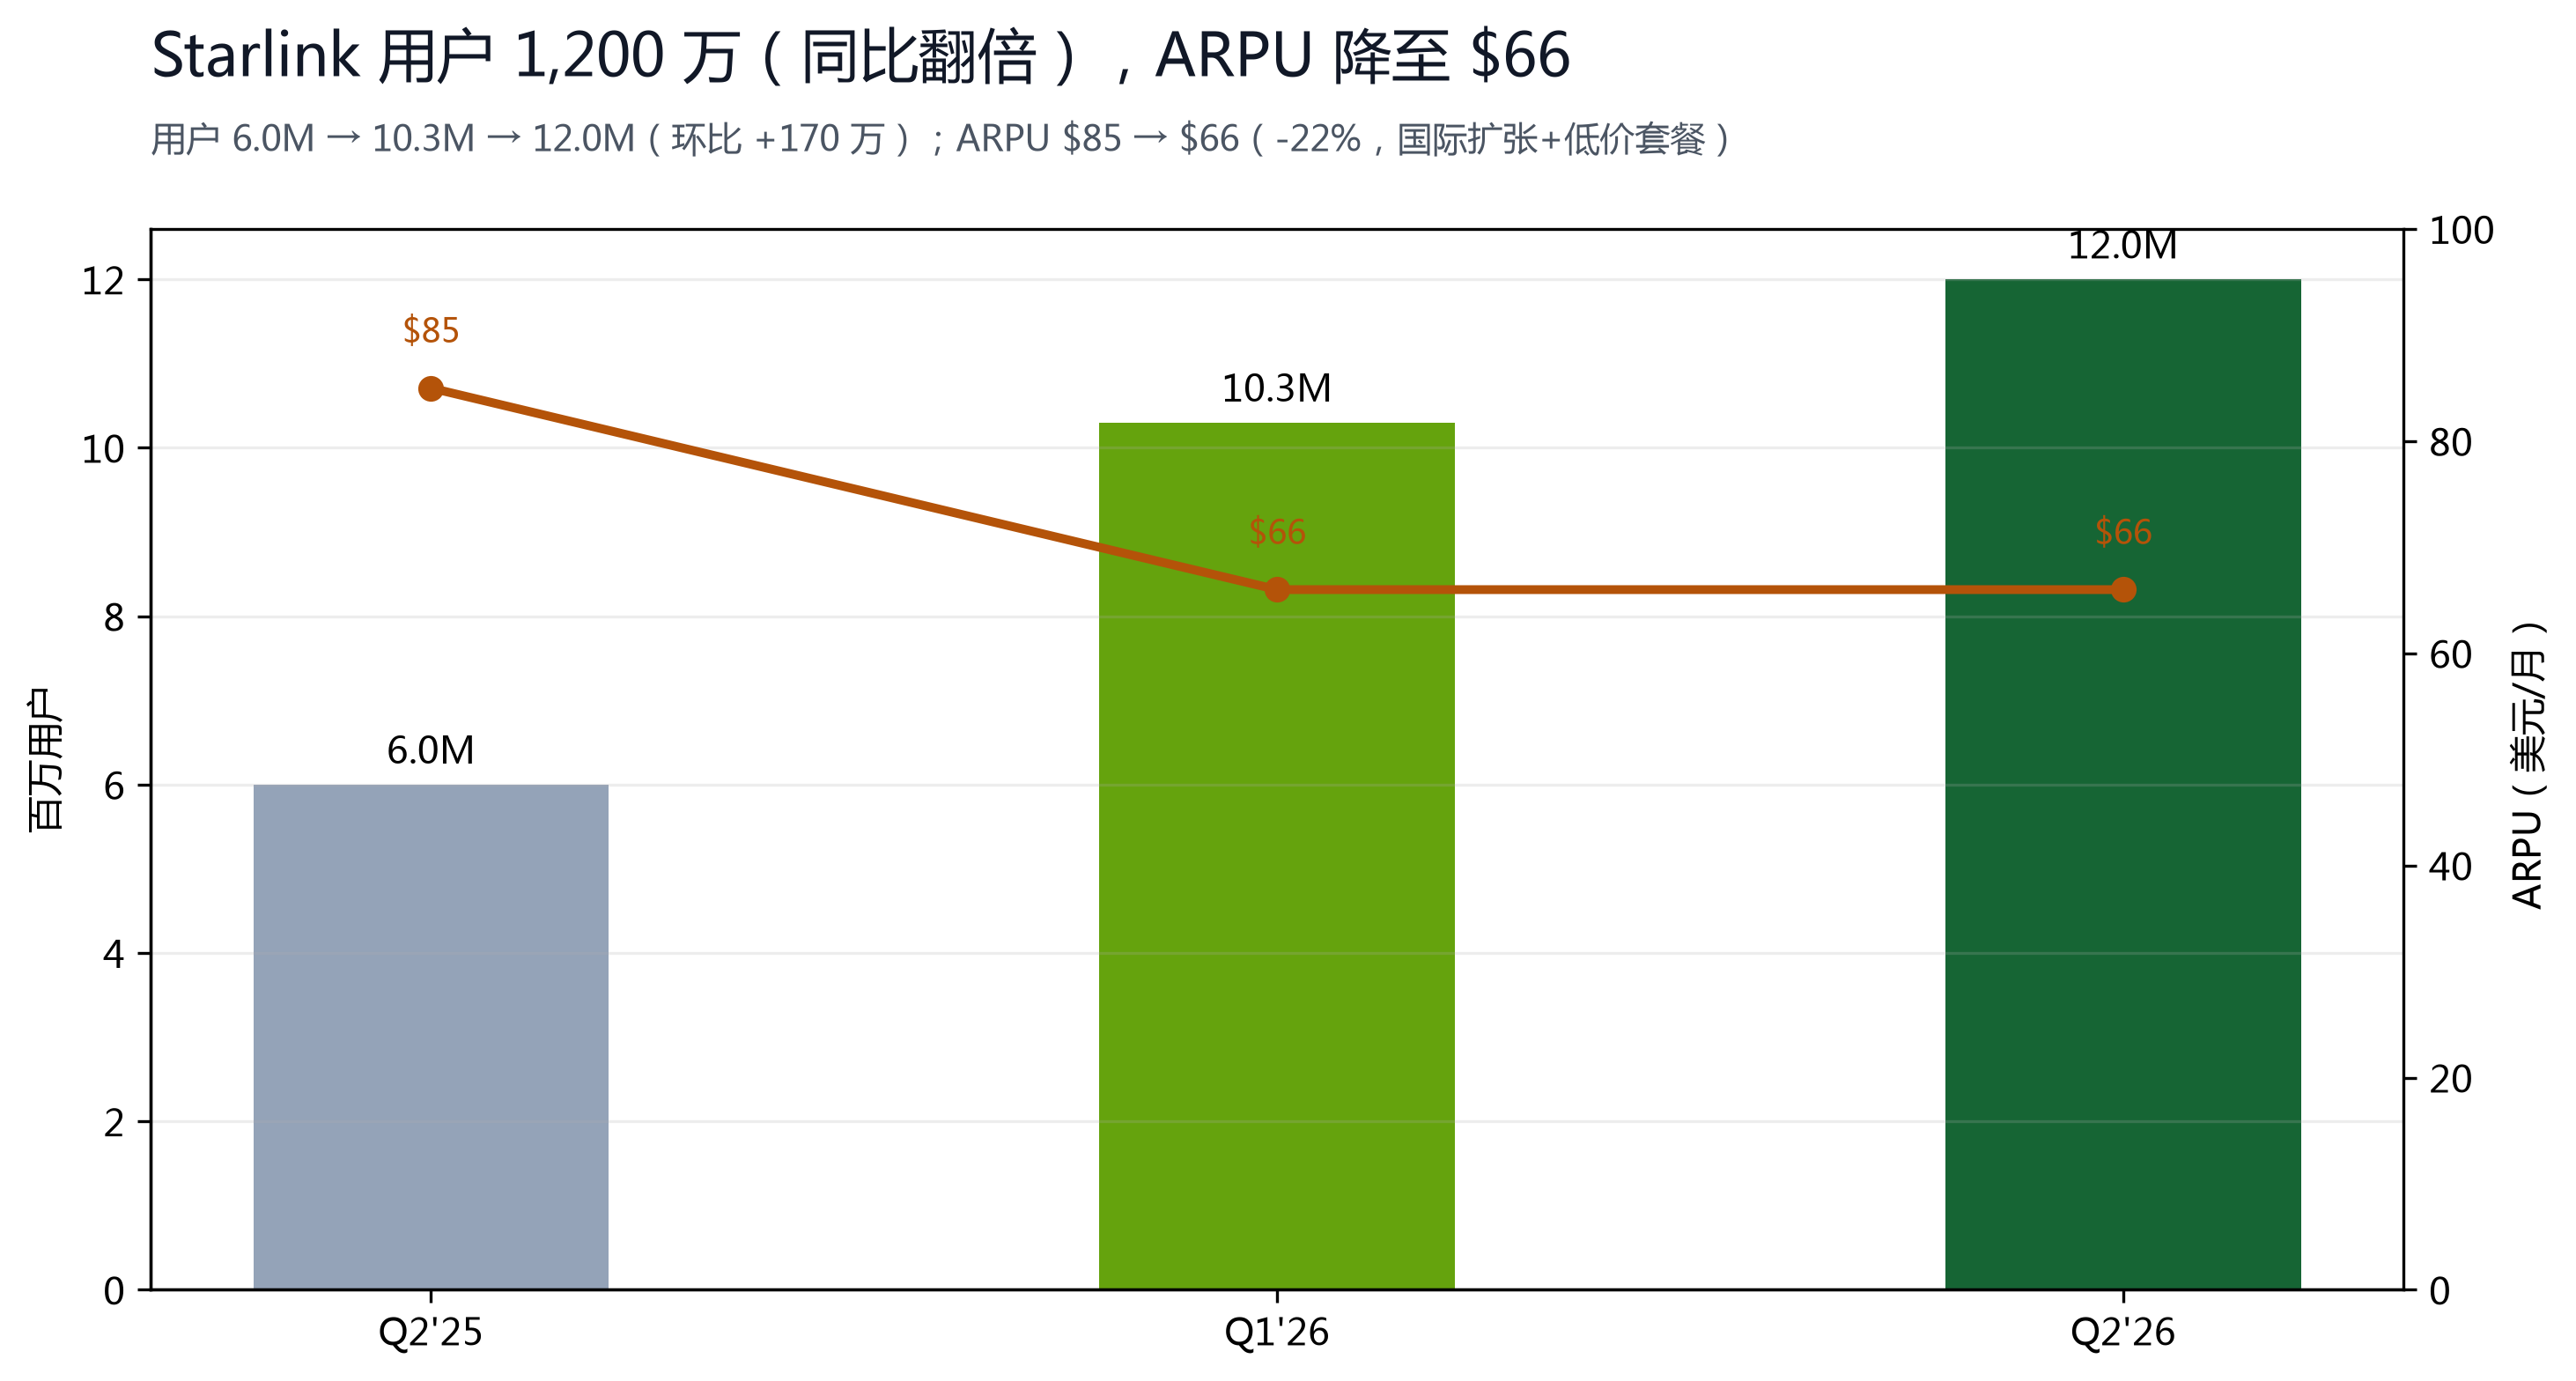
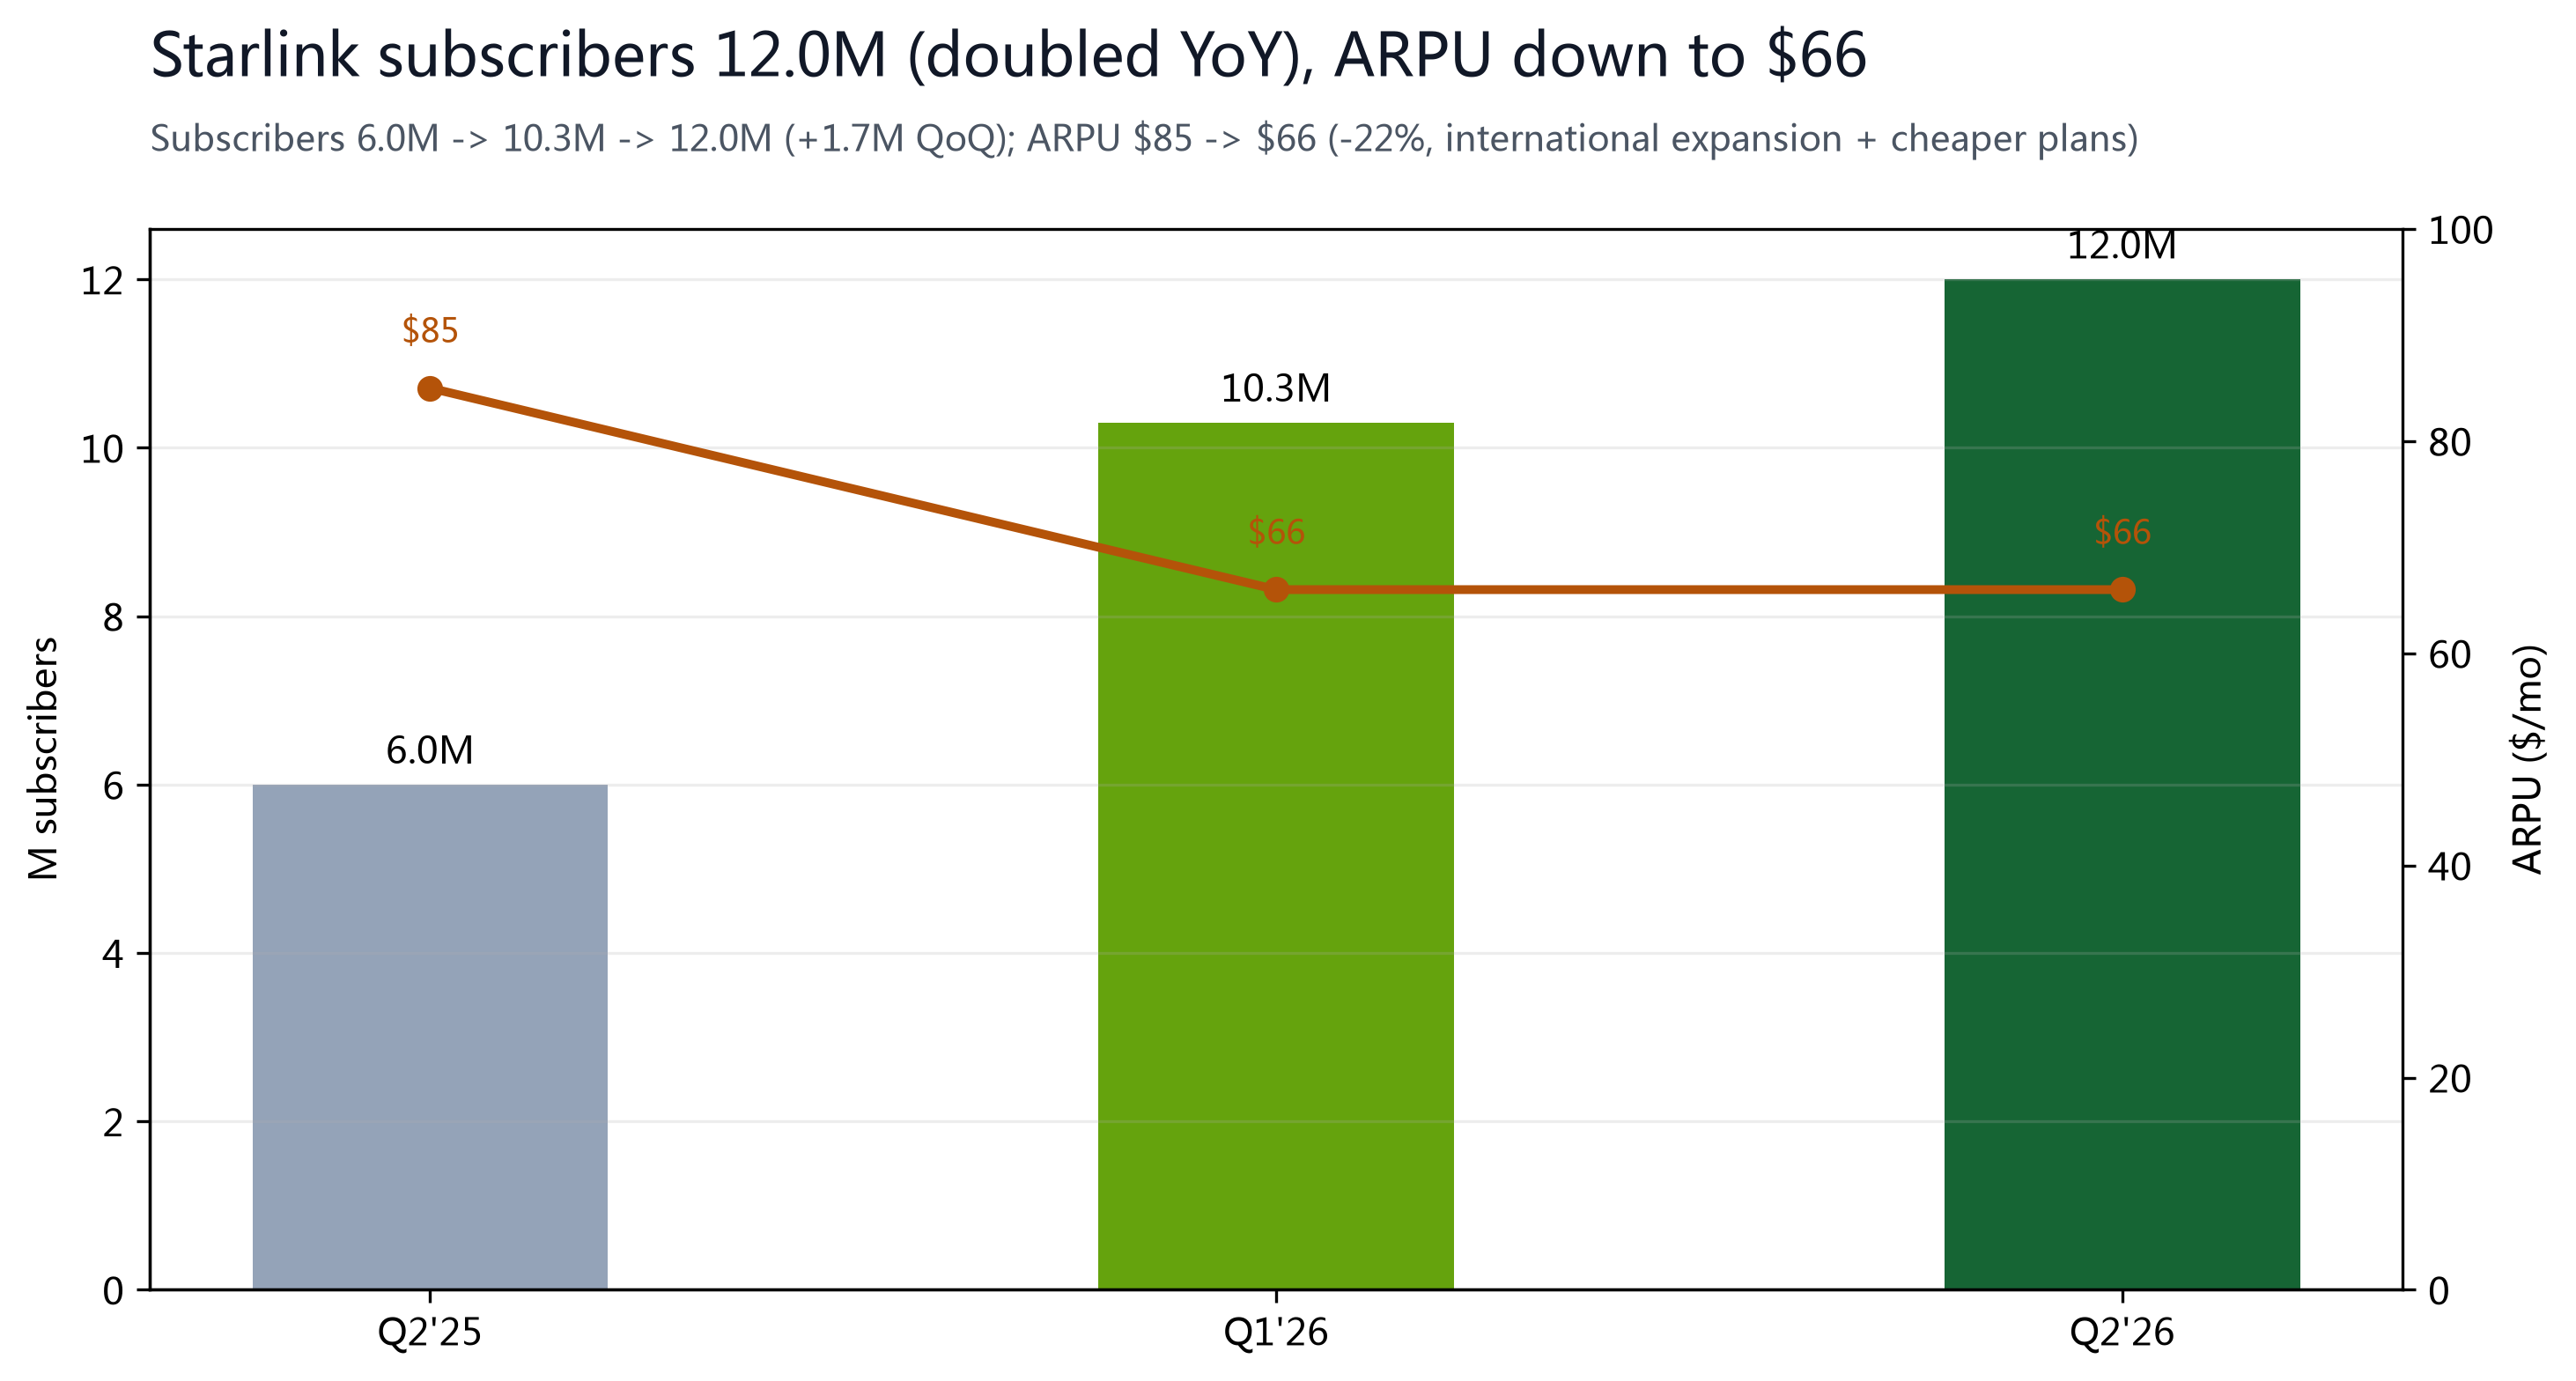
SpaceX 没有完全对标的同业:三大分部各自对应不同战场——发射(太空)对标 Rocket Lab(RKLB)、ULA 等商业发射商,SpaceX 以 H1'26 全球最多的 78 次发射占据主导,但该分部 H1 营收 -2%,增长贡献最弱;连接(Starlink)对标地面电信与 OneWeb/铱星,用户 1,200 万、ARPU $66,正以「降价换量 + 企业/政府收入 +108%」扩张;AI 分部(xAI/Grok/X/数据中心)对标 OpenAI、Anthropic、谷歌等——1.4GW 算力、$600 亿收购 Cursor、以及「2030 年收入 $1 万亿」目标使其处于 AI 军备竞赛的最激进一端。市场当前给 SPCX 约 42x FY2026E / 23x FY2027E 市销率,介于成熟蓝筹与纯 AI 概念之间:显著低于云巨头的盈利质量溢价,但远高于任何传统航天股。以下倍数均为定性参照,各源时点不同。
| SPCX 自身倍数 | Value | Note |
|---|---|---|
| P/S (TTM, $19.3B) | ~85x | computed |
| P/S (FY2026E, $39.1B) | 0x | consensus rev. |
| P/S (FY2027E, $73.2B) | 0x | consensus rev. |
| P/E (TTM) | n/a | 亏损 |
| EV / Sales (FY2026E) | ~26x | EV = 市值 - 净现金 $60.6B |
| Dividend yield | 0% | 无股息 |
§06股东结构与解禁
IPO 采用双重股权:Class A(7,696.3M 股,2026-07-28 时点)+ Class B(5,485.5M 股)合计约 131.8 亿股;马斯克持有约 64 亿股(绝大多数为 B 类、每票 10 票权),占股本 40%+ 并保留控制权,其股份锁定期为 366 天(至 2027-06-12),不在 180 天常规解禁之列。IPO 仅公开发行 6.39 亿股、净募资 $857 亿,流通盘约 5.56 亿股、占总股本约 4.2%——这是上市以来股价波动被放大的结构性原因。
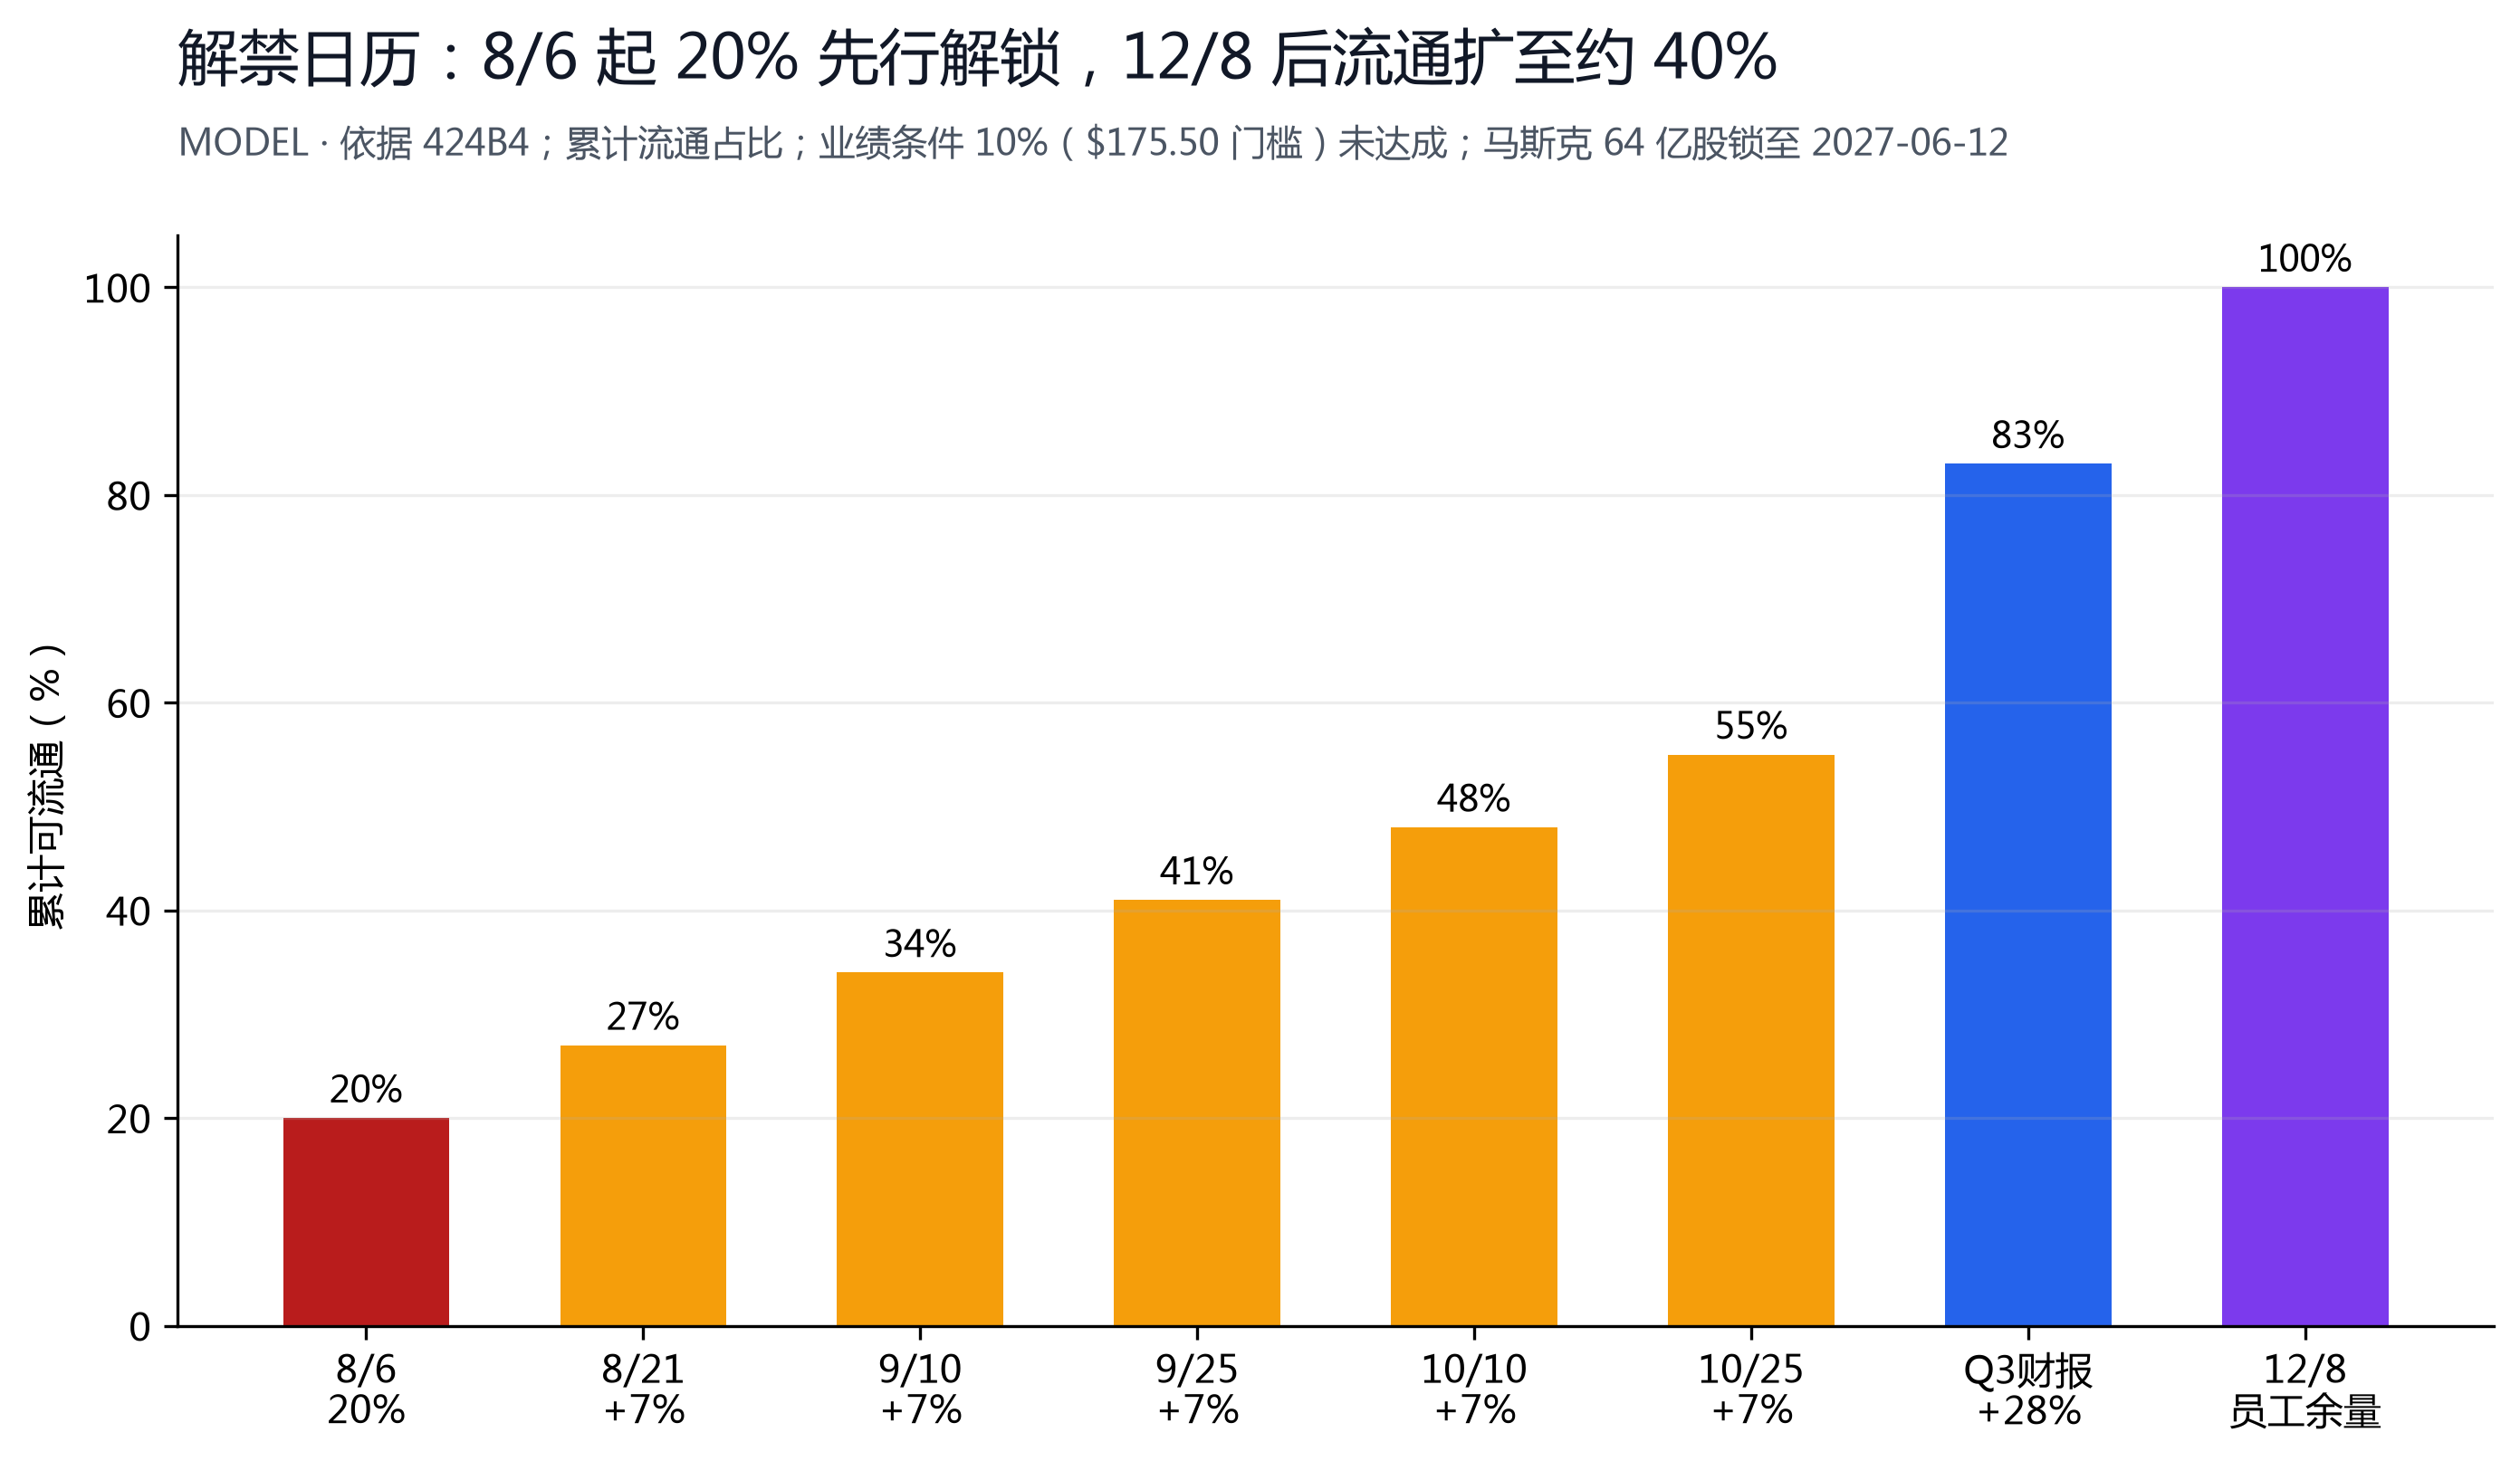
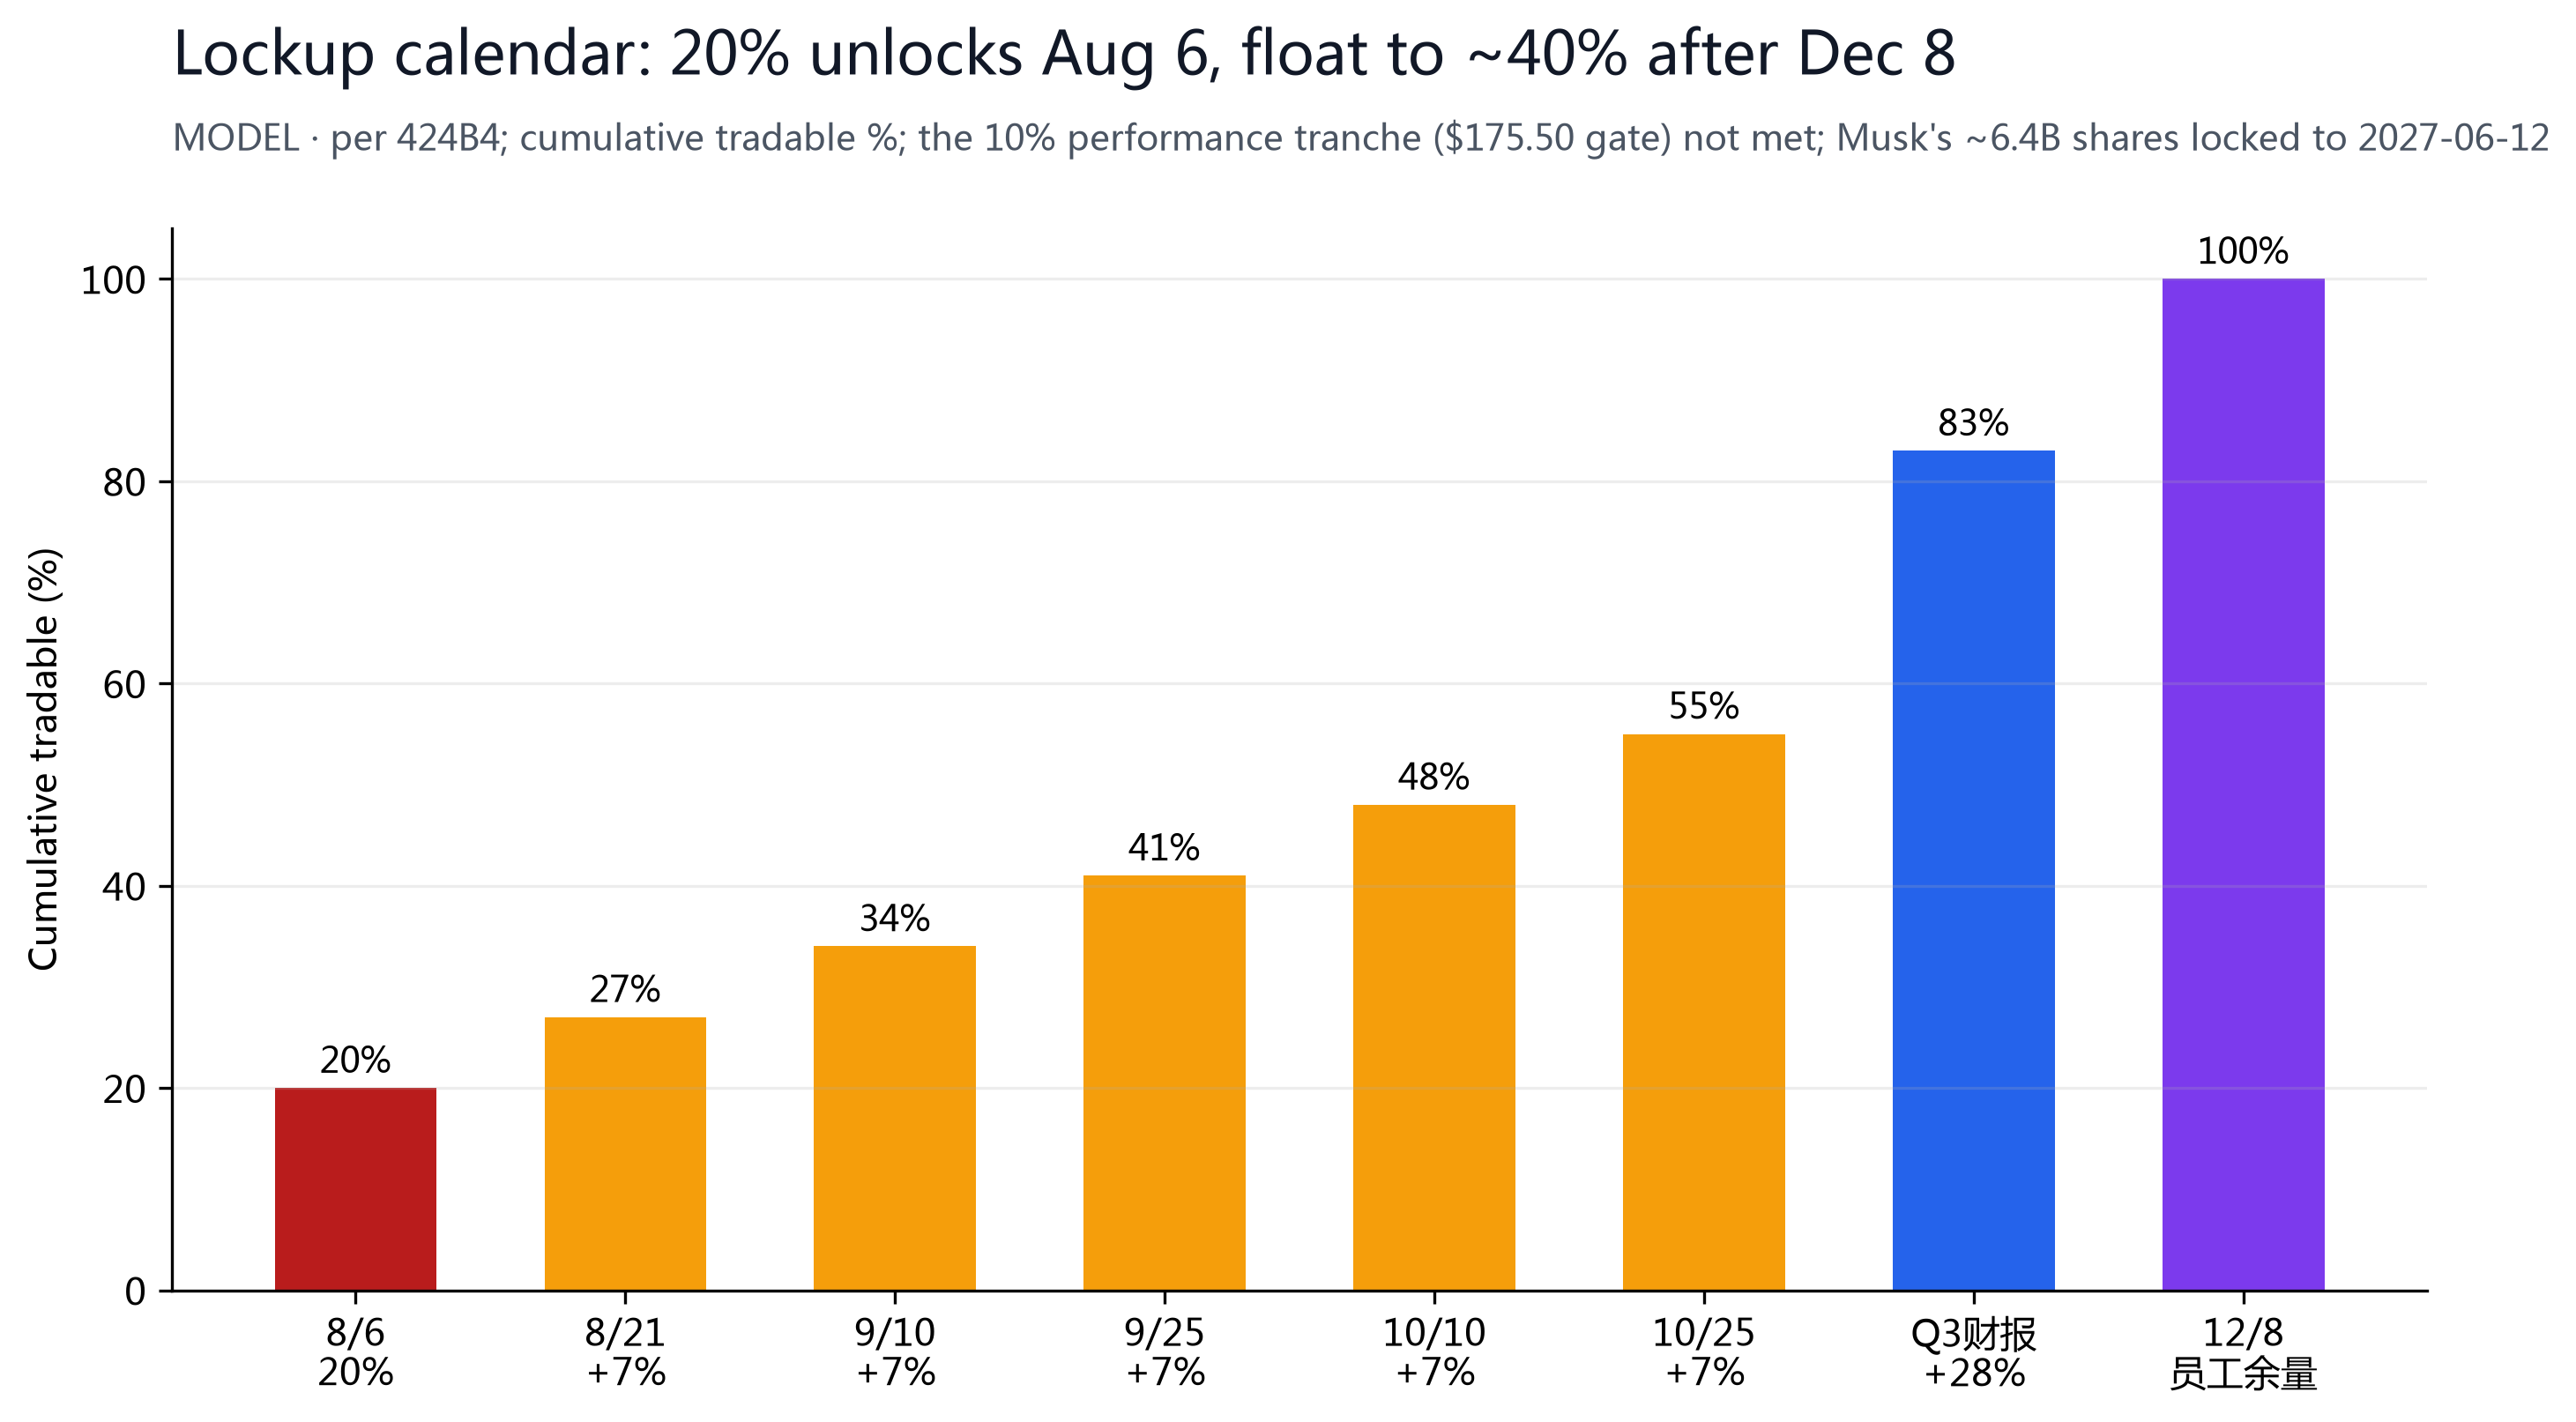
SpaceX 放弃了标准的 180 天一次性解禁,改用 16 个日期的阶梯式「泄压阀」:8 月 6 日(Q2 财报后两个交易日)先行解锁约 9.115 亿股(约 20% 内部持股,价值约 $1,130 亿@$123.54),其后 8/21、9/10、9/25、10/10、10/25 各放 7%,Q3 财报后再放 28%,12/8(180 天)员工余额放完——流通盘从约 4% 扩至约 40%。另有一笔 10% 的业绩条件解禁(需财报日前 10 个交易日内 5 天收盘 ≥ $175.50,即 IPO 价 +30%),以 8 月初约 $114-125 的股价看不会达成。历史参照:META 2012 年 IPO 后首 90 天解禁前股价一度跌近 50%,与 SPCX 走势类似——但解禁不等于必然抛售,马斯克明言看多,员工持股成本远低于现价,也有惜售逻辑。
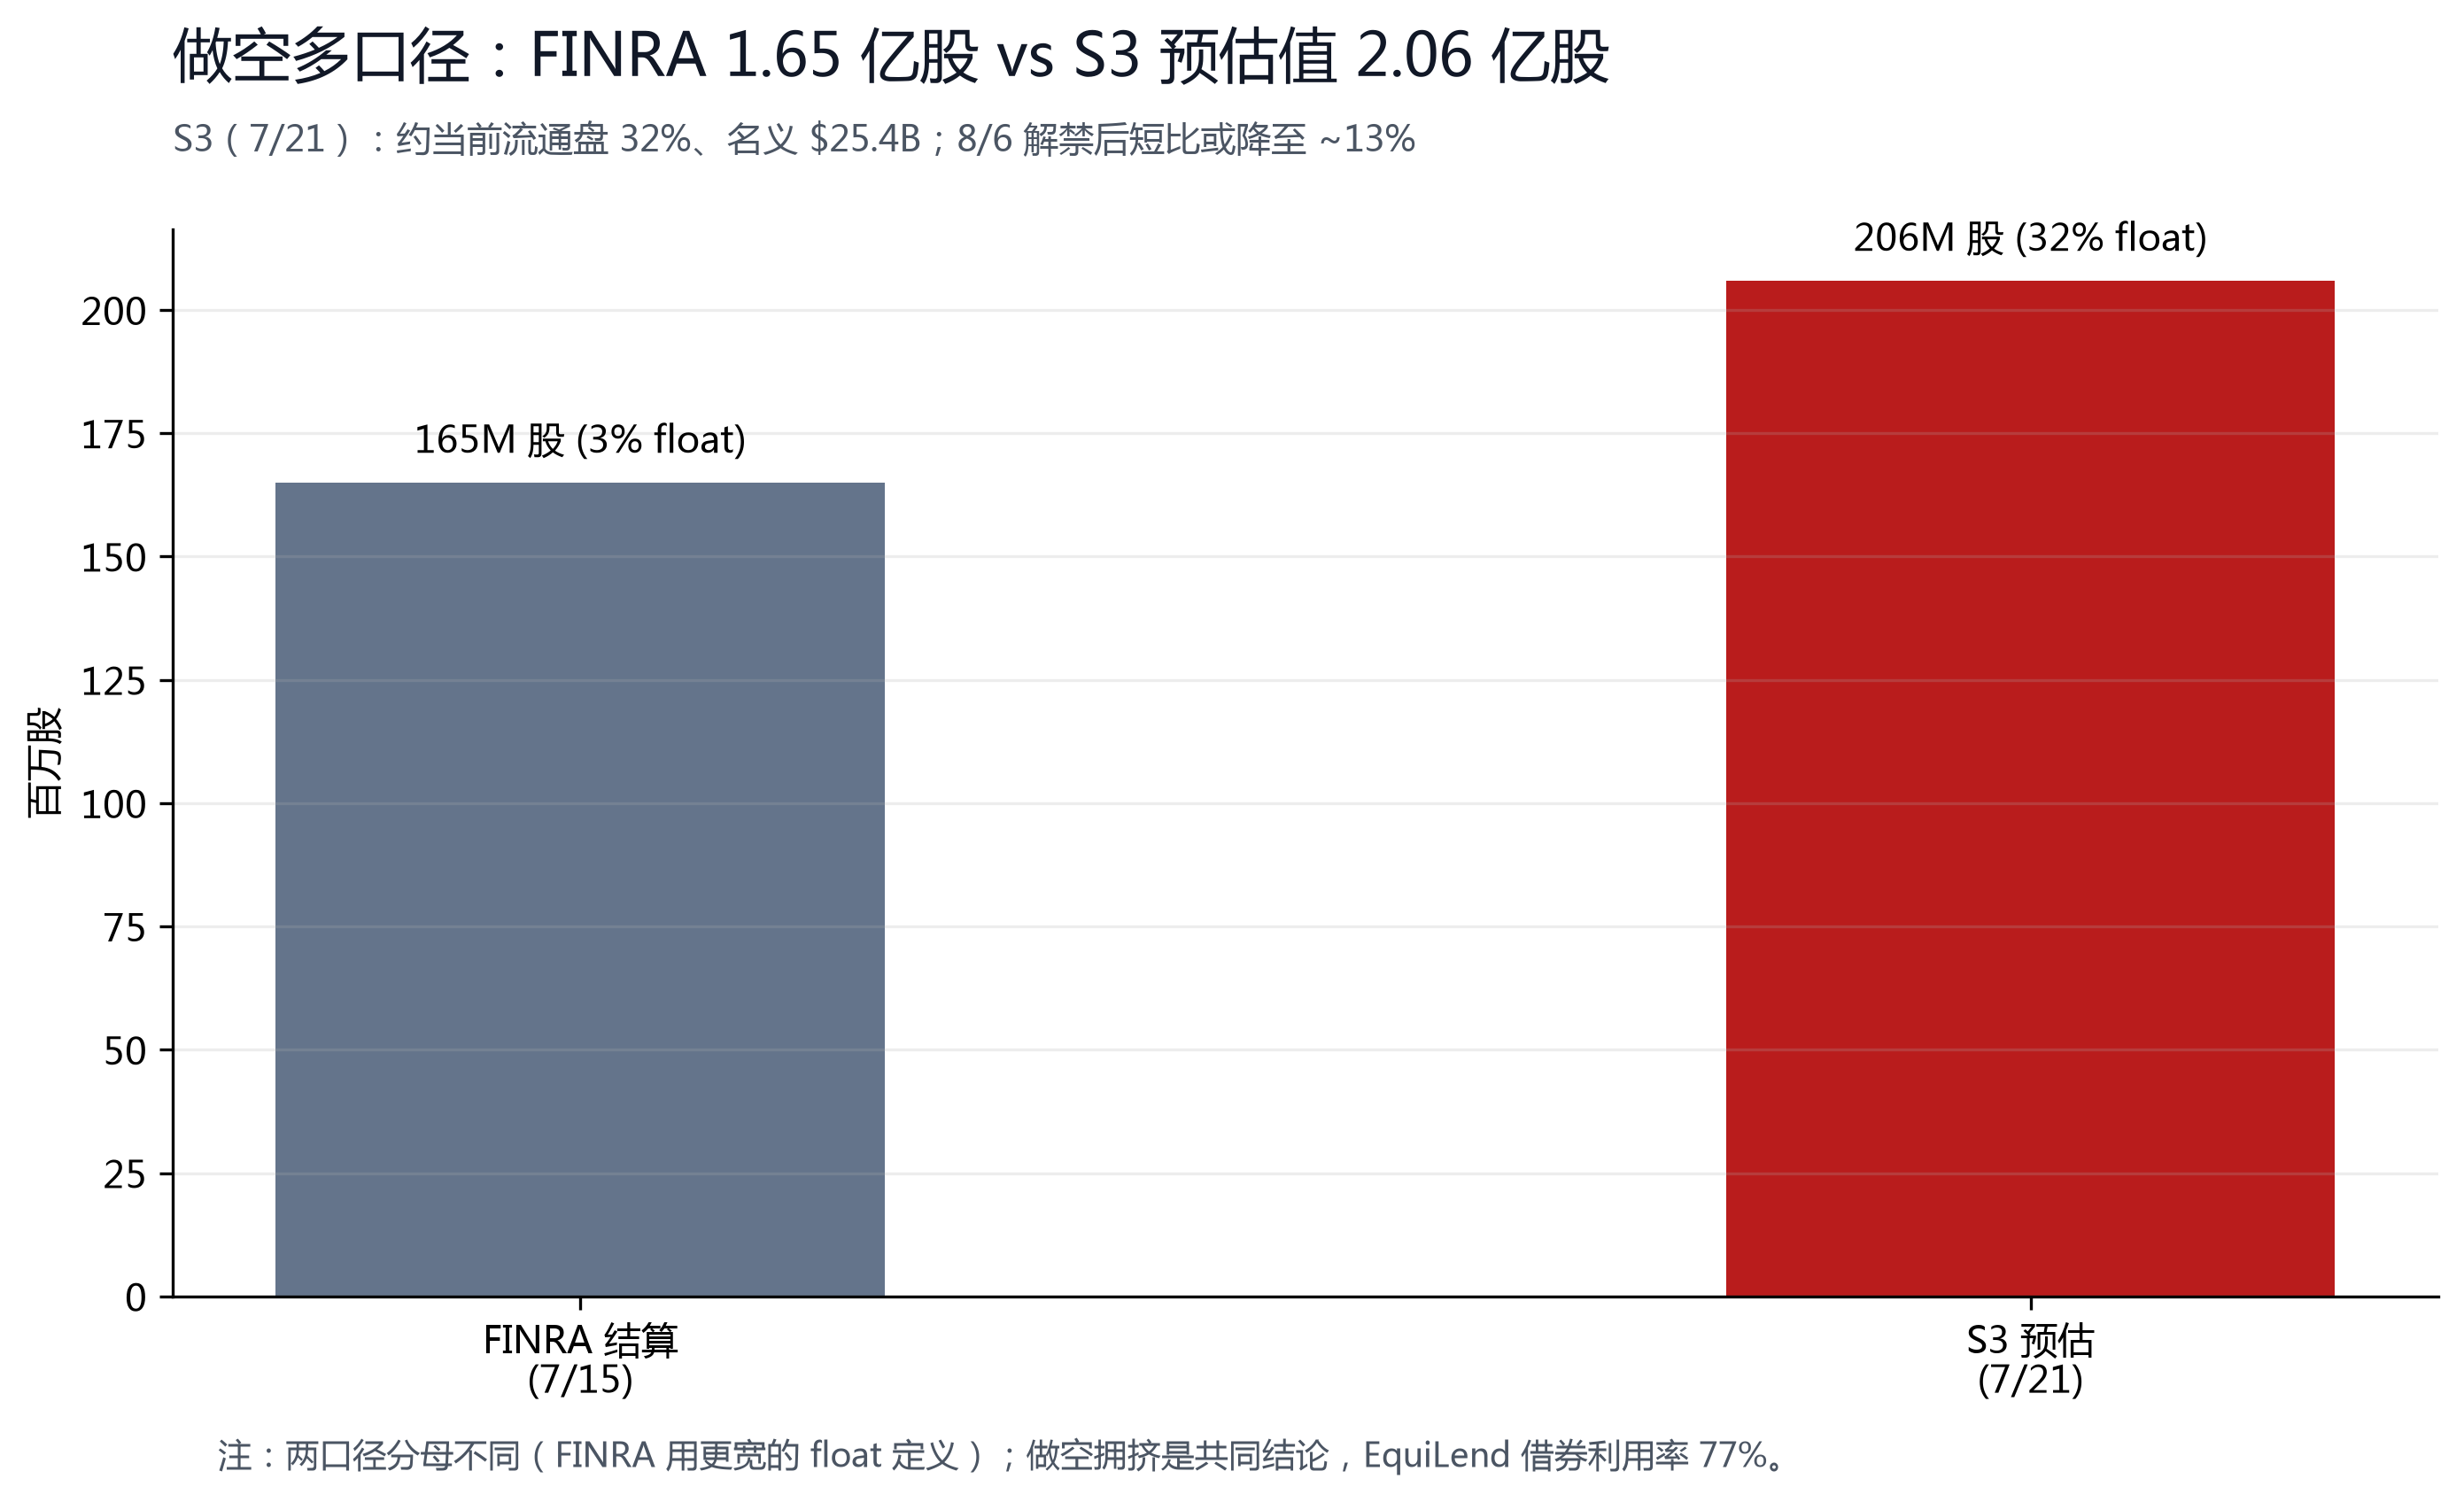
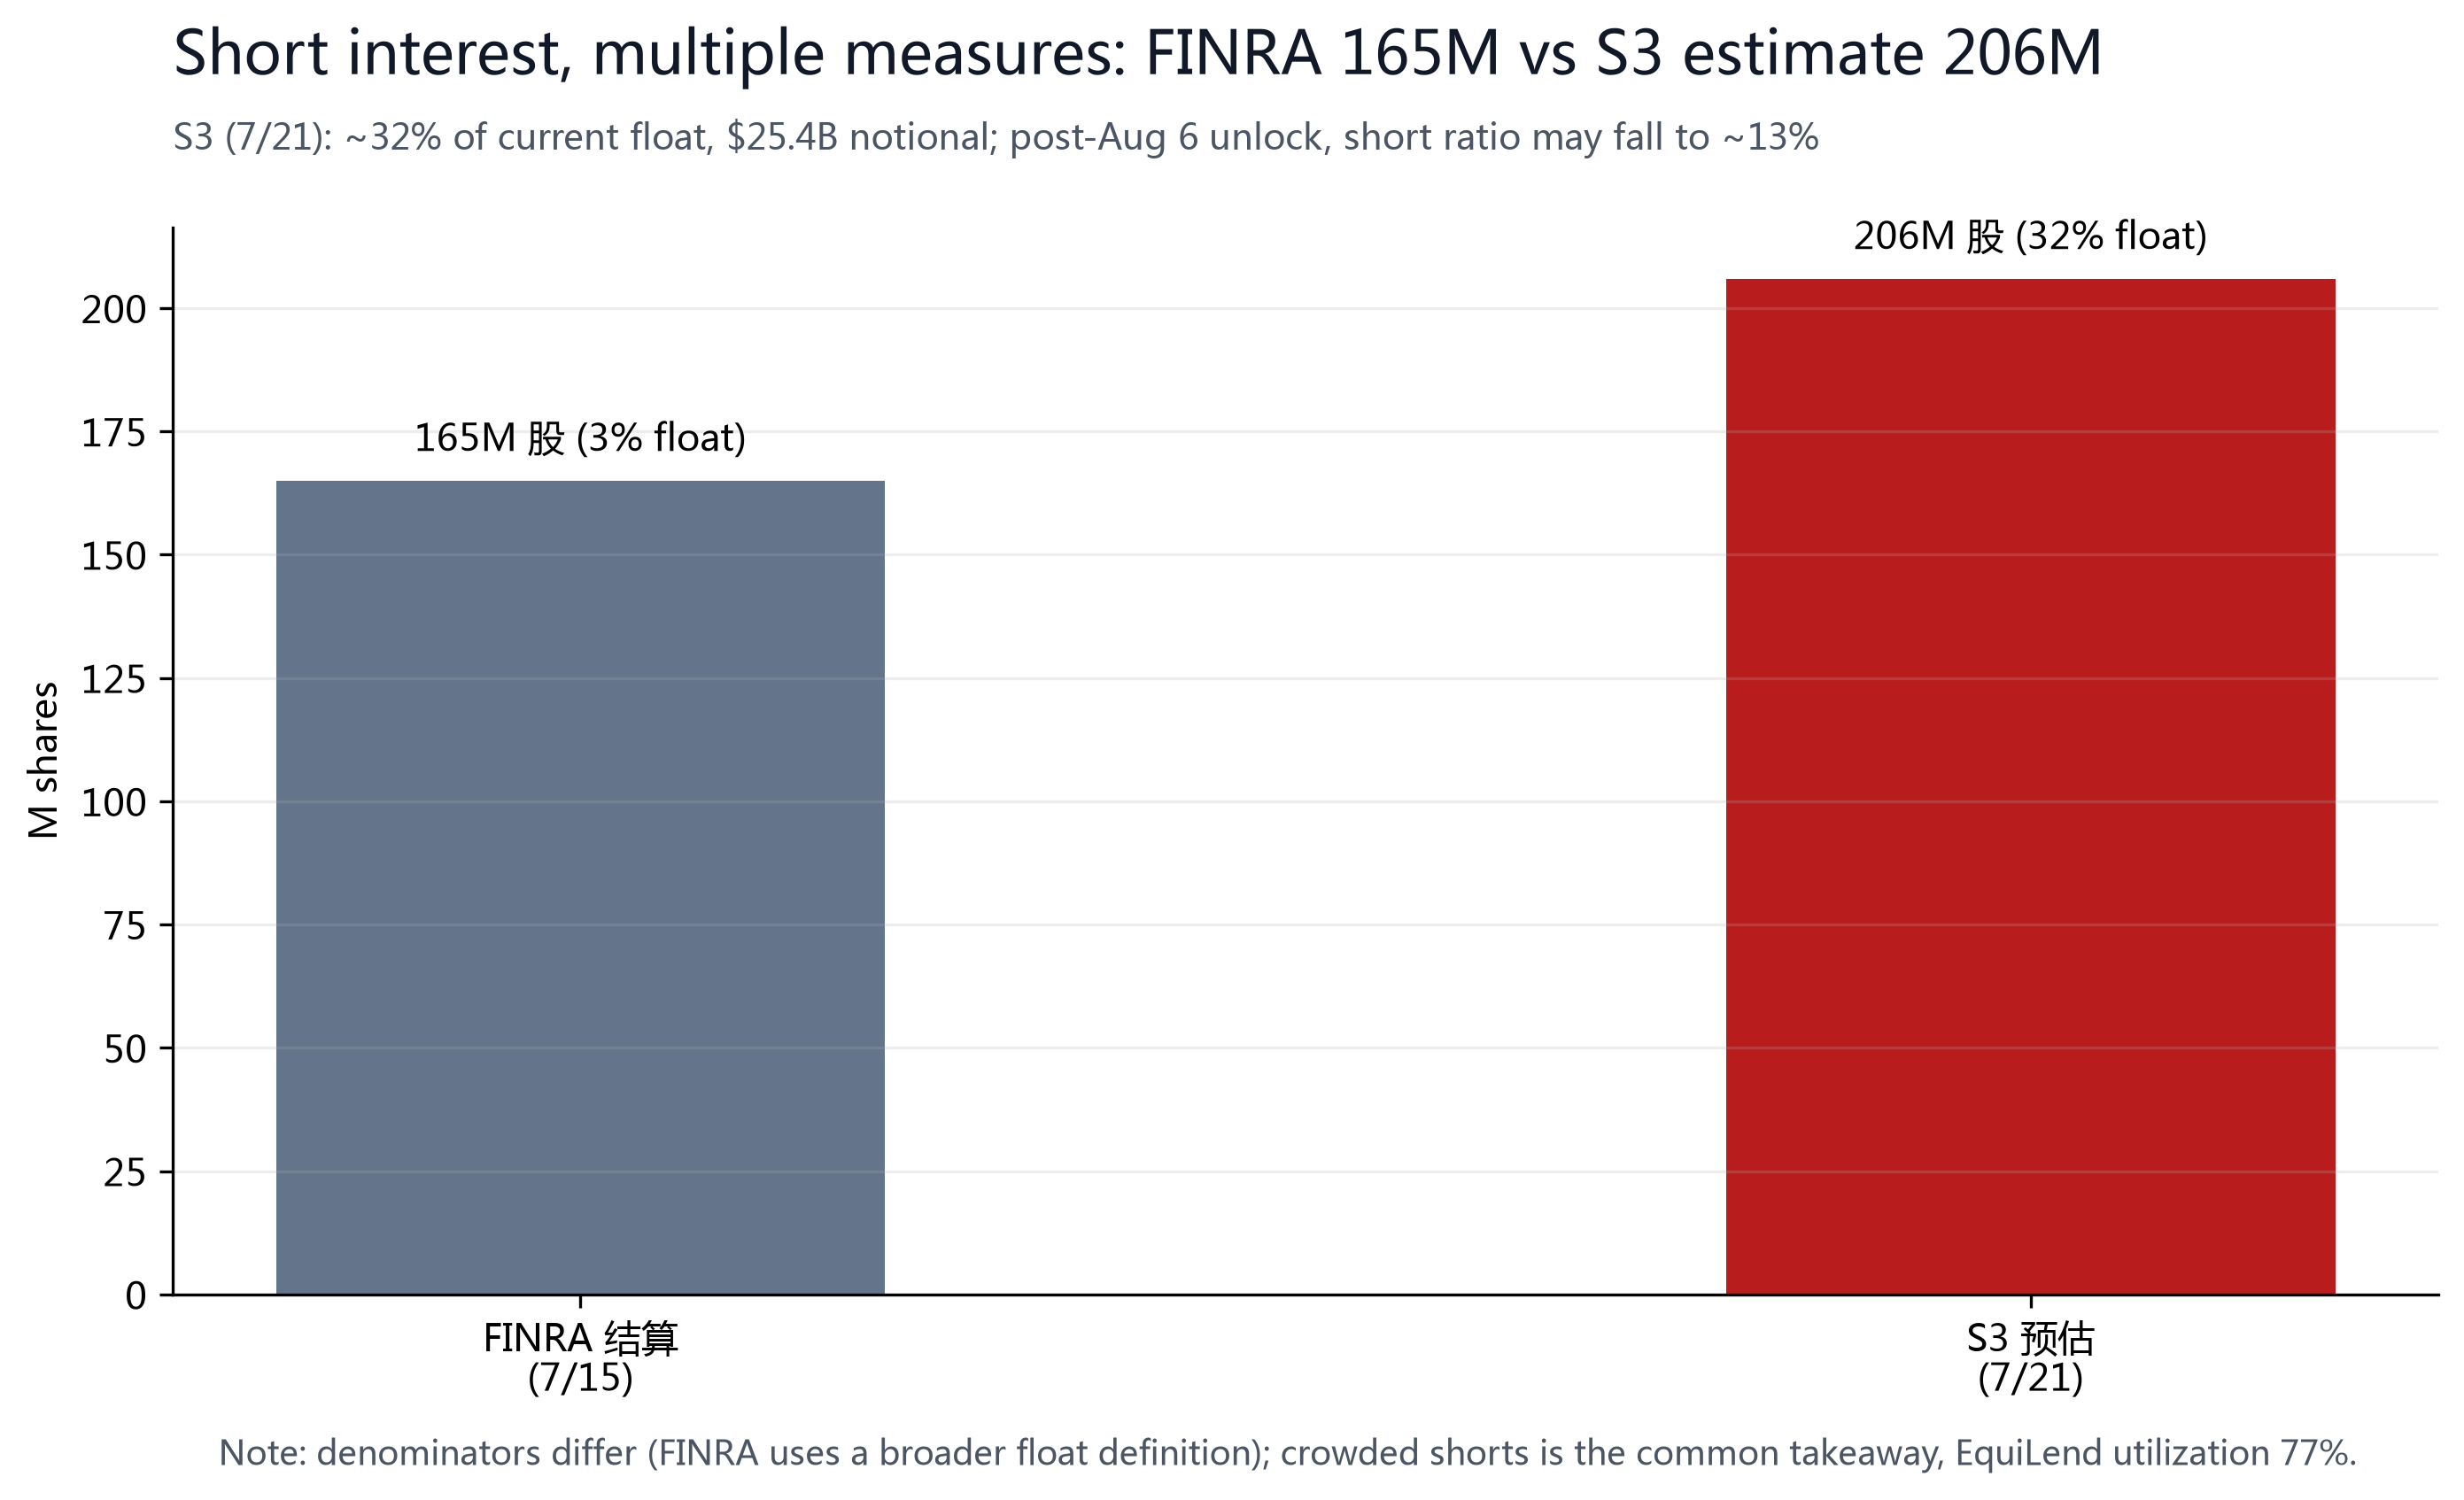
做空维度:S3 Partners 预估(2026-07-21)约 2.06 亿股做空、占当前流通盘约 32%、名义 $254 亿;FINRA 结算口径(7/15)1.65 亿股(占 float 约 2.7%,分母口径更宽)——两种口径分母不同但方向一致:空头拥挤。EquiLend 借券利用率 77% 佐证券源紧张。8/6 解禁 9.115 亿股后,即便空头不减少,short ratio 也将因分母扩大降至约 13%。马斯克 7 月下旬在 X 上直言「长期维持大规模做空 SpaceX 的机构生存概率极低」——多空双方都在为解禁后的方向下注。
§07估值与目标价
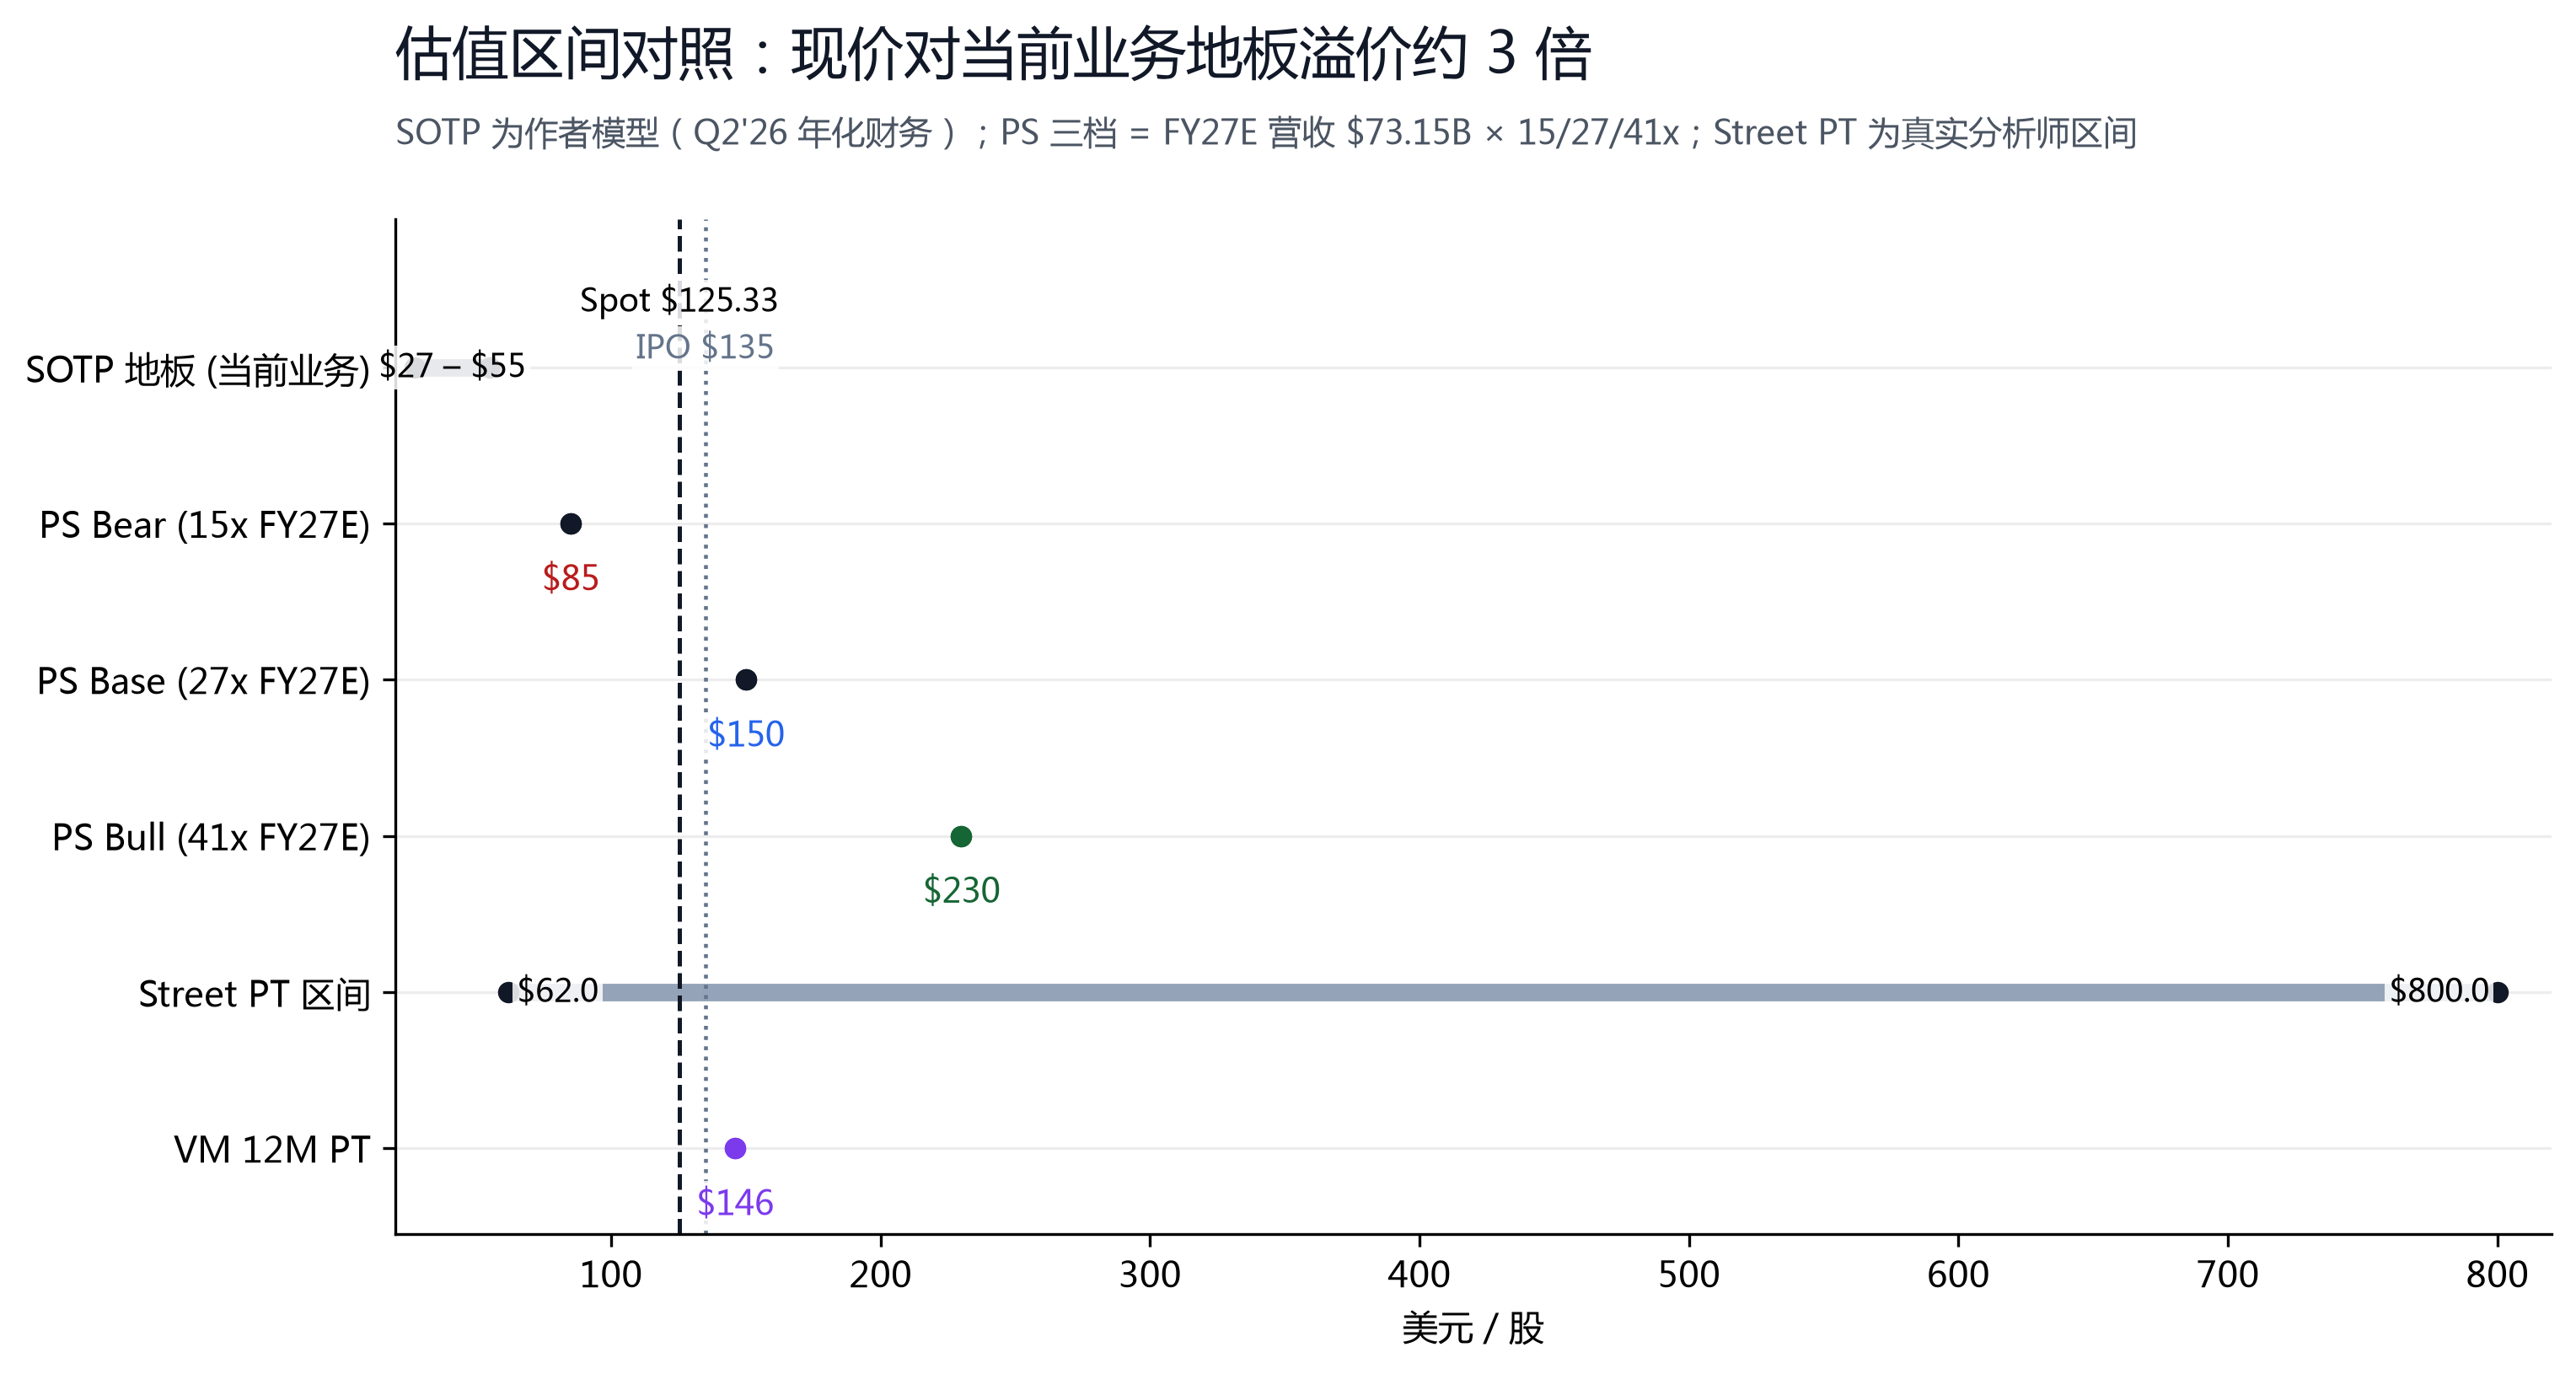
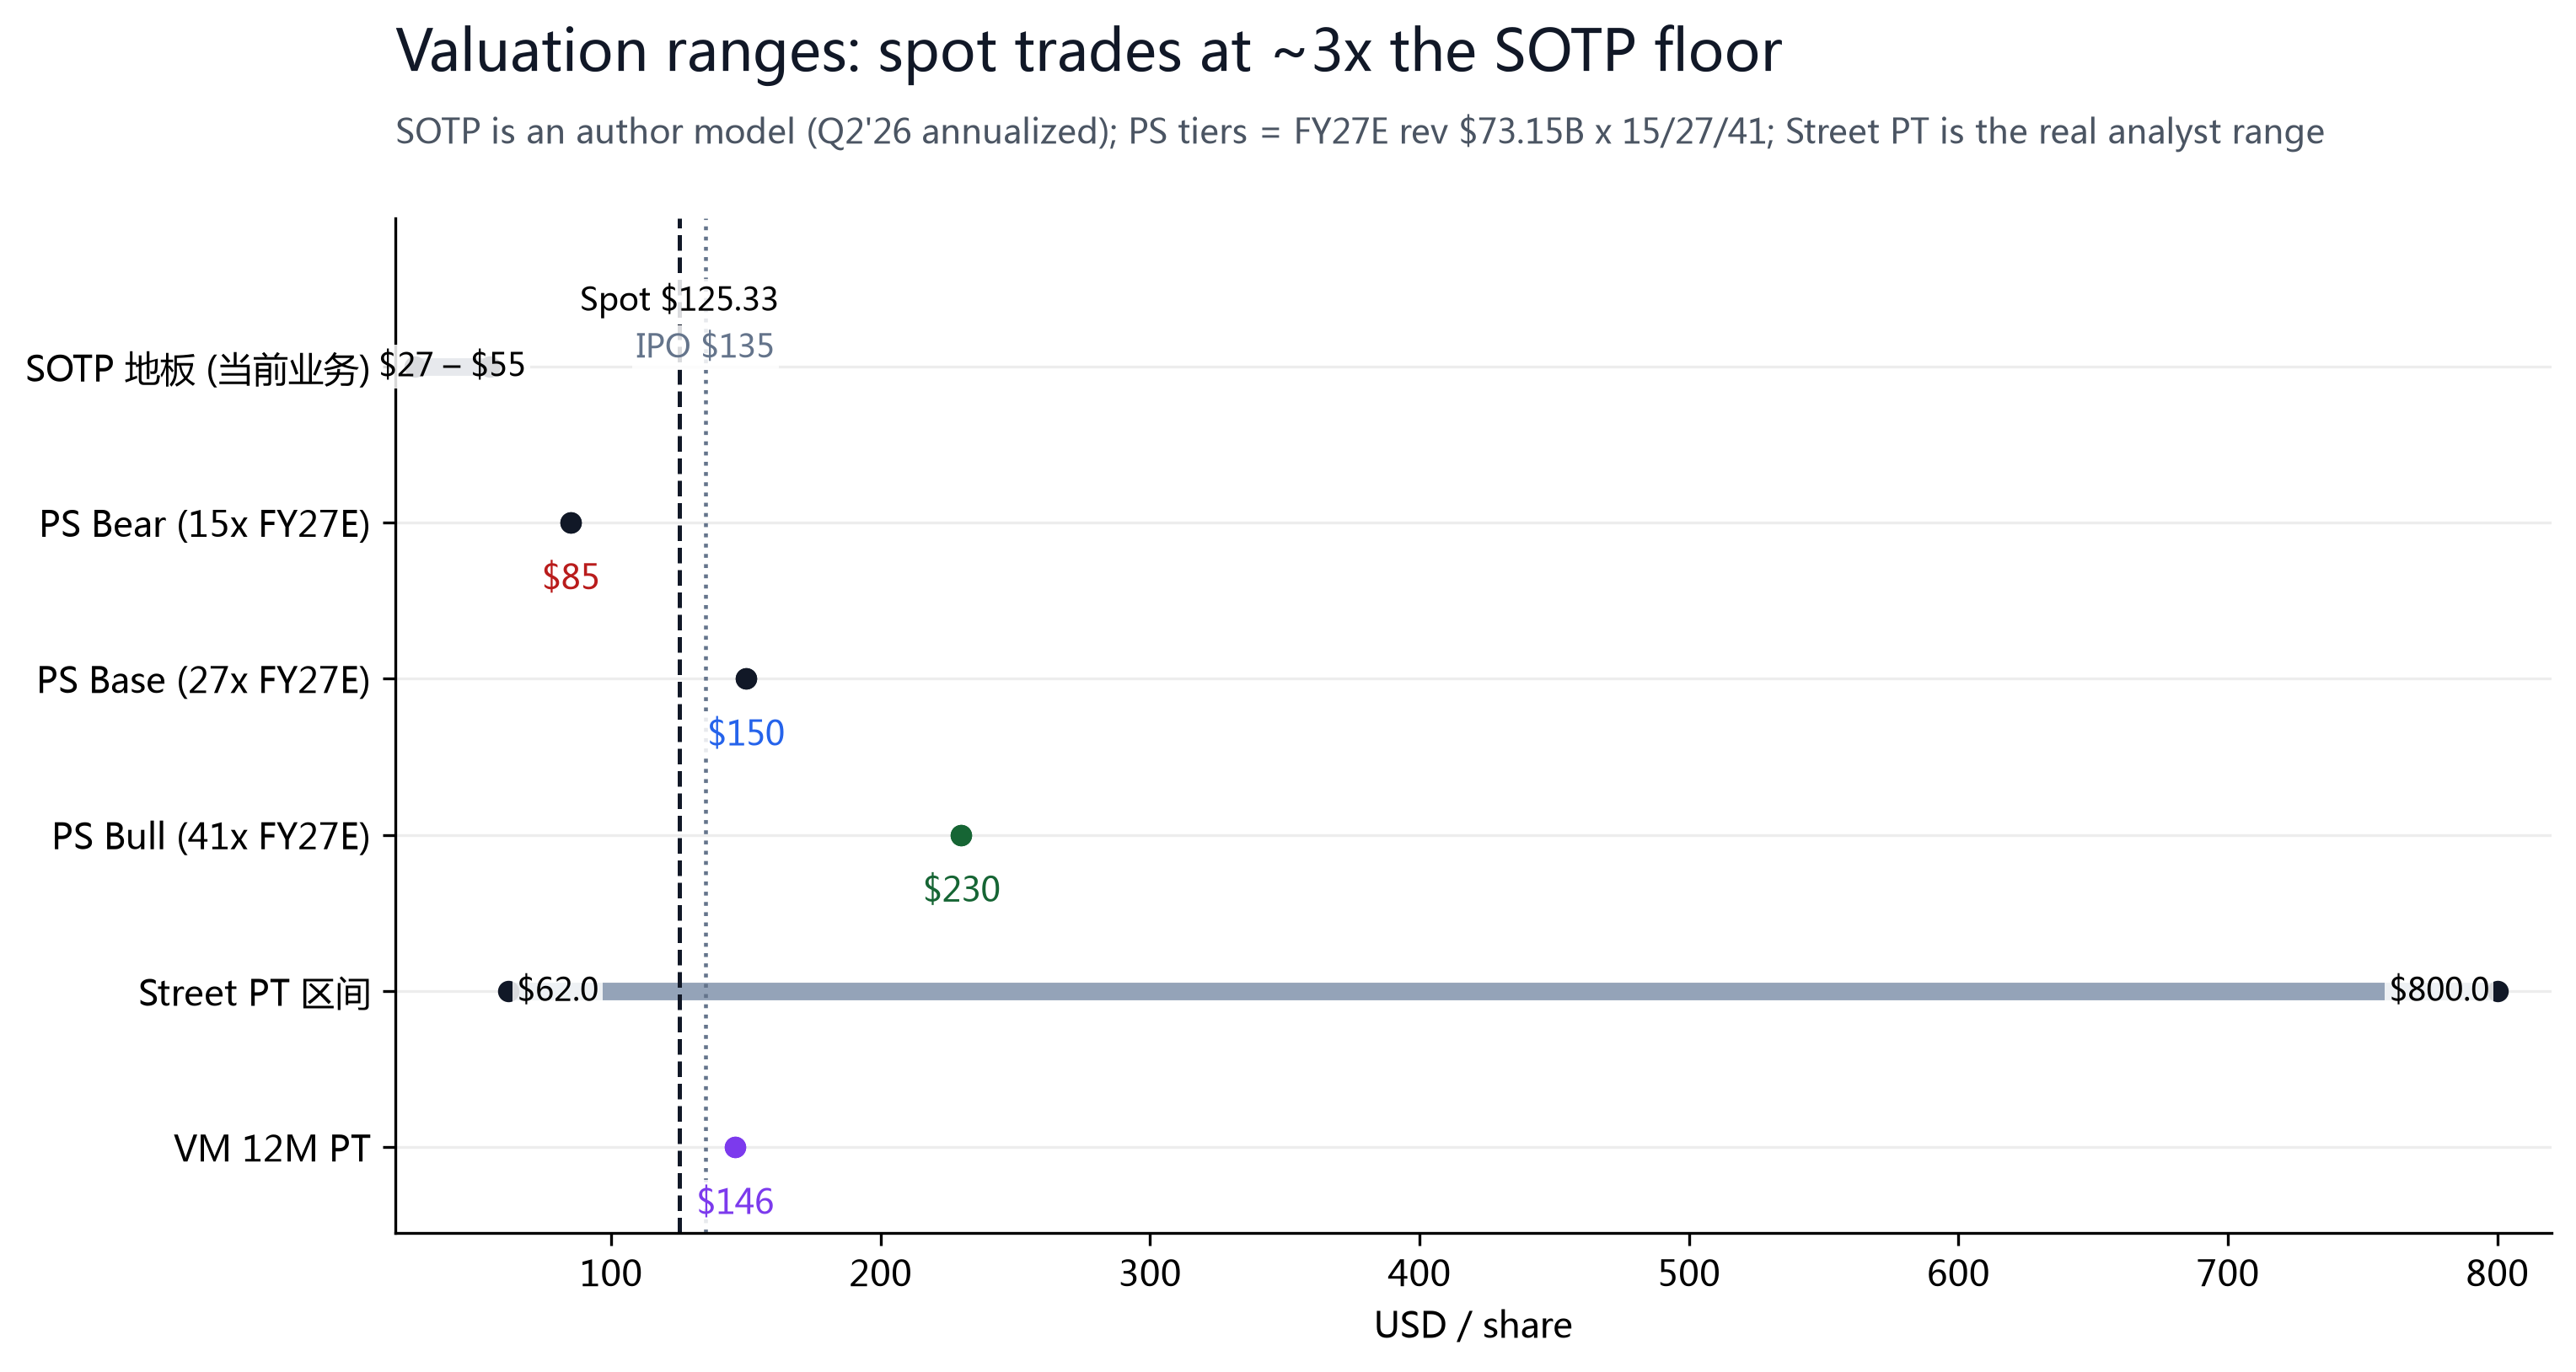
SpaceX 当期 GAAP 亏损(Q2'26 净亏 $5.41 亿),P/E 失效,我们用两条腿估值:先算「当前业务地板」SOTP,再对成长给 FY27E 市销率三档情景。SOTP 地板(作者模型,Q2'26 年化财务):连接年化营收 $172 亿、运营利润 $66 亿 → EV $140-220B(10-13x 年化营收);太空年化营收 $38 亿 → EV $20-45B;AI 年化营收 $102 亿、调整后 EBITDA $46 亿 → EV $100-250B(含 1.4GW 算力与 Cursor 期权);Starship 及在轨服务期权 $30-150B;加净现金 $60.6B → 股权价值 $350-725B → 每股 $27-55(中值约 $40)。结论:现价 $125.33(市值 $1.65T)对当前业务地板溢价约 3 倍,市场为未来 3-5 年的 AI 与太空增长支付了重价——这也解释了为何估值分歧如此之大(分析师目标价从 $62 到 $800 横跨 13 倍)。
§08催化剂与风险
| 日期/窗口 | 事件 | 方向 |
|---|---|---|
| 2026-08-06 | 首批解禁:约 9.1 亿股(20% 内部持股)开卖 | 供给利空;观察 Form 4 与成交量 |
| 2026-08-07 / 08-12 | 非农就业 / 7 月 CPI | 利率路径影响长久期成长股估值 |
| 持续 | Starship:下一次飞行尝试塔架回收星舰 + 发射首批 V3 星链卫星 | 里程碑利多;失败(如 7/16 中止)利空 |
| 2026-08 底 | 星舰:最快本月底塔架捕获飞船;今年目标捕获一二级 | 里程碑利多;目标约一年后每日至少一次发射 |
| 2026 年底 | Starmind 轨道算力卫星(英伟达 Vera Rubin)推进;Grok 5 发布;算力 >2GW | AI 叙事利多;执行与监管风险 |
| 2027 | Artemis III 载人登月(既定里程碑);机构投资者 100% 解禁(2-8 月) | 长期叙事利多;供给利空 |
| 2026 Q3 | $600 亿收购 Cursor 交割;Grok 4.5 商业化 | AI 变现与产品矩阵利多 |
| 2026-09-16 | FOMC(当前 3.50%-3.75%,3 位委员倾向加息) | 10Y 4.68% 若破位压制估值 |
| 2026-10-底/11-初 | Q3 财报 + 28% 解禁(关键验证点:AI capex 转化) | 财报决定多空分晓;供给利空 |
| 2026-12-08 | 180 天解禁:流通盘扩至约 40% | 最大供给冲击;或为利空出尽 |
(1)解禁抛压:8/6-12/8 阶梯解禁将流通盘扩至约 40%(1.4 倍现 float),内部人/缴税减持供给真实;
(2)自由现金流深负:H1'26 约 -$250 亿(计算值),全年华尔街预期 -$284 亿,AI capex 无上限(Q3/Q4 与 Q2 相当),$1,000 亿现金约三年烧穿;
(3)成熟业务失速:Starlink ARPU -22%、太空分部 H1 营收 -2%、H1 发射次数同比减少;
(4)估值风险:42x FY26E 市销率对深负 FCF 不便宜,流通盘小放大波动;
(5)执行风险:Starship 进度(7/16 发射中止)、$600 亿 Cursor 收购整合、监管(xAI 运营、发射牌照);
(6)利率:10Y 4.68% 已高,FOMC 若加息压制长久期成长股;
(7)治理:马斯克个人叙事集中(40%+ 投票权),特斯拉合并传闻增加不确定性。
上行风险:若 Q3 财报证明 AI capex 快速转为企业收入($475 亿合同储备转化)、解禁被增量资金吸收、Starship 回收里程碑达成,则市场可能把 SPCX 从「烧钱者」重归类为「变现者」,重估至 35-41x FY27E PS,对应 $230 牛市情景(较现价 +84%)。
§09来源、局限与披露
- SpaceX 2026 Q2 业绩稿(8-K,2026-08-04):分部营收/运营利润/调整后 EBITDA/capex/发射/用户/ARPU/资产负债表/现金流(SEC EDGAR)
- SpaceX Form 10-Q(2026-06-30 期末):股本结构(Class A/B)、现金与债务、现金流、管理层讨论
- S-1 / 424B4 招股书:IPO 定价 $135、解禁安排、2023-2025 历史财务、股本
- 股价与行情:stockanalysis.com / Longbridge / 行情源(2026-08-04);52 周区间、市值、成交量
- 分析师评级与共识:S&P Global / TipRanks(2026-08-04,35 家,均价 $223,区间 $62-800);个别:Clear Street $217、DB $255、Bernstein $239、RBC $225、Susquehanna $170、Macquarie $250、Morgan Stanley OP $225(SOTP)、HSBC Hold ~$115
- 解禁日历:424B4 / Nasdaq.com / tesorb(2026-08-06 起 20%,12/8 后 float ~40%)
- 做空:FINRA(7/15 结算 1.65 亿股)/ S3 Partners(7/21 预估 2.06 亿股 ≈ float 32%)/ EquiLend(借券利用率 77%)
- 宏观与市场:金十数据 / 华尔街见闻 / ATB Weekly(2026-08-04):10Y 4.68%、Fed 3.50%-3.75%、MSFT/AMZN/META 财报后分化
局限:现价为 2026-08-04 收盘价(盘后 $115.98 因财报波动);Beta 无可靠源(n/a);期权 IV 期限结构、13F 机构持仓(IPO 后首个季度尚未披露)、内部人 Form 4(解禁前无实质披露)均标 DATA UNAVAILABLE;SOTP 地板、三档 PS 情景、净现金加回方式为作者模型;H1'26 自由现金流(-$250 亿)与 Q1'26 净亏损(-$42.76 亿)为推导值,非公司直接披露;做空比例两口径分母不同(FINRA 1.3%-2.7% vs S3 32%);FY2026E/FY2027E 营收与 EPS 为 S&P Global 共识。本报告不构成投资建议。