Nebius Group N.V.NASDAQ:NBIS
本报告发布于 2026-08-14,行情数据截至 2026-08-13 收盘 [TwelveData / Stocknear]。财务数据截至 2026-06-30,基于公司 Q2 2026 官方业绩稿、股东信及附件 [官方 6-K]。
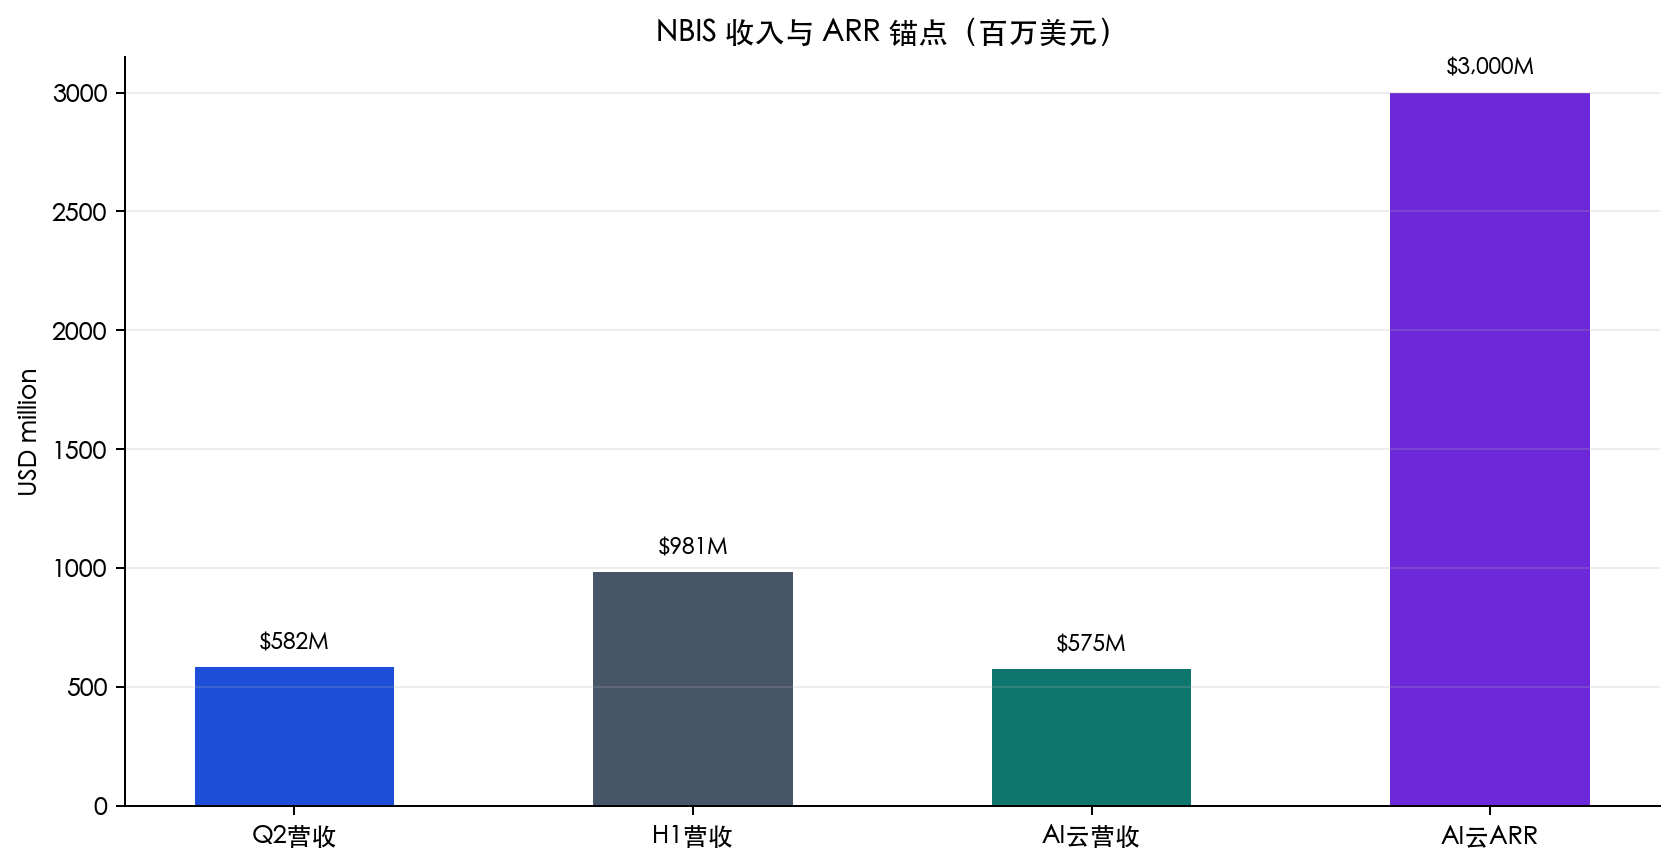
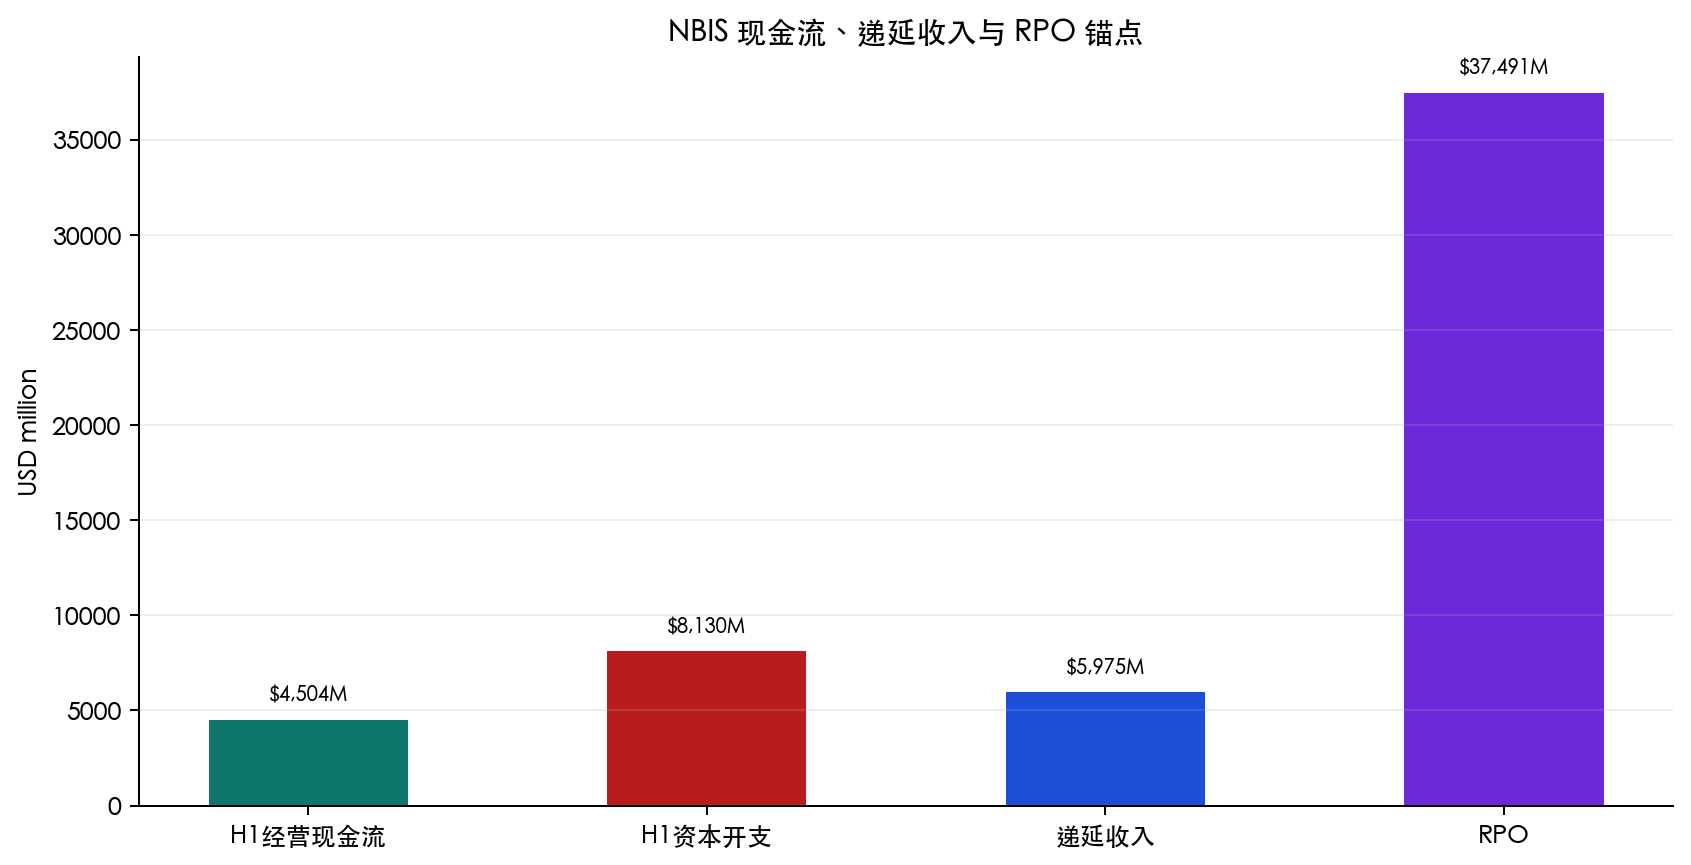
Q2 2026 集团营收 $582.3M(同比 +454%),AI 云营收 $574.9M,AI 云 ARR 约 $3.0B,AI 云调整后 EBITDA 利润率 49.7% [official 6-K][shareholder letter]。但 H1 资本开支 $8.13B 高于 H1 经营现金流 $4.50B,资本执行与融资是估值的核心约束。
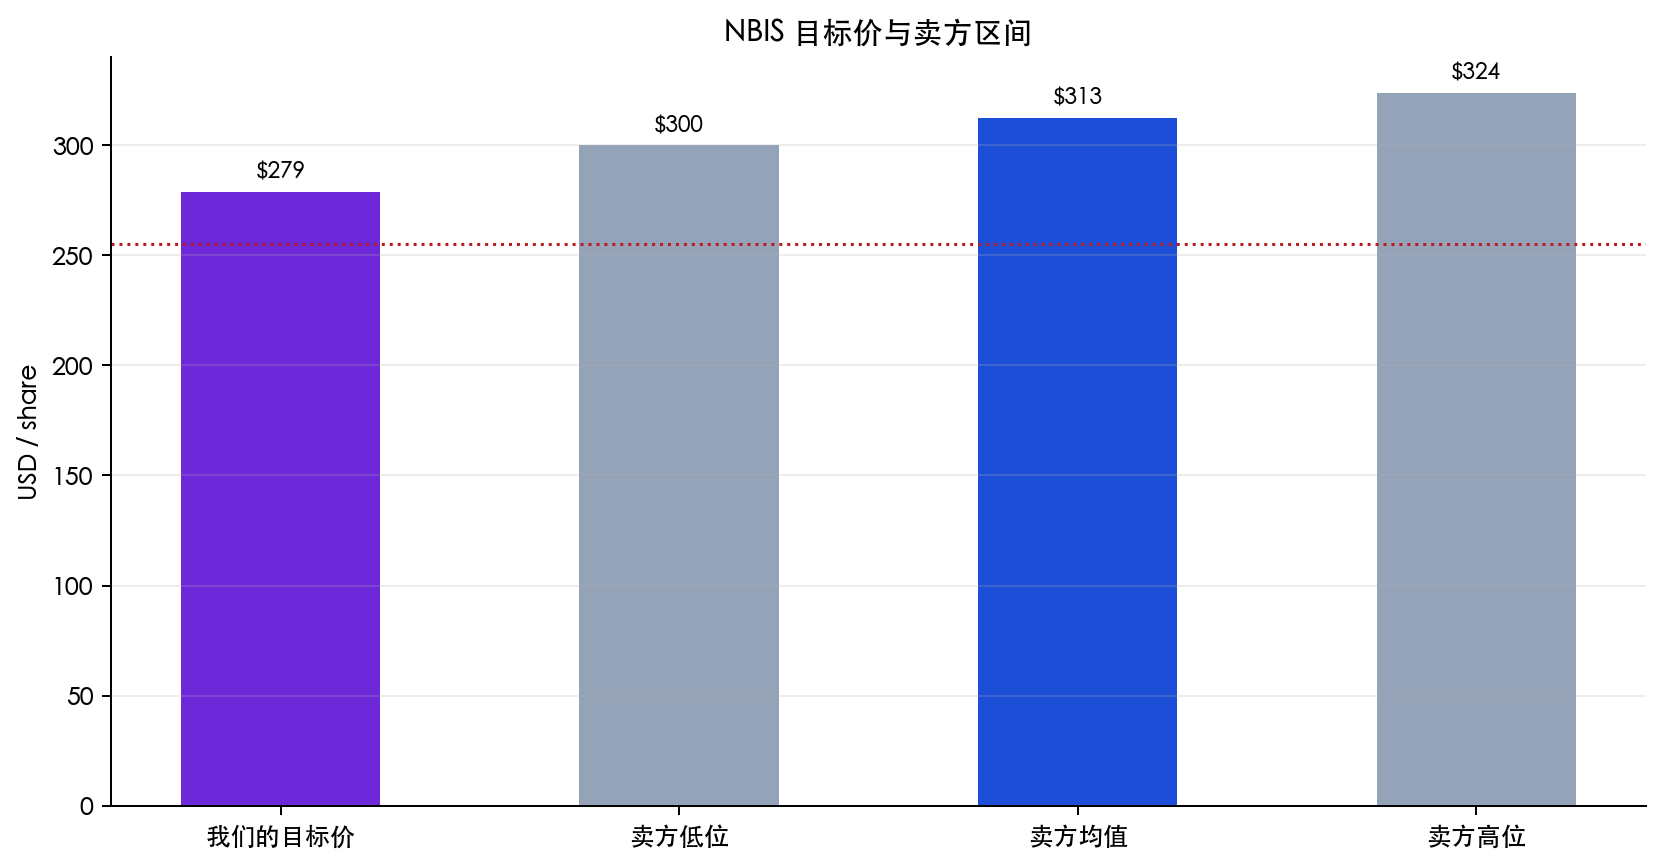
结论:持有,12 个月目标价 $279,相对现价 $255.04 为 9.4% 上行。我们采用 FY2027E 营收 $10.78B、8.0x EV/Sales、稀释股数 0.3026187B,并对执行不确定性施加 1.523% 折扣。
§01投资摘要
Nebius 已从 AI 云叙事进入收入兑现阶段:Q2 集团营收 $582.3M、AI 云营收 $574.9M、AI 云调整后 EBITDA $285.7M;但 H1 经营现金流 $4.50B 尚不足以覆盖 $8.13B 资本开支 [official 6-K]。
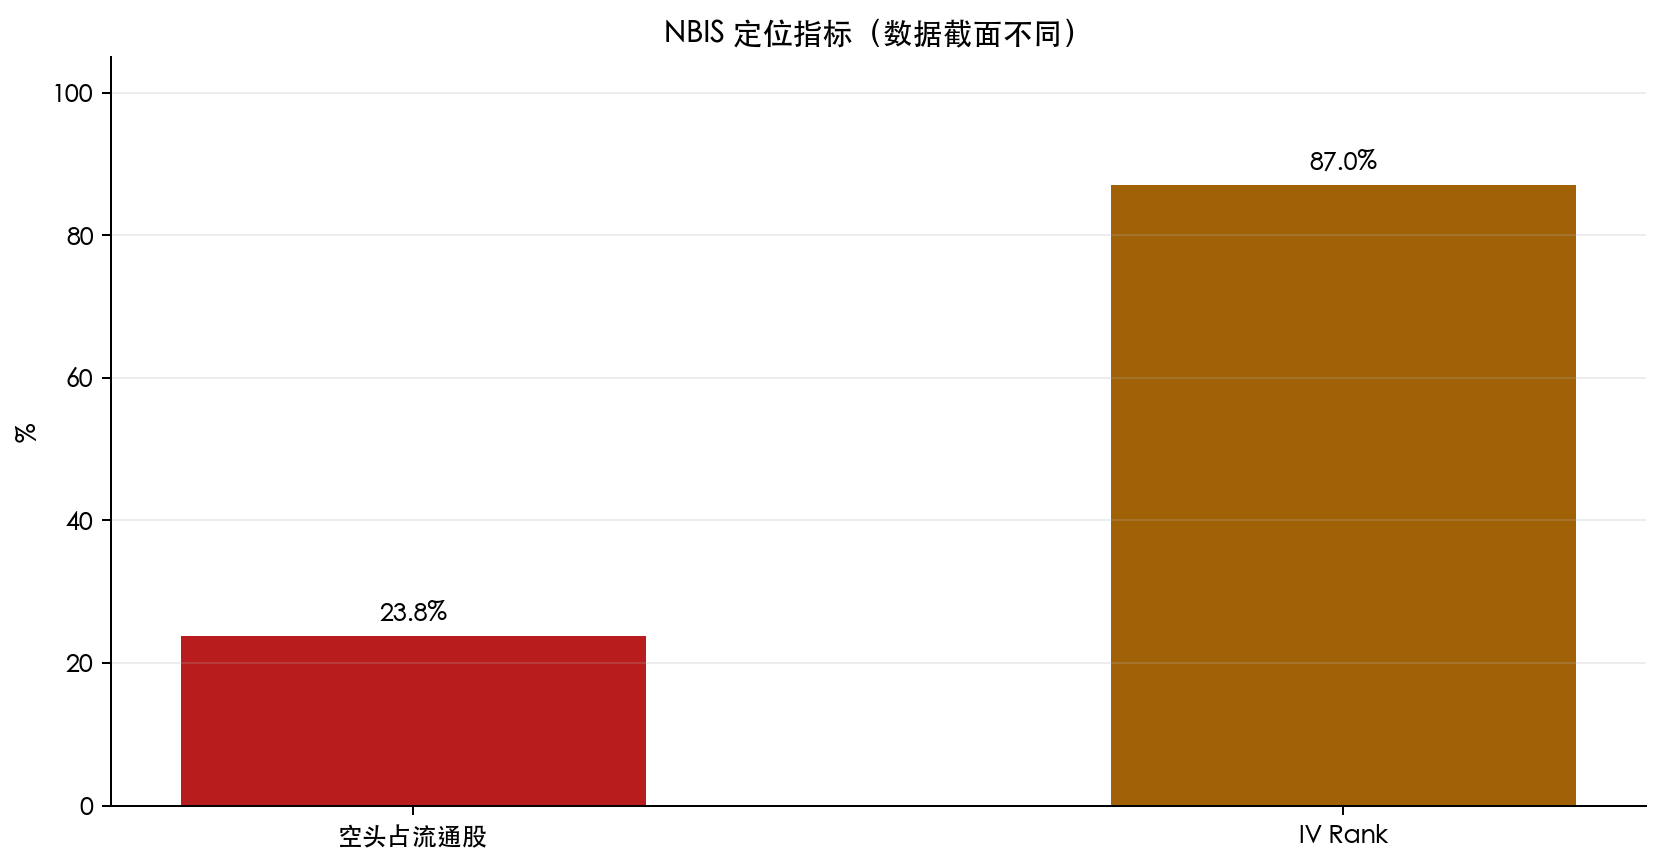
三点支持持有:① AI 云收入占 Q2 集团收入 98.7%,且调整后 EBITDA margin 49.7%;② 递延收入 $5.98B、RPO $37.49B 提供订单能见度;③ 客户预付款可缓解部分融资压力。三点限制上行:① FY2027E 仍依赖容量与 GPU 交付;② 净债务 $0.504B 和潜在融资稀释;③ 现价对应 FY2027E EV/Sales 6.48x,不适合用高倍数叙事替代现金流验证。
| 项目 / Item | 结论 / Conclusion | 证据 / Evidence |
|---|---|---|
| Rating | 持有 | 增长强,但资本执行风险高 |
| 12M PT | $279 | 8.0x EV/Sales + execution discount |
| Street PT | $312.67 | 4 analysts; small sample |
| Key KPI | AI cloud ARR $3.0B | shareholder letter |
| Top risk | Capex / dilution / financing | H1 cash flow vs capex |
§02价格与分析师视角
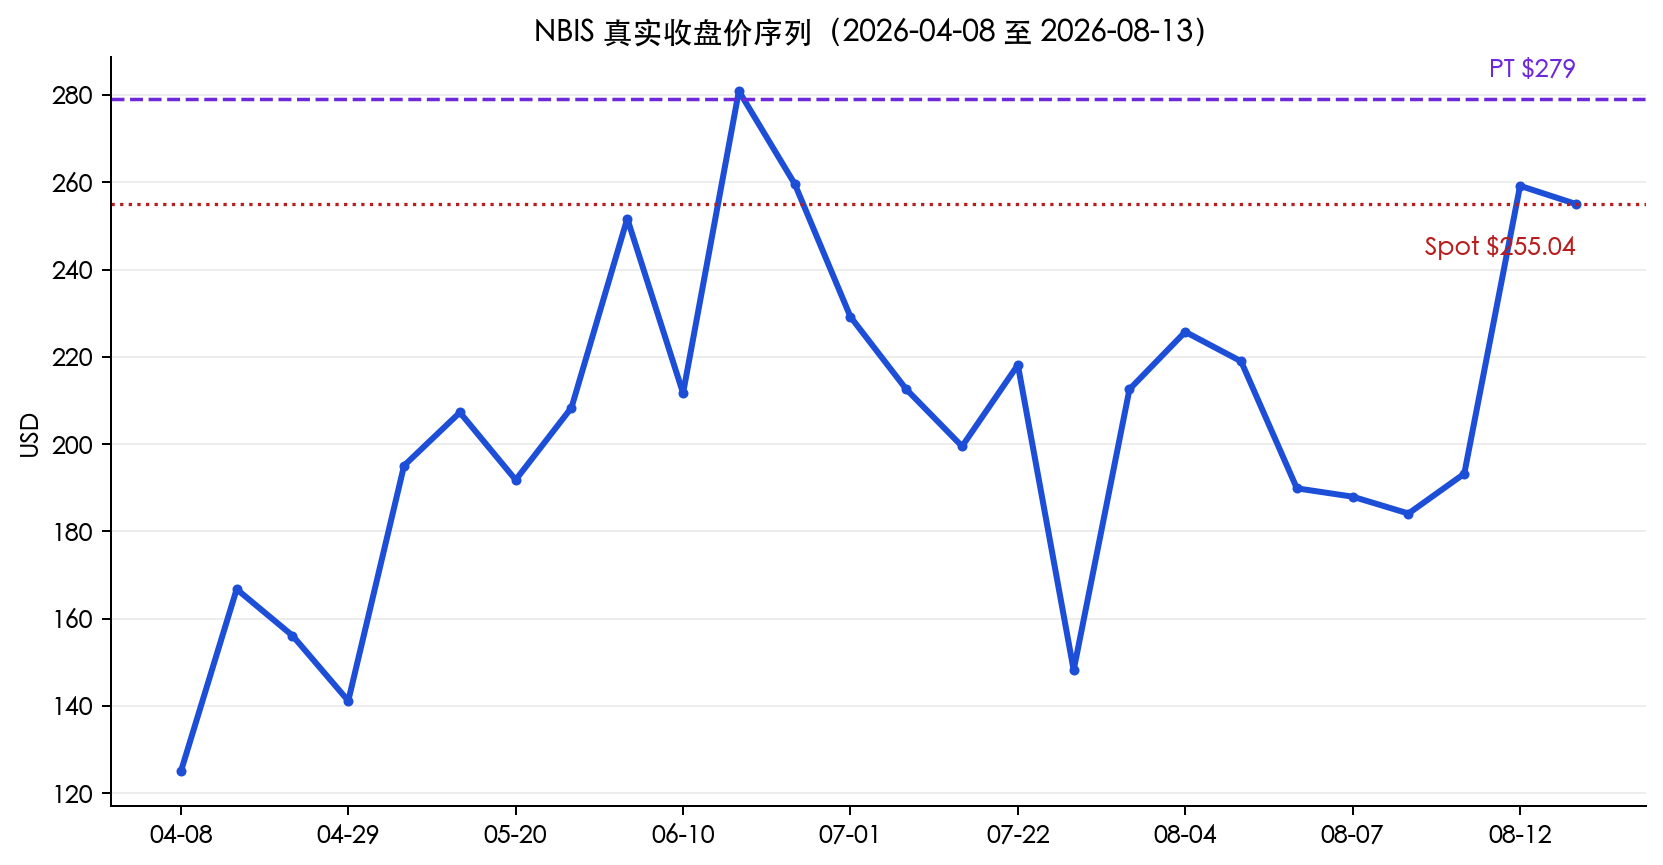
2026-08-13 收盘价为 $255.04,52 周区间 $50.10–$299.86,处于区间 82.05% 分位;14 日 RSI 68.93,接近超买但未单独构成反转信号 [historical closes][range and beta]。
| 项目 / Metric | 数值 / Value | 来源与口径 / Source |
|---|---|---|
| Current price | $255.04 | 2026-08-13 close [TwelveData] |
| 52W range | $50.10–$299.86 | StockAnalysis / forecast [range] |
| Beta | 1.40 | market-data snapshot [beta] |
| Street PT | $300 / $312.67 / $324 | low / average / high; 4 analysts [S&P Global] |
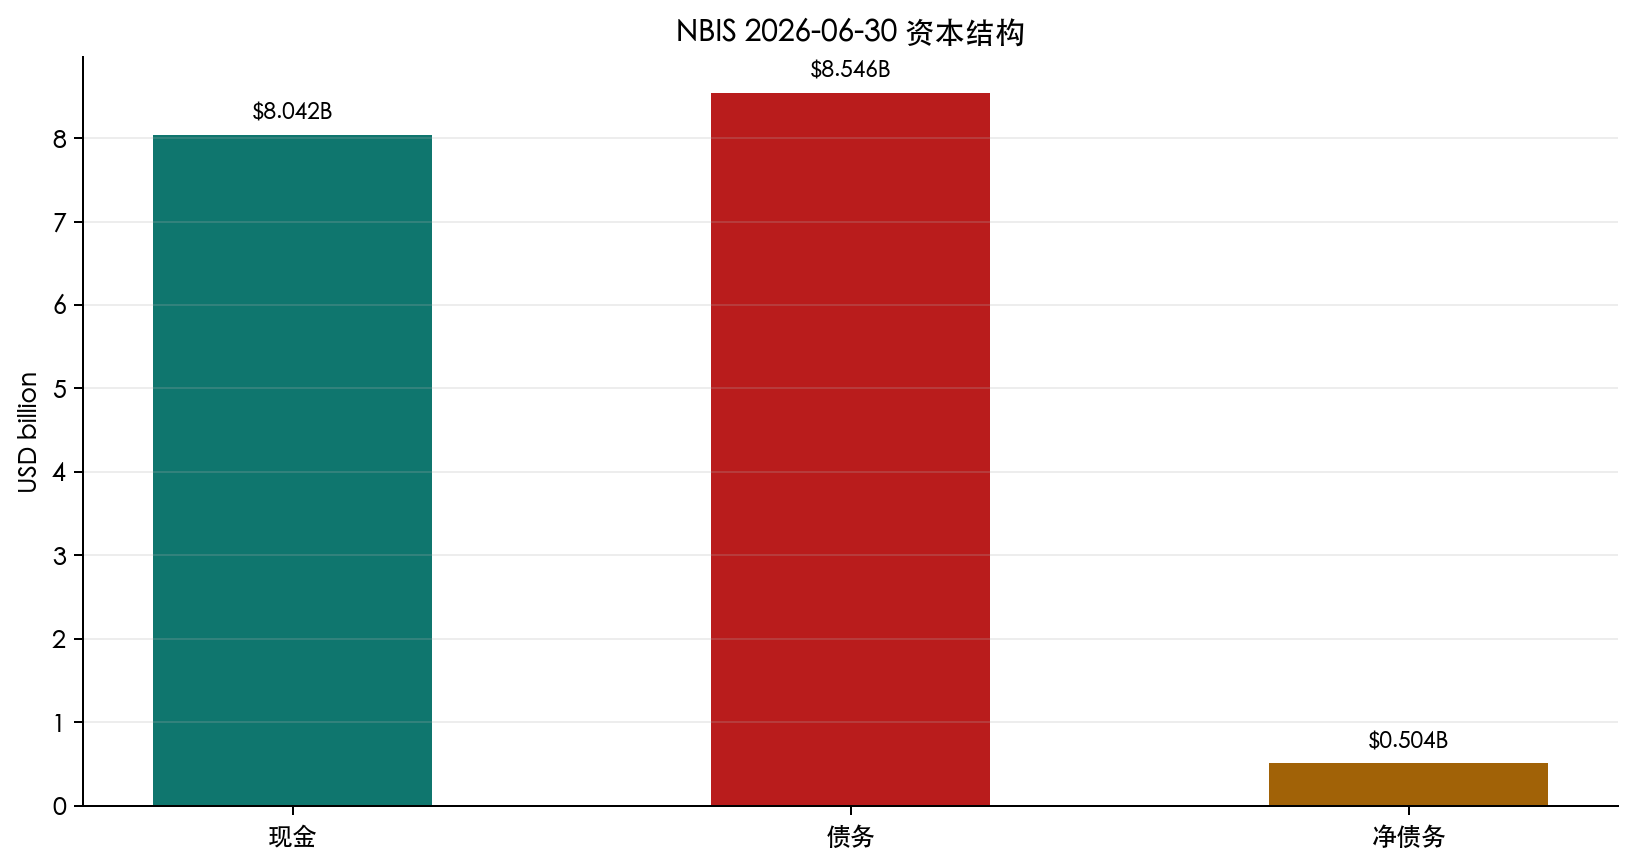
| Short float / IV Rank | 23.79% / 87.0% | different dated snapshots [short interest][options snapshot] |
§03多空观点
多头:AI 云收入与订单能见度
多头看到的是可量化的兑现:Q2 AI 云营收 $574.9M,AI 云 ARR $3.0B,递延收入与 RPO 分别为 $5.98B 和 $37.49B;AI 云调整后 EBITDA margin 49.7% 说明新增收入并非纯低毛利扩张。[shareholder letter]
空头:资本强度、稀释与估值容错
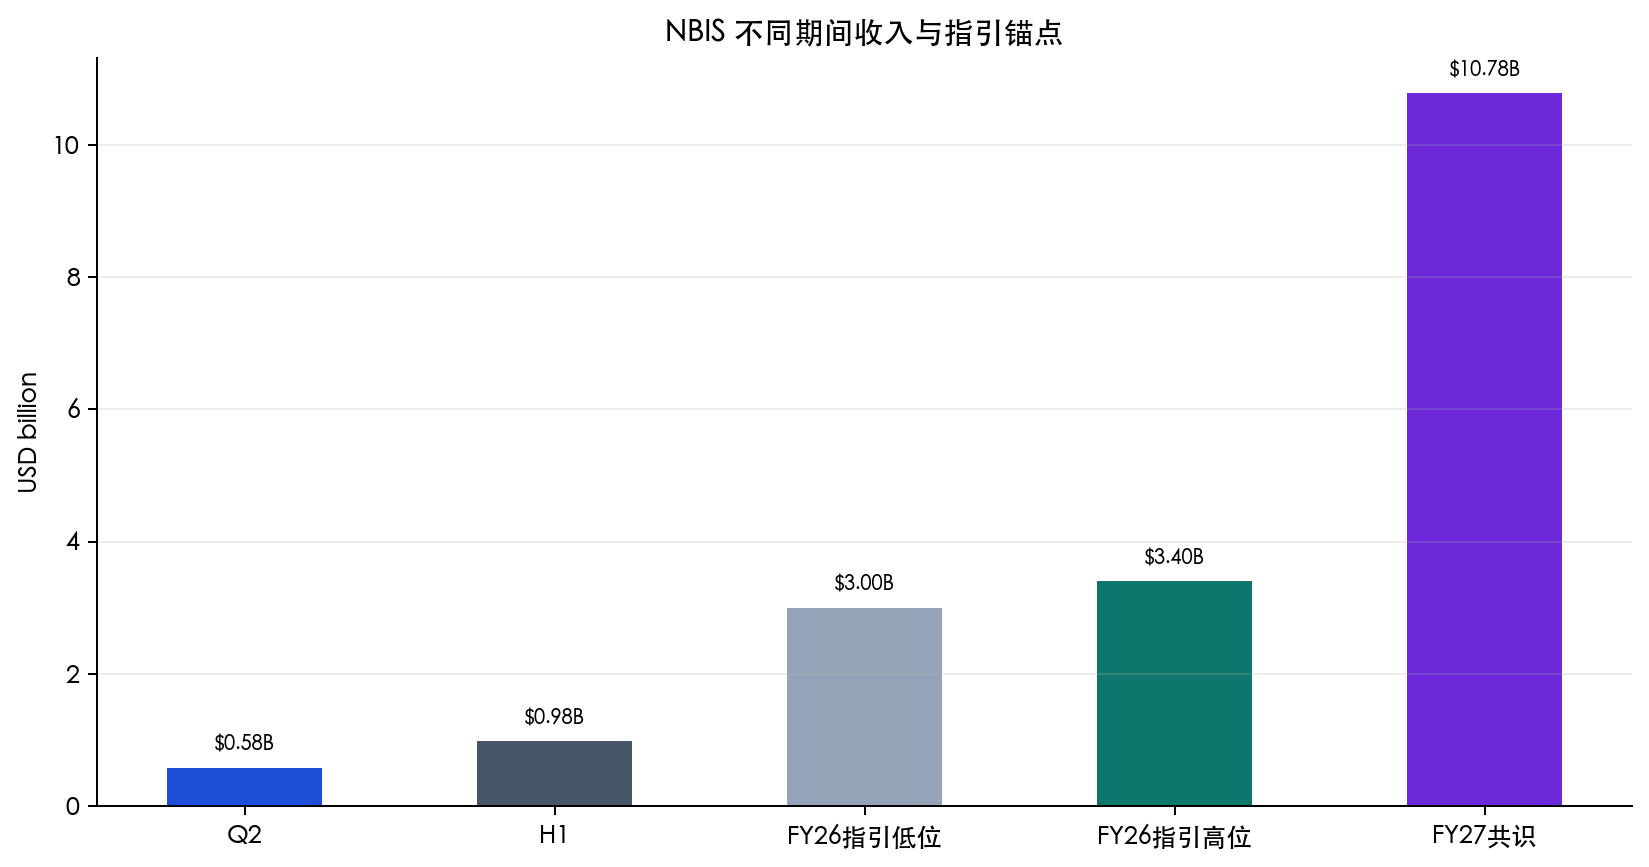
空头的核心不是收入不存在,而是收入兑现需要持续资本:H1 资本开支 $8.13B 对比 H1 经营现金流 $4.50B;若客户预付款、GPU 交付或电力上线延迟,FY2027E $10.78B 共识可能下修。[official 6-K][shareholder letter]
§04财务真相
官方 6-K 的核心核对值:Q2 营收 $582.3M、H1 营收 $981.3M;Q2 调整后 EBITDA $236.2M、H1 $365.7M;现金 $8.0421B、债务 $8.5457B。Q2/H1 为不同期间,不能拼接为连续季度序列。[official 6-K][Q2 release]
| 指标 / Metric | 数值 / Value | 期间 / Period | 来源 / Source |
|---|---|---|---|
| Group revenue | $582.3M / $981.3M | Q2 / H1 2026 | [official 6-K] |
| AI-cloud revenue | $574.9M | Q2 2026 | [official 6-K] |
| AI-cloud adj EBITDA | $285.7M; $49.7% margin | Q2 2026 | [shareholder letter] |
| Operating cash flow | $4,504.1M | H1 2026 | [official 6-K] |
| Capex + intangibles | $8,130.3M | H1 2026 | [official 6-K] |
| Deferred revenue / RPO | $5.98B / $37.49B | 2026-06-30 | [official 6-K] |
§05同业对比
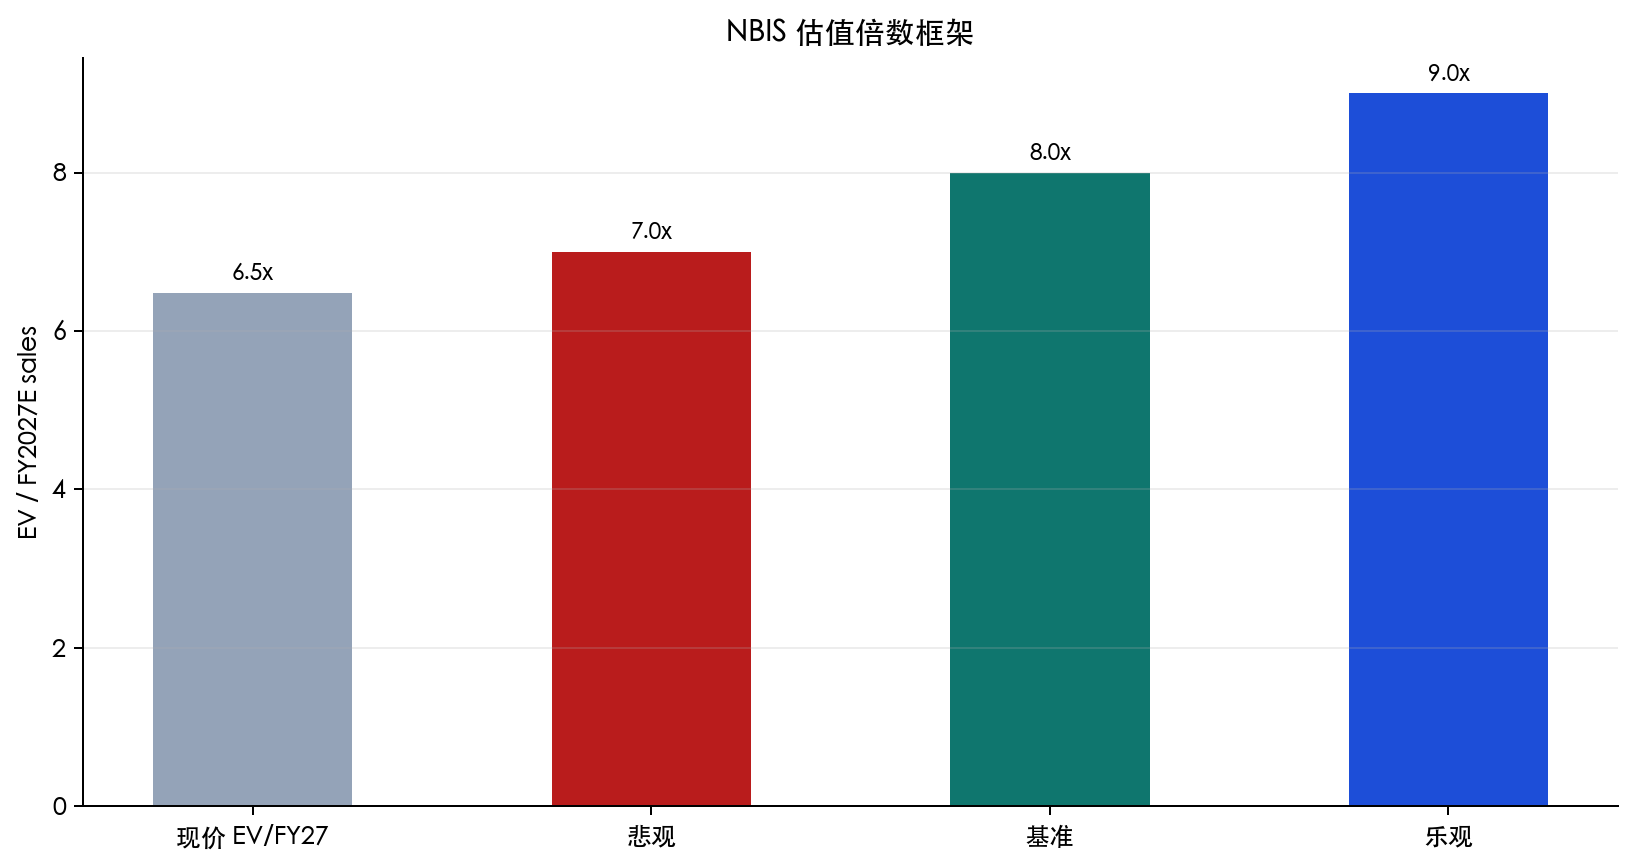
本报告不把未经同口径核验的同行 P/S、EV/EBITDA 直接拼入目标价。NBIS FY2027E EPS 共识为负,因此以 EV/Sales 为主;外部同行实时估值在本次官方财报核对中记为 [DATA UNAVAILABLE],避免制造伪精确。
| 估值锚 / Anchor | EV/FY2027E Sales | 含义 / Read-through |
|---|---|---|
| NBIS spot | 6.48x | market-implied multiple |
| Bear framework | 7.0x | funding / capacity miss |
| Our base | 8.0x | capacity broadly on track |
| Bull framework | 9.0x | conversion and financing both improve |
| External peer set | [DATA UNAVAILABLE] | not used in PT |
§06股东结构
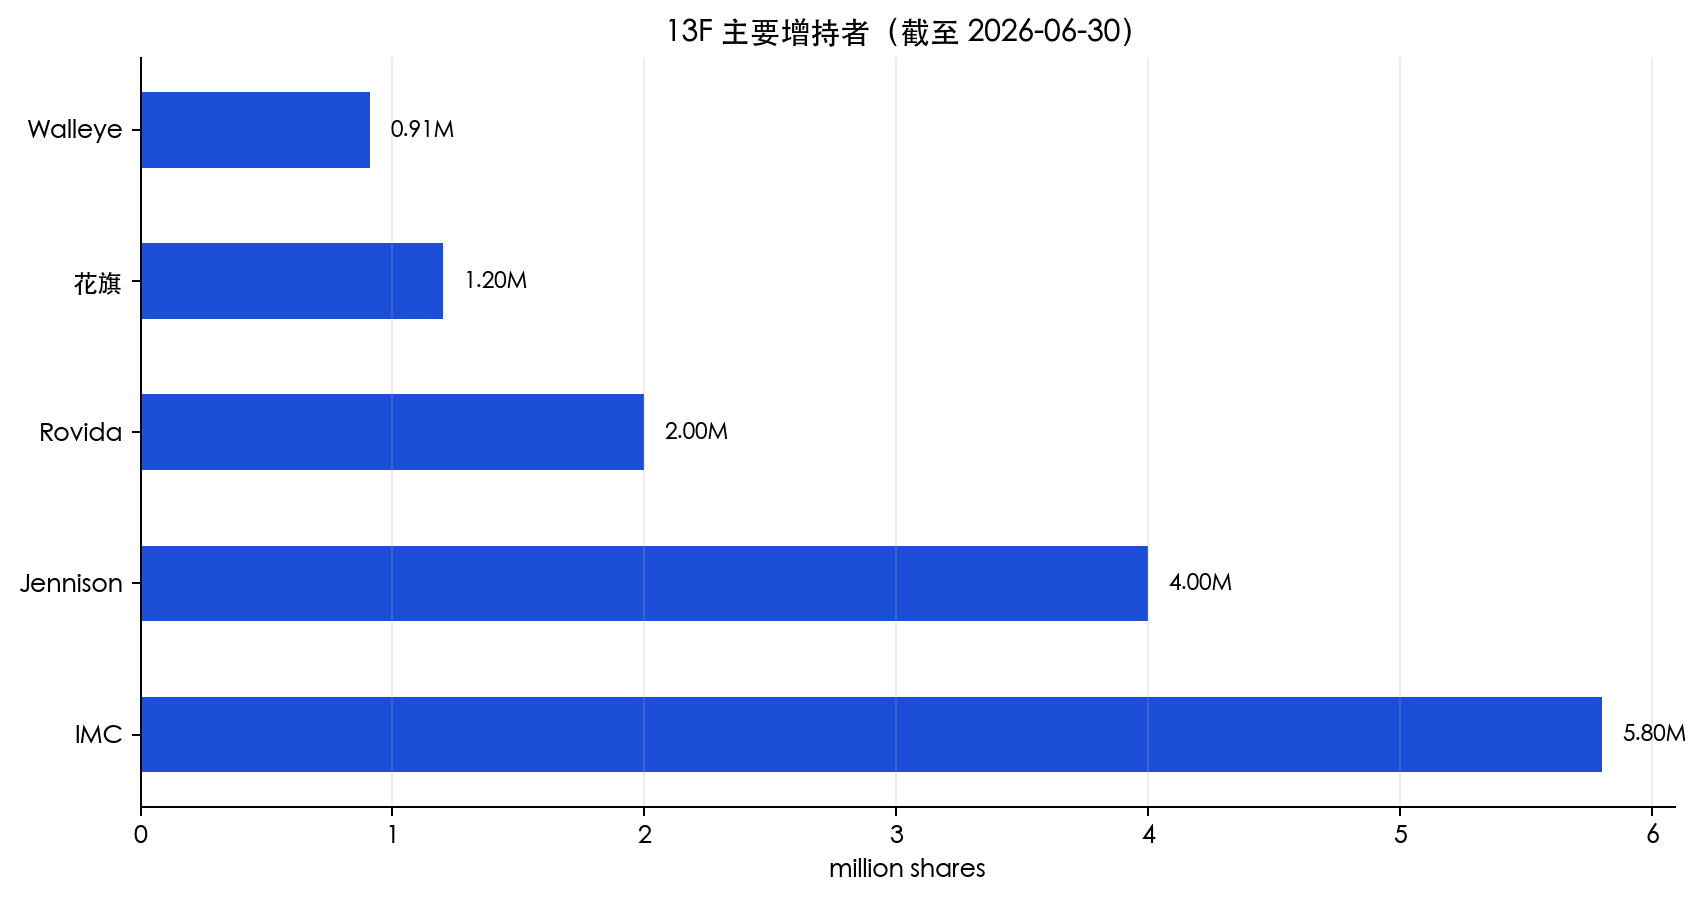
截至 2026-06-30 的 SEC 13F 聚合显示约 549 家机构、申报市值约 $6.10B;前五大新增持仓为 IMC、Jennison、Rovida、Citigroup、Walleye。该数据有季度滞后,不能当作实时持仓。[SEC 13F aggregation]
内幕交易样本
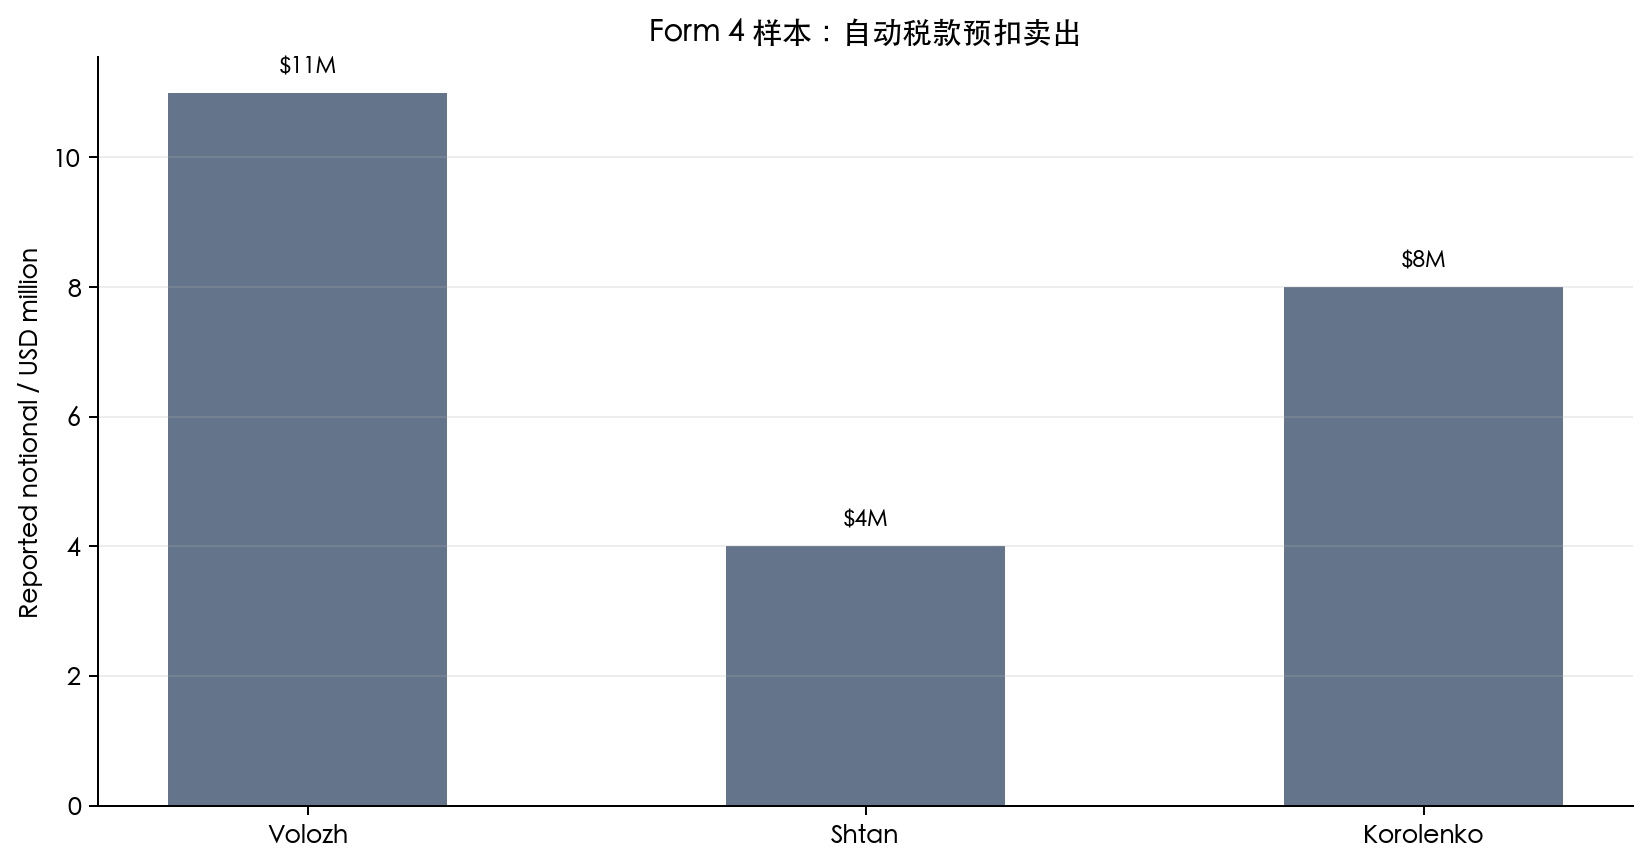
可核验 Form 4 样本主要为 CEO/CTO/CIO 的 RSU 归属税款预扣卖出,名义金额约 $11M、$4M、$8M;另有一笔 10b5-1 计划卖出。样本不完整,不能解释为全体管理层自由裁量看空。[SEC Form 4]
§07估值与目标价
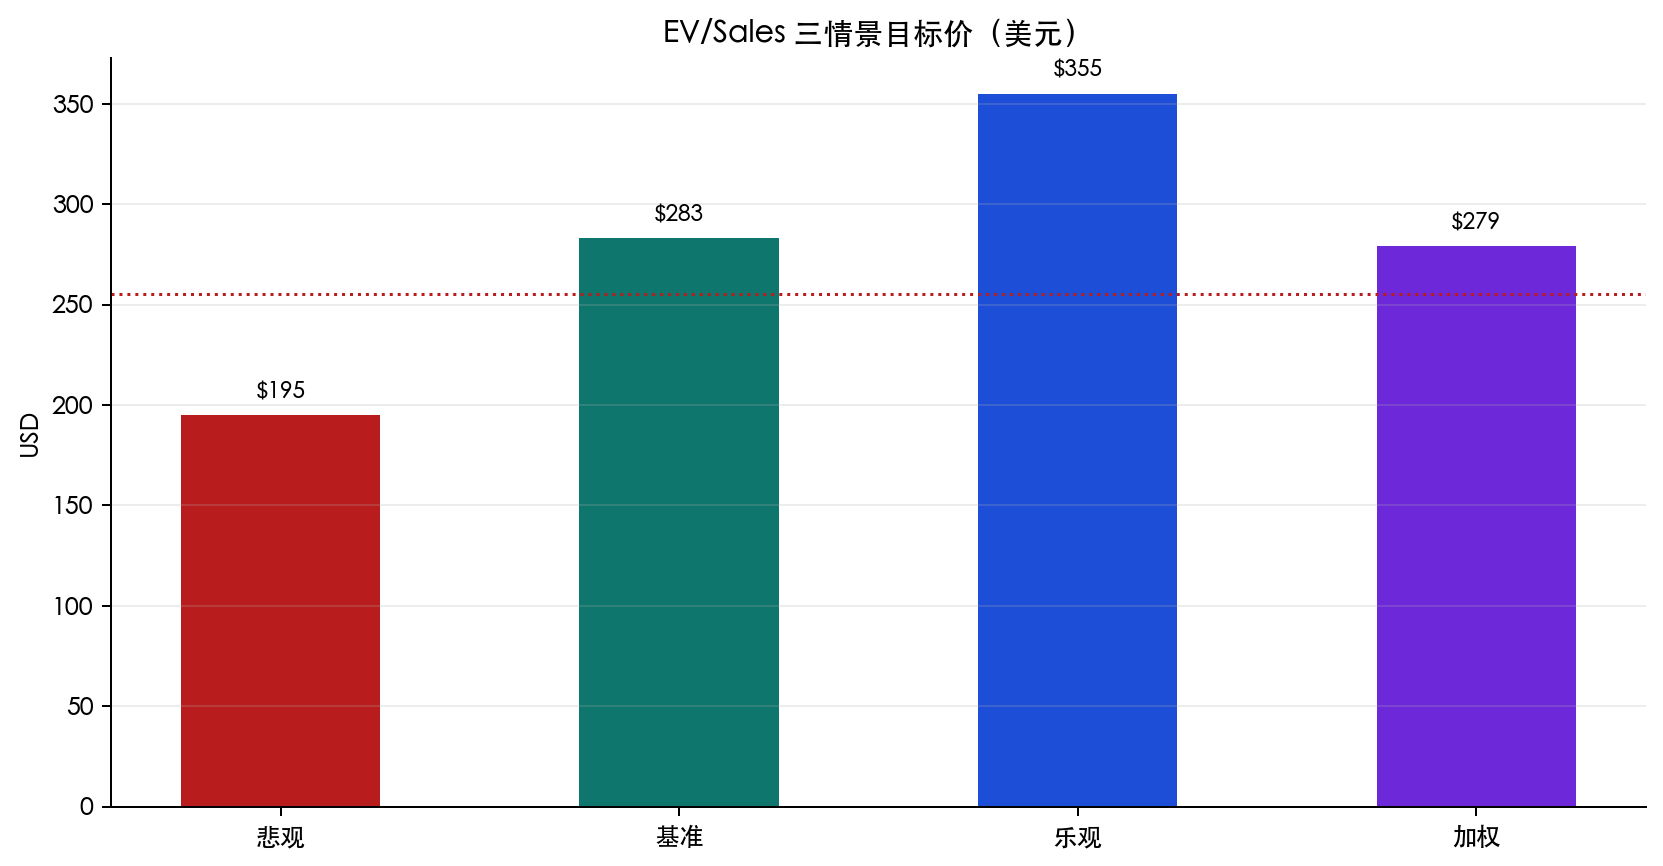
主方法:(8.0x × FY2027E $10.78B − 净债务 $0.5036B) ÷ 稀释股数 0.3026187B = $283.31;扣除 1.523% 执行折扣后为 $279.00。不使用 P/E,因为 FY2026E/FY2027E EPS 共识为负。[consensus revenue and EPS]
| 情景 / Scenario | 概率 | FY2027E revenue | EV/Sales | 目标价 |
|---|---|---|---|---|
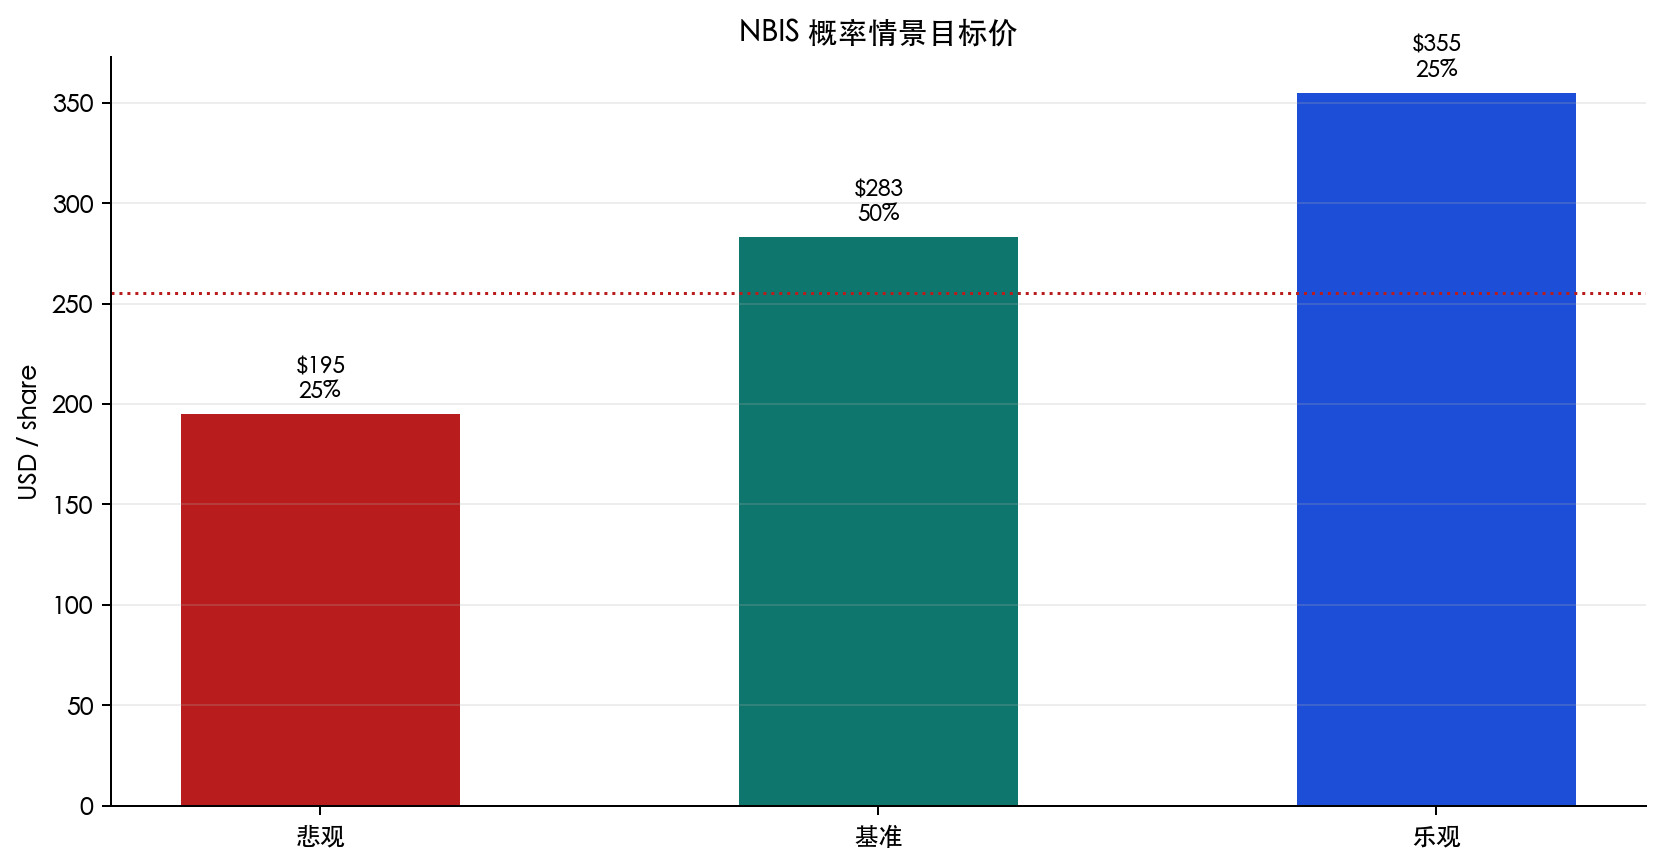
| Bear / 悲观 | 25% | $8.50B | 7.0x | $195 |
| Base / 基准 | 50% | $10.78B | 8.0x | $283 |
| Bull / 乐观 | 25% | $12.00B | 9.0x | $355 |
概率加权校验:25% × $195 + 50% × $283 + 25% × $355 = $279.00;与方法目标价 $279 的偏离为 0.00%。
§S9 情景压力测试 / Scenario Stress Test
这是压力测试,不是主定价路径。可证伪条件:Bear 为 FY2027 收入低于 $8.50B 或融资失误;Bull 需要收入超过 $12.00B 且客户预付款保持。IRR 方向校验:目标价相对现价上行 9.4%,与持有评级一致。
§08催化剂与风险
| 日期 / Date | 催化剂 / Catalyst | 看多条件 / Bull | 风险条件 / Bear |
|---|---|---|---|
| 2026-09-11 | CPI | 核心通胀回落,长久期资产重估 | 通胀反复,倍数压缩 |
| 2026-09-15–16 | FOMC + SEP | 偏鸽,融资环境改善 | 偏鹰,EV/Sales 下修 |
| 2026-10-22* | Q3 earnings | 收入 ≥ $1.00B 且 FY26 guide raise | 收入 < $0.90B 或 guide cut |
| 2026-11-12 | 供应链/融资复核 | GPU、电力、预付款兑现 | 5GW 延迟或融资稀释 |
* Q3 具体财报日期尚未以公司公告核实,2026-10-22 为第三方估计 [third-party calendar]。
| 风险 / Risk | 影响 / Impact | 跟踪 / Monitor |
|---|---|---|
| 资本开支与电力 | 现金流缺口、上线延期 | 季度 capex、power-on dates |
| 融资与稀释 | 每股价值下降 | debt terms、shares outstanding、ATM |
| 客户兑现 | FY2027 revenue miss | ACV/MW、billings、prepayments |
| 短仓与期权 | 波动放大、逼空反转 | short interest、IV snapshots |
§S10 操作建议 / Operating Advice
评级:持有。不追财报后脉冲;已有仓位以 $279 为模型目标而非承诺;新仓位等待 $218、$193.23、$184.11 支撑区,并要求融资与容量进展不恶化。
§09来源、局限与披露
Primary filing: official attached 6-K [SEC filing index]; source file: /Users/womenaitongtong/Desktop/自媒体/nbis-6k.pdf. Key pages: operations 18–19, balance sheet 17, cash flow 22–23, deferred revenue/RPO 34, segments 48–49, convertible debt 42–44.
| 数据类型 / Data | 来源 / Source | 局限 / Limitation |
|---|---|---|
| Q2/H1 financials | official 6-K / release | Q2 cash flow not separately presented; H1 used |
| Revenue / ARR / capacity | shareholder letter | ARR and capacity are management disclosures |
| Price / RSI | TwelveData / Stocknear | daily closes; monthly RSI unavailable |
| Street / short / options | StockAnalysis / MarketBeat / OptionsAnalysisSuite | different dates and coverage samples |
| DXY / peer real-time valuation | [DATA UNAVAILABLE] | not substituted with non-same-day data |
本报告不构成投资建议。未提供持仓披露。