Microsoft CorporationNASDAQ:MSFT
本报告发布于 2026-07-30,市场数据截至 2026-07-29 收盘,全部以微软官方 FY2026 年报(Form 10-K,2026-07-29 备案,期末 2026-06-30)为数据来源。
微软 FY2026 营收 $331.8B(同比 +18%)、净利 $133.7B(同比 +31%)、稀释每股收益 $17.95(同比 +32%);Microsoft Cloud 营收 $214.4B(同比 +27%)、商业剩余履约义务 cRPO $678B(同比 +84%)创纪录,Azure 增速重回 +41%。
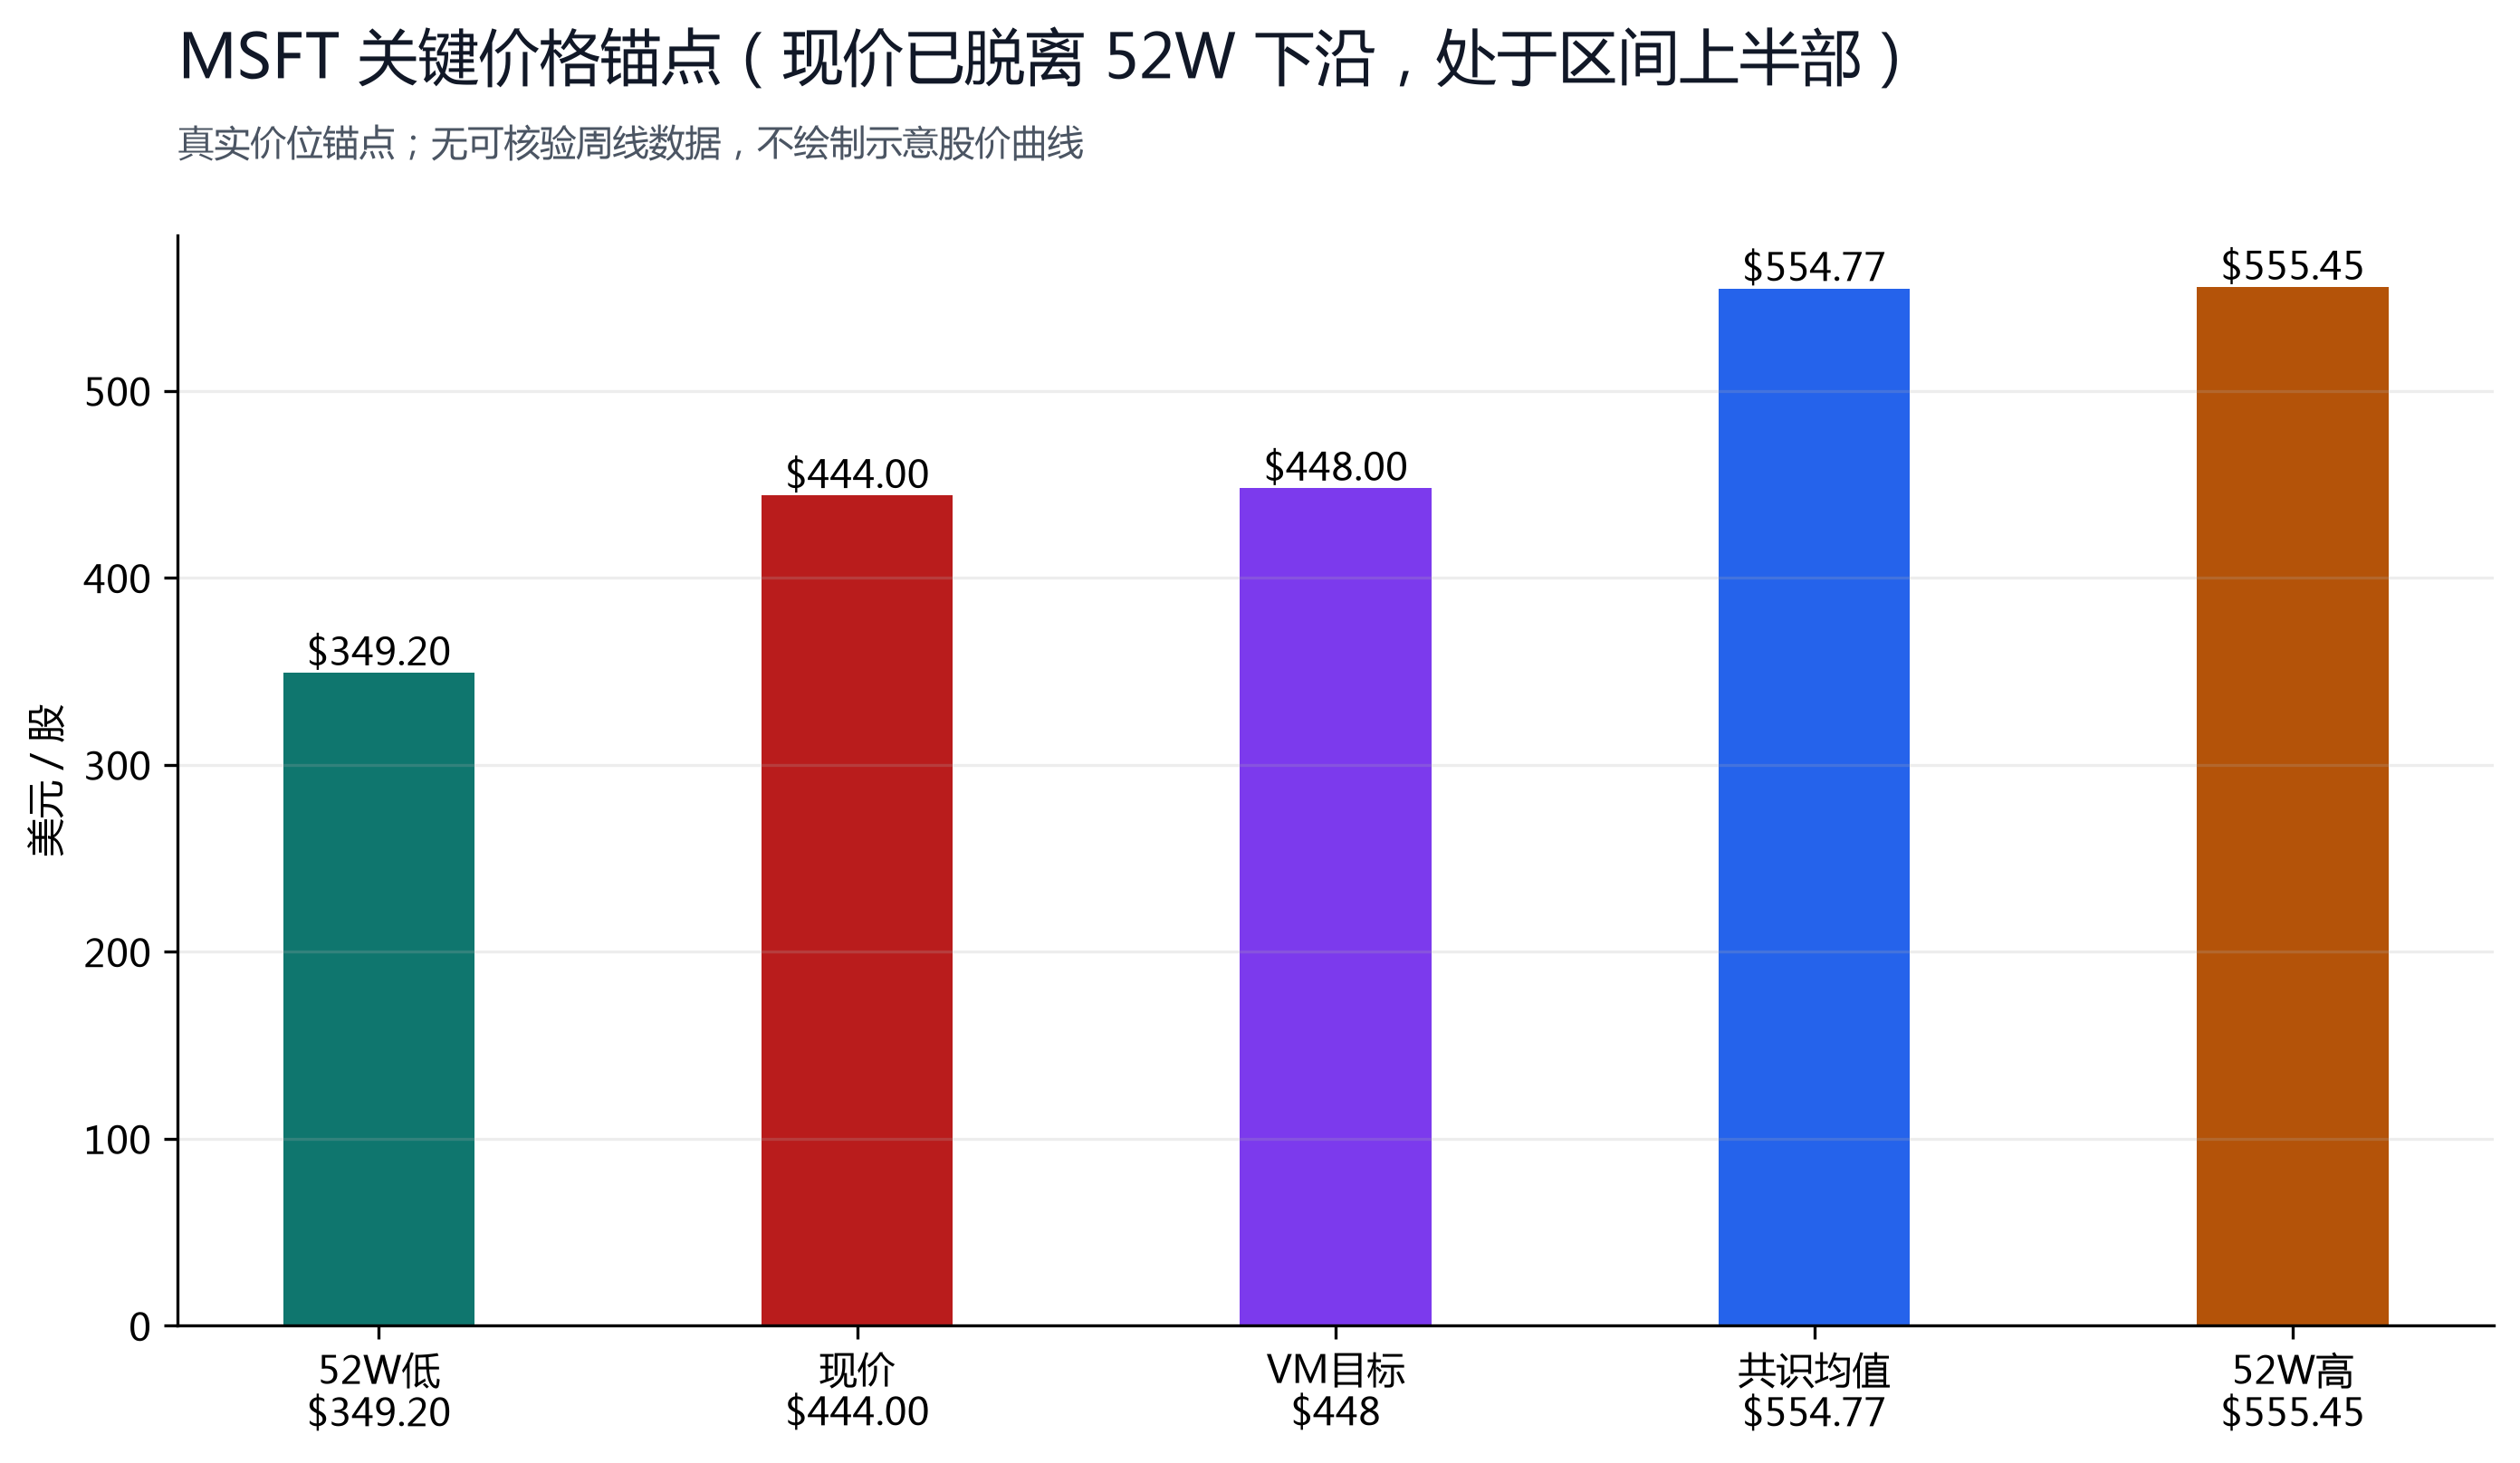
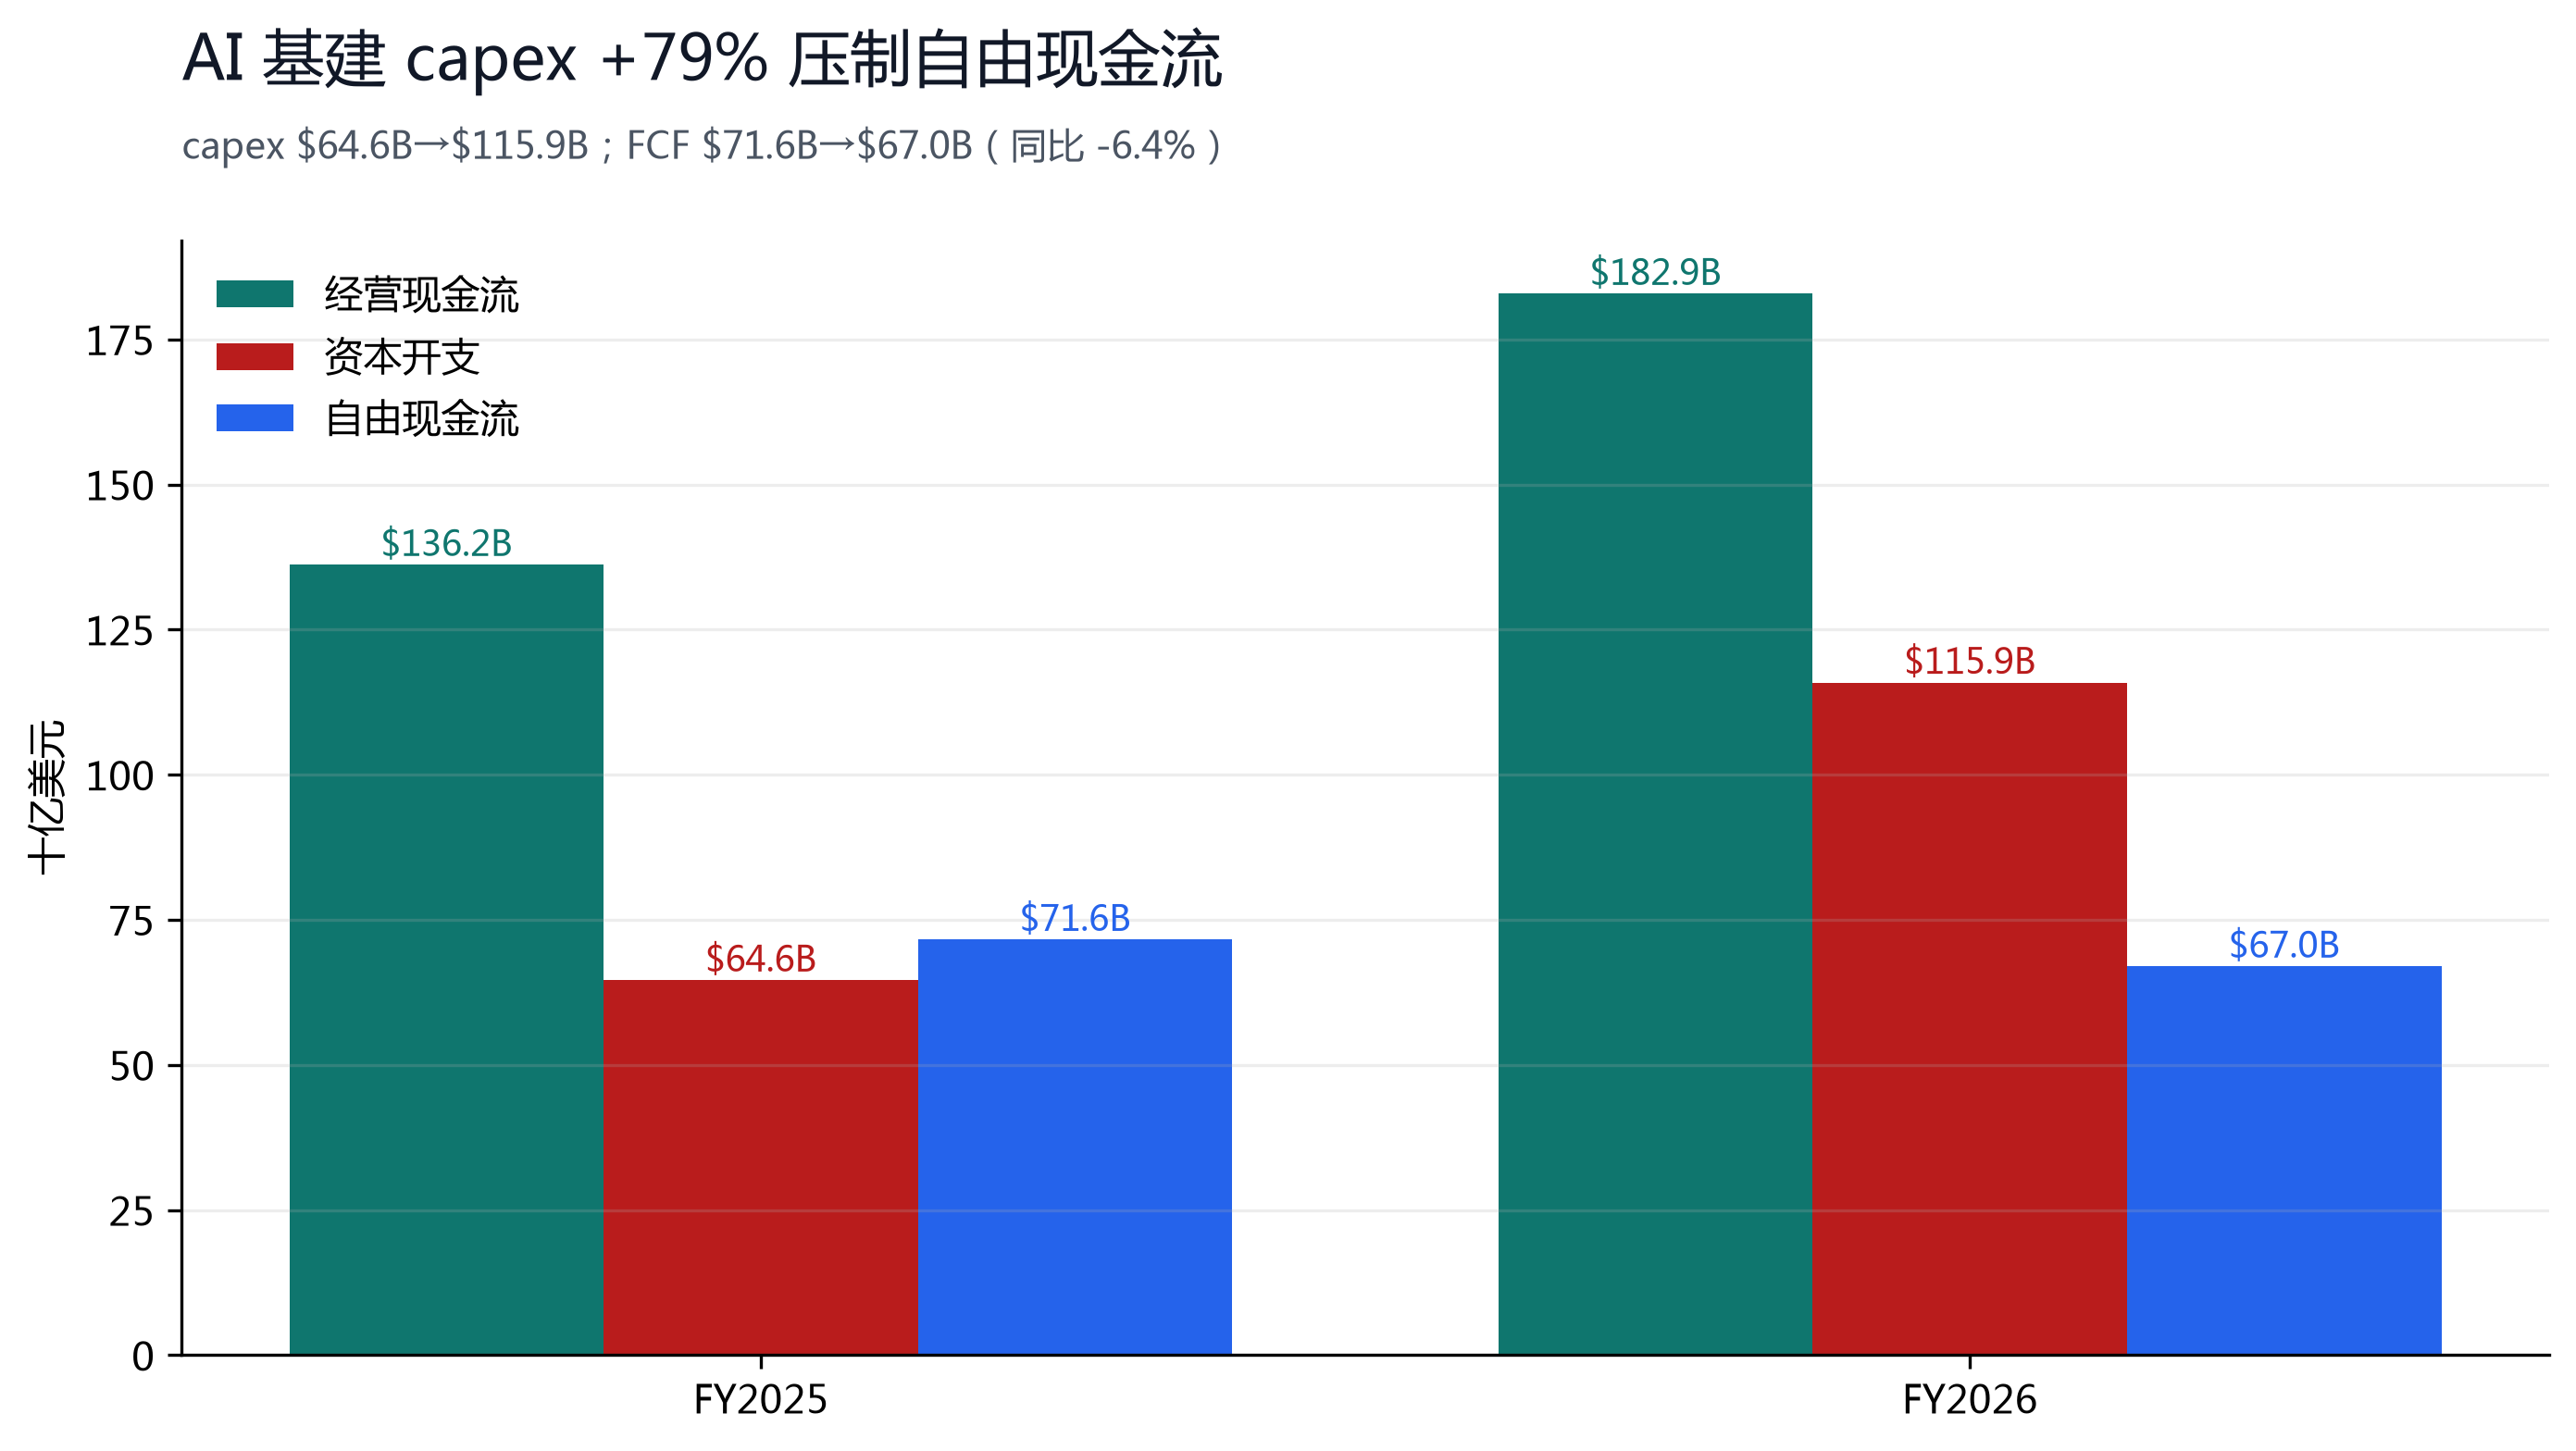
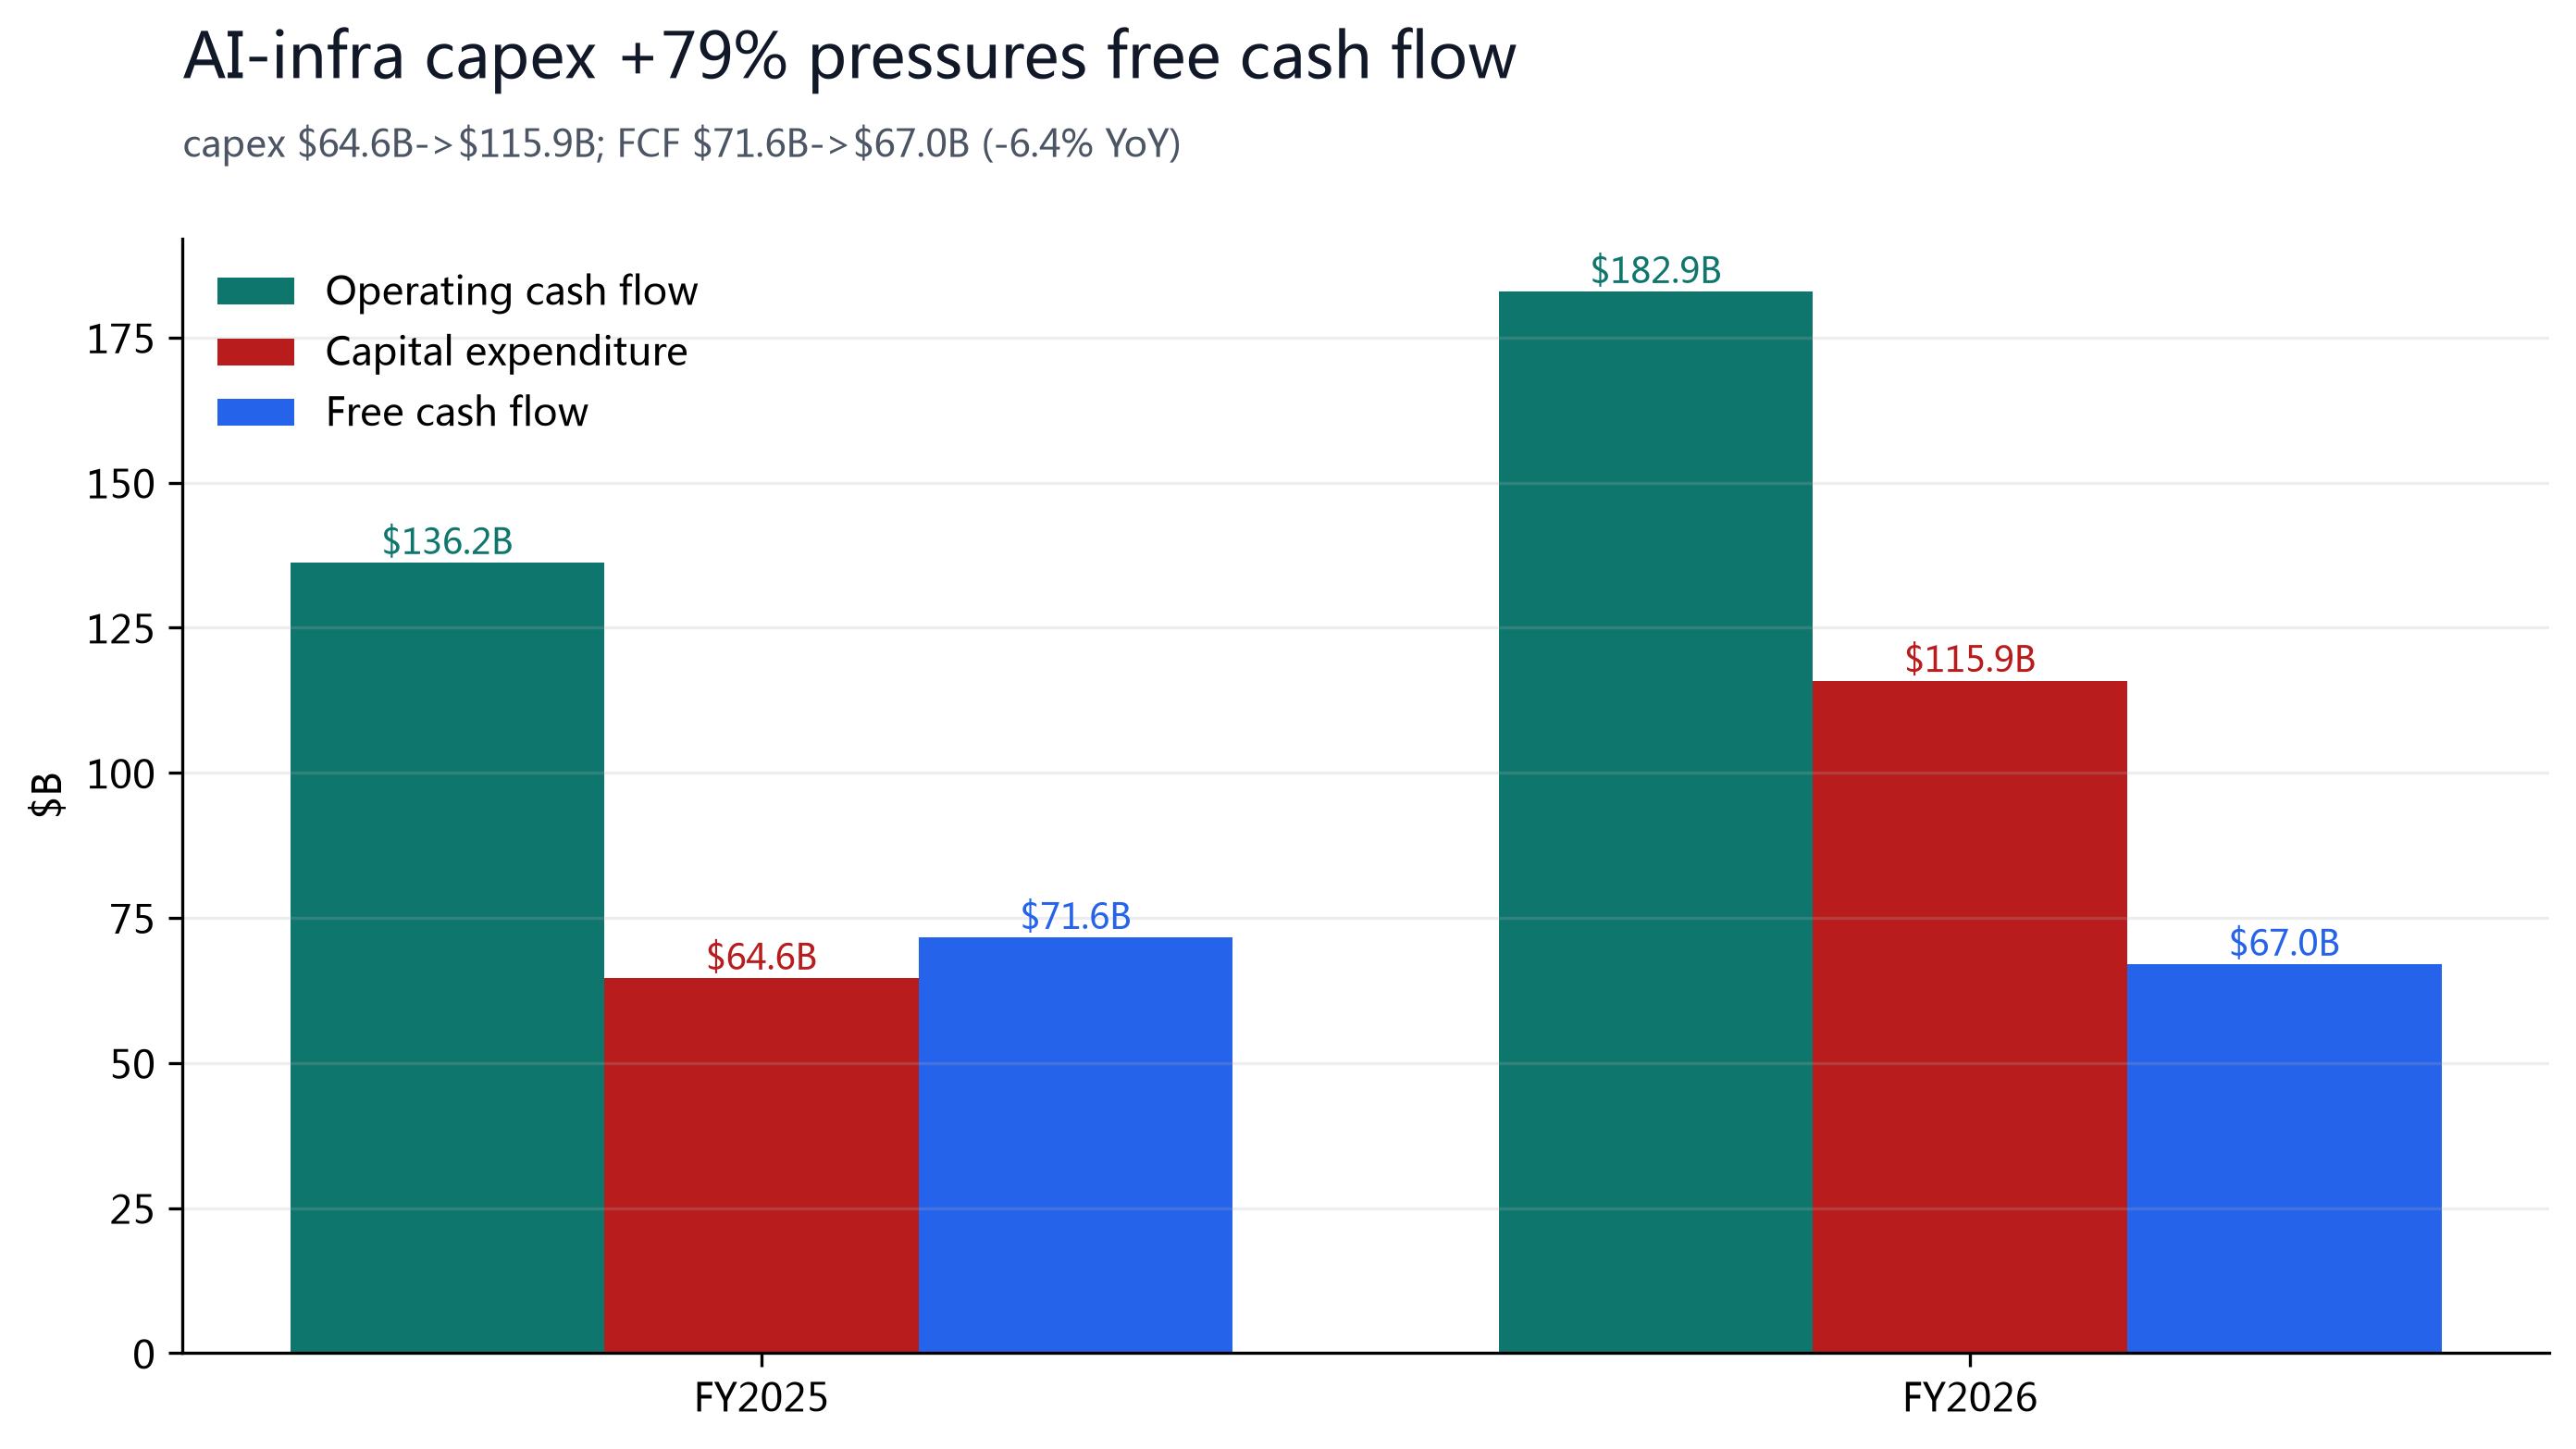
但 AI 基建资本开支同比 +79% 至 $115.9B,自由现金流同比下降 6.4% 至 $67.0B,引发市场对 AI 投入回报的担忧;10-K 备案后股价已从 $390.54 重定价至 $444.00(+13.7%)。我们给予买入评级,12 个月目标价 $448,较现价约 +0.9%。
§01投资摘要
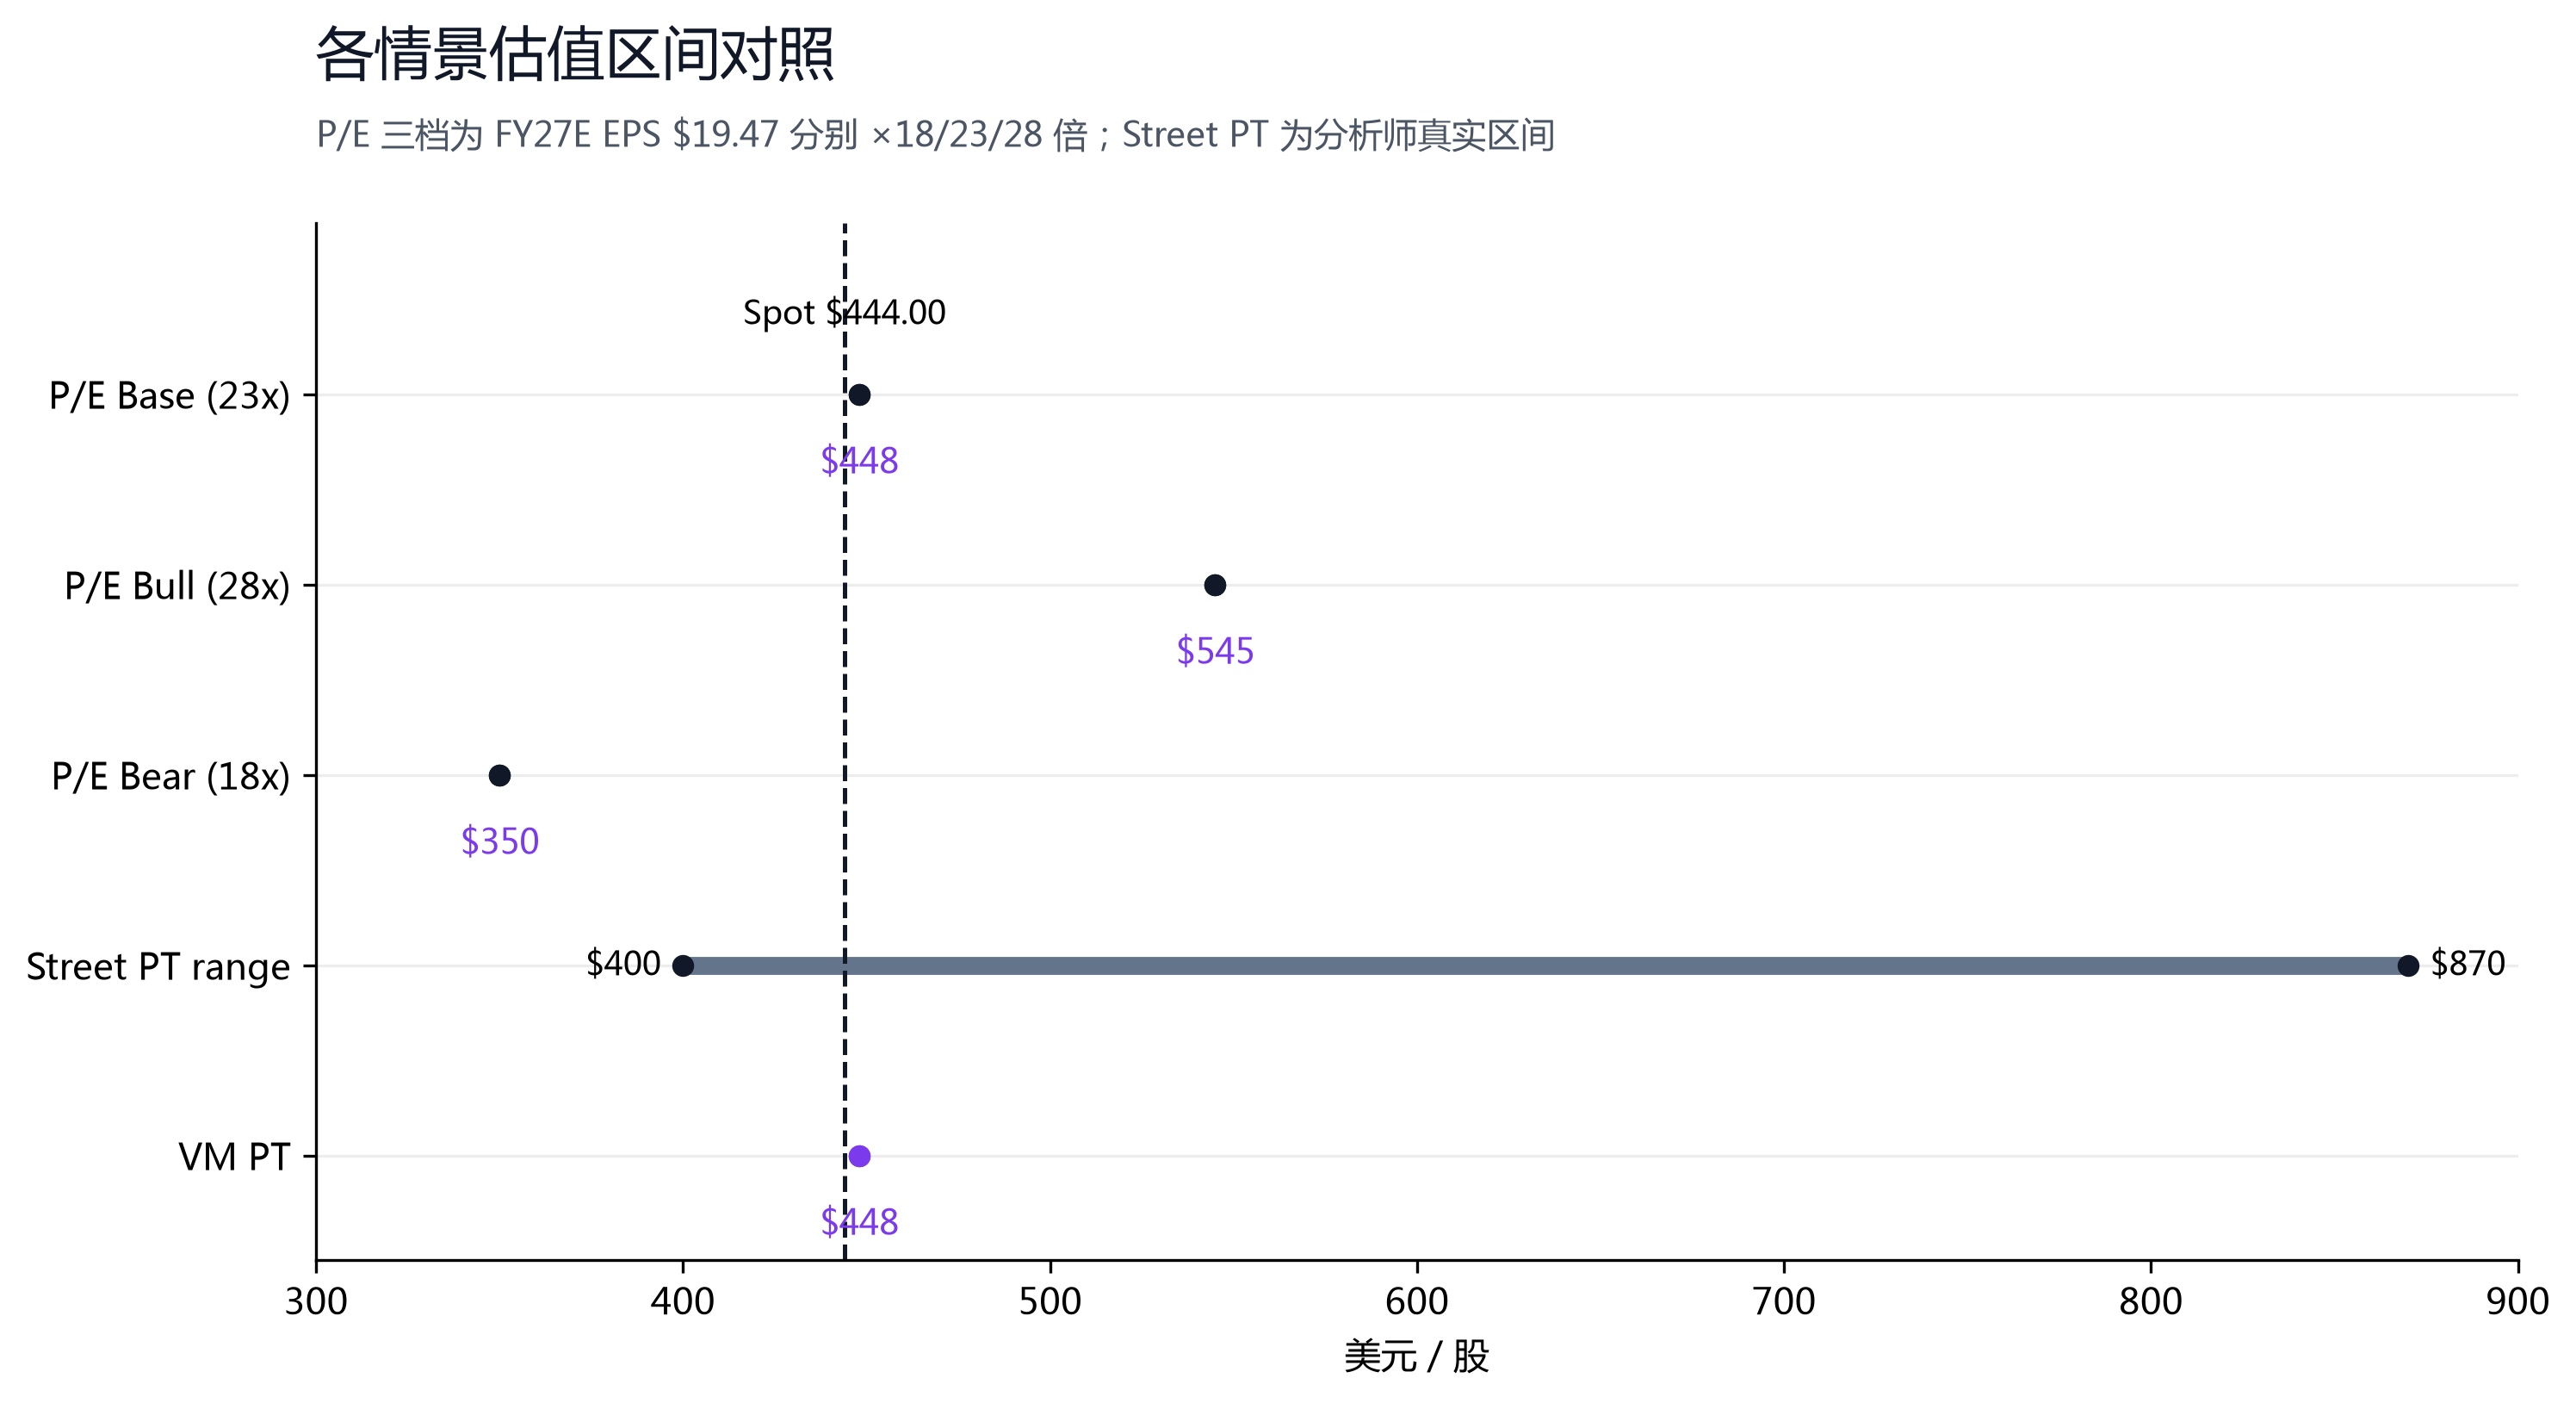
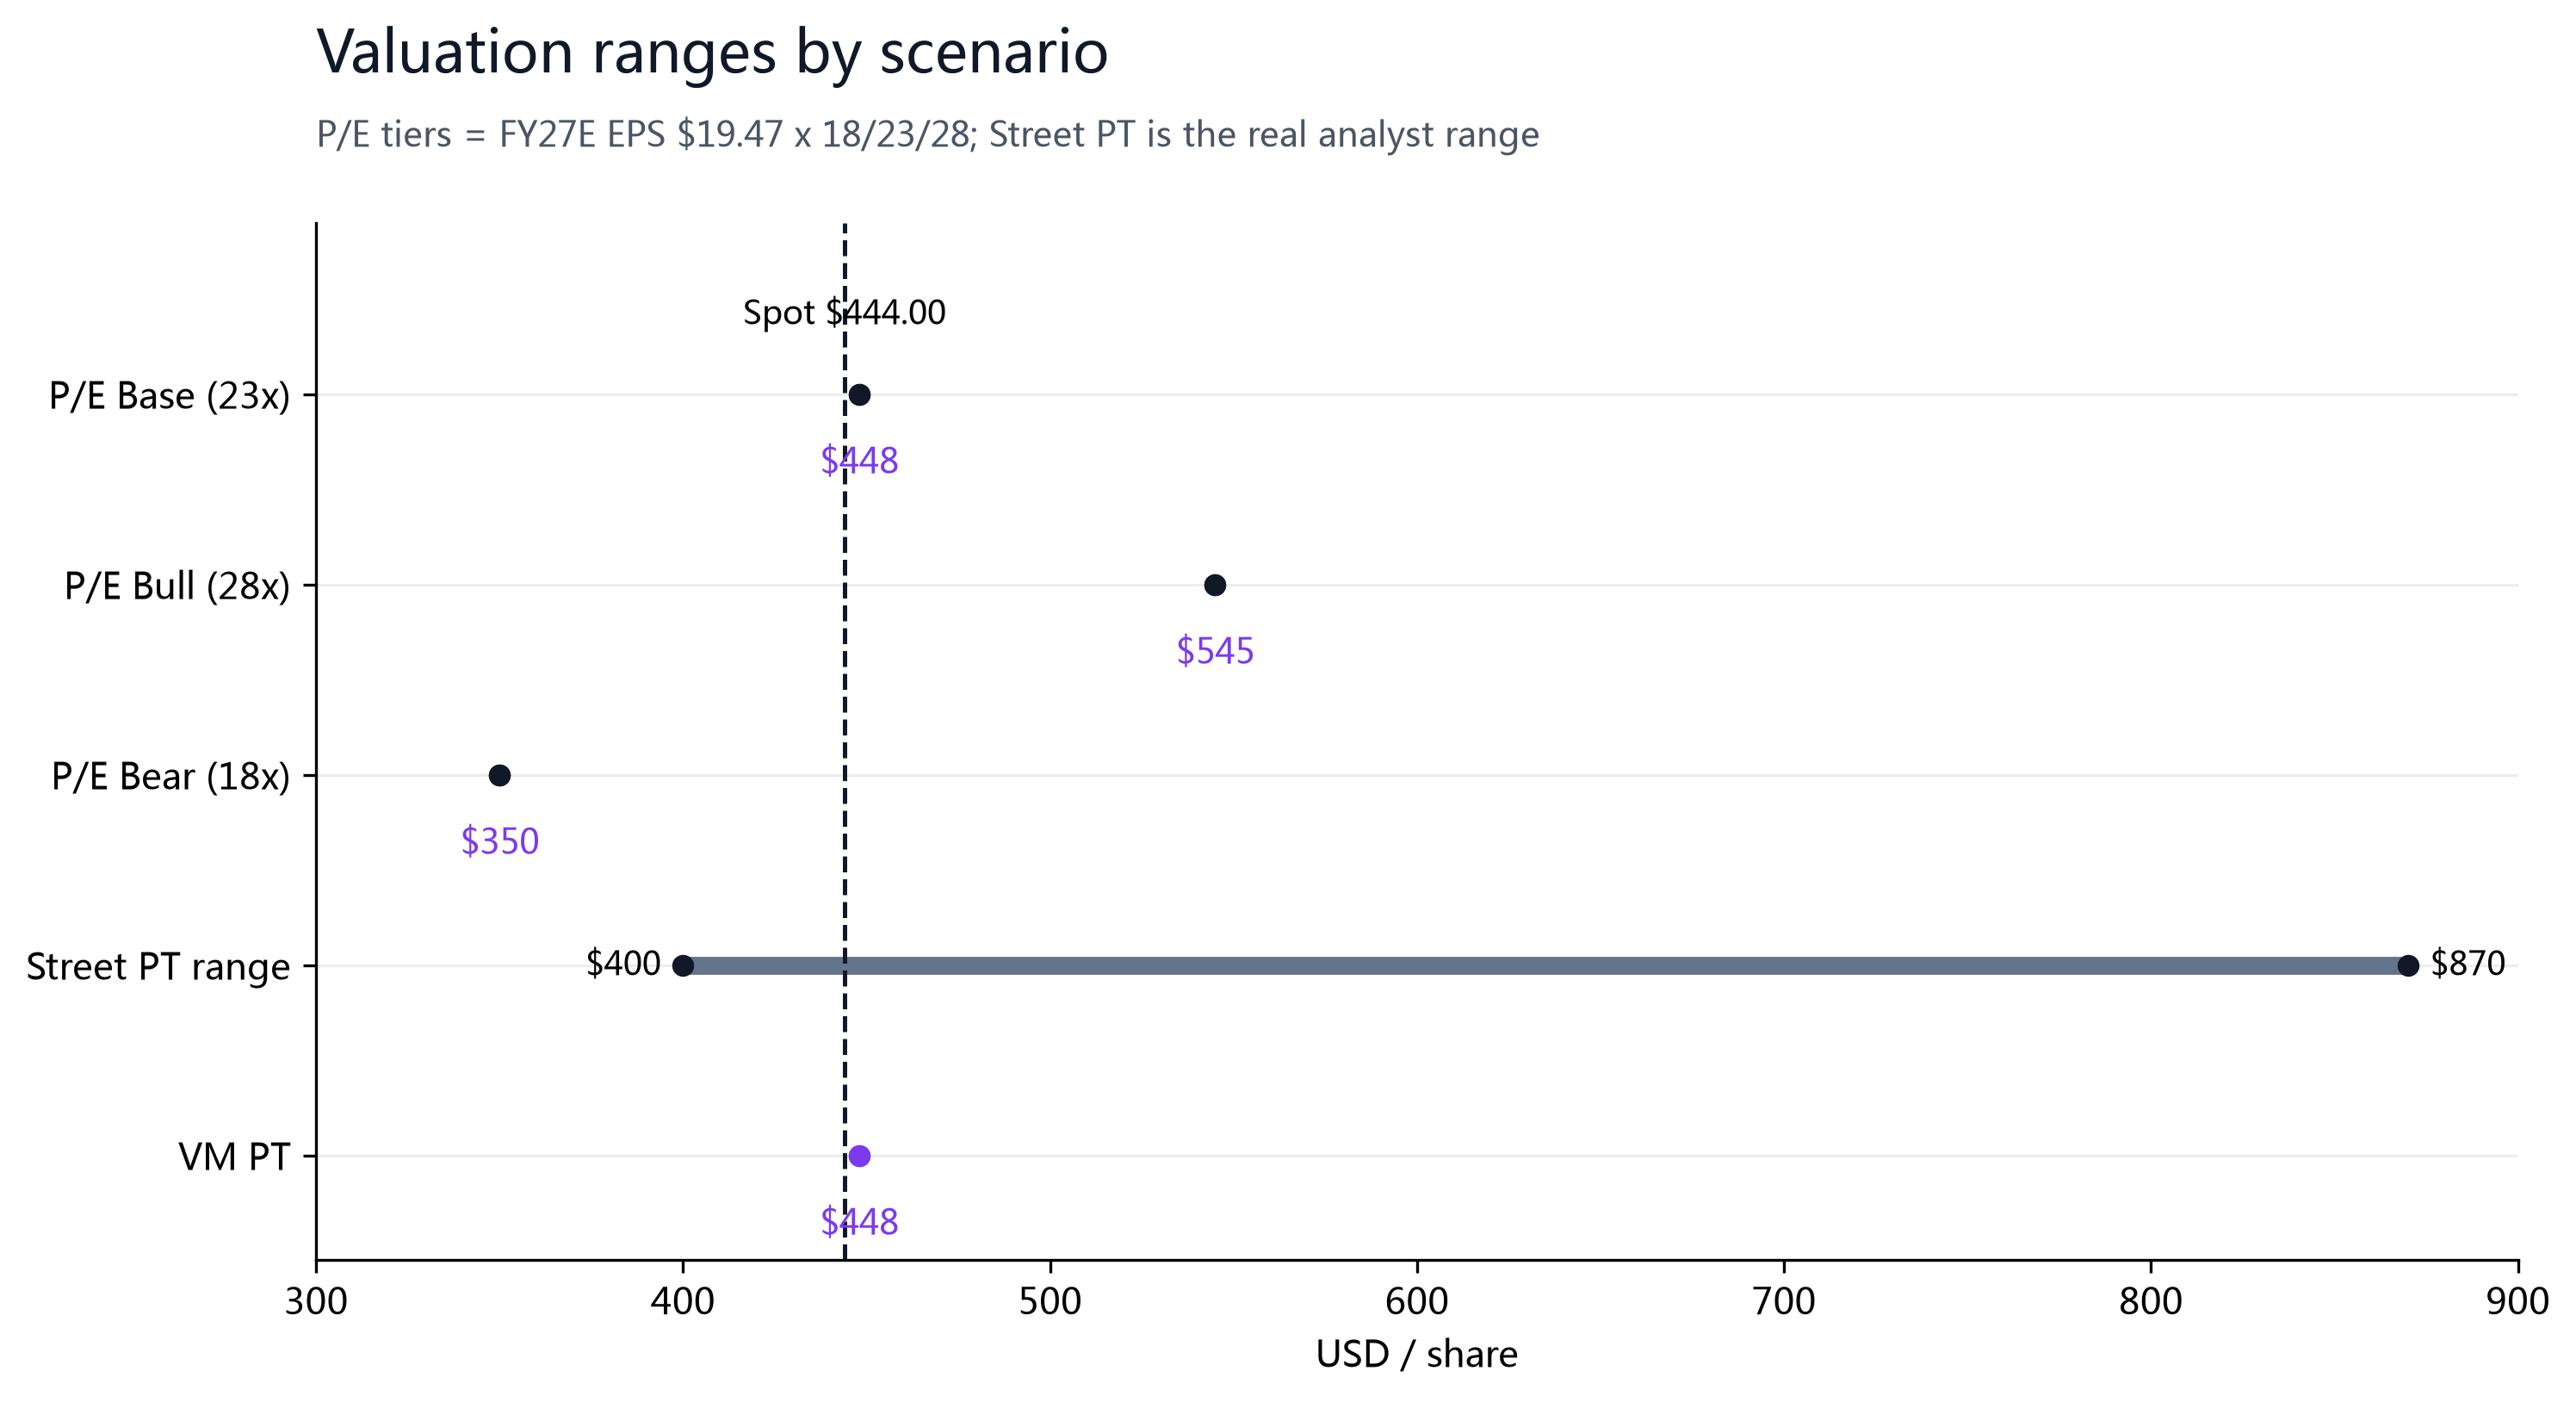
对微软而言,眼下的核心问题不是“云和 AI 还值不值得投”,而是市场愿意为一份仍在中双位数增长、利润率创新高、且资产负债表净现金充裕的蓝筹科技资产支付多少倍。我们用 P/E 三档情景交叉验证(FY27E 每股收益 $19.47 分别乘 18/23/28 倍),加权得到 12 个月目标价 $448。这轮担忧的触发点,是 AI 基建 capex 飙升压制了自由现金流,而不是基本面恶化。
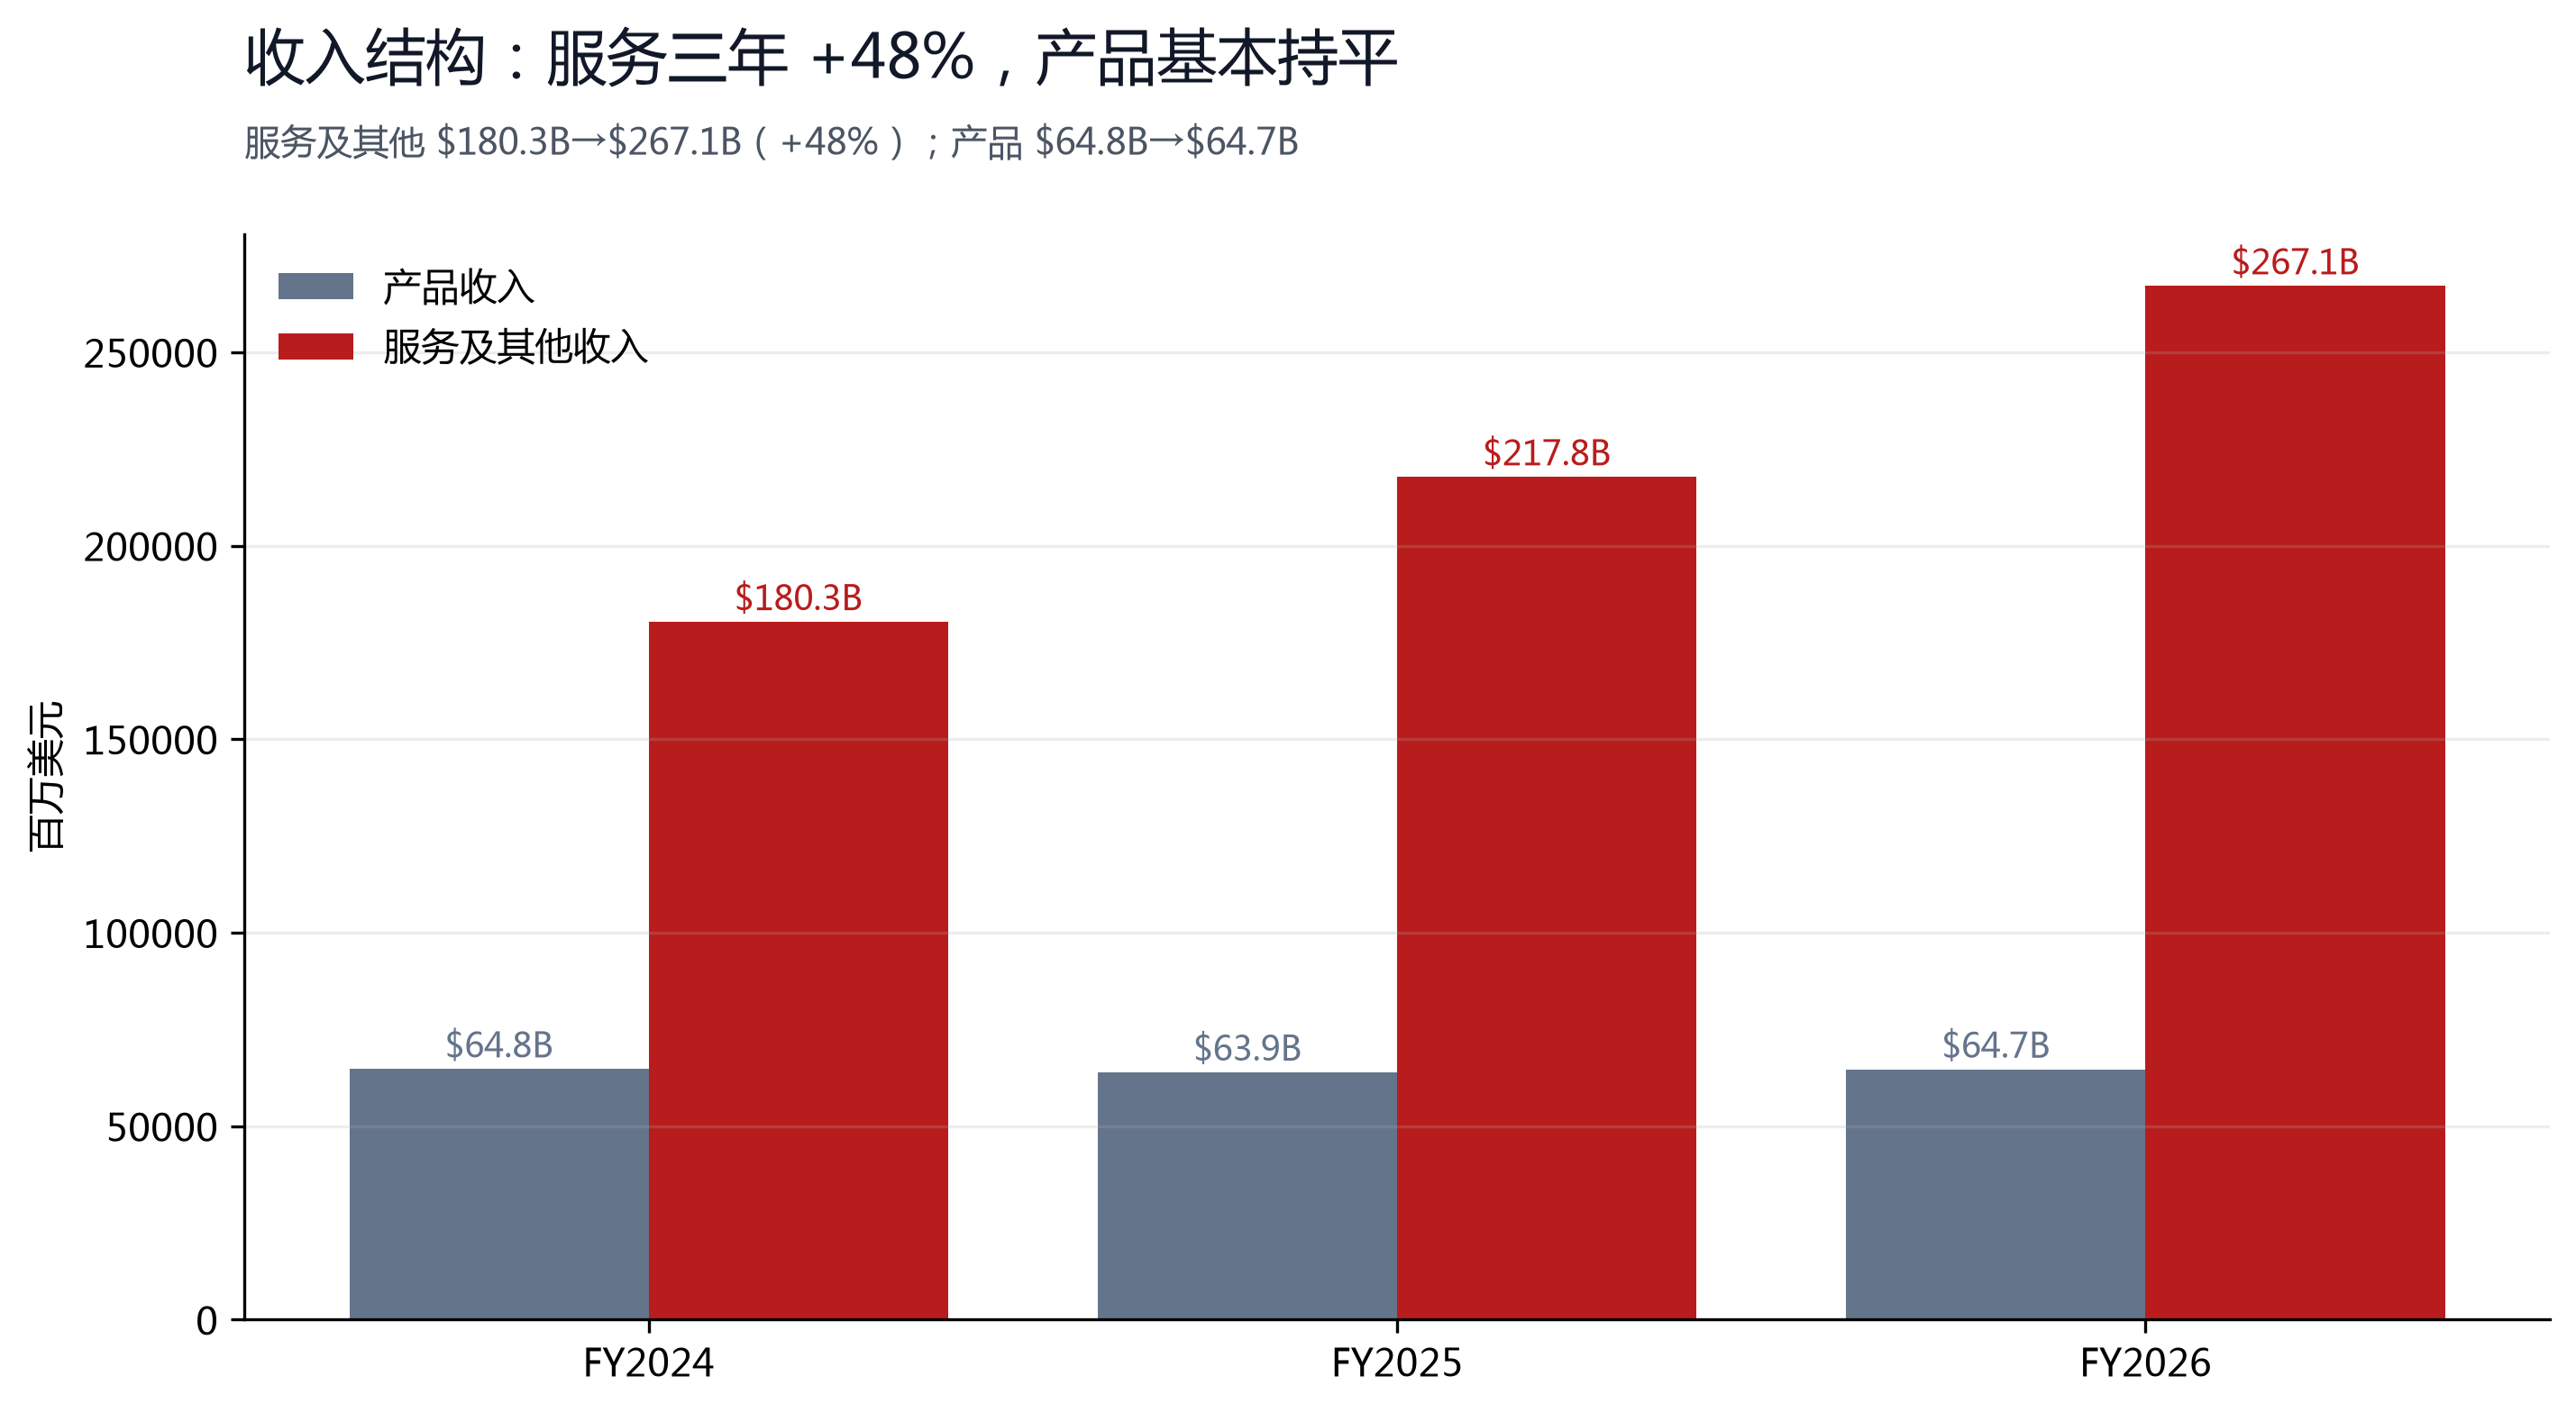
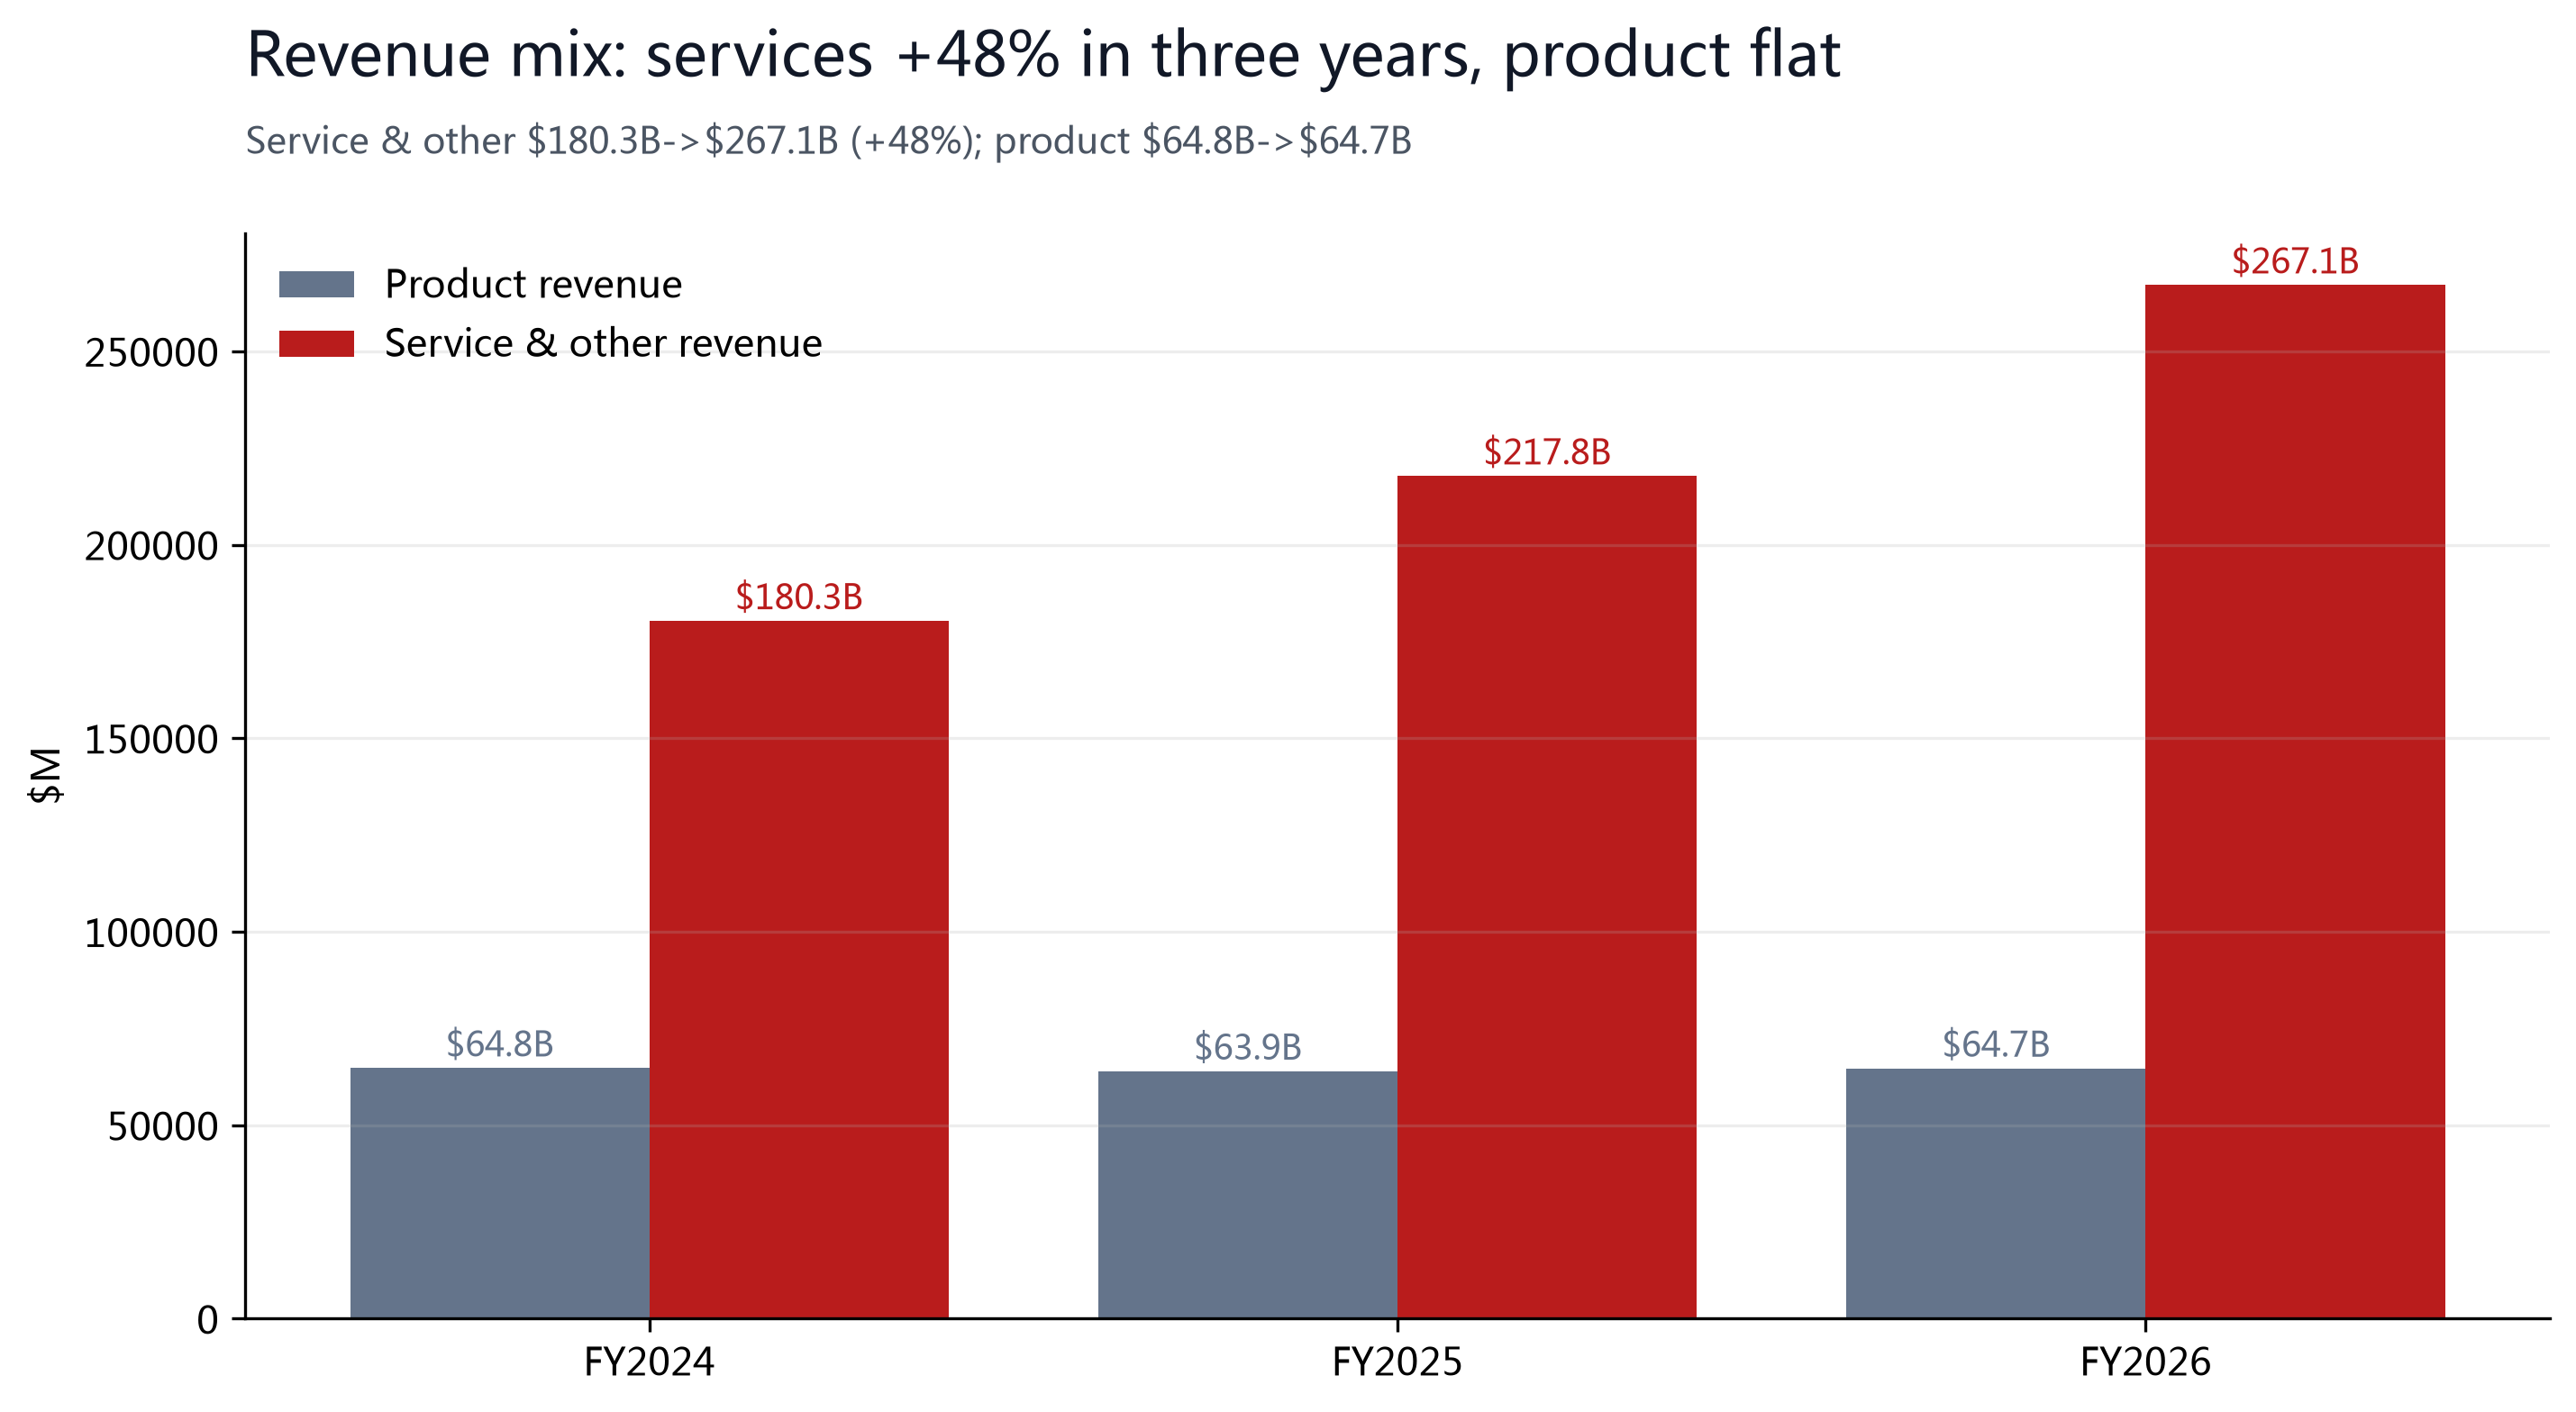
支撑买入的四点理由:Microsoft Cloud 营收 $214.4B(+27%)、cRPO $678B(+84%)创纪录,Azure 增速重回 +41%;营业利润率三年连升(44.6%→46.8%);服务收入三年增长 48% 至 $267.1B,收入结构持续变轻变厚;公司仍在以 $16.7B/年 的力度回购并缩股。
主要风险有三:AI 基建 capex +79% 令 FY2026 自由现金流同比 -6.4%;更多个人计算分部营收 -1% 已转为拖累;以及 22.8 倍前瞻估值对一份增速放缓的蓝筹而言安全边际已明显收窄——这也是我们将信心降至“低”的原因。
§02价格与分析师视角
| 项目 | 数值 | 来源/说明 |
|---|---|---|
| Current price | $444.00 | Realtime quote · 2026-07-30 (user-provided) |
| Market cap | $3.31T | 444.00 x 7,453M shares (10-K) |
| 52W range | $349.20-$555.45 | MarketWatch / finviz |
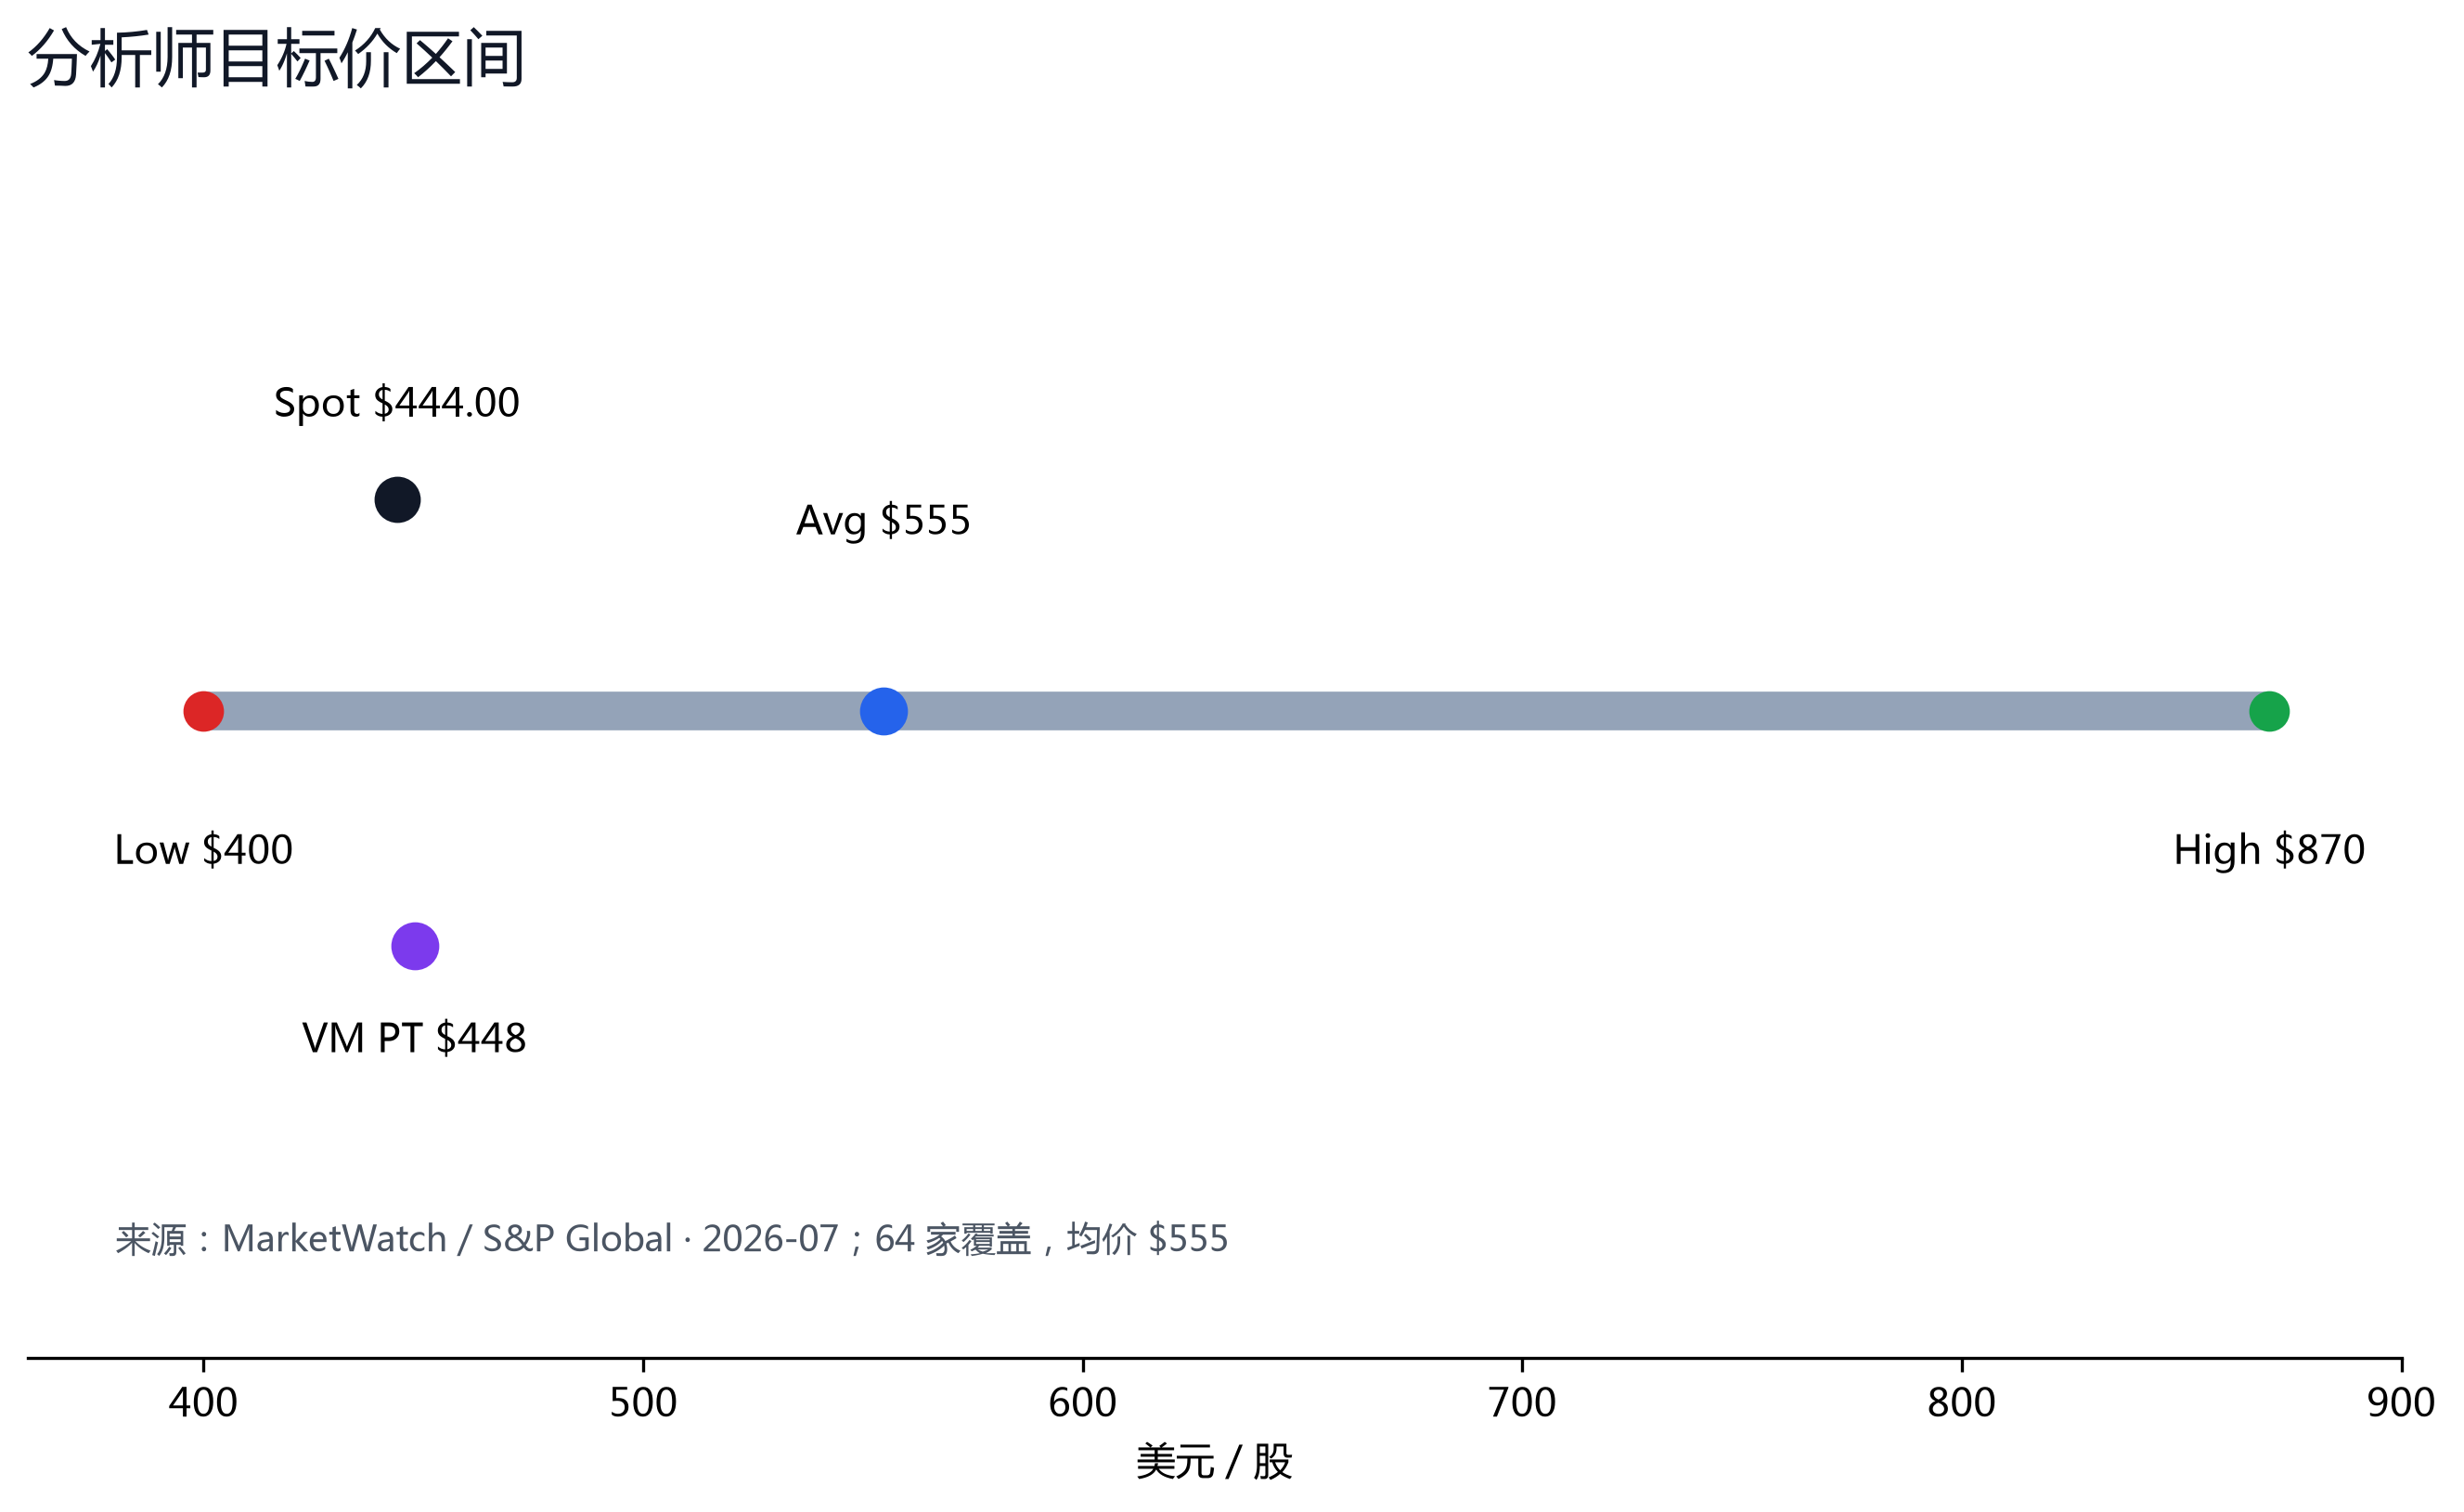
| Analyst PT | $400 / $554.77 / $870 | Low / Avg / High · MarketWatch / S&P Global |
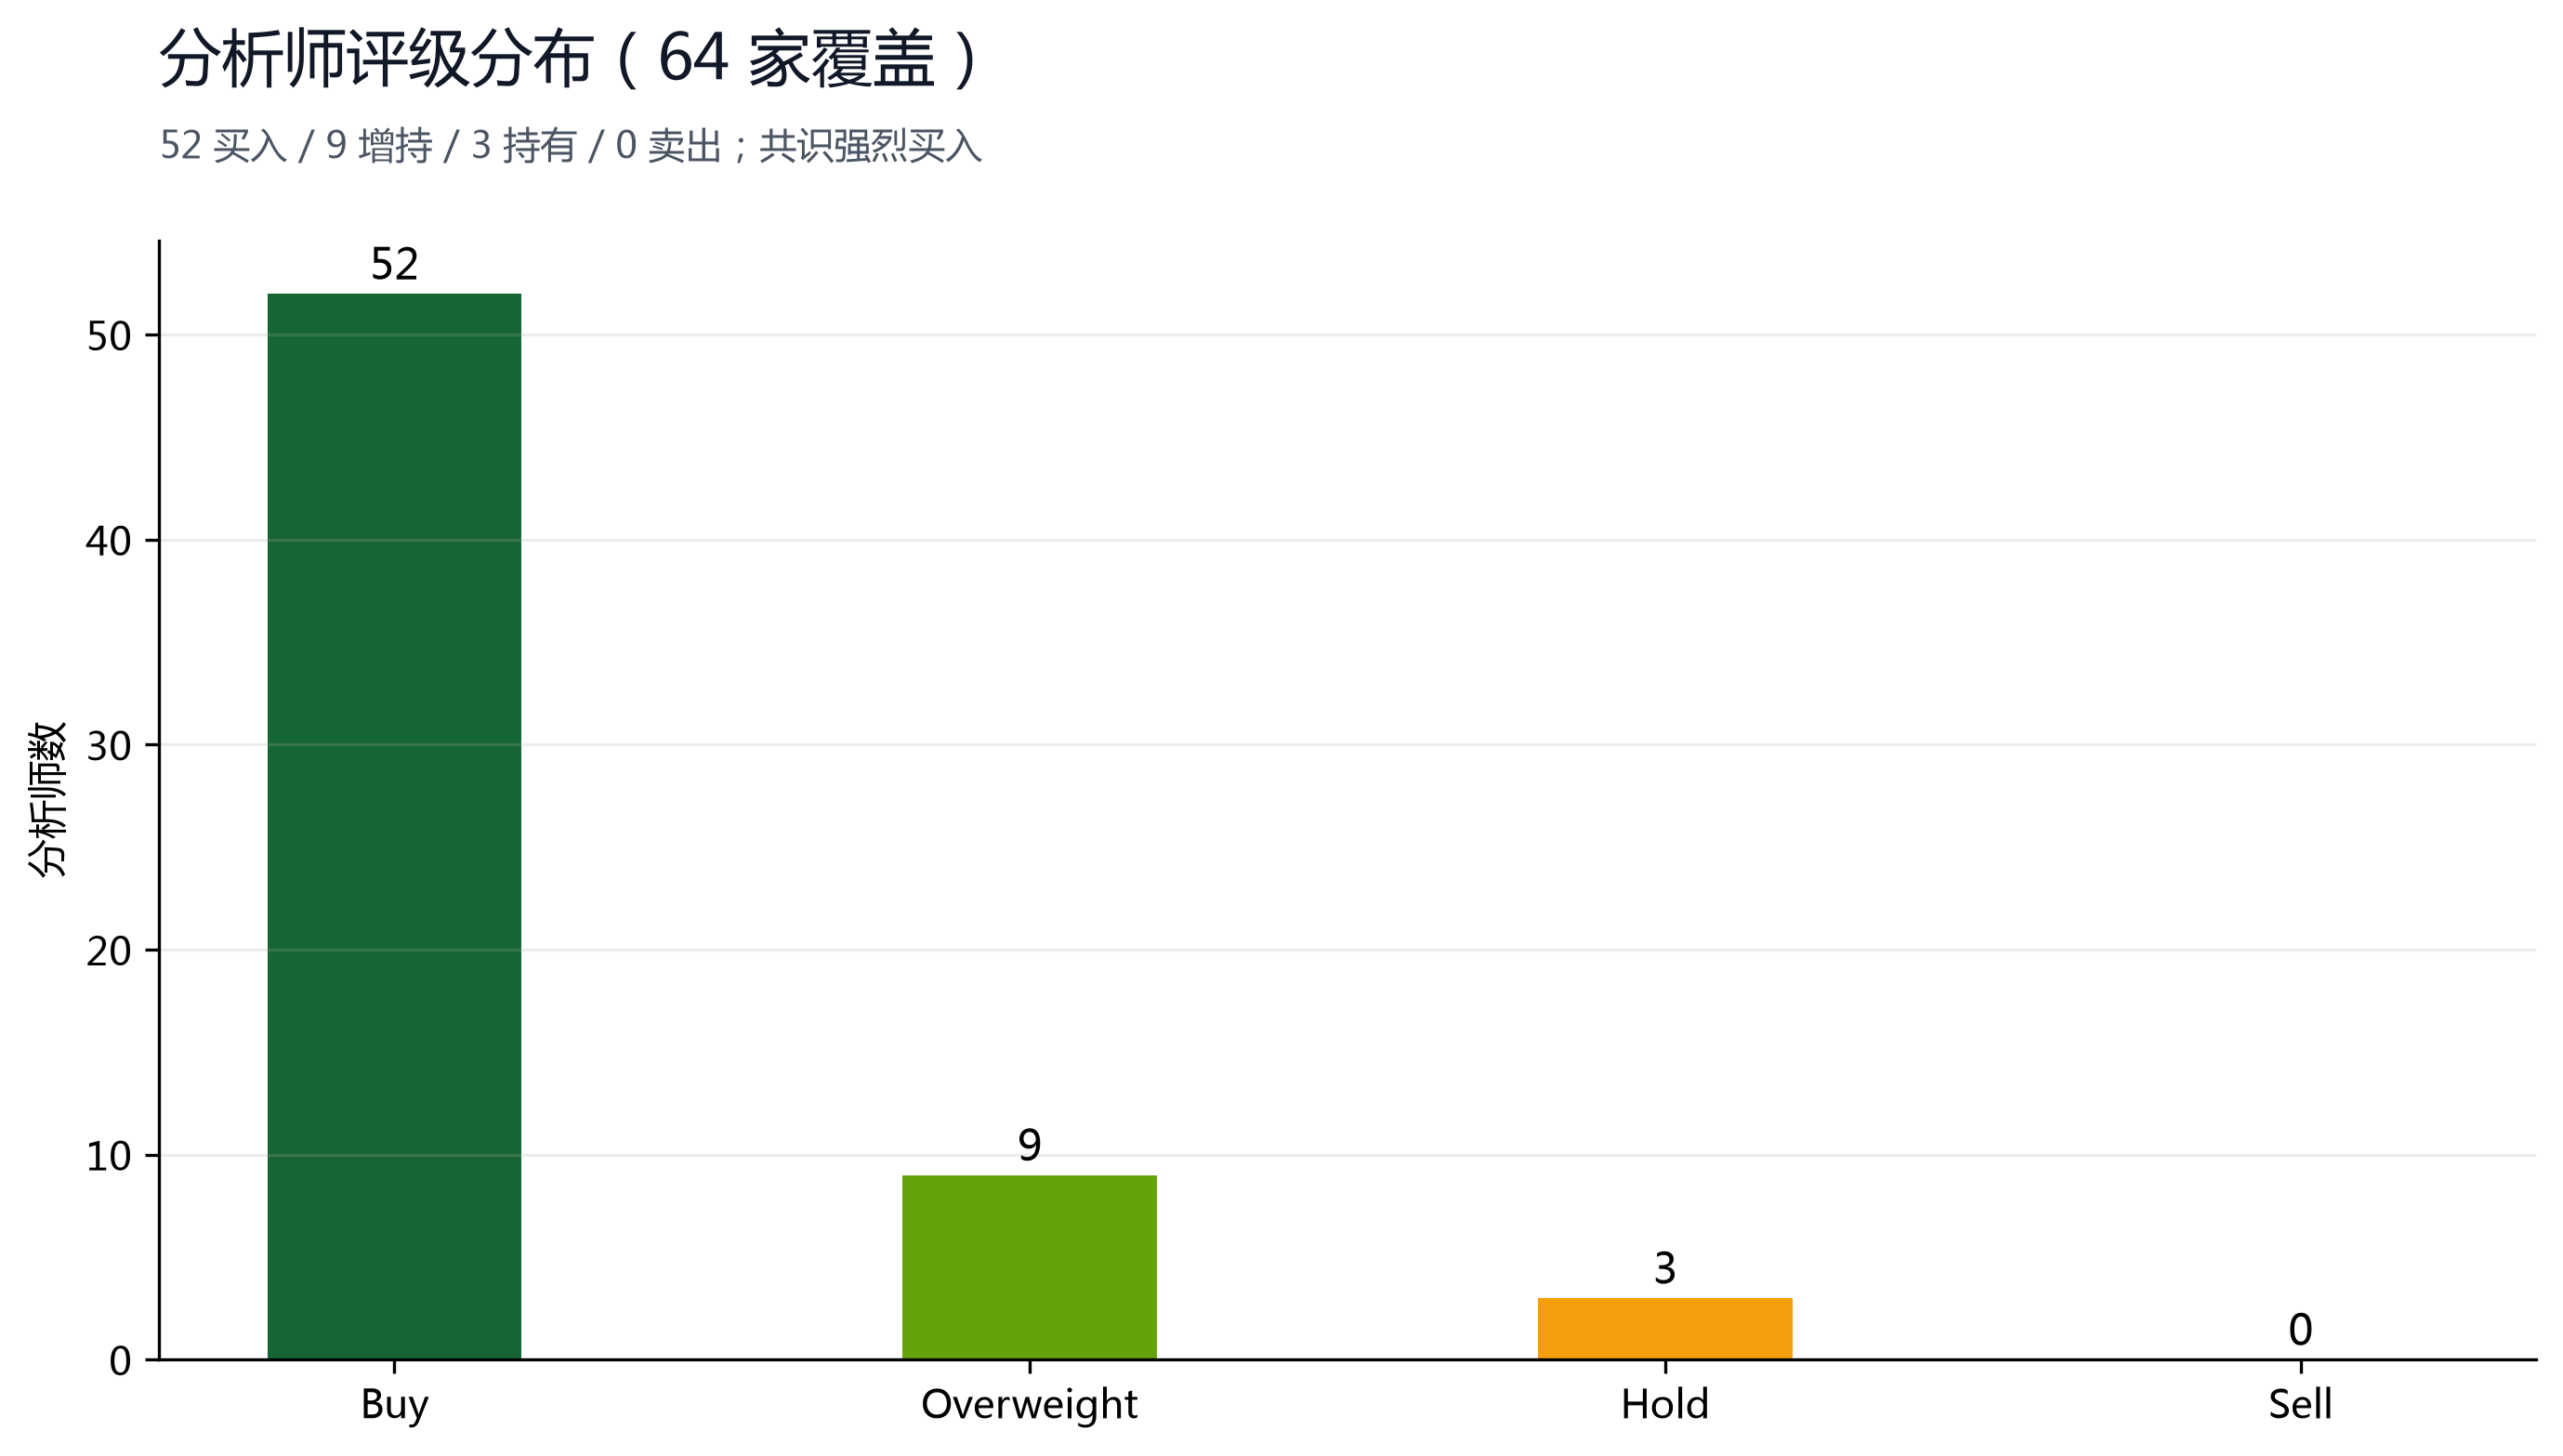
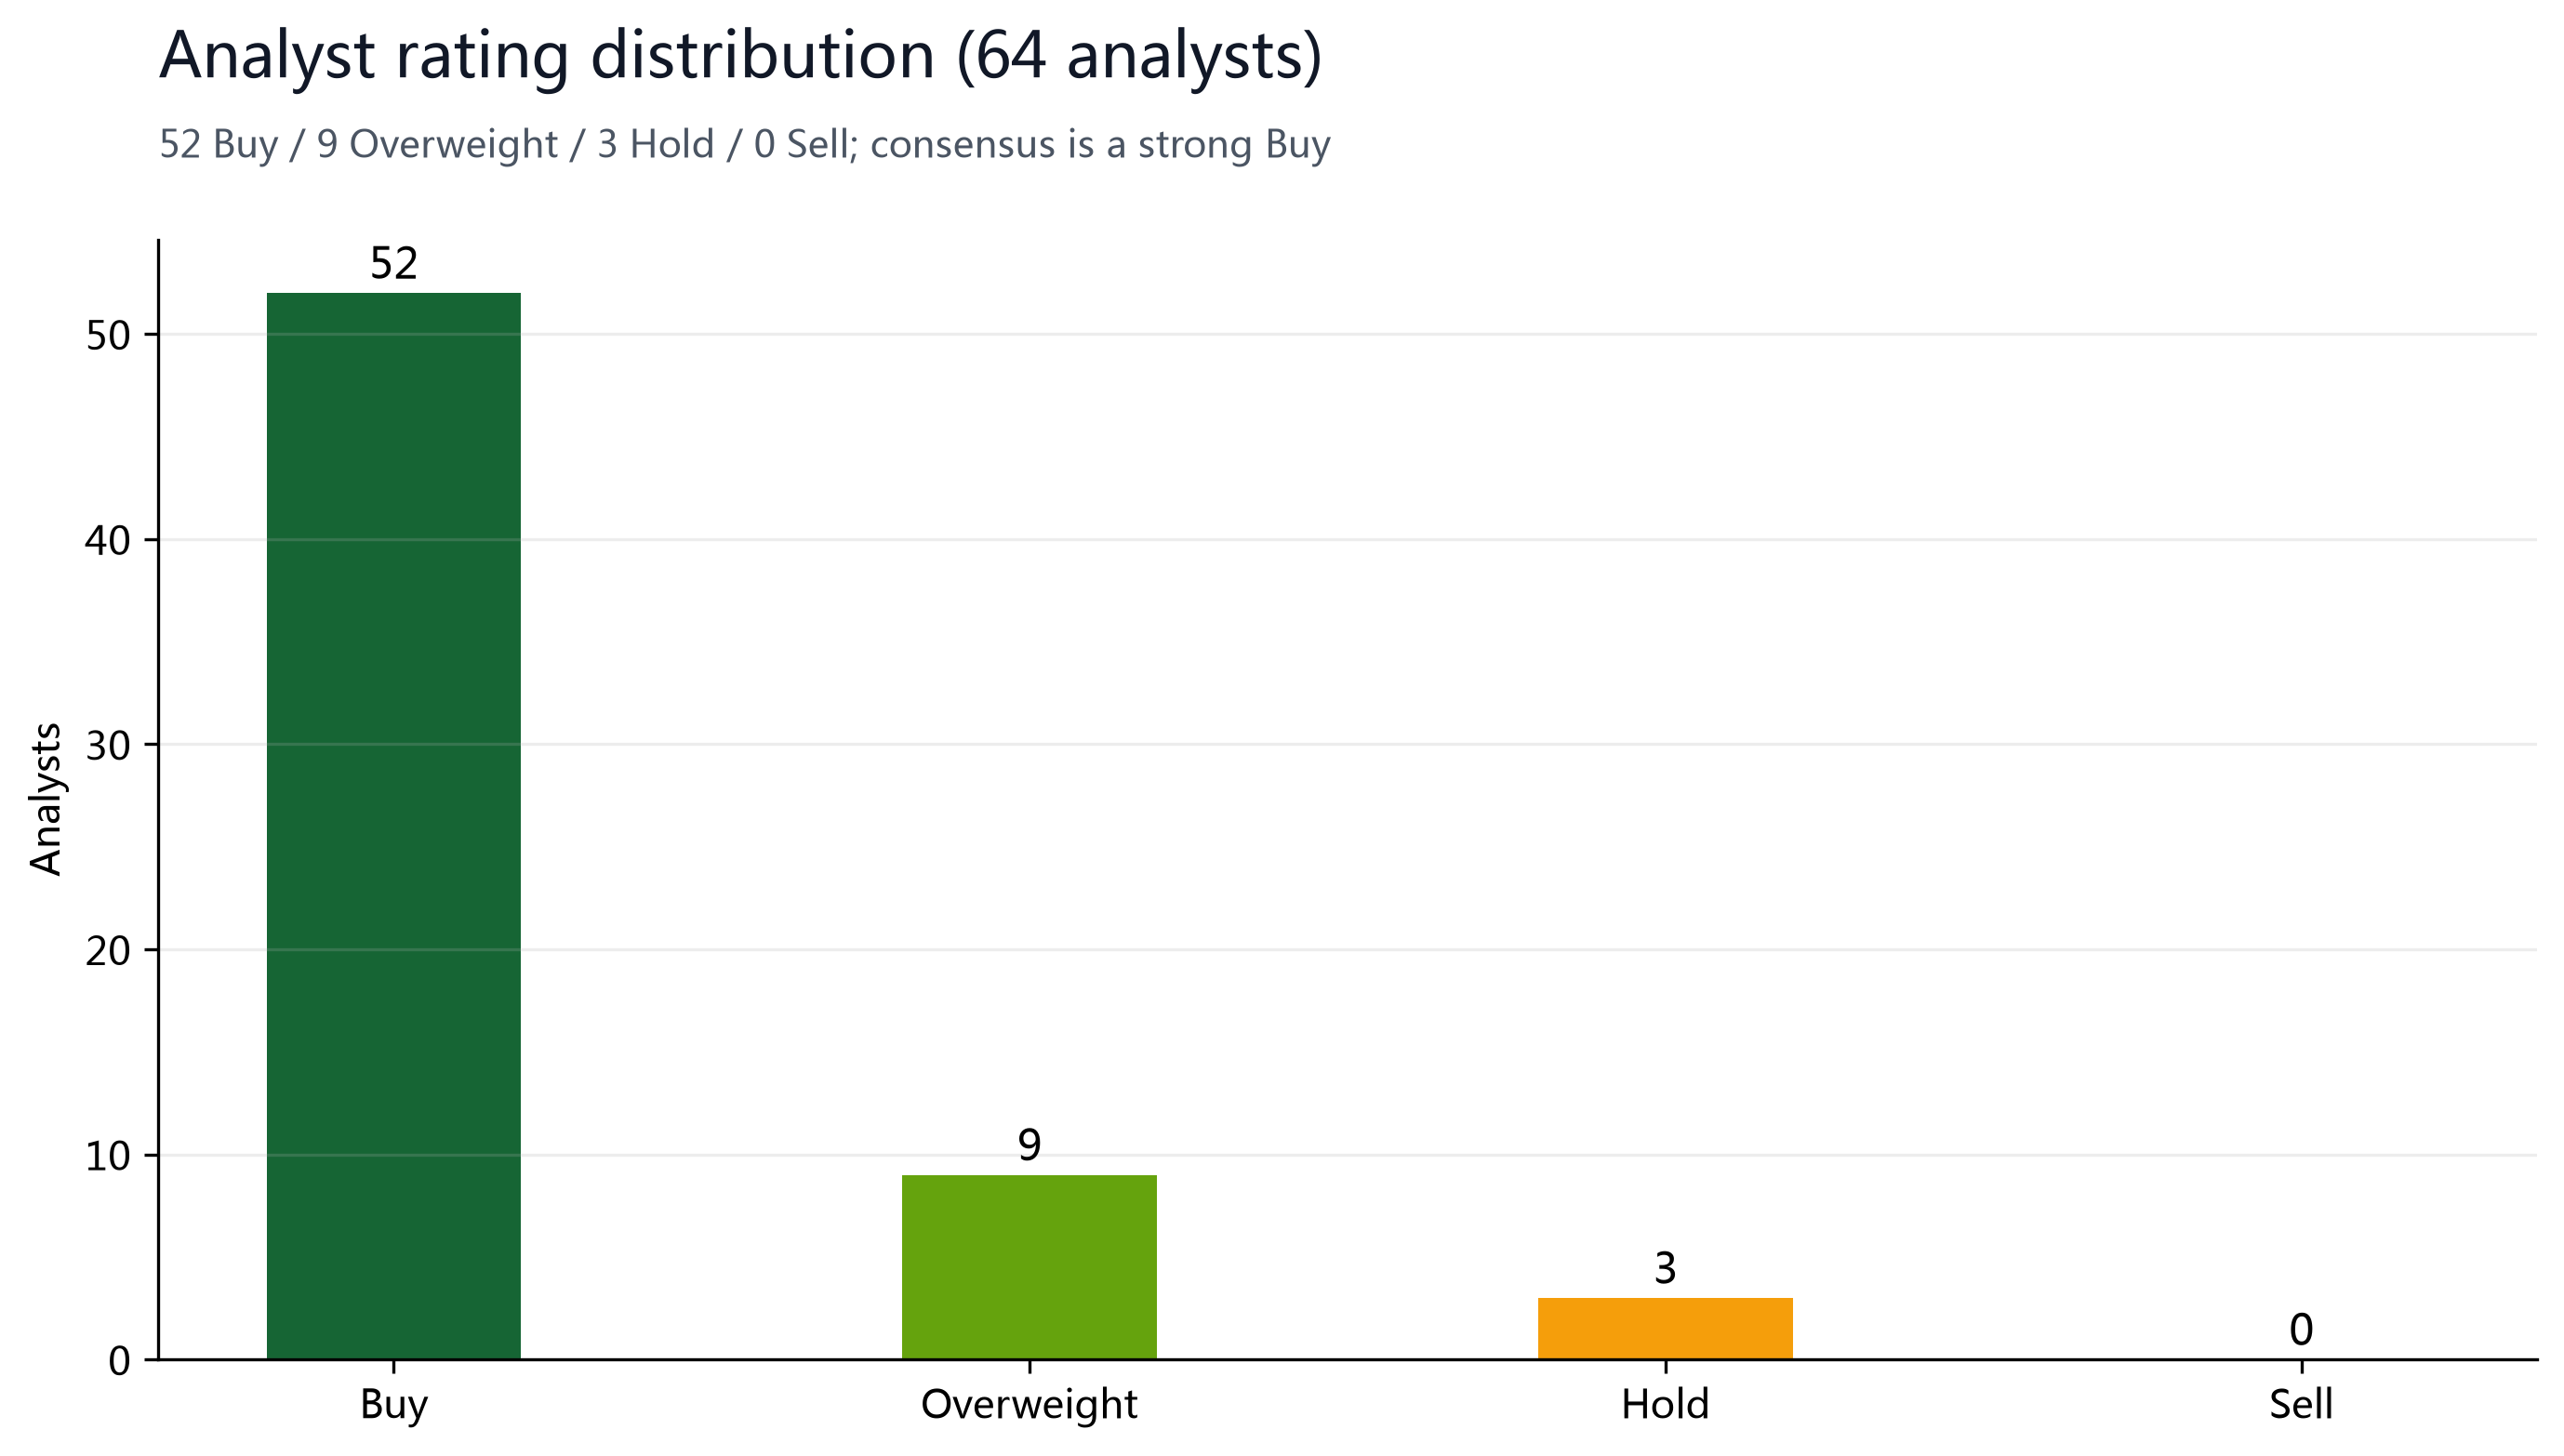
| Recommendation split | 52 / 9 / 3 / 0 | Buy / Overweight / Hold / Sell · 64 analysts |
| Post-earnings reaction | -0.71% | 10-K filed 2026-07-29; close $390.54 vs prior $393.35 |
| Beta / RSI(14) / Short % | 1.13 / 50.1 / 1.22% | MarketWatch / finviz / tradingkey |
§03多空观点
多头:云与 AI 双引擎 + 净现金资产负债表 + 回购缩股
Microsoft Cloud 营收 $214.4B(+27%)、cRPO $678B(+84%)创纪录,Azure 增速重回 +41%,是当下确定性最高的超大规模云增长之一;Office 365 与 LinkedIn 构成高粘性、高毛利的服务收入基本盘,服务收入三年增长 48% 至 $267.1B,收入结构持续变轻变厚。资产负债表净现金 $36.5B,剩余回购授权 $40.6B 仍在低位持续缩股;对 OpenAI 的投资(FY2026 贡献 +$5.0B 净利)提供了期权式上行。
空头:AI capex 吞噬自由现金流,分部分化,估值不便宜
资本开支同比 +79% 至 $115.9B,令 FY2026 自由现金流同比下降 6.4% 至 $67.0B——这是真实的基本面代价,不是会计口径问题;市场担忧 AI 投入的中期回报与产能利用率。更多个人计算分部营收 -1%、营业利润仅增 2%,已转为集团拖累。以约 22.8 倍前瞻市盈率交易,对一份营收增速从 +18% 自然回落、且面临反垄断与云竞争格局的蓝筹而言,安全边际有限。此外 FY2026 GAAP 每股收益 $17.95 含 OpenAI 一次性收益 +$0.67,若剔除则盈利能力成色略降。
§04财务真相
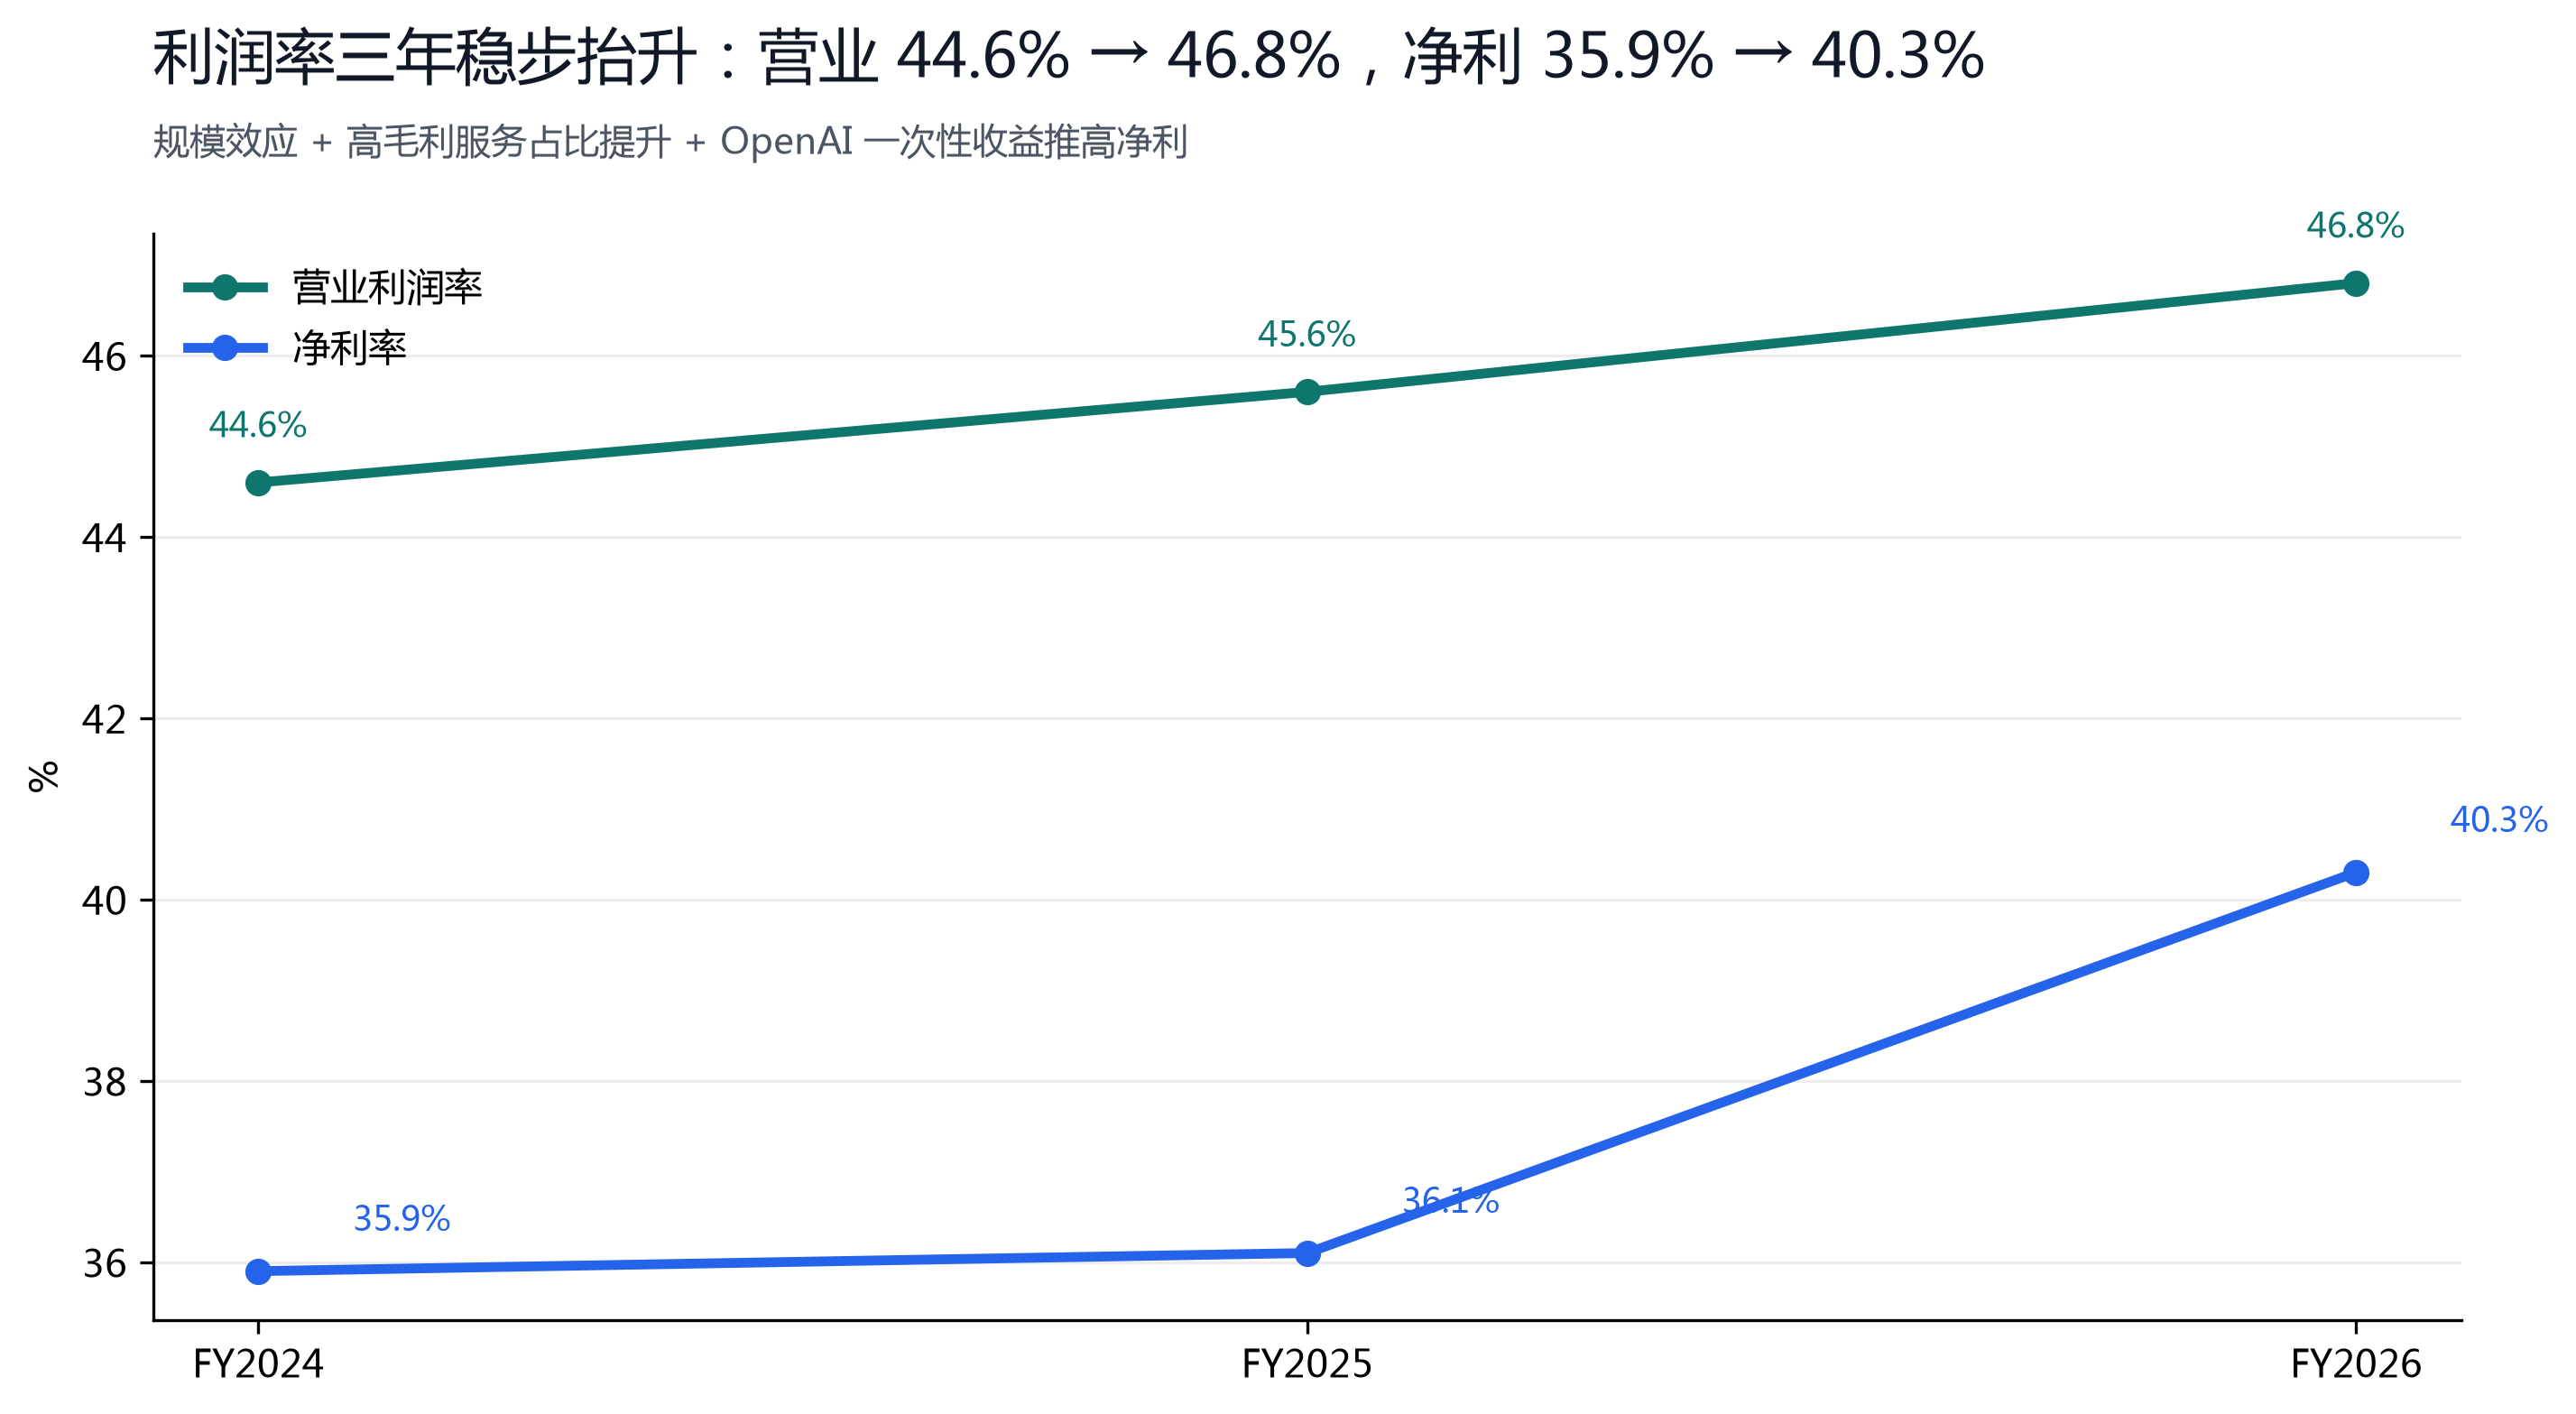
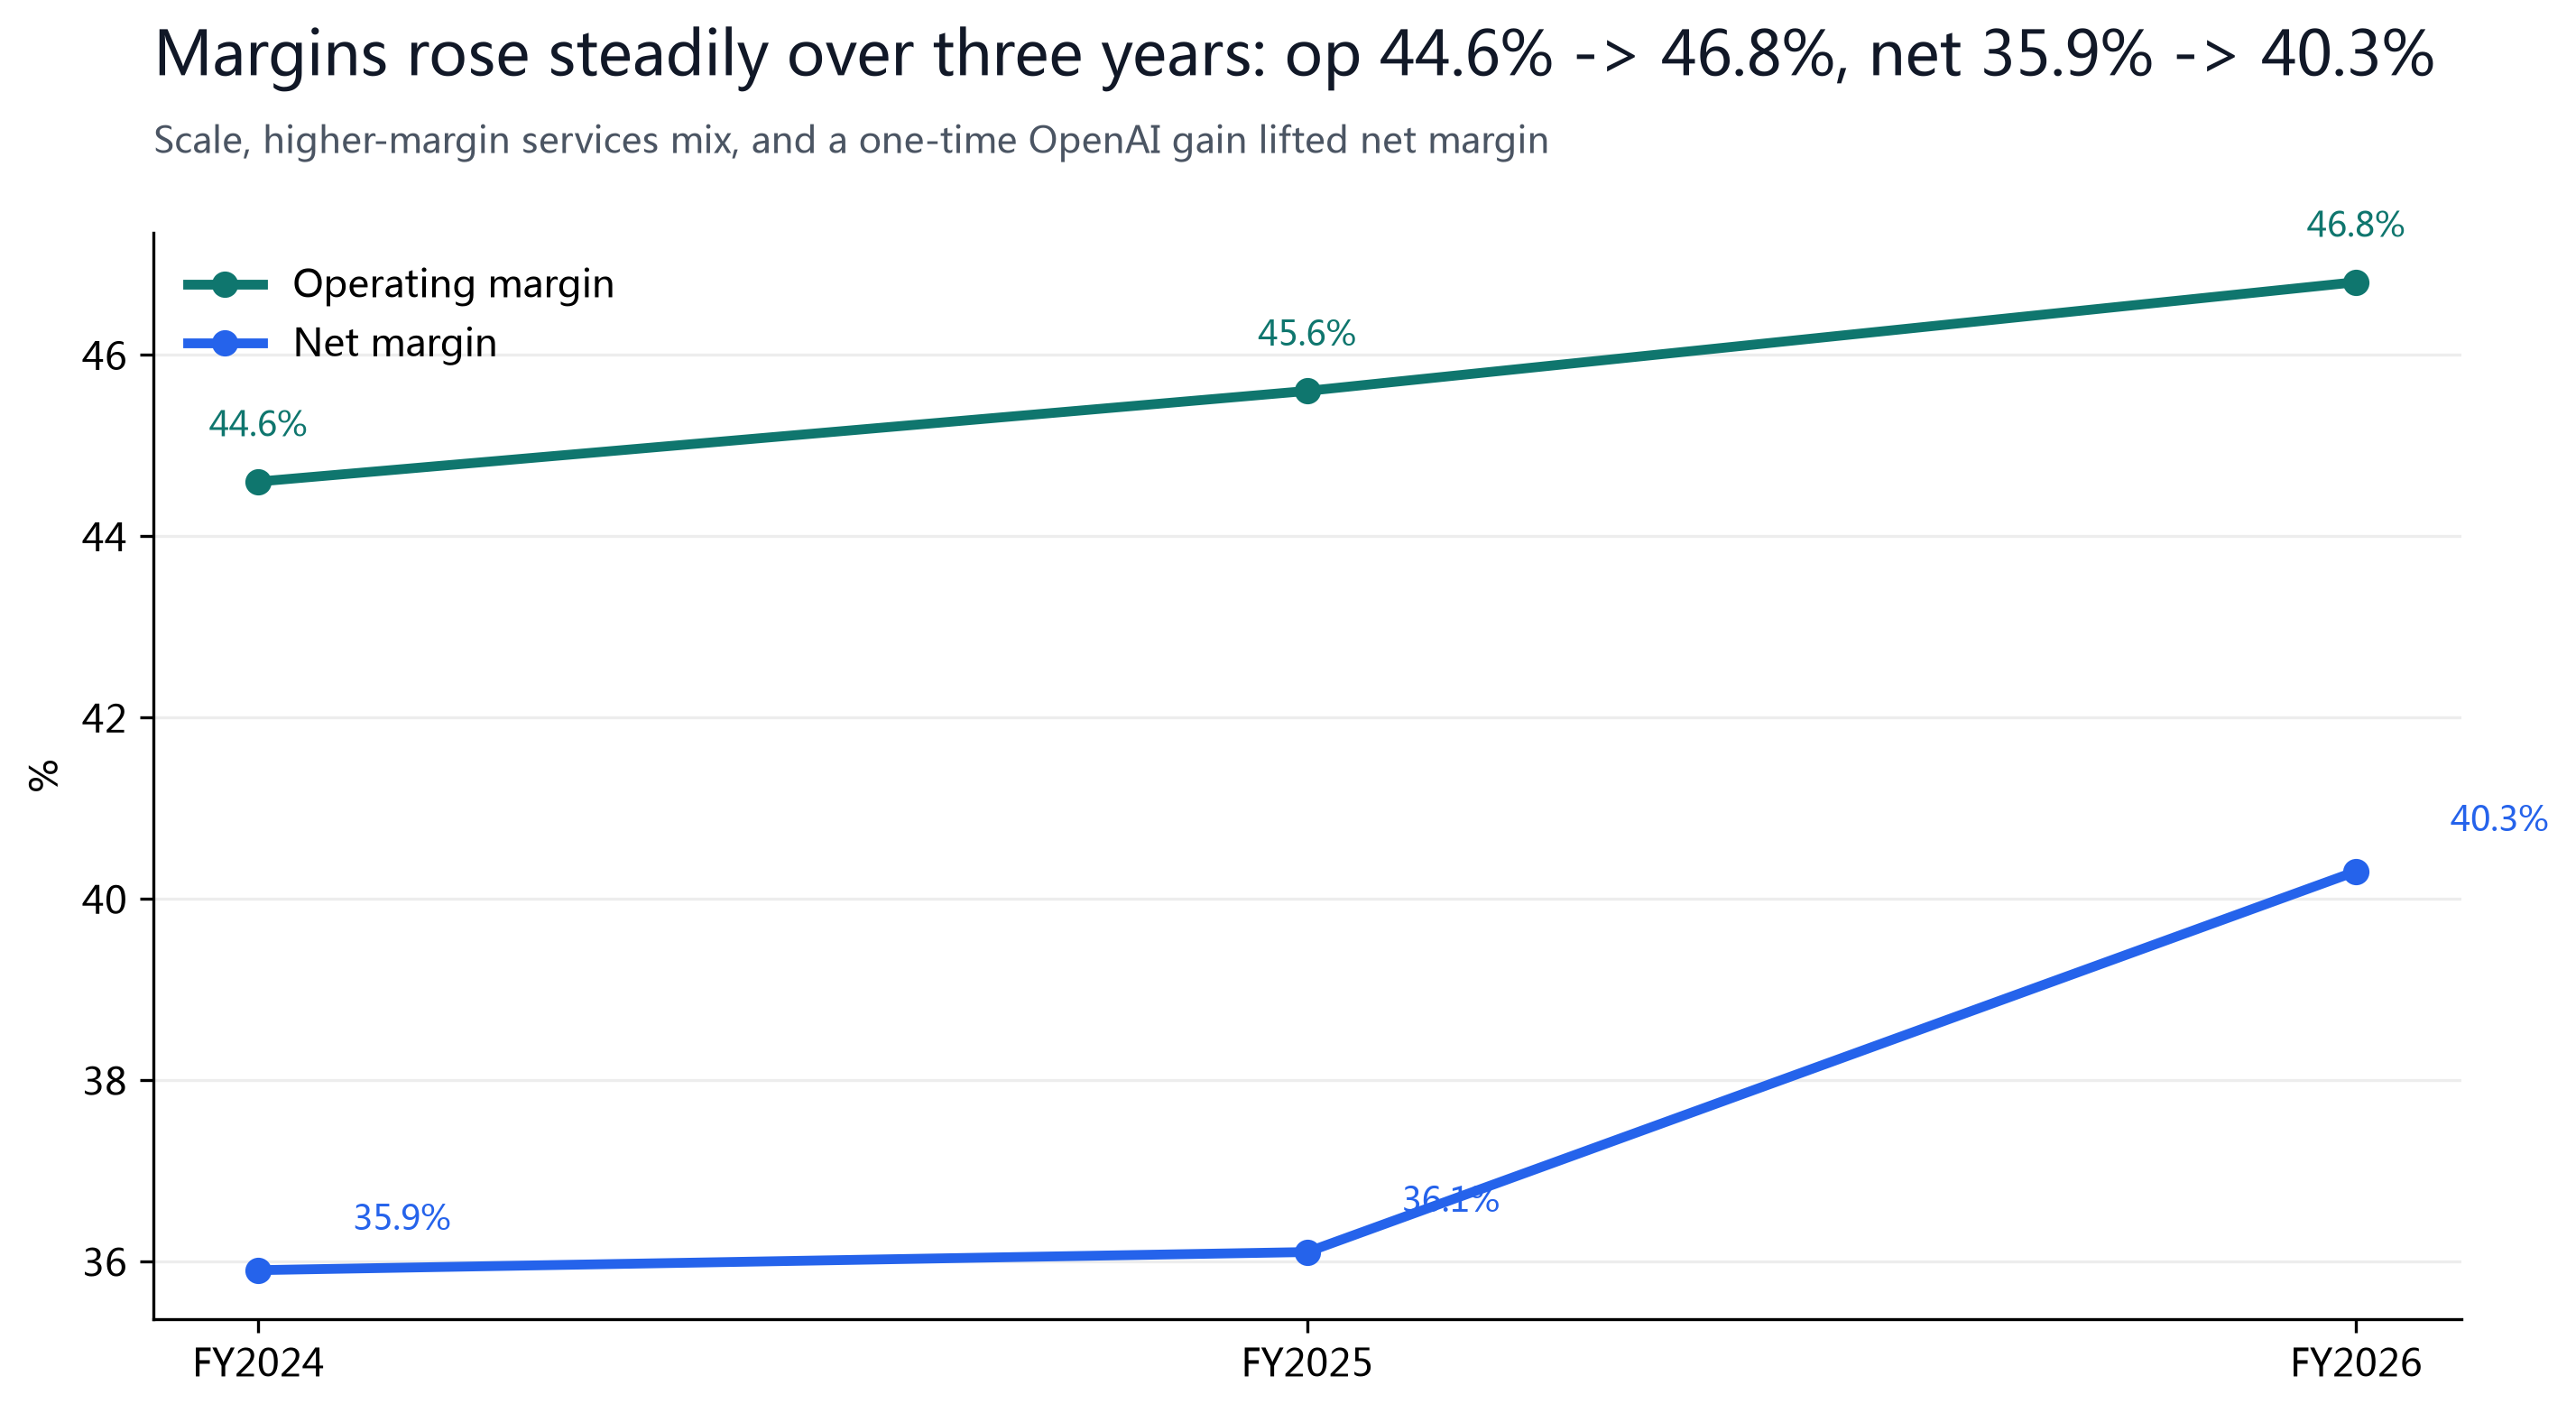
FY2026 营收 $331.8B(同比 +18%),营业利润 $155.2B(同比 +20.8%),营业利润率 46.8%,净利 $133.7B(同比 +31%),稀释每股收益 $17.95(同比 +32%)。三年维度看,营收从 FY2024 的 $245.1B 增至 $331.8B,营业利润率从 44.6% 升至 46.8%,净利从 $88.1B 增至 $133.7B,盈利质量与规模同步提升。
有一笔与估值直接相关的一次性收益需要单独说明:FY2026“其他收益净额” +$10,697M,其中 OpenAI 贡献净利约 +$5.0B(约 +$0.67 稀释每股收益);而 FY2025 该项为 -$4,901M。这笔收益抬高了 FY2026 的 GAAP 每股收益,因此我们把估值锚定在更干净的 FY27E 共识每股收益 $19.47 之上,而非 FY2026 的 GAAP 口径。
| Metric | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
| Revenue | $245.1B | $281.7B | $331.8B |
| Operating income | $109.4B | $128.5B | $155.2B |
| Operating margin | 44.6% | 45.6% | 46.8% |
| Net income | $88.1B | $101.8B | $133.7B |
| Diluted EPS | $11.80 | $13.64 | $17.95 |
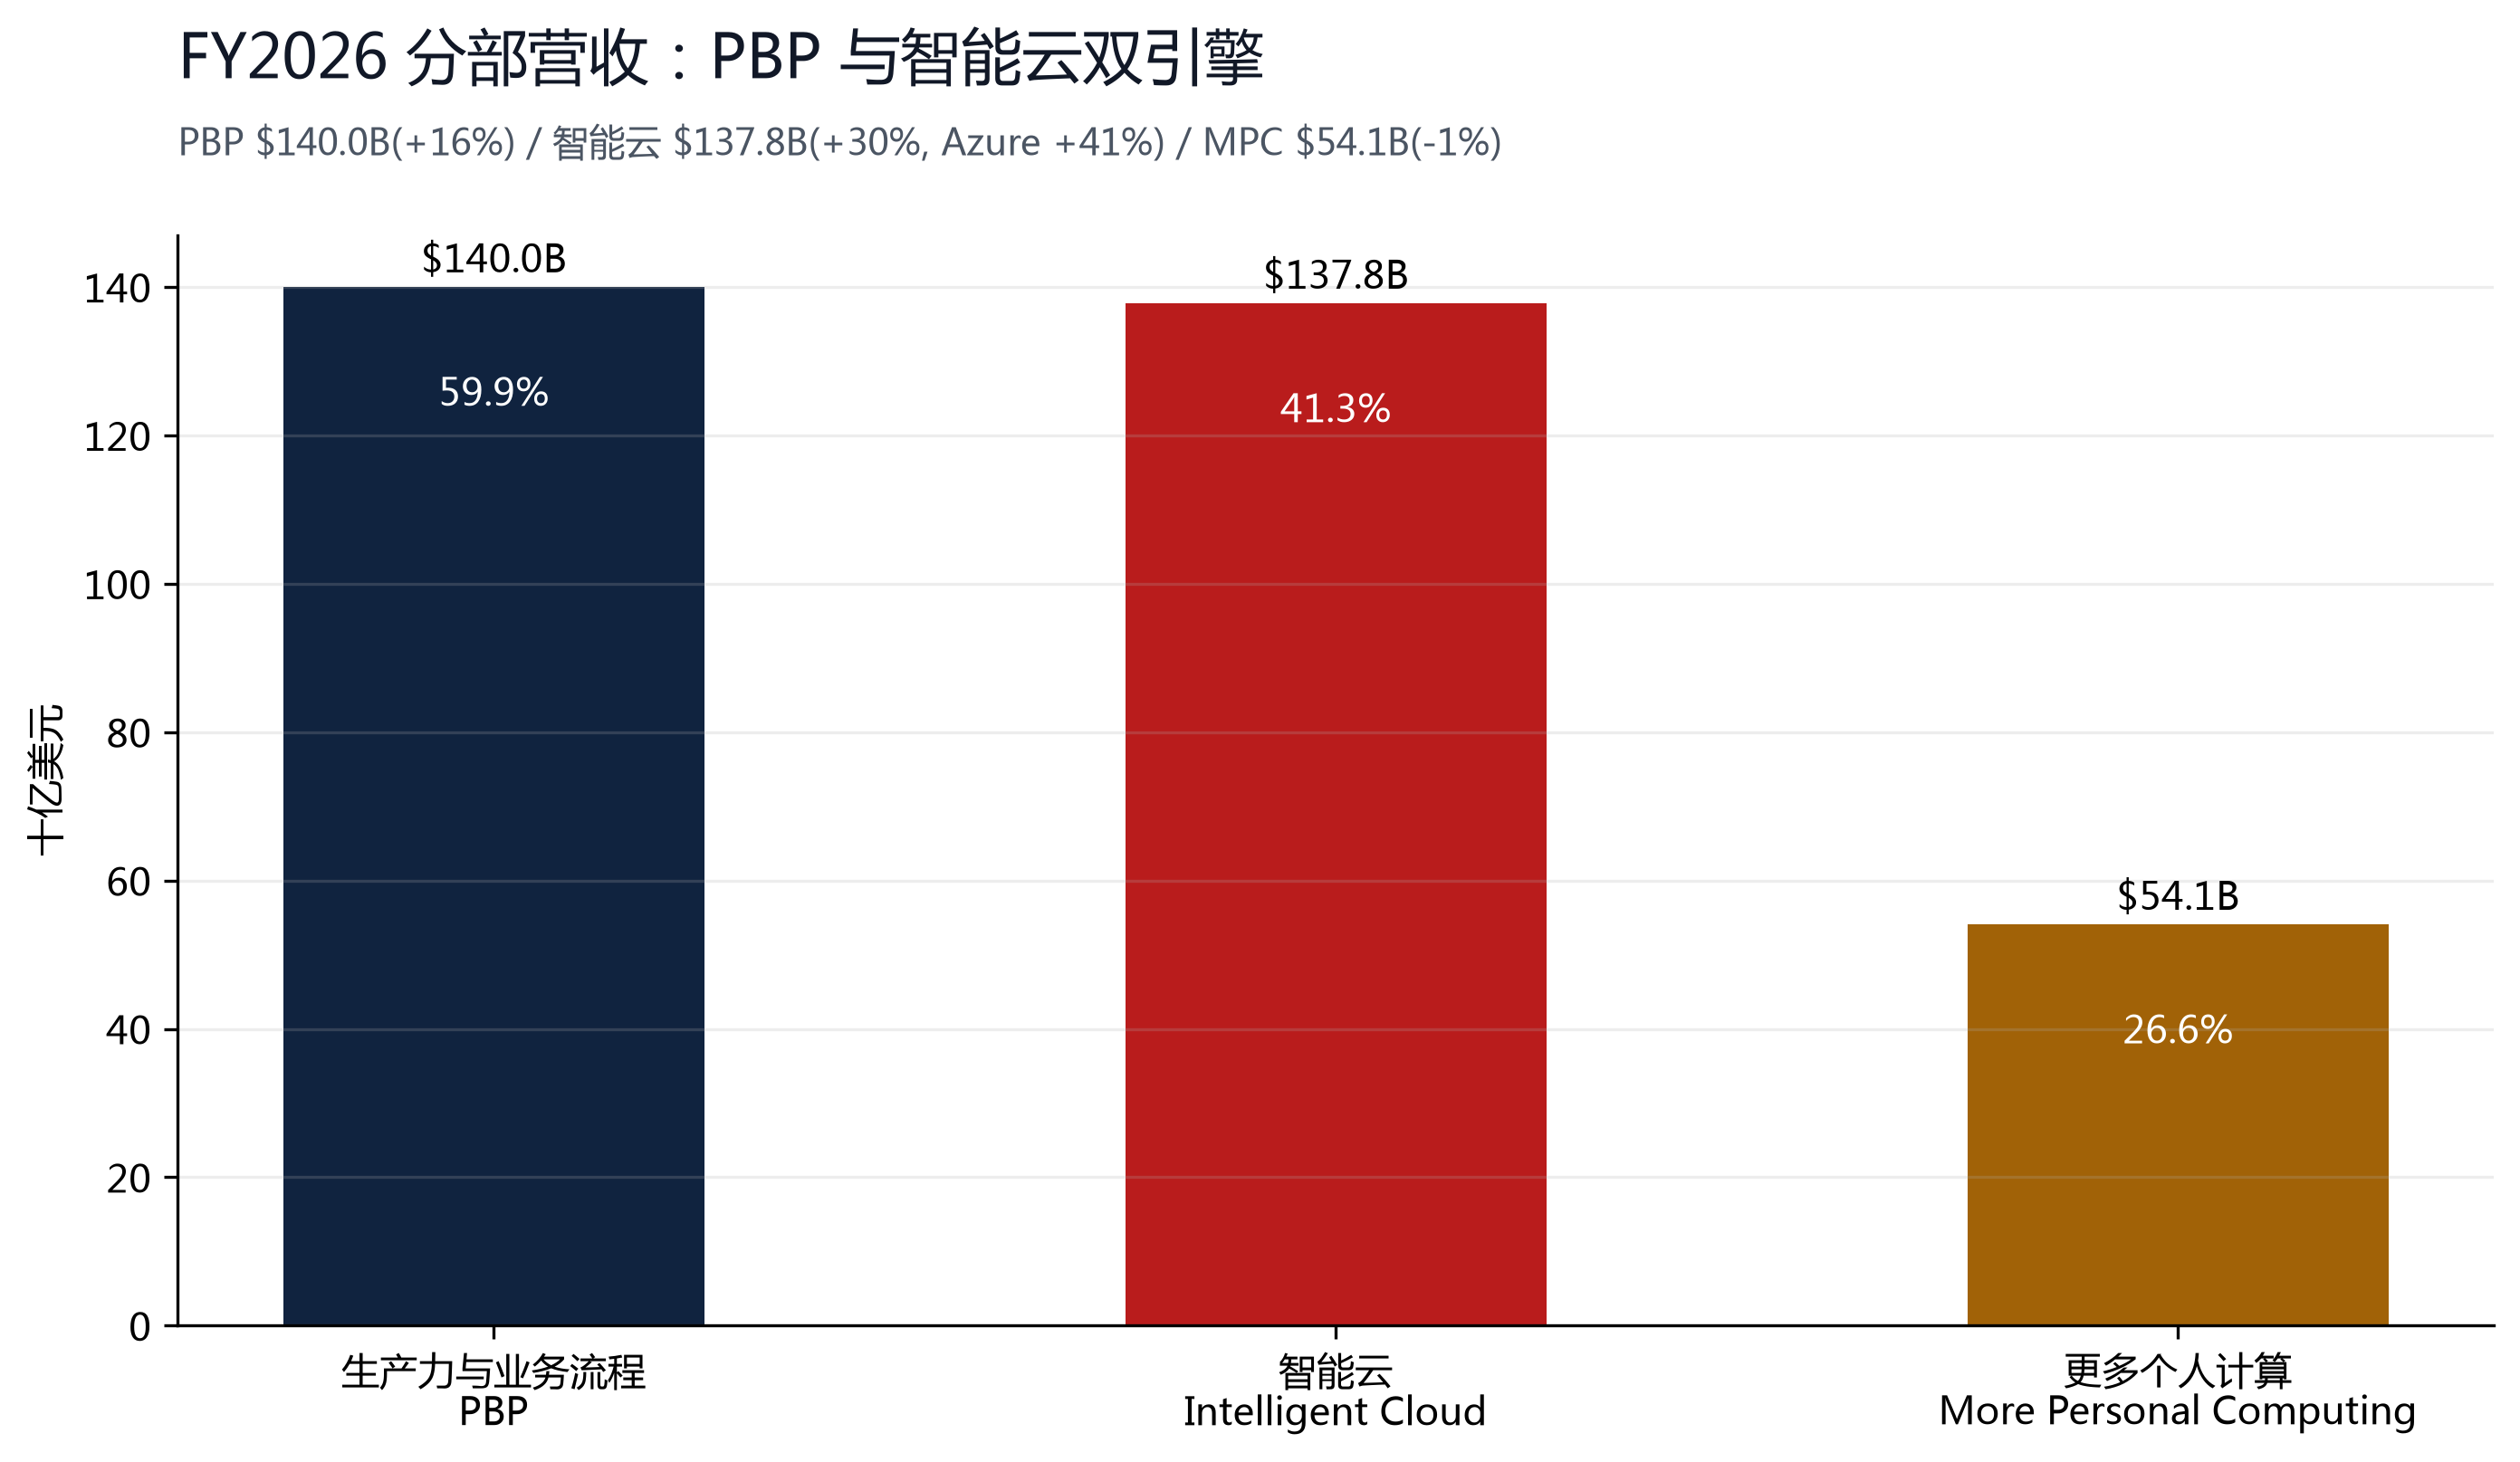
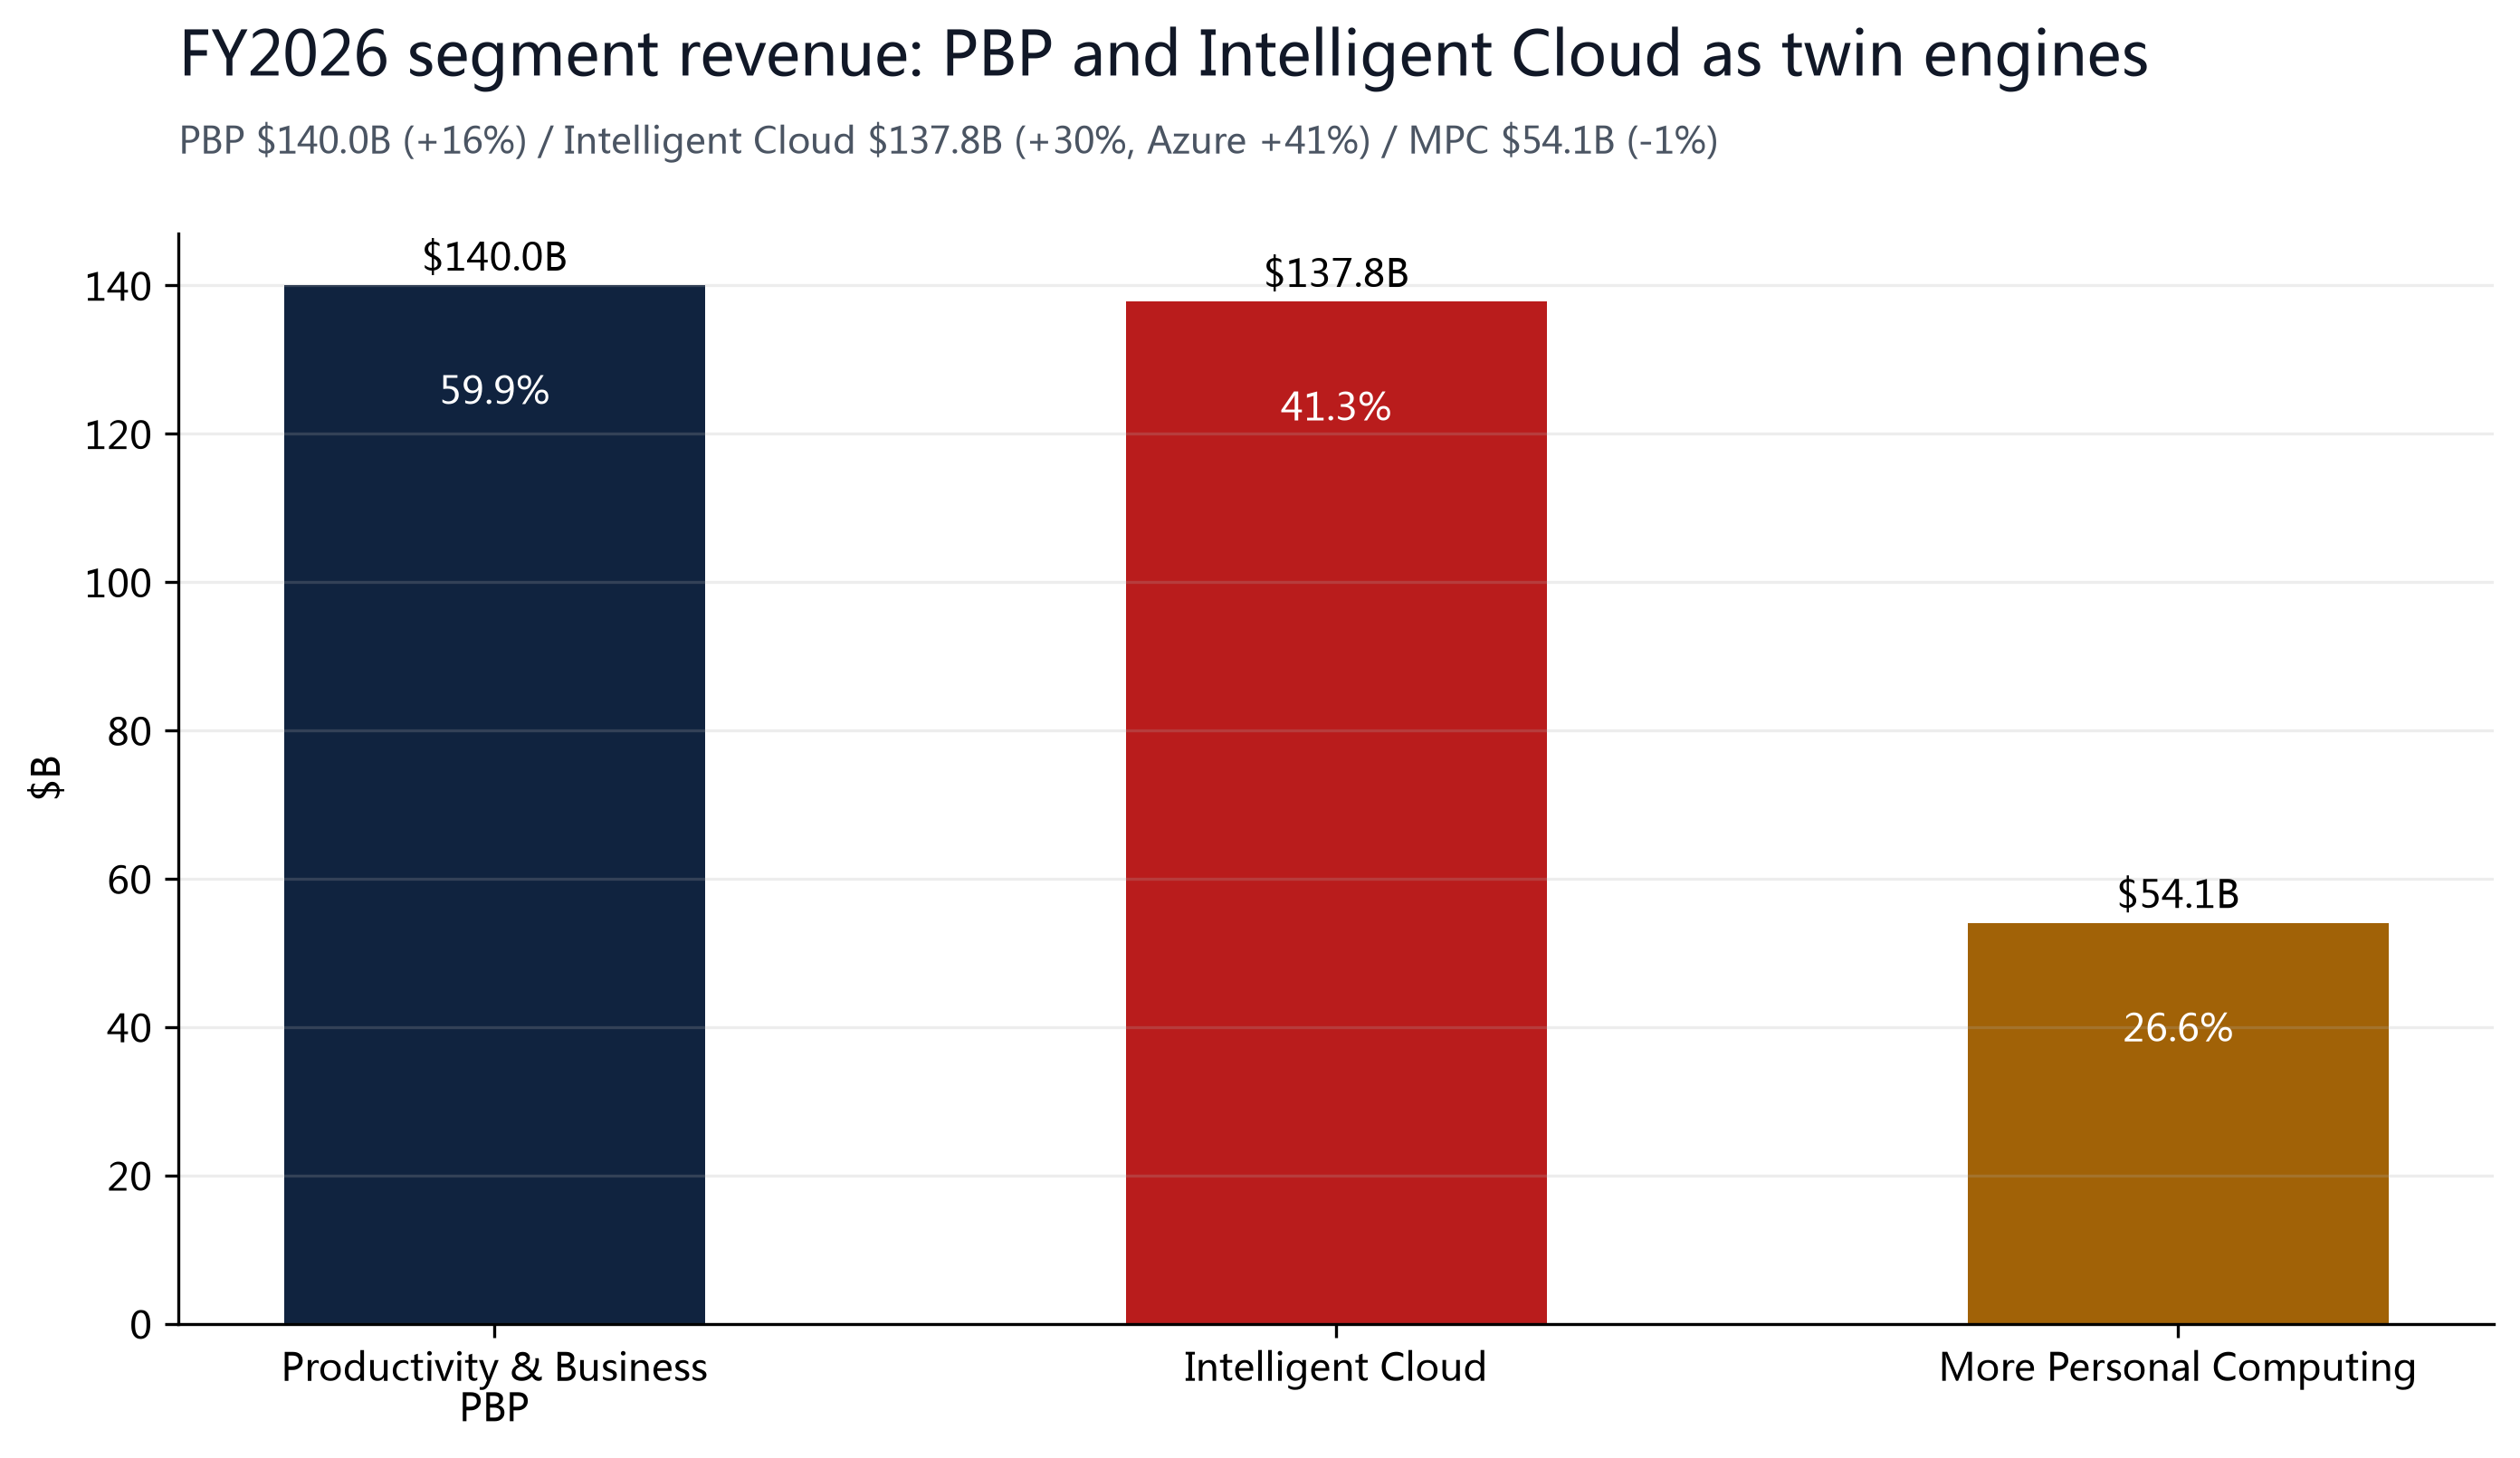
| FY2026 分部 | 营收 | 营业利润 | 营业利润率 |
|---|---|---|---|
| Productivity & Business Processes | $140.0B | $83.9B | 59.9% |
| Intelligent Cloud | $137.8B | $57.0B | 41.3% |
| More Personal Computing | $54.1B | $14.4B | 26.6% |
§05同业对比
微软没有完全对标的同业:苹果是“硬件 + 服务”综合体,谷歌是“搜索/云/广告”,亚马逊是“电商 + AWS”,英伟达是“AI 算力”。真正的分水岭在云与 AI 的兑现度与资产负债表质量:微软的 Microsoft Cloud 营收 $214.4B、cRPO $678B(+84%)在超大规模云中履约能见度最高,Azure +41% 增速与 AWS、谷歌云同处第一梯队;而其净现金 $36.5B 的资产负债表又显著优于高负债扩张的同业。以下用微软自身的估值倍数定位,同业仅作定性参照(同业倍数来自各源,可能与最新价存在时点差,不逐一列示硬数字)。
| 微软自身倍数 | Value | Note |
|---|---|---|
| P/E (TTM, GAAP $17.95) | 24.7x | computed |
| Forward P/E (FY27E $19.47) | 22.8x | consensus |
| EV / EBITDA | 16.9x | EV $3,273B / EBITDA $193.7B |
| P / S | ~10.0x | on $331.8B rev |
| Dividend yield | 0.82% | $3.64/sh |
§06股东结构
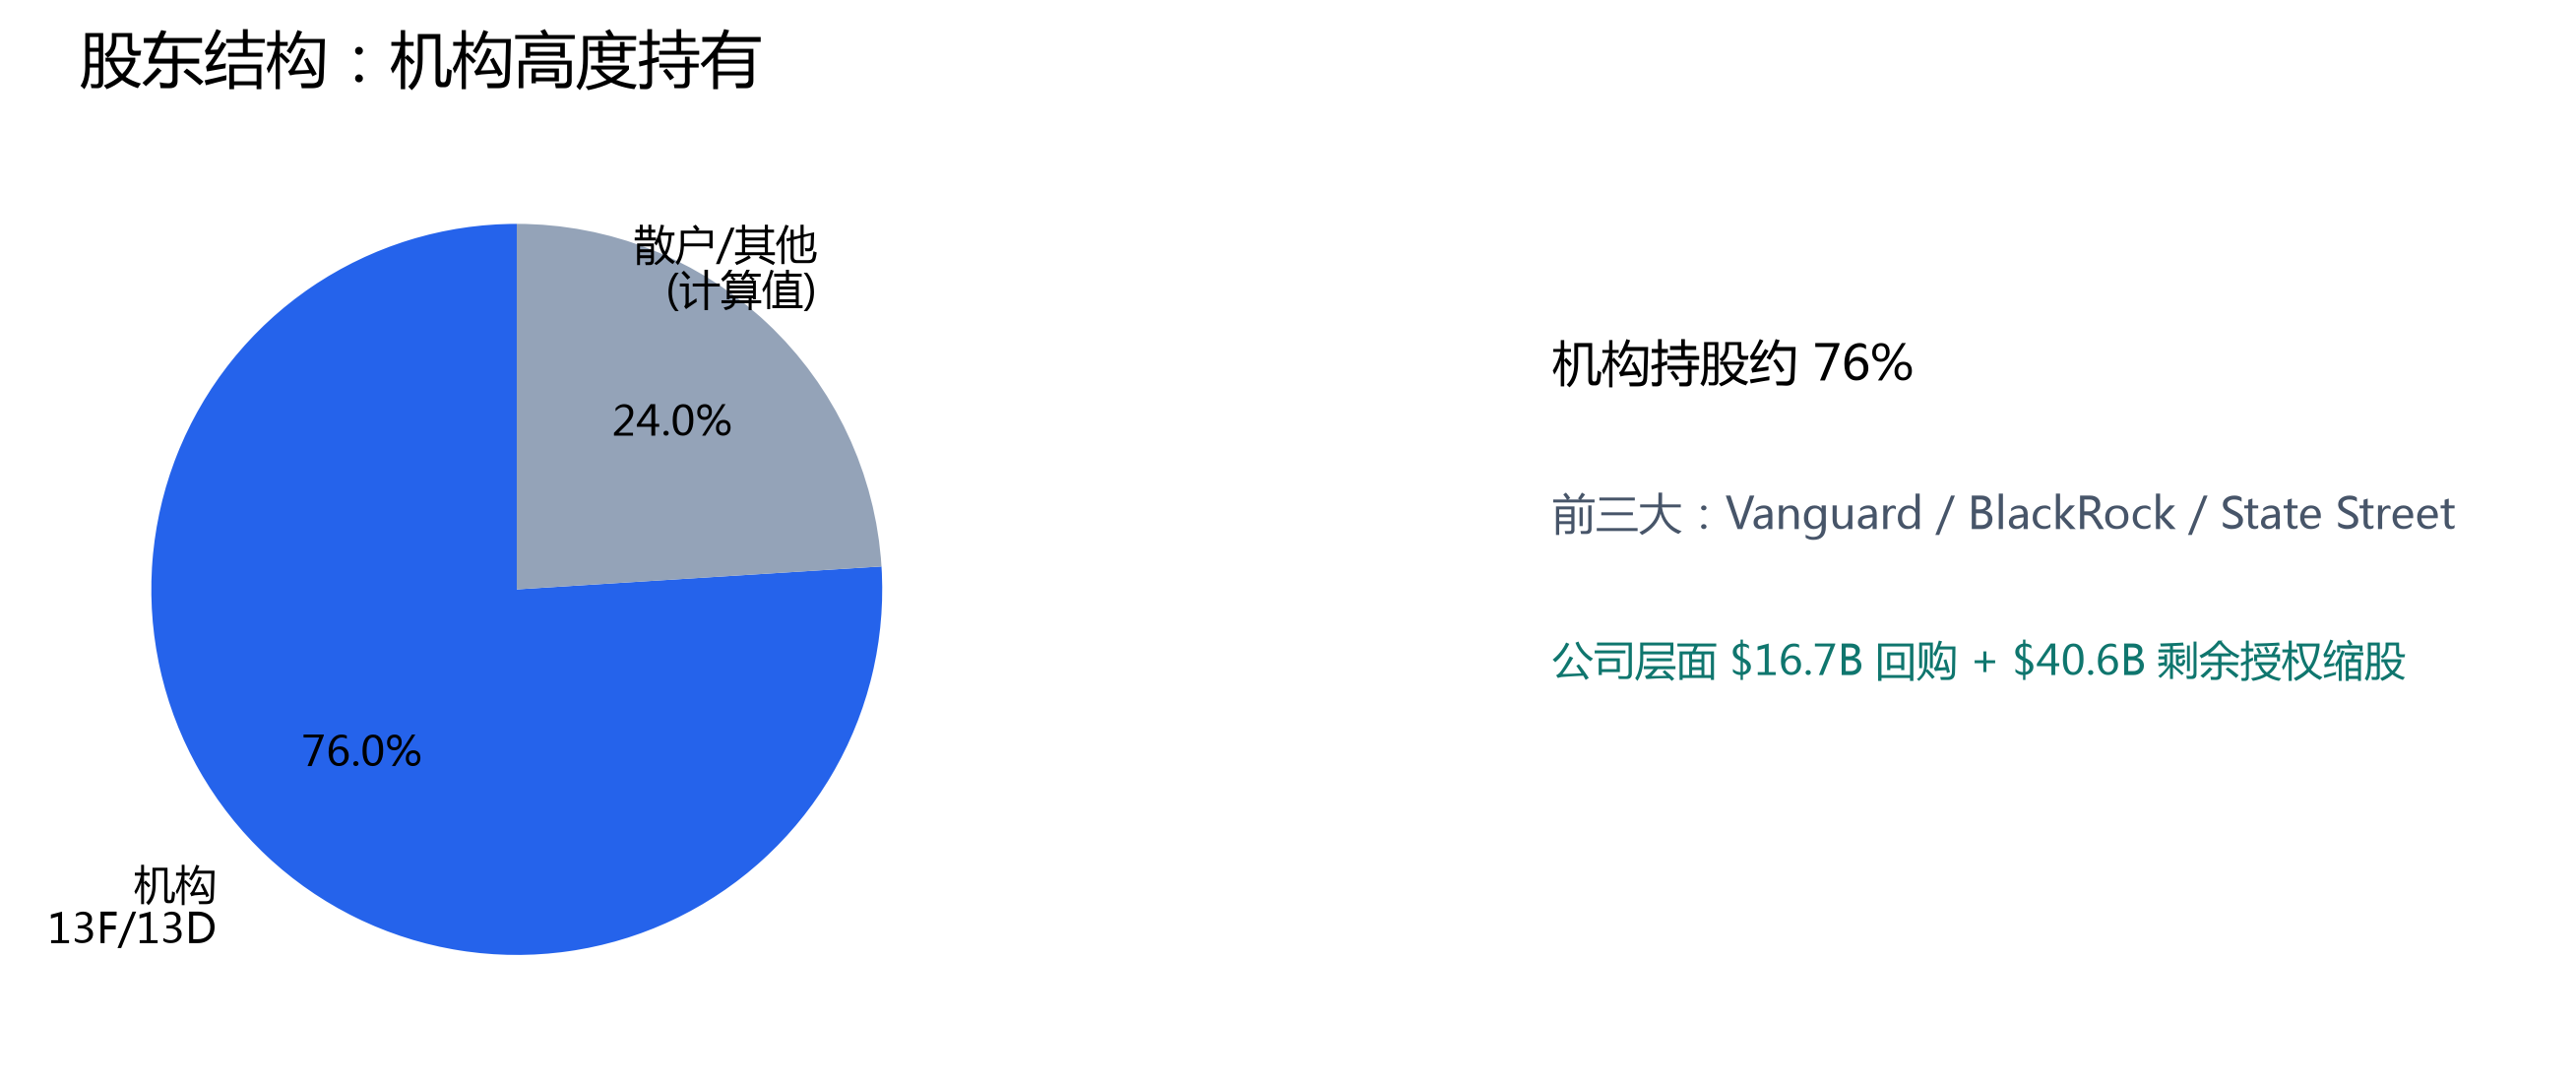
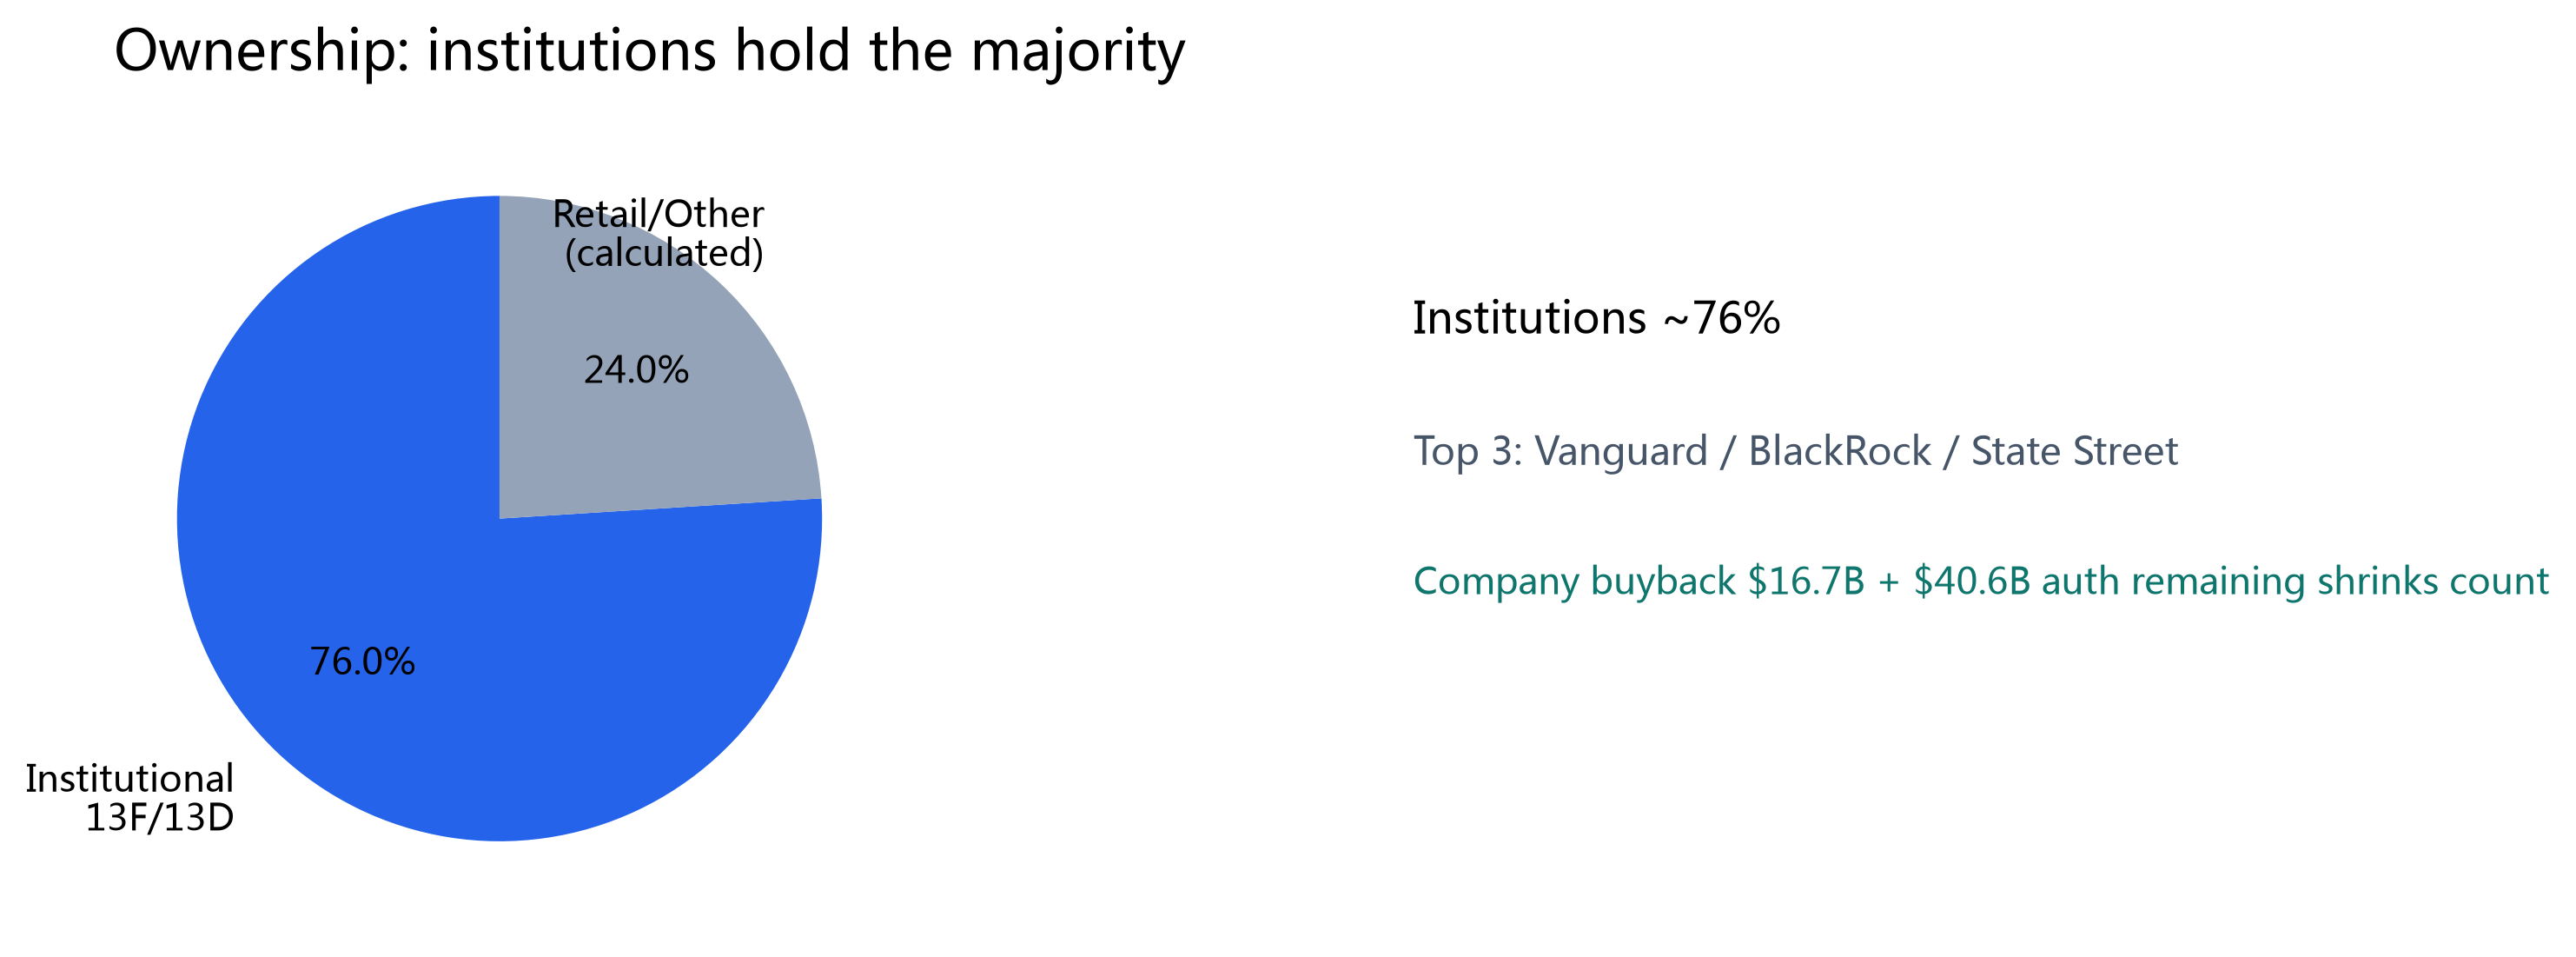
根据 finviz,微软机构持股约 76%,前三大持有人为 Vanguard、BlackRock、State Street,持股结构高度机构化、稳定。过去 90 天内部人 Form 4 交易呈 16 笔买入、4 笔卖出(聚合口径),但单笔是否属 10b5-1 预先设定计划无公开信息;在确认之前,不应把内部人减持解读为主动看空信号。
与此同时,公司层面正以 $16.7B/年 的力度回购(FY2026 回购 36M 股),并仍有 $40.6B 剩余授权,是不折不扣的买方,方向恰好与个别内部人减持相反;加上净现金 $36.5B,下行有实实在在的“回购 + 现金”缓冲。
§07估值与目标价
| 情景 | FY27E EPS × 倍数 | PT | Weight |
|---|---|---|---|
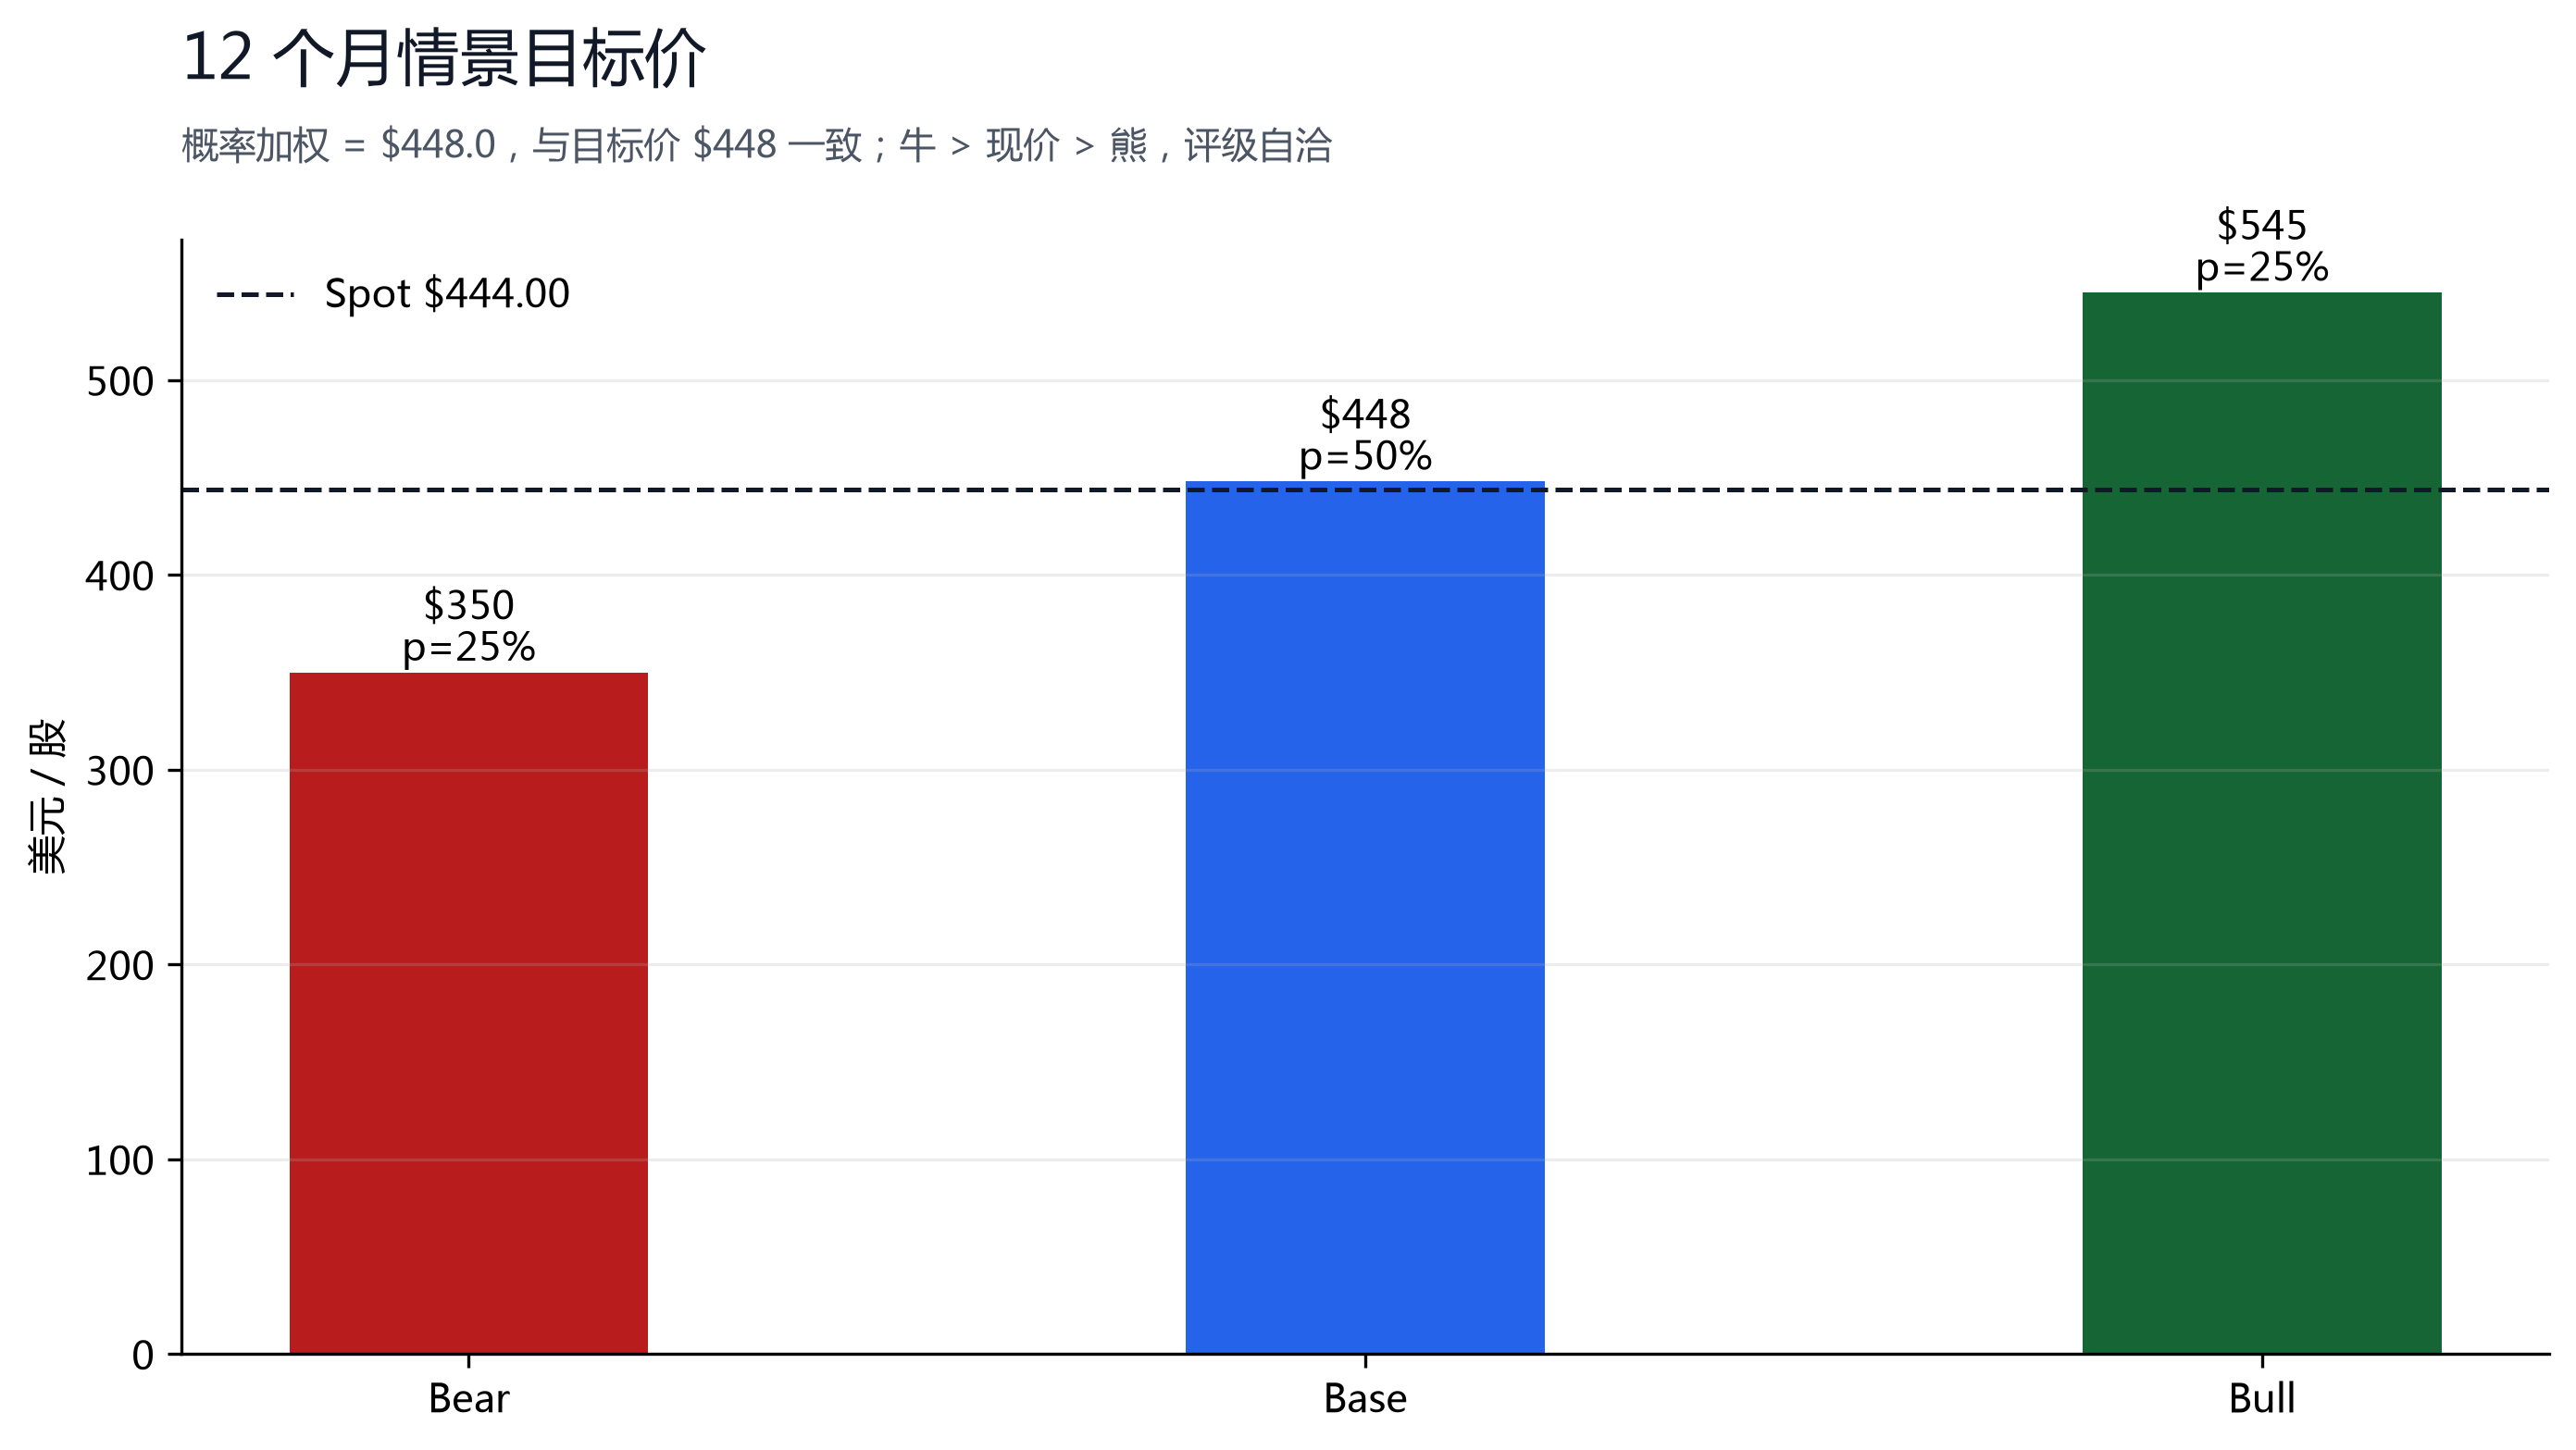
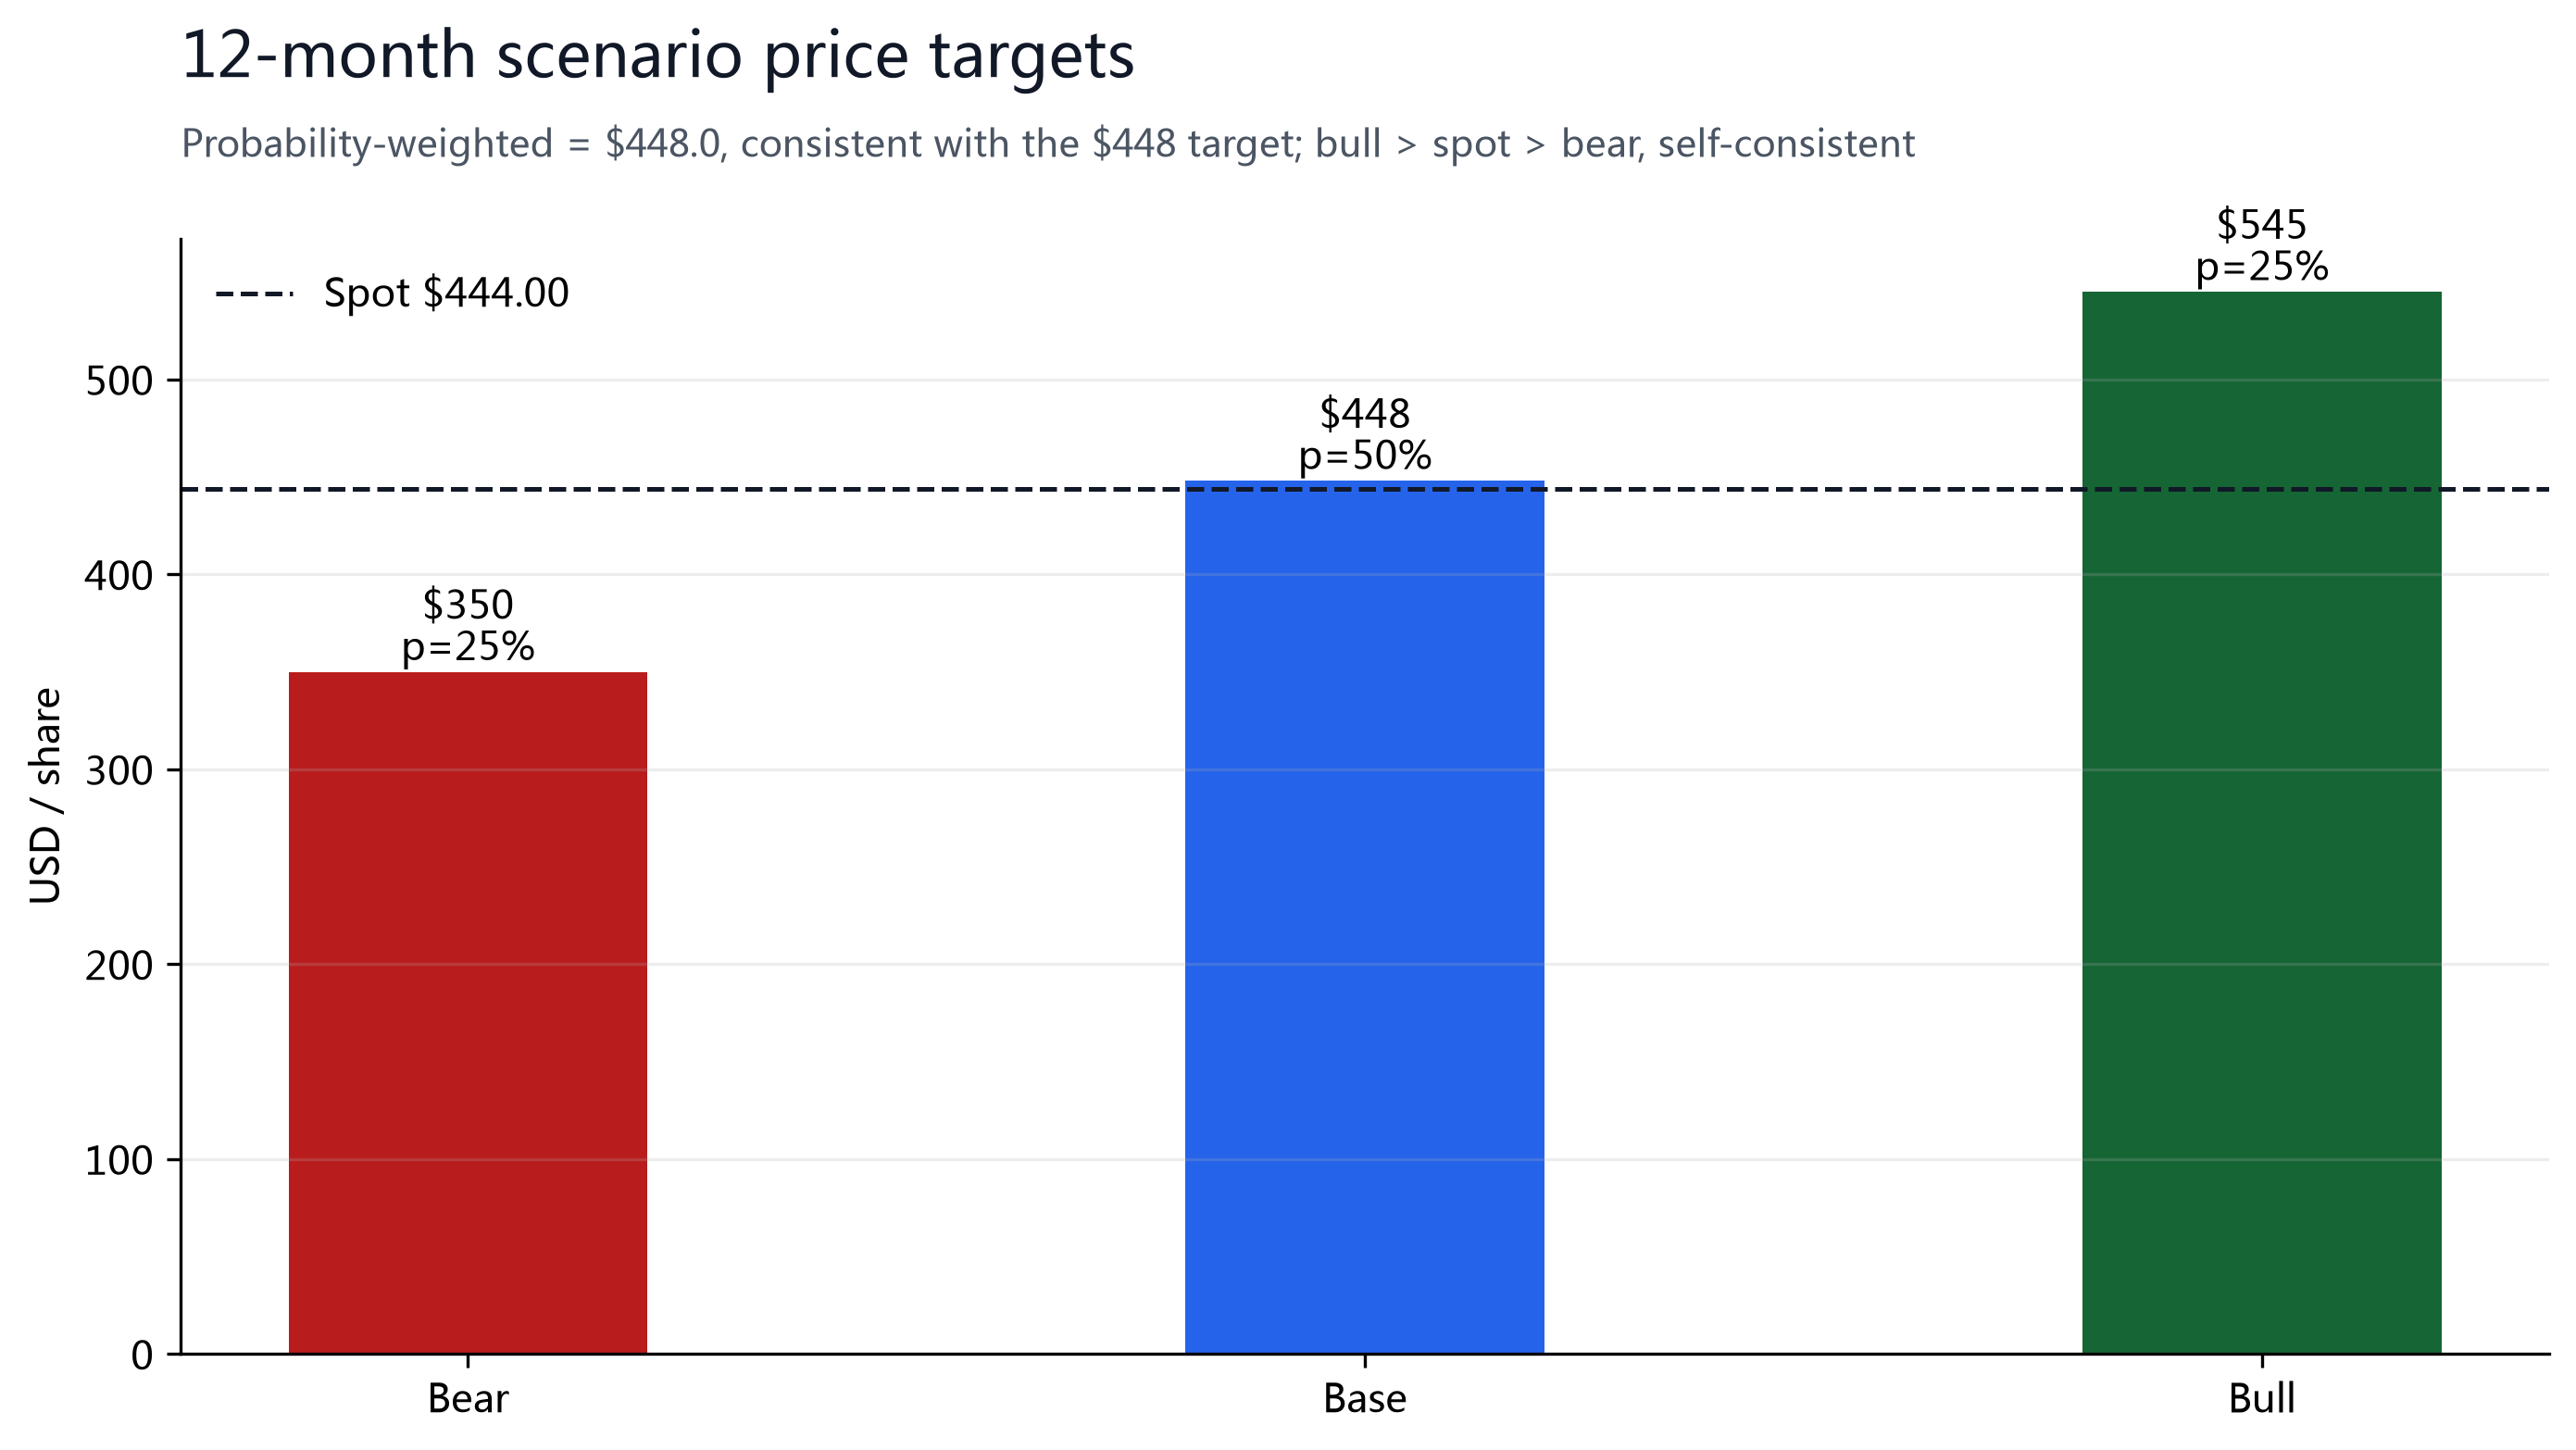
| Bear | $19.47 × 18x | $350 | 25% |
| Base | $19.47 × 23x | $448 | 50% |
| Bull | $19.47 × 28x | $545 | 25% |
| Weighted PT | 0.25×350 + 0.50×448 + 0.25×545 | $448 | 100% |
我们把三档 P/E 情景加权,落在 12 个月目标价 $448(较现价 +0.9%)。因股价已从 $390.54 重定价至 $444.00(+13.7%),我们将基准倍数由 22x 上调至 23x、熊市倍数由 16x 上调至 18x,反映估值中枢上移、但上行空间同步收窄;牛市倍数维持 28x。估值锚定用的是 FY27E 共识每股收益 $19.47,而不是 FY2026 的 GAAP 口径,以剔除 OpenAI 一次性收益 +$0.67 的影响。三档情景,熊市 $350 / 基准 $448 / 牛市 $545,概率 25/50/25,加权后恰好为 $448.0,与目标价完全一致;牛市档 $545 高于现价、熊市档 $350 低于现价,评级与情景相互自洽。从企业价值折算到股权价值时,我们只计入公司现金 $76.8B 与总债务 $40.3B(净现金 $36.5B)。
§08催化剂与风险
| 日期/窗口 | 事件 | 方向 |
|---|---|---|
| 2026-10 中 | Q1 FY2027 earnings | 验证 cRPO 转化、AI capex 指引、云增速 |
| 2026-11 | Microsoft Ignite(AI/云产品) | AI 变现进度利多;capex 口径利空 |
| 持续 | FOMC / 利率路径 | 10Y 破 4.80% 或加息压制长久期估值 |
(1)AI 基建 capex 持续高企,自由现金流连续承压(FY2026 已 -6.4%);
(2)更多个人计算分部营收 -1%、增长引擎收窄;
(3)约 22.8 倍前瞻估值对增速自然回落的蓝筹,安全边际已明显收窄;
(4)反垄断 / 监管风险(云与 AI 领域的并购与行为审查);
(5)10 年期美债收益率突破 4.80% 或美联储加息,压制长久期估值;
(6)对 OpenAI 的投资敞口与 AI 变现节奏不及预期。
上行风险:若 FY2027 云增速维持、cRPO 持续高转化、AI 变现超预期,估值倍数有望回到 24-28 倍,对应牛市情景下的 $545(较现价 +22.7%)。
§09来源、局限与披露
- Microsoft FY2026 Form 10-K(2026-07-29 备案,期末 2026-06-30):三年利润表 / 分部 / 现金流 / 资产负债表 / 回购(Item 8)
- Microsoft FY2026 财报电话会记录(Azure 增速、cRPO、capex 指引、OpenAI 收益)
- 股价与财报后反应:MarketWatch / finviz / tradingkey(2026-07-29/30)
- 分析师评级与共识:MarketWatch / S&P Global(2026-07);FY27E EPS $19.47 为共识
- 机构持股:finviz;利率:Federal Reserve H.15 / Wall Street Journal(2026-07-29)
局限:52 周高低来自市场数据源(MarketWatch / finviz);现价为 2026-07-30 实时价(用户提供),Beta/RSI/做空占比为 Jul 29 聚合行情,时点略有差异;FY27E EPS $19.47、EV/EBITDA 倍数、同业定位为共识或作者估算,同业仅作定性参照;期权 IV 期限结构、内部人 10b5-1 分类无公开来源,均未编造;P/E TTM 24.7x 基于 GAAP EPS $17.95。本报告不构成投资建议。