Alphabet NASDAQ:GOOGL
本报告发布于 2026-07-24,市场数据截至 2026-07-23 收盘,经营数据以 Alphabet 官方 Form 10-Q(2026-07-23)为一手来源。
Alphabet 是全球搜索与数字广告的绝对龙头,也是 AI 军备竞赛中拥有最多数据弹药的云基础设施玩家。第二季度营收 US$119.8B(同比 +24%),经营利润率 34.0% 触及历史高位;Google Cloud 营收同比 +82%,成为本季最强增长引擎。但本季净利与 EPS 被一笔约 US$99B 的一次性股权收益(SpaceX 等未上市股权)严重垫高,估值应锚定经营性利润与前瞻 EPS,而非本季 GAAP 净利。
我们给予增持评级,信心中,12 个月目标价 $340,较现价 $317.69 约有 +7% 上行空间。需要提醒的是:本季净利与 EPS 被一次性收益扭曲,报告 P/E 15.94x 是失真假象;剔除后经营性 P/E 约 27x,与 MSFT/AMZN 处于同一梯队。
§01投资摘要
Alphabet 的投资逻辑可以概括为:搜索广告是印钞机,YouTube 是护城河,Cloud 是 AI 时代的期权。第二季度财报再次印证了这一结构:营收显著高于市场对增速放缓的担忧,经营利润率扩张至 34%,而 Cloud 82% 的增速是唯一能把估值从“价值股”重新定义为“成长股”的引擎。
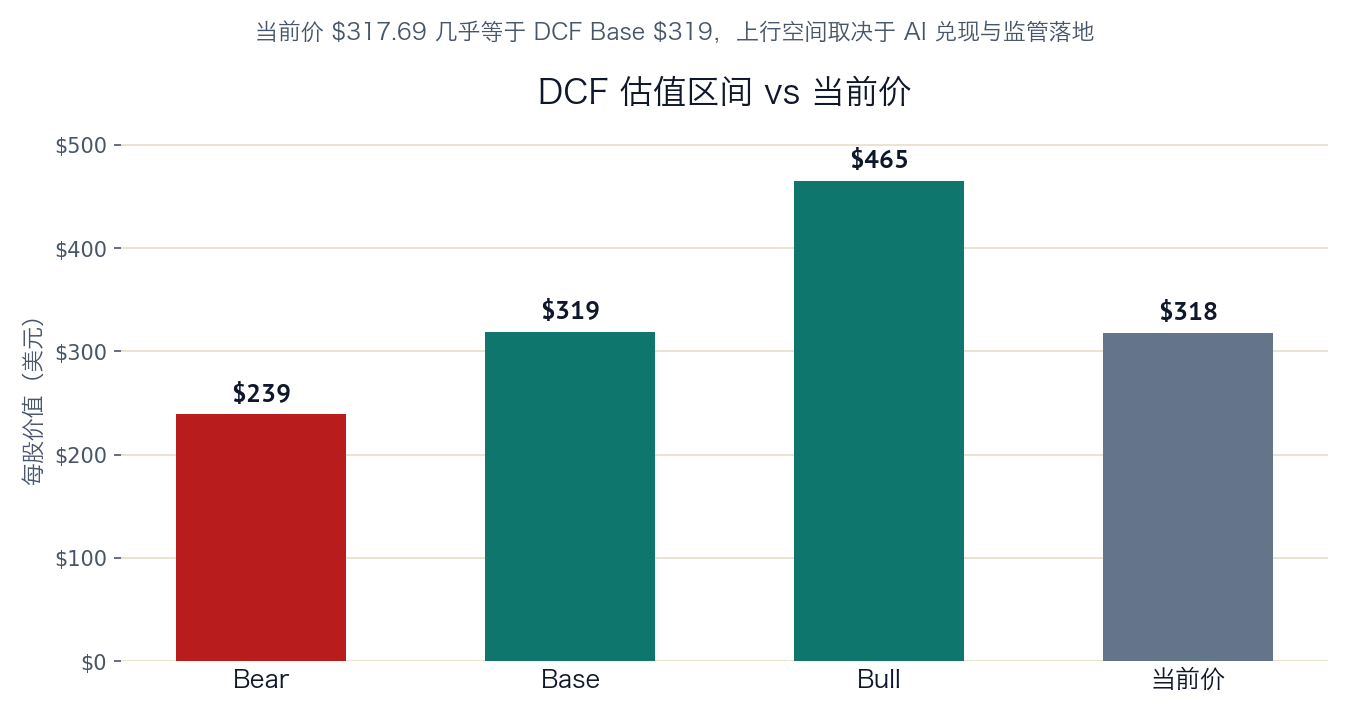
结论:增持(买入),信心中。12 个月目标价 $340,较当前价 $317.69 约 +7%。当前股价已基本落在 DCF 中枢 $319 附近,增持逻辑不在于“捡便宜”,而在于用熊市价位买入一个长期结构看涨的现金牛——若 AI 变现与 Cloud 利润率改善兑现,估值有望向牛市情景 $465 靠拢。
1)Cloud 同比 +82% 且 AI 工作负载占比持续提升,是营收增速从“双位数”迈向“超高增长”的关键杠杆;
2)经营利润率 34.0% 处于历史高位,规模效应与 AI 效率工具开始释放利润;
3)净现金约 $1,443 亿,资产负债表堡垒化,为回购、AI 投资与潜在监管罚款提供缓冲;
4)搜索广告韧性超预期,AI Overview 与 Gemini 尚未侵蚀核心货币化能力,反而扩展查询场景。
§02价格与分析师视角
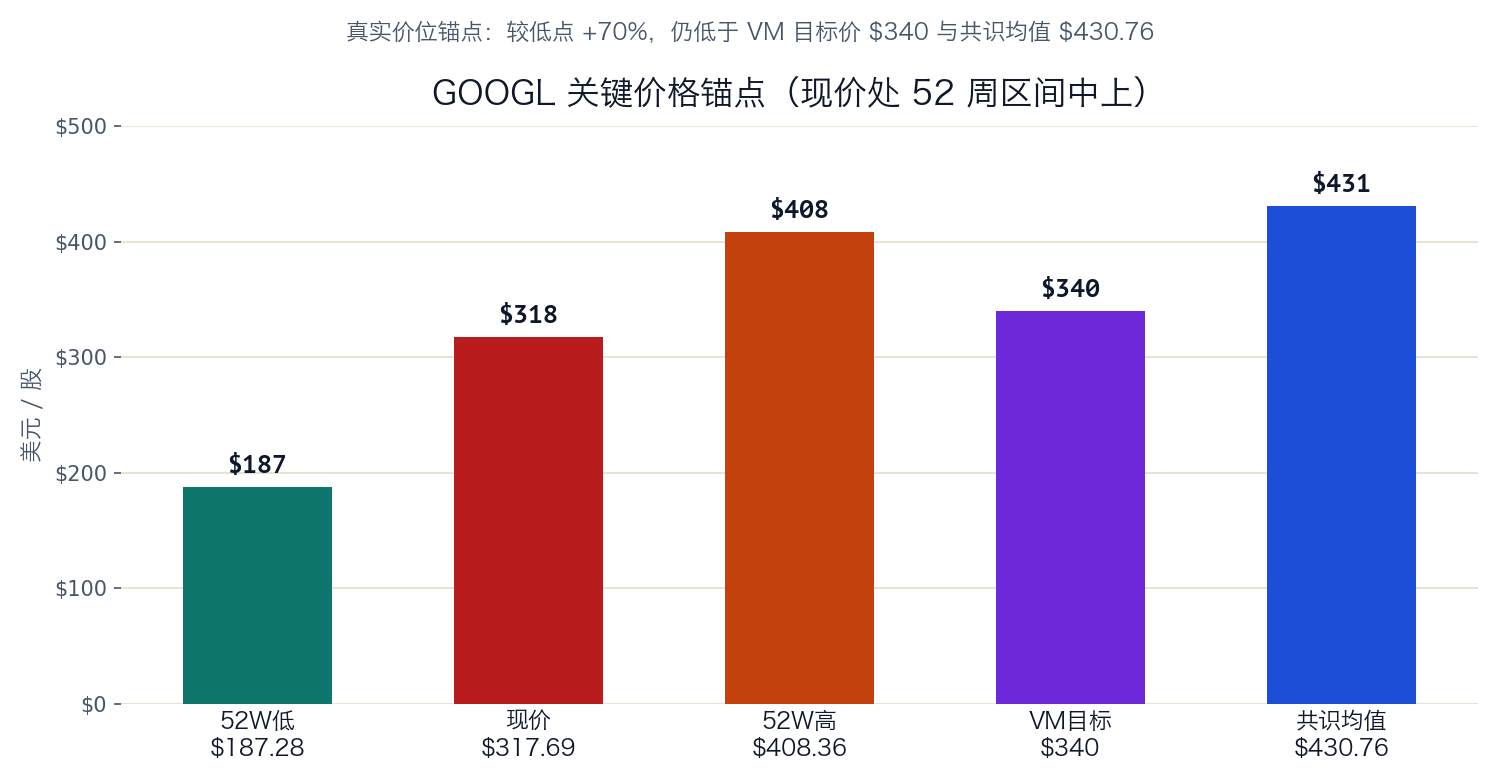
申报日(2026-07-23)GOOGL 收盘 $317.69,较上一交易日 −7.13%。市场对这份“高增长 + 高 CapEx + 一次性收益”的财报反应冷淡:看多者关注 Cloud 加速与利润率,看空者聚焦于资本开支激增、反垄断阴云及一次性收益对 EPS 的扭曲。
| 项目 | 数值 | 来源 / 说明 |
|---|---|---|
| 当前价 | $317.69 | 2026-07-23 收盘,NeoData |
| 市值 | $3,885B | 流通股约 12,230M |
| 申报日涨跌幅 | −7.13% | 申报日显著回调 |
| TTM P/E(报告) | 15.94x | 被一次性收益压低 |
| TTM P/E(经营性) | ~27x | 剔除 $99B 一次性收益后估算 |
| 52 周区间 | $187.28 – $408.36 | 2025-08-01 至 2026-05-18 |
| 卖方共识目标价 | $430.76 | 62 家机构,区间 $340–$550 |
同业比较
在美股大型科技/AI 基础设施同业中,Alphabet 的经营性 P/E 约 27x 处于中位;营收增速(+24%)高于 MSFT/AMZN/AAPL,经营利润率(34.0%)高于 AMZN/AAPL、低于 META/MSFT/NVDA。按 PEG 口径(~27x ÷ +24% ≈ 1.1x),Alphabet 并不昂贵。
口径:P/E 为 TTM(NeoData,2026-07-23);增速与经营利润率取各家最新季报(META/AMZN FY26Q1、MSFT FY26Q3、NVDA FY27Q1、AAPL FY26Q2),同比按去年同期季度计算,来源 NeoData。
| 公司 | 代码 | TTM P/E | 营收增速 | 经营利润率 |
|---|---|---|---|---|
| Alphabet | GOOGL | 15.94x / ~27x | +24% | 34.0% |
| Meta | META | 22.0x | +33% | 40.6% |
| Microsoft | MSFT | 22.7x | +18% | 46.3% |
| Amazon | AMZN | 28.0x | +17% | 13.4% |
| NVIDIA | NVDA | 32.0x | +85% | 65.6% |
| Apple | AAPL | 38.9x | +17% | 32.3% |
§03多空观点
搜索韧性:AI Overview 并未稀释广告点击价值,反而提升用户停留与查询频次。
Cloud 火箭:+82% 增速与 34% 经营利润率同时出现,意味着 Cloud 正从规模扩张转向利润释放。
利润结构改善:经营利润率 34% 创历史新高,AI 自动化工具开始降低单位运营成本。
现金堡垒:净现金 $1,443 亿,年化回购能力支撑 EPS 增长,也提供极端风险缓冲。
反垄断阴云:搜索分销协议、Play Store 分成与广告技术业务均面临监管拆分风险。
AI 投资回报不确定:Q2 单季 CapEx $44.9B(同比 +100%)、上半年累计 $80.6B,年化奔向 $160B+,若 AI 变现不及预期,ROIC 将被稀释。
一次性收益失真:$99B 未实现股权收益无法复现,报告 EPS 与 P/E 对散户有误导性。
云增速可持续性:82% 的同比增速可能包含一次性客户迁移或季节性因素,需连续两季验证。
§04财务真相
第二季度 Alphabet 营收 $119.8B,同比 +24%,环比 +9.0%,显著高于市场此前对增速放缓的担忧。经营利润 $40.8B,经营利润率 34.0%,同比提升约 1.6 个百分点(32.4%→34.0%)。但净利润 $112.2B 中,约 $99B 来自未上市股权(SpaceX 等)的公允价值重估,属于非现金、非经常性收益。
| 指标 | 2Q26 | 同比 | 环比 | 说明 |
|---|---|---|---|---|
| 总营收 | $119.8B | +24% | +9.0% | 高于预期 |
| 经营利润 | $40.8B | +30% | +2.7% | 利润率 34.0% |
| 净利润 | $112.2B | +298%* | +79%* | *含 ~$99B 一次性收益,失真 |
| 稀释 EPS | $9.11 | +294%* | +78%* | H1'26 为 $14.24;*失真 |
| 经营现金流 | $39.1B | +41% | −15% | H1'26 合计 $84.9B(+33%) |
| 资本开支 | $44.9B | +100% | +26% | AI 基础设施;H1'26 合计 $80.6B(+103%) |
注:单季现金流为 NeoData 季度数据,与 10-Q 半年度合计逐项交叉验证一致(Q1+Q2=H1:OpCF 45.8+39.1=$84.9B、CapEx 35.7+44.9=$80.6B)。
§05业务结构
Alphabet 收入仍由 Google Services 主导,但增长故事属于 Google Cloud。Cloud 的 +82% 不仅是数字,更代表企业在 AI 工作负载、TPU 集群和 Gemini 企业服务上的迁移速度。
| 业务板块 | 2Q26 营收 | 同比增速 | 核心看点 |
|---|---|---|---|
| Google Services | ~$94.5B | +14.5% | 搜索 + YouTube + 订阅基本盘 |
| └ Search & other | ~$63.3B | +17% | 核心印钞机,AI Overview 未侵蚀 |
| └ YouTube 广告 | ~$11.1B | +13% | Shorts 与流媒体竞争 |
| └ Google Network | ~$7.3B | −1% | 联盟广告持续收缩 |
| └ 订阅/平台/设备 | ~$12.9B | +15% | YouTube 订阅 + Pixel + Play |
| Google Cloud | ~$24.8B | +82% | AI 工作负载 + 企业上云 |
| Other Bets | ~$0.38B | +2% | Waymo 等长期期权 |
§06资产负债与现金流
Alphabet 的资产负债表是大型科技中最保守的之一:现金及有价证券(含等价物)$242.5B,长期债务 $98.2B,净现金约 $144.3B。这为年度 $500–$600 亿级别的回购、持续高额 AI CapEx 以及潜在反垄断罚款提供了充足缓冲。
| 资产负债表(节选) | 数值 |
|---|---|
| 现金及有价证券(含等价物) | $242.5B |
| 长期债务 | $98.2B |
| 净现金 | $144.3B |
| 流通股数 | 12,230M |
| 净现金 / 股 | ~$11.8 |
| 现金流(节选) | 数值 |
|---|---|
| 经营现金流(Q2) | $39.1B |
| 资本开支(Q2) | $44.9B |
| 自由现金流(Q2) | -$5.9B |
| H1'26 FCF(累计) | +$4.3B(同比 −82%) |
| CF 特征 | CapEx 前置,Q2 FCF 转负 |
| 资本化 | 大部分 |
口径:单季现金流为 NeoData 季度数据,与 10-Q 半年度合计逐项交叉验证一致(Q1+Q2=H1:OpCF 45.8+39.1=$84.9B、CapEx 35.7+44.9=$80.6B)。
§07估值与目标价
我们采用 DCF(自由现金流折现)与同业相对估值交叉验证。DCF 设定 Bear / Base / Bull 三情景,WACC 8.0%,永续增长率 3.0%。当前股价 $317.69 几乎精确落在 Base $319,说明市场对 Alphabet 的“AI 兑现 + 反垄断风险”给予了中性定价。
DCF 核心假设
| 参数 | Bear | Base | Bull |
|---|---|---|---|
| 营收增速(5 年均值) | 8% | 11% | 15% |
| 稳态经营利润率 | 28% | 34% | 38% |
| CapEx / 营收 | 22% | 15% | 12% |
| WACC | 8.5% | 8.0% | 7.5% |
| 永续增长率 | 2.5% | 3.0% | 3.5% |
| 每股内在价值 | $239 | $319 | $465 |
WACC 拆解(Base)
| 项目 | 数值 | 说明 |
|---|---|---|
| 无风险利率 | 4.2% | 10Y UST |
| 股票风险溢价 | 5.0% | 隐含 |
| Beta | 1.05 | 同业平均 |
| 股权成本 | 9.45% | CAPM |
| 债务成本(税后) | 3.2% | AAA 级 |
| 目标负债率 | 10% | 净现金结构 |
| WACC | 8.0% | — |
敏感性分析:WACC × 永续增长率
| WACC \ g | 2.0% | 2.5% | 3.0% | 3.5% |
|---|---|---|---|---|
| 7.0% | $330 | $360 | $398 | $447 |
| 7.5% | $300 | $324 | $354 | $391 |
| 8.0% | $275 | $295 | $319 | $348 |
| 8.5% | $254 | $271 | $290 | $314 |
| 9.0% | $236 | $250 | $266 | $286 |
注:上表与 Base 同一两阶段 DCF 模型输出(仅单变量变动 WACC 与永续 g);中心格(WACC 8.0% × g 3.0%)= $319,即 Base 估值。
§08催化剂与风险
AI 搜索货币化:Gemini 与 AI Overview 带动广告 ARPU 提升,搜索收入增速回到 15%+。
Cloud 利润率兑现:Q2 Cloud 经营利润率已达 35.6%(去年同期 20.7%),规模效应正在释放;若稳态保持,估值叙事从“价值”切向“成长”。
反垄断落地轻于预期:若罚款而非结构性拆分,估值折价一次性修复。
Waymo 商业化:自动驾驶业务独立融资或 IPO 成为隐藏期权。
监管拆分:美国司法部对搜索分销协议与广告技术栈的诉讼可能迫使业务剥离。
AI ROI 不及预期:$160B+ 年 CapEx 若无法转化为 Cloud/广告收入,ROIC 下降。
宏观经济:广告预算与经济周期高度相关,衰退将直接冲击 Search 与 YouTube。
竞争加剧:Microsoft Copilot、OpenAI Search 与 TikTok 持续侵蚀用户时长。
§09来源、局限与披露
一手来源:
Alphabet Inc. Form 10-Q(截至 2026-06-30 季度,2026-07-23 向 SEC 申报,EDGAR 可查):合并损益表 / 资产负债表 / 现金流量表 / 按业务分部(Google Services、Google Cloud、Other Bets)营收拆分 / 近期重大事件。
市场数据:
股价、市值、52 周区间、分析师目标价与评级分布:NeoData 行情(GOOGL,2026-07-23 收盘)——现价 $317.69、市值 $3,885B、52 周区间 $187.28–$408.36、共识目标价 $430.76(62 家机构,区间 $340–$550);最新评级分布(2026-07)买入/增持 89% · 持有 11% · 减持/卖出 0%;单季现金流(Q1/Q2'26 经营现金流、资本开支、自由现金流):NeoData 现金流量表数据,与 10-Q 半年度合计交叉验证一致。
一次性收益归因:
Alphabet 在 2026 Q2 10-Q 中确认约 $99B 未实现股权收益(主要来自 SpaceX 等非流动投资的公允价值变动,详见 10-Q Notes);本报告按 21% 联邦税率估算税后影响,以还原经营性盈利口径。
局限:
ch01 使用真实价格锚点而非周线曲线(无可核验 OHLC 序列,不绘制示意股价图);经营利润与经营利润率取自 10-Q 直接披露;净利润因含约 $99B 一次性未实现股权收益而失真,剔除后的干净净利/EPS/净利率为作者估算(假设 21% 联邦税率还原);Alphabet 不提供量化营收/利润指引,故本报告不列具体指引数值,前瞻性 EPS 采用分析师共识;美元计价、无 ADR 汇率换算风险;未取得公开来源的字段(Beta、机构持股比例、期权 IV、内部人交易)均未编造。本报告不构成投资建议。