Amazon.comNASDAQ:AMZN
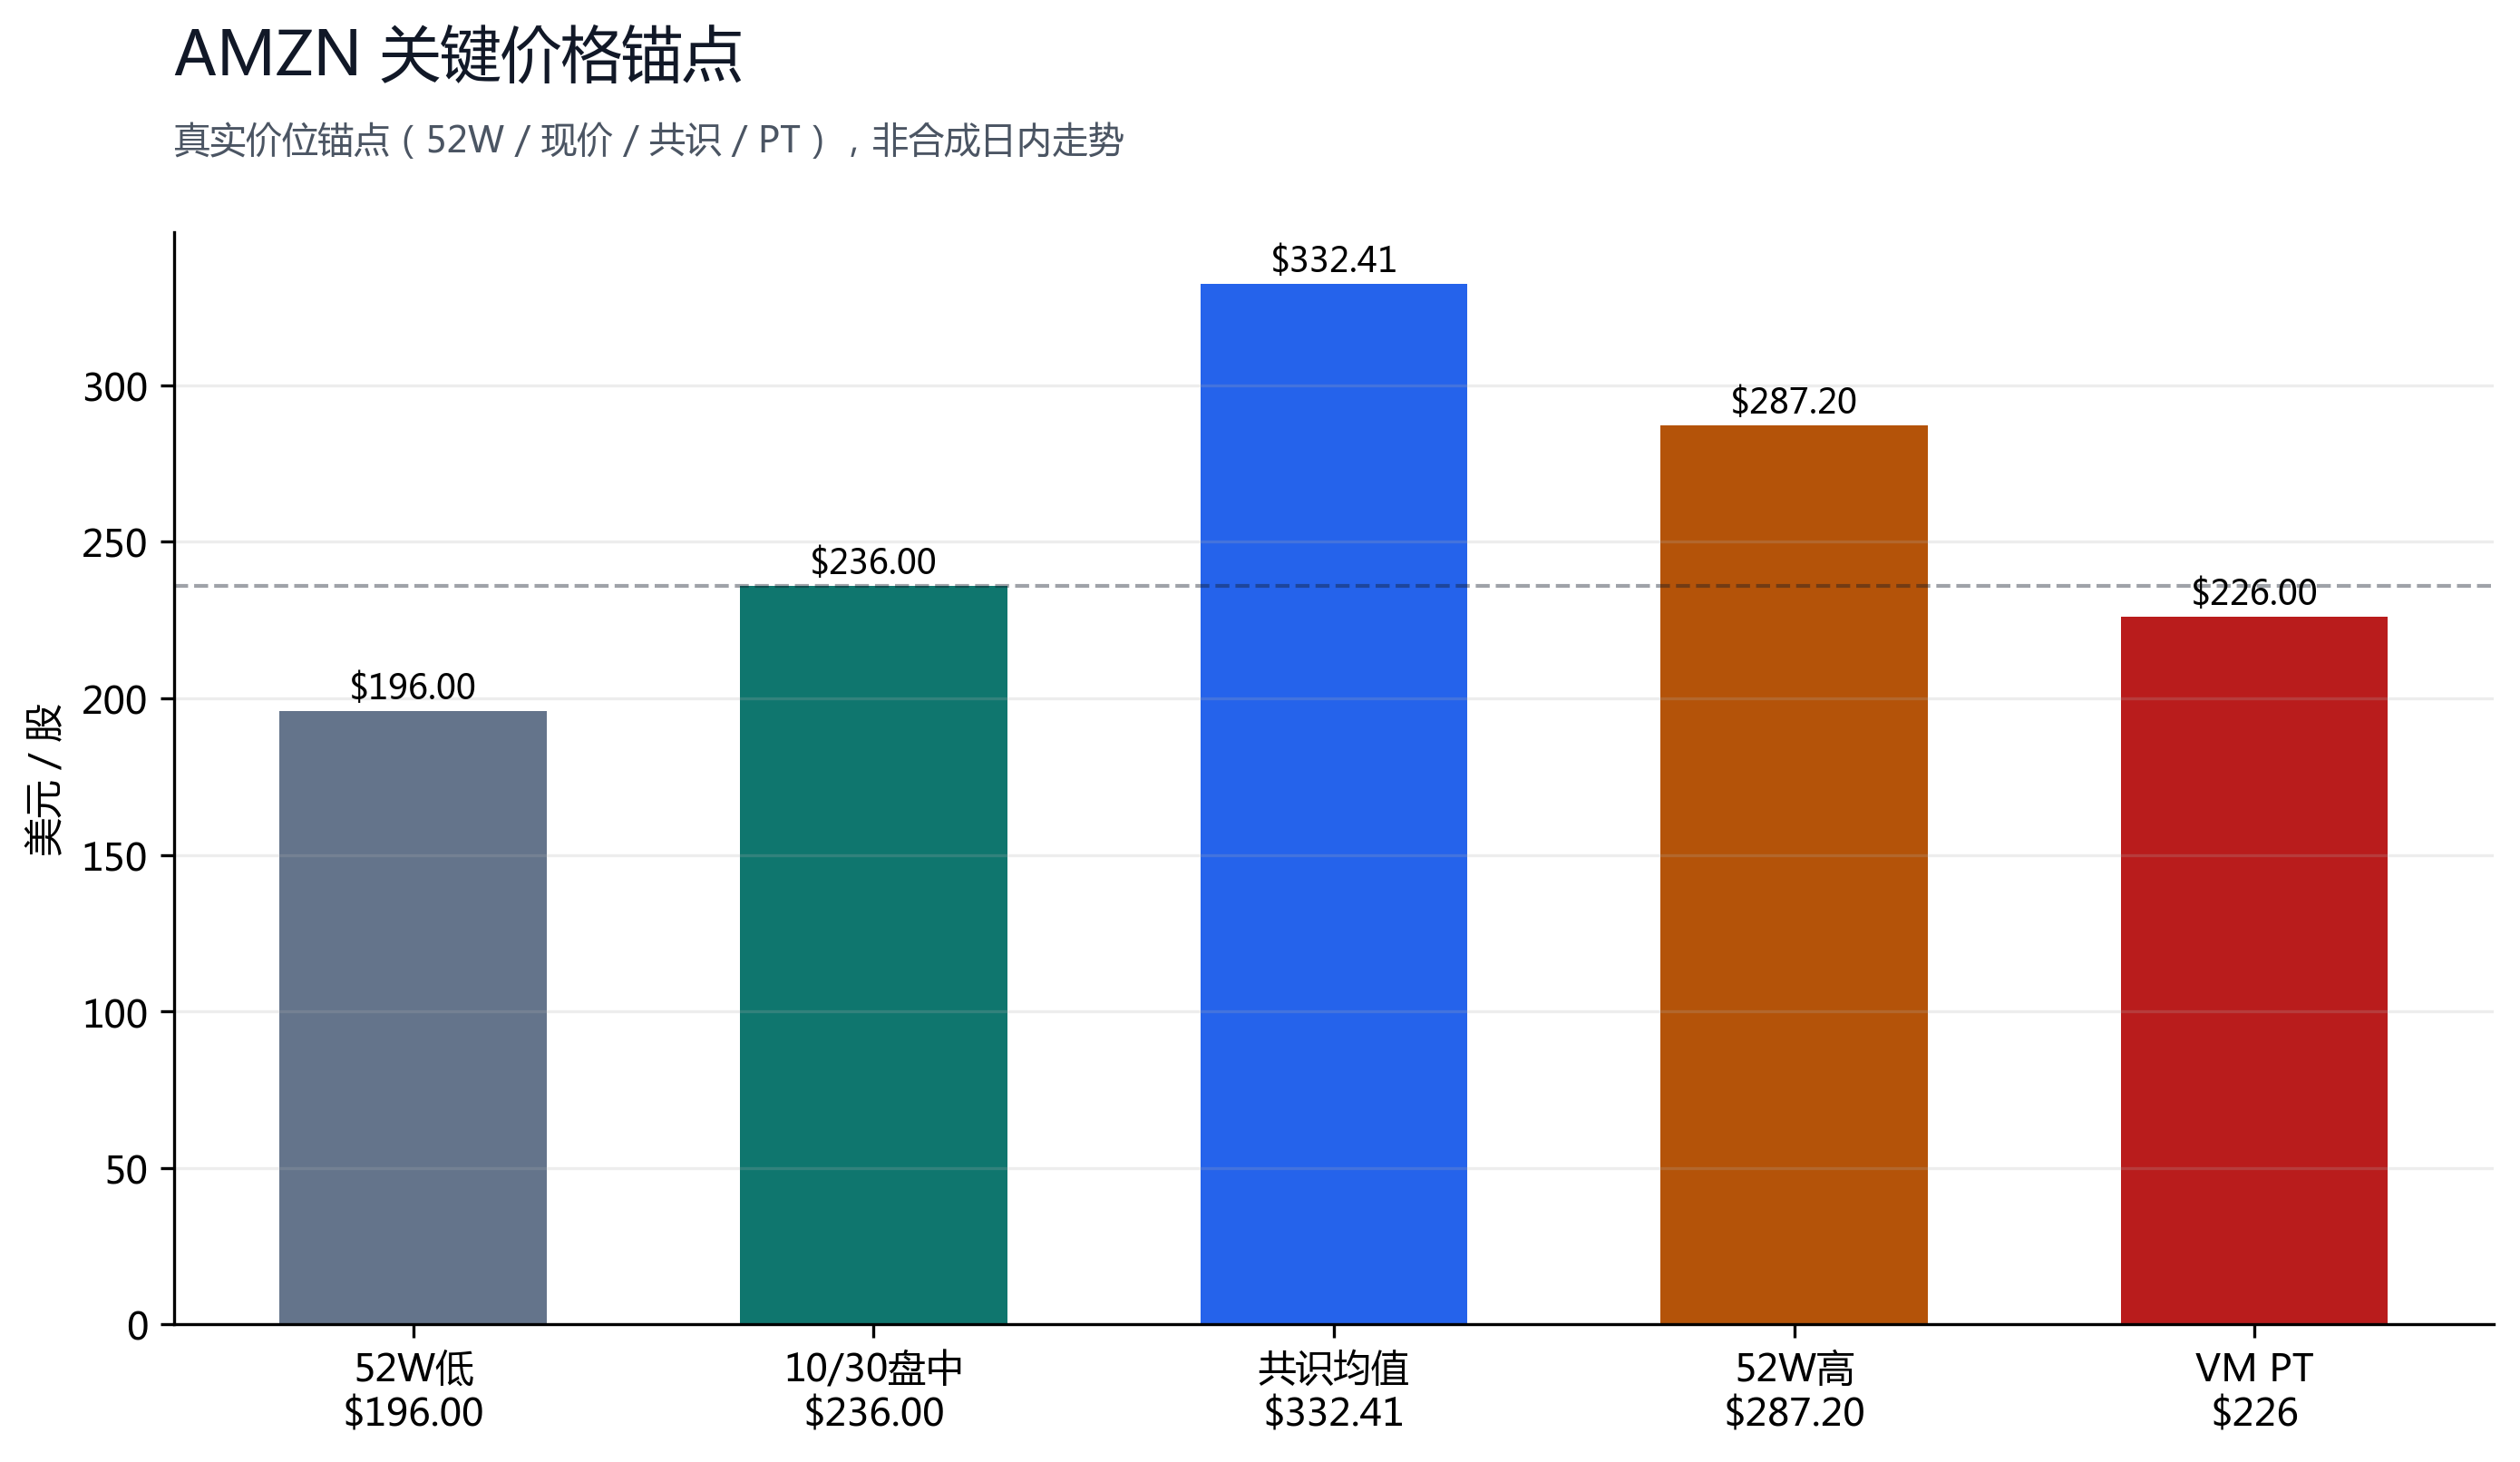
报告日期 2026-10-30;市场数据截面为 2026-10-30 盘中。亚马逊 Q3 FY2026 财报本身不弱,营收 $2019.44 亿(+12%)、营业利润率 13.9% 创历史新高、AWS +39.3% 连续六季加速;但市场抛售的焦点已从「当期业绩」转向「AI 资本开支的回收预期」。资本开支 $773 亿(超共识 34%)、TTM 自由现金流 -$423.6 亿转负、在线商店增速骤降至 +2%(三年半最低)、广告 +11%(披露以来最慢),叠加油价升至 $104、9 月 PCE 同比 3.6%、12 月加息概率约 75%,使高久期 AI 成长股的贴现率系统性抬升。我们逆共识下调评级至卖出,12 个月目标价 $226,较现价隐含 -4.2%。
§01投资摘要
亚马逊 Q3 FY2026 的矛盾不在「增长有没有」,而在「AI 资本开支的回收预期正在被宏观系统性下修」。需求侧的证据依然扎实,营收 +12%、营业利润率 13.9% 创历史新高、AWS +39.3% 连续六季加速、在手订单 $5780 亿(同比 +189%)。但这份财报暴露了两条此前被低估的利空:其一,零售与广告的实质放缓,在线商店增速骤降至 +2%(三年半最低)、广告 +11%(2020 年单独披露以来最慢),eMarketer 明确指出 Prime Day 移期「不能完全解释」这一疲软,可能指向美国消费的边际走弱;其二,资本开支超预期 34% 至 $773 亿,摩根大通测算 2027 capex 将升至 $3950 亿、自由现金流 -$1280 亿,回收时点被进一步拉长。而这一切发生在油价 $104、9 月 PCE 同比 3.6%、12 月加息概率约 75% 的宏观背景下,高久期 AI 成长股的贴现率正在系统性抬升,这不是亚马逊自己能够决定的。

解锁本篇及全部机构级研报与深度分析。
机构级深度分析
机构级的专业研报帮你掌握真相
实时量化工具
AI Agent 接入图表与雷达
AI 量化评级
更有信心地做多空决策