台积电NYSE:TSM
本报告发布于 2026-07-20,市场数据截至 2026-07-17 收盘,经营数据全部以台积电官方 2026 年第二季度财报电话会材料(2026-07-16)为一手来源,价格与共识来自 Yahoo Finance。
台积电是全球先进制程晶圆代工的绝对龙头,也是 AI 算力的“卖铲人”。第二季度营收 US$40.20B(同比 +33.7%)触及指引上沿,毛利率 67.7%、营业利润率 60.3% 双双超过指引上限,创历史新高;HPC/AI 已占营收 66%,2nm 首季进入放量。
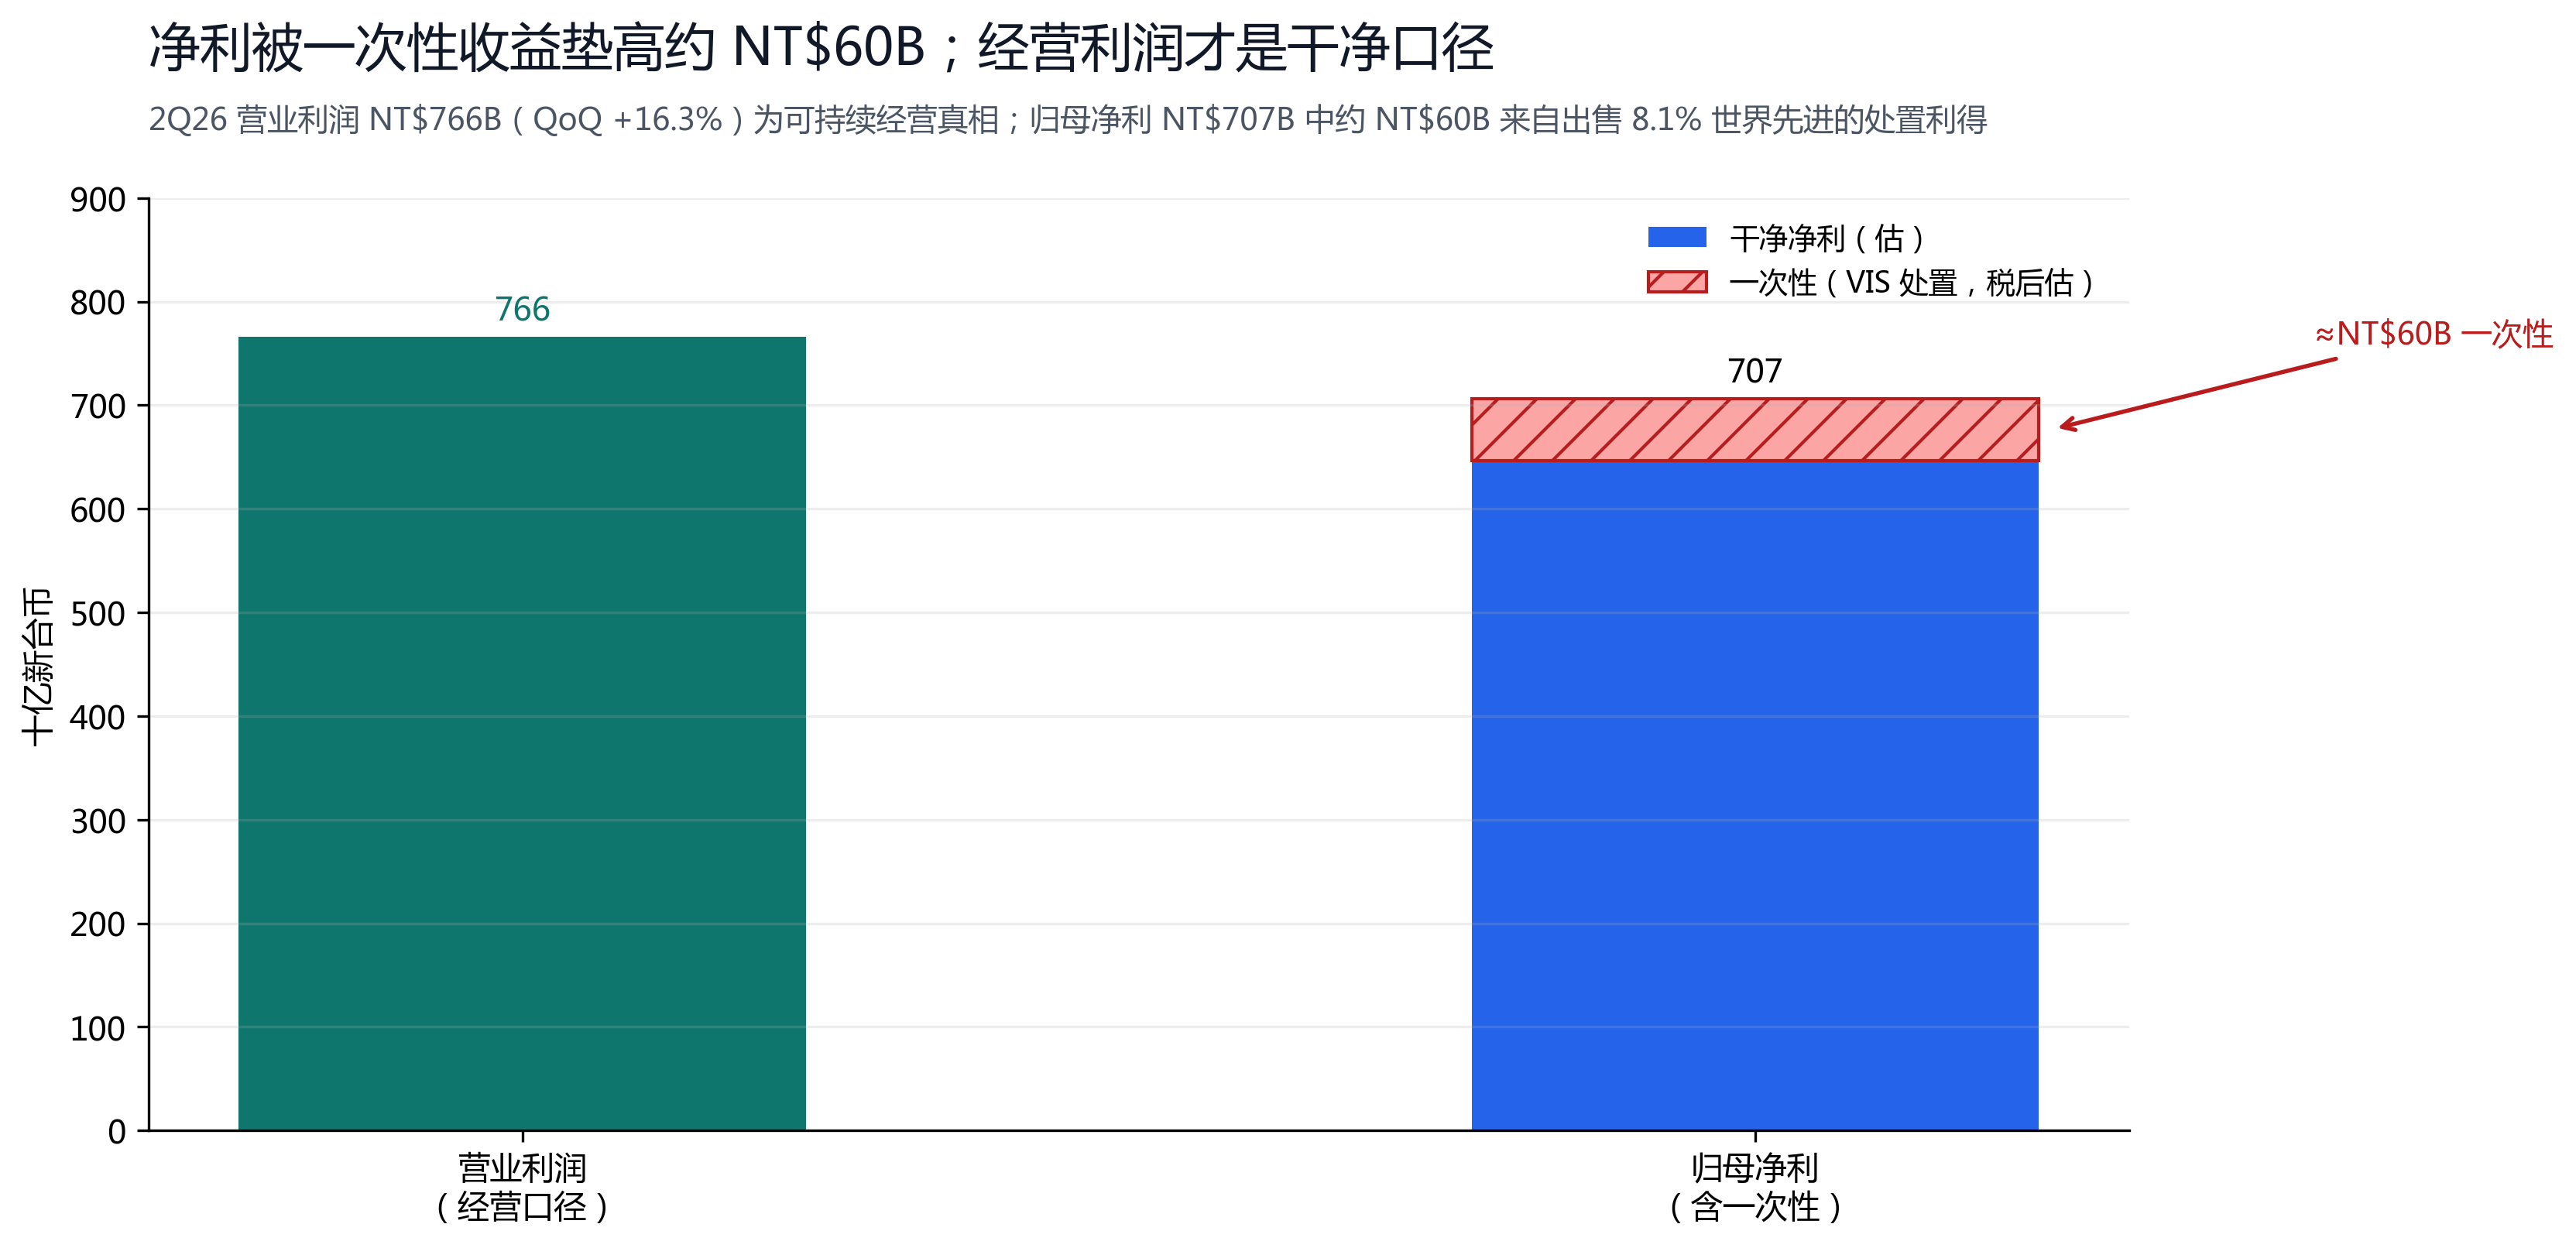
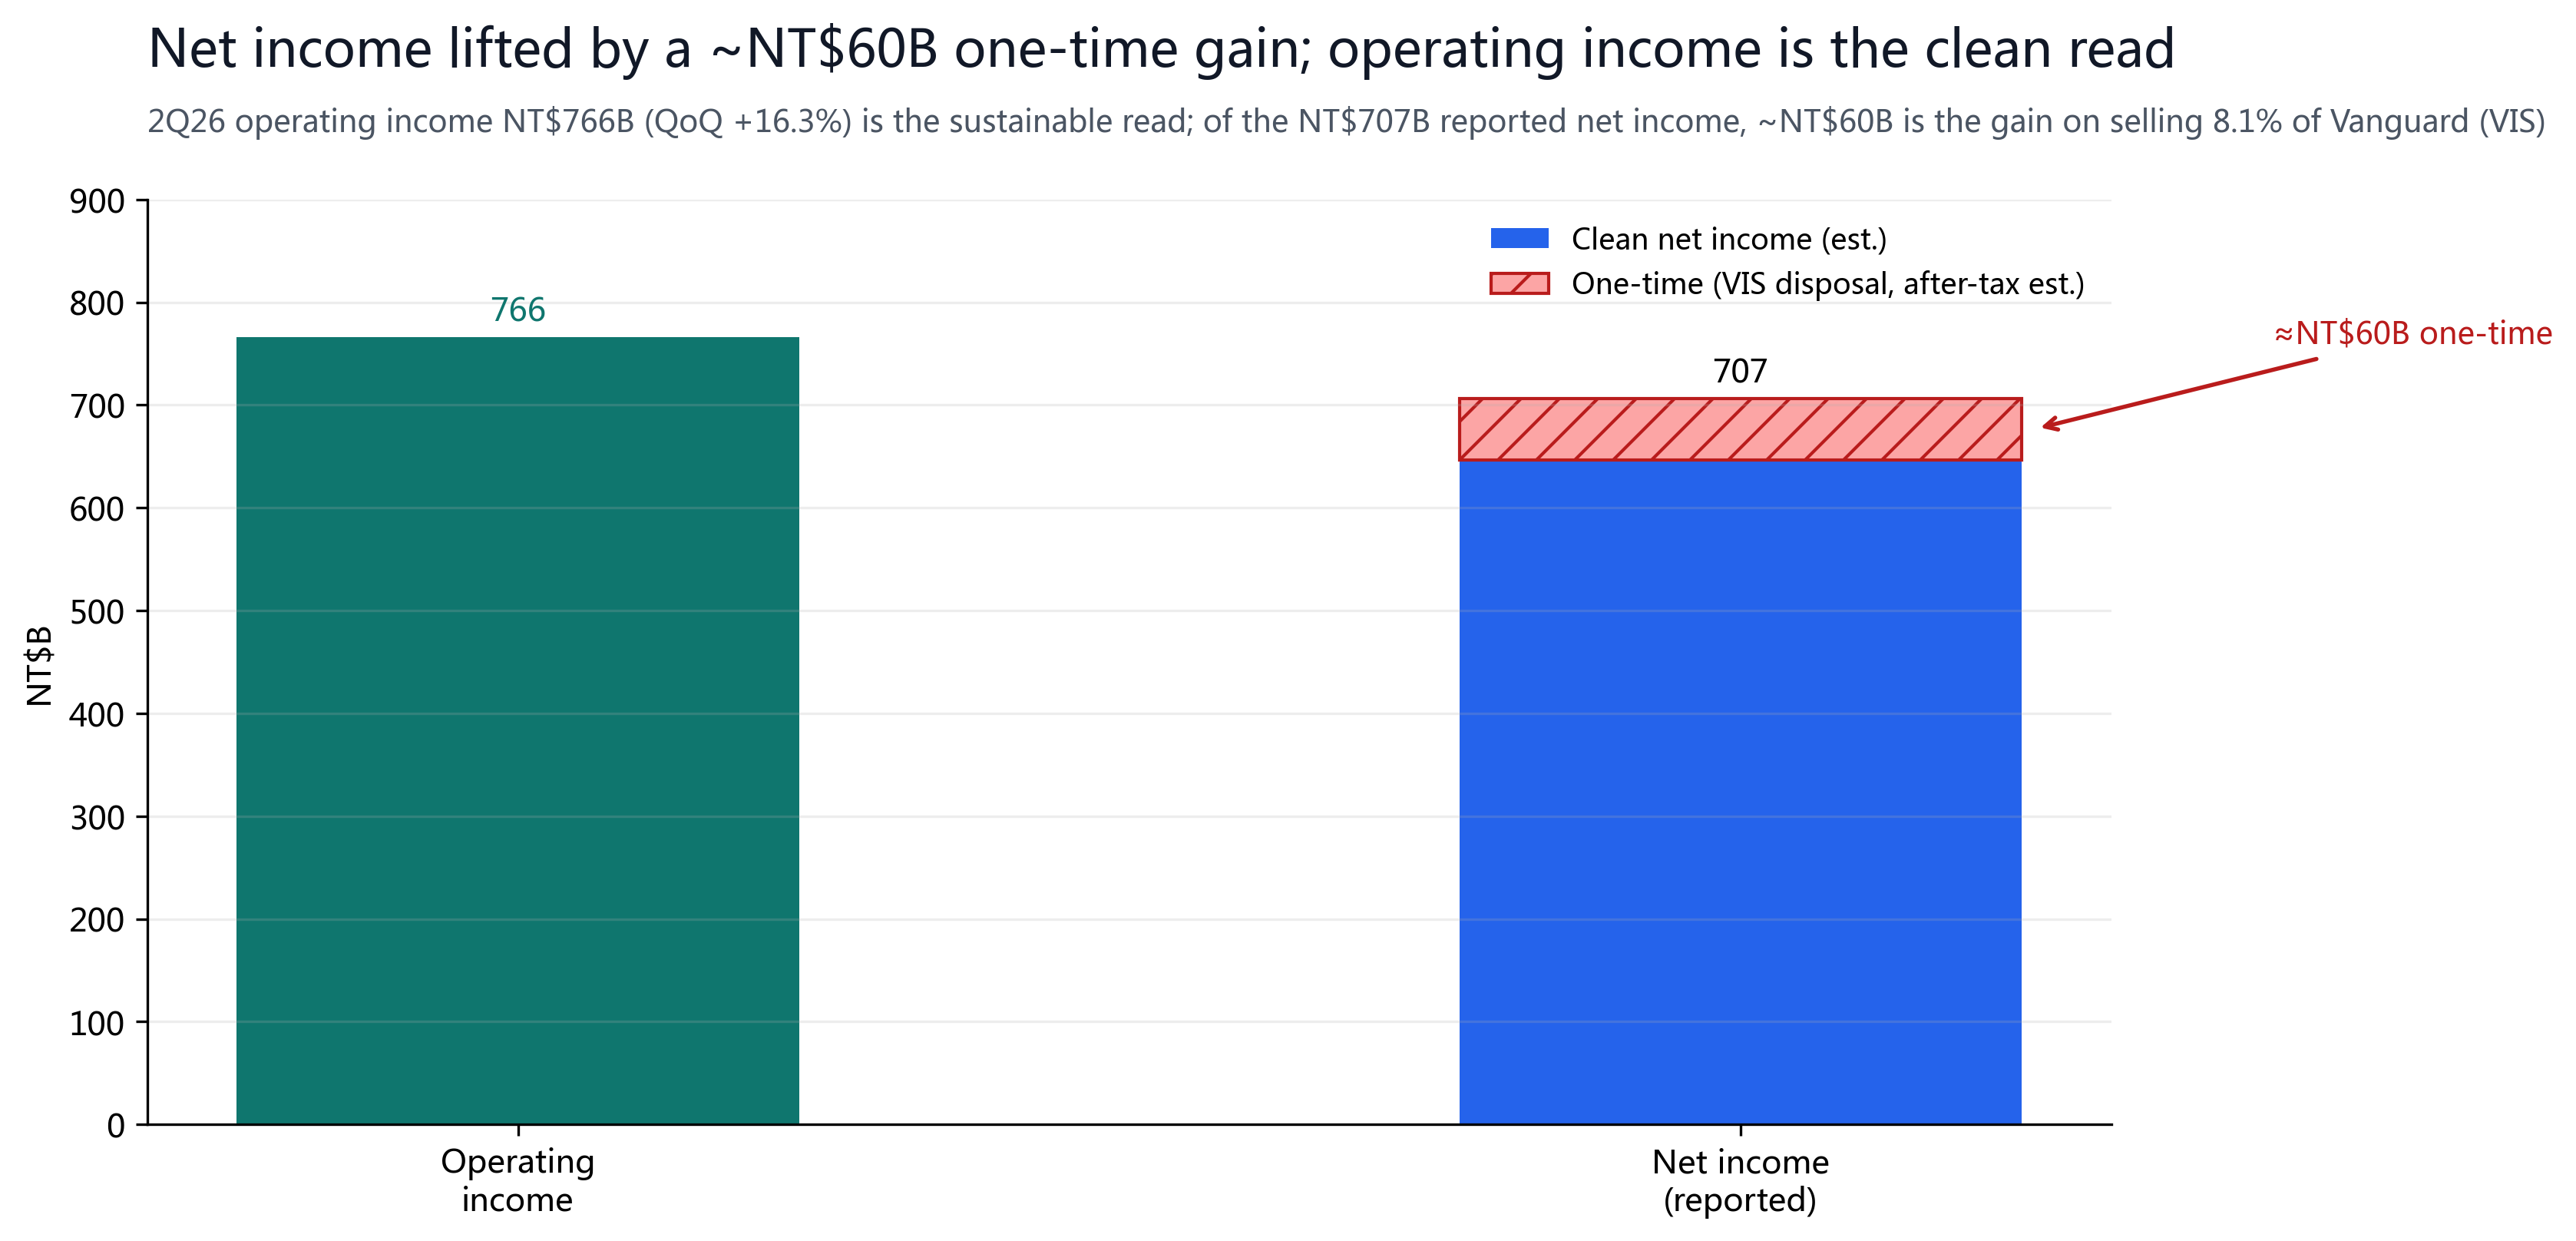
我们给予增持(买入)评级,12 个月目标价 $500,较现价 $398.37 约有 25% 上行空间。需要提醒的是:本季净利与 EPS 被一笔出售世界先进(VIS)股权的一次性利得垫高,营业利润 60.3% 才是可持续的经营真相。
§01投资摘要
台积电的投资逻辑很简单:全球所有先进 AI 芯片,从英伟达、AMD 到苹果、博通,几乎都在台积电这一家工厂生产。他是这轮 AI 军备竞赛里最确定的“卖铲人”,几乎没有真正的竞争对手能在最先进制程上与他抗衡。第二季度财报进一步印证了这种定价权:营收触指引上沿,毛利率与营业利润率双双超出指引上限并创下历史新高。
支撑买入的四点理由:(1)AI/HPC 已占营收 66%、环比 +20%,且是本季唯一强力拉动的平台;(2)营业利润率 60.3% 创历史新高,先进制程(≤7nm)占营收 77%,定价权持续兑现;(3)2nm(N2)首季进入放量,为 2026-2027 提供新一层量价齐升;(4)净现金约 NT$2.65 万亿的堡垒式资产负债表,年化 ROE 45.9%。
关键提醒:本季净利/EPS 被出售世界先进(VIS)的一次性利得垫高,估值应锚定营业利润与前瞻 EPS,而非本季 GAAP 净利。
§02价格与分析师视角
| 项目 | 数值 | 来源/说明 |
|---|---|---|
| 现价(TSM ADR) | $398.37 | Yahoo Finance · Jul 17 close |
| 市值 | $2.07T | 398.37 × 5,186.47M ADR-equiv |
| 台股 2330.TW | NT$2,290 | ADR 较台股约溢价 12%(即期汇率 32.33) |
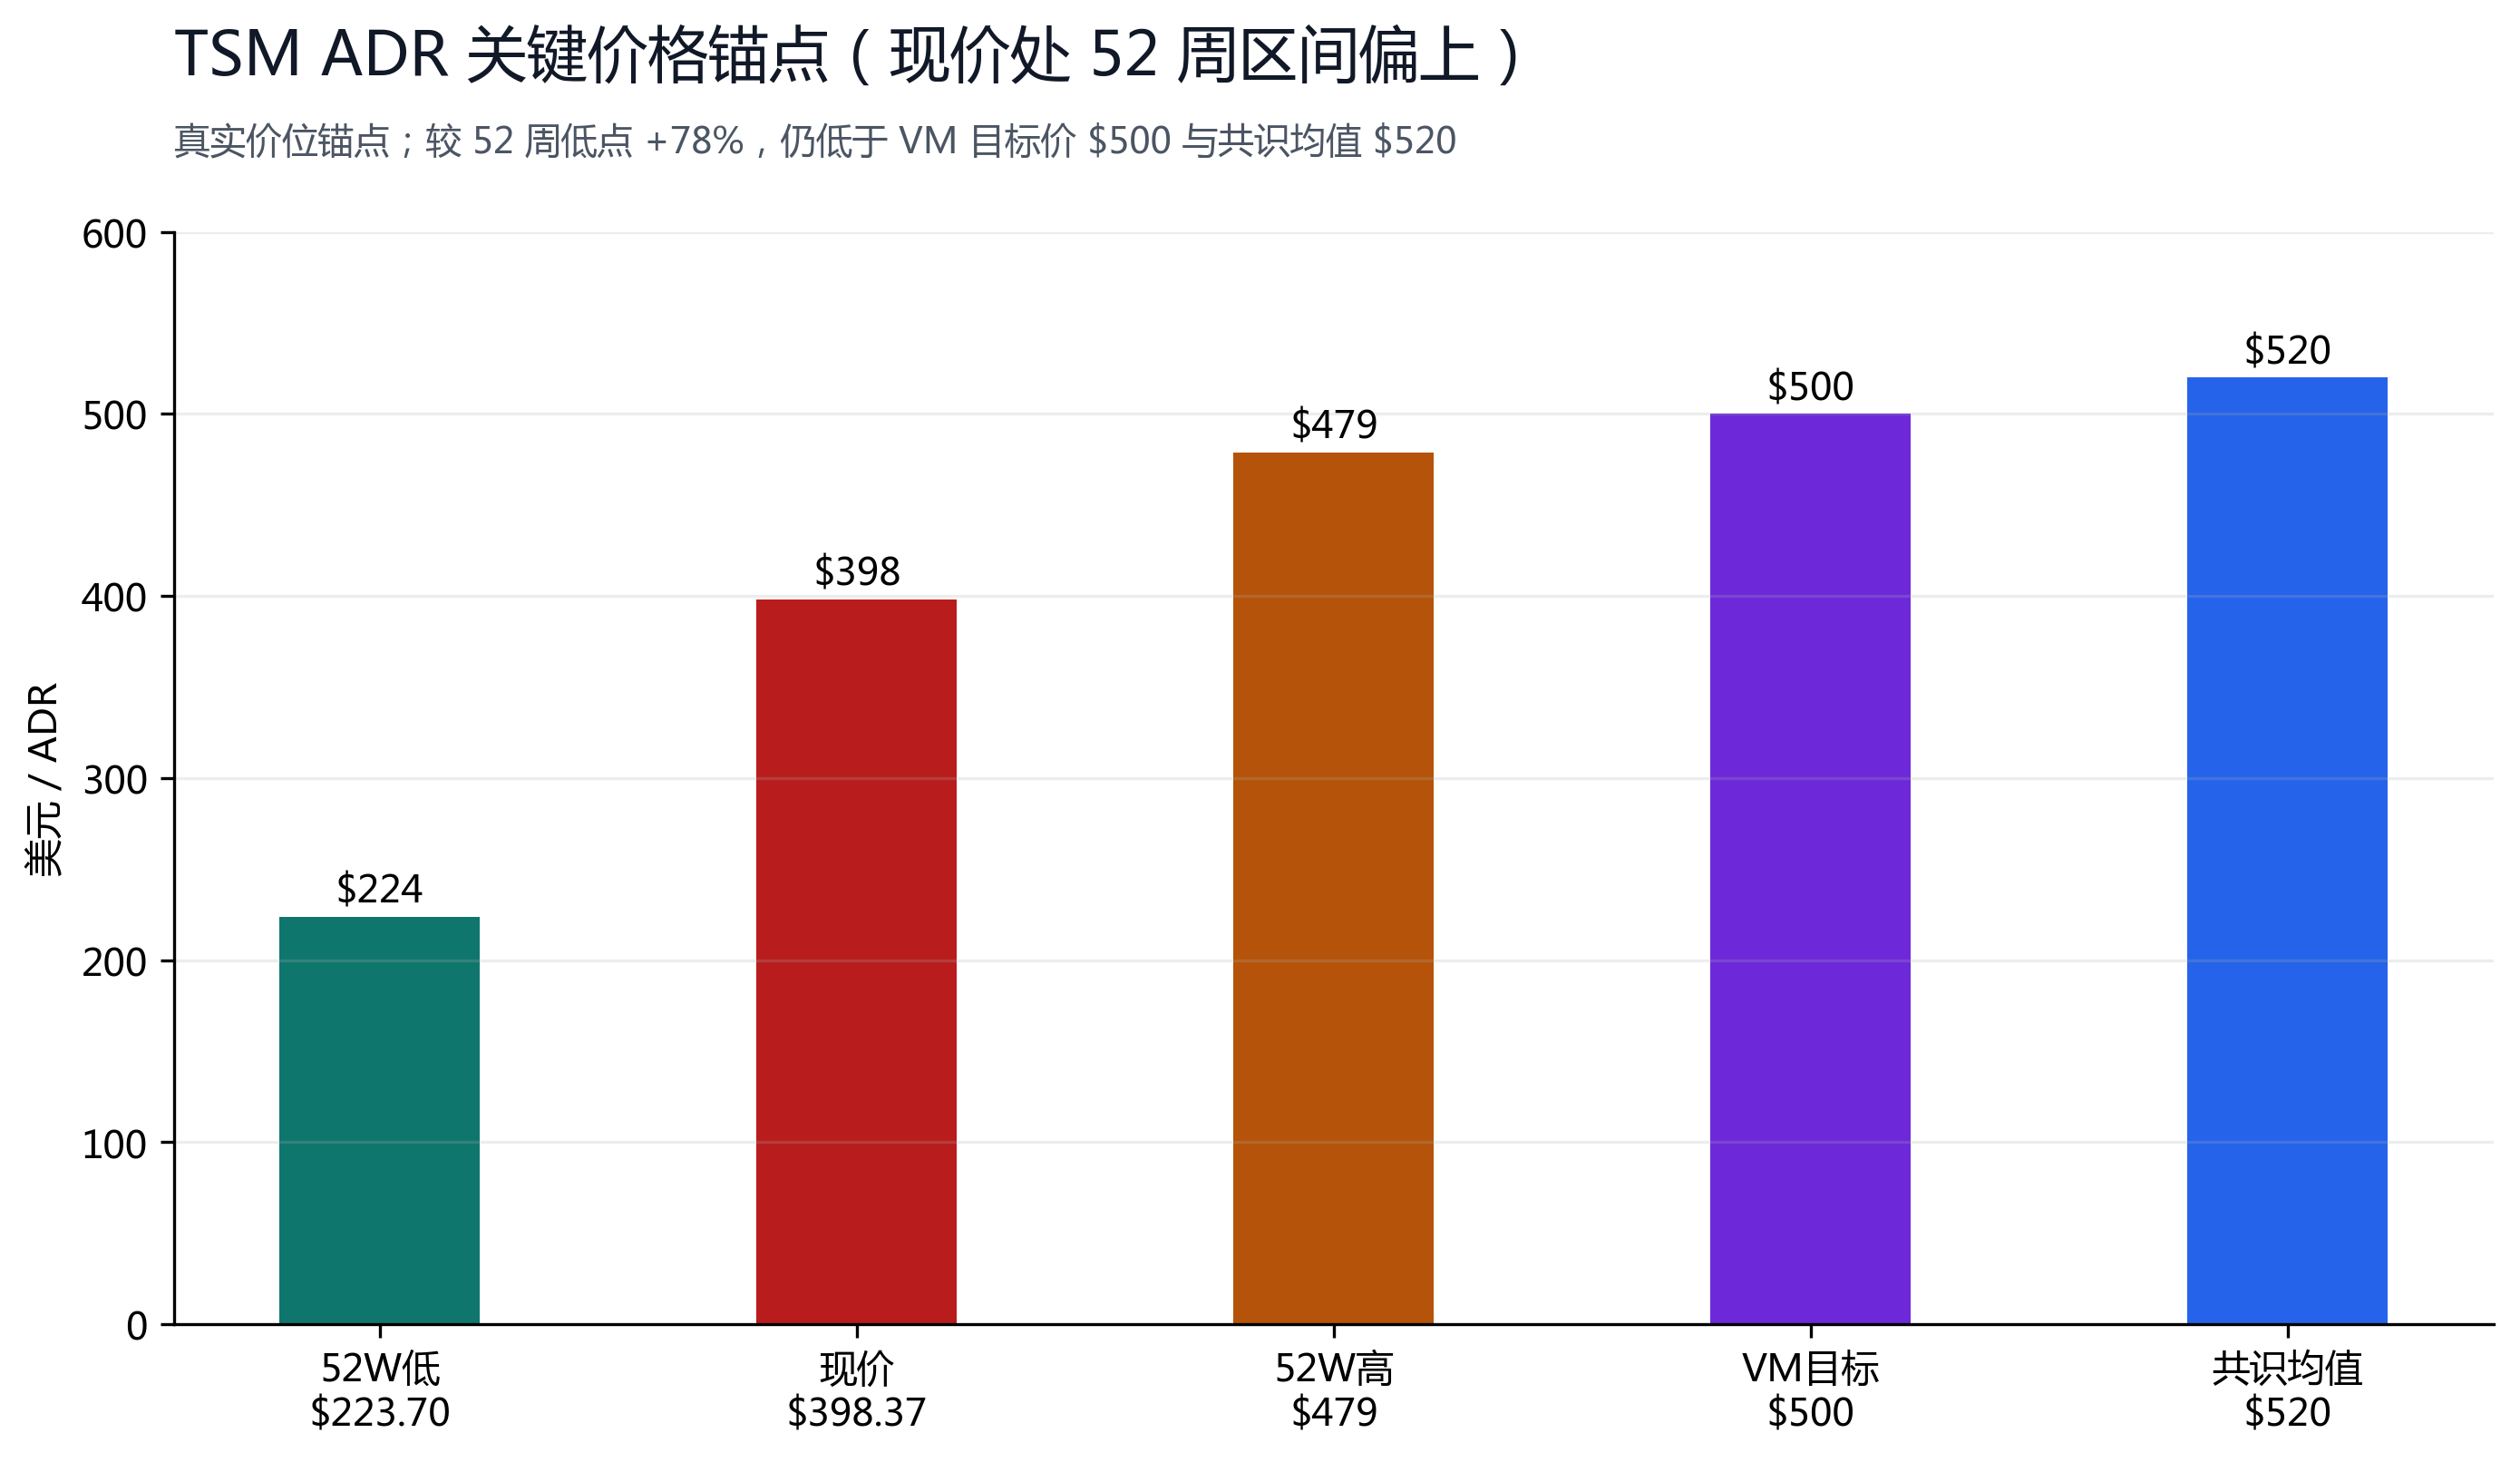
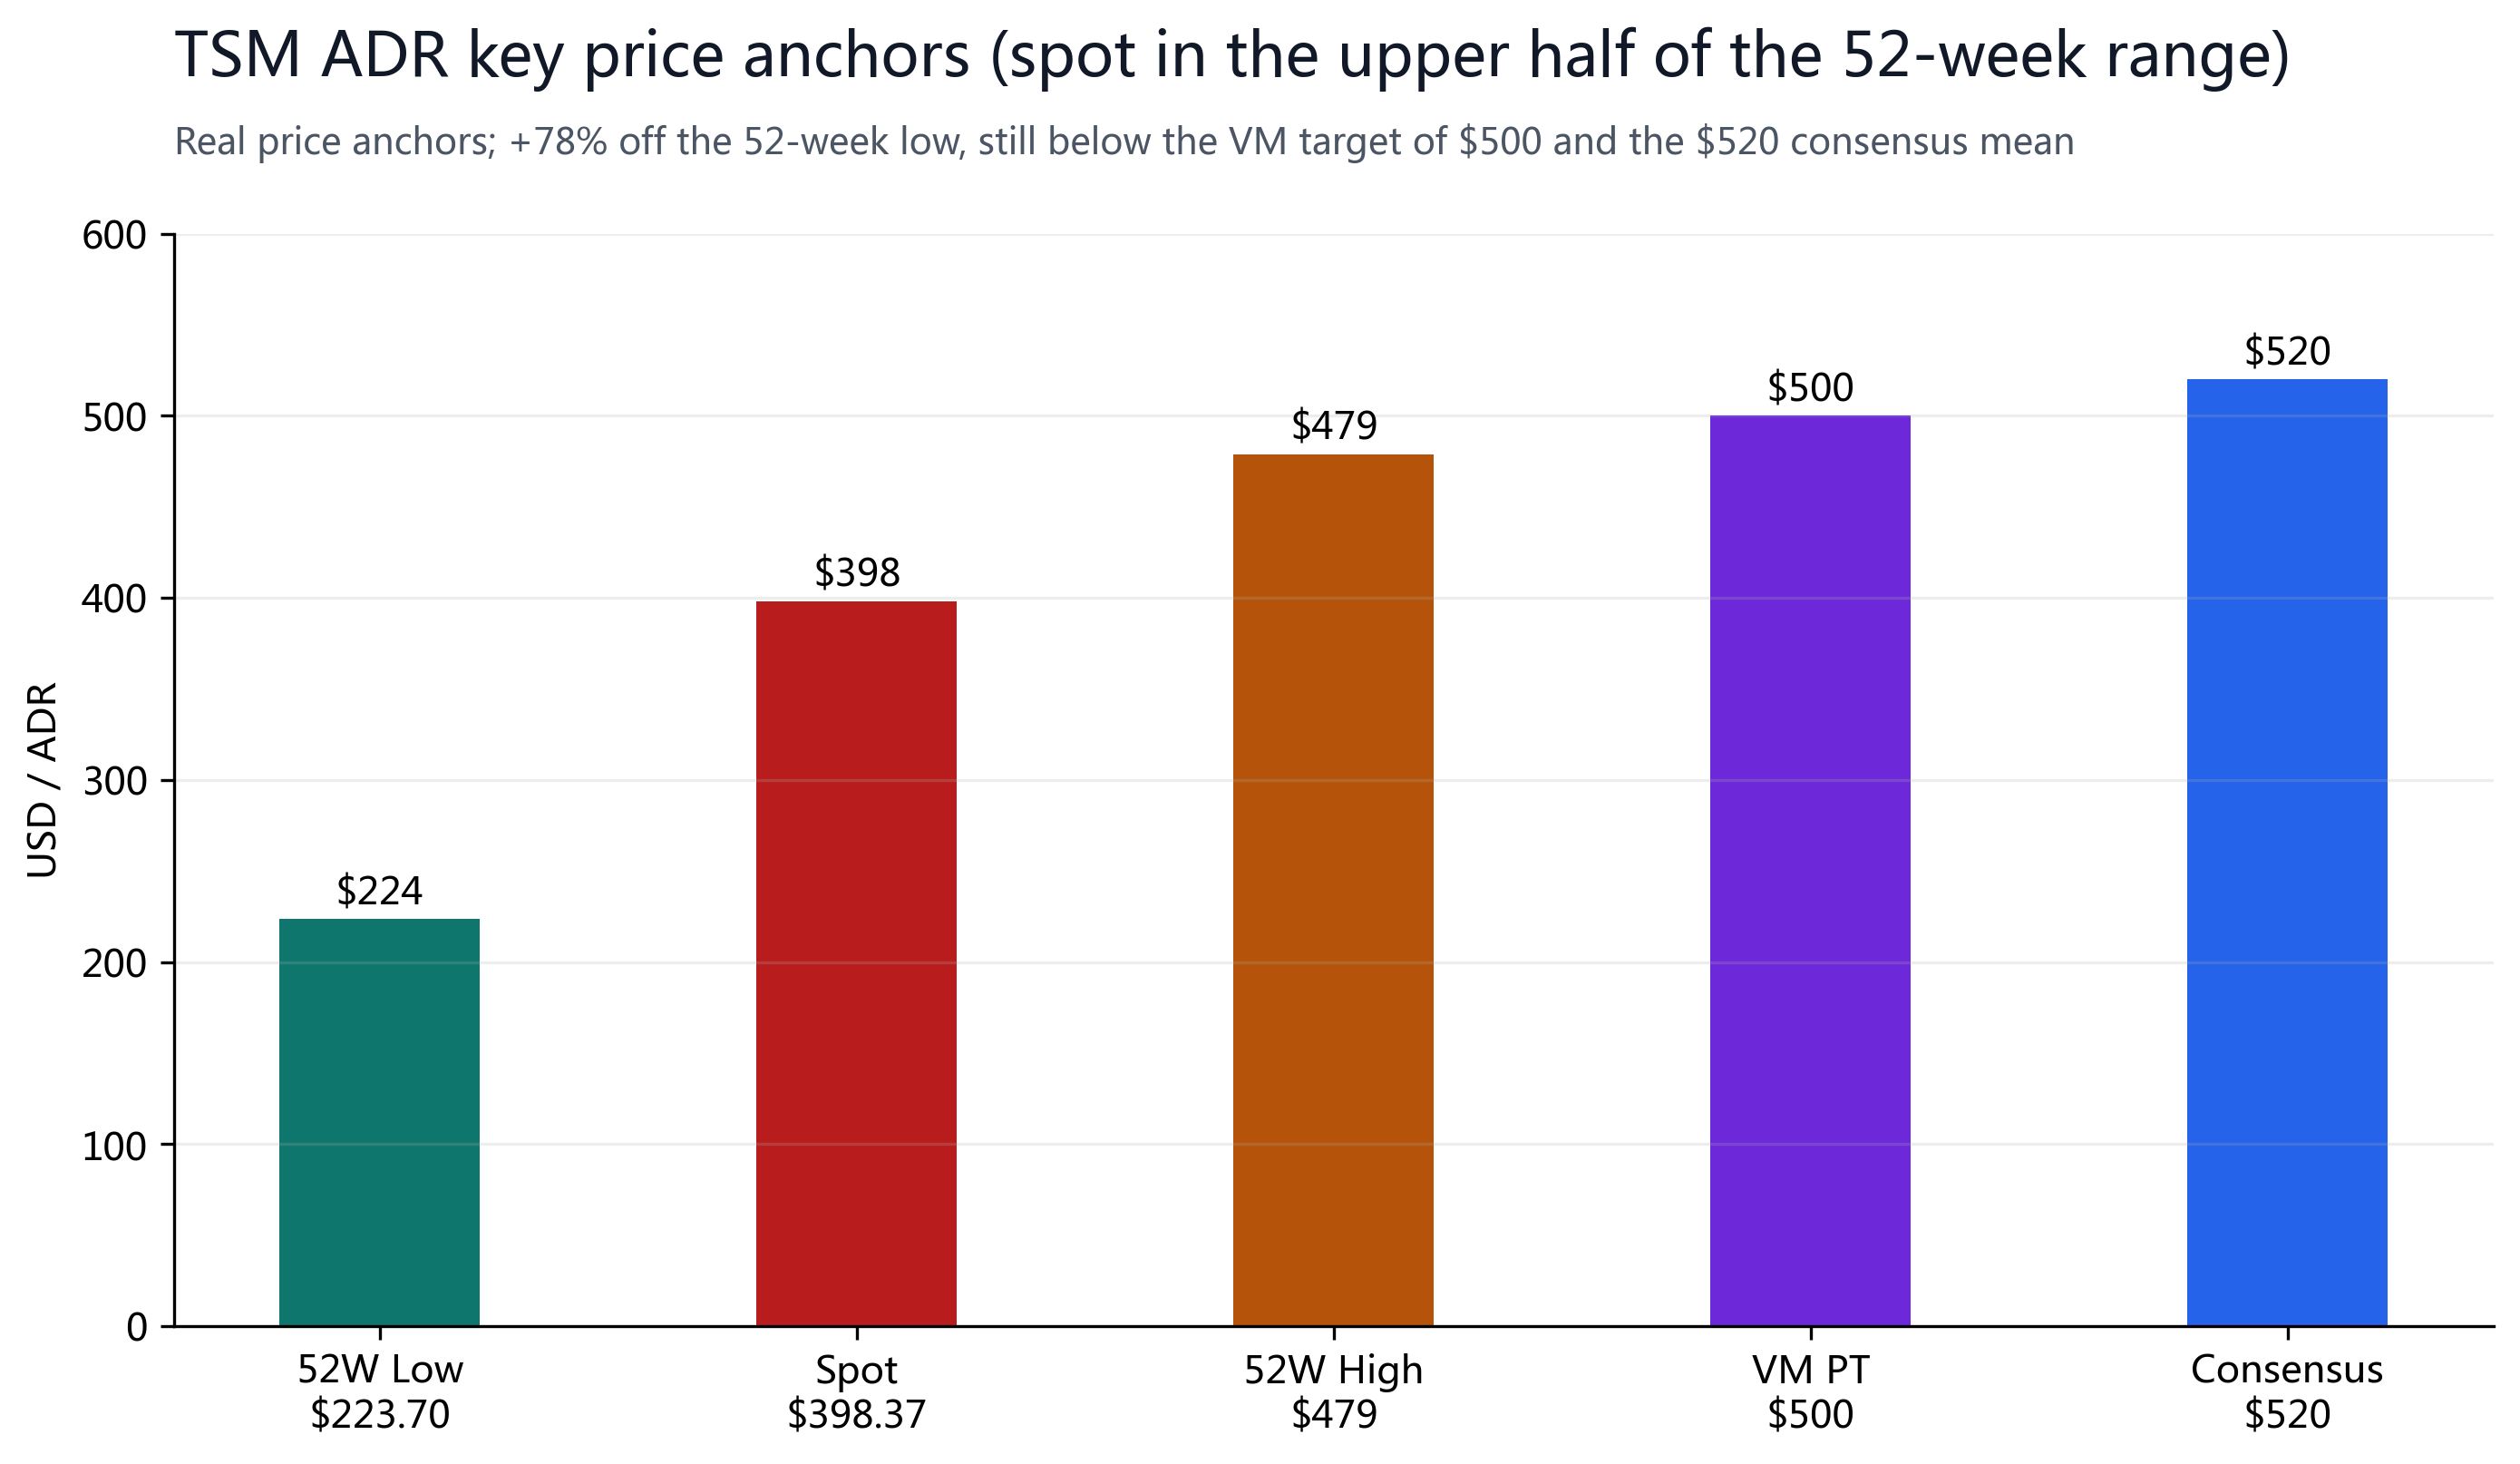
| 52 周区间 | $223.70-$479 | 现价较低点 +78%,处区间偏上 |
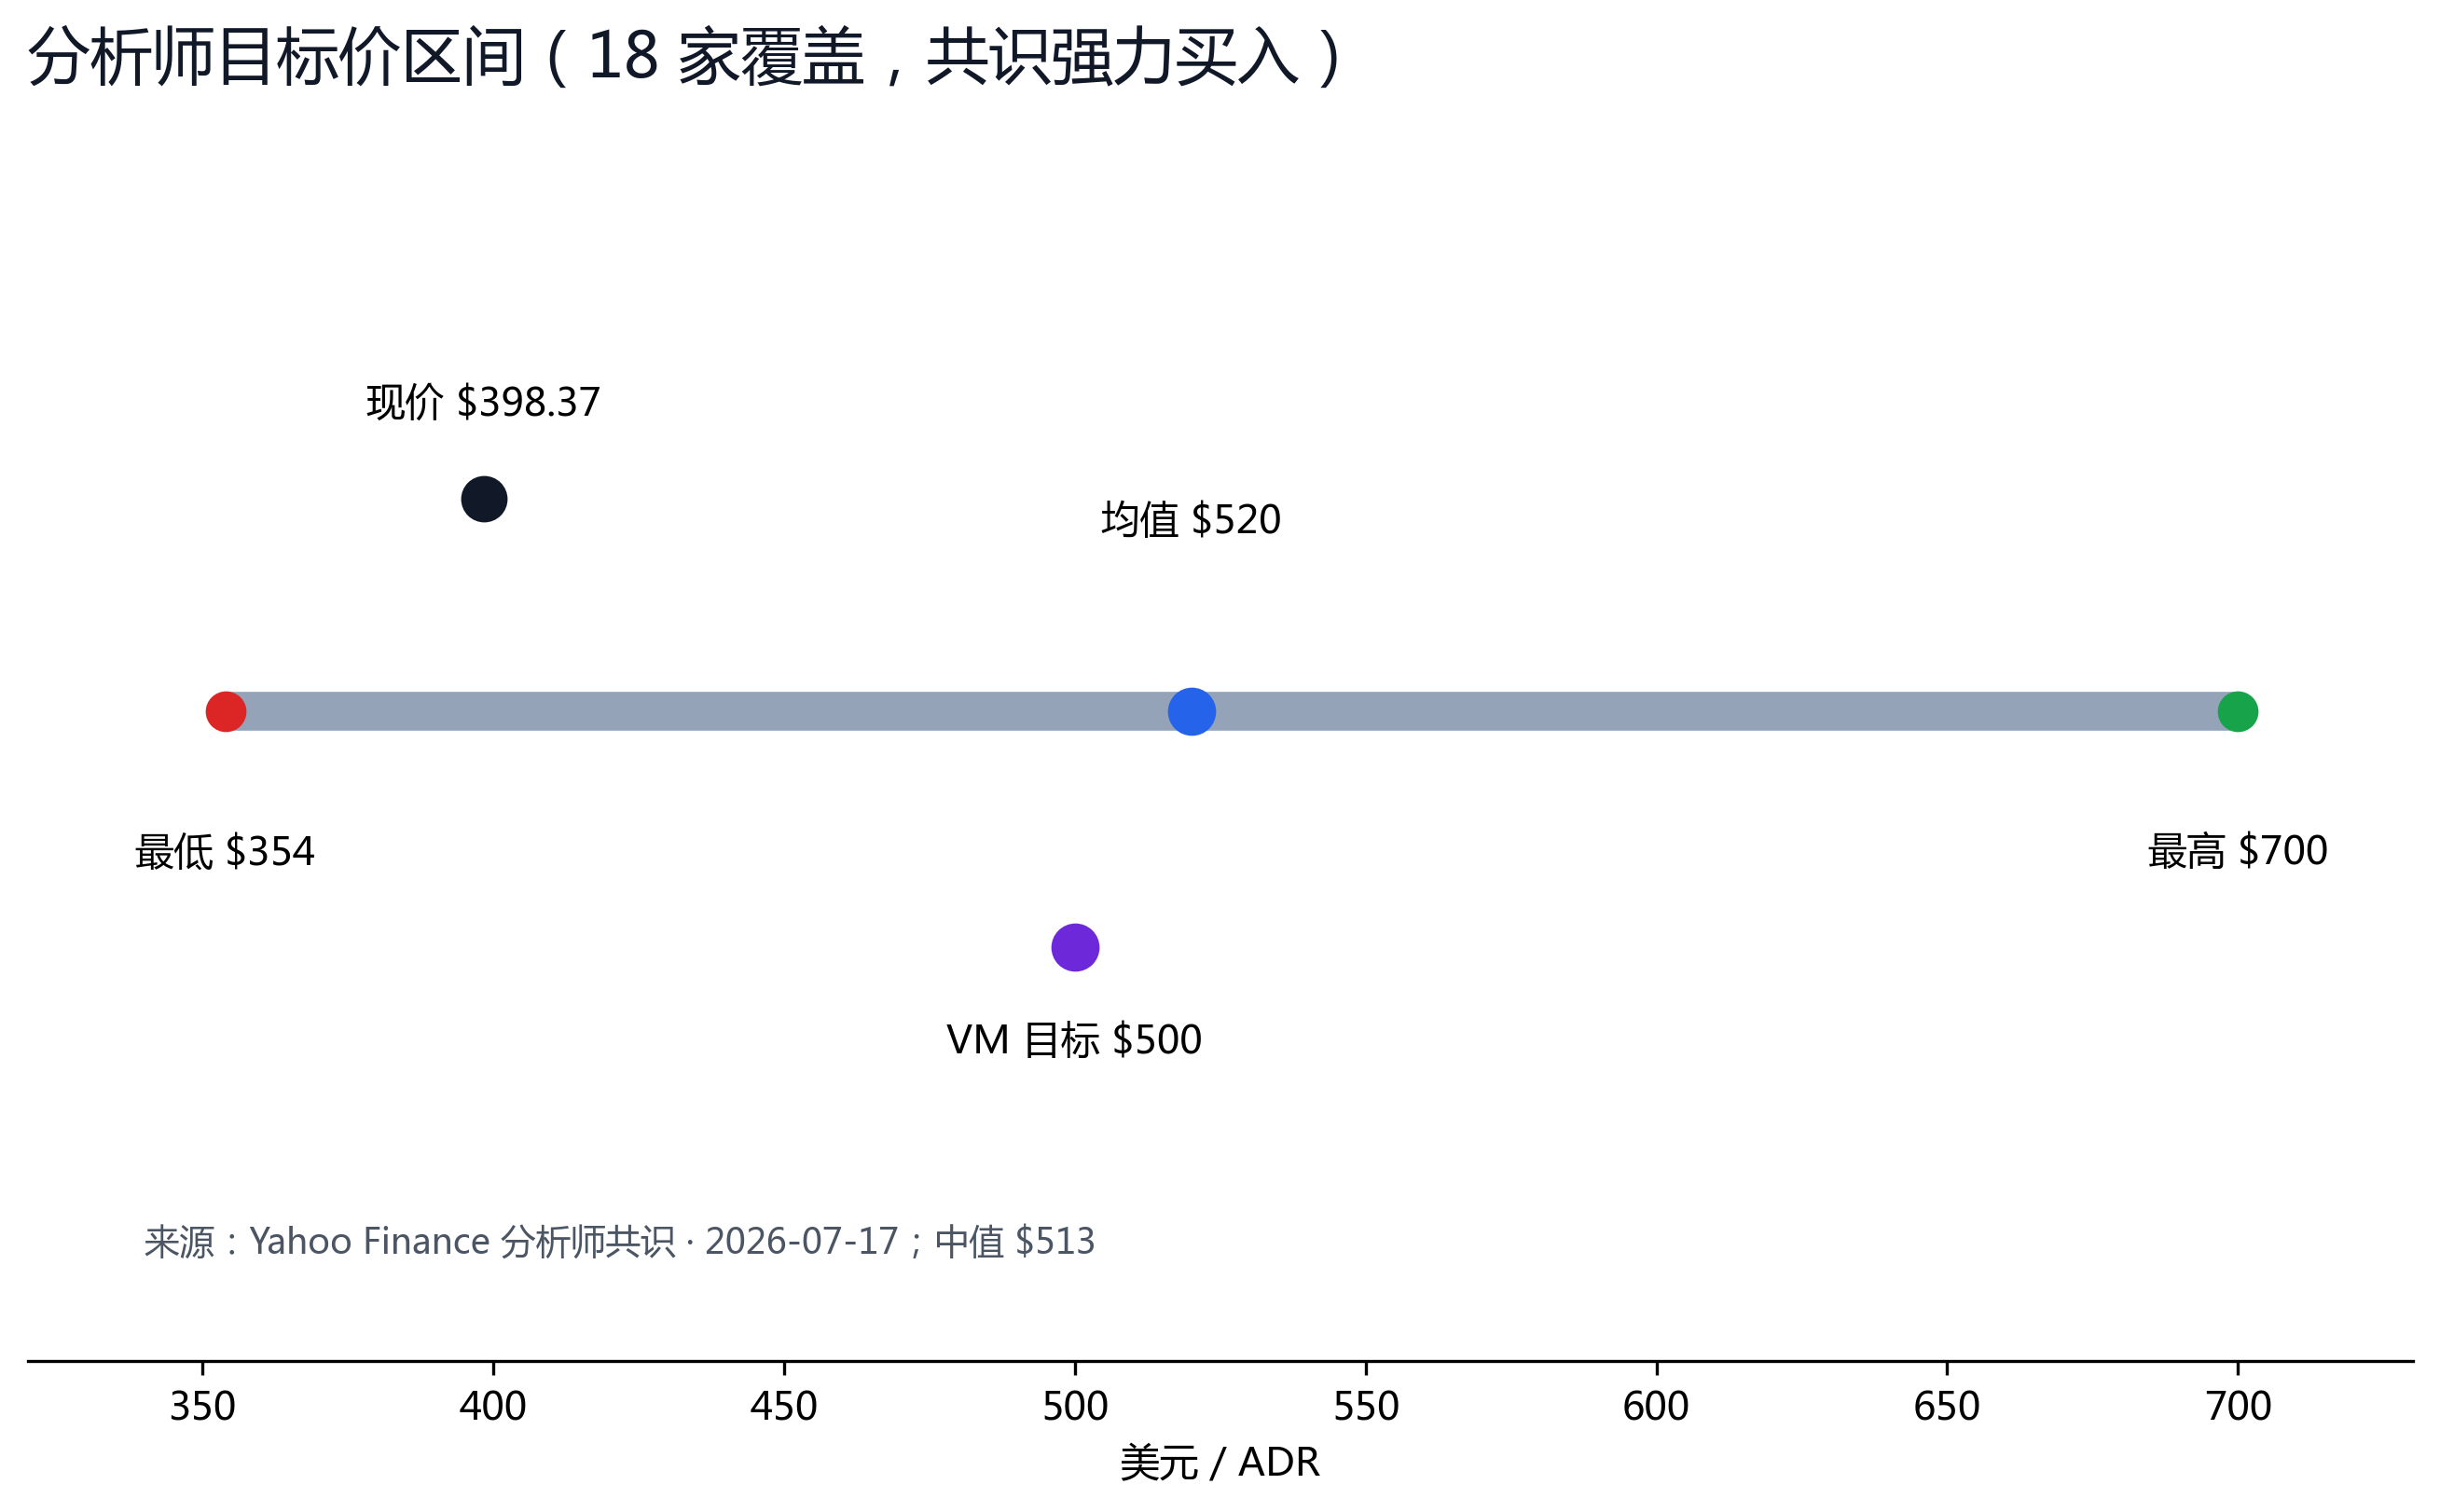
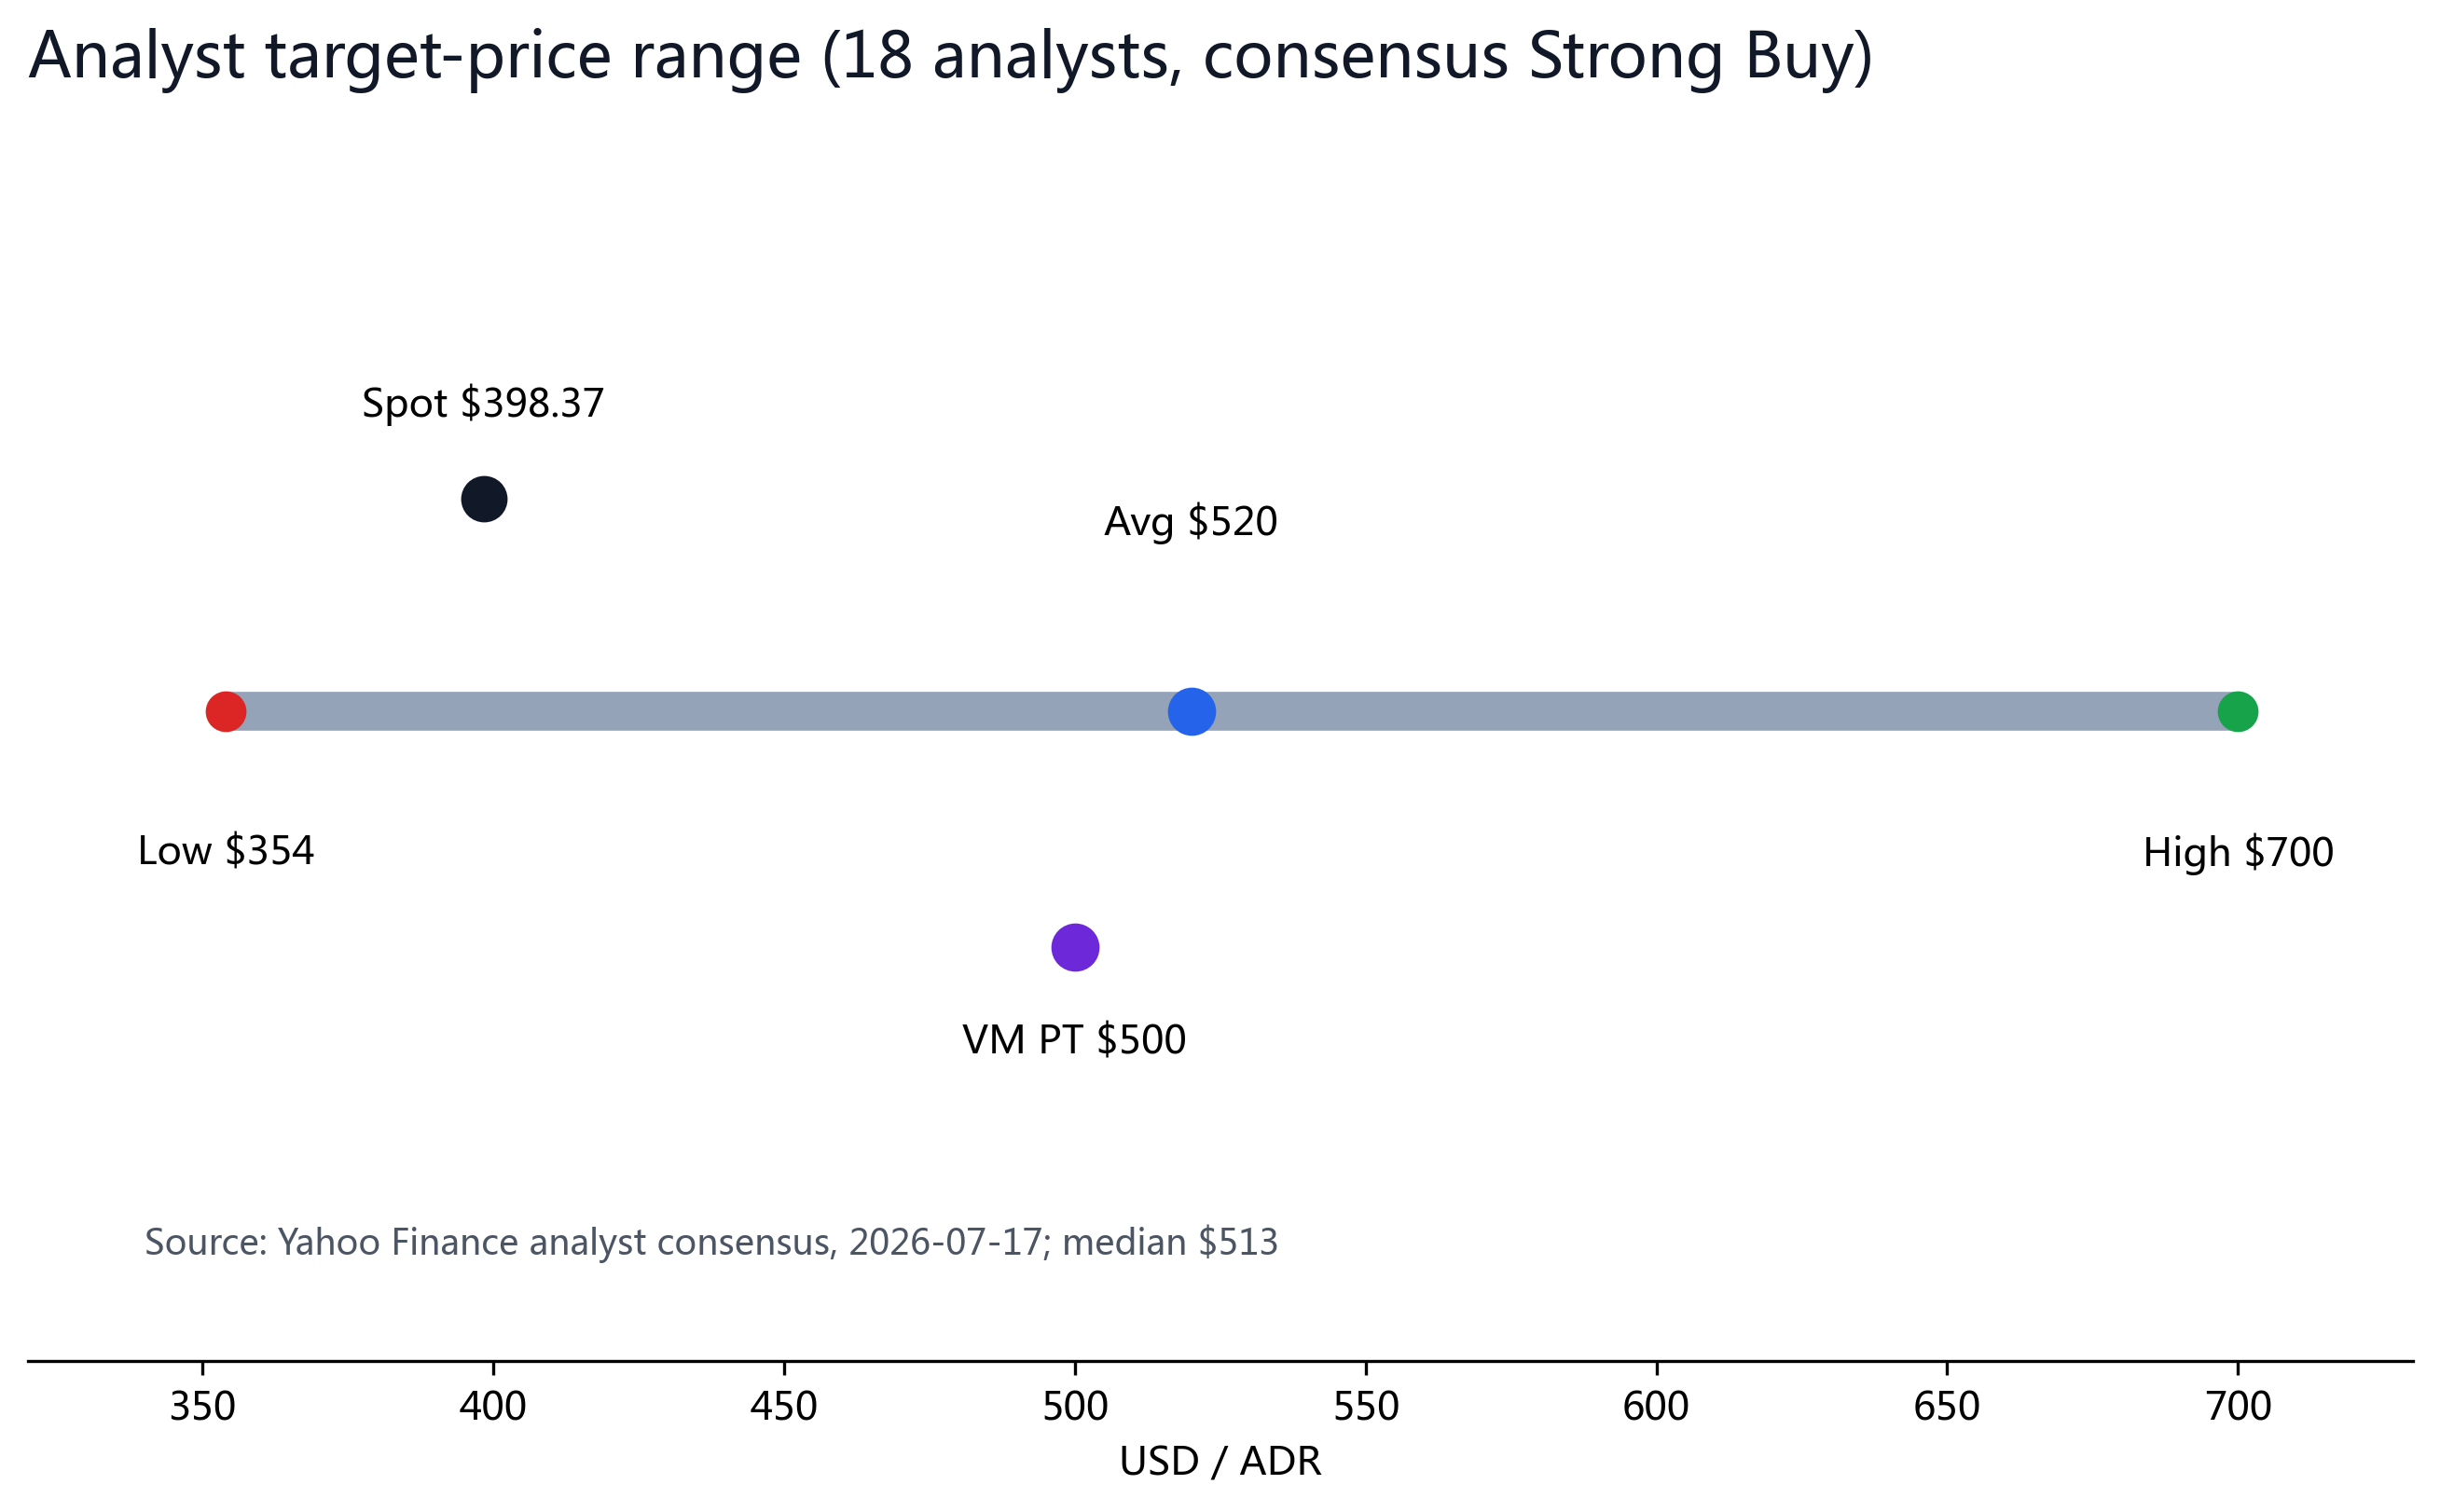
| 分析师目标价 | $354 / $520 / $700 | 最低 / 均值 / 最高 · 中值 $513 |
| 共识评级 | 强力买入 | 18 家覆盖 · 评级均值 1.42 |
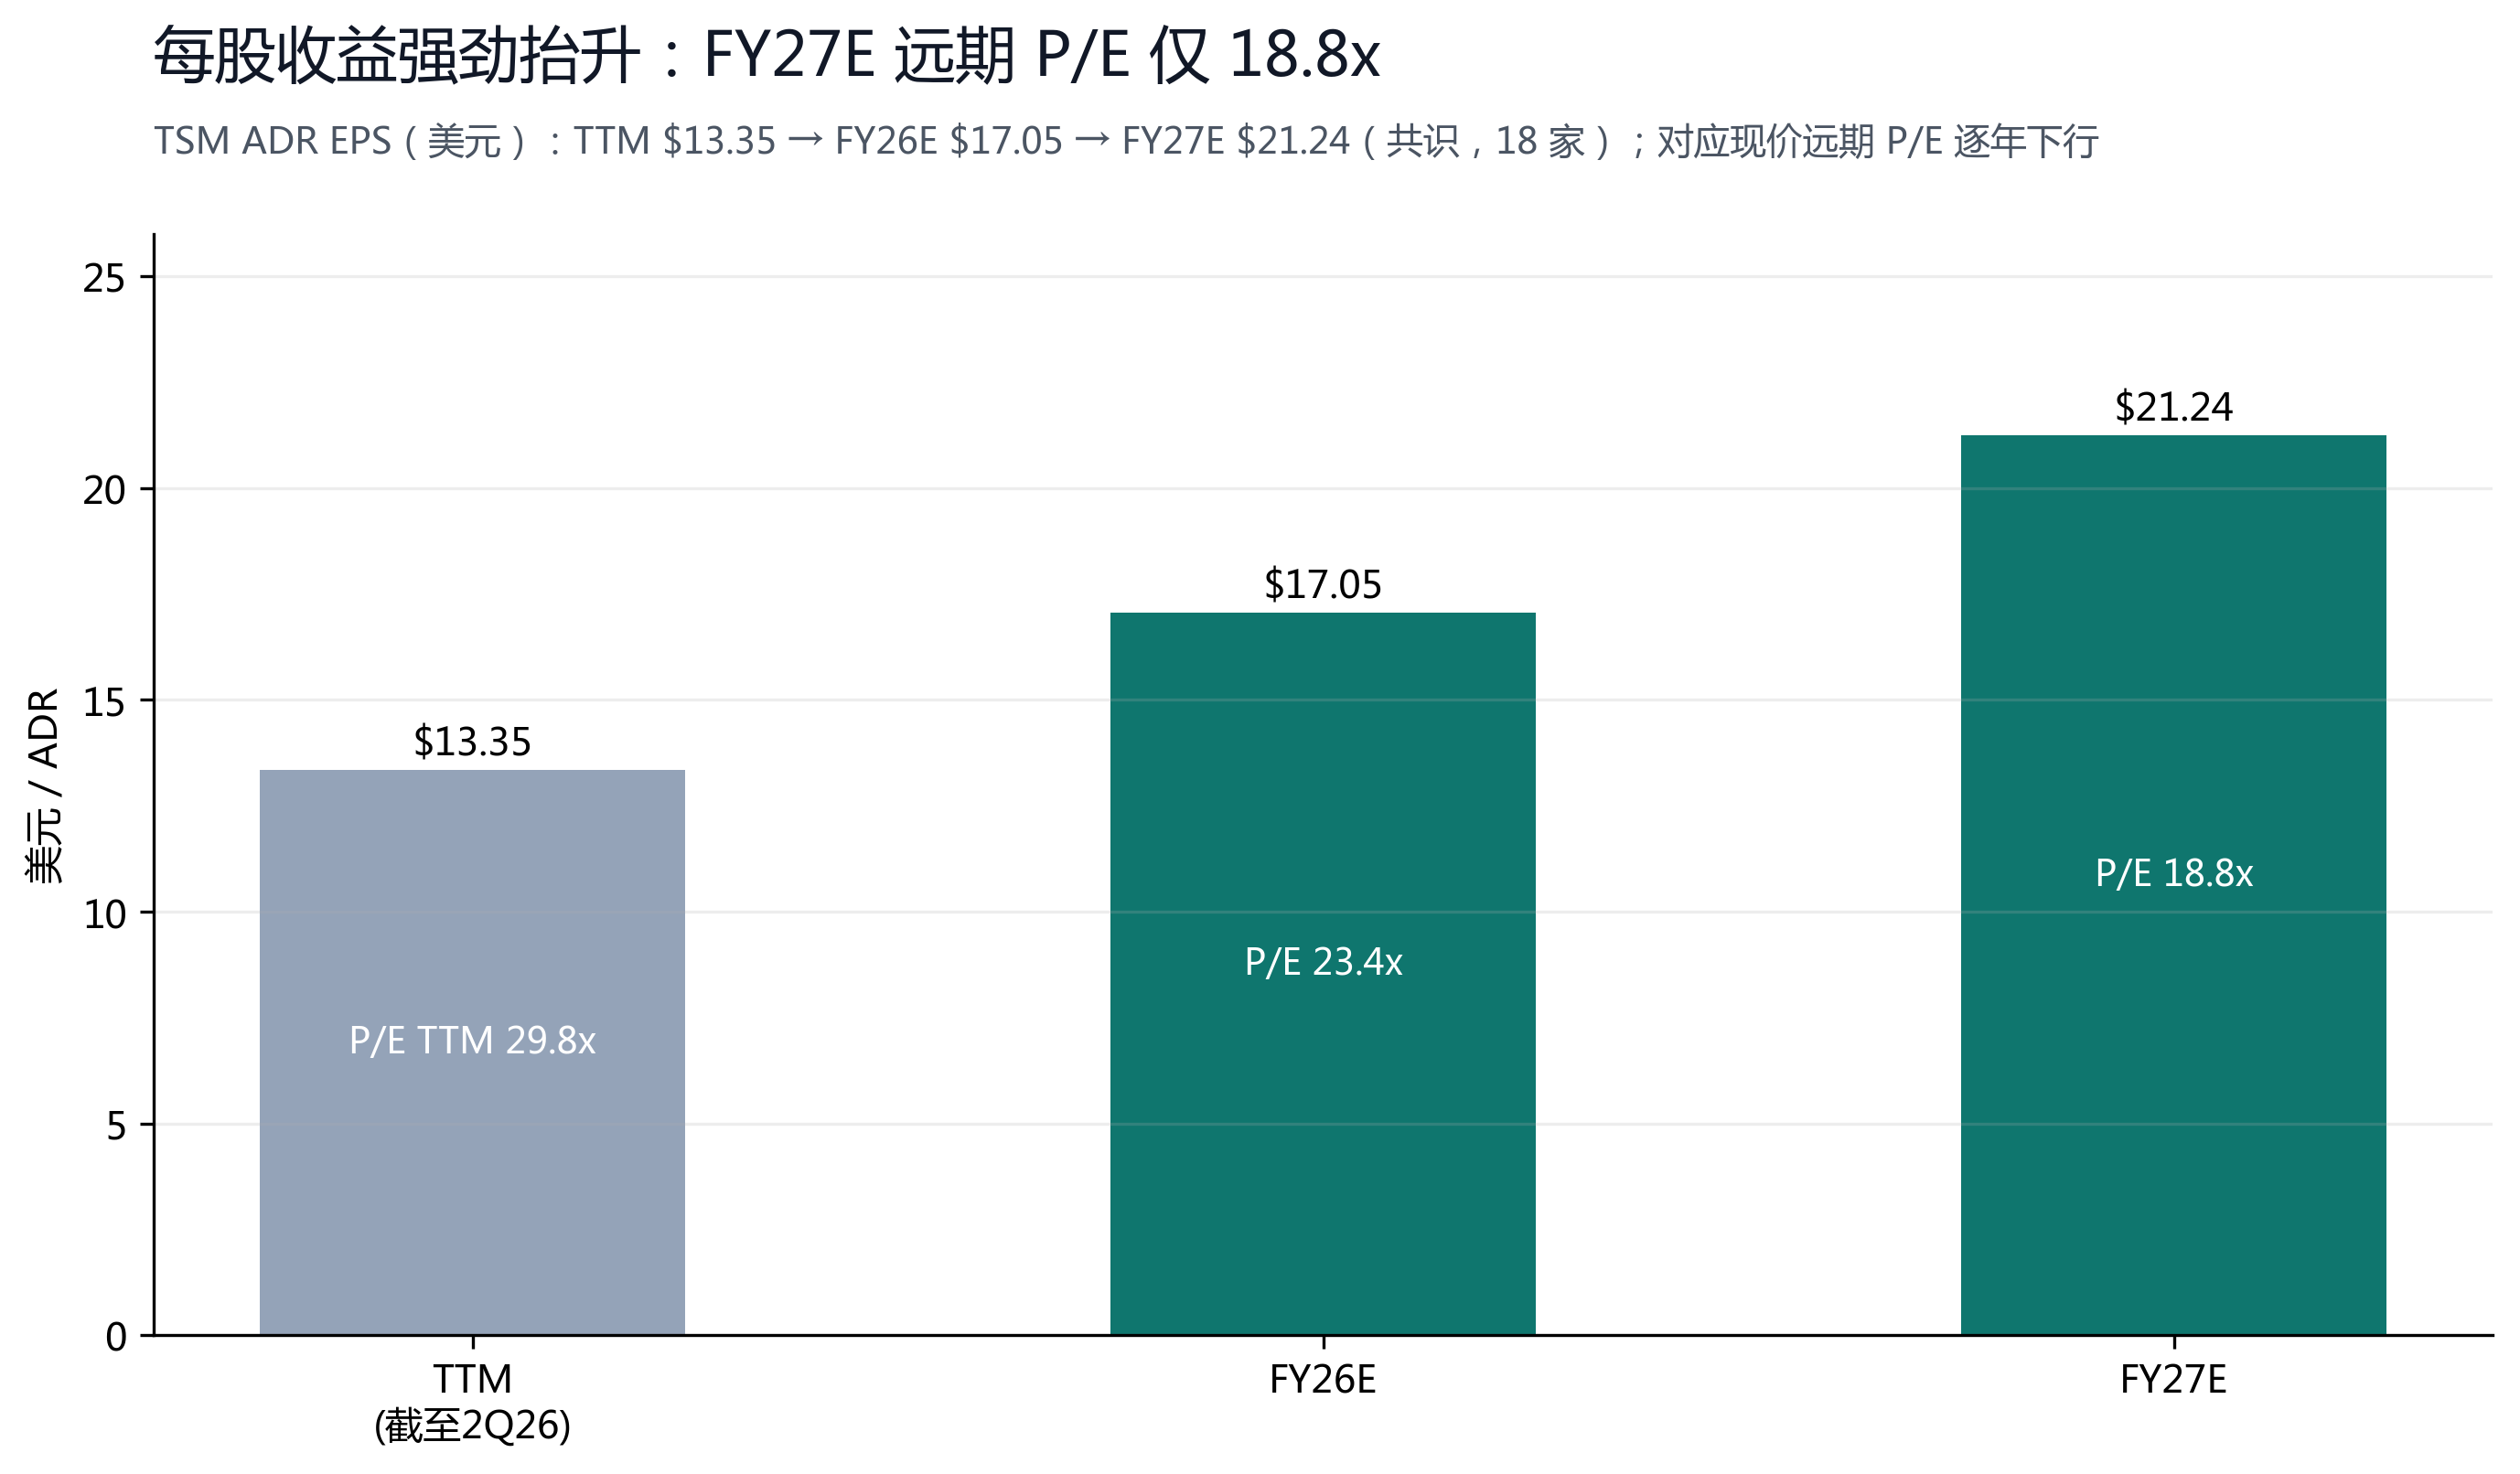
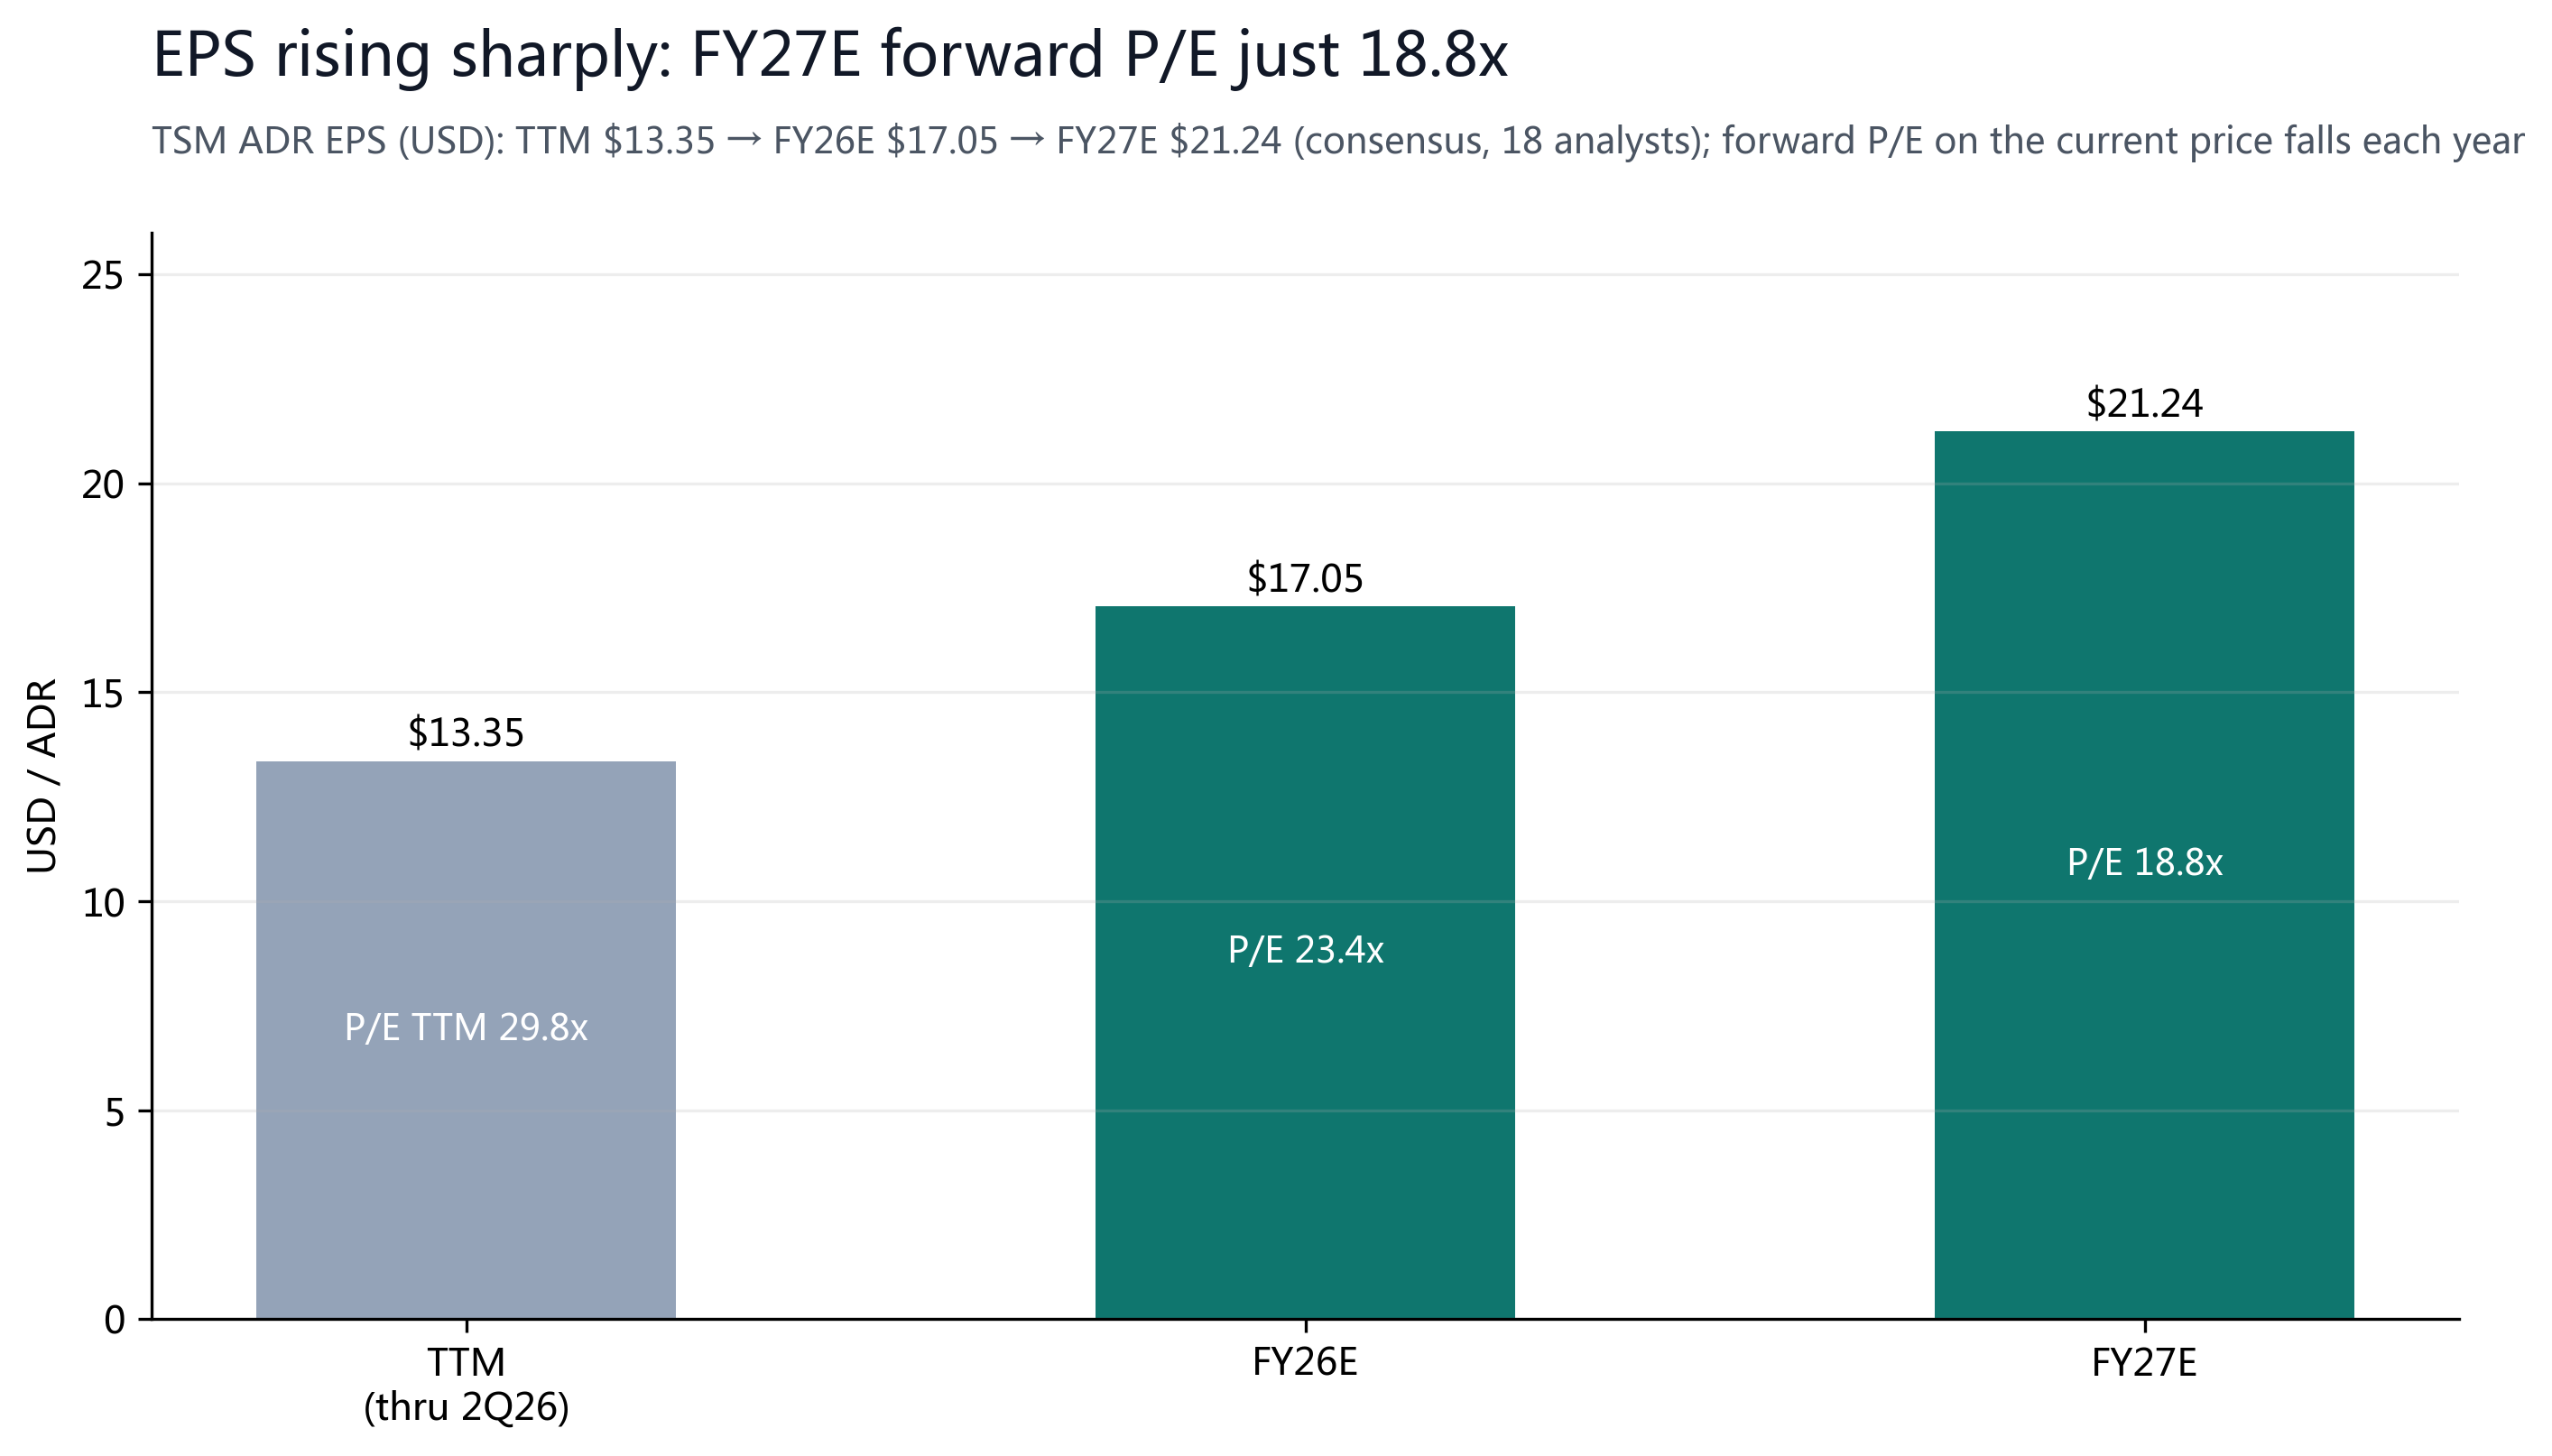
| 远期 P/E | 23.4x / 18.8x | FY26E $17.05 / FY27E $21.24(EPS 共识) |
台积电有两个价格:在美国以 ADR 形式挂牌(NYSE:TSM,一份 ADR 对应 5 股台股),在台湾以本地股挂牌(2330.TW)。ADR 通常较台股有溢价,当前约 12%,反映美股投资者对 AI 主线的追捧与购汇便利。本报告评级与目标价均以 ADR(美元)为准,经营财务数据以公司官方披露的新台币口径为准。现价已较 52 周低点上涨 78%、处区间偏上,但仍低于全部 18 家分析师的均值目标价 $520,也低于我们的 $500。
§03多空观点
多头:AI 算力的独家代工厂 + 定价权兑现为利润率
台积电在最先进制程(5nm/3nm/2nm)上几乎垄断了全球高端芯片制造,英伟达、AMD、苹果、博通、谷歌都是他的客户,且没有第二家能在良率与产能上与之匹敌。这种独家地位直接体现在利润率上:本季营业利润率 60.3% 创历史新高、毛利率 67.7% 超指引上限,先进制程(≤7nm)占营收 77%。AI/HPC 平台环比 +20%、占比升至 66%,是本季唯一强力拉动,说明 AI 需求仍在加速而非见顶。叠加 2nm 首季放量、A13 新制程亮相与索尼影像传感器合作,公司的量价齐升还有多年跑道。
空头:估值不便宜,CapEx 飙升、地缘与汇率是硬约束
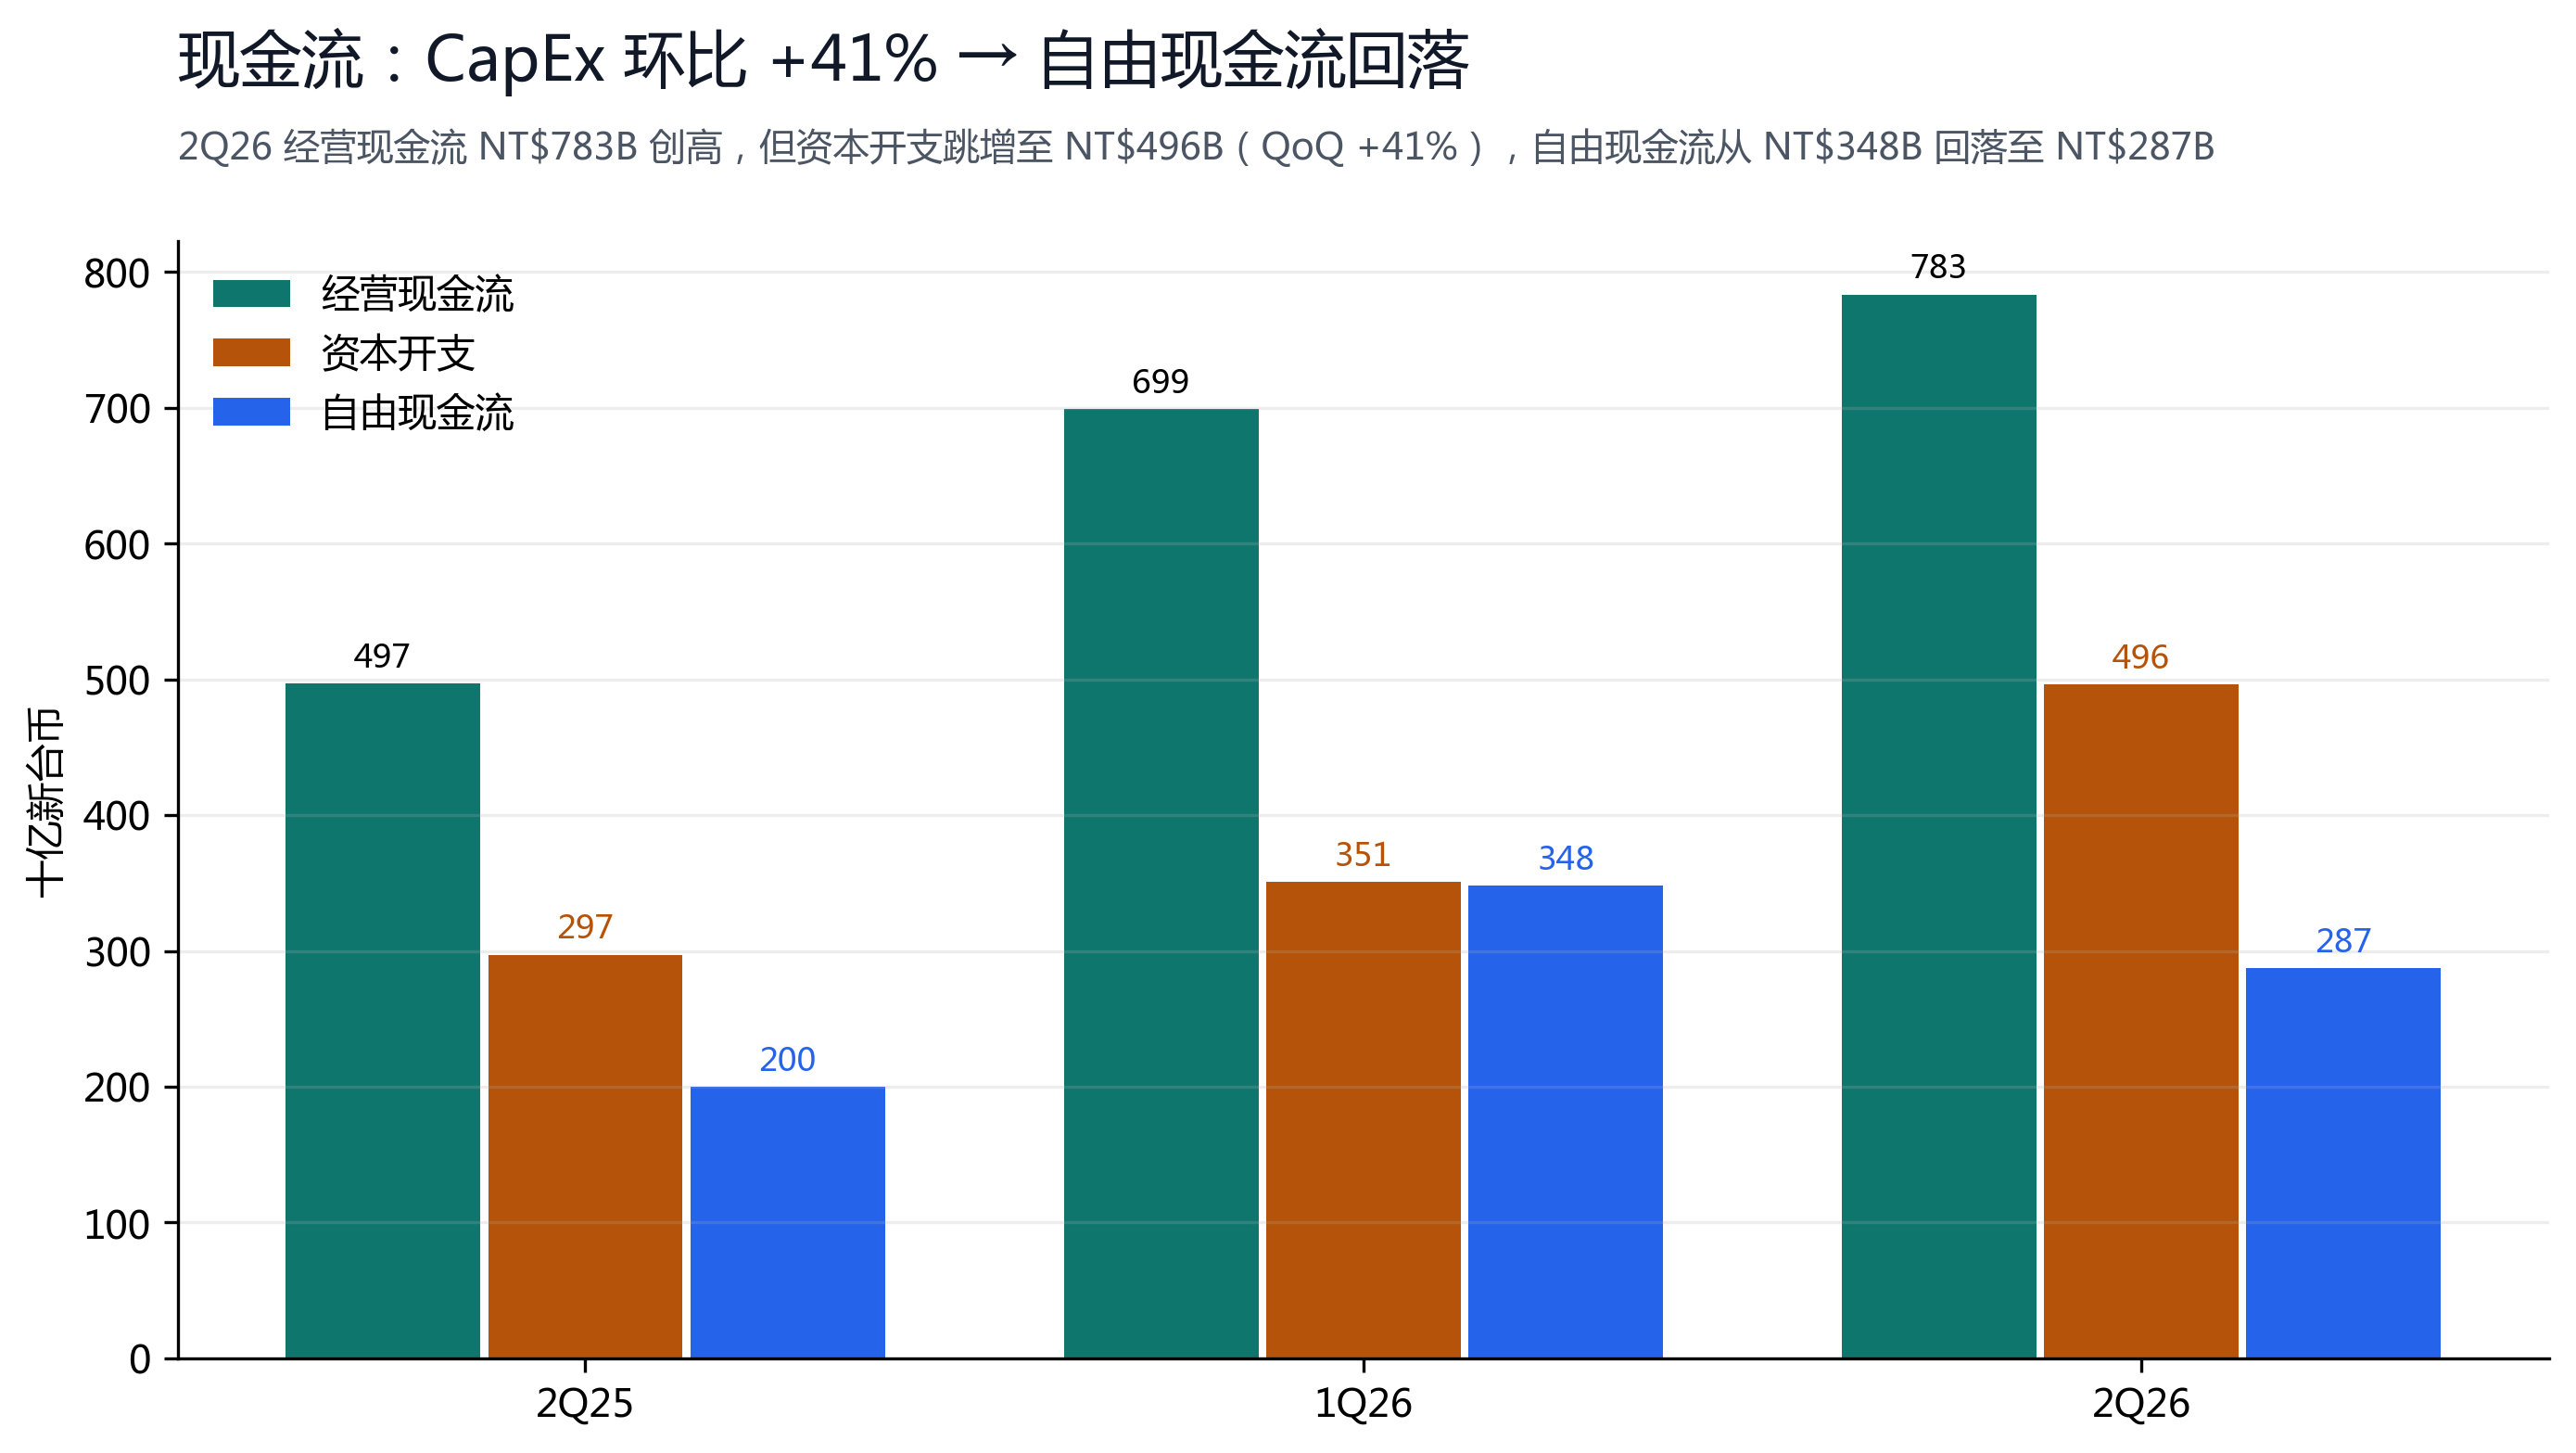
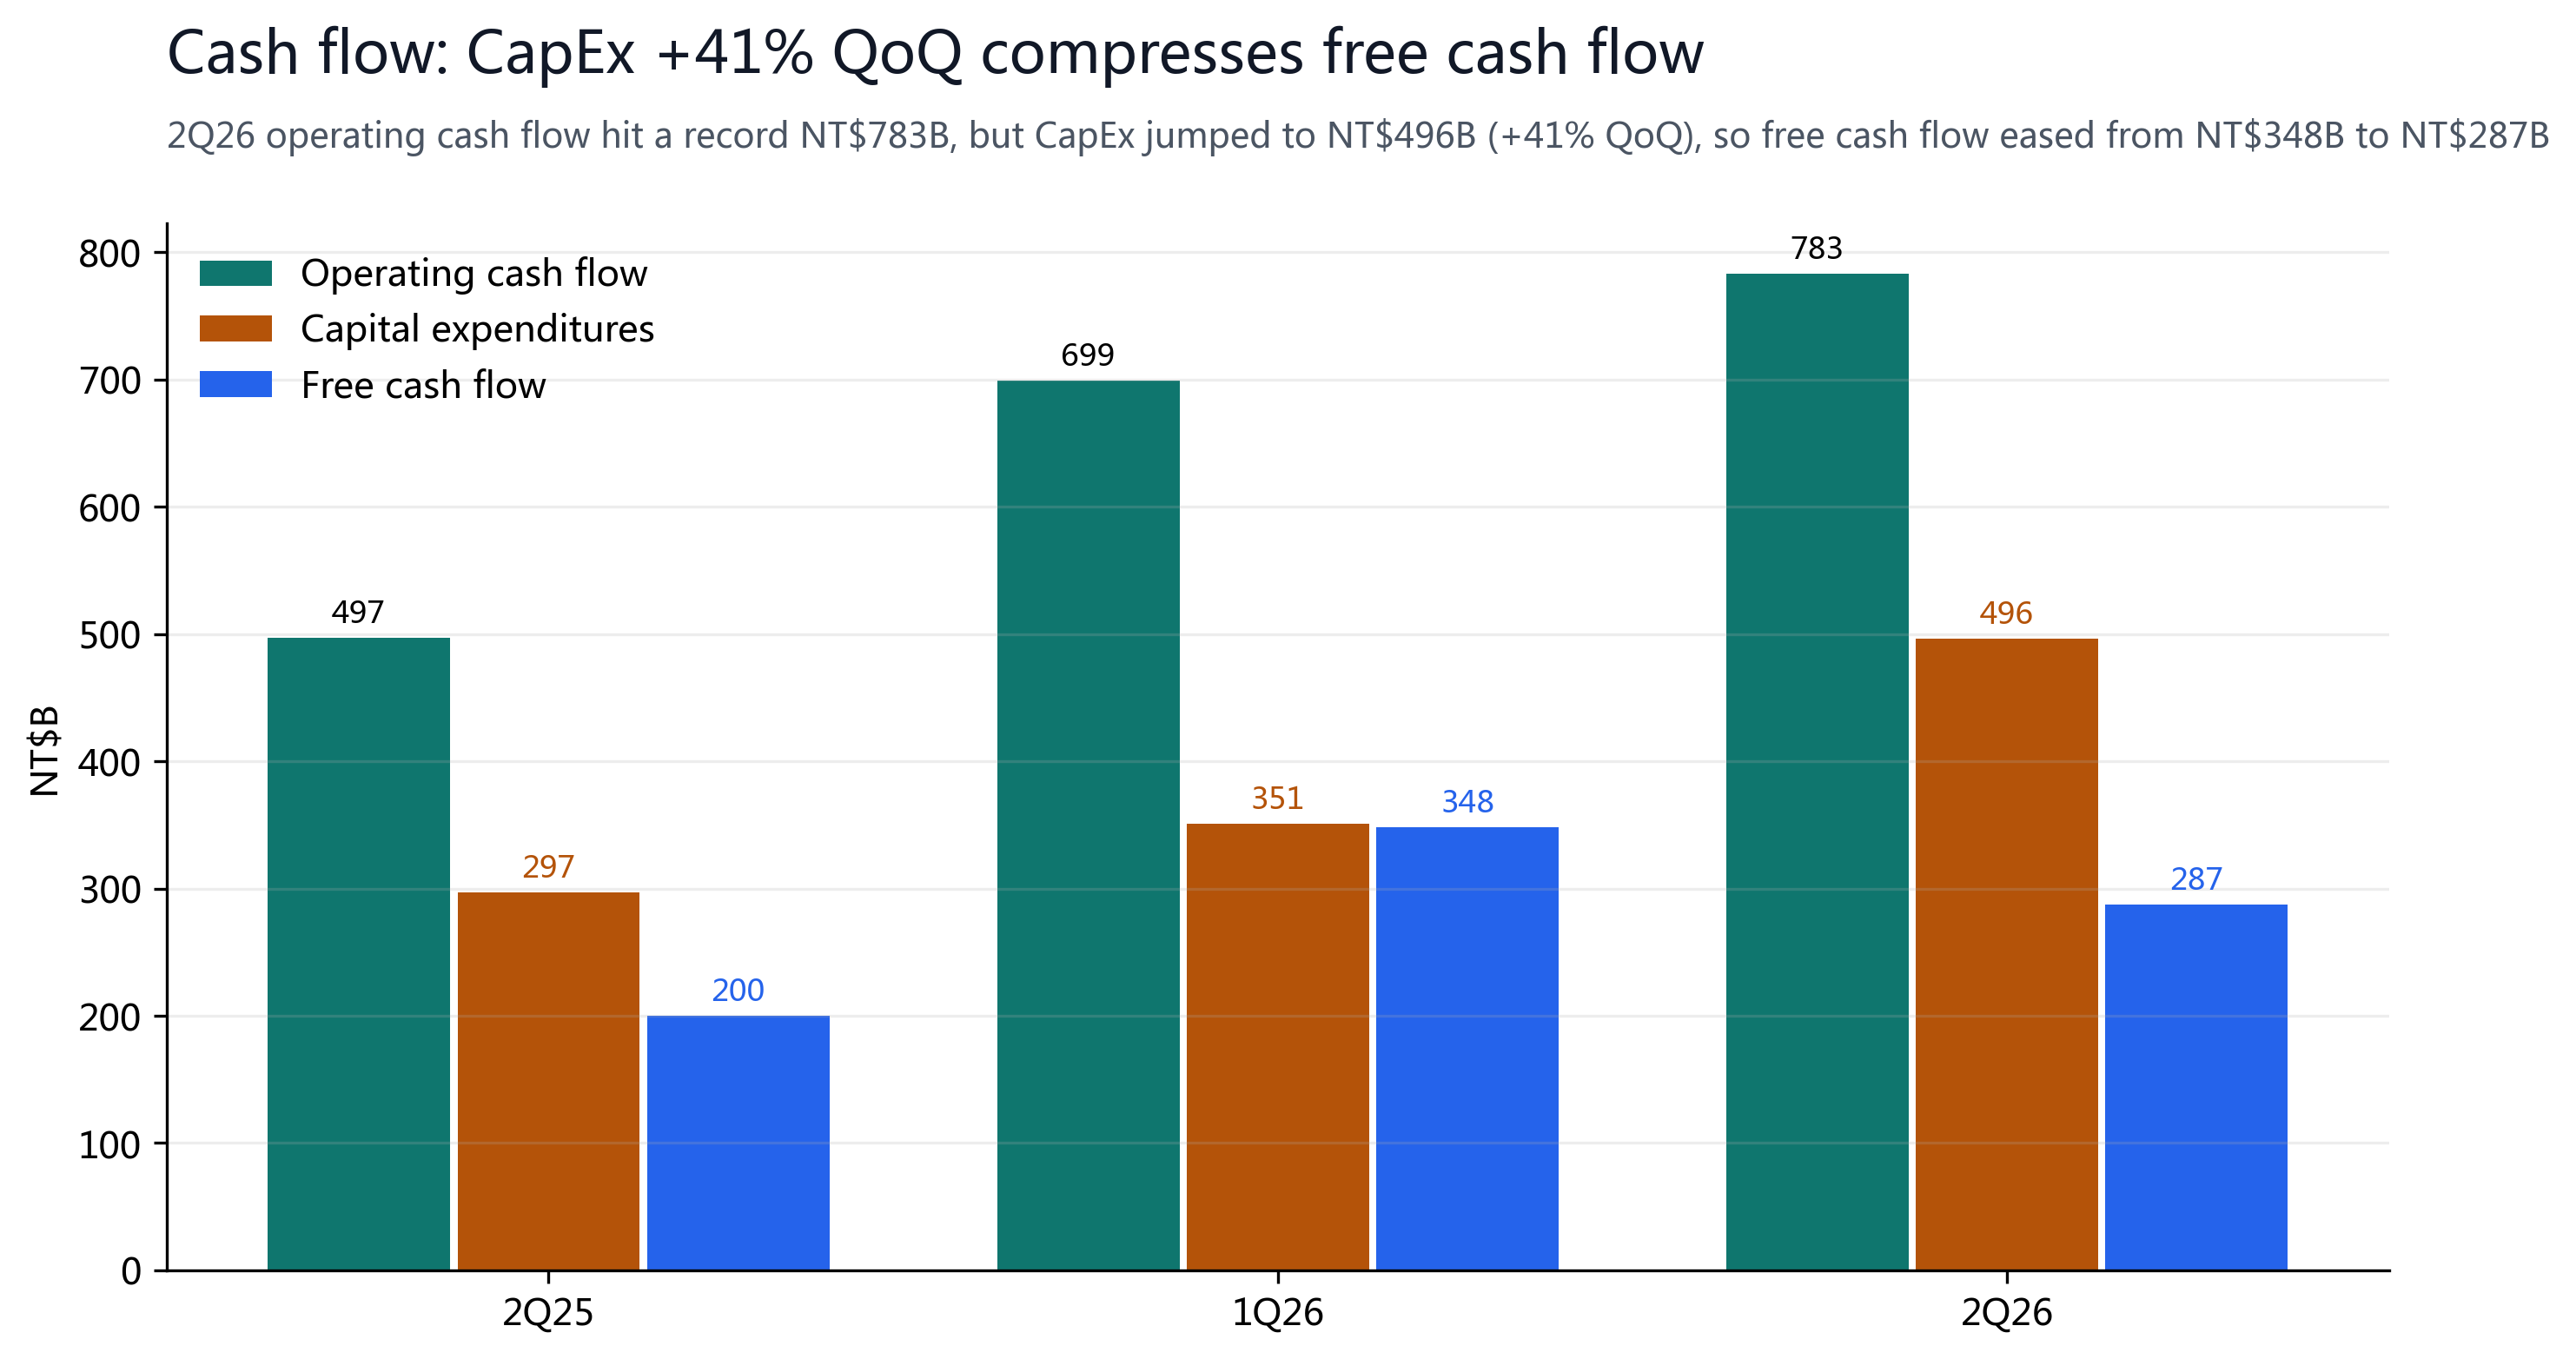
现价较 52 周低点已涨 78%、处区间偏上,估值不再便宜。资本开支是最直接的压力:本季 CapEx 跳增至 NT$496B(环比 +41%),使自由现金流从上季的 NT$348B 回落至 NT$287B——AI 军备竞赛要求台积电持续巨额扩产,短期挤压自由现金流。更结构性的风险来自地缘:台海局势、美国对华芯片出口管制与潜在关税,都可能扰动供需与产能布局;同时新台币升值会侵蚀以美元计价的营收换算。此外,应收账款周转天数升至 29 天、存货周转天数升至 87 天,营运资金有小幅拉长,值得跟踪。
§04财务真相
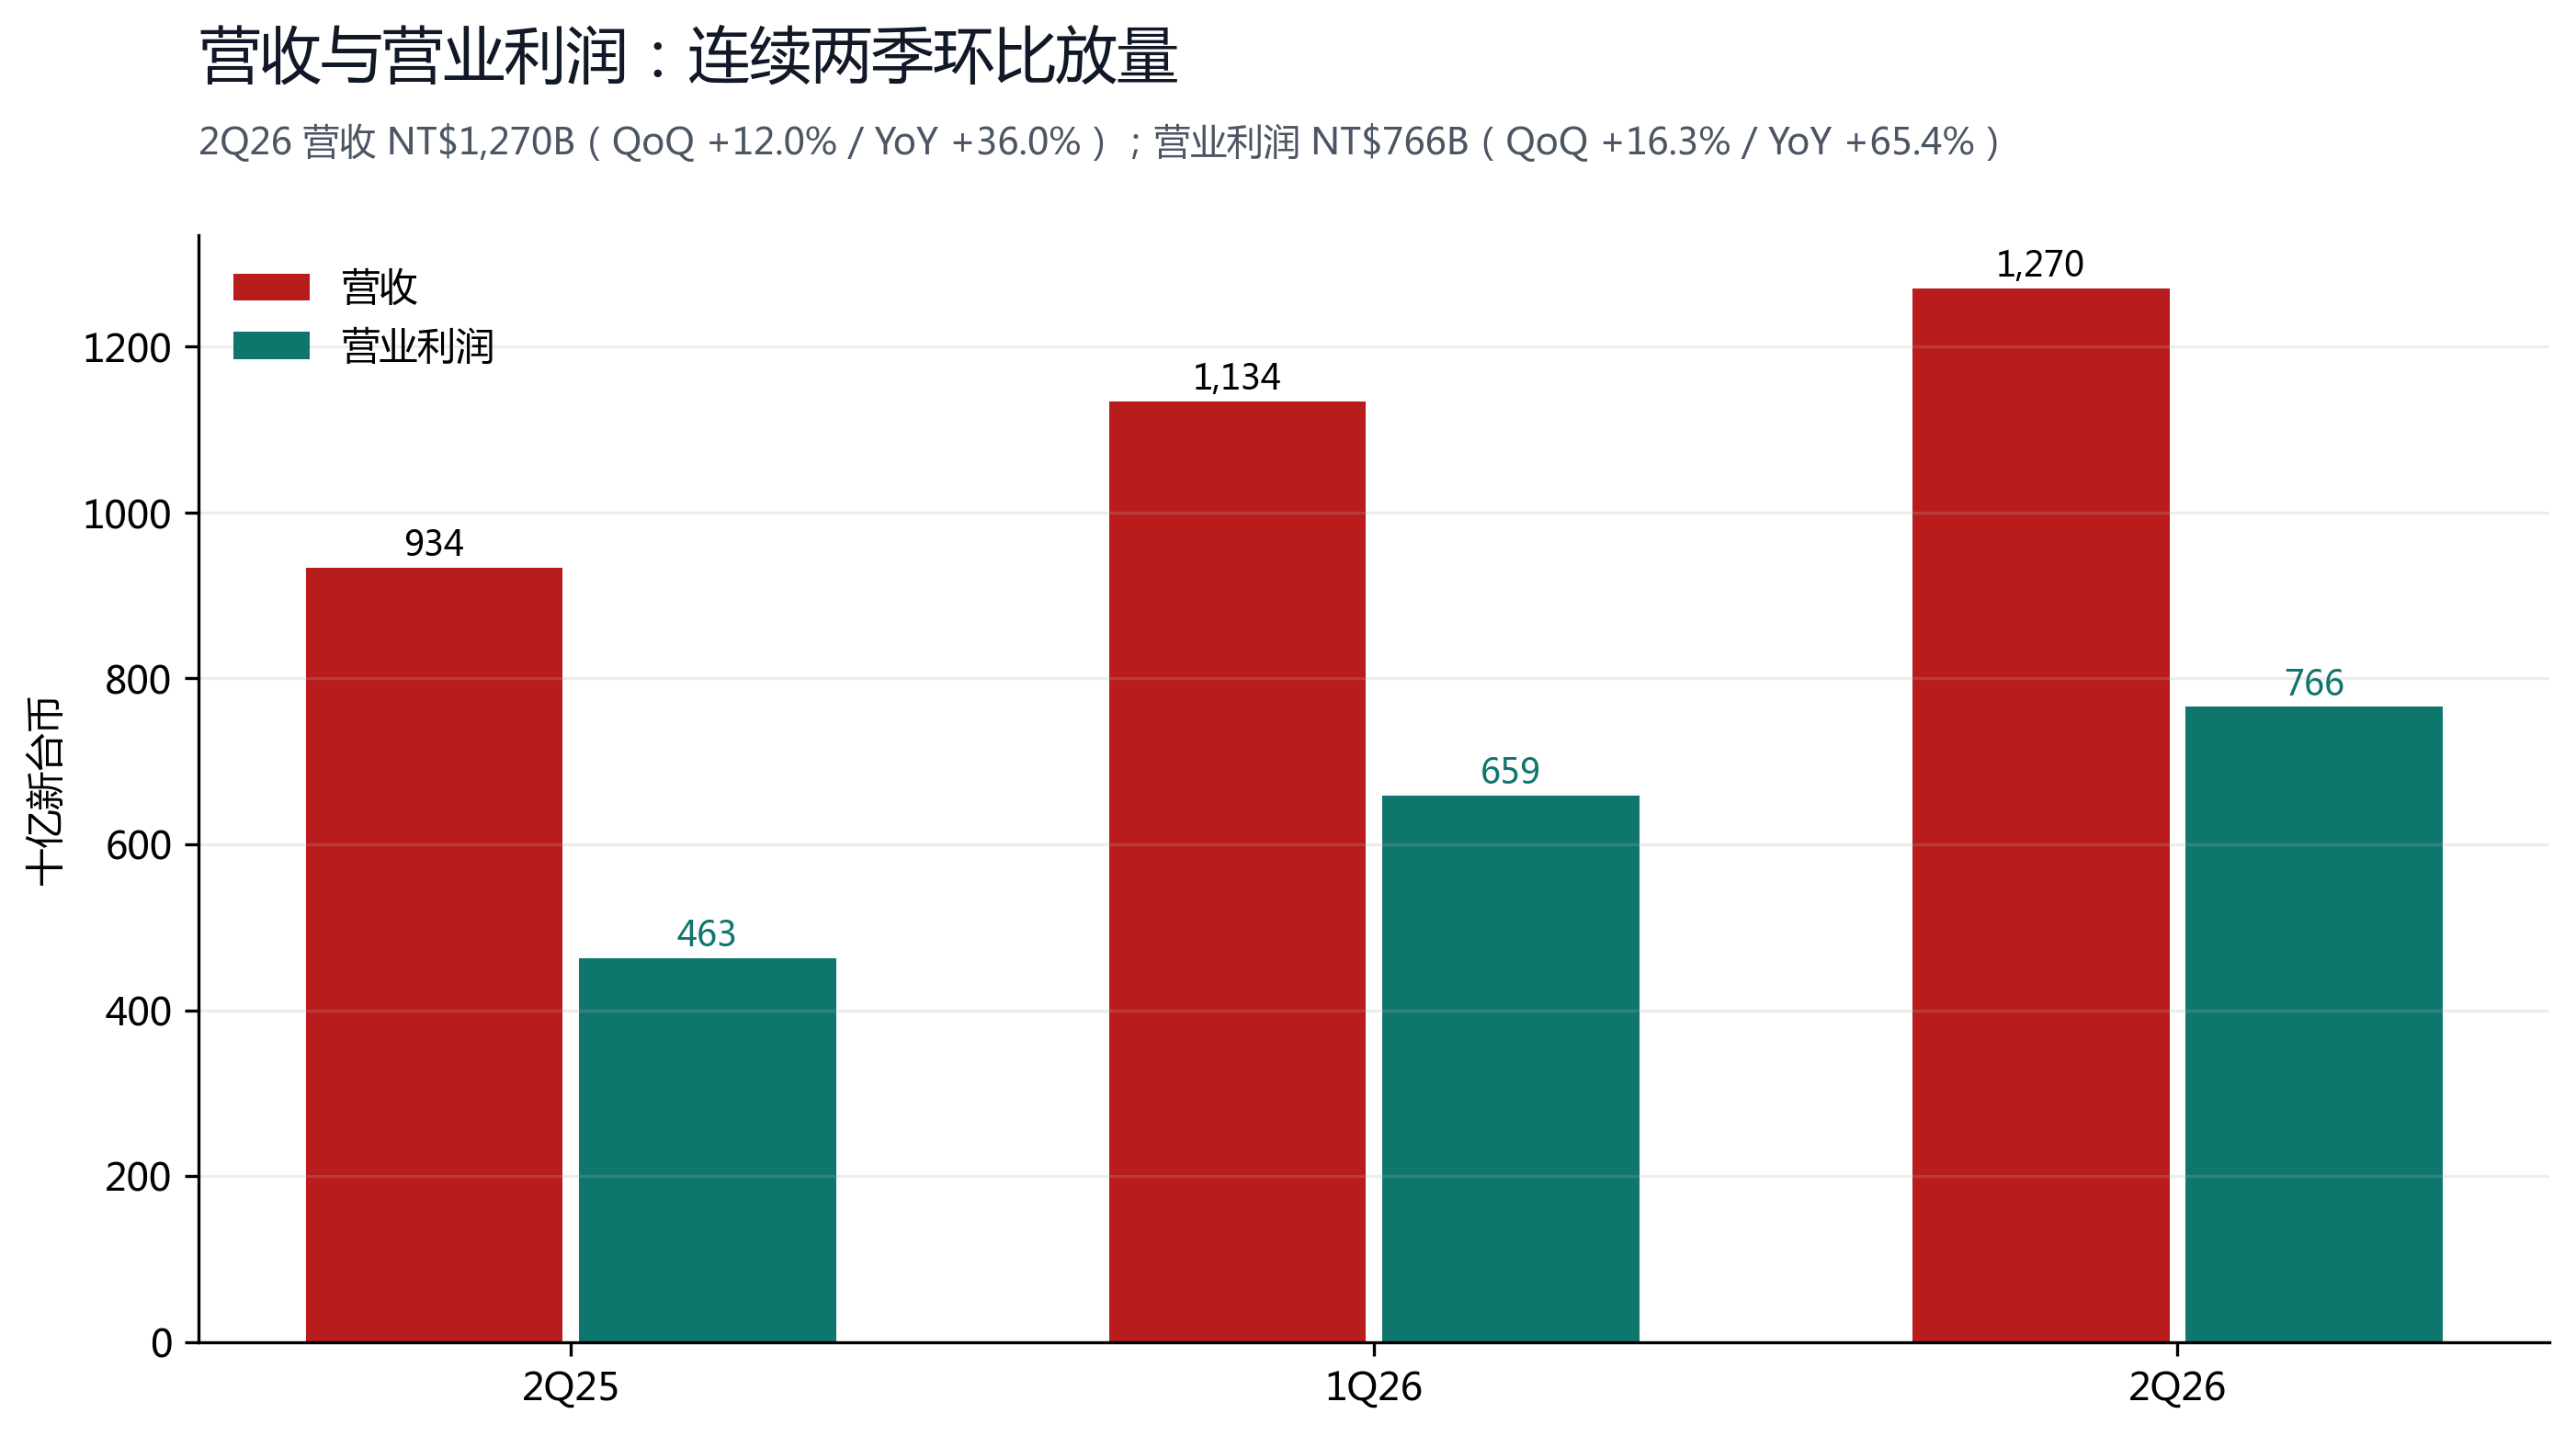
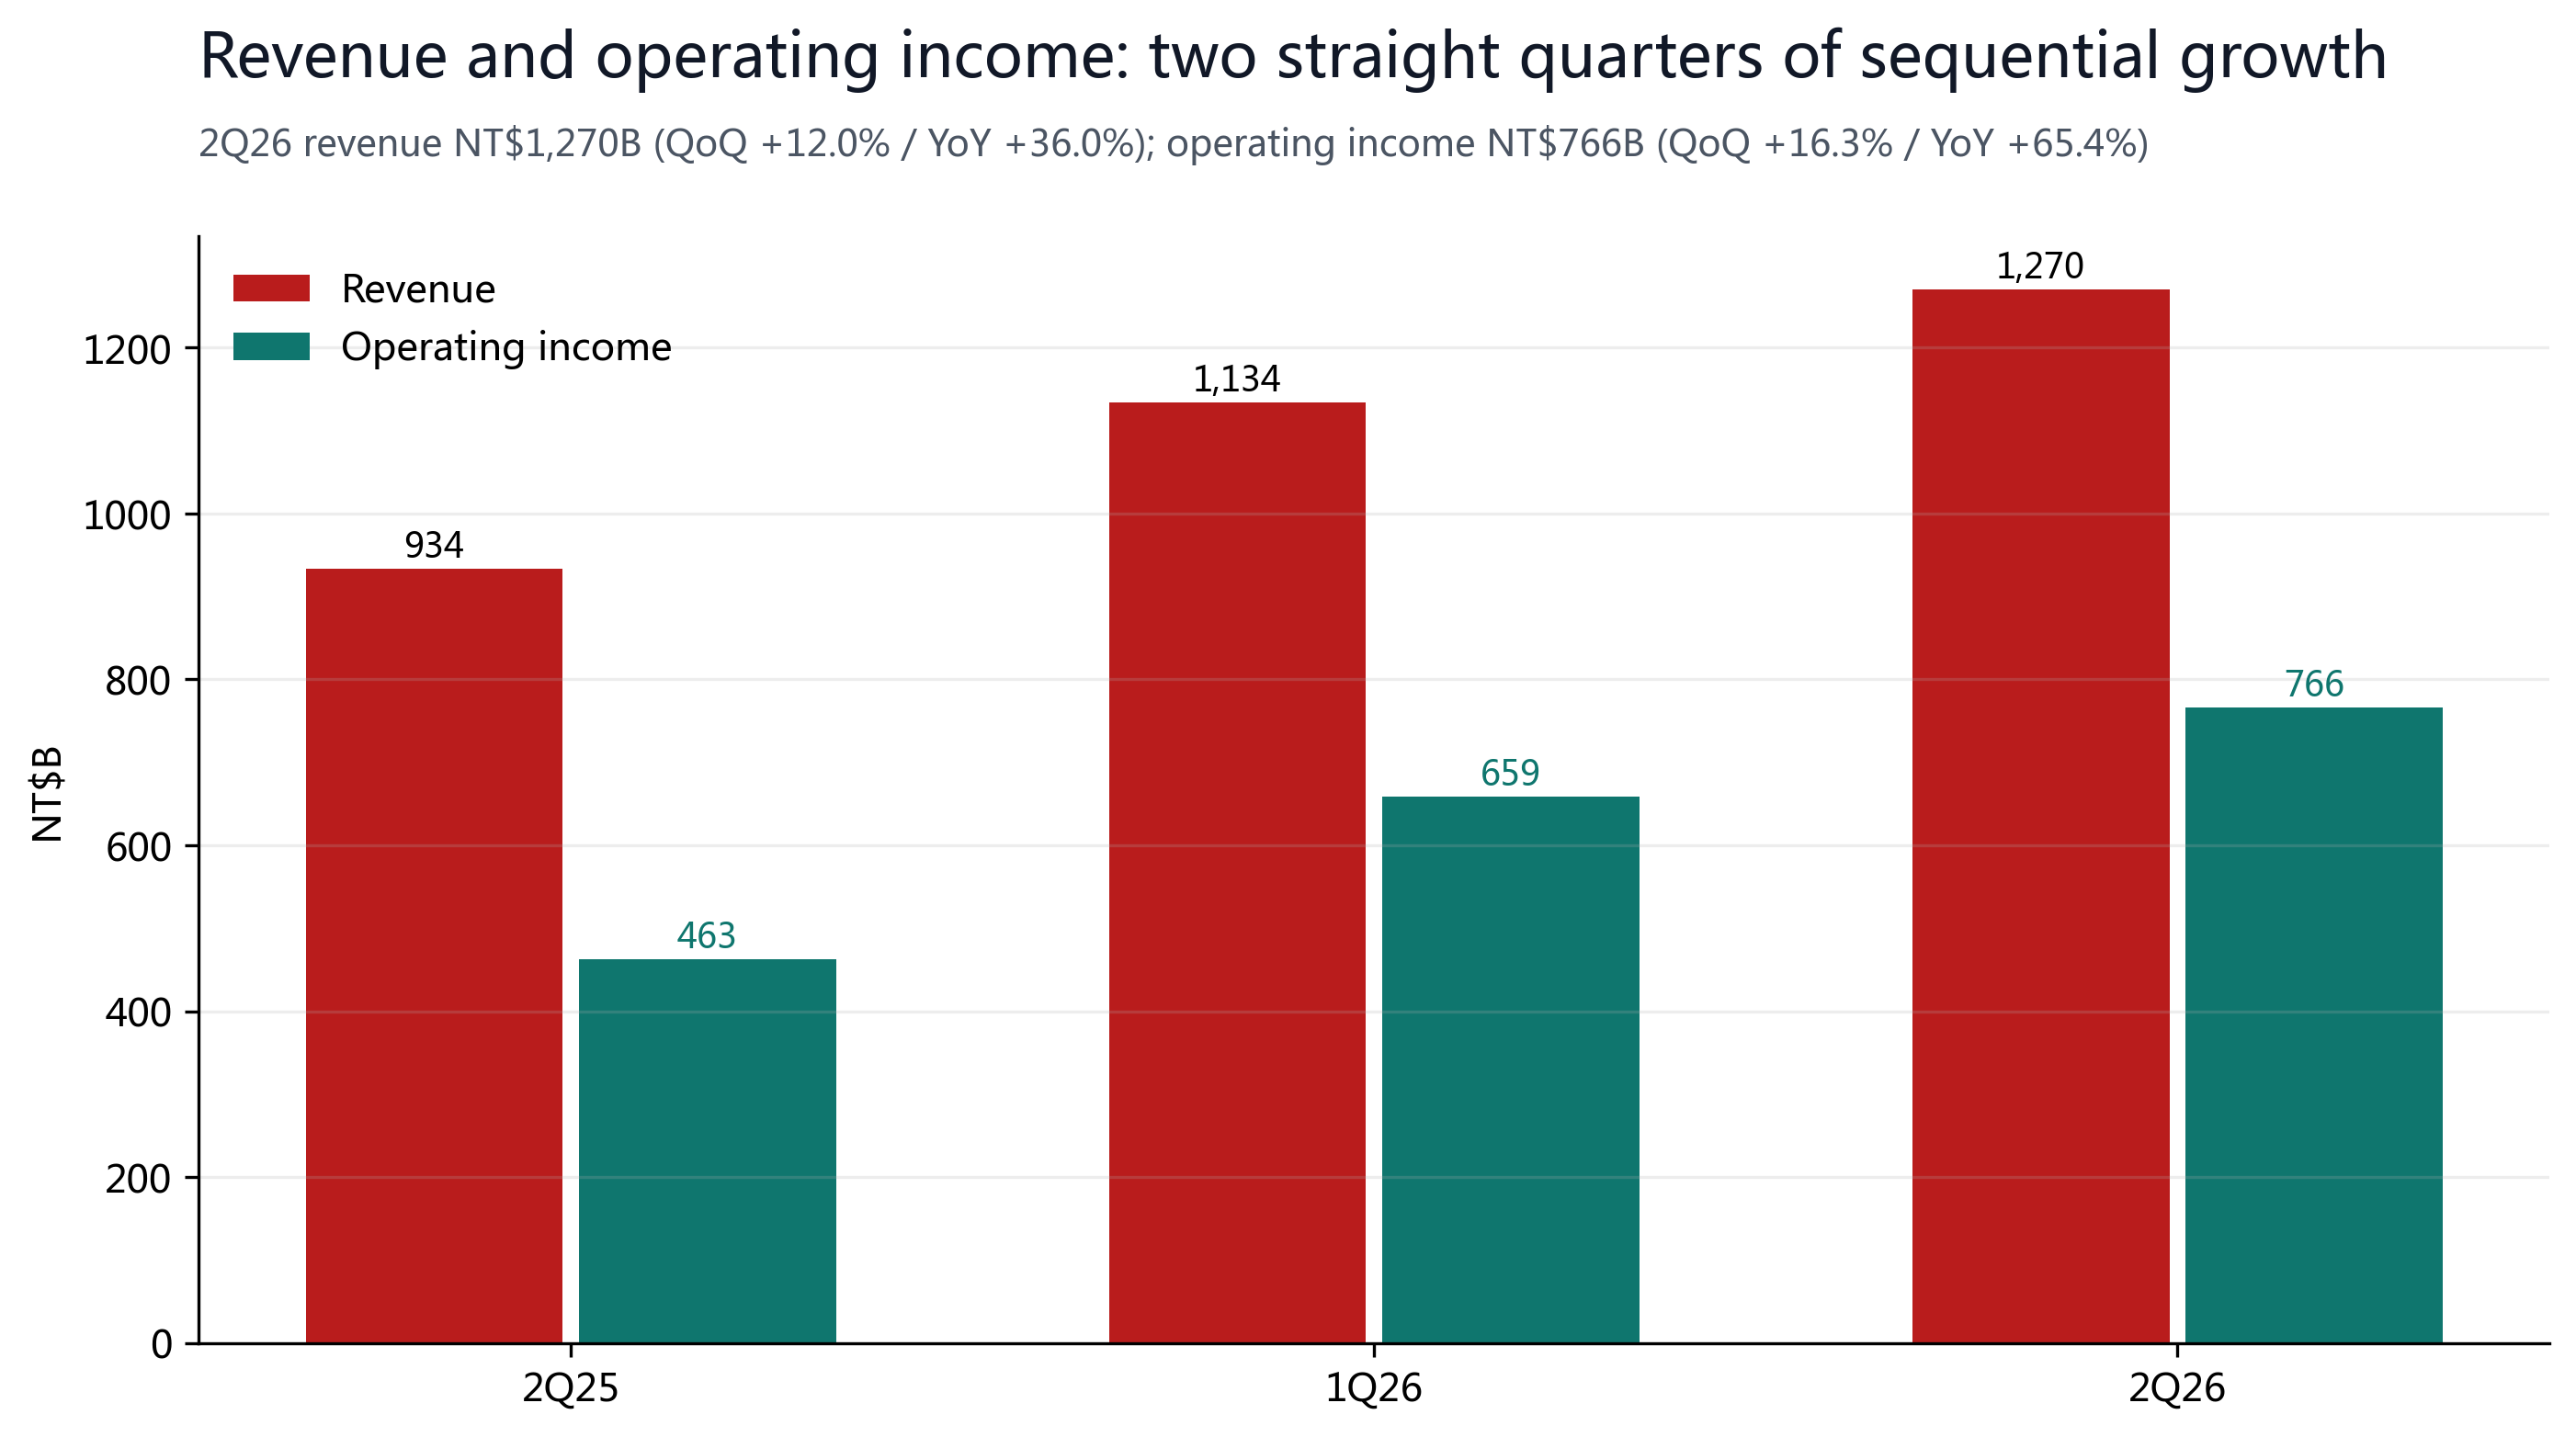
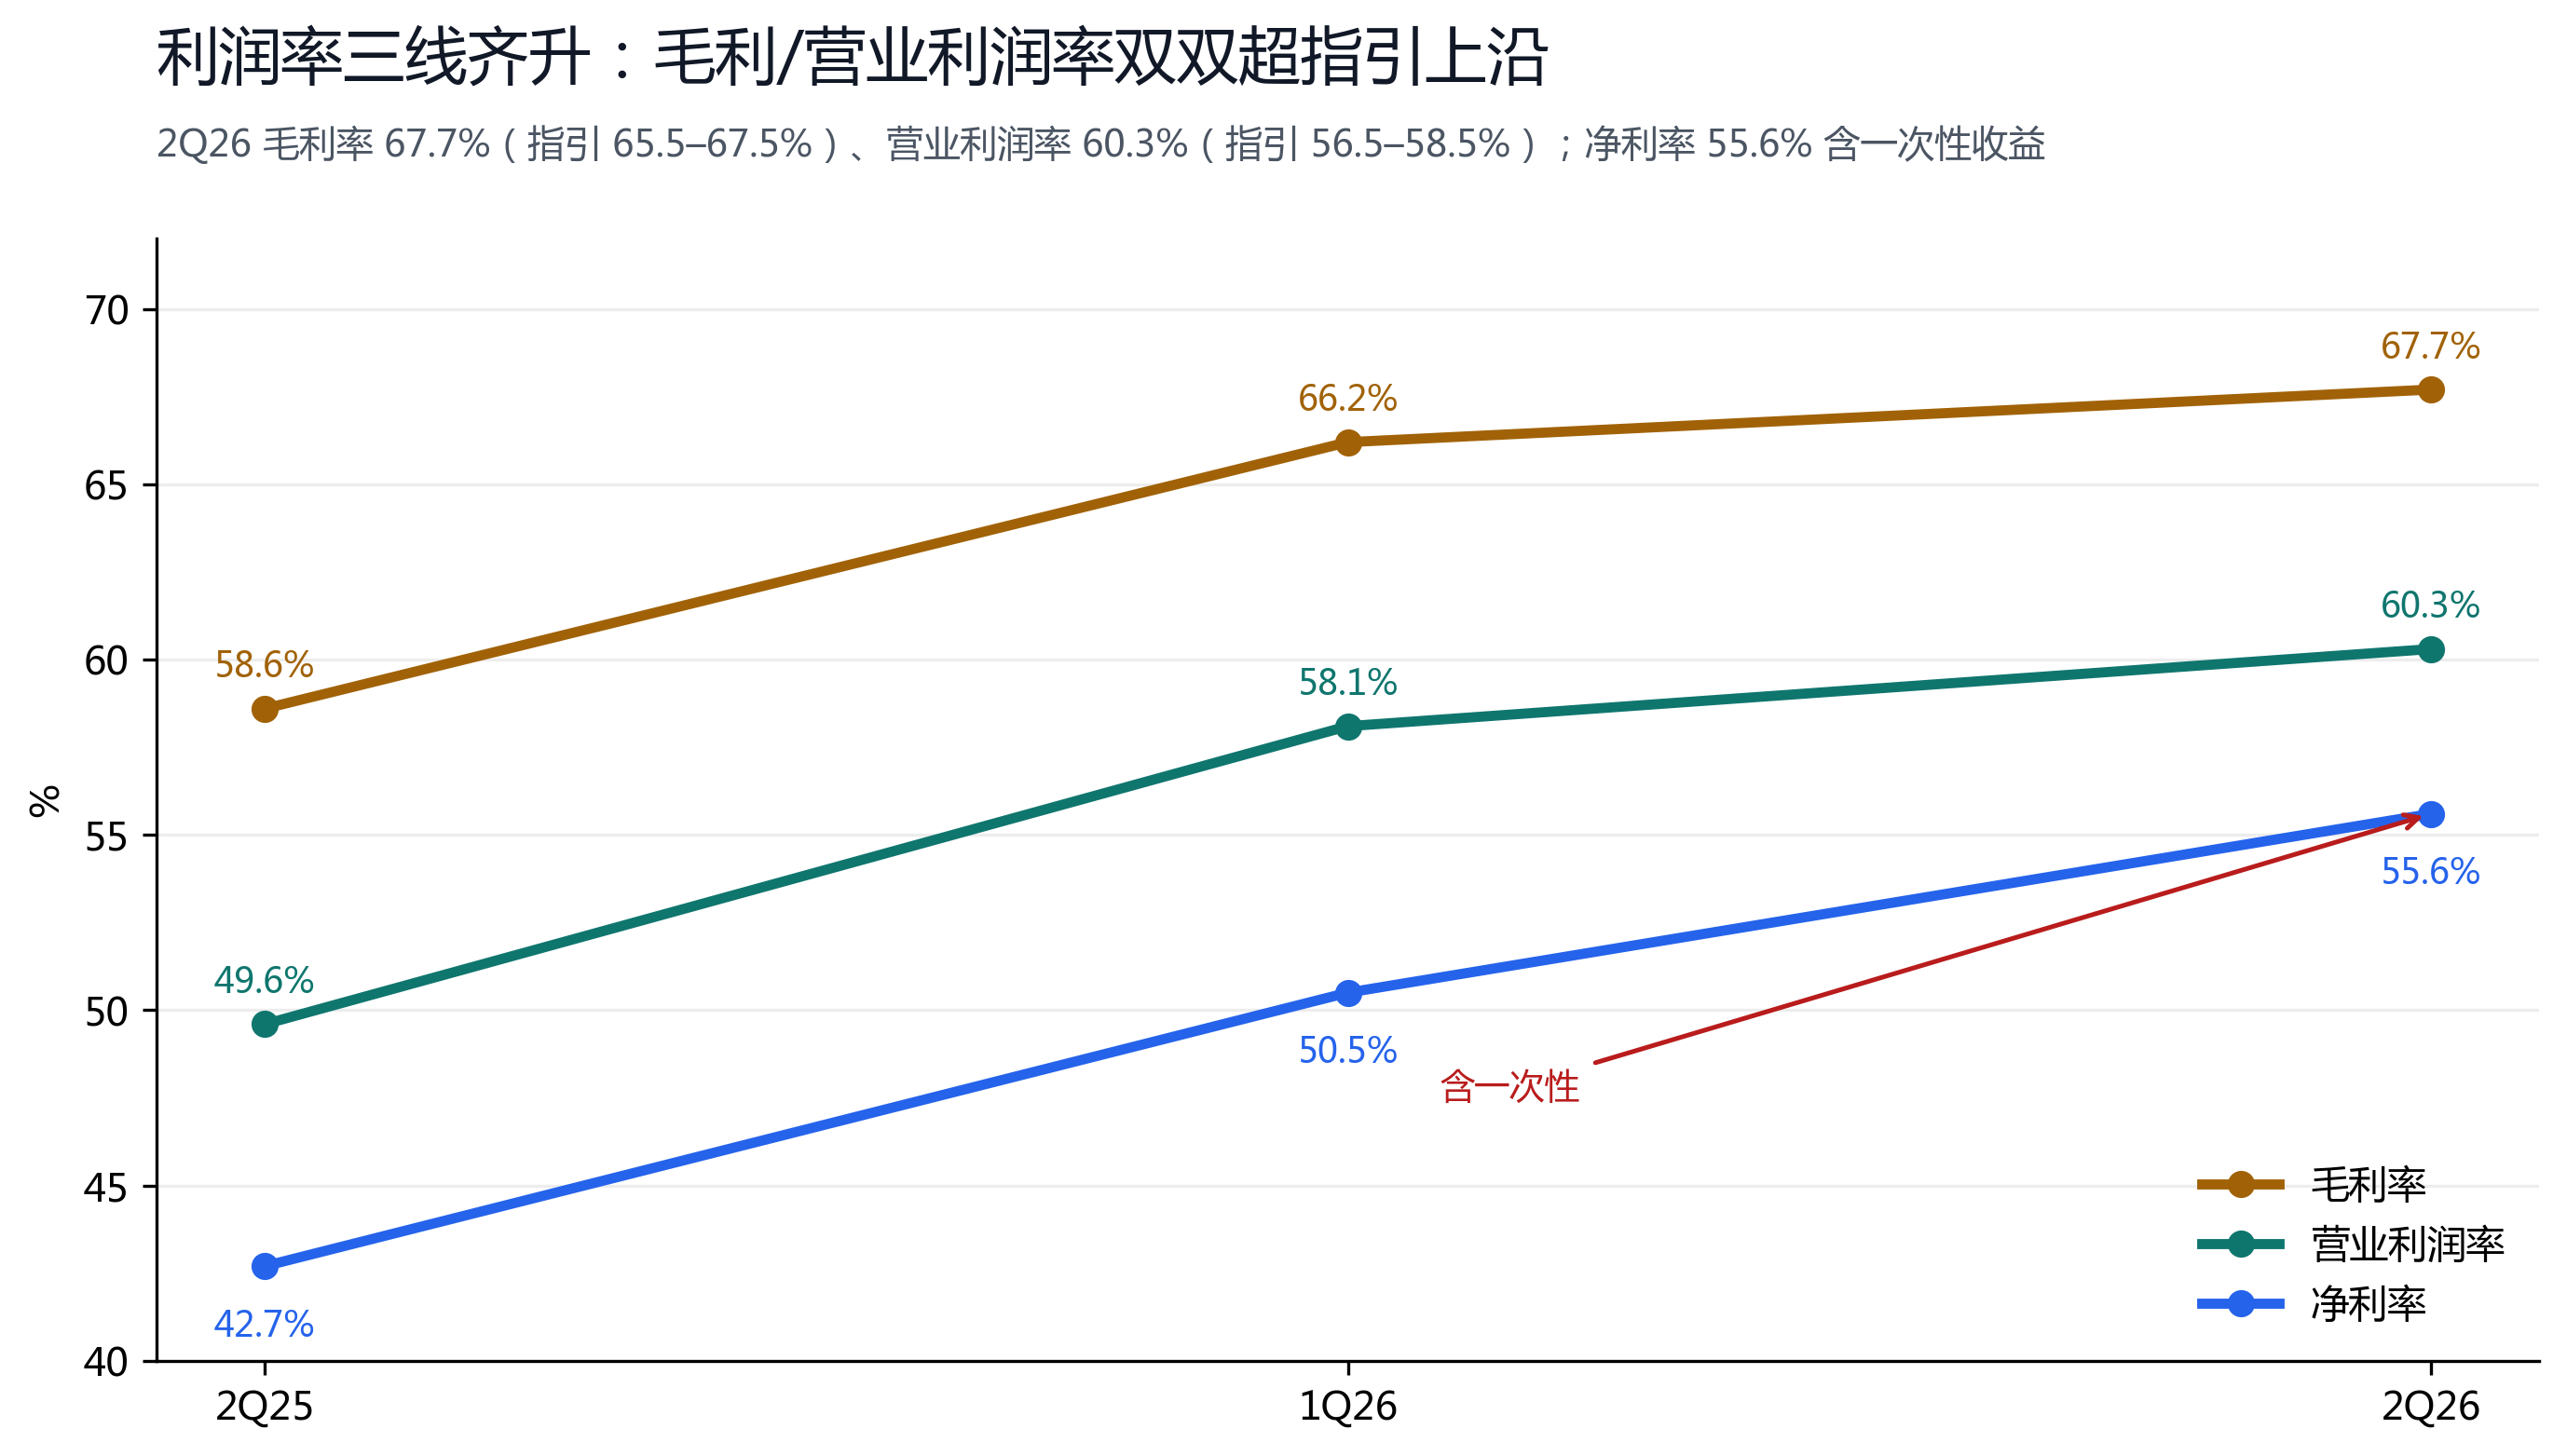
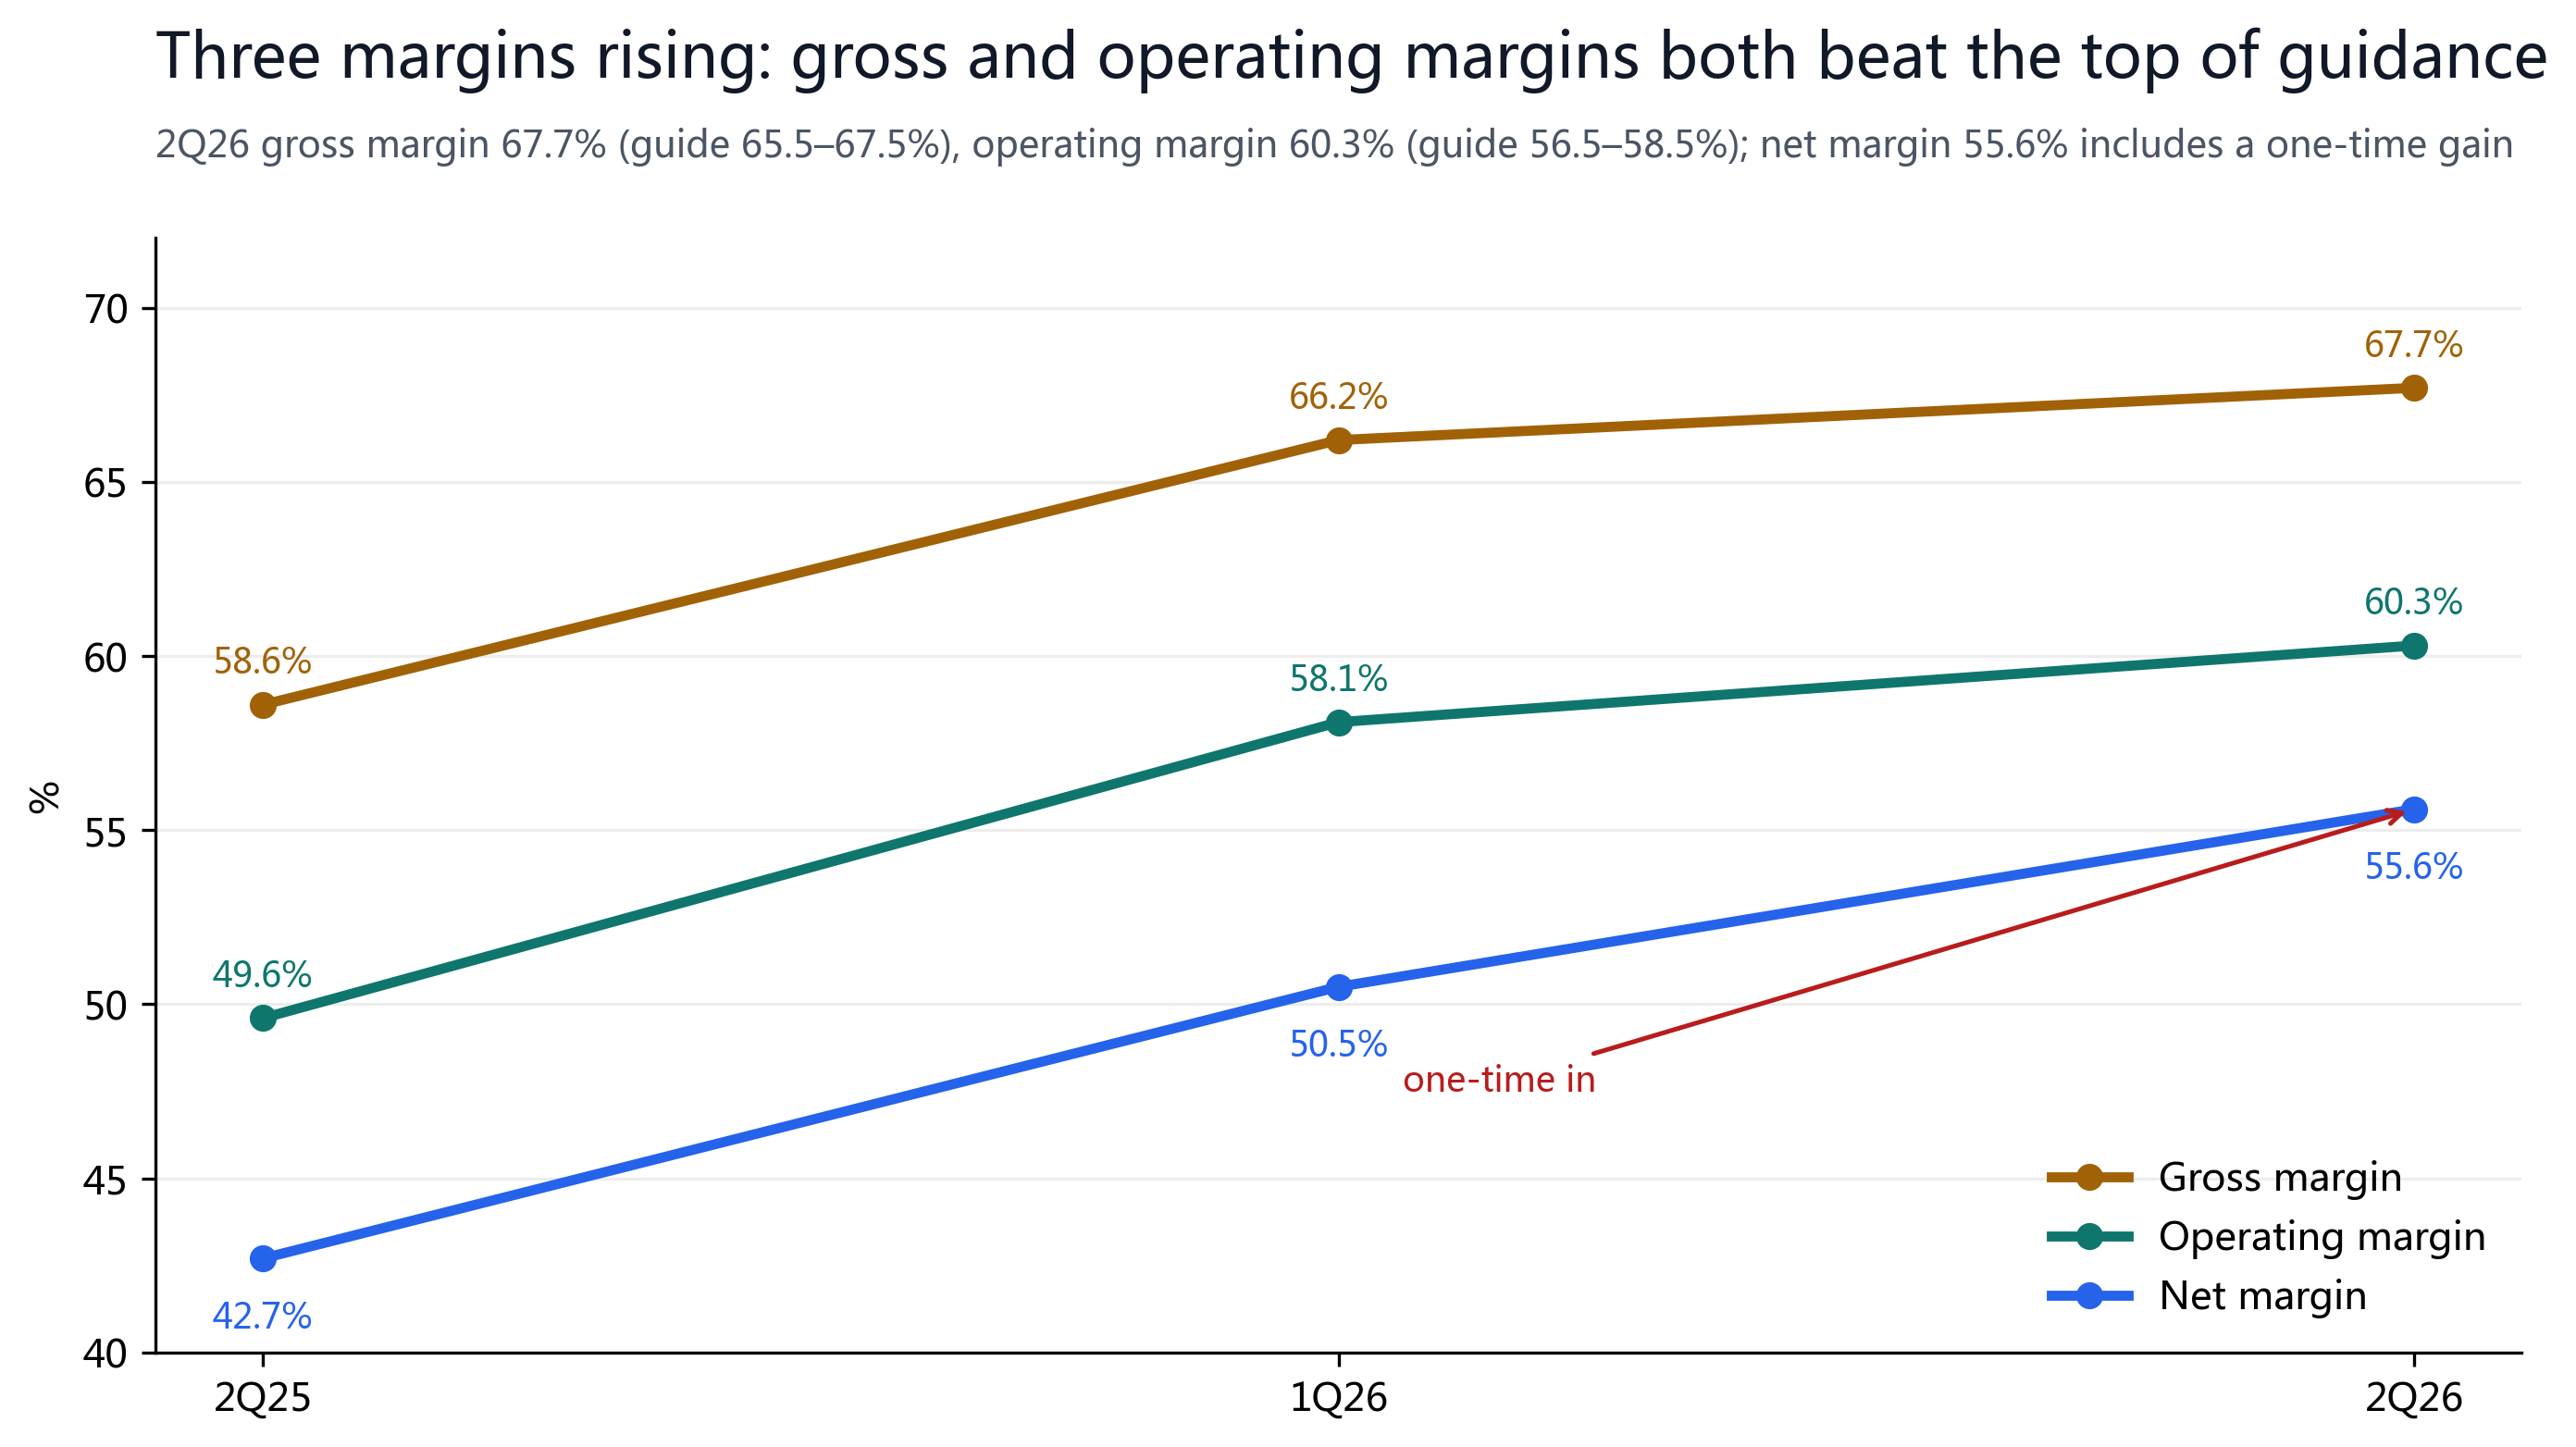
第二季度营收 NT$1,270.38B(US$40.20B,同比 +36.0%/+33.7%,环比 +12.0%),触及公司指引上沿。毛利率 67.7%(指引 65.5-67.5%)、营业利润率 60.3%(指引 56.5-58.5%)双双超出指引上限并创历史新高;营业利润约 NT$766B,环比 +16.3%、同比 +65.4%。晶圆出货 4,336 千片(12 吋约当),环比 +3.9%。
| 利润表(官方) | 2Q25 | 1Q26 | 2Q26 | 环比 |
|---|---|---|---|---|
| 营收 (US$B) | 30.07 | 35.90 | 40.20 | +12.0% |
| 营收 (NT$B) | 933.79 | 1,134.10 | 1,270.38 | +12.0% |
| 毛利率 | 58.6% | 66.2% | 67.7% | +1.5pp |
| 营业利润率 | 49.6% | 58.1% | 60.3% | +2.2pp |
| 归母净利 (NT$B) | 398.27 | 572.48 | 706.56 | +23.4% |
| 净利率 | 42.7% | 50.5% | 55.6%* | +5.1pp |
| EPS (NT$) | 15.36 | 22.08 | 27.25* | +23.4% |
| ROE (年化) | 34.8% | 40.5% | 45.9% | +5.4pp |
* 2Q26 净利率与 EPS 含出售 VIS 的一次性利得;干净口径净利率约 50.9%、EPS 约 NT$24.9(作者估算)。
§05业务结构:先进制程与 AI 平台
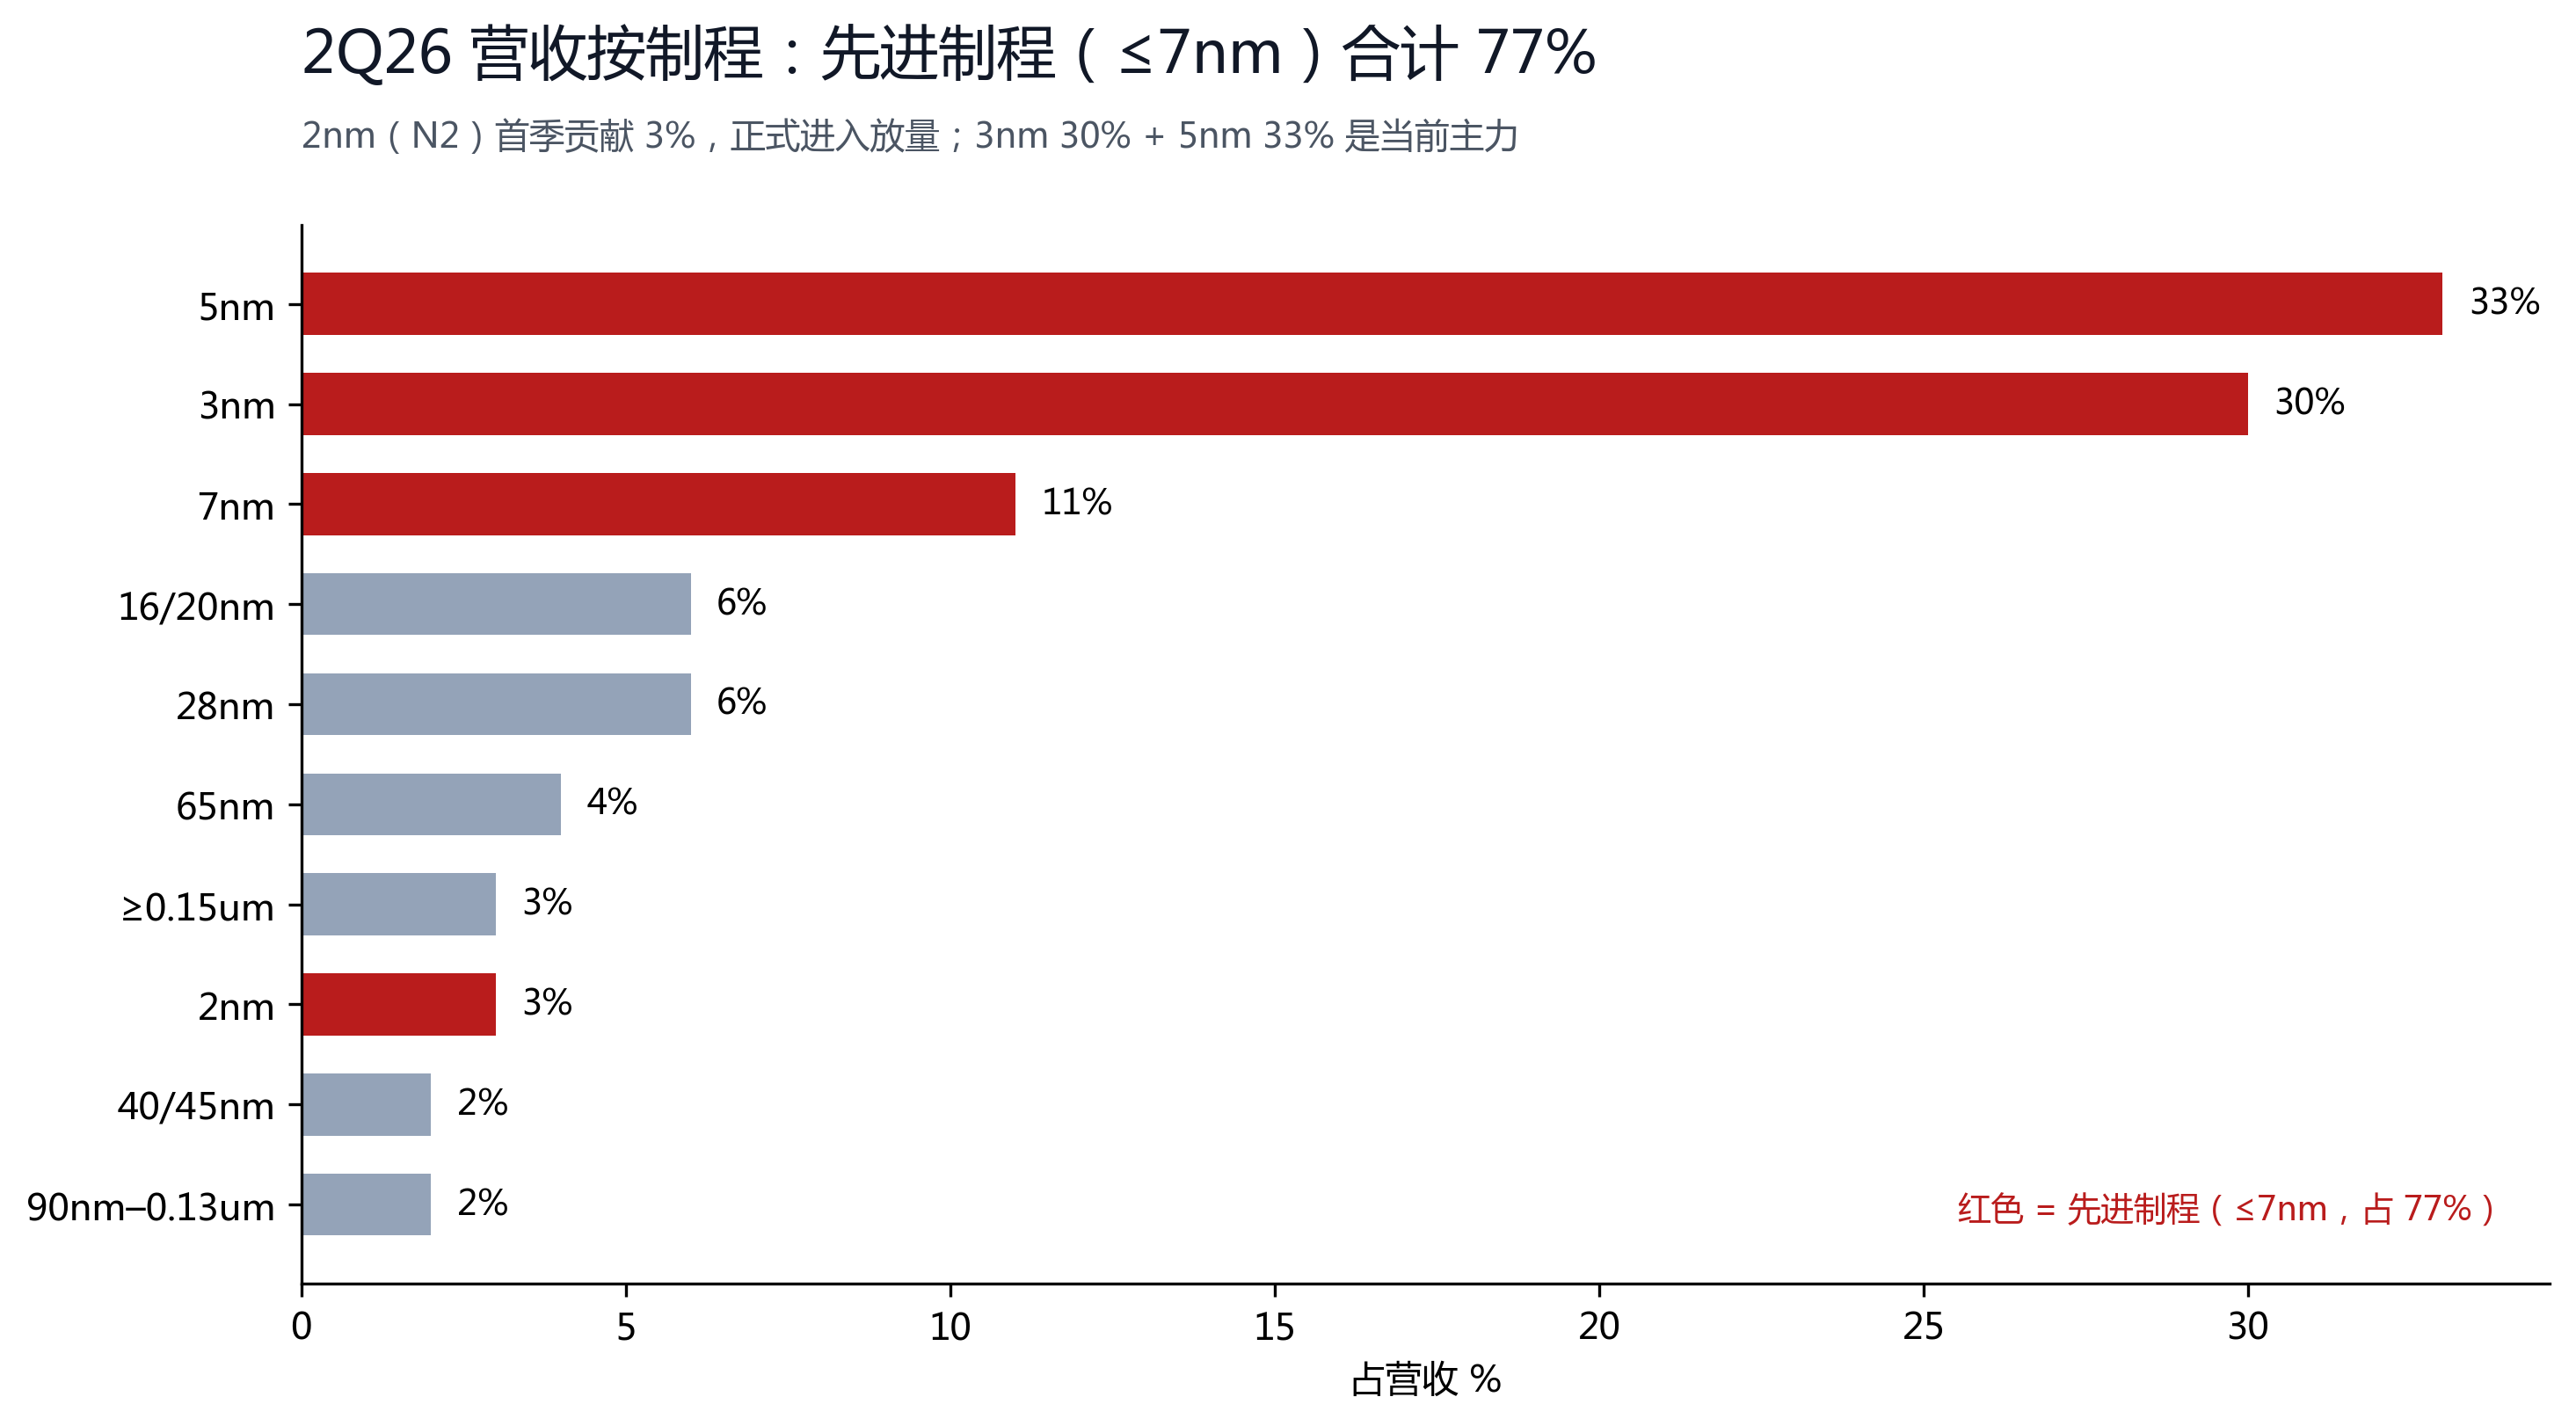
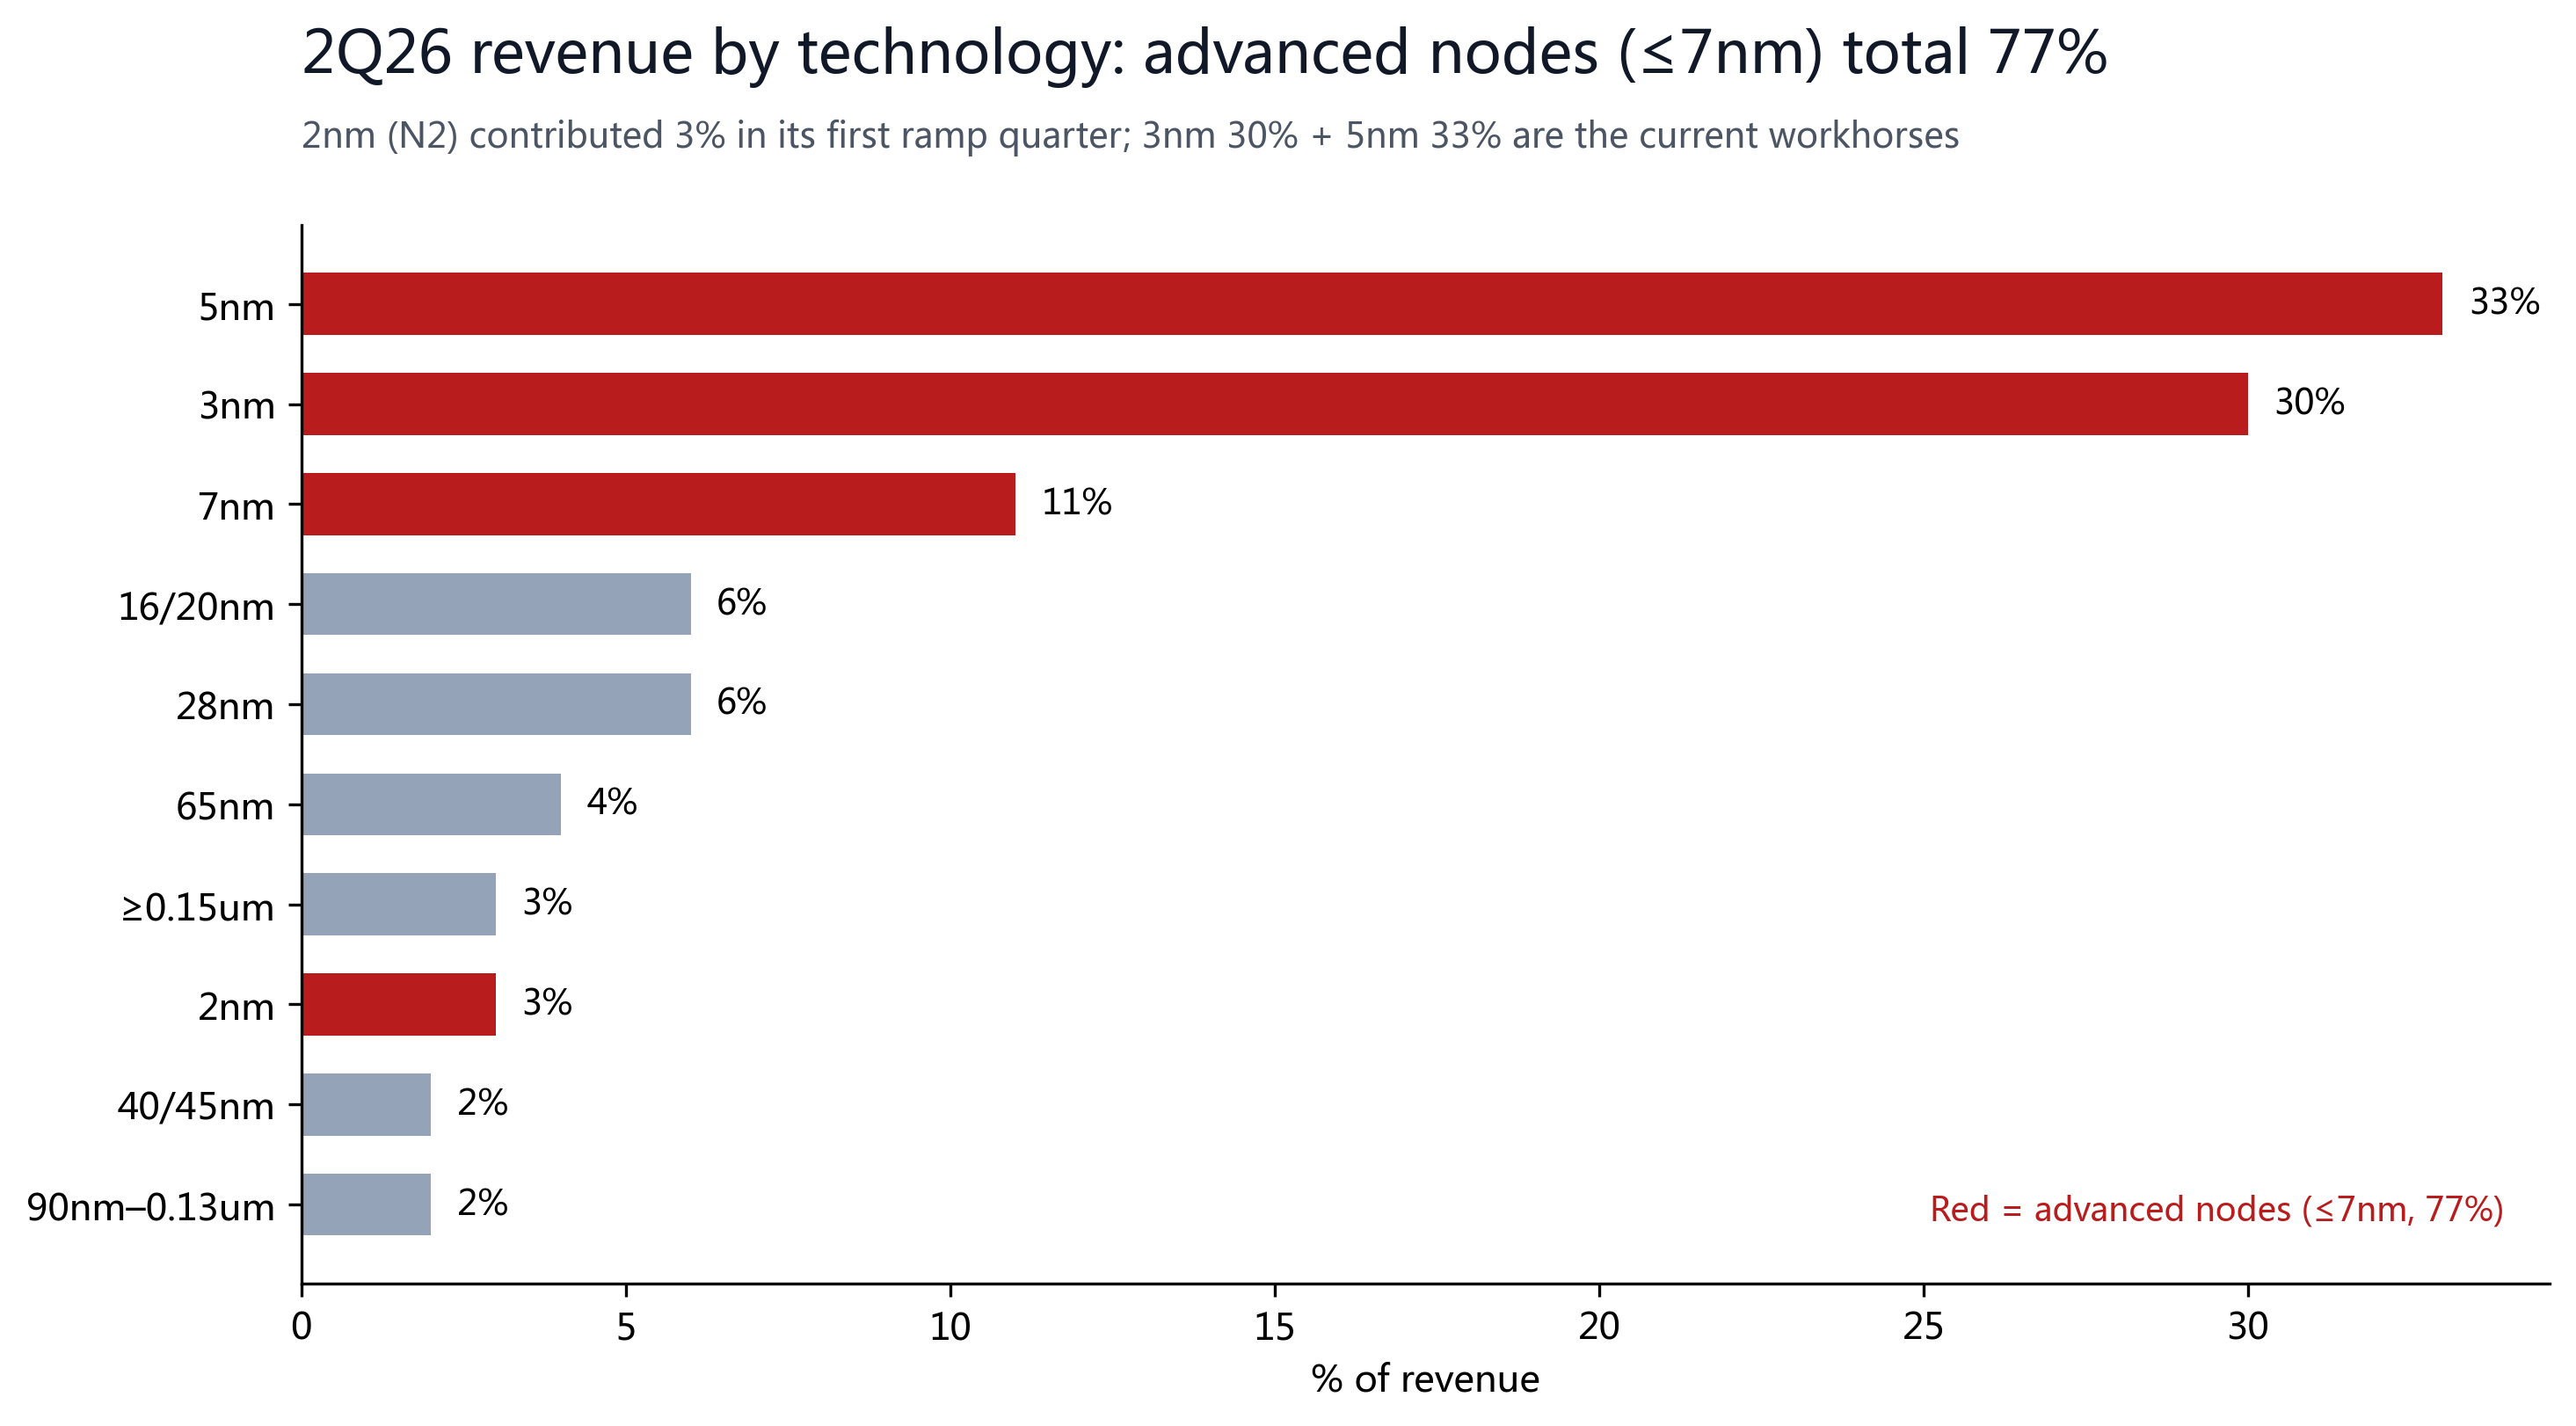
从制程看,台积电的营收高度集中在最先进节点:5nm 占 33%、3nm 占 30%、7nm 占 11%,先进制程(≤7nm)合计 77%;2nm(N2)在本季首次贡献 3%,正式进入放量周期。越先进的制程单价越高、竞争者越少,这正是台积电毛利率能稳在 60% 级别的根本原因。
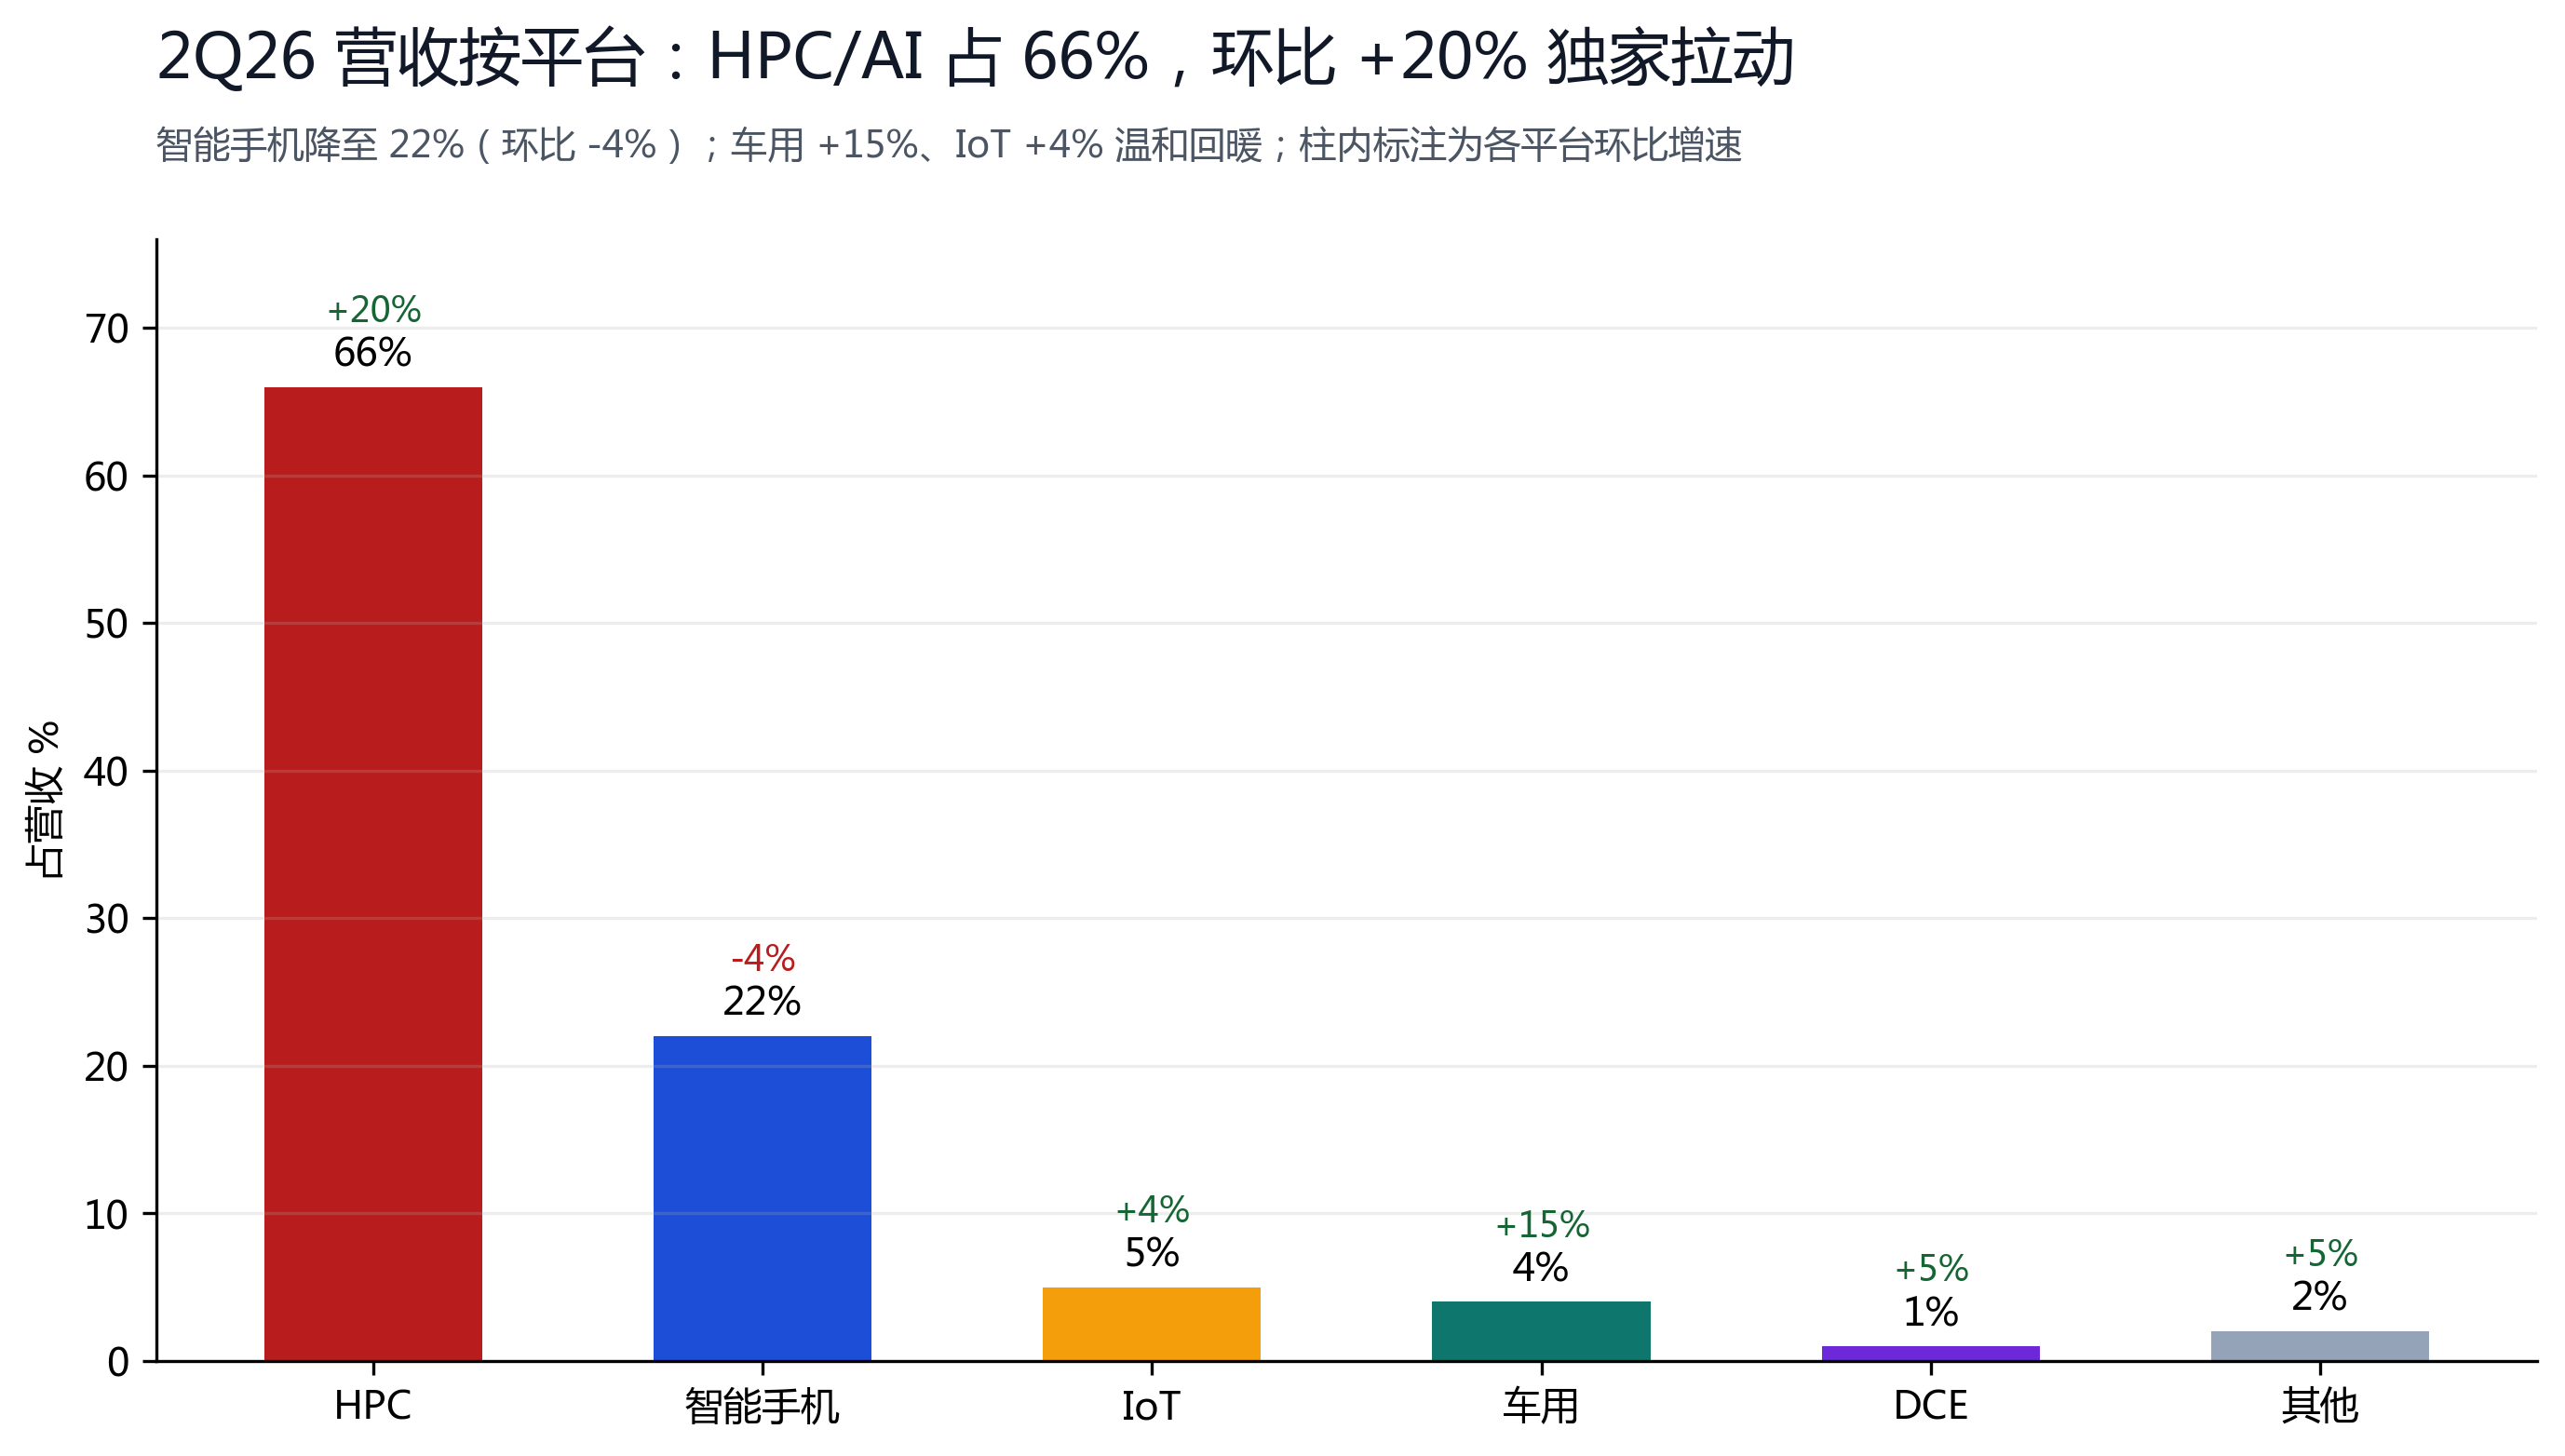
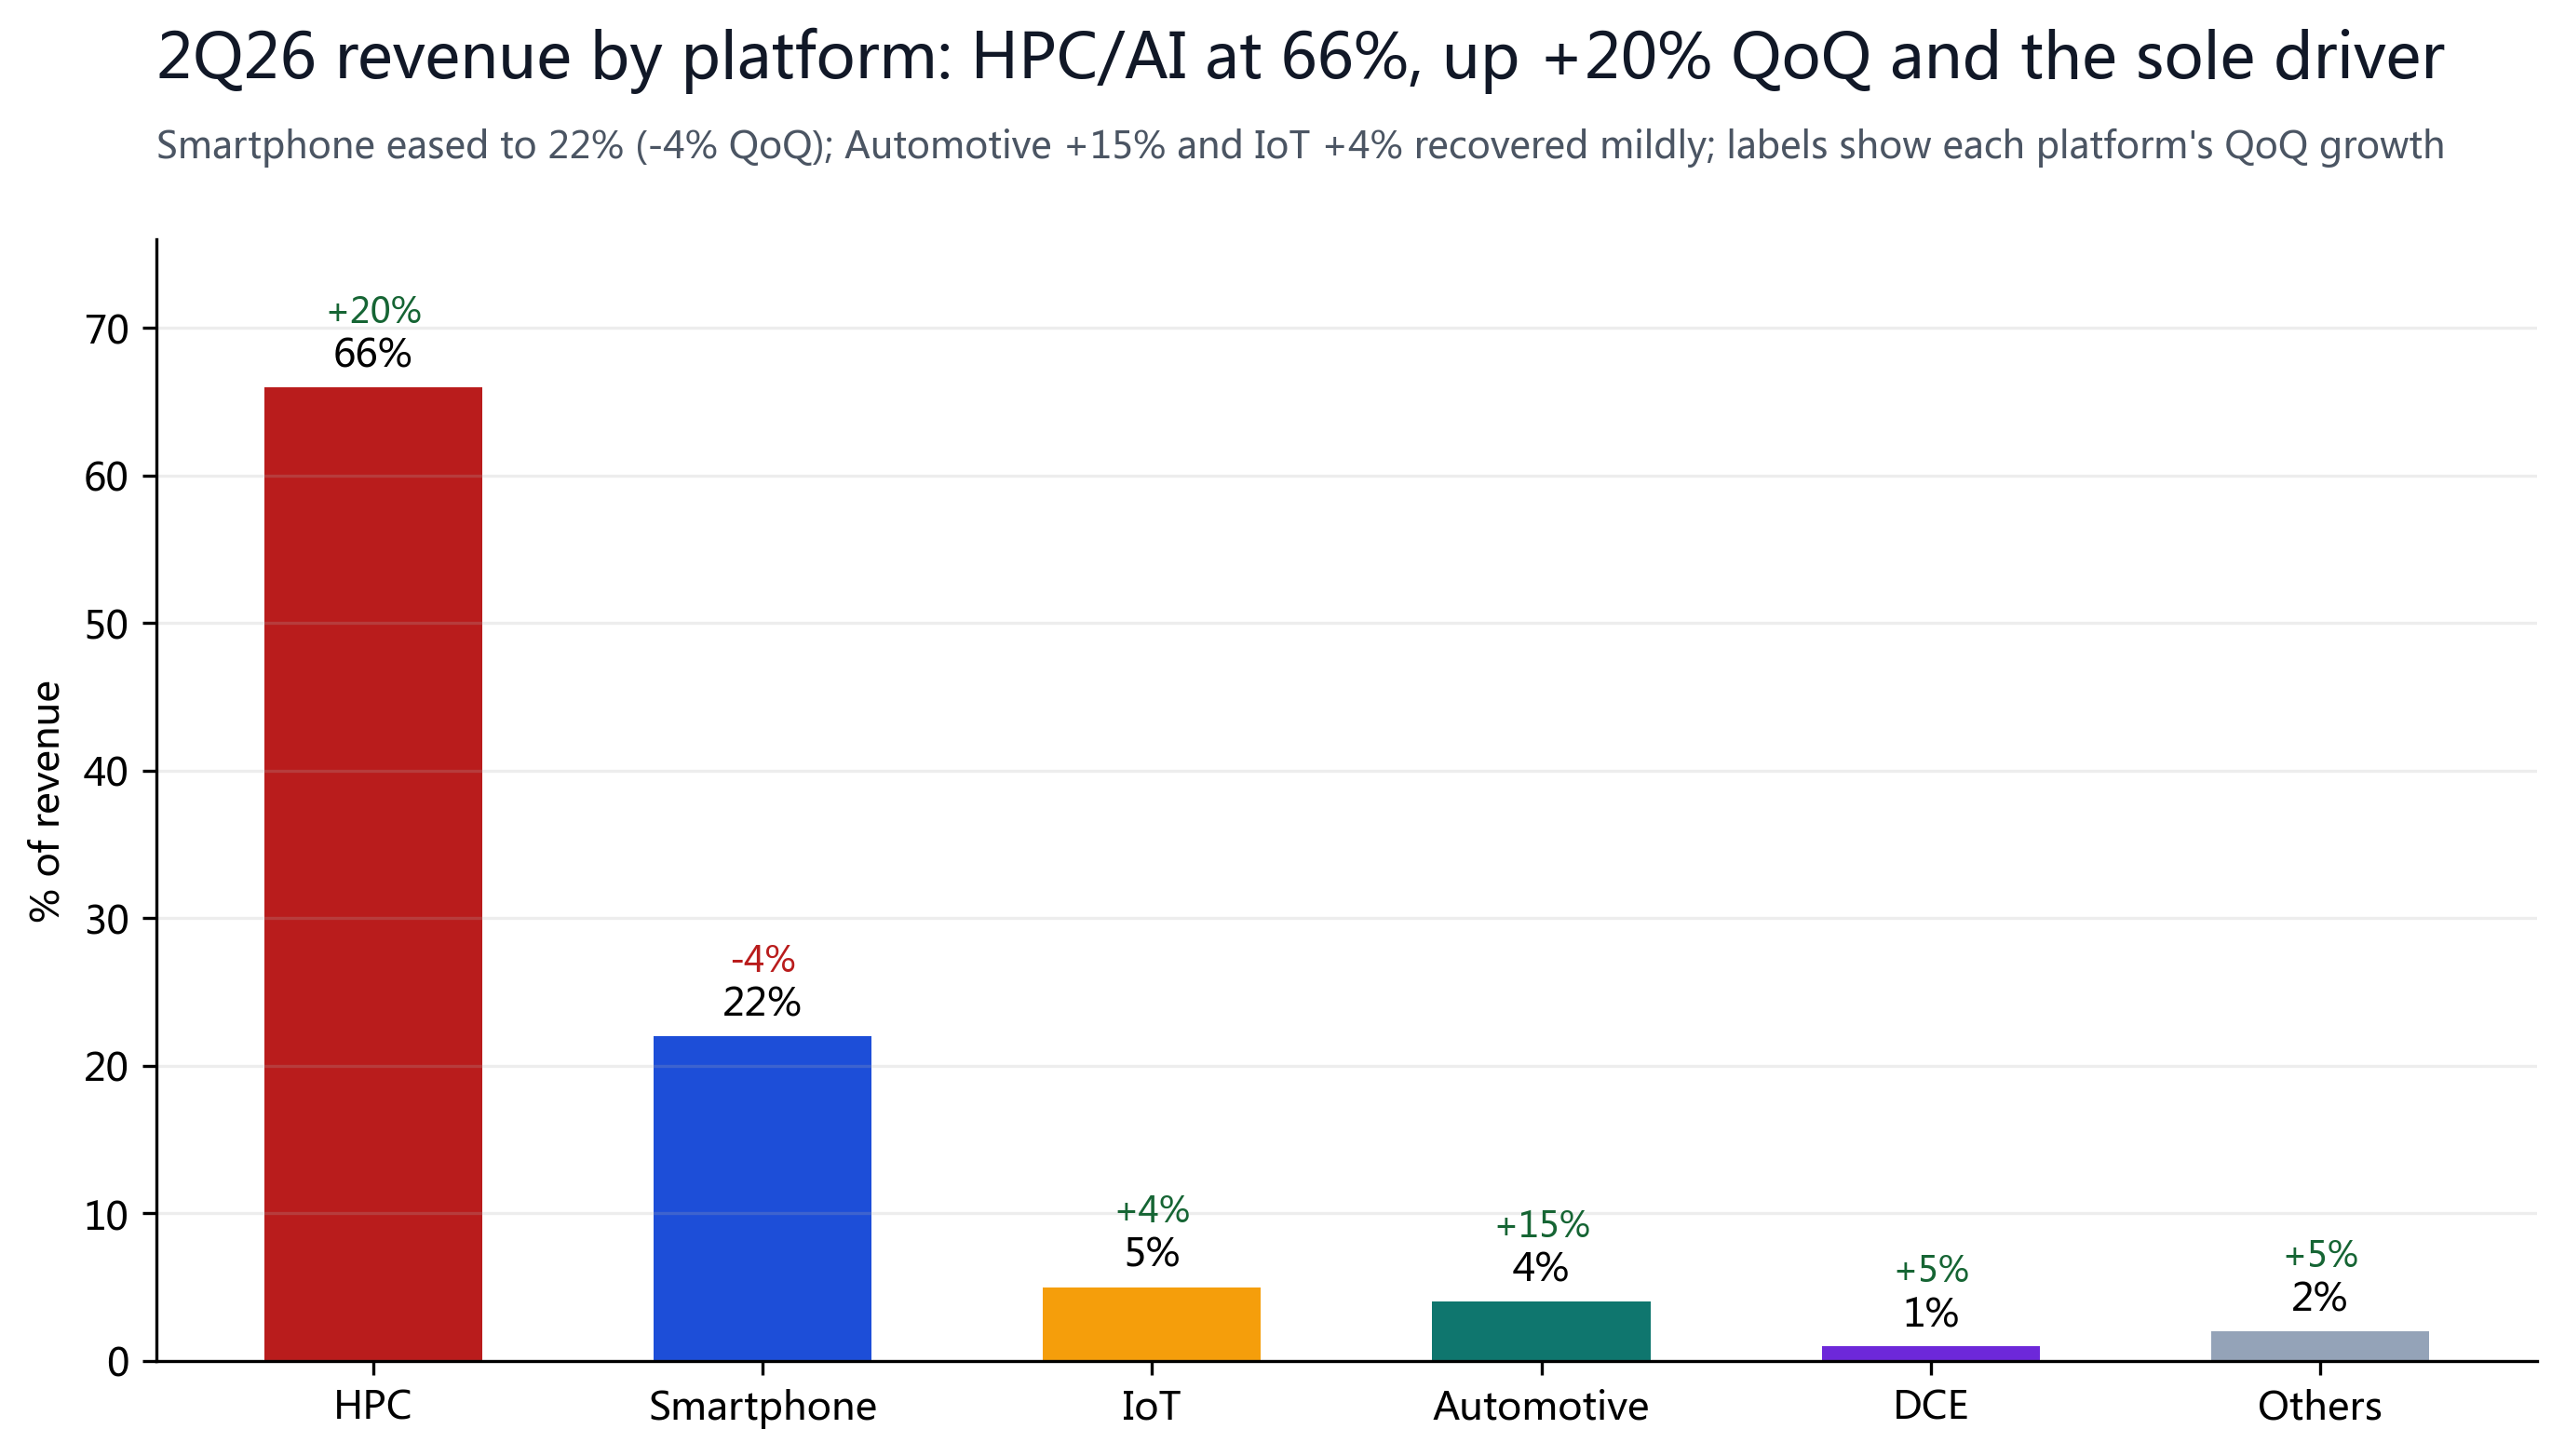
从下游平台看,AI 是绝对主线:HPC(高性能计算,含 AI 加速器)占营收 66%、环比 +20%,是本季唯一强力拉动;智能手机降至 22%(环比 -4%),车用 +15%、IoT +4% 温和回暖。这种结构说明台积电的增长已从传统手机周期,切换到由 AI 数据中心资本开支驱动的新周期,而后者的能见度与持续性远高于消费电子。
§06资产负债与现金流
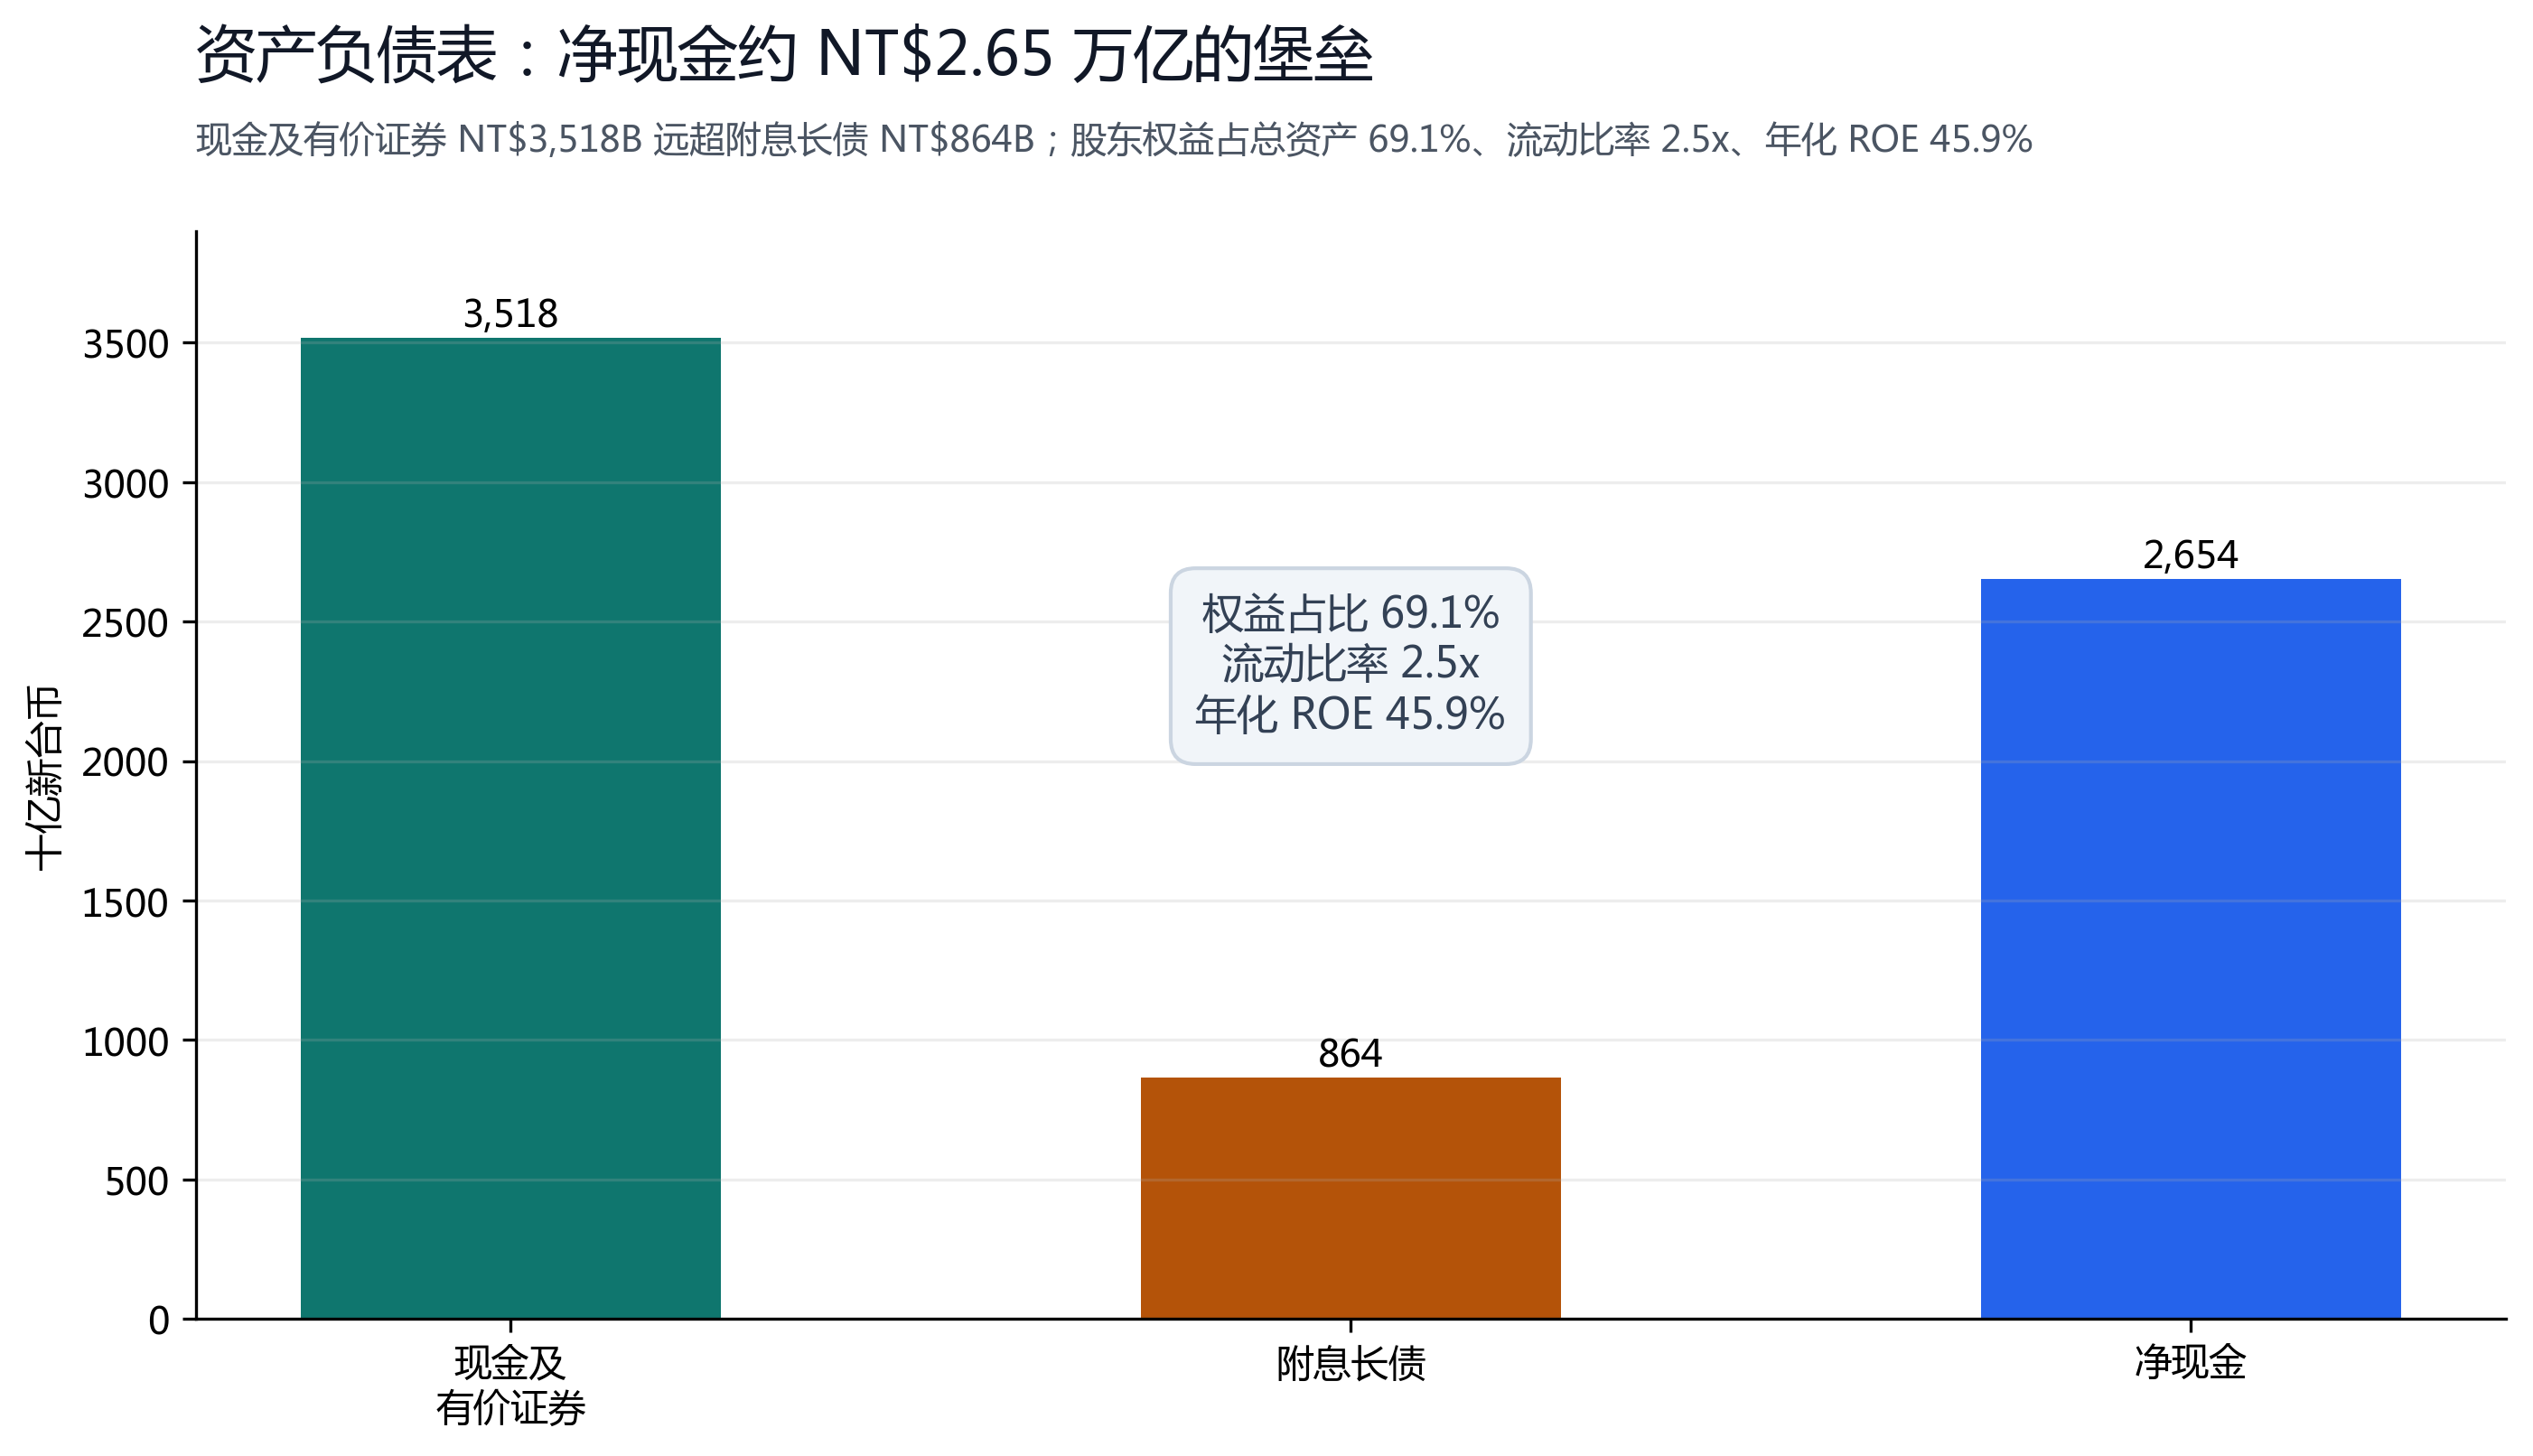
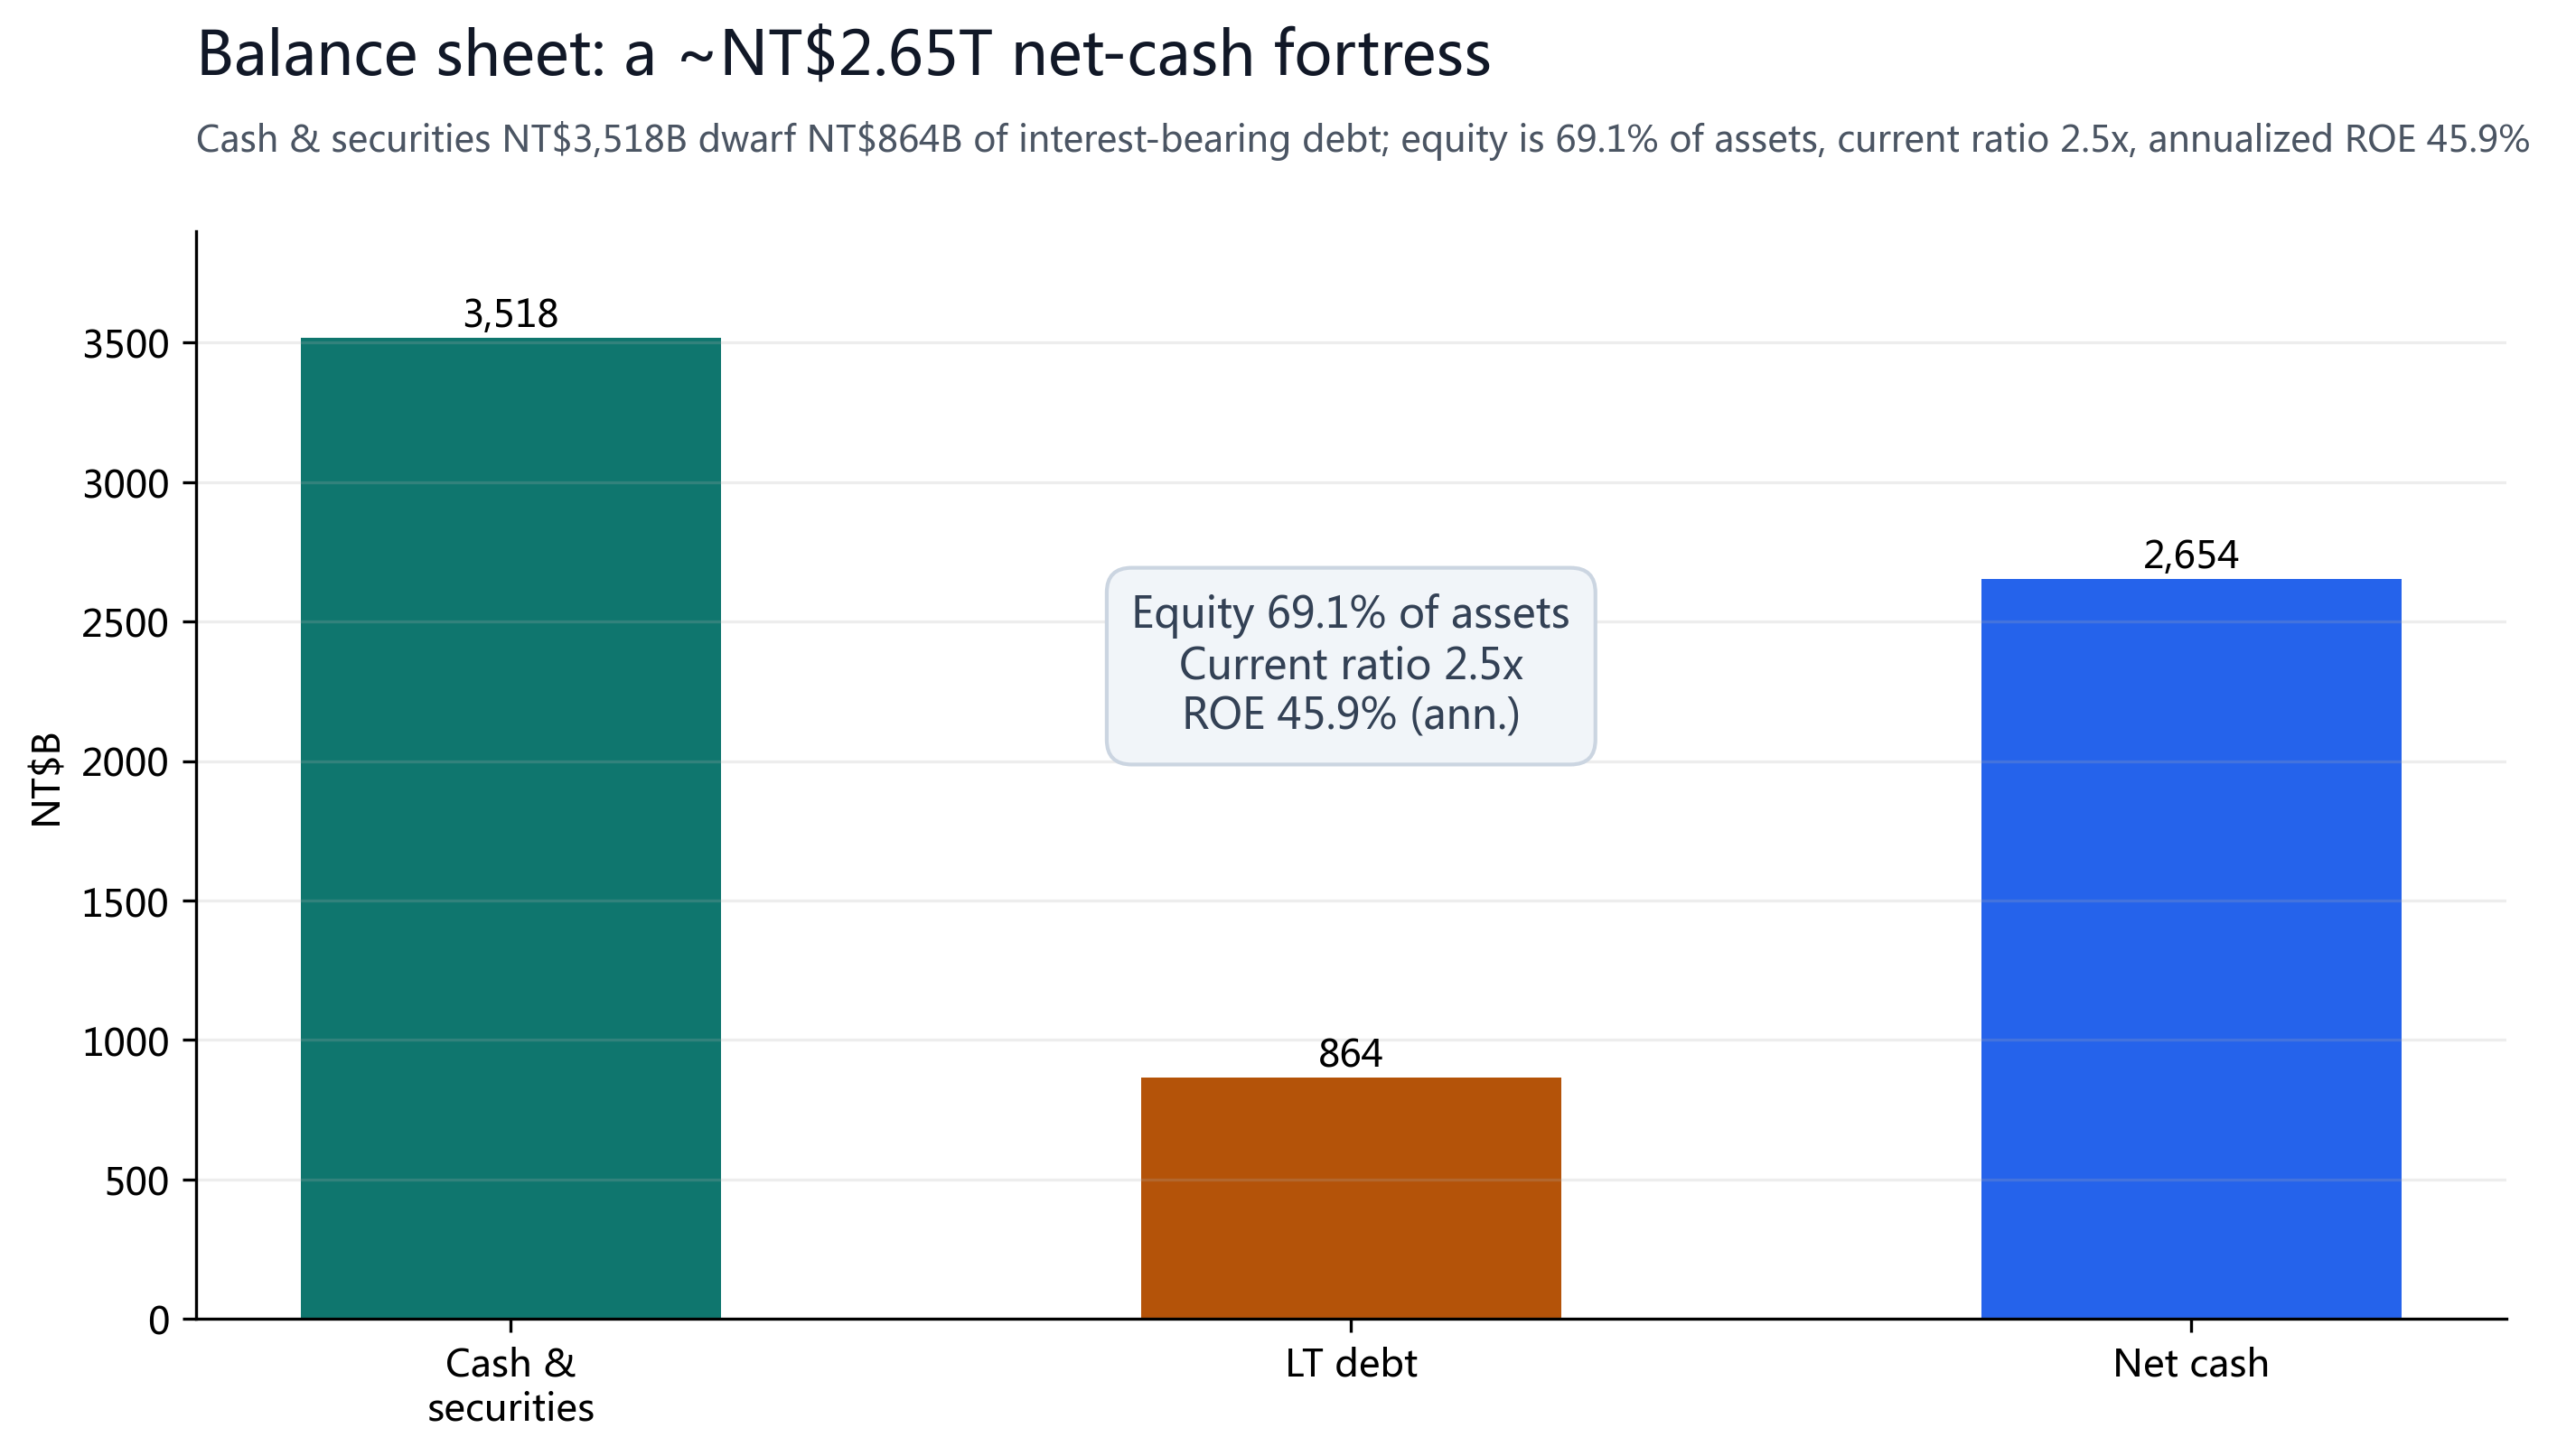
台积电拥有一张堡垒式资产负债表:现金及有价证券 NT$3,518B,远超附息长期债务 NT$864B,净现金约 NT$2.65 万亿;股东权益占总资产 69.1%,流动比率 2.5x,年化 ROE 45.9%。强劲的资产负债表让公司能在 AI 军备竞赛中持续巨额投资而无财务压力,也支撑其稳定派息(董事会已核准 1Q26 每股 NT$7.00 现金股利)。
现金流的另一面是资本开支:本季经营现金流 NT$783B 创高,但资本开支跳增至 NT$496B(环比 +41%、同比 +67%),使自由现金流从上季 NT$348B 回落至 NT$287B。这是 AI 扩产的必然代价——为了满足数据中心的算力需求,台积电必须持续加码先进产能。短期内自由现金流会随扩产节奏波动,但只要 AI 需求兑现,这些资本开支将转化为未来的量价齐升。此外应收账款周转天数升至 29 天、存货周转天数升至 87 天,营运资金小幅拉长,需持续跟踪但目前无碍。
§07估值与目标价
台积电是持续盈利的大盘龙头,我们采用多路倍数加权,而非亏损股的分类加总(SOTP)。估值锚定前瞻 EPS(美元 ADR 口径),以剔除本季 VIS 一次性利得对 GAAP 净利的干扰。
| 方法 | 公式 | PT | 权重 |
|---|---|---|---|
| FY27E 市盈率(主) | FY27E EPS $21.24 × 24.0x | $510 | 45% |
| FY26E 市盈率(近期) | FY26E EPS $17.05 × 27.0x | $460 | 25% |
| 卖方共识校验 | 18 家均值 $520 | $520 | 30% |
| 加权目标价 | 0.45×510 + 0.25×460 + 0.30×520 | $500 | 100% |
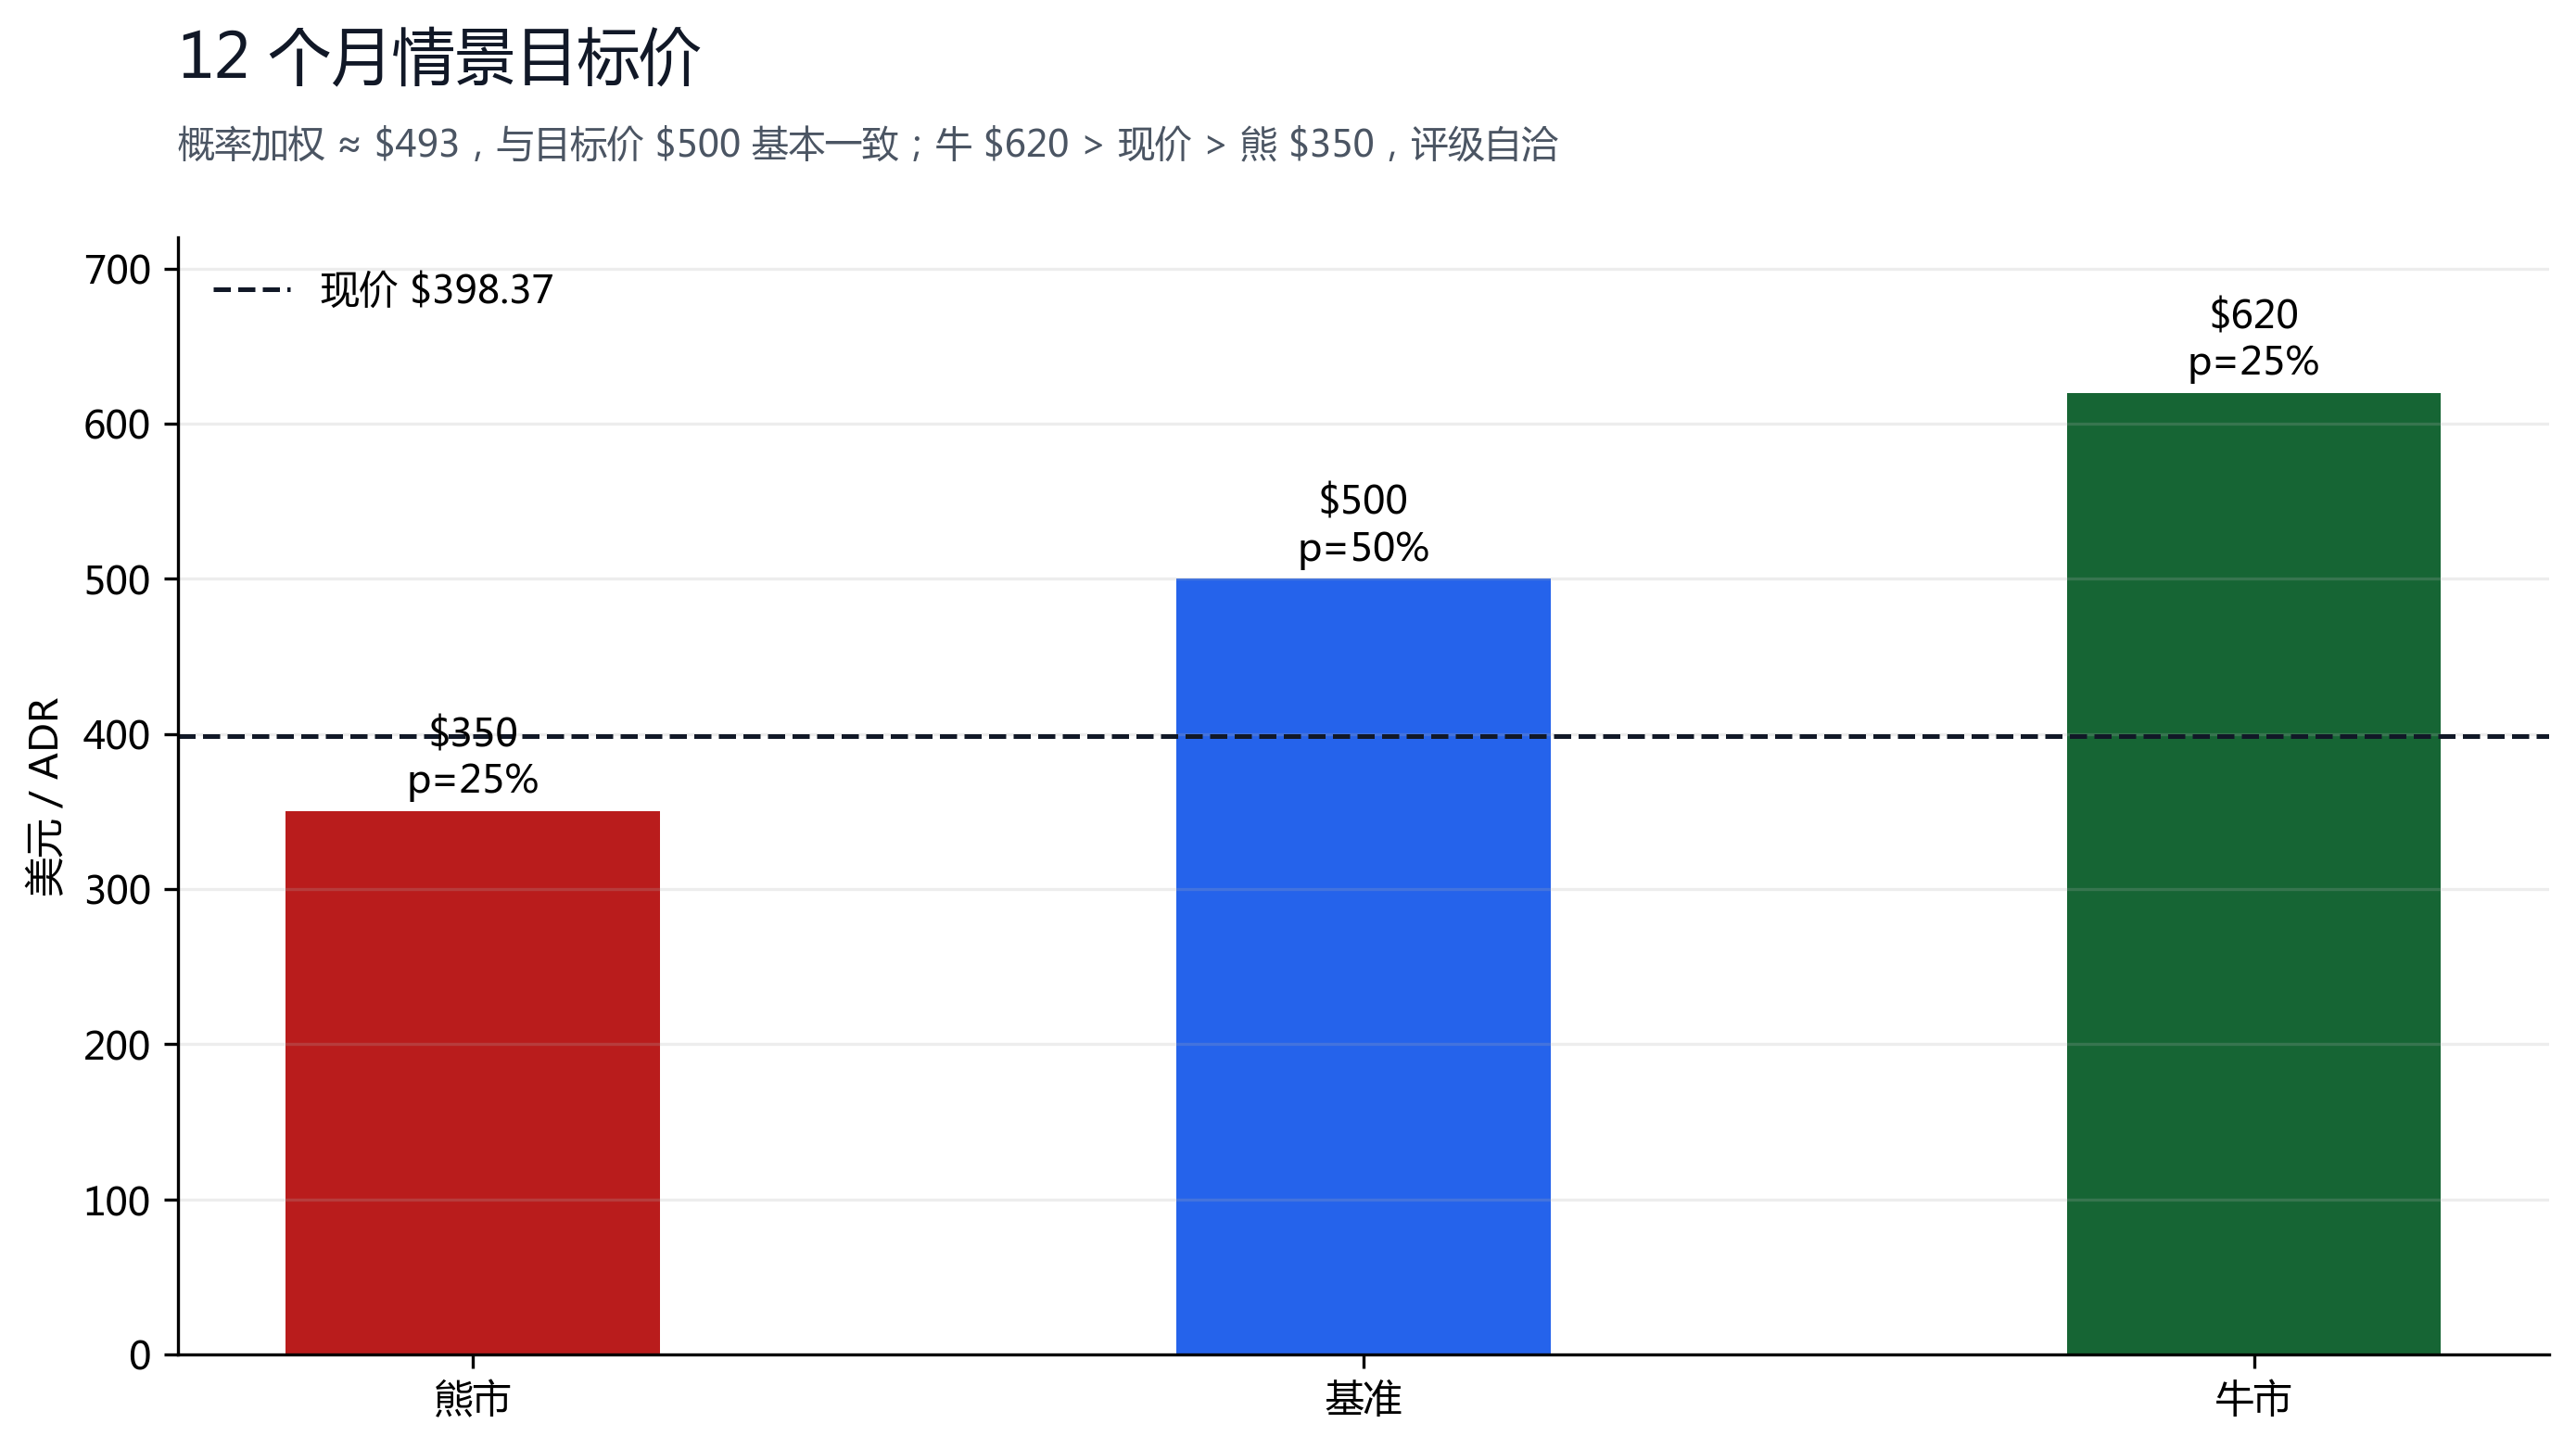
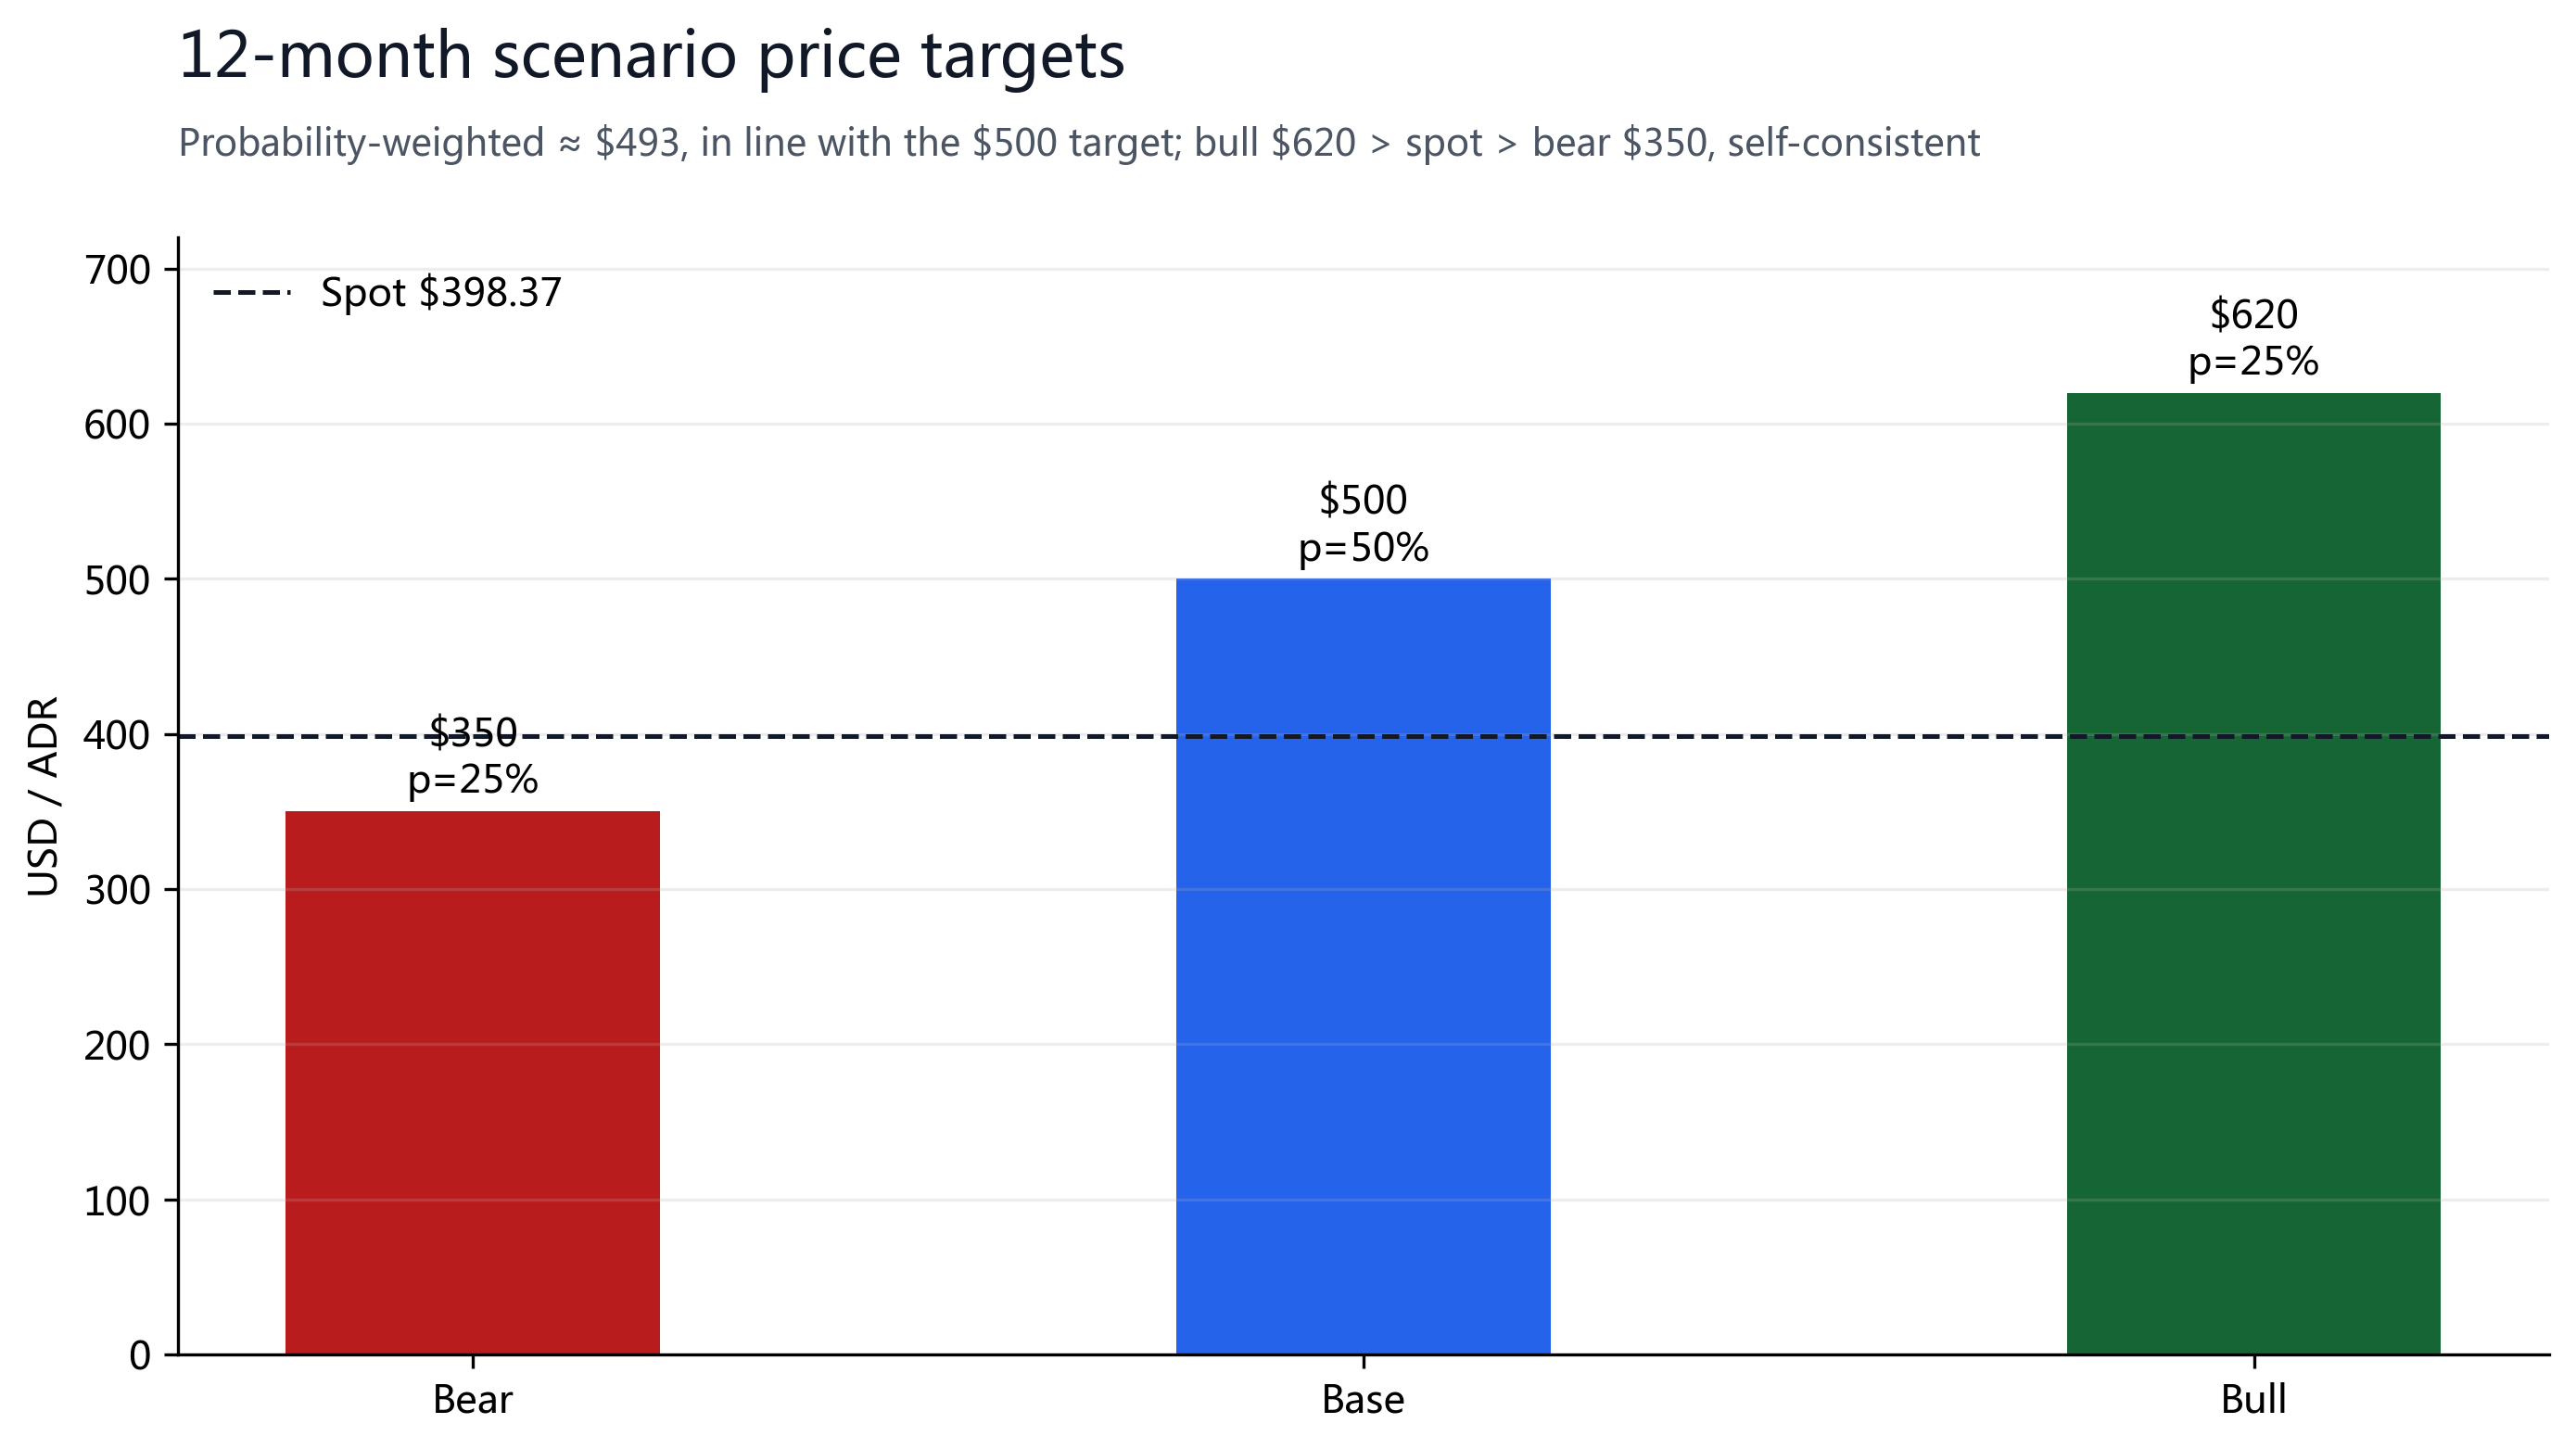
三种方法加权得到 12 个月目标价 $500(较现价 +25.5%)。24 倍的 FY27E 市盈率对一家营收增速约 +25%、营业利润率 60%、几乎垄断先进制程的公司而言并不激进(PEG≈1.0);我们较共识均值 $520 略保守,以反映资本开支挤压现金流与地缘不确定性。三档情景:熊市 $350 / 基准 $500 / 牛市 $620,概率 25/50/25,加权约 $493,与目标价一致;牛市 $620 高于现价、熊市 $350 低于现价,评级与情景自洽。
§08催化剂与风险
| 日期/窗口 | 事件 | 方向 |
|---|---|---|
| 2026-09-16 | 1Q26 现金股利除息(每股 NT$7.00) | 稳定派息,中性偏多 |
| 2026-10 中 | 3Q26 财报 | 决定性:验证 AI 需求延续、毛利率维持、CapEx/FCF 平衡 |
| 2026 下半年 | 2nm(N2)放量 + A13 制程 + 索尼影像合作 | 利多:新一层量价齐升与客户扩展 |
| 持续 | 美国关税/出口管制 + 台海地缘 + 新台币汇率 | 利空尾部风险,扰动供需与利润换算 |
(1)AI 资本开支周期见顶或数据中心投资放缓,直接冲击占比 66% 的 HPC 平台;
(2)资本开支持续飙升(本季 +41% 环比),自由现金流不及预期;
(3)地缘政治:台海局势、美国对华出口管制与潜在关税扰动供需与产能布局;
(4)新台币升值侵蚀以美元计价的营收与利润换算;
(5)先进制程放量或良率不及预期(如 2nm 爬坡波折)。
上行风险:若 AI 需求持续超预期、2nm 放量快于计划、公司上修全年营收与 CapEx 指引,估值有望向共识均值 $520 以上修复,对应牛市情景 $620。
§09来源、局限与披露
- 台积电 2026 年第二季度财报电话会材料(2026-07-16):综合损益表 / 资产负债表 / 现金流量表 / 营收按制程与平台拆分 / 近期重大事件
- 股价、市值、52 周区间、分析师目标价与前瞻 EPS 共识(FY26E $17.05 / FY27E $21.24)、评级分布:Yahoo Finance(TSM 与 2330.TW,2026-07-17 收盘)
- 一次性收益归因:台积电近期重大事件披露“出售 8.1% 世界先进”(2026-05-15);即期汇率 USD/TWD 32.33(Yahoo Finance)
局限:ch01 使用真实价格锚点而非周线曲线(无可核验 OHLC 序列,不绘制示意股价图);营业利润为营收 × 官方营业利润率的计算值;VIS 一次性利得的税后金额未在季报中单列,剔除后的干净净利/EPS/净利率为作者估算(假设约 10% 处置税负);3Q26 与全年公司指引的具体数字不在所获材料中,故本报告不列具体指引数值,前瞻 EPS 采用分析师共识;ADR 溢价按即期汇率计算,会随汇率与市场情绪波动;未取得公开来源的字段(Beta、机构持股比例、期权 IV、内部人交易)均未编造。本报告不构成投资建议。