Palantir Technologies Inc.NASDAQ:PLTR
本报告发布于 2026-11-03,市场数据截至 2026-11-02 收盘。财务数据来自 Palantir 2026 Q3 季报(2026-11-02 盘后发布,SEC 8-K EX-99.1)与公开财报。
Palantir 交出一份教科书式的「超预期并上调指引」:Q3'26 营收 $23.13 亿(+96%,首破 $20 亿)、调整后营业利润 $14.27 亿(62% 利润率)、GAAP 净利 $11.28 亿(+137%)、EPS $0.44(超共识 $0.41);美国商业 $9.84 亿(+148%)史上首次反超美国政府 $9.53 亿(+96%),成为公司历史上第一个「商业大于政府」的季度。管理层把 FY26 营收指引上调至 $85.3 亿(+91%,高于共识 $82 亿)、美国商业 >$35.59 亿(+143%)、FCF $48-50 亿。但这份几乎无可挑剔的成绩单,盘后股价不涨反跌约 3%——在 34.5x 远期市销率、125x 追踪市盈率的估值锚上,市场要的不是「优秀」,而是「再惊艳一次」。
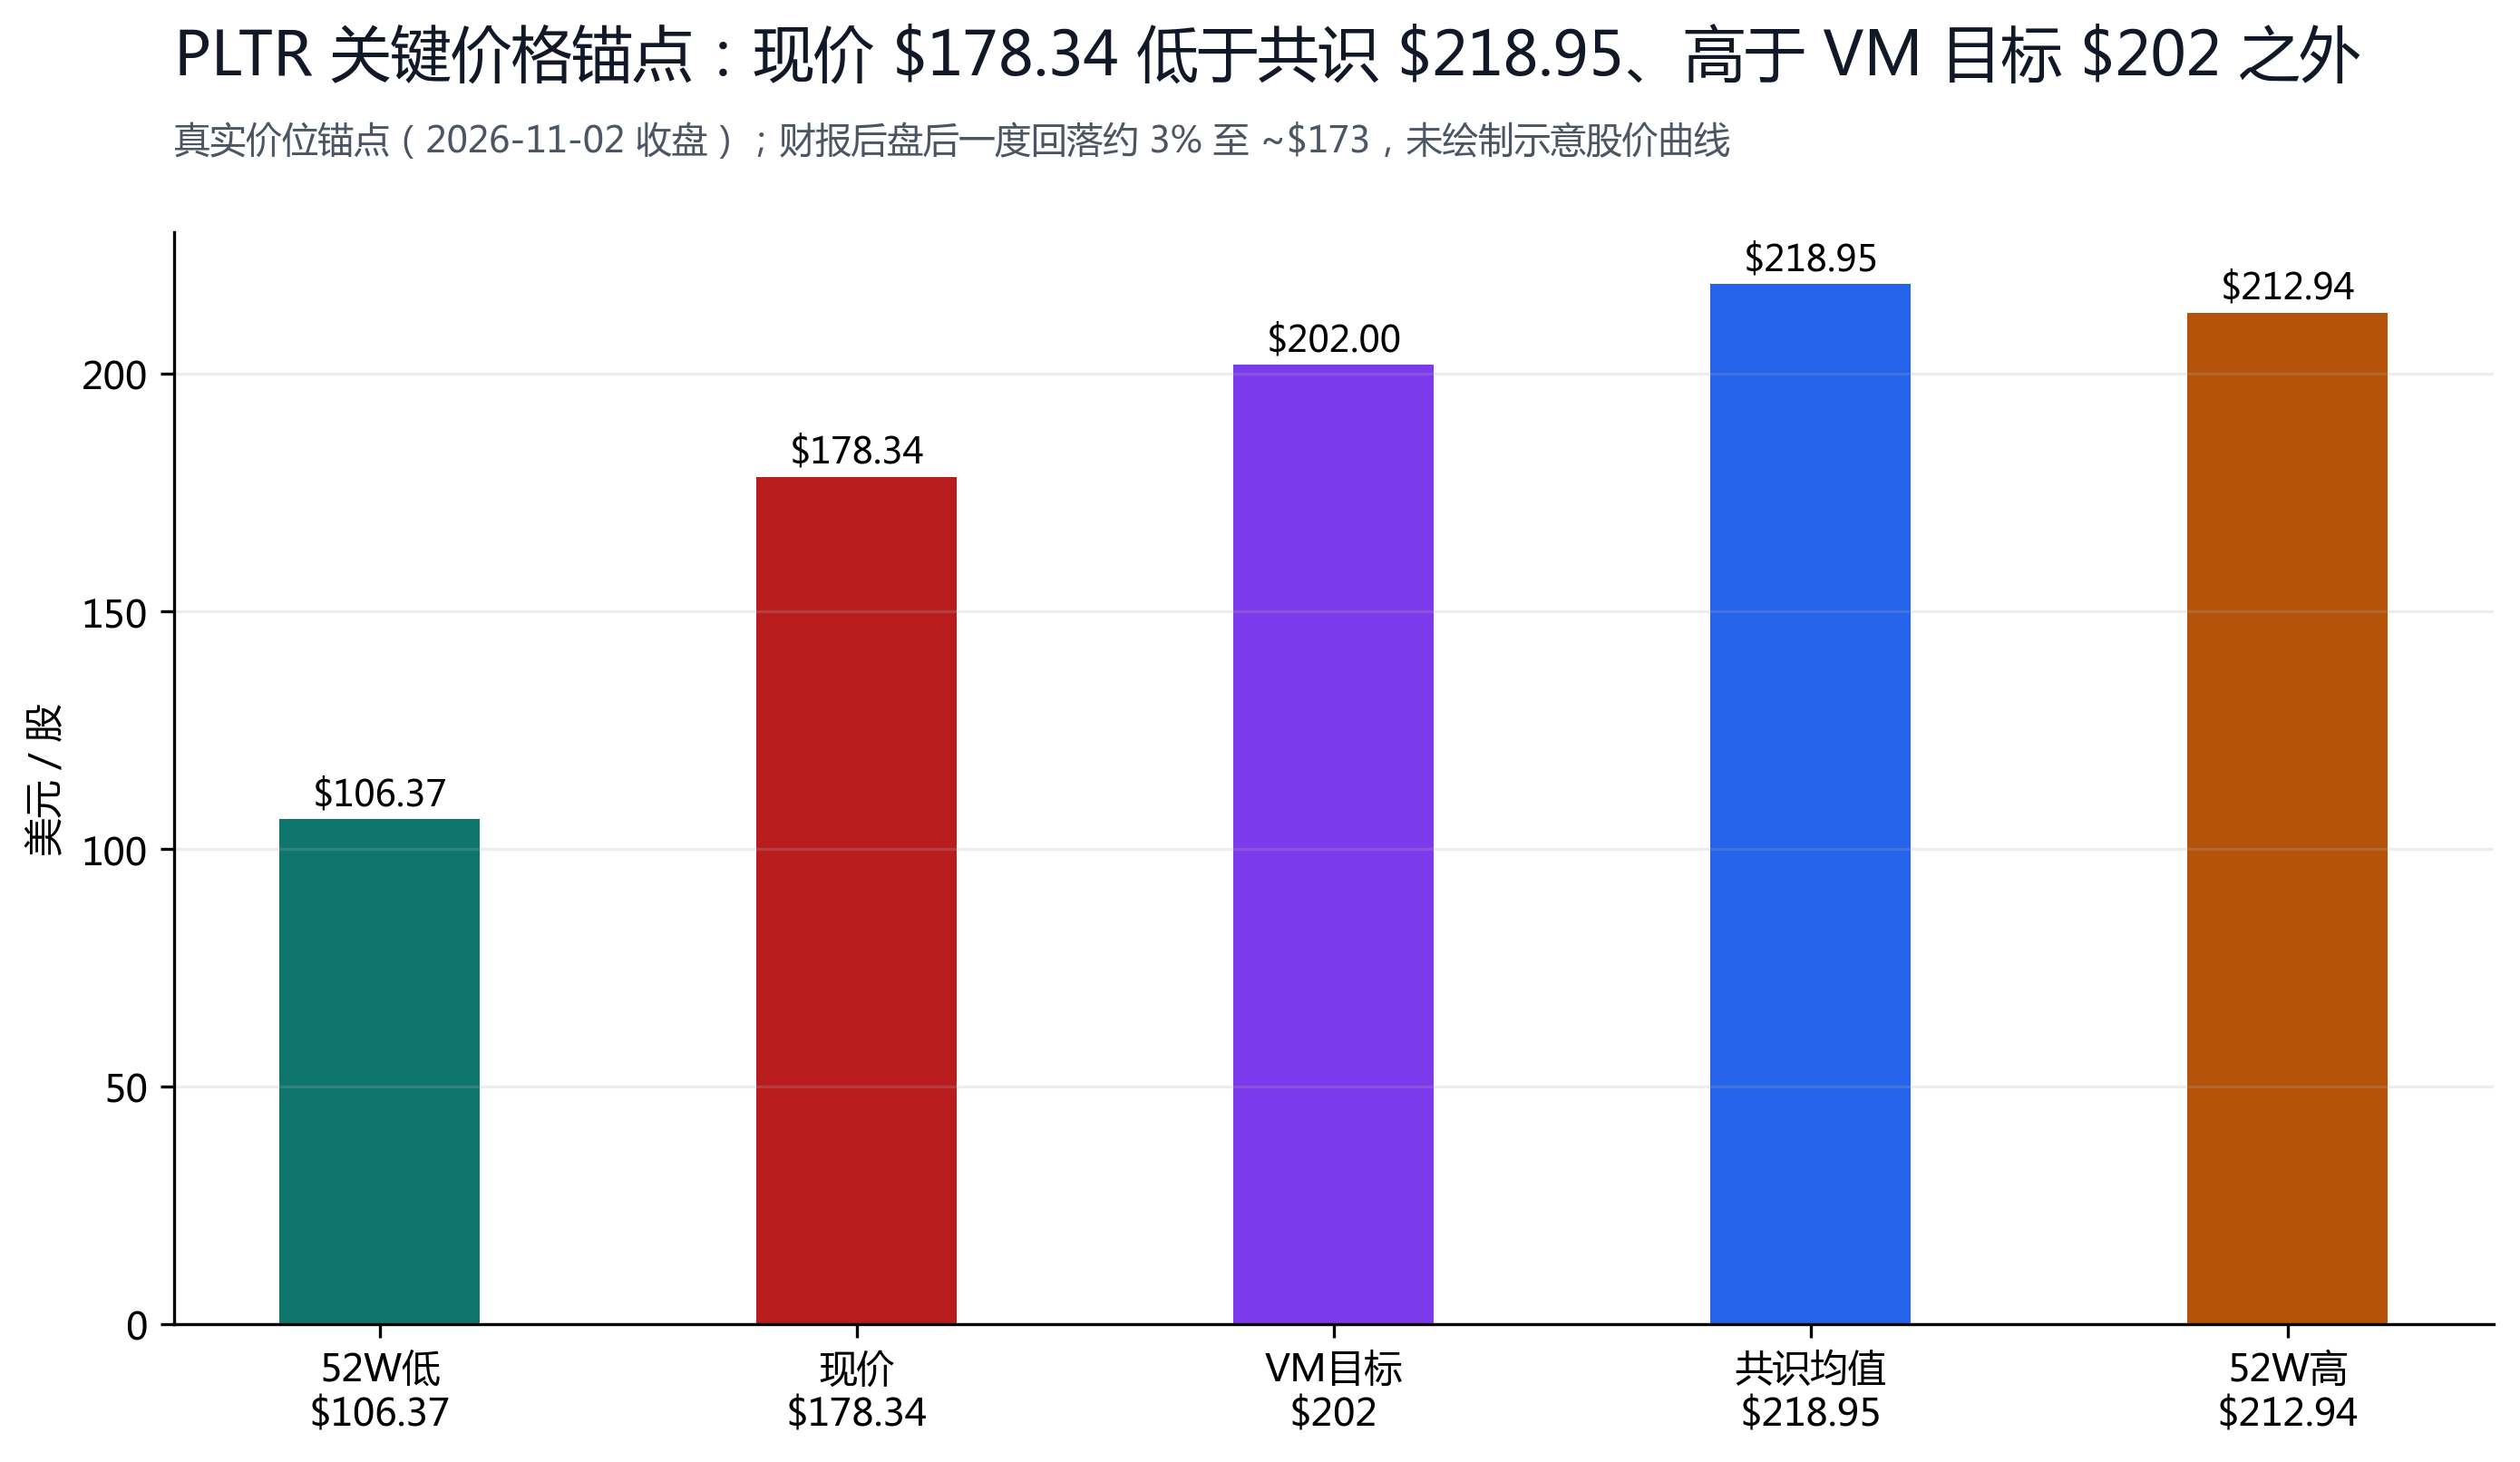
我们给予「买入 · 信心中」,12 个月目标价 $202(较现价 +13.3%)。核心判断:主权 AI 驱动的美国商业加速(+148%)是真实的、可持续的结构性趋势,FY26 指引上修把 FY27E 营收假设推高到 $135 亿(作者估算,介于高盛 $132 亿与 Rosenblatt $146 亿之间),在 36x 远期市销率下对应 $202——增长足以在倍数大体持平时驱动上行。但我们比 Street 共识 $218.95 更保守:财报后盘后下跌暴露的是估值天花板,任何单季增速跌破 50% 都可能触发倍数压缩,这是我们把目标价定在共识之下 8% 的原因。
§01投资摘要
Palantir 的 Q3'26 财报把主权 AI 的商业化推进到一个历史性拐点:美国商业营收 $9.84 亿(+148%)史上首次反超美国政府 $9.53 亿(+96%)——过去以国防与政府合同为锚的增长引擎,本季在美国这个核心市场正式切换到商业。
业绩连续第十个季度「超预期并上调指引」:营收 +96%(首破 $20 亿)、调整后营业利润率 62%、Rule of 40 = 158%,叠加 FY26 指引上调 $3.8 亿(+91%,超共识)。我们用 FY27E 营收的三档市销率情景(24/36/42x)交叉验证,概率加权 12 个月目标价 $196.2,取主路径 $202。
买入理由
- 美国商业 +148% 首次反超政府,主权 AI 从「国防订单」升级为「企业现实」,RDV $65.2 亿(+79%)锁定未来营收能见度;
- 连续第十季超预期并上调指引,FY26 指引上调 $3.8 亿超共识,Q4 指引 $26.5 亿超共识 $24.6 亿(+8%),盈利预测整体上修;
- 现金流质量过硬——调整后 FCF $12.16 亿(53% 利润率)、现金+美债 $104 亿,不是纯「AI 概念股」。
- 估值极端——34.5x 远期市销率、125x 追踪市盈率隐含 80-90% 增长,任何单季增速跌破 50% 触发倍数压缩;
- 国际业务占比仅约 16%($3.76 亿,推导)且增速远落后美国(+119%);
- 财报后盘后下跌暴露的「利好出尽」惯性——过去三季三次超预期,次日两次下跌。

§02价格与分析师视角
11 月 2 日,PLTR 收于 $178.34(-3.13%),财报(盘后)发布后盘后一度回落约 3% 至 ~$173——「优秀但不够惊艳」的典型反应。财报前,股价已从 10 月 12 日的历史高点 $212.94 回撤约
解锁本篇及全部机构级研报与深度分析。
机构级深度分析
机构级的专业研报帮你掌握真相
实时量化工具
AI Agent 接入图表与雷达
AI 量化评级
更有信心地做多空决策