Palantir Technologies Inc.NASDAQ:PLTR
本报告发布于 2026-08-05,市场数据截至 2026-08-04 收盘。财务数据来自 Palantir 2026 Q2 季报(2026-08-03 盘后发布)与公开财报。
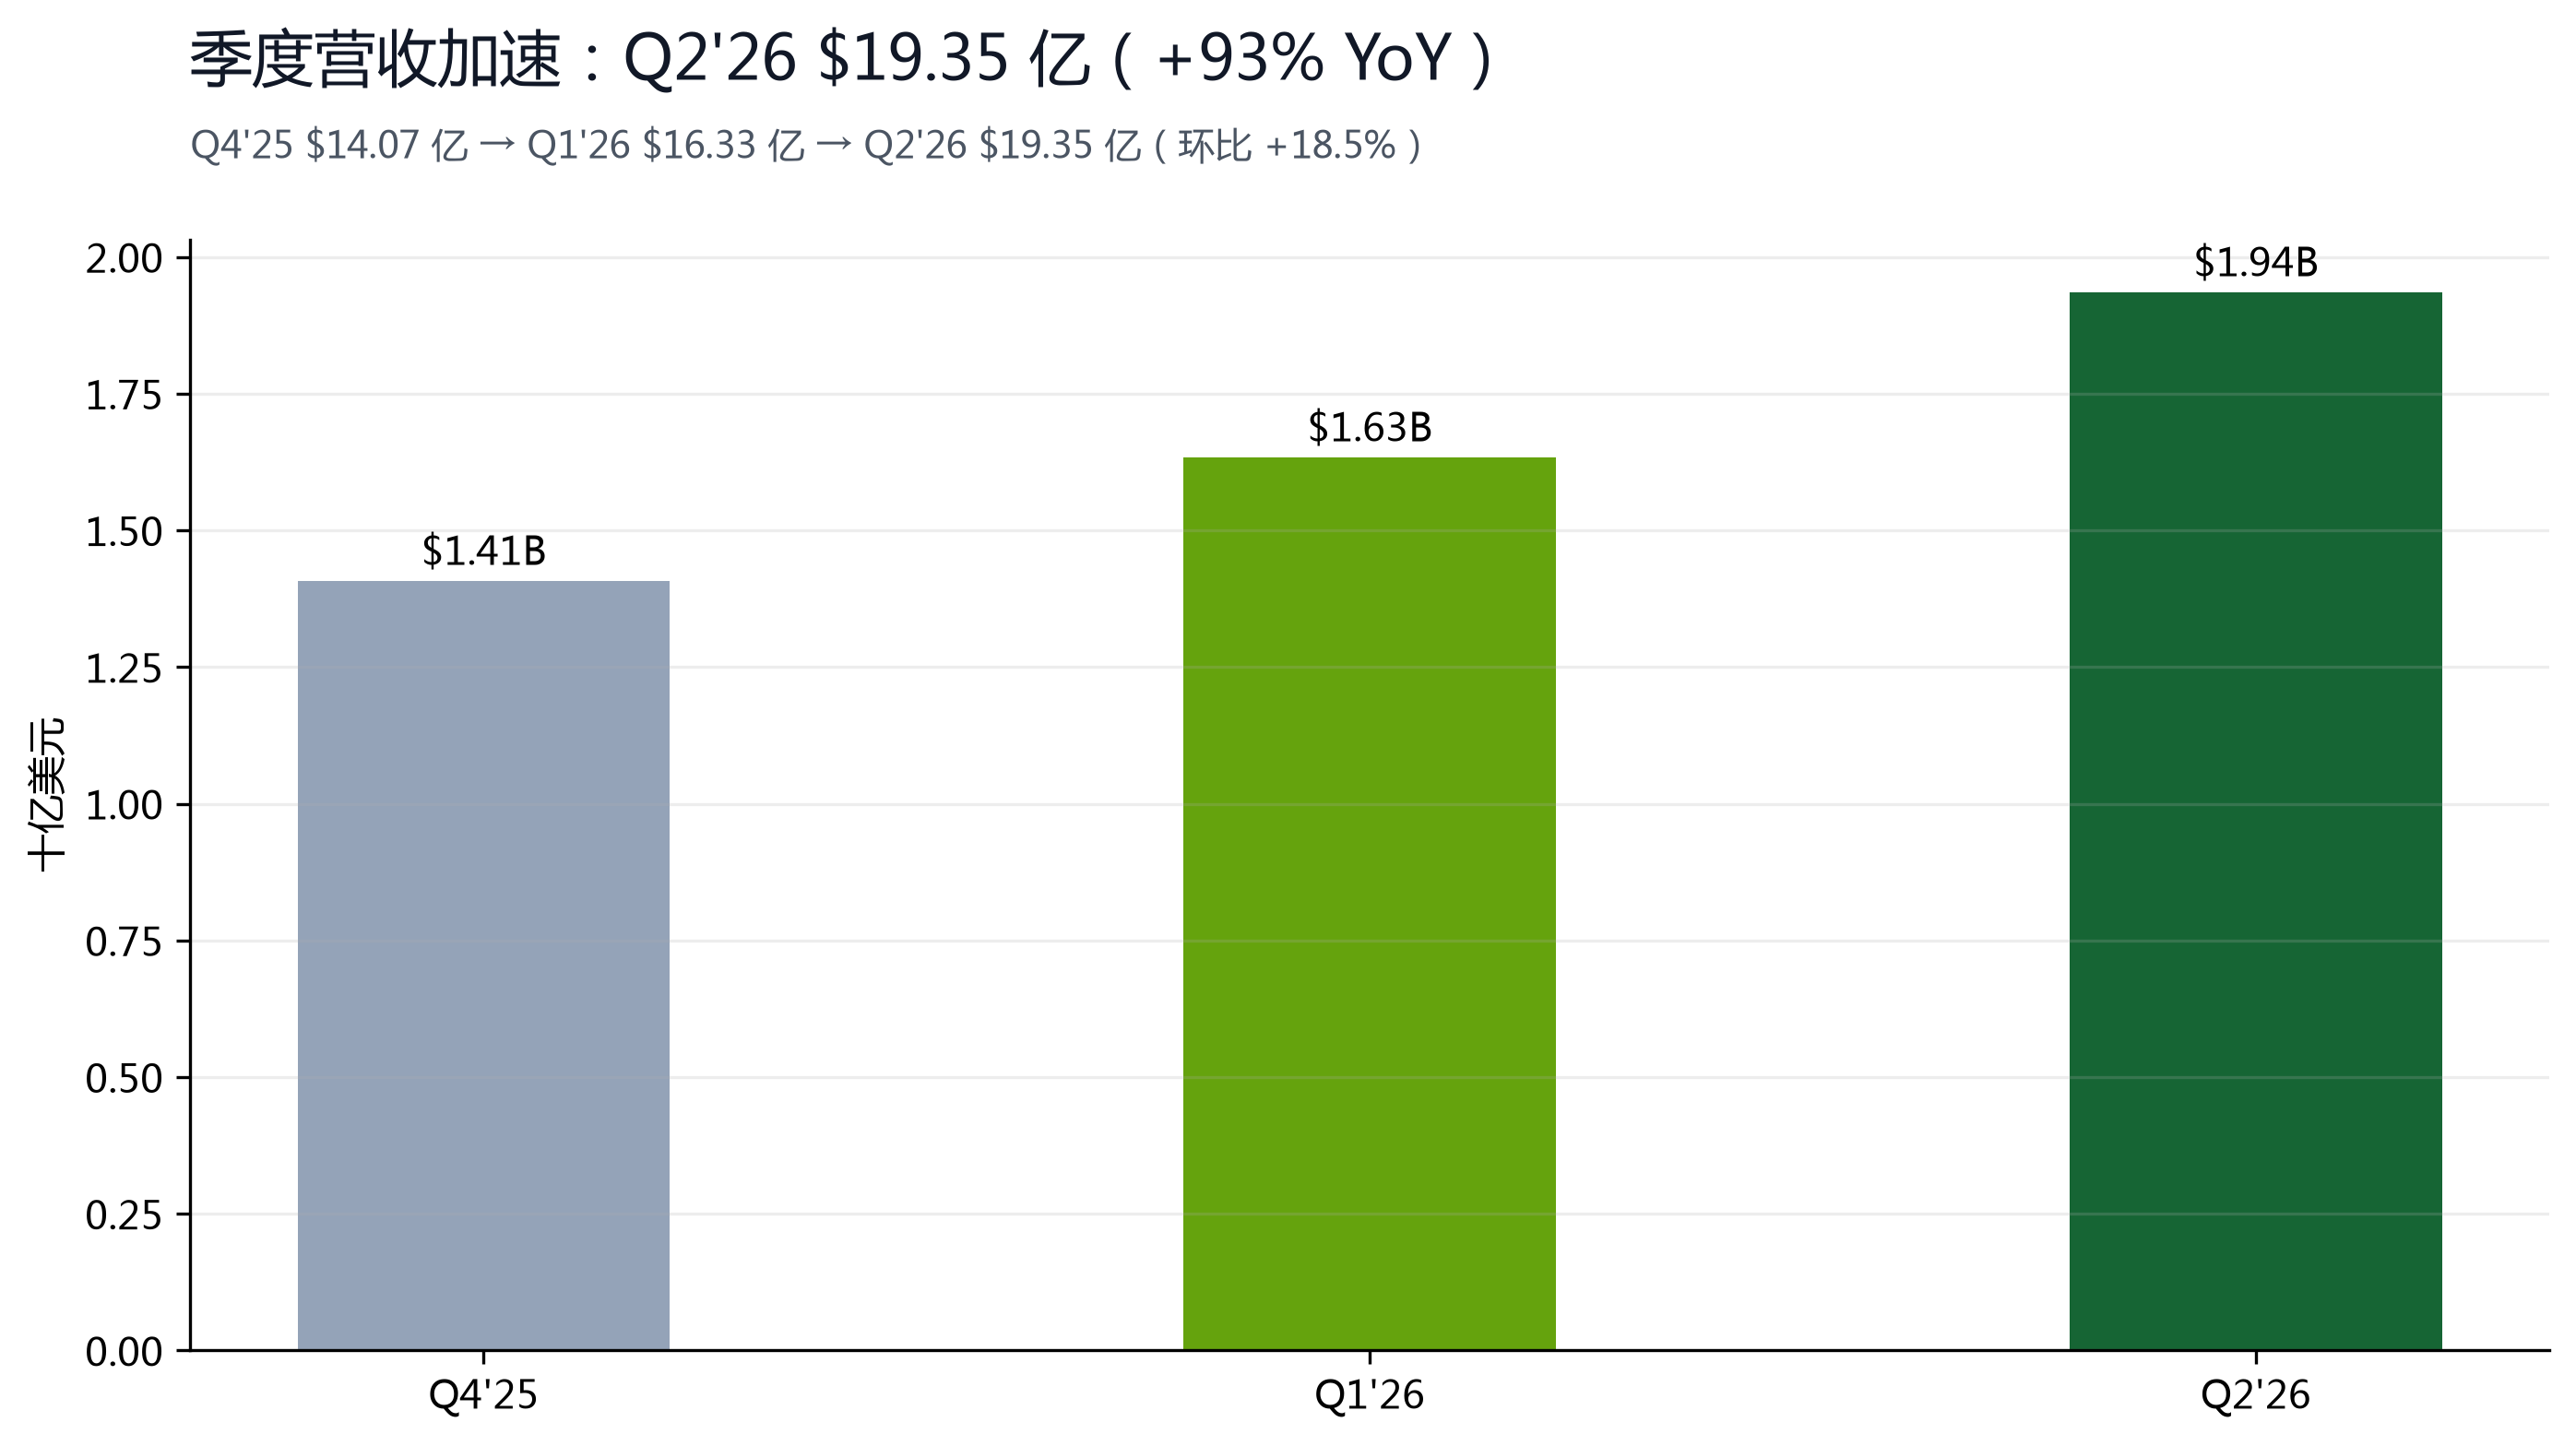
Palantir 用一份「全面超预期 + 大幅上修指引」的财报击溃了空头:Q2'26 营收 $19.35 亿(+93%)、GAAP 净利 $10.62 亿(+225%,10-Q 口径)、EPS $0.41(+17.1% beat);美国商业营收 $7.64 亿(+149%)、U.S. 商业 RDV 待履约 $62.4 亿(+124%)。管理层把 FY26 营收指引从 $76.5 亿大幅上调至 $81.5-81.6 亿(+82%),CEO Karp 称增长势头「至少持续 18 个月」。8 月 4 日财报后股价单日暴涨 29.45% 收于 $162.66,触发史诗级逼空(空头单日账面浮亏约 $30 亿),创 2024 年 2 月以来最大单日涨幅。
但我们提示:大涨之后估值更贵了——现价对应约 47.9x FY26E 市销率、139x TTM 市盈率(GAAP EPS $1.17),对一份需要维持 80-90%+ 增长的定价,容错空间很小。我们给予「买入 · 信心中」,12 个月目标价 $180(较现价 +10.7%):美国商业 +149% 与 U.S. 商业 RDV +124% 是真实的(主权 AI + AIP Evolve 产品线),但国际业务偏弱(占比 19%、+33.7%)、P/E 139x 的估值与 OpenAI/Anthropic 等大模型对应用层的潜在冲击,限制了上行空间。
§01投资摘要
Palantir 的 Q2'26 财报把市场对「企业 AI 是否跨过试点阶段」的争论一锤定音:营收 +93%、美国商业 +149%、U.S. 商业 RDV +124%、指引上调 $5 亿——数据证明它的 AIP 平台正在把大模型转化为可审计、可执行的生产动作(「模型到现实的最后一公里」)。8 月 4 日单日 +29.45% 既是基本面跳升的估值重置,也是空头回补的机械性放大(财报前空头账面浮盈 $27 亿 → 单日转亏 $30 亿)。我们用 FY26E 营收 $81.55 亿的市销率三档情景(35/53/68x)交叉验证,概率加权 12 个月目标价 $180。
支撑买入的三点理由:① Q2'26 全面超预期(营收/净利/EPS 全 beat)且 FY26 指引上调 $5 亿(+82%),Q3 指引 $21.62 亿显著超市场预期约 $20 亿;② 美国商业 +149%、U.S. 商业 RDV $62.4 亿(+124%),主权 AI(企业拥有并控制数据/模型/基建)与 AIP Evolve(AI 代理优化算力成本)构成差异化产品叙事,CEO 称势头至少持续 18 个月;③ 空头拥挤(财报前浮盈 $27 亿)已遭遇一轮逼空出清,基本面驱动的重定价可能继续。
主要风险有三:① 估值极端——139x TTM P/E、47.9x FY26E P/S 隐含 80-90%+ 持续增长,美国需求放缓或国际业务不及预期会引发戴维斯双杀;② 国际业务占比约 19%(10-Q 官方,+33.7%)且增长偏弱,规模变现能力待证;③ OpenAI/Anthropic 等大模型厂商向下渗透应用层,可能冲击 AIP 的差异化(Benchmark 维持持有即持此疑虑)。这也是我们把目标价 $180 定在低于共识 $188.83 的原因。
§02价格与分析师视角
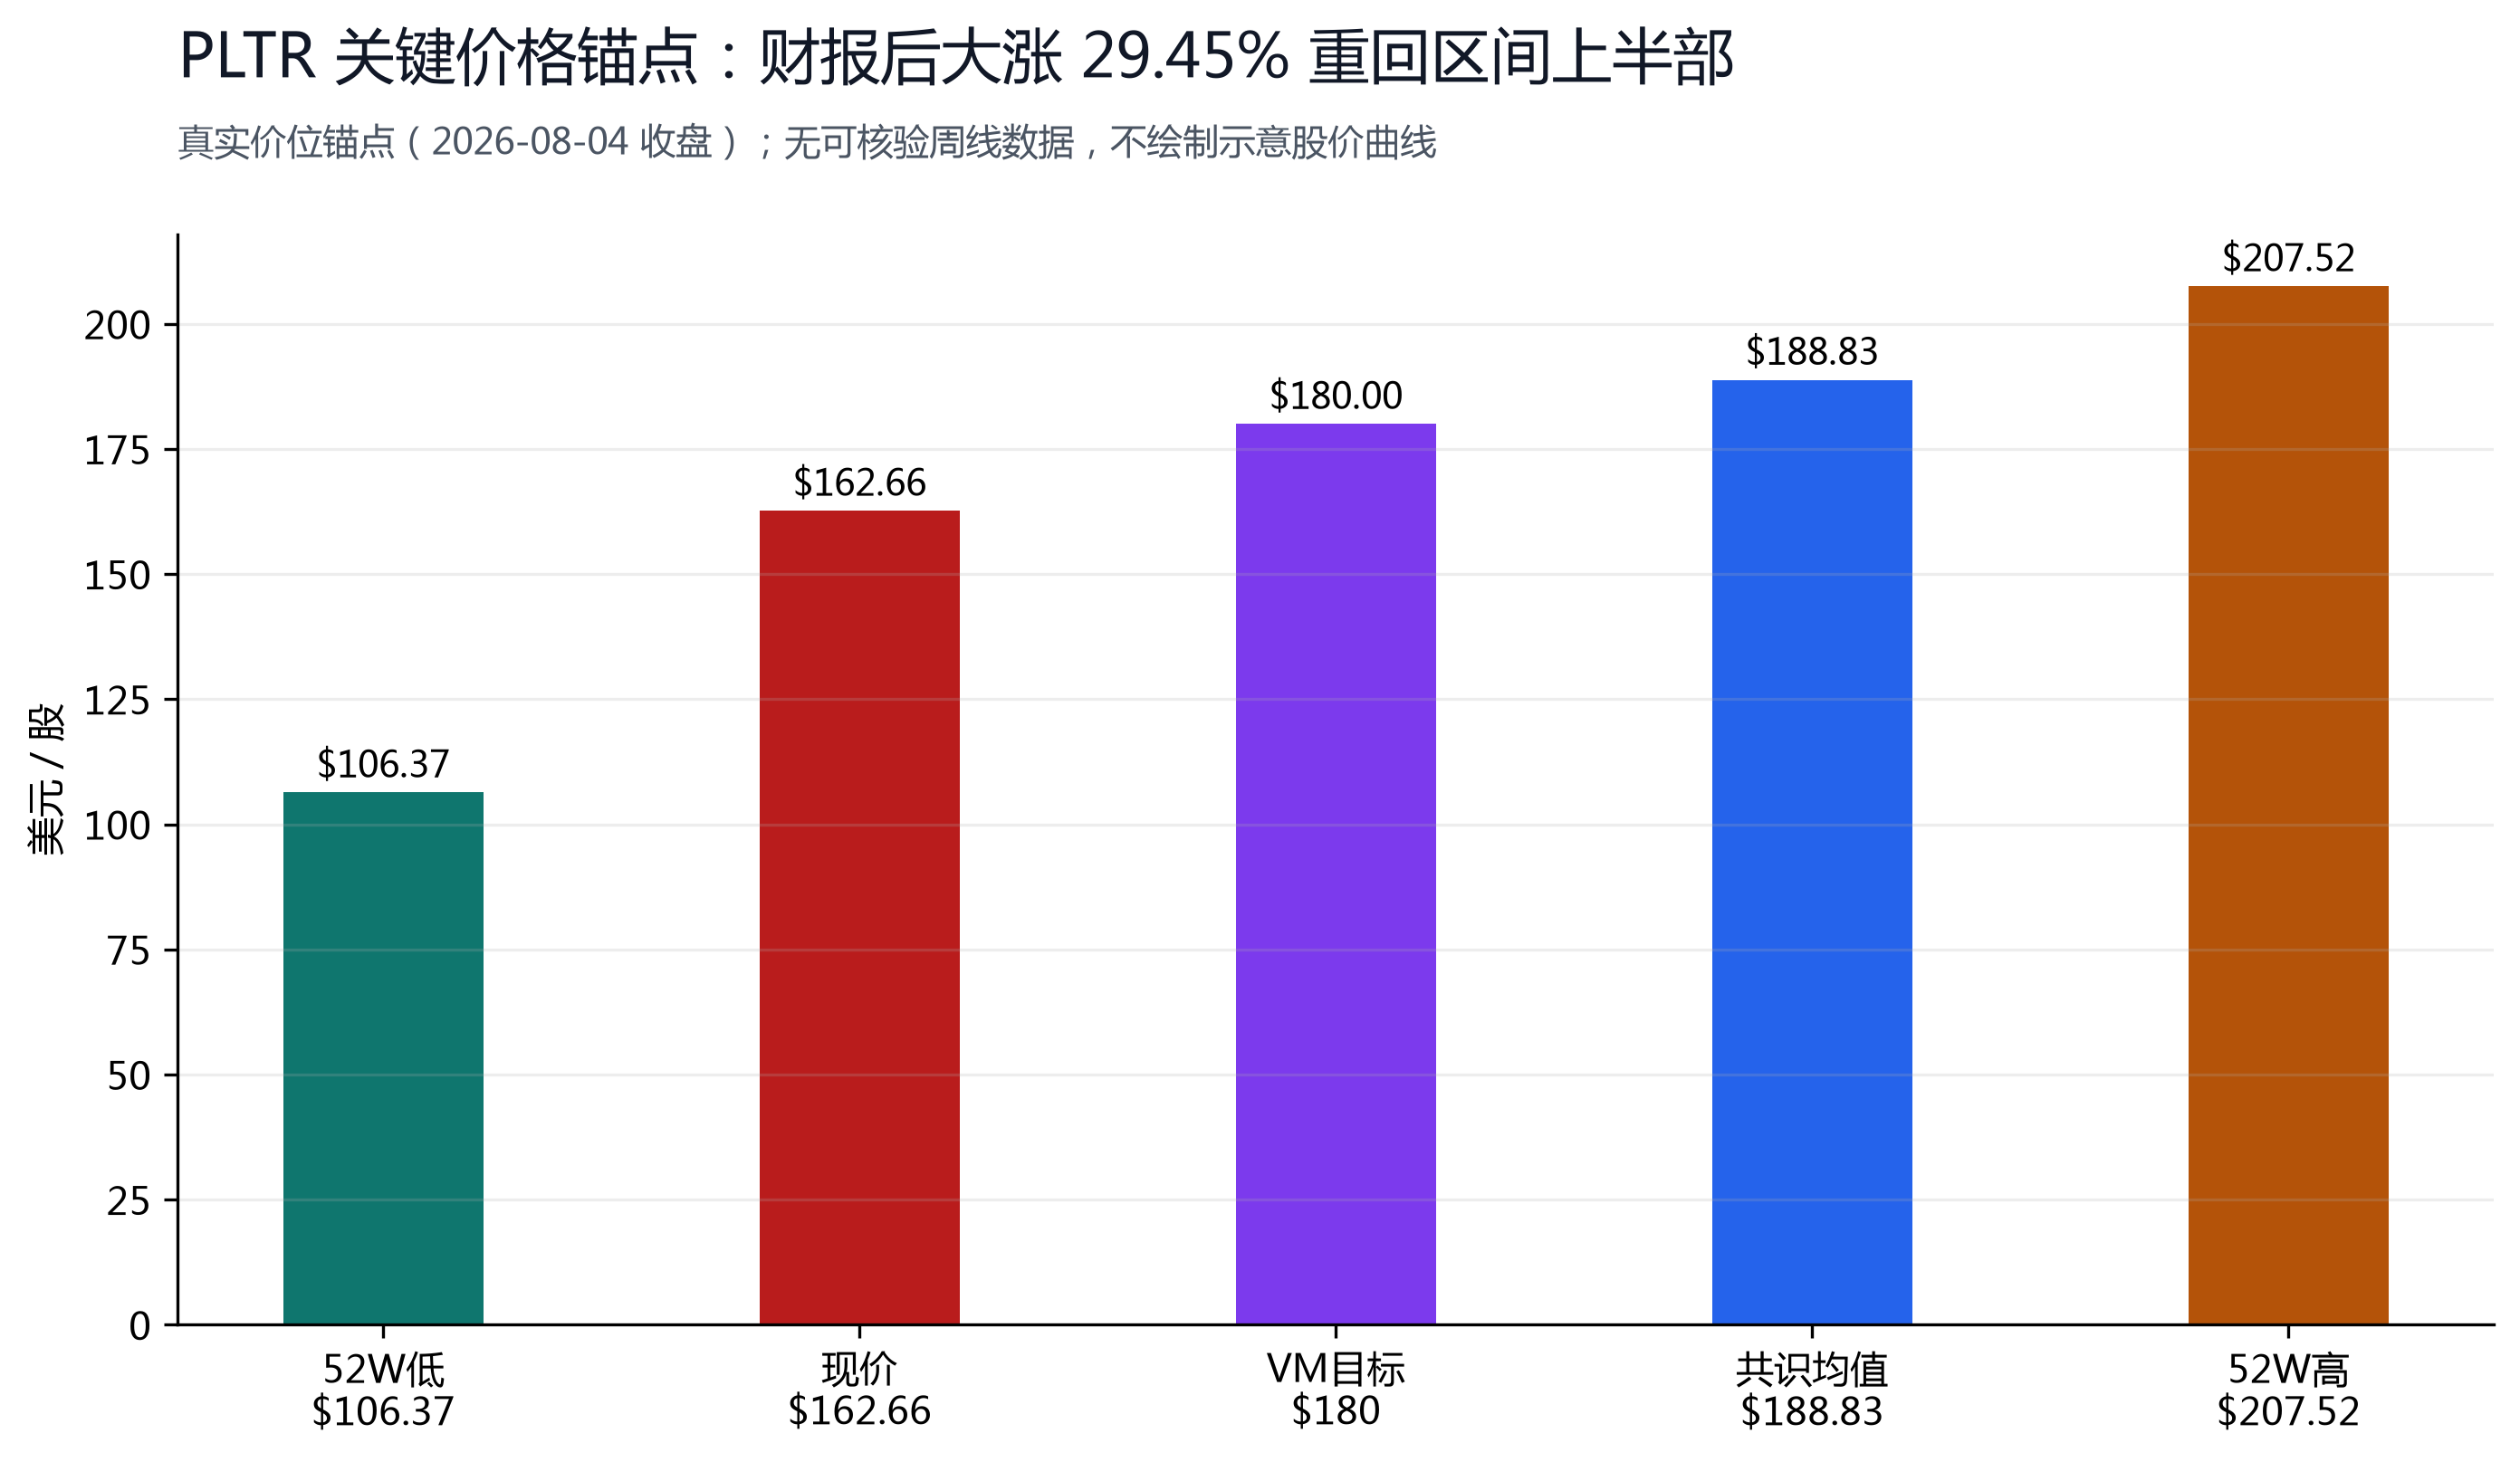
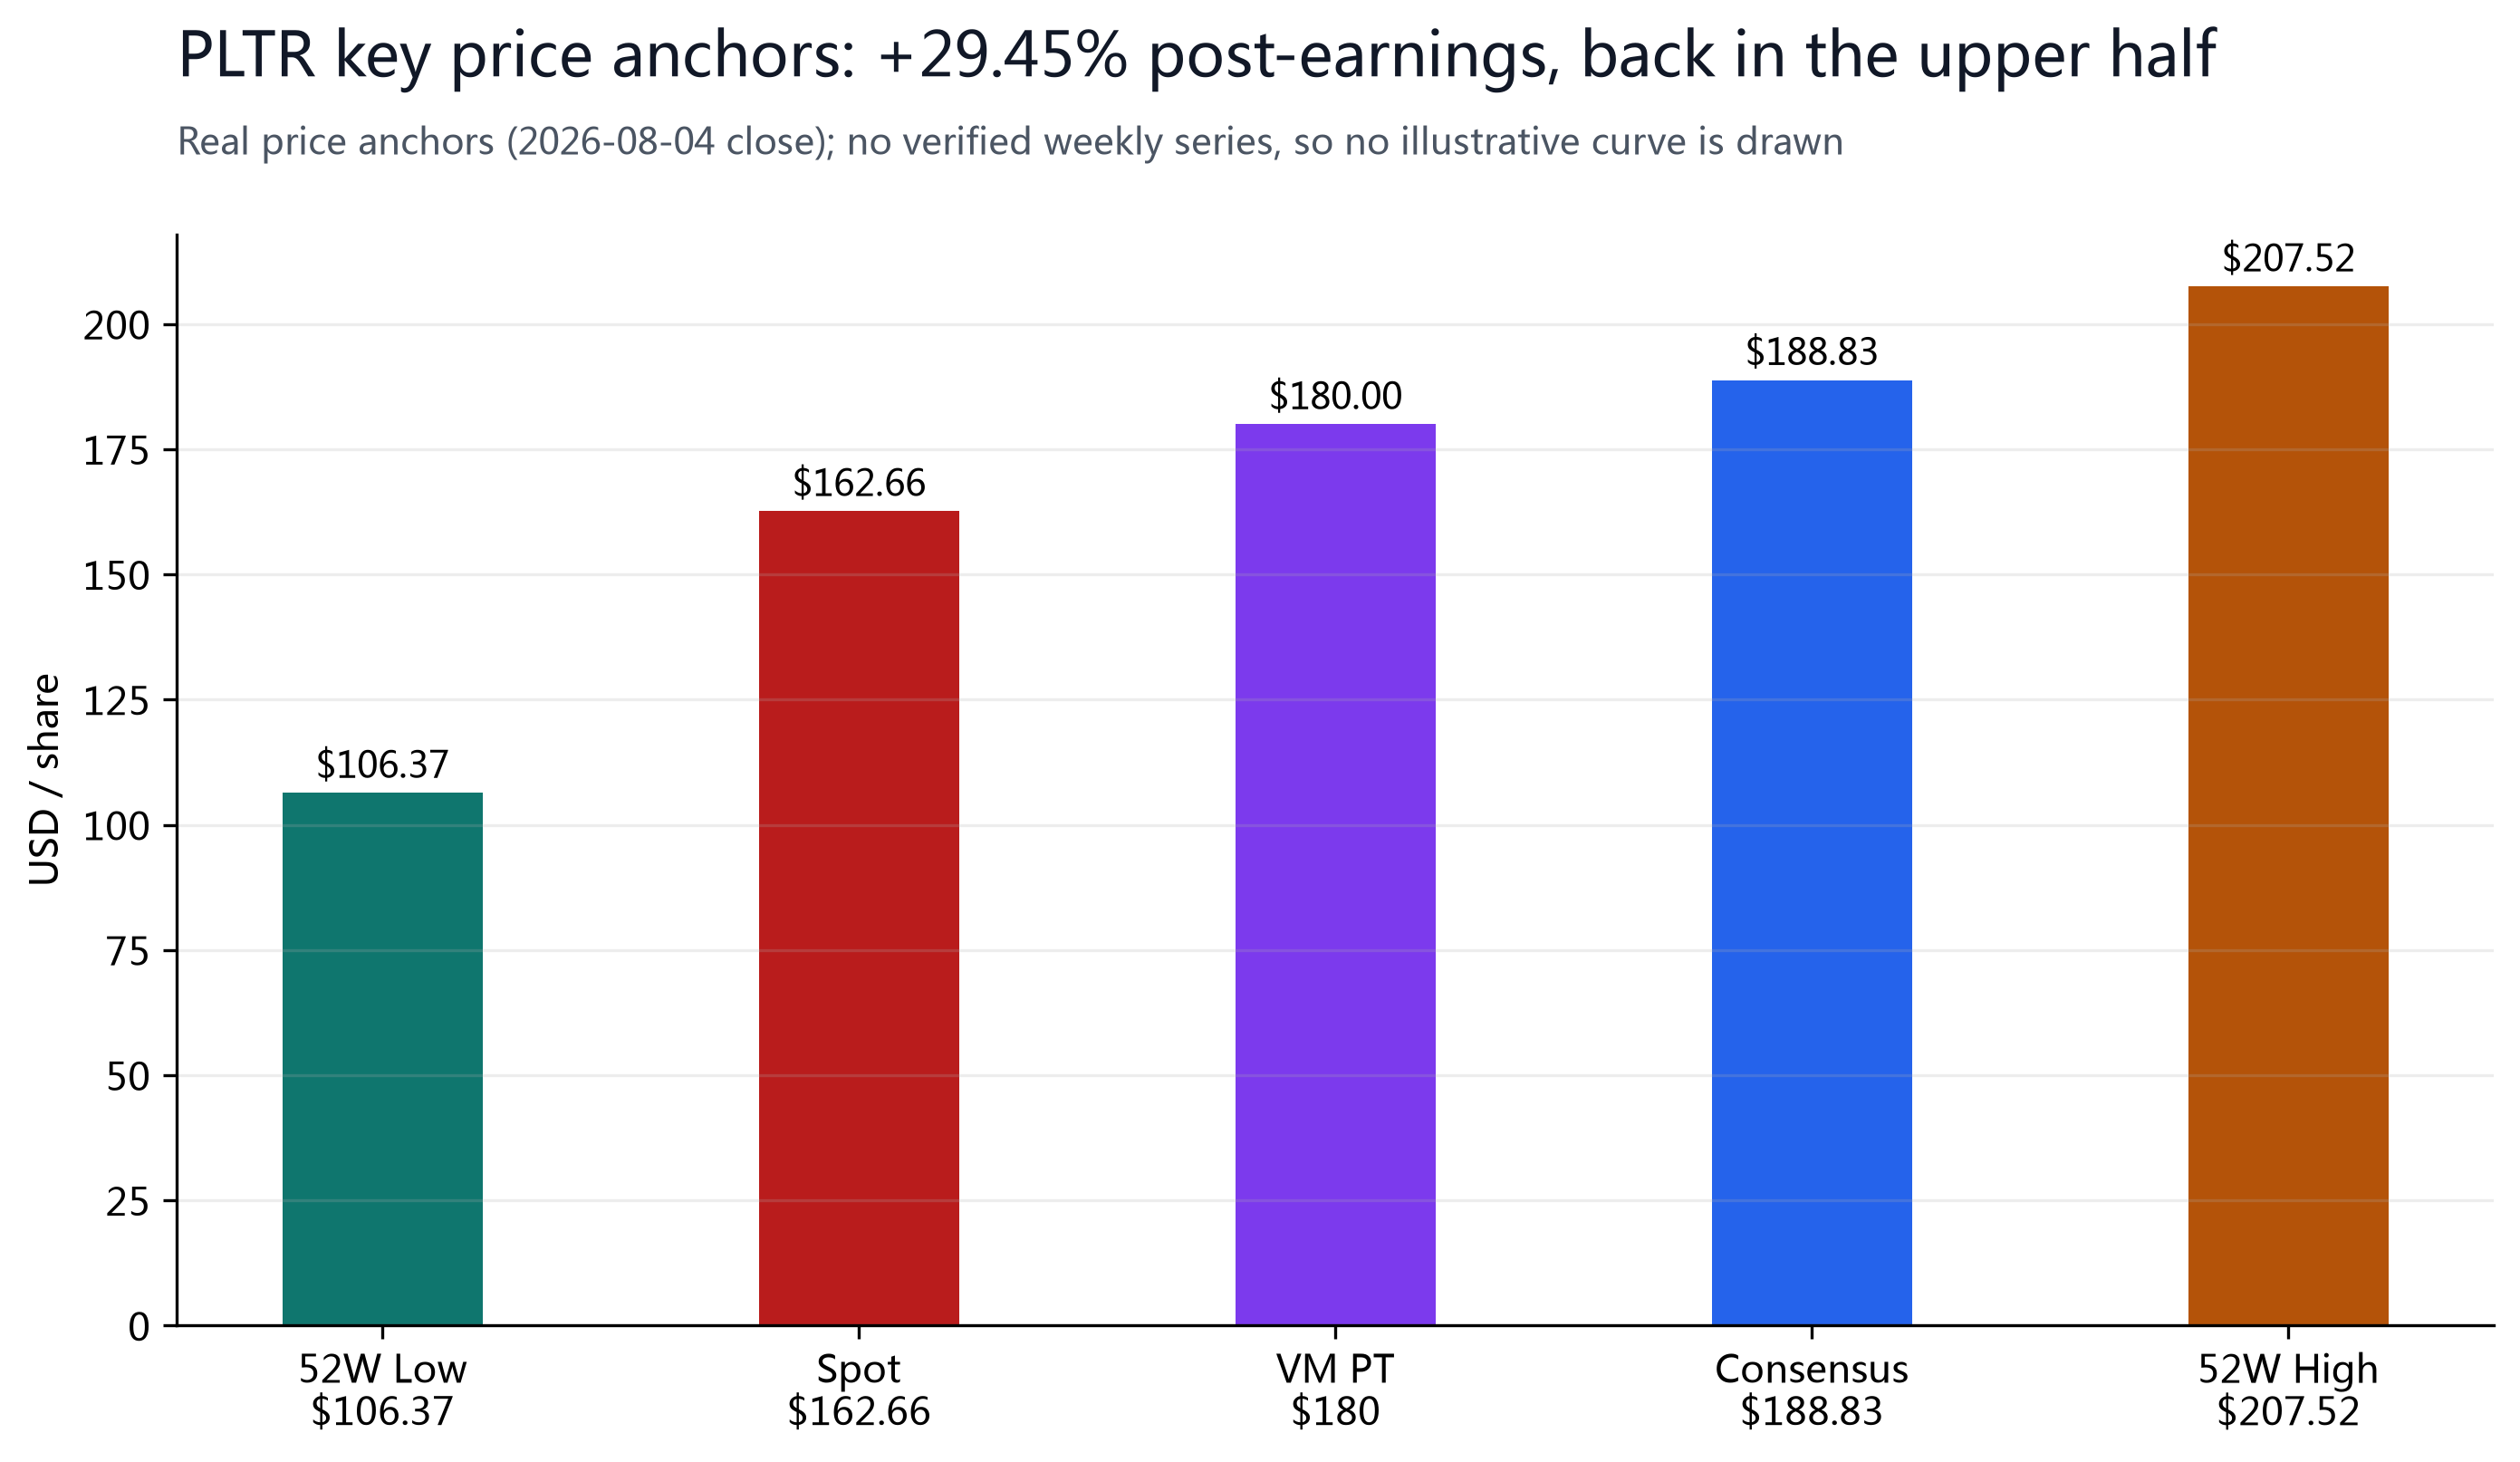
8 月 4 日,PLTR 单日暴涨 29.45% 收于 $162.66(盘中高 $164.52、低 $143.28),创 2024 年 2 月 6 日(+30.8%)以来最大单日涨幅,成交量 1.74 亿股、换手率约 7.3%——财报(8/3 盘后)超预期 + 指引上调触发盈利预测重定价,叠加空头回补(财报前空头账面浮盈约 $27 亿,单日转为约 $30 亿浮亏)形成机械性逼空。财报前 PLTR 年内一度下跌 25%(2026-01-07 高点 $207.52 → 6 月低点 $106.37,最大回撤约 49%),市场此前担忧 OpenAI/Anthropic 等大模型对应用软件的冲击。
| 项目 | 数值 | 来源/说明 |
|---|---|---|
| Current price | $162.66 | 2026-08-04 收盘 (+29.45%);盘后 $160.38 (-1.40%) |
| Market cap | $390.9B | 162.66 x 2.40B shares (stockanalysis) |
| 52W range | $106.37-$207.52 | 低点 2026-06-25 / 高点 2026-01 |
| YTD | 约 -11% | 2026 年初 $180.84 → 8/4 $162.66 |
| Volume (8/4) | 174.4M | 换手率约 7.3% |
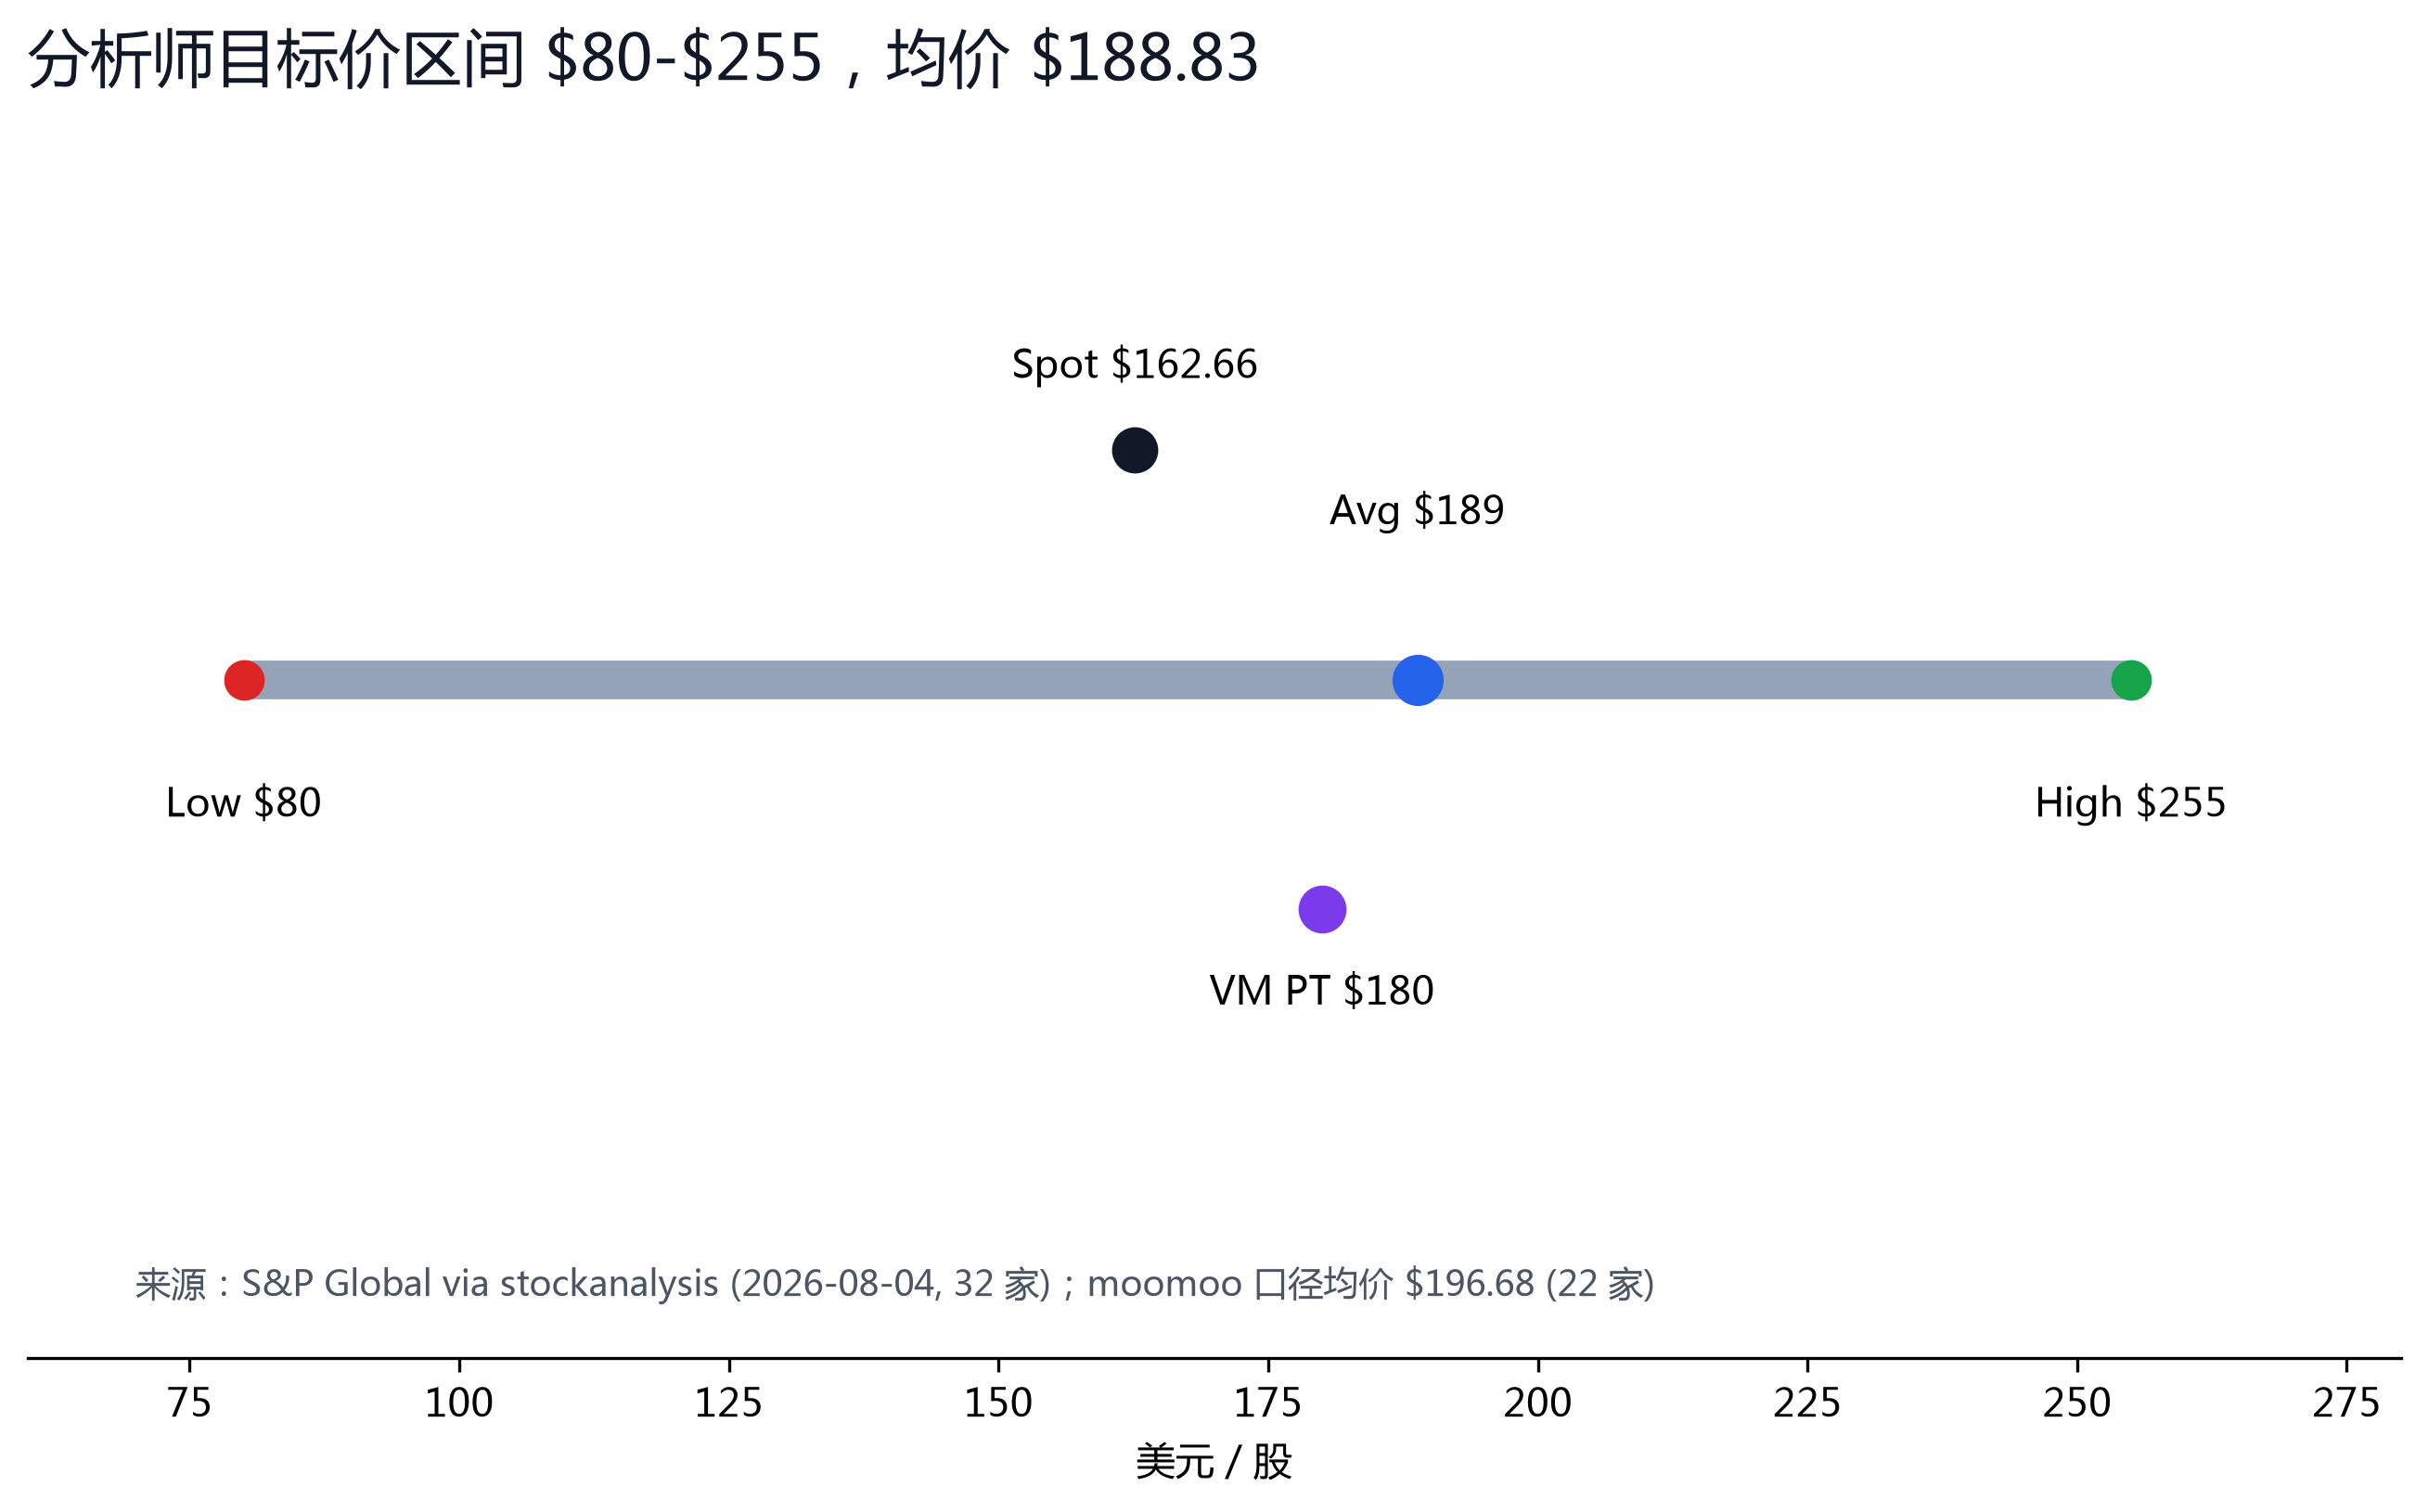
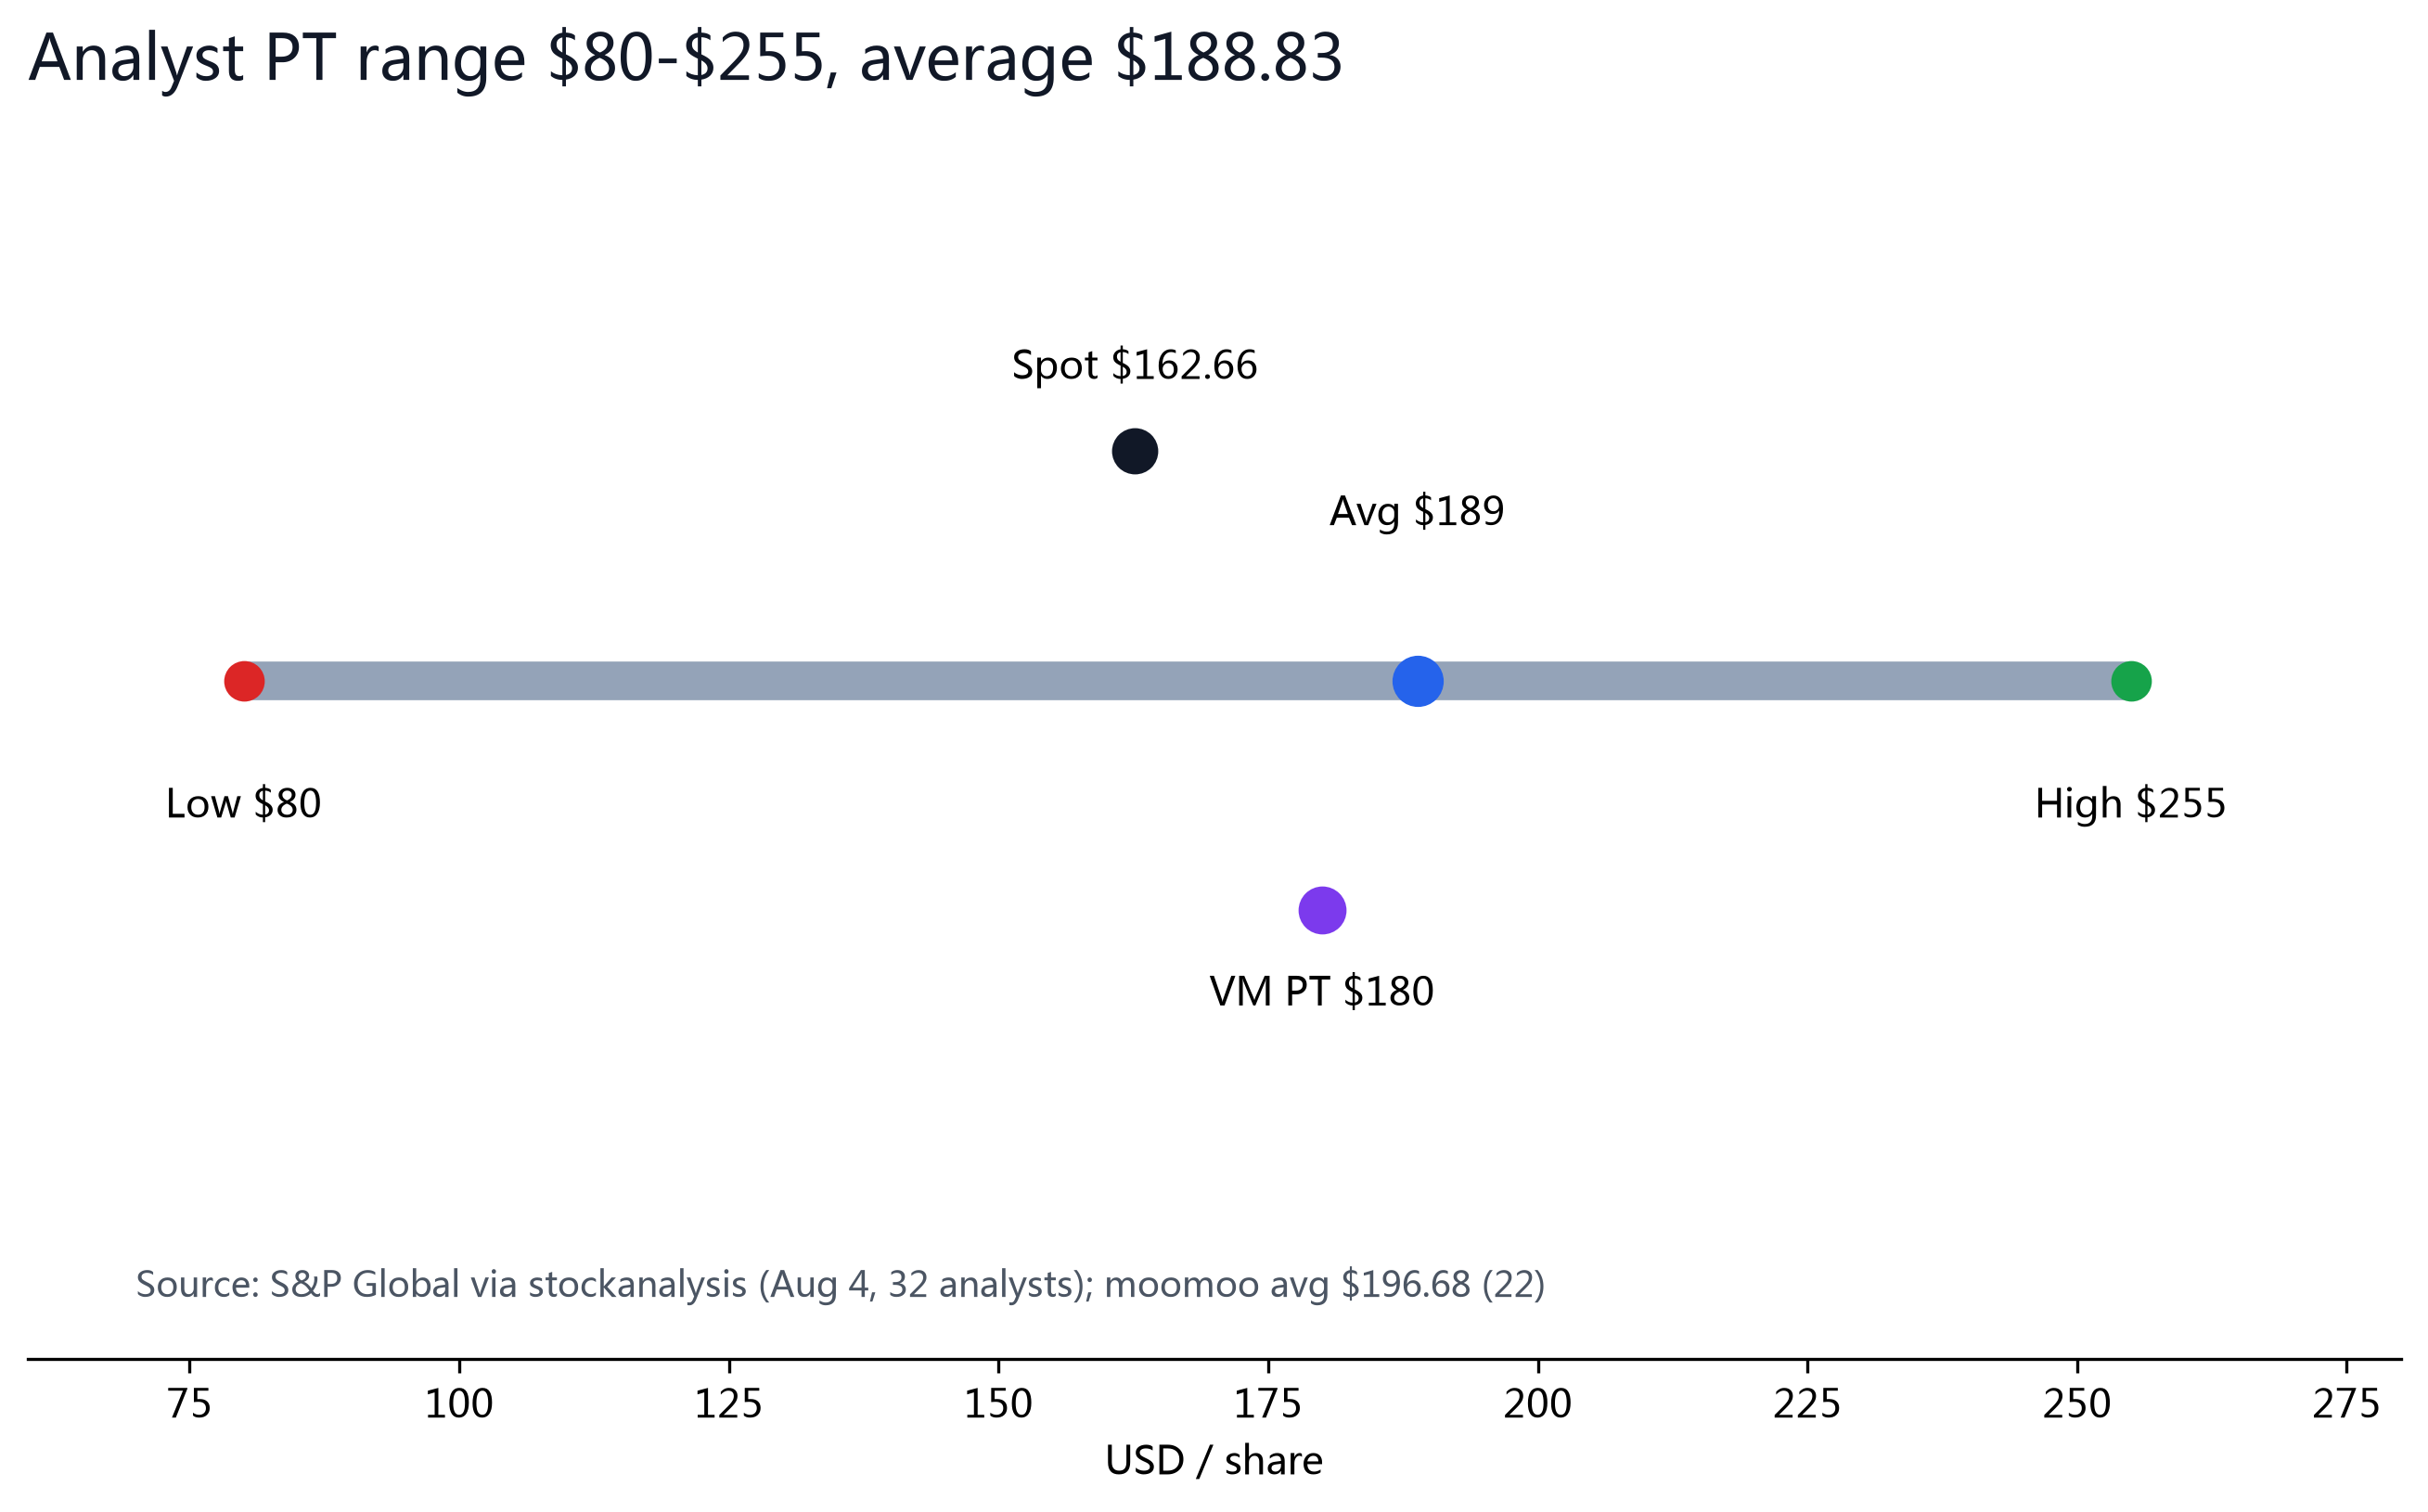
| Analyst PT | $80 / $188.83 / $255 | Low / Avg / High · S&P Global (32 家, 8/4) |
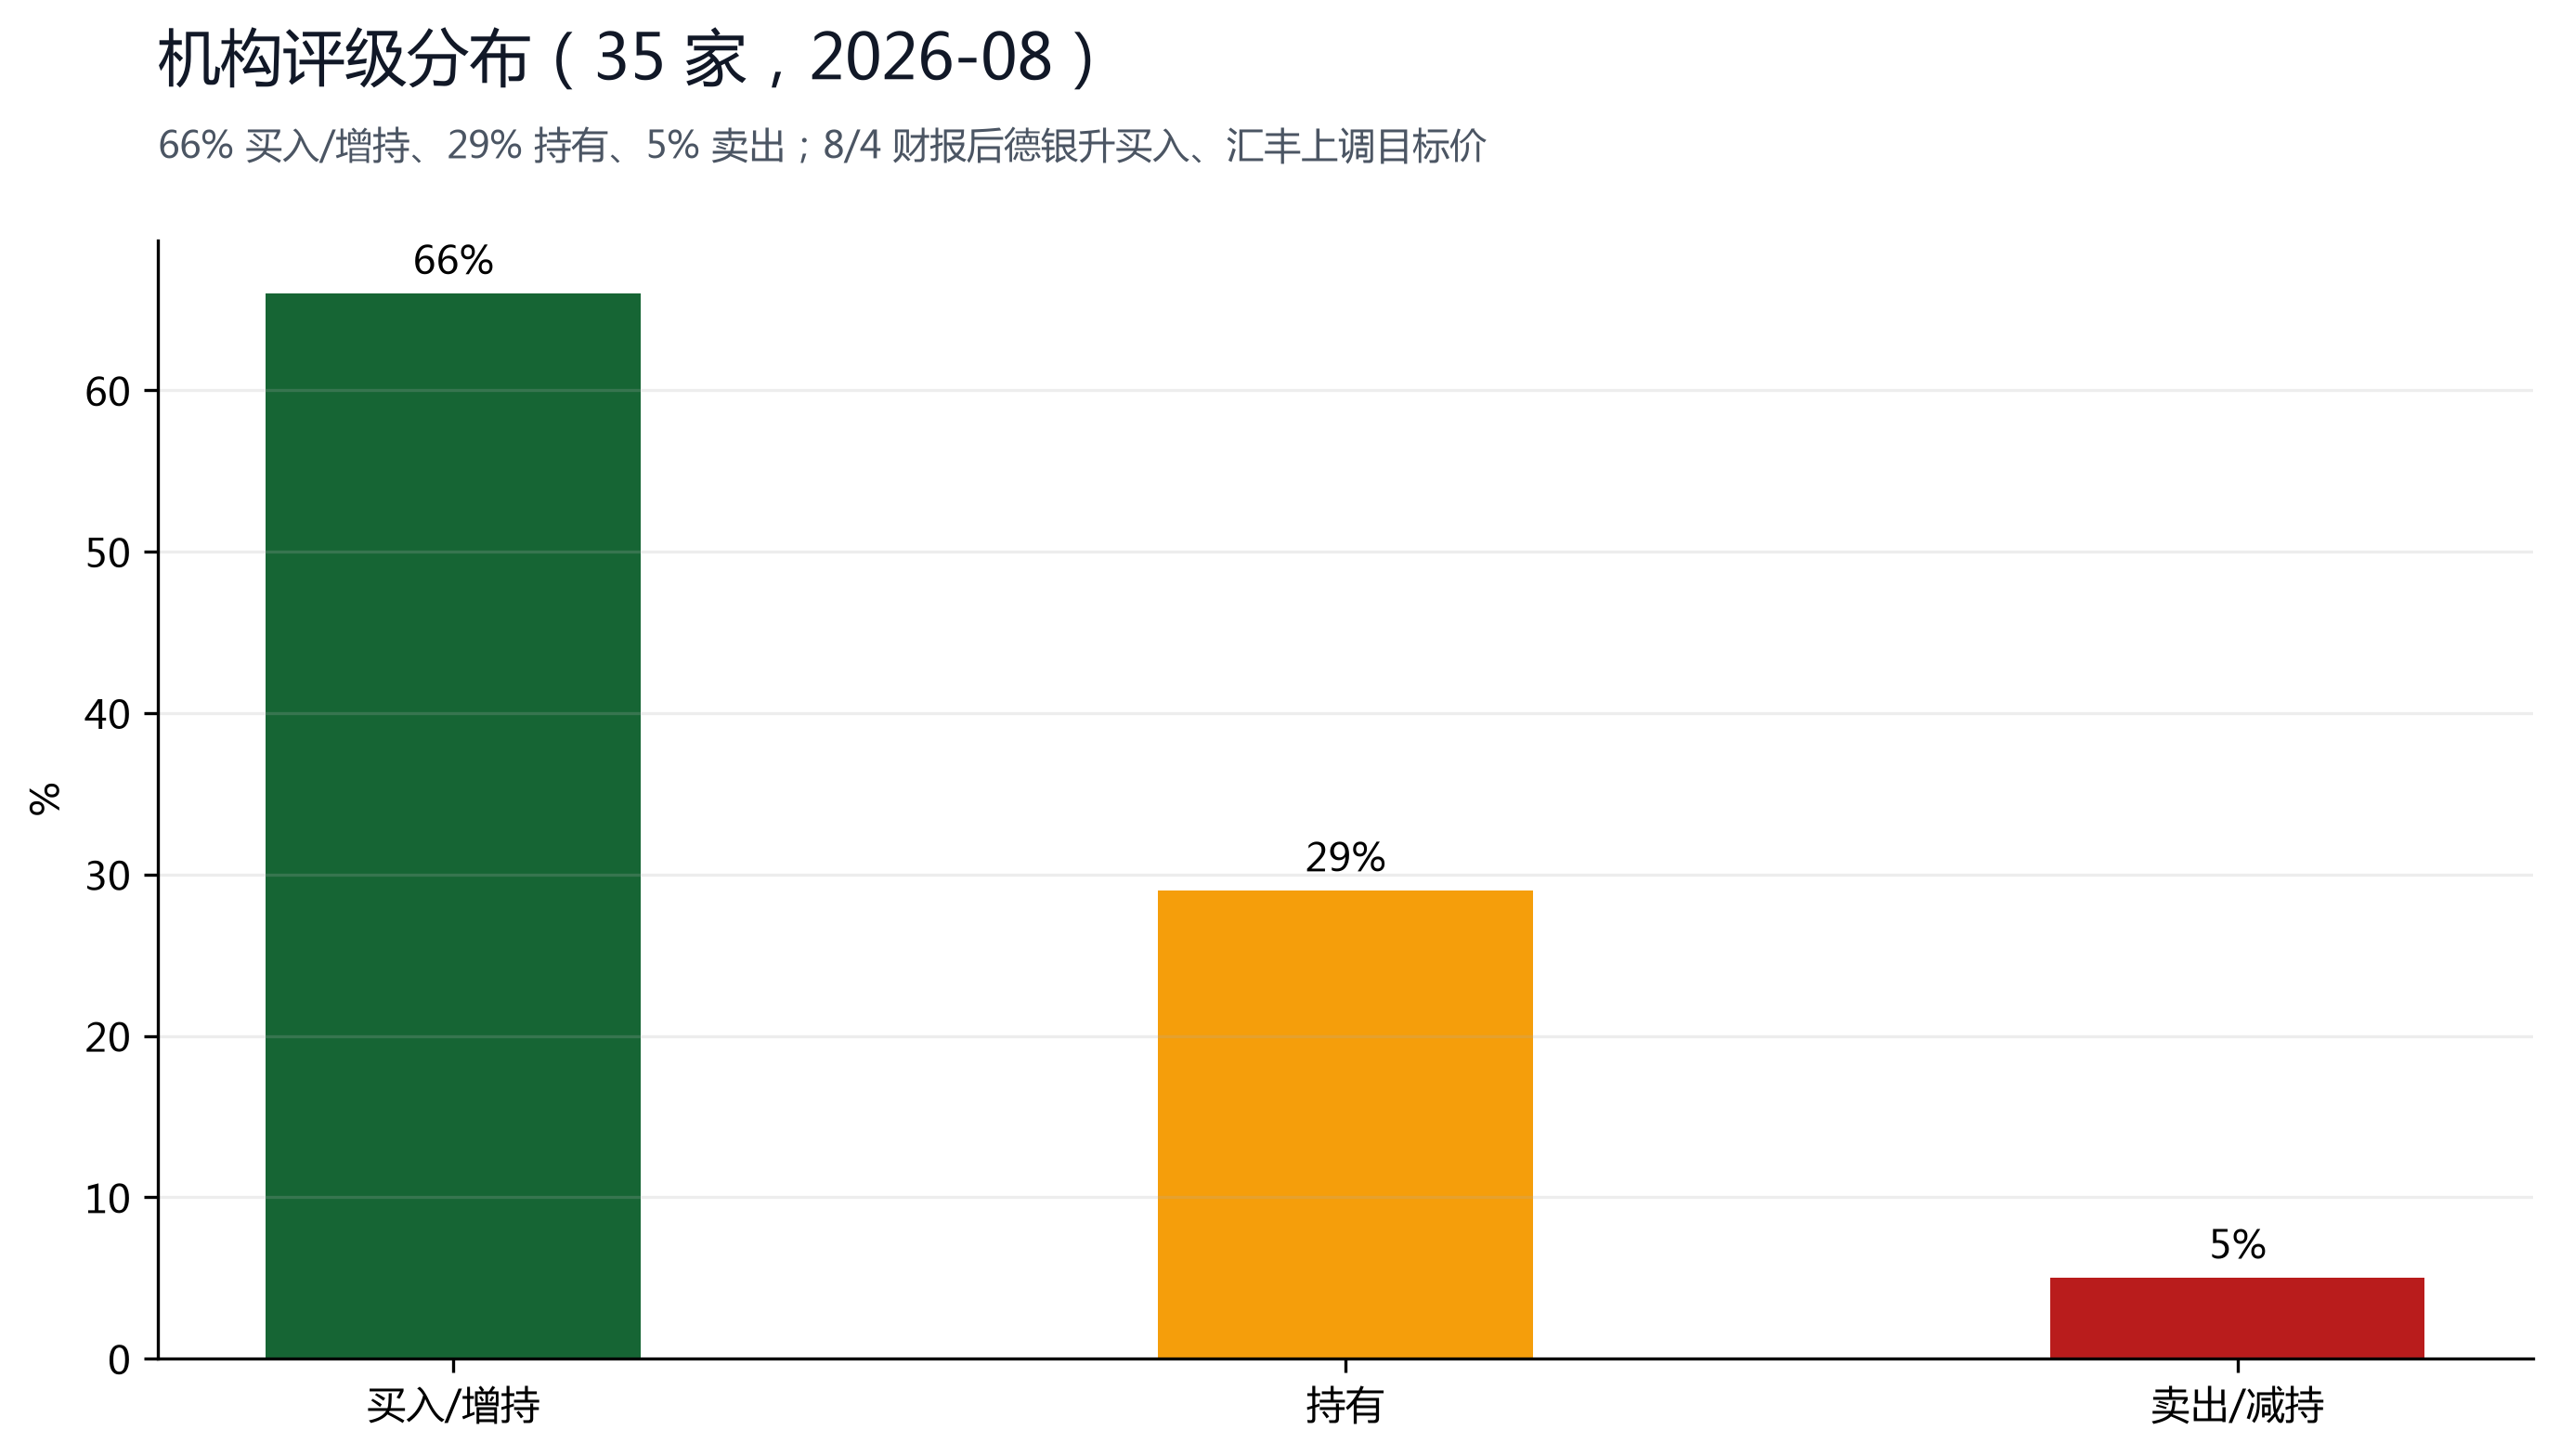
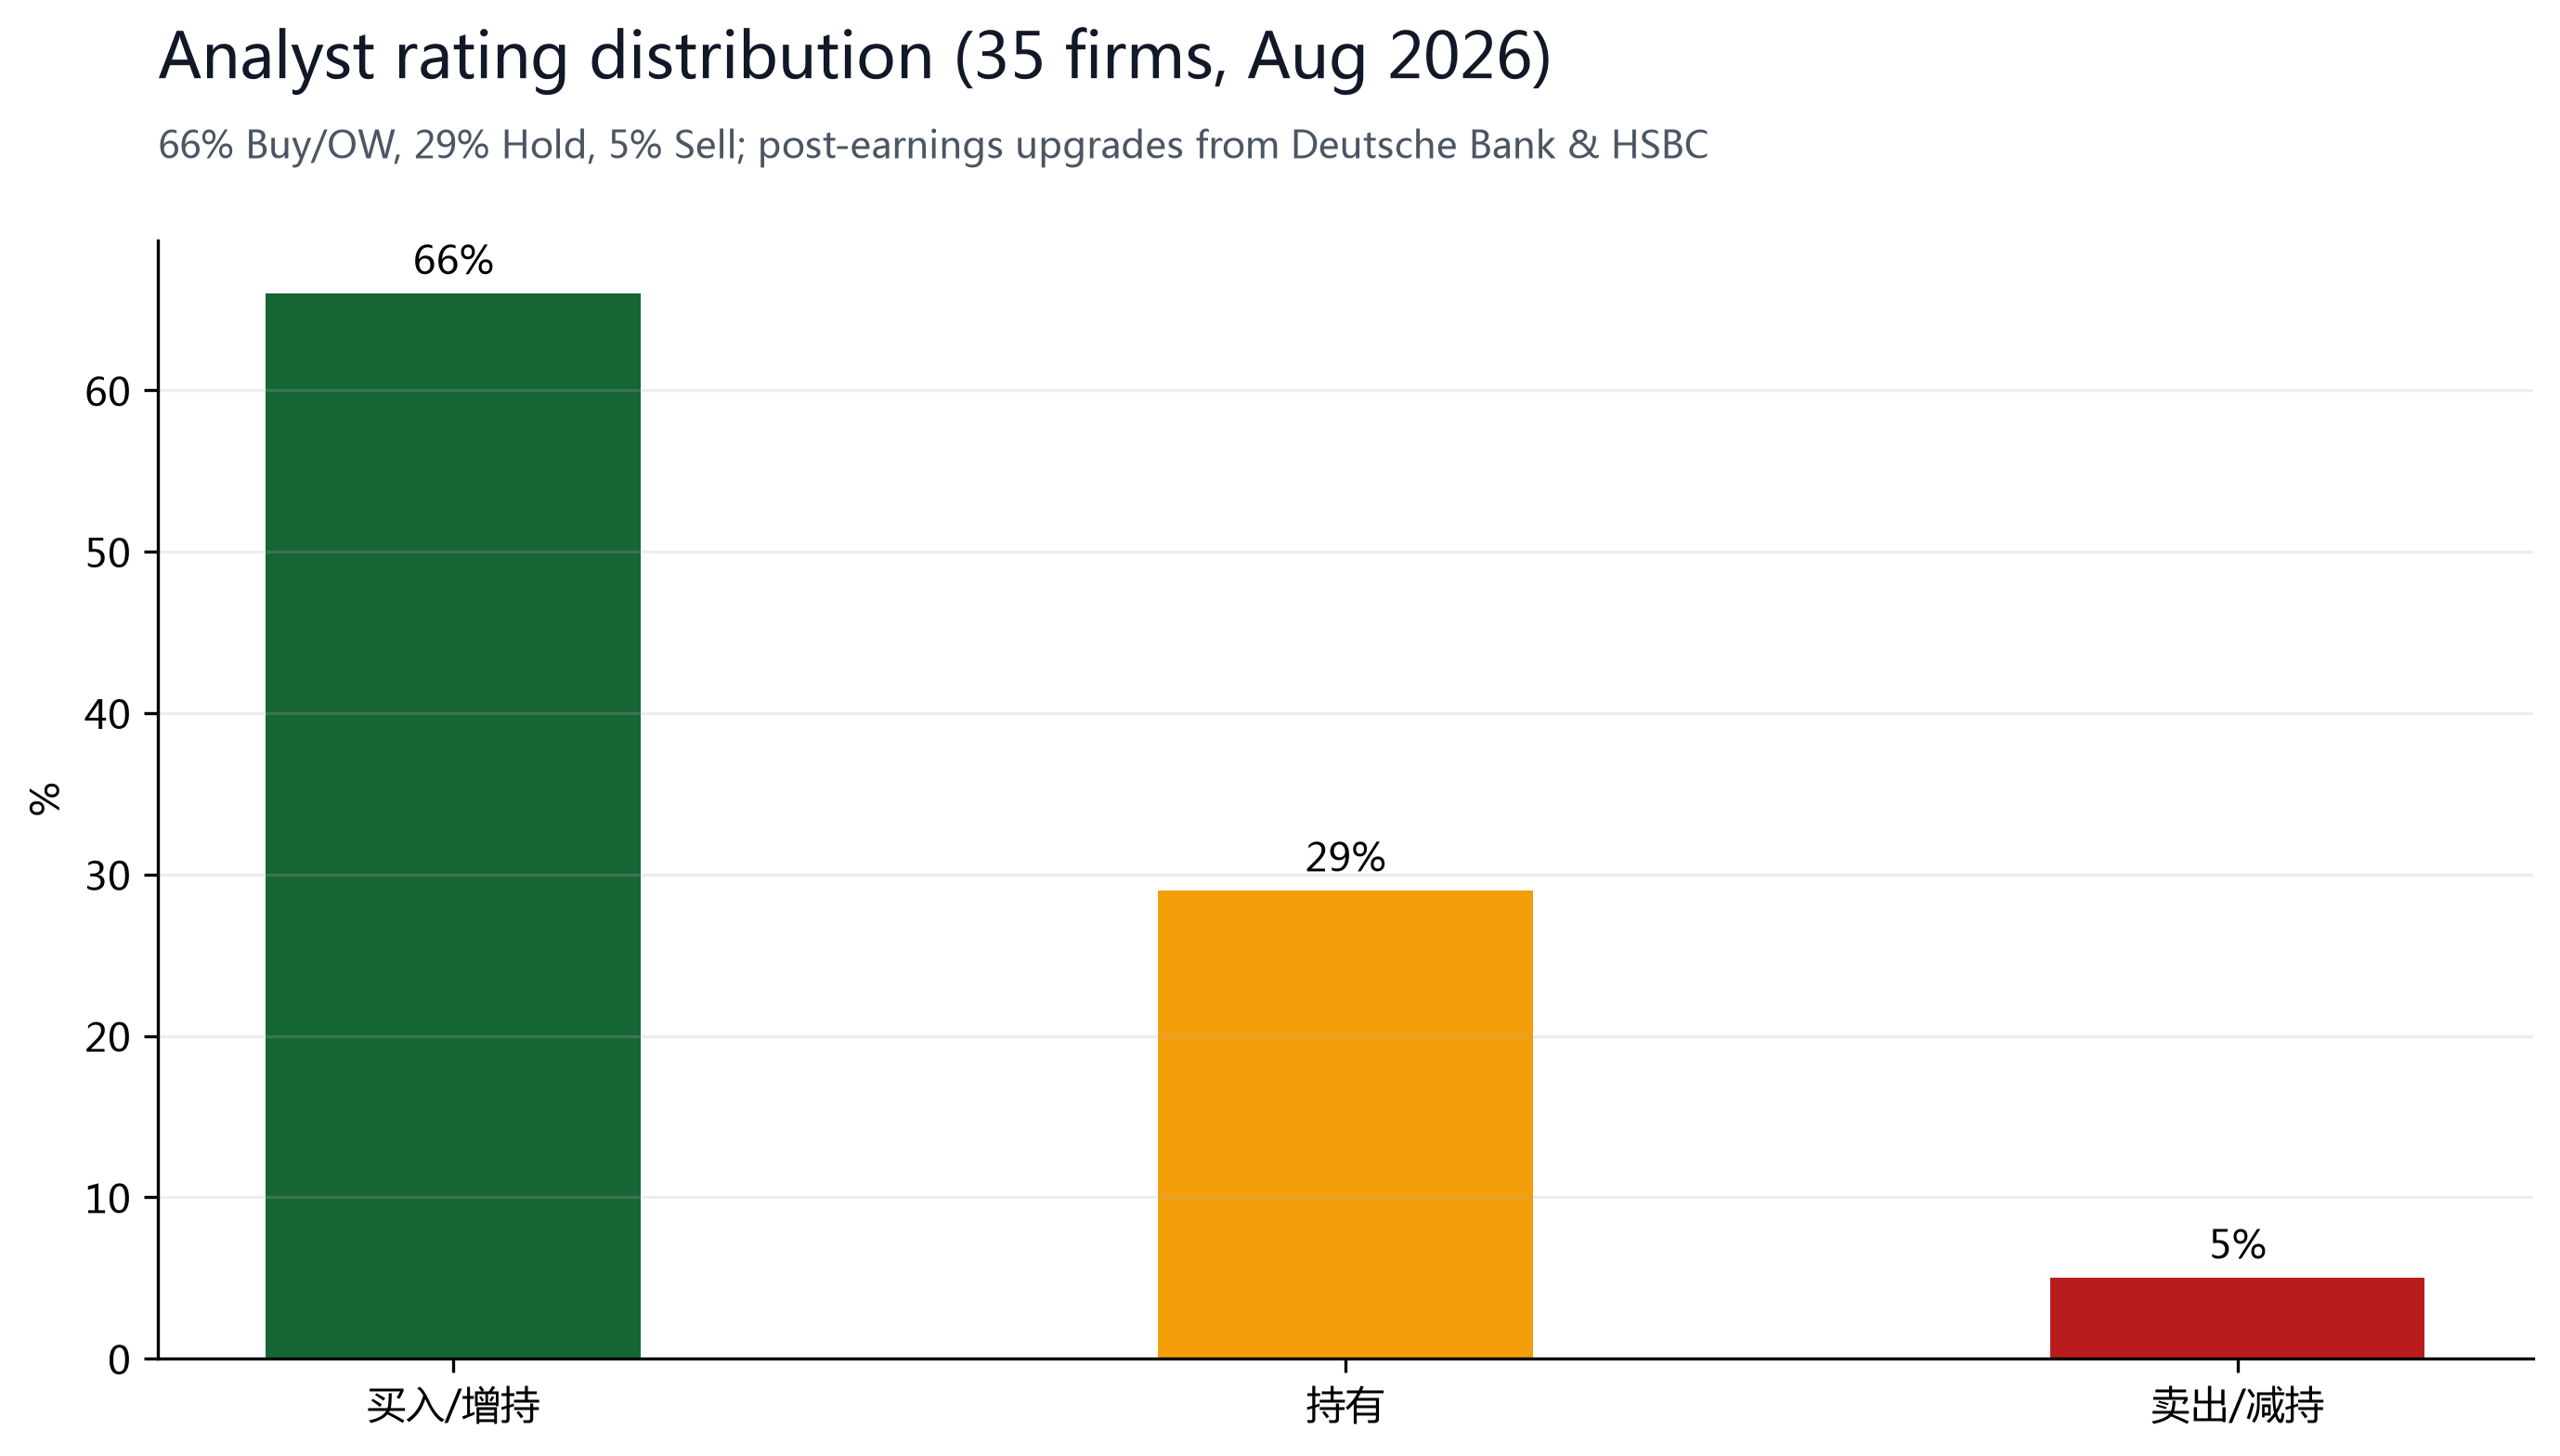
| Recommendation split | 66% / 29% / 5% | Buy+OW / Hold / Sell+UW · 35 家 (8/5) |
| TTM 指标 | Rev $6.16B / NI $3.02B / EPS $1.17 | stockanalysis.com |
| Beta | 1.56 | 高波动 |
§03多空观点
多头:企业 AI 的「最后一公里」+ 美国商业 +149% + 合同漏斗创纪录
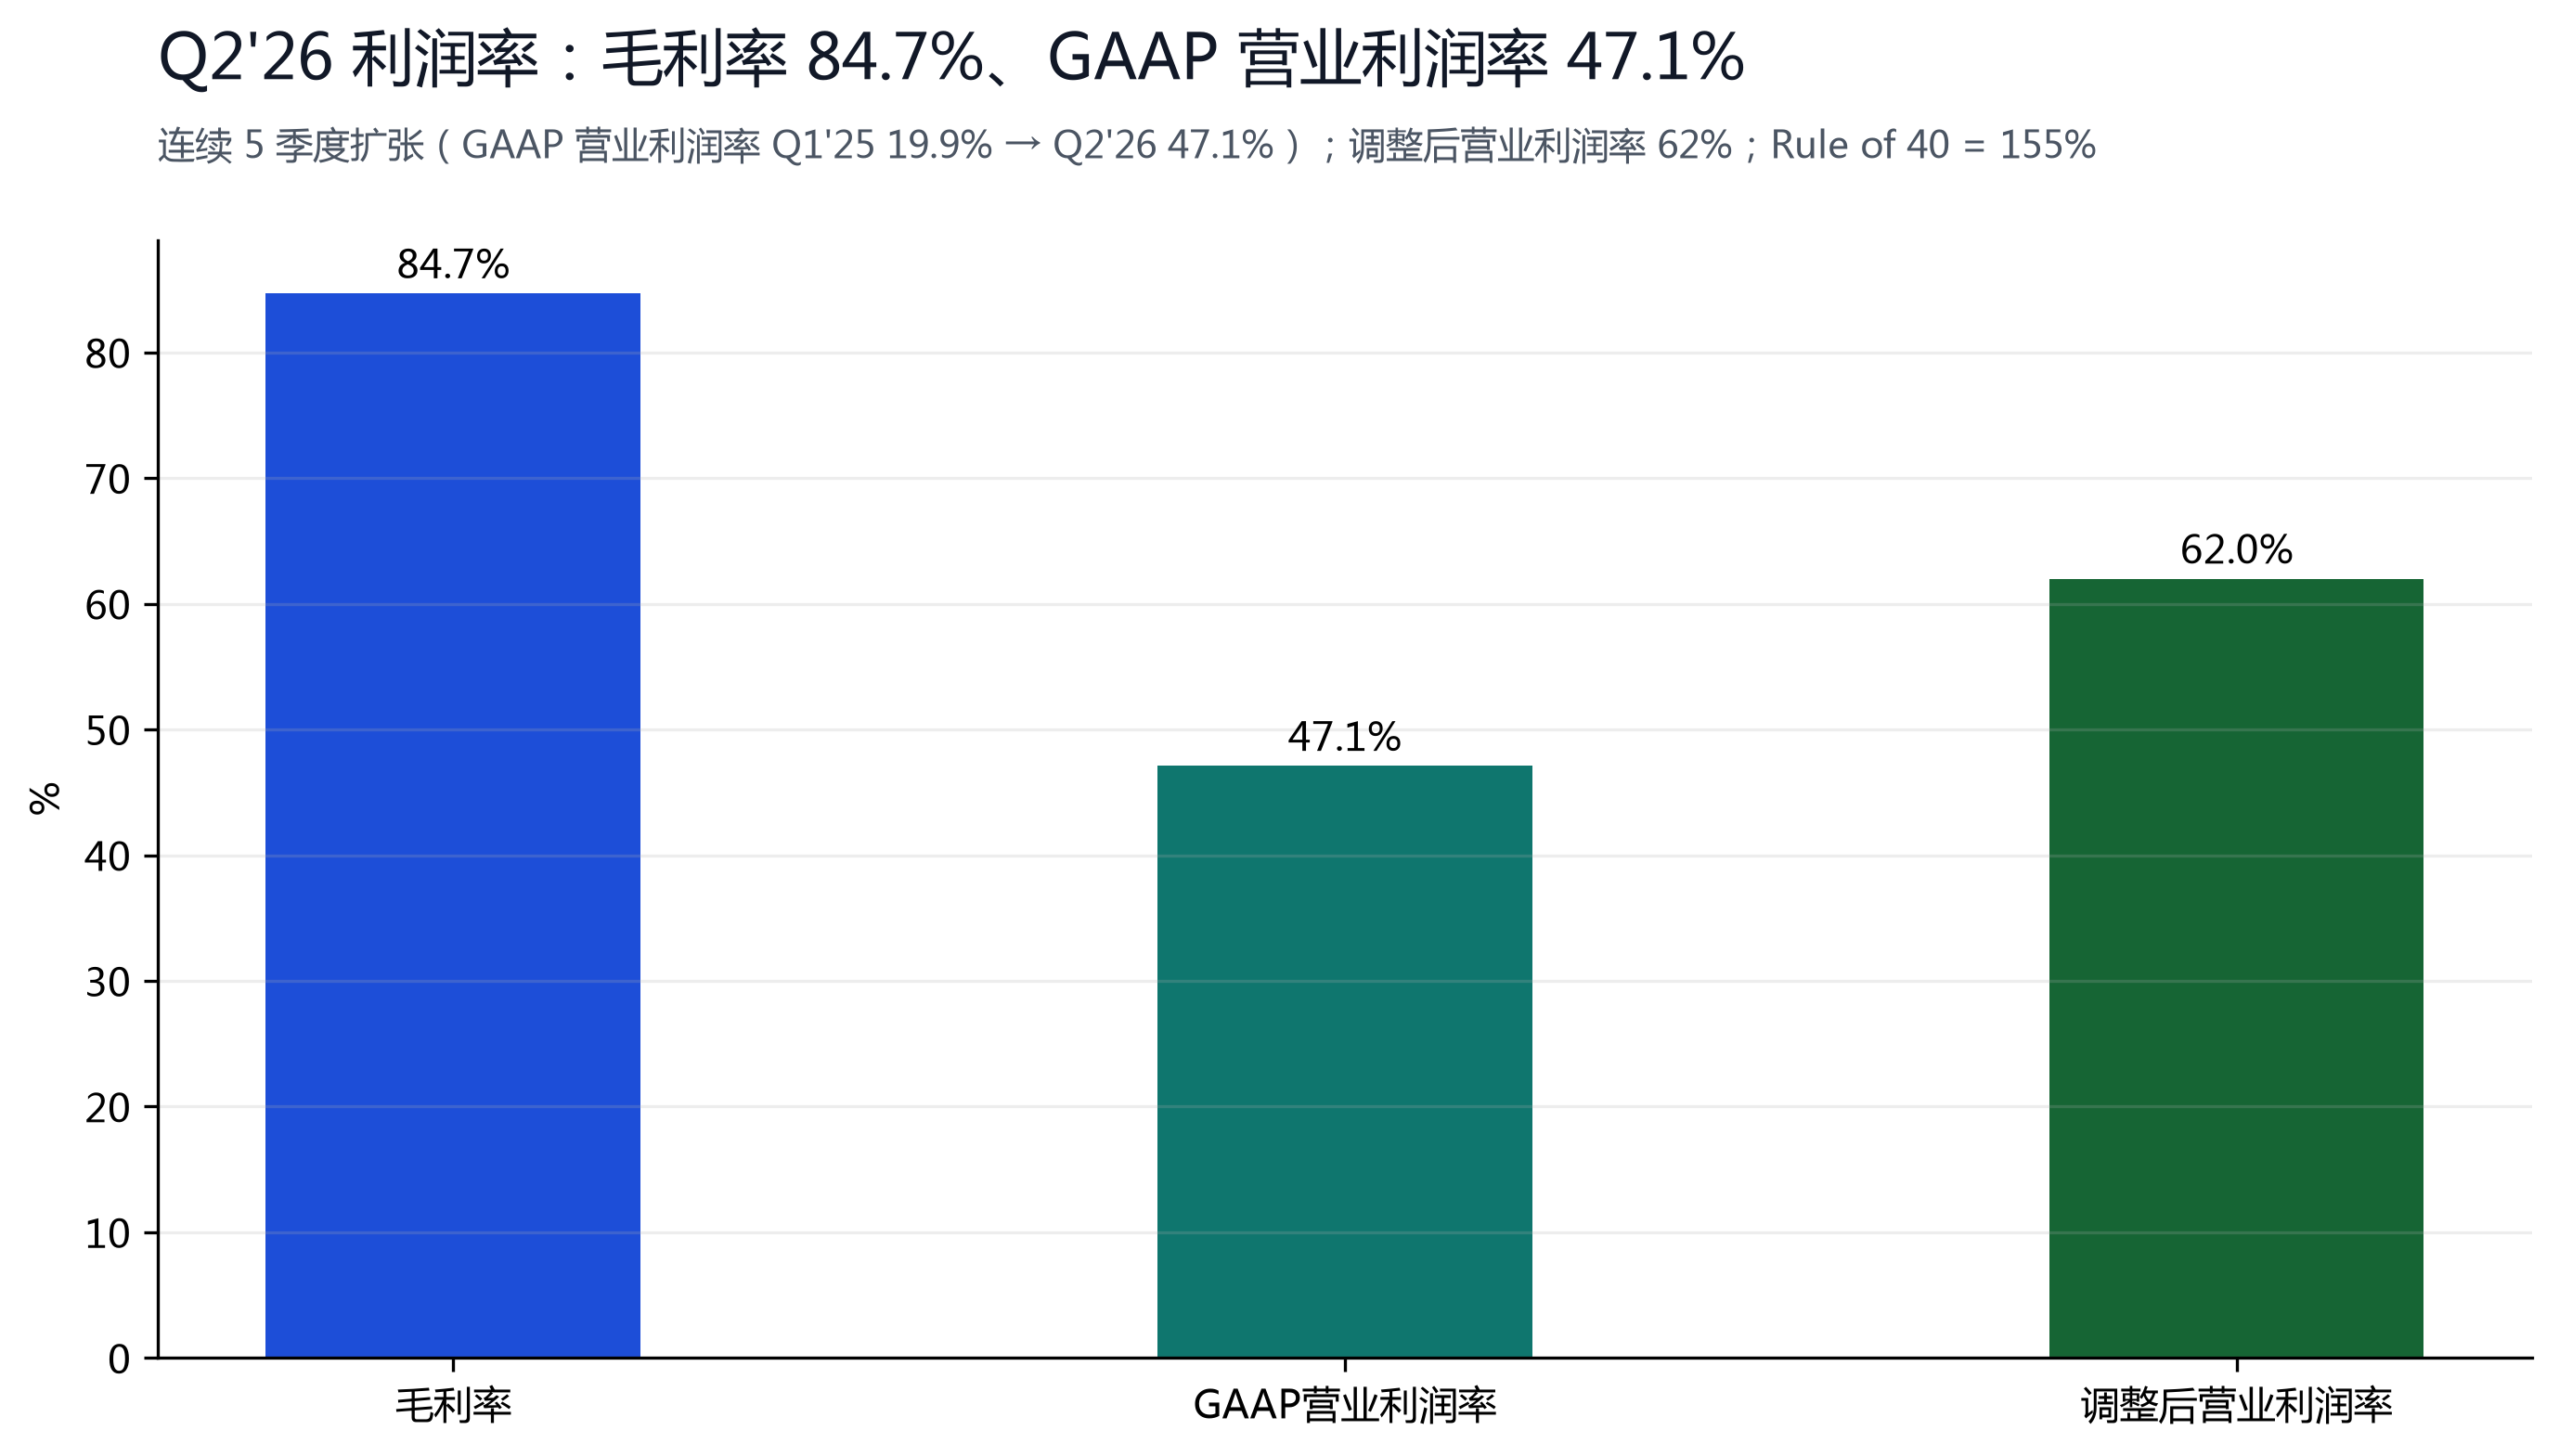
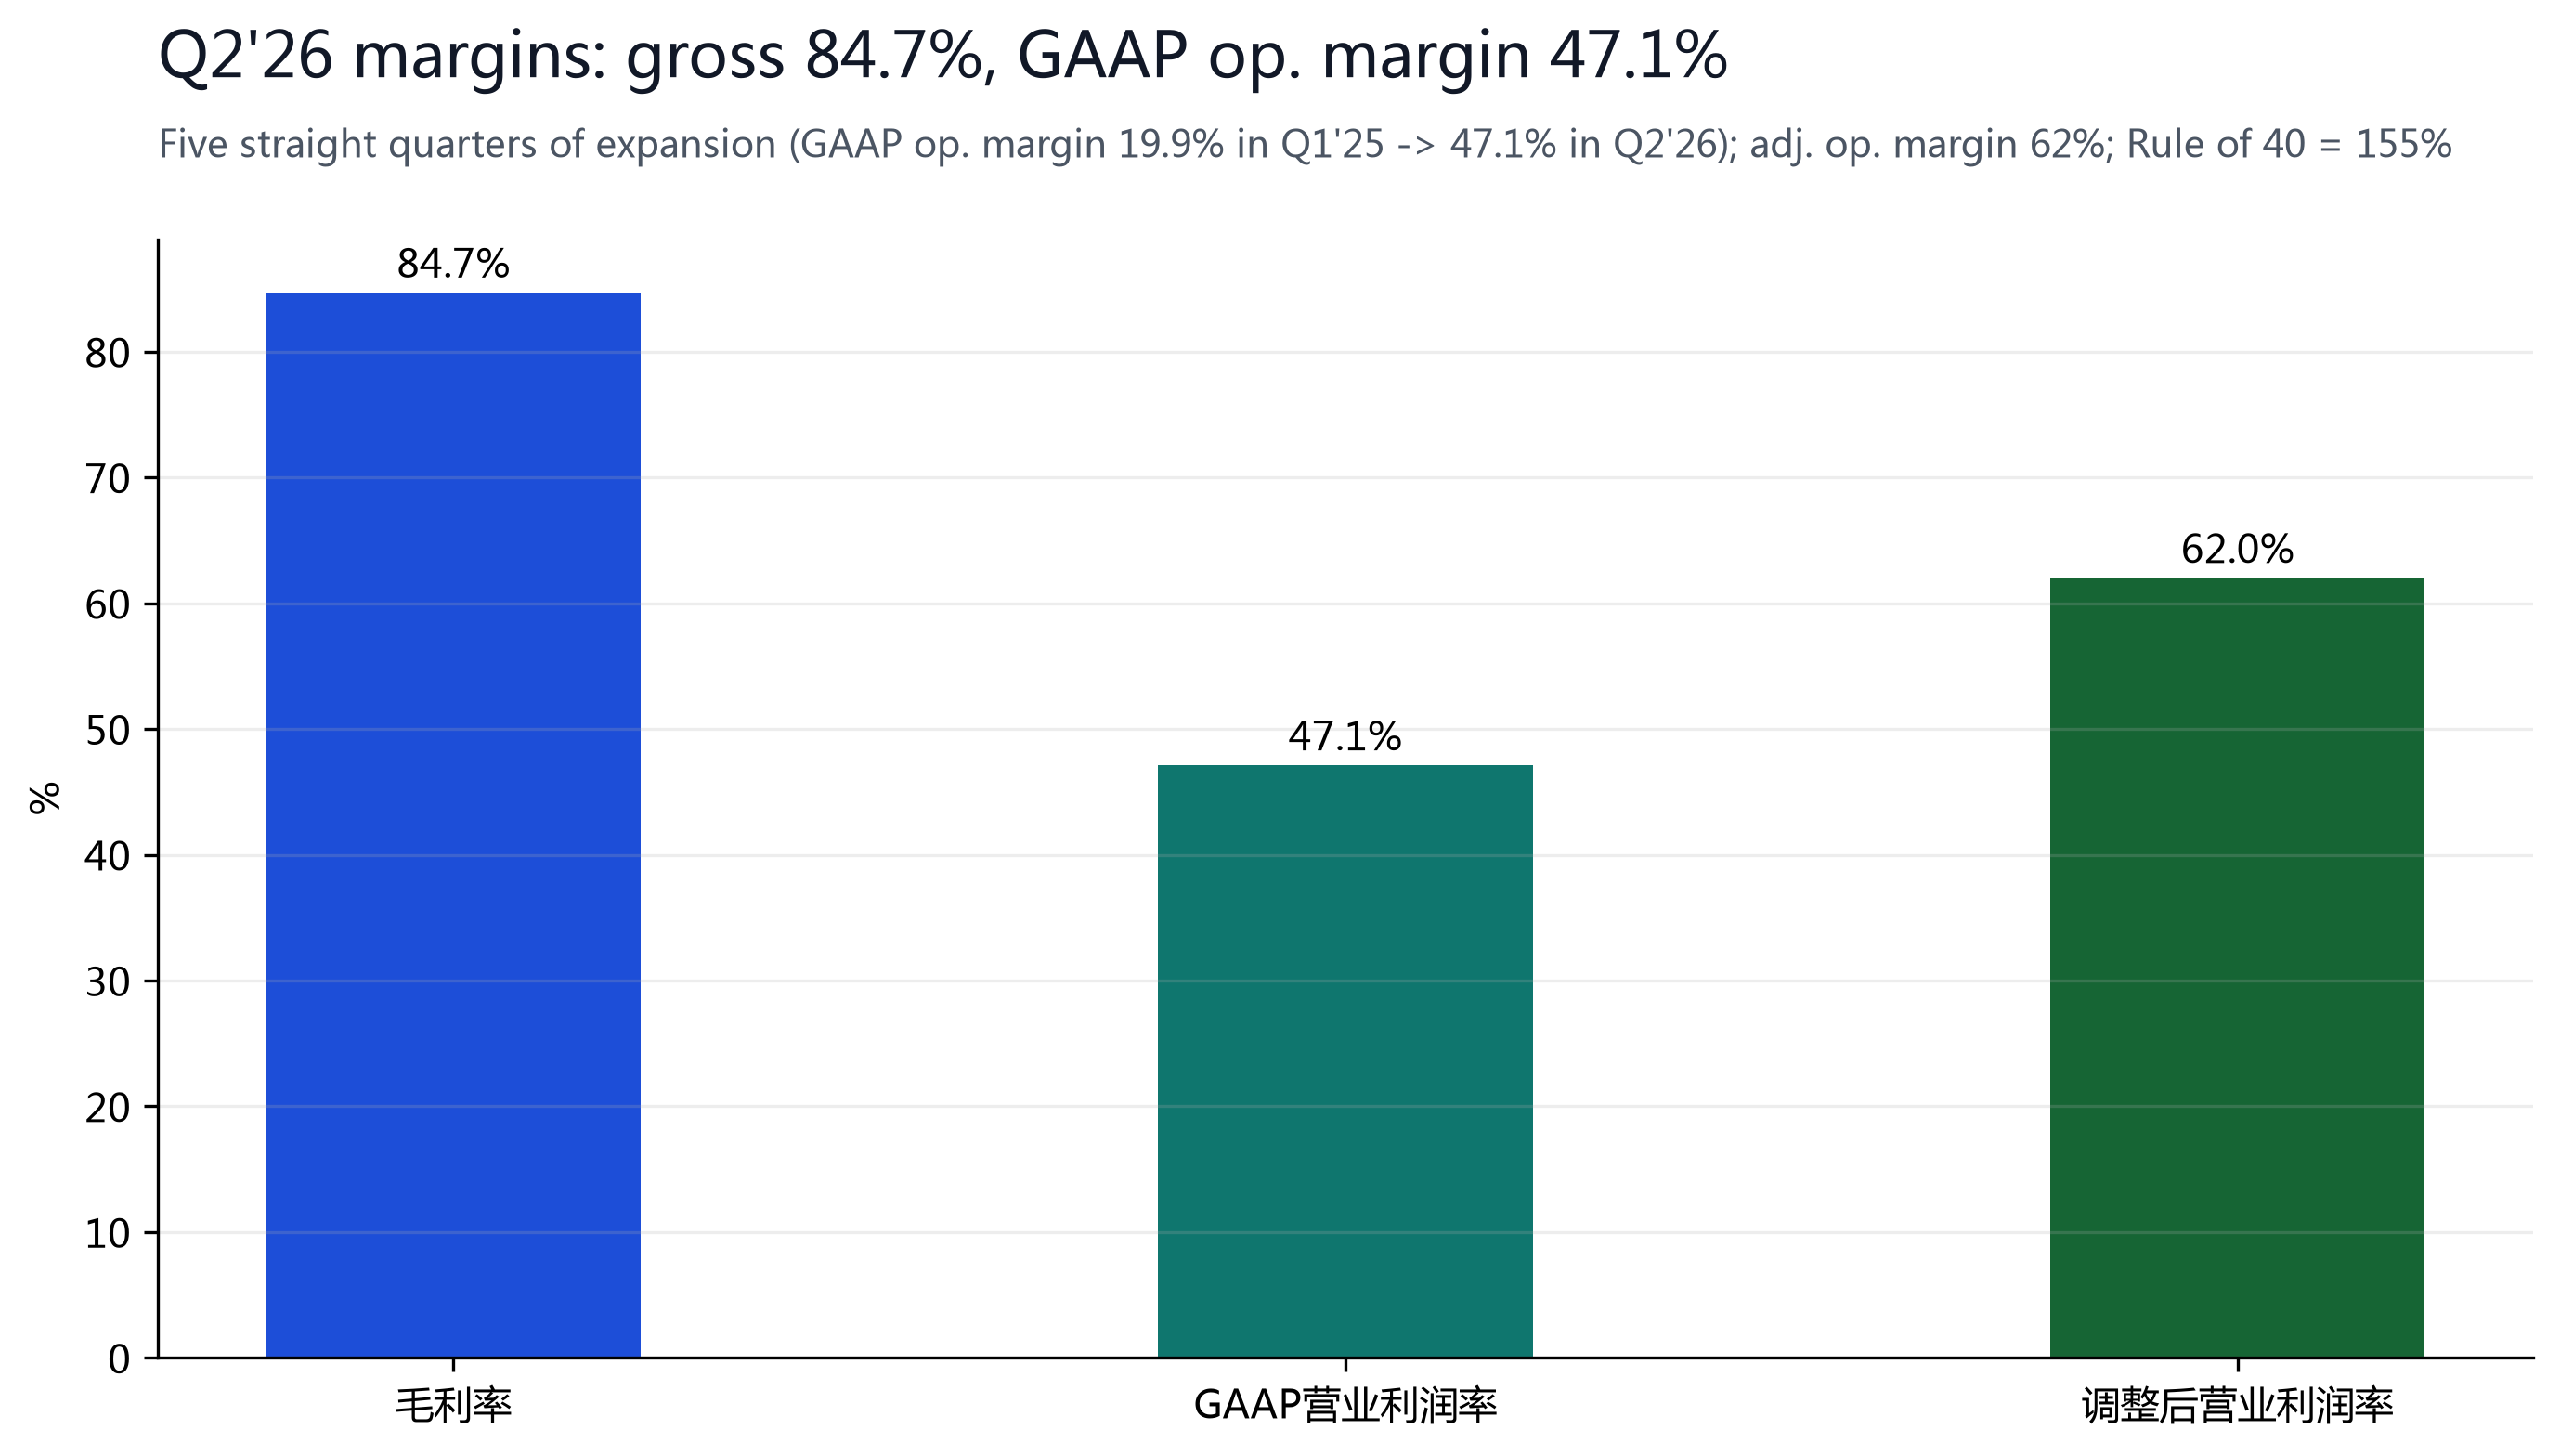
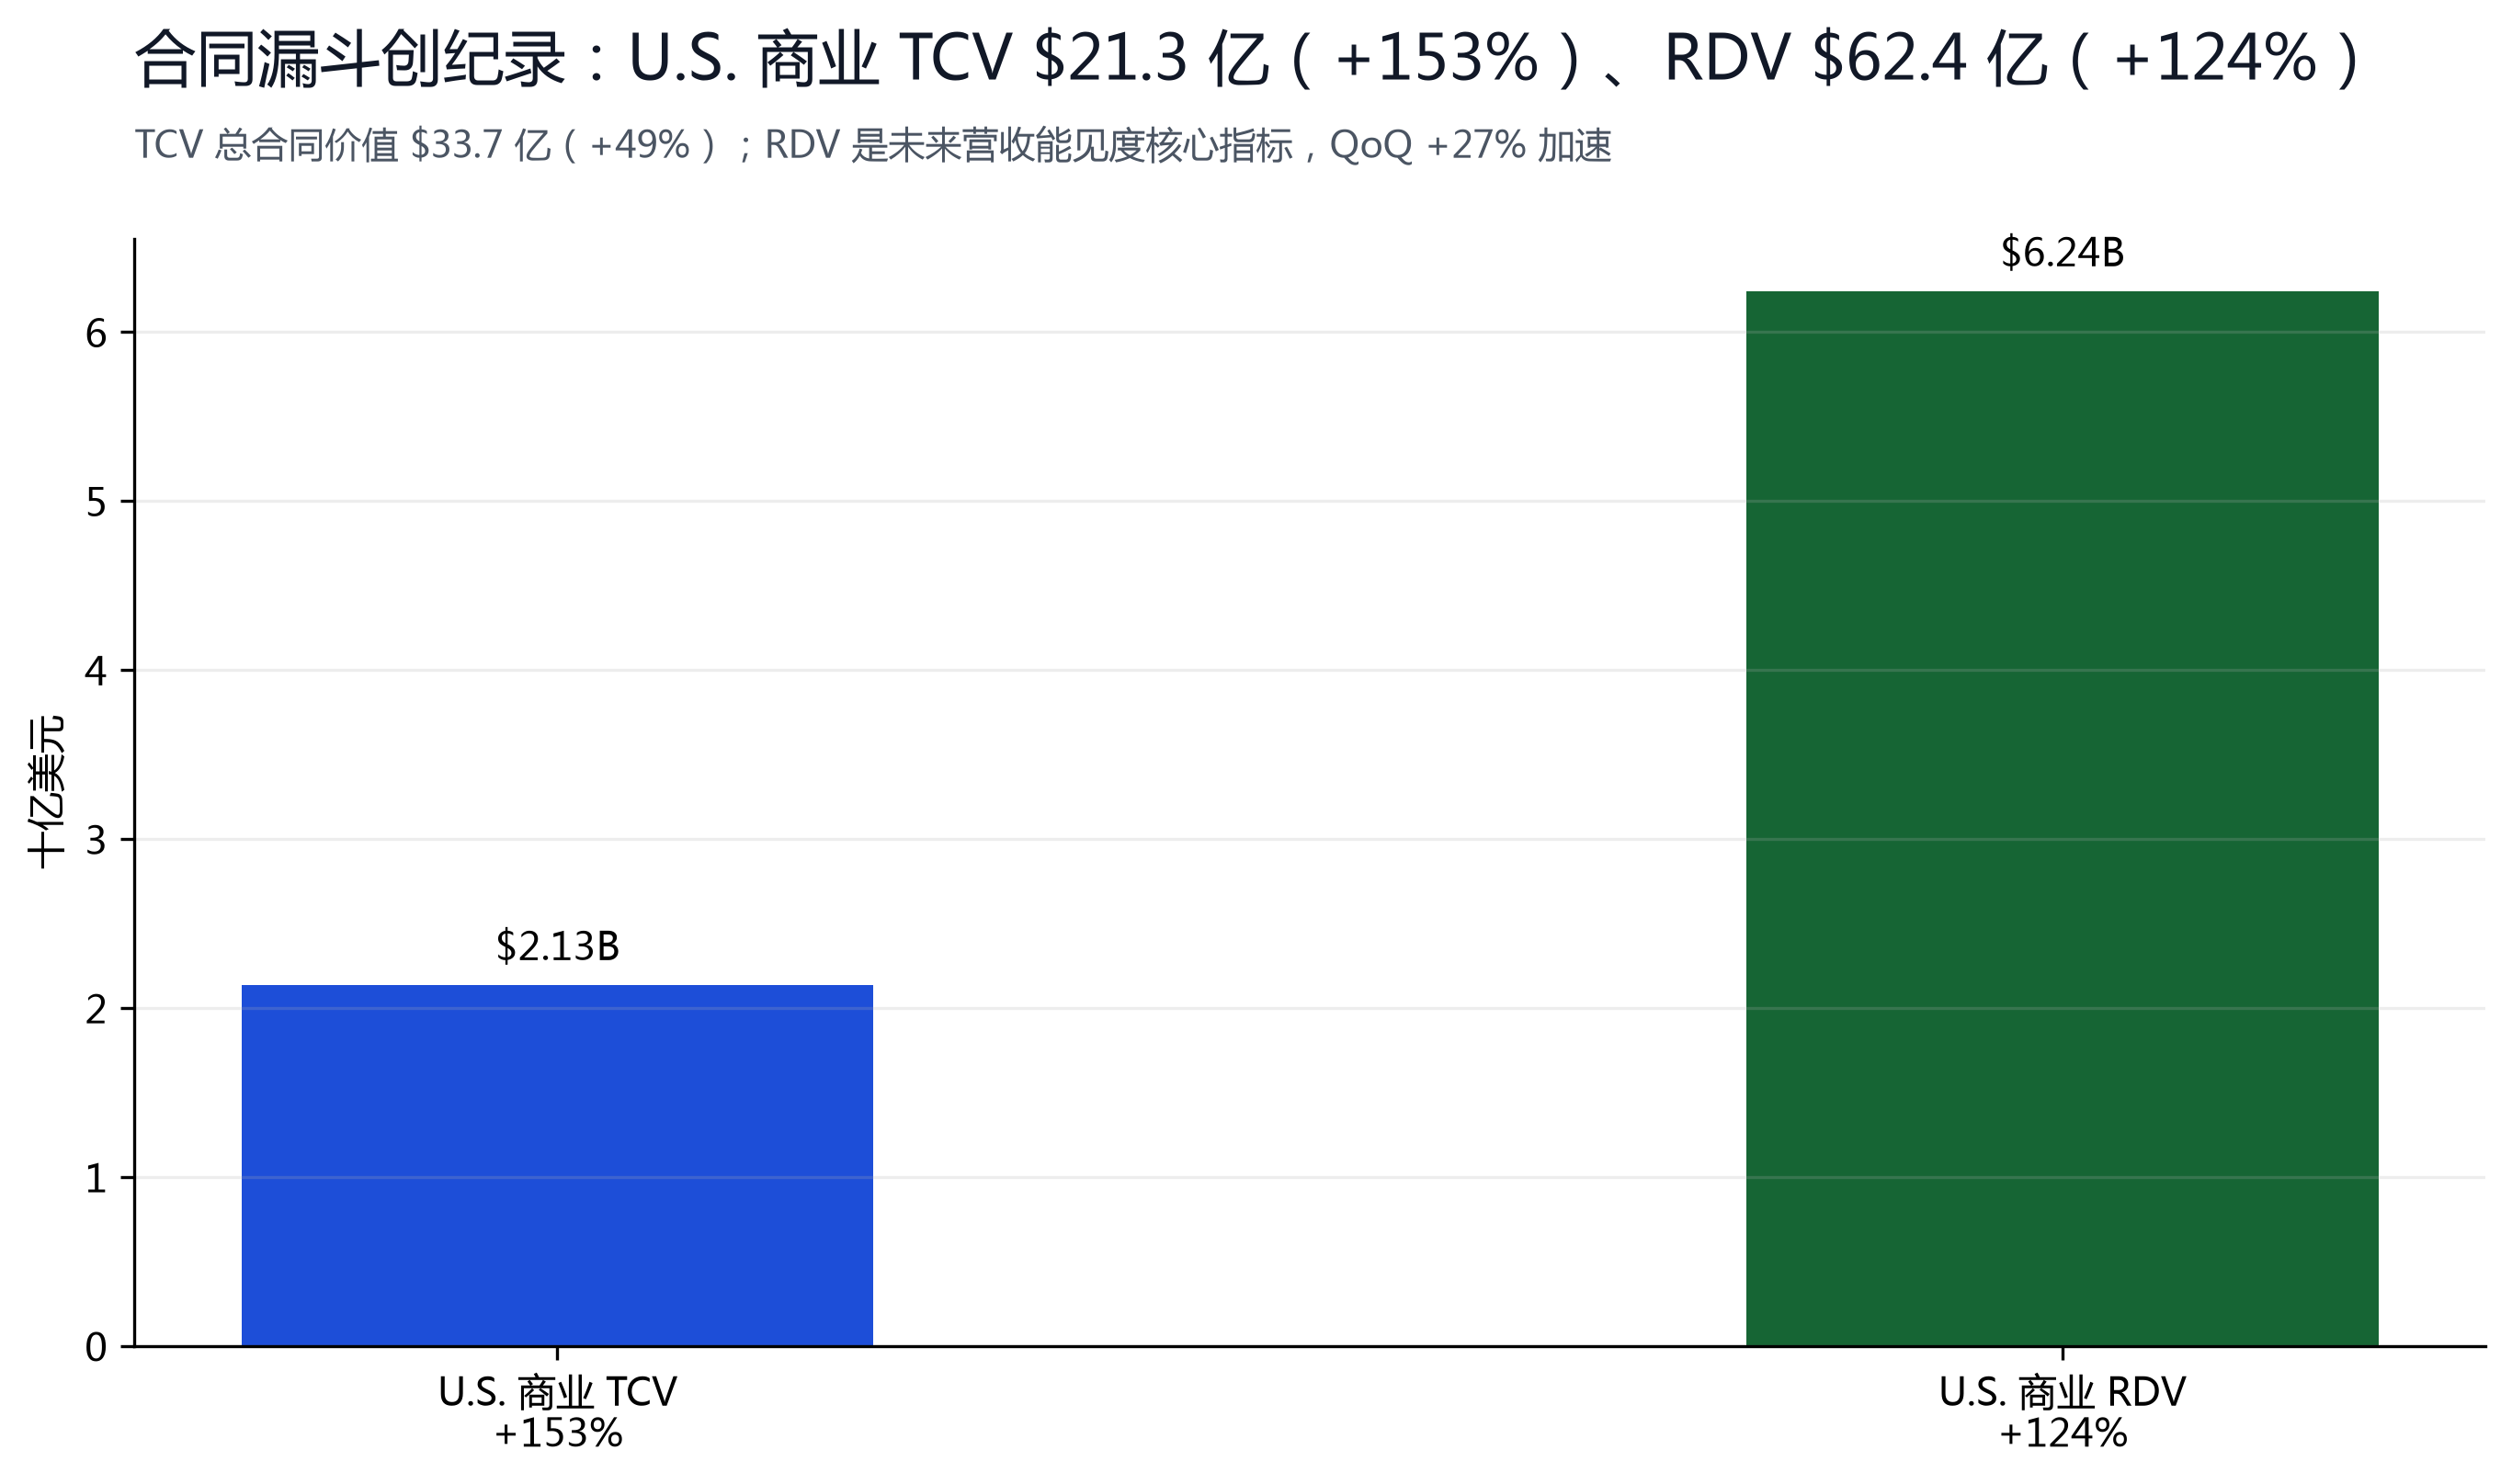
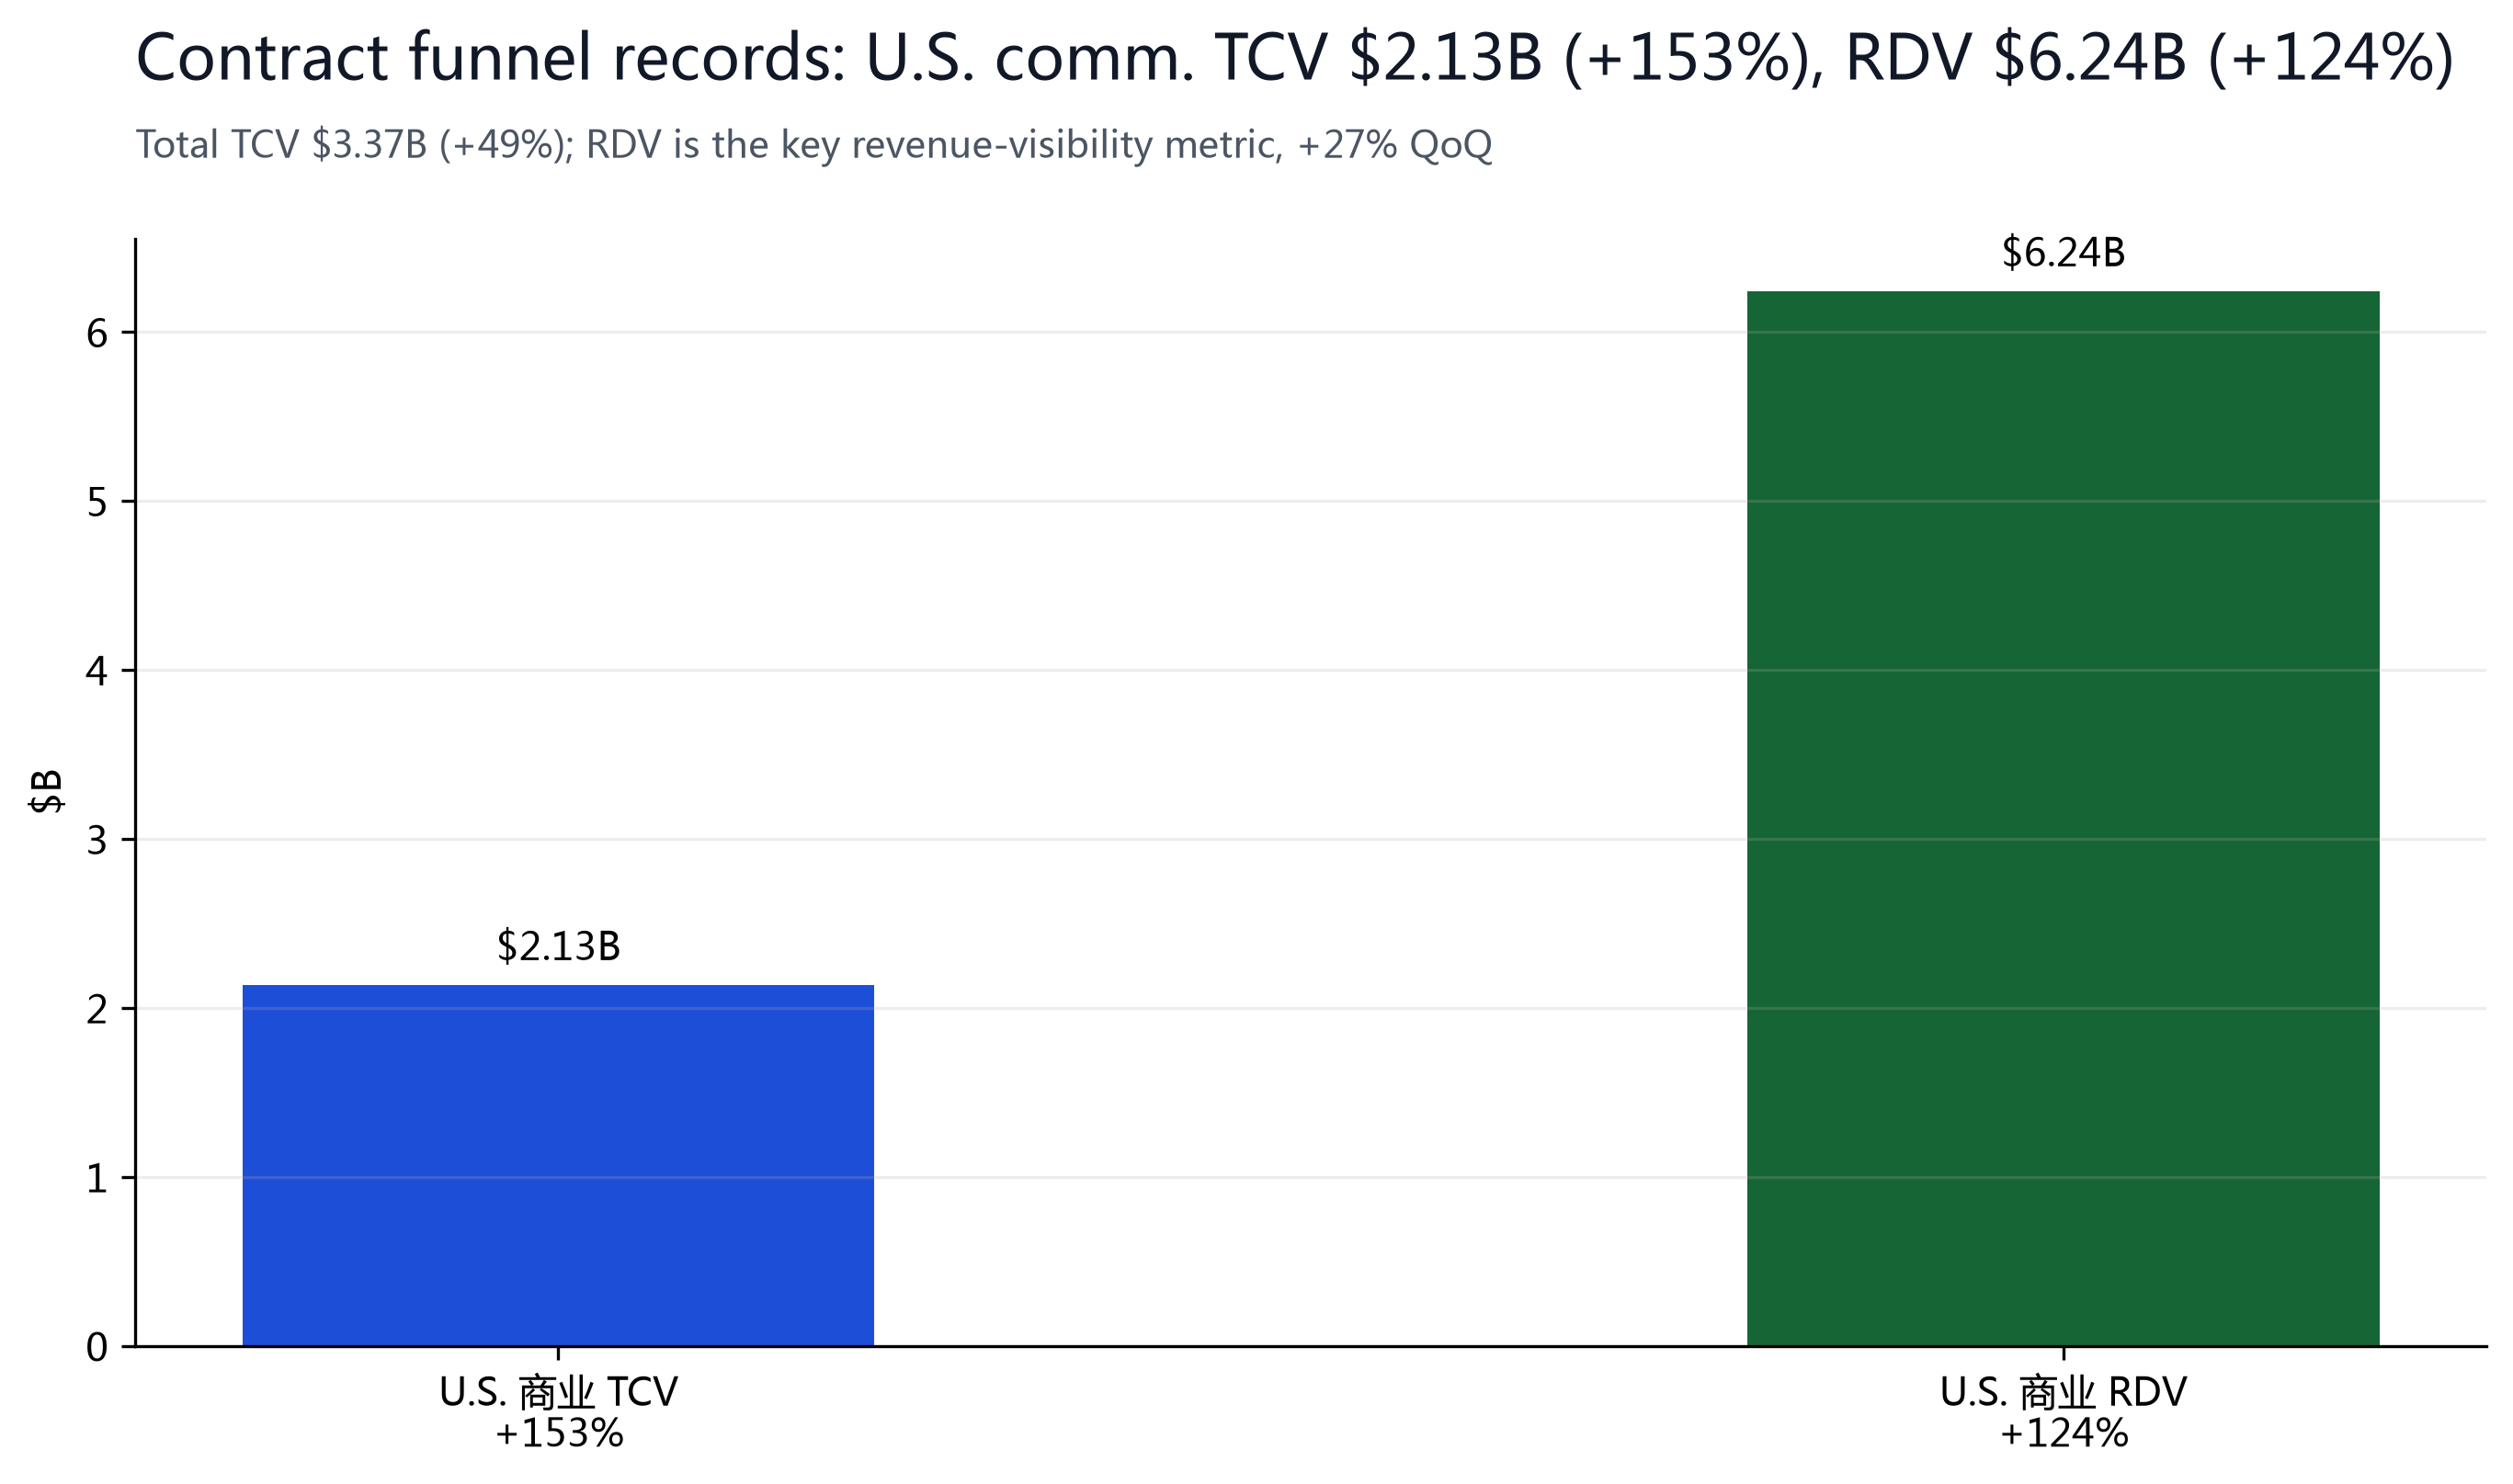
Q2'26 营收 $19.35 亿(+93%)、净利 $10.62 亿(+225%,10-Q 口径)、EPS $0.41(+17.1% beat)全面超预期;美国商业 $7.64 亿(+149%)与合同漏斗创纪录(U.S. 商业 TCV $21.3 亿 +153%、U.S. 商业 RDV $62.4 亿 +124%)证明 AIP 平台已跨过「企业 AI 试点」门槛——通用大模型负责理解与推理,Palantir 负责把模型接入企业独有的现实世界并转化为可审计、可执行的生产动作(德银 Zelnick 称 Palantir 是「时间旅行者」,已抵达其他公司仍在奔赴的 AI 未来)。主权 AI(企业拥有并控制数据/模型/基建)+ AIP Evolve(AI 代理测试与交换模型、优化算力与 Token 成本)构成差异化护城河;毛利率 84.7%、GAAP 营业利润率 47.1%、调整后营业利润率 62%、Rule of 40 = 155% 显示强经营杠杆。FY26 指引上调 $5 亿至 $81.5-81.6 亿(+82%)、Q3 指引 $21.62 亿超预期约 $2 亿,CEO 称势头至少持续 18 个月;空头拥挤已遭一轮逼空出清,基本面驱动的重定价可能延续。
空头:139x P/E 定价完美执行 + 国际业务偏弱 + 大模型向下渗透
估值是本轮空头的核心论点:现价对应约 139x TTM 市盈率(GAAP EPS $1.17)、47.9x FY26E 市销率,隐含未来几个季度维持 80-90%+ 增长且利润率持续扩张——Benchmark 李逸福指出,这一估值「为美国需求放缓、重大交易波动及国际拓展能力留下的容错空间很小」。结构上,国际业务占比仅约 19%(推导值,Q2'26 国际 ~$3.65 亿)且增速落后美国,规模变现能力未经充分验证;Q2'26 净利 $10.62 亿含较高有效税率优惠与股权激励调整,GAAP 质量需持续观察。叙事上,OpenAI/Anthropic 等大模型实验室若向下渗透应用层(类似 ChatGPT 侵蚀 SaaS),AIP 的「模型无关中间层」定位可能被削弱——这是财报前股价年内跌 25% 的根因,也是 Benchmark 维持持有的理由。此外,逼空带来的短期超买(单日 +29.45% 后 RSI 大概率进入超买区)意味着回调风险上升。
§04财务真相
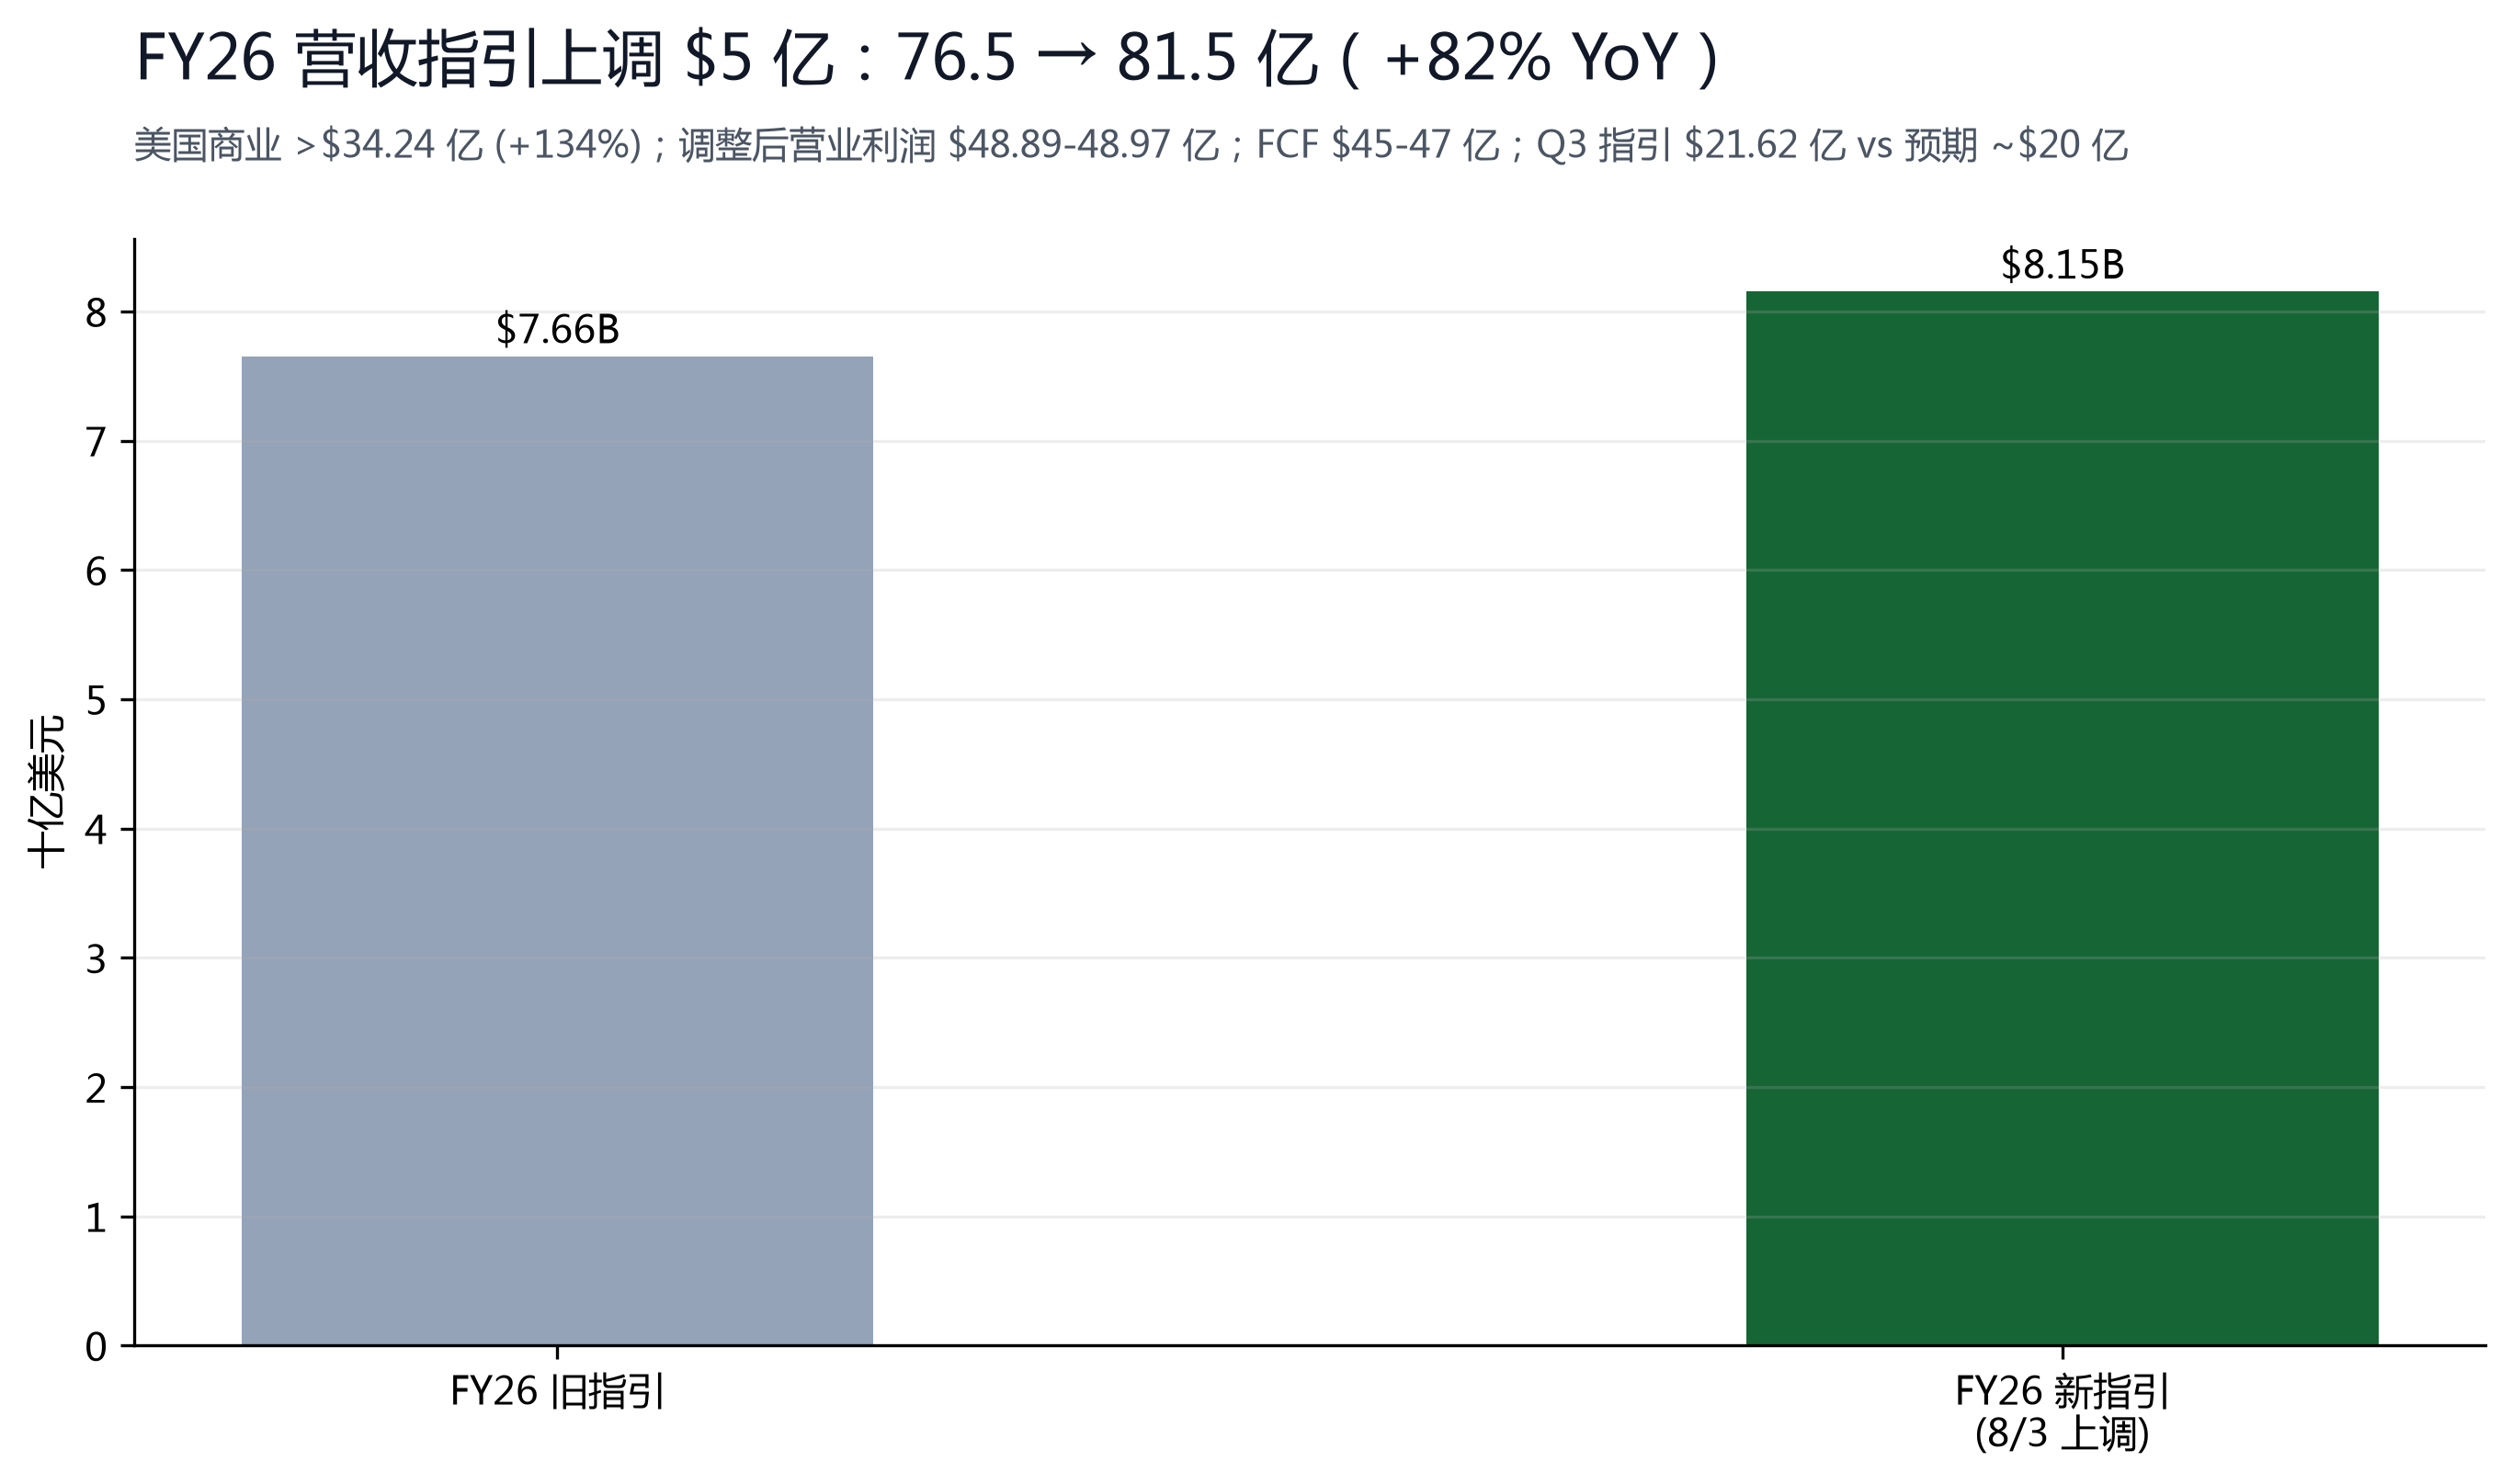
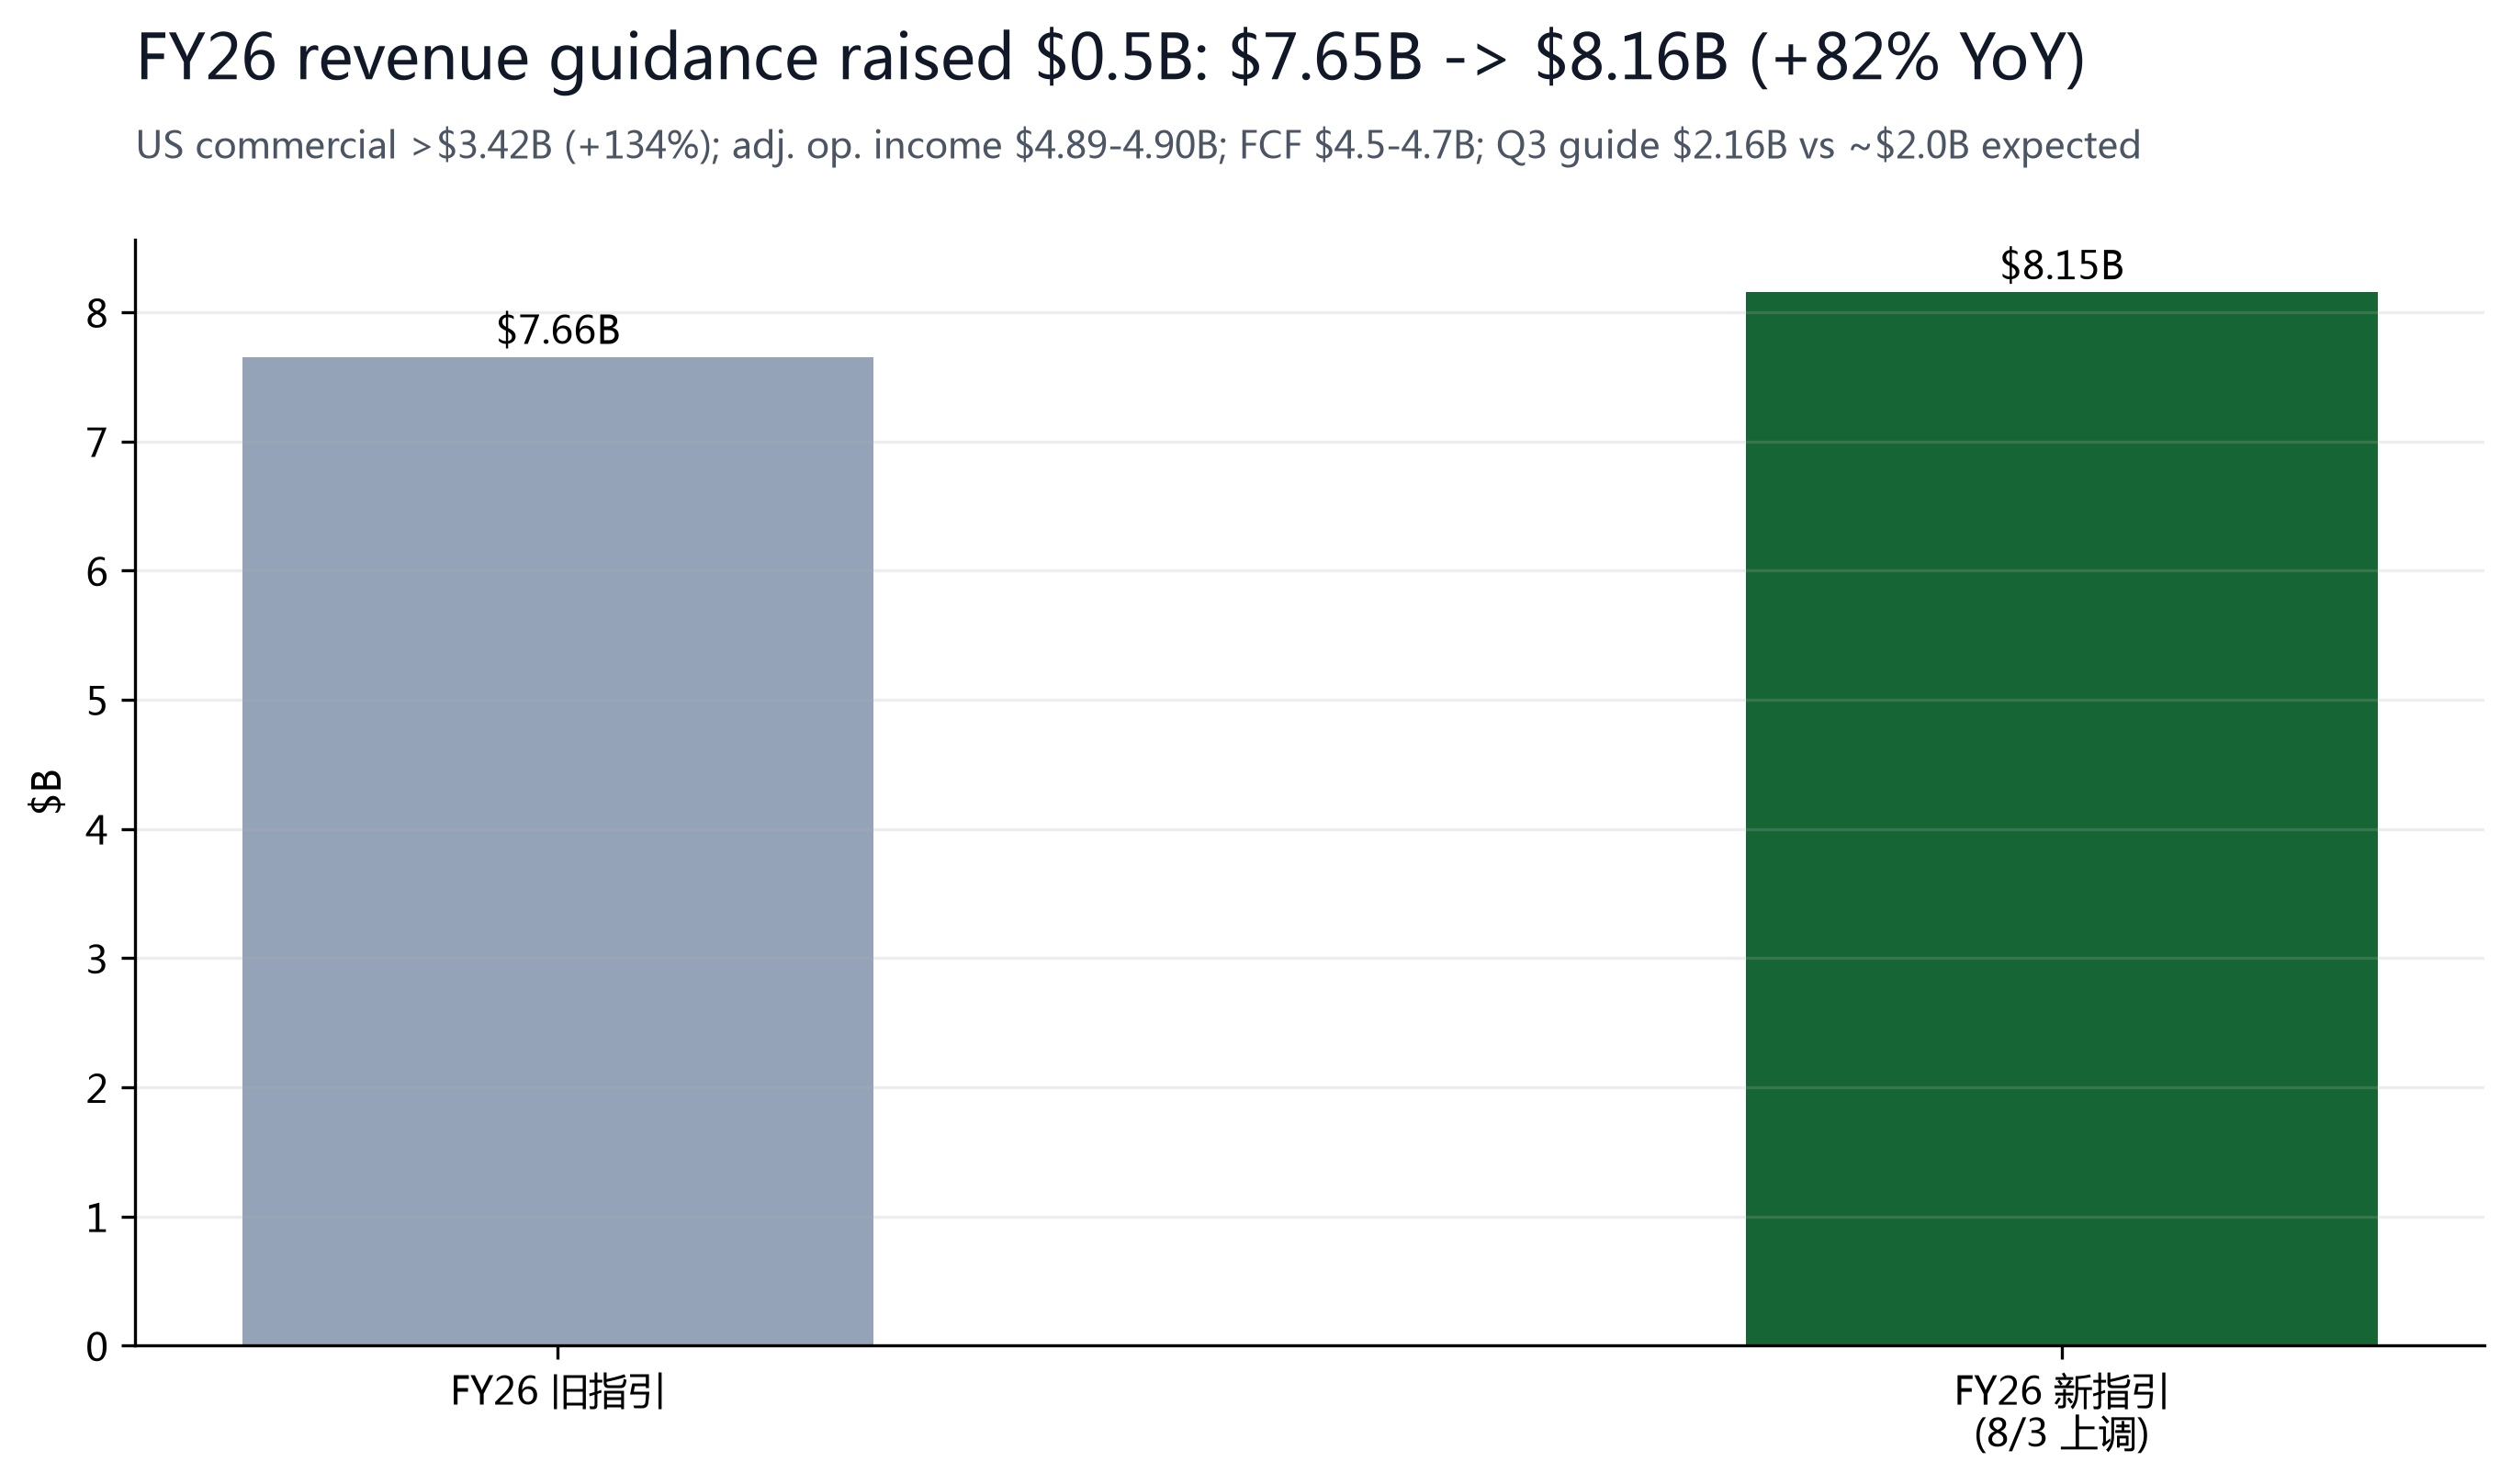
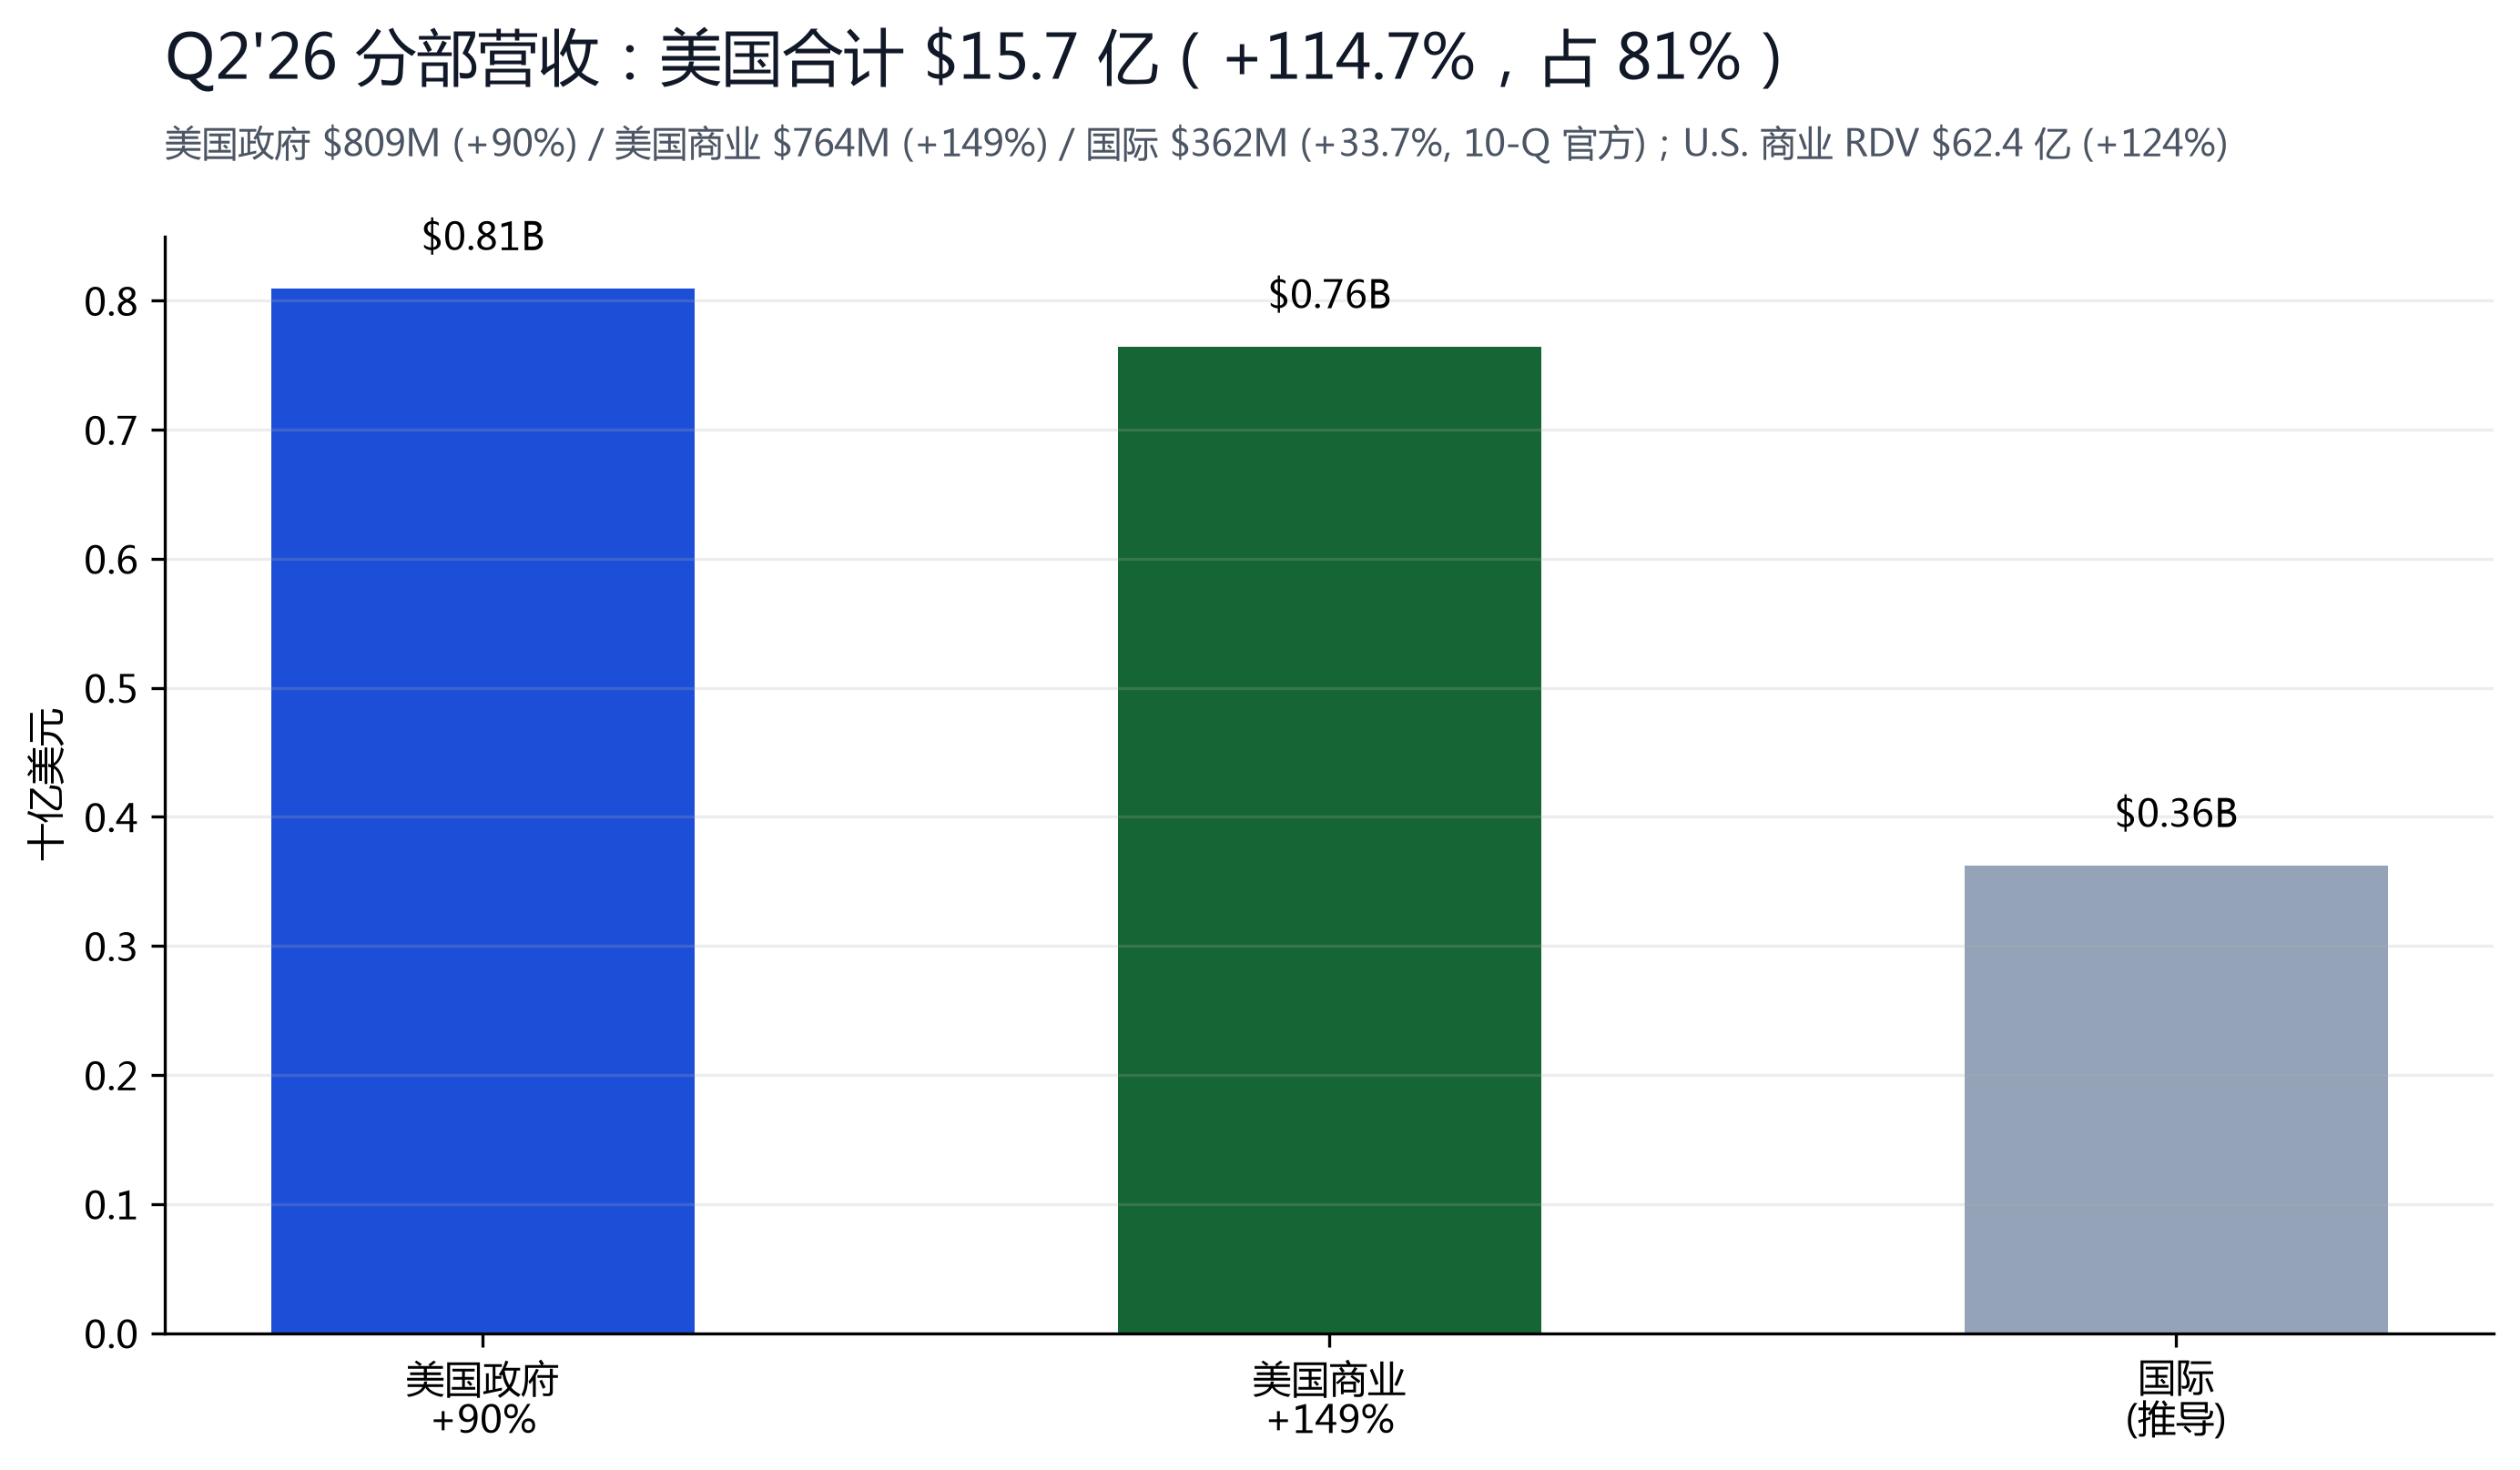
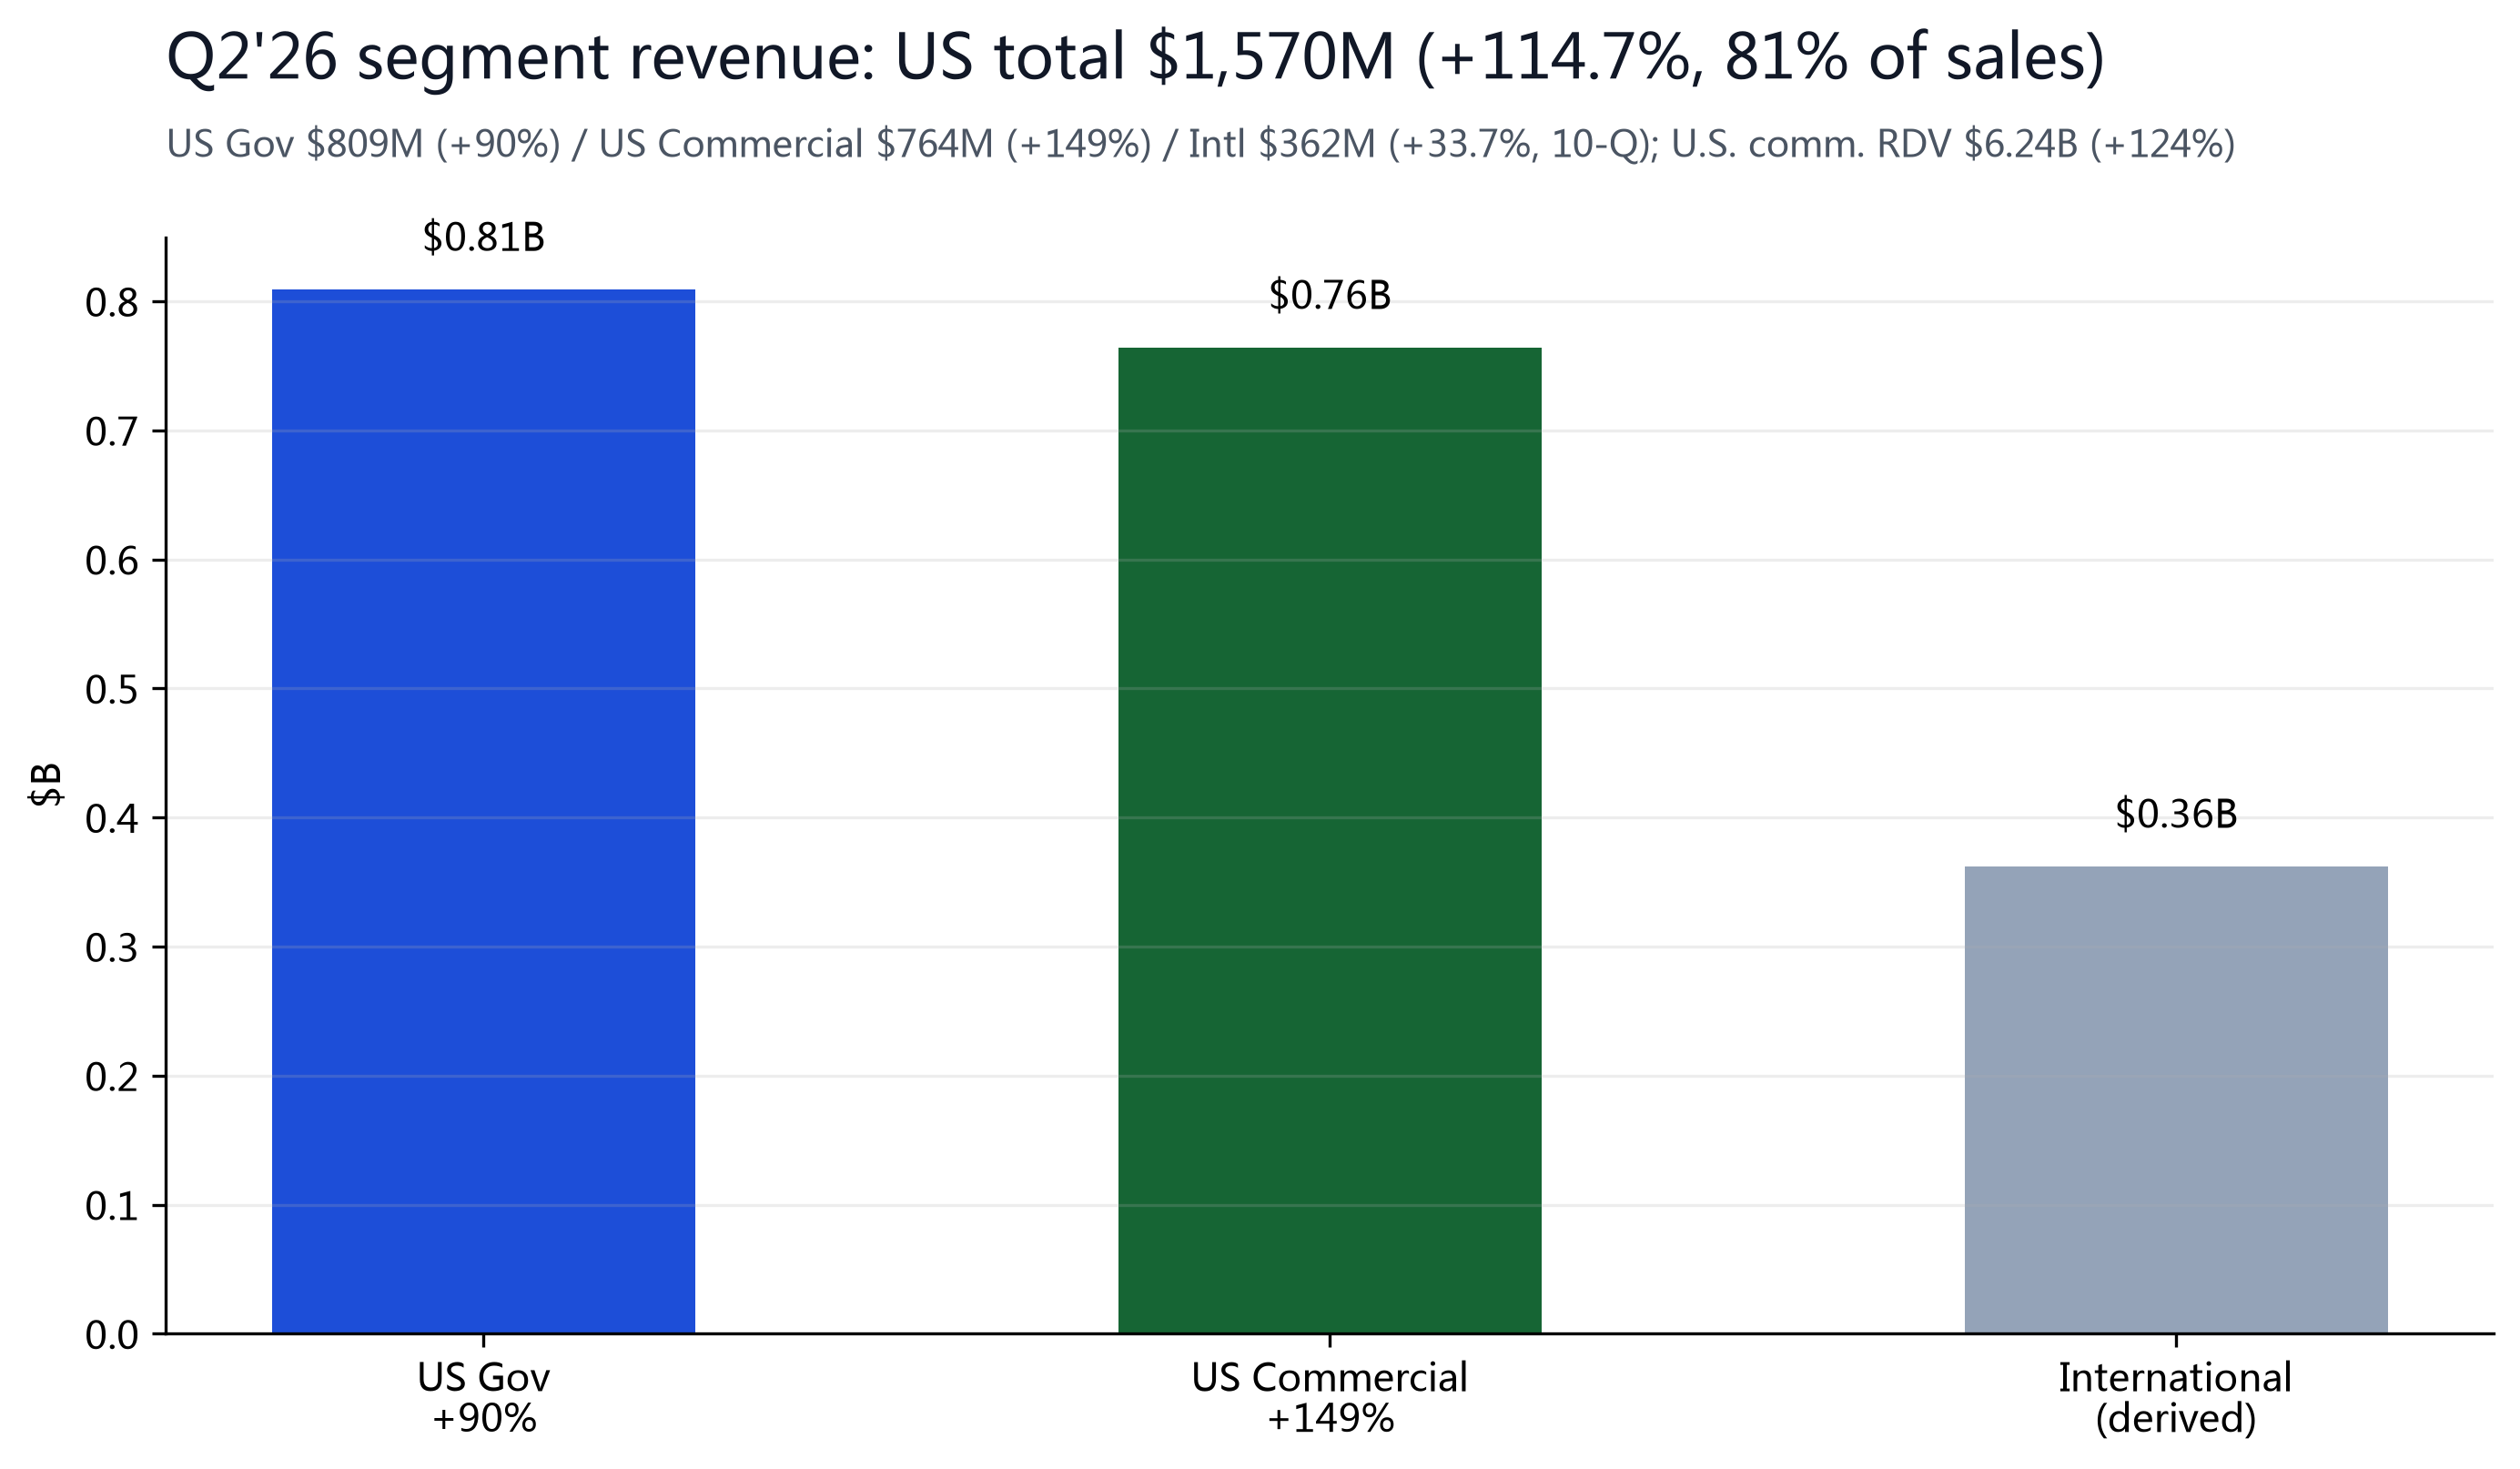
Q2'26 营收 $19.35 亿(+93% YoY)、GAAP 净利 $10.62 亿(+225%,10-Q 口径)、摊薄 EPS $0.41(一致预期 $0.35,+17.1% beat);毛利率 84.7%、GAAP 营业利润率 47.1%(连续 5 季扩张)、调整后营业利润率约 62%、Rule of 40 = 155%——高增长与高利润率并存的软件稀缺标的。分部看:全球 Government $9.90 亿(+79%)、Commercial $9.45 亿(+110%);地理上美国合计 $15.7 亿(+114.7%,占 81%)、国际 $3.62 亿(+33.7%,10-Q 官方)。管理层大幅上调 FY26 指引:营收 $81.50-81.58 亿(旧 $76.5 亿,+82% YoY)、美国商业 >$34.24 亿(+134%)、调整后营业利润 $48.89-48.97 亿、自由现金流 $45-47 亿;Q3 指引营收 $21.60-21.64 亿(市场预期约 $20 亿)。
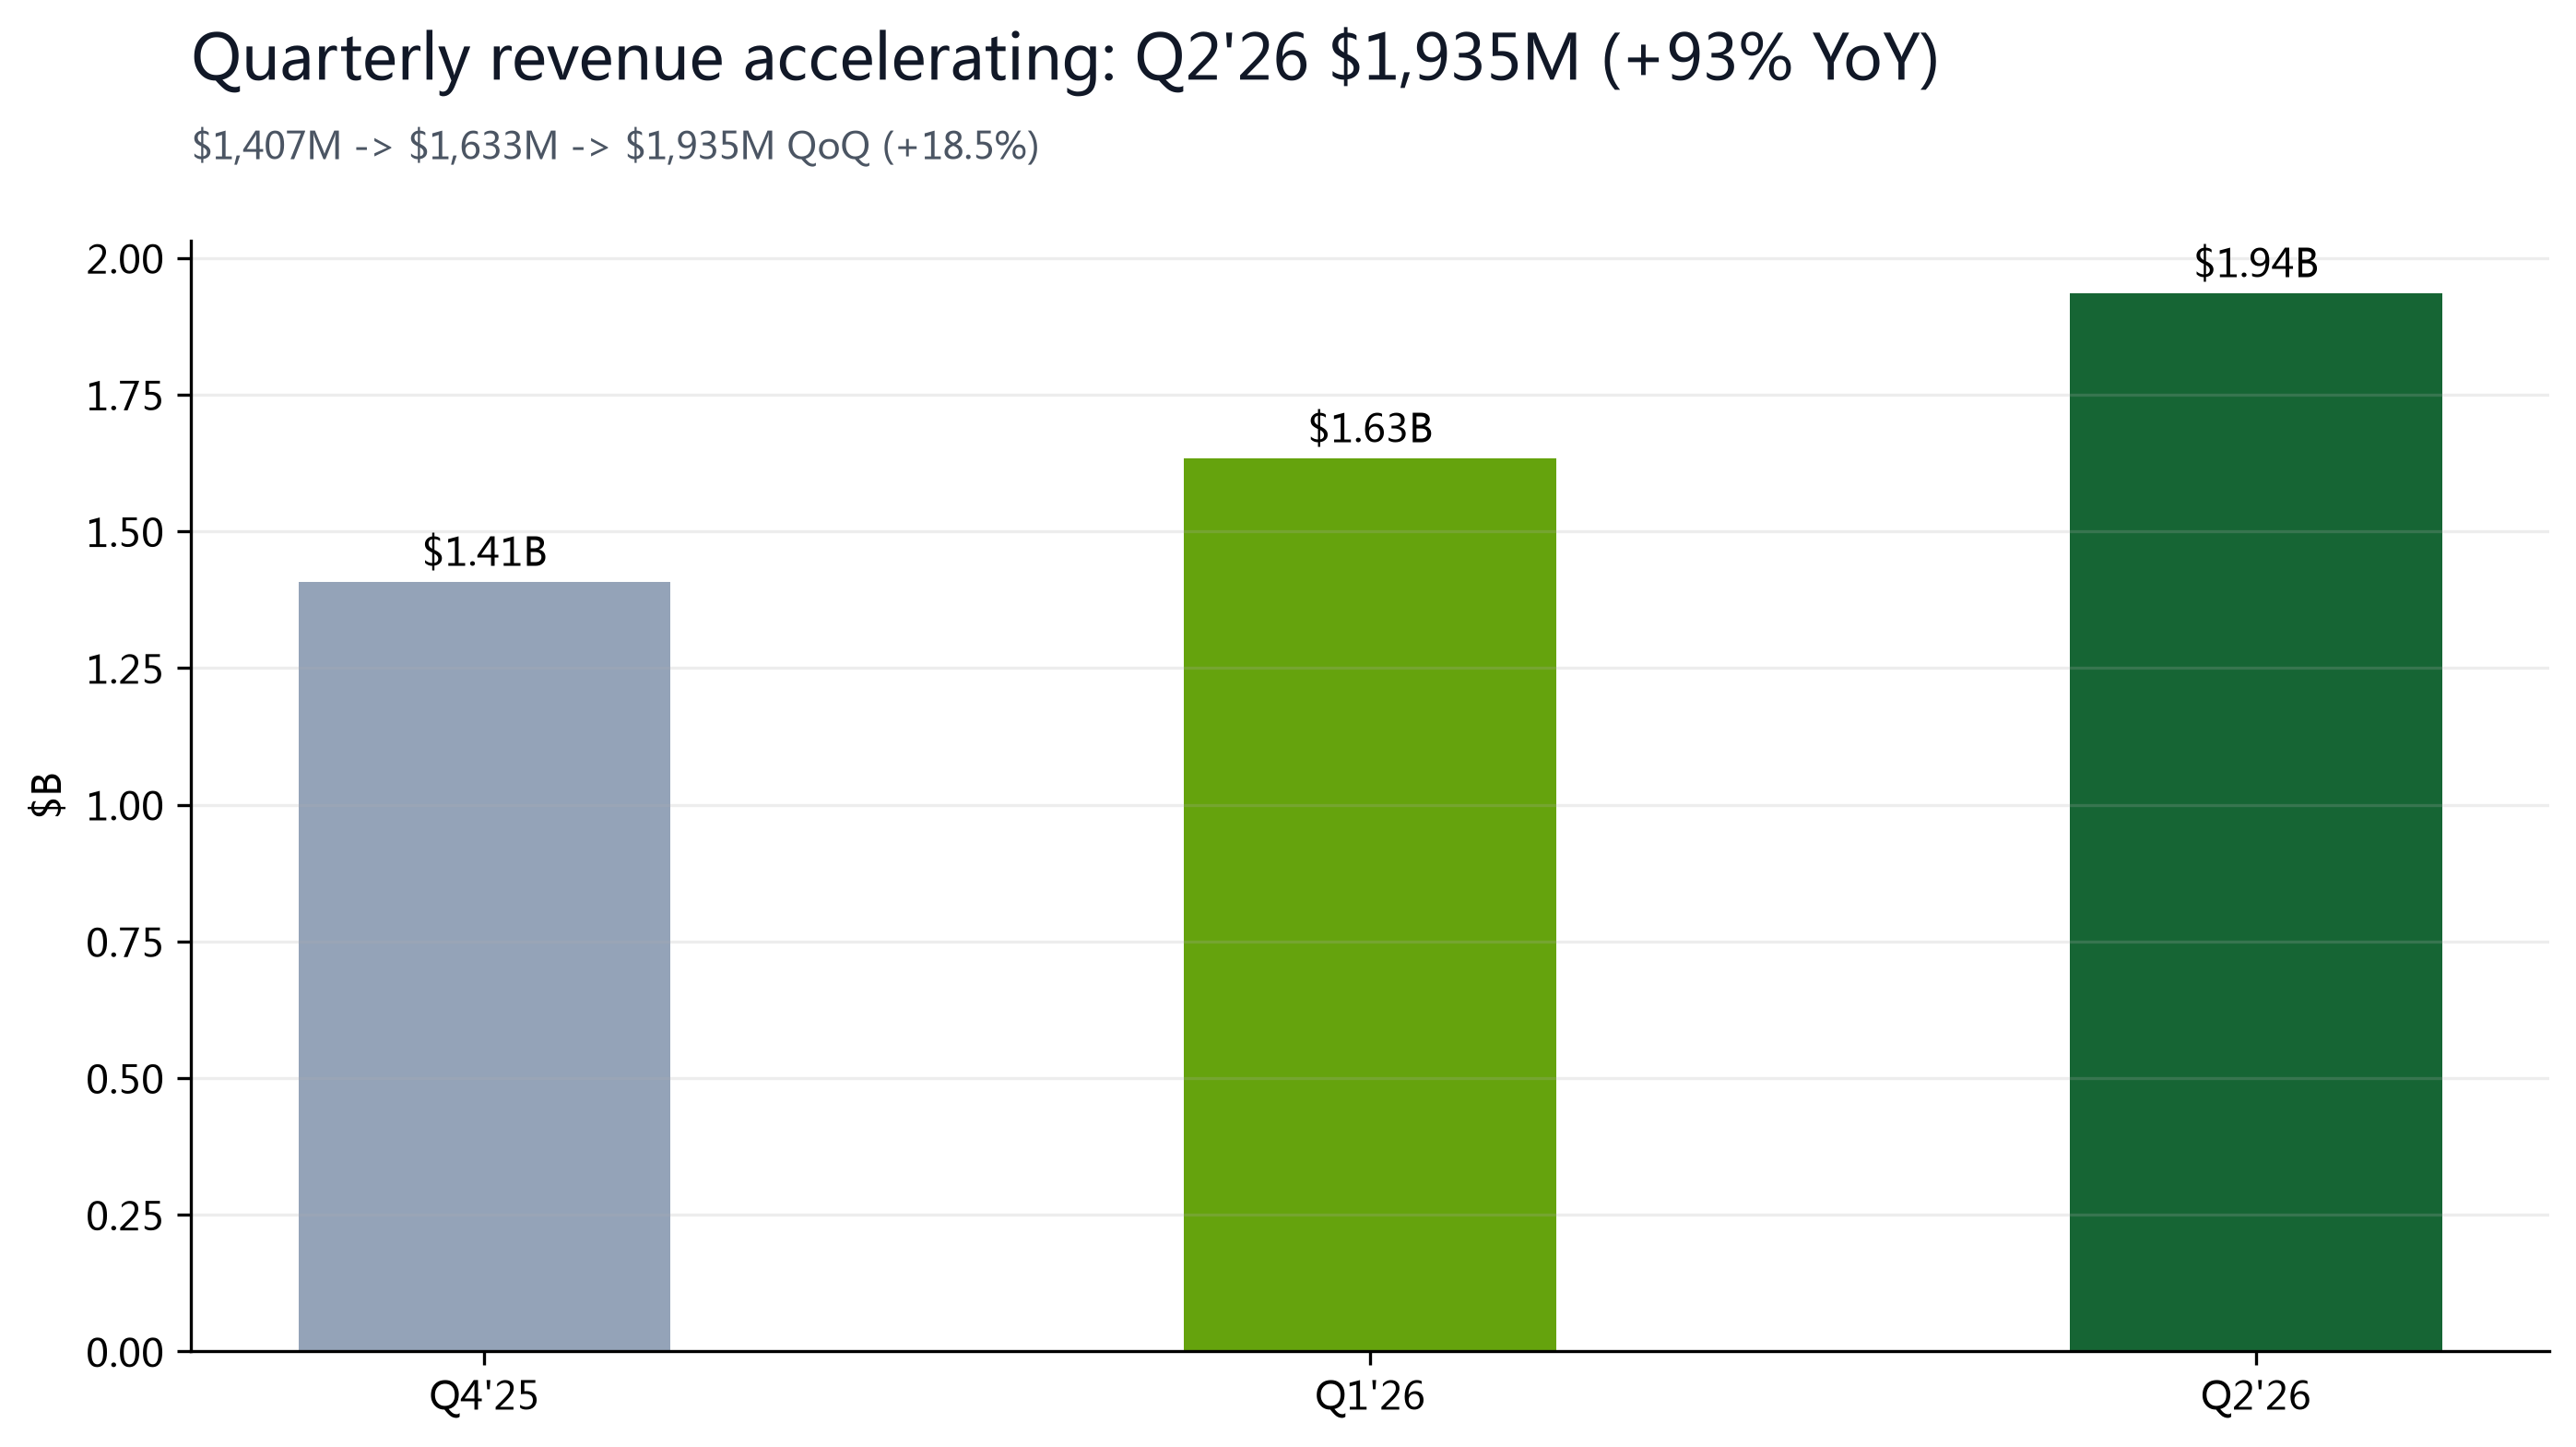
| Metric ($M) | Q2'25 | Q4'25 | Q1'26 | Q2'26 |
|---|---|---|---|---|
| Revenue | ~1,003* | 1,407 | 1,633 | 1,935 |
| YoY growth | — | — | — | +93% |
| GAAP net income | — | — | — | 1,062 (+225%) |
| Diluted EPS | — | $0.25 | $0.33 | $0.41 |
*Q2'25 营收由 Q2'26 $1,935M ÷ 1.93 推导(约 $1,003M);Q2'26 净利与分部数据为 8-K 披露。U.S. 商业 RDV $6,240M(+124%)是未来营收能见度的核心指标。
| FY26 指引(8/3 上调后) | 数值 | 说明 |
|---|---|---|
| Revenue | $81.50-81.58 亿 | 旧指引 $76.5 亿;+82% YoY |
| U.S. commercial | >$34.24 亿 | 至少 +134% YoY |
| Adjusted op. income | $48.89-48.97 亿 | 调整后营业利润率约 60% |
| Free cash flow | $45-47 亿 | FCF 利润率约 56% |
| Q3 revenue guide | $21.60-21.64 亿 | 市场预期约 $20 亿 |
§05同业对比
Palantir 在「企业 AI 应用软件」赛道没有精确对标——它同时横跨数据分析(Foundry)、国防情报(Gotham)与企业 AI 代理(AIP)三个战场。可比参考分两层:估值维度,以约 47.9x FY26E 市销率、139x TTM P/E 交易,显著高于传统企业软件(Salesforce/ServiceNow 通常 20-40x P/E、8-15x P/S),更接近高增长 AI 概念股;增长维度,+93% 的营收增速在大型软件公司中几乎无人能及(CEO Karp 称「没有哪家能实现我们一半的增长速度」),美国商业 +149% 与合同漏斗创纪录(TCV +49%、U.S. 商业 RDV +124%)是核心证据。市场对 PLTR 的定价本质上是「AI 应用层赢家」的期权——德银升买入($200 目标)认为其领先其他 AI 应用软件「好几个身位」,Benchmark 维持持有(担忧估值与国际化),多空分歧集中在「高速增长能否在 40x+ P/S 上持续」。以下倍数均为定性参照,各源时点不同。
| PLTR 自身倍数 | Value | Note |
|---|---|---|
| P/E (TTM, GAAP $1.17) | 139.1x | computed |
| Forward P/E | 86.2x | consensus |
| P/S (TTM, $6.16B) | 63.5x | computed |
| P/S (FY26E, $8.155B) | 47.9x | guidance mid |
| EV / Sales (FY26E) | ~47x | 净现金轻微, 近似市值 |
| Beta / Dividend | 1.56 / 0% | 高波动, 无股息 |
§06股东结构
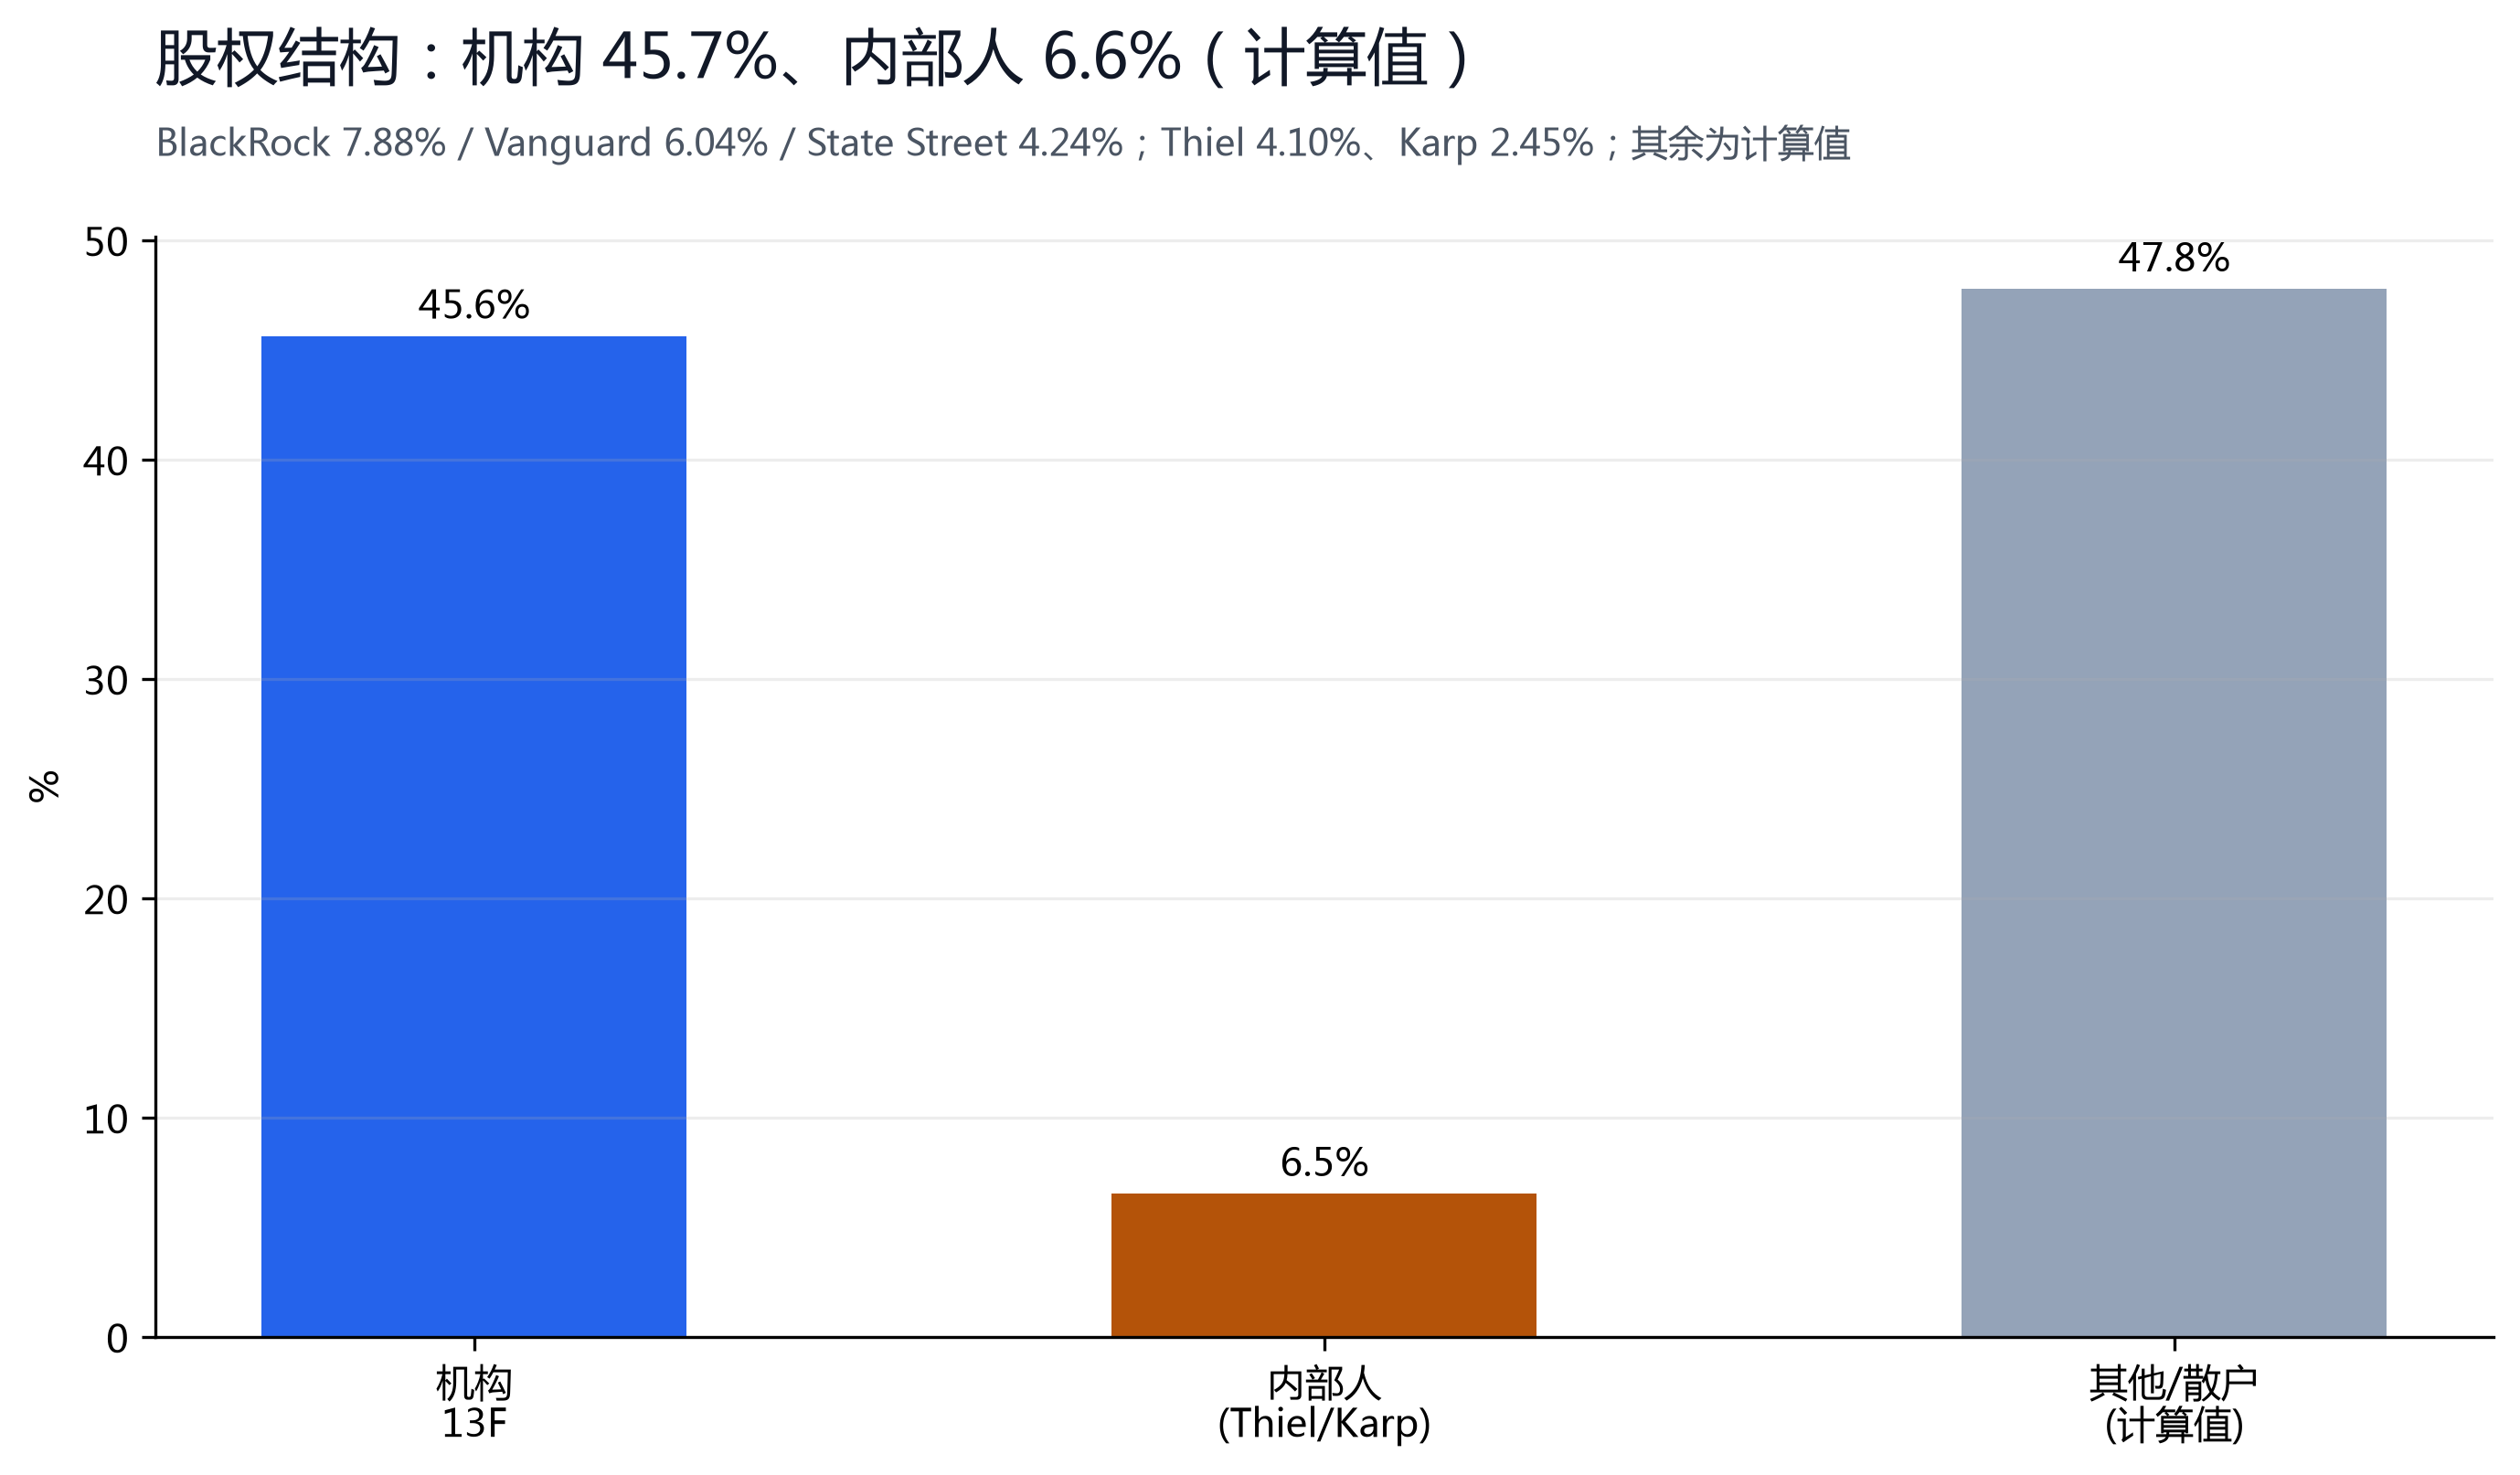
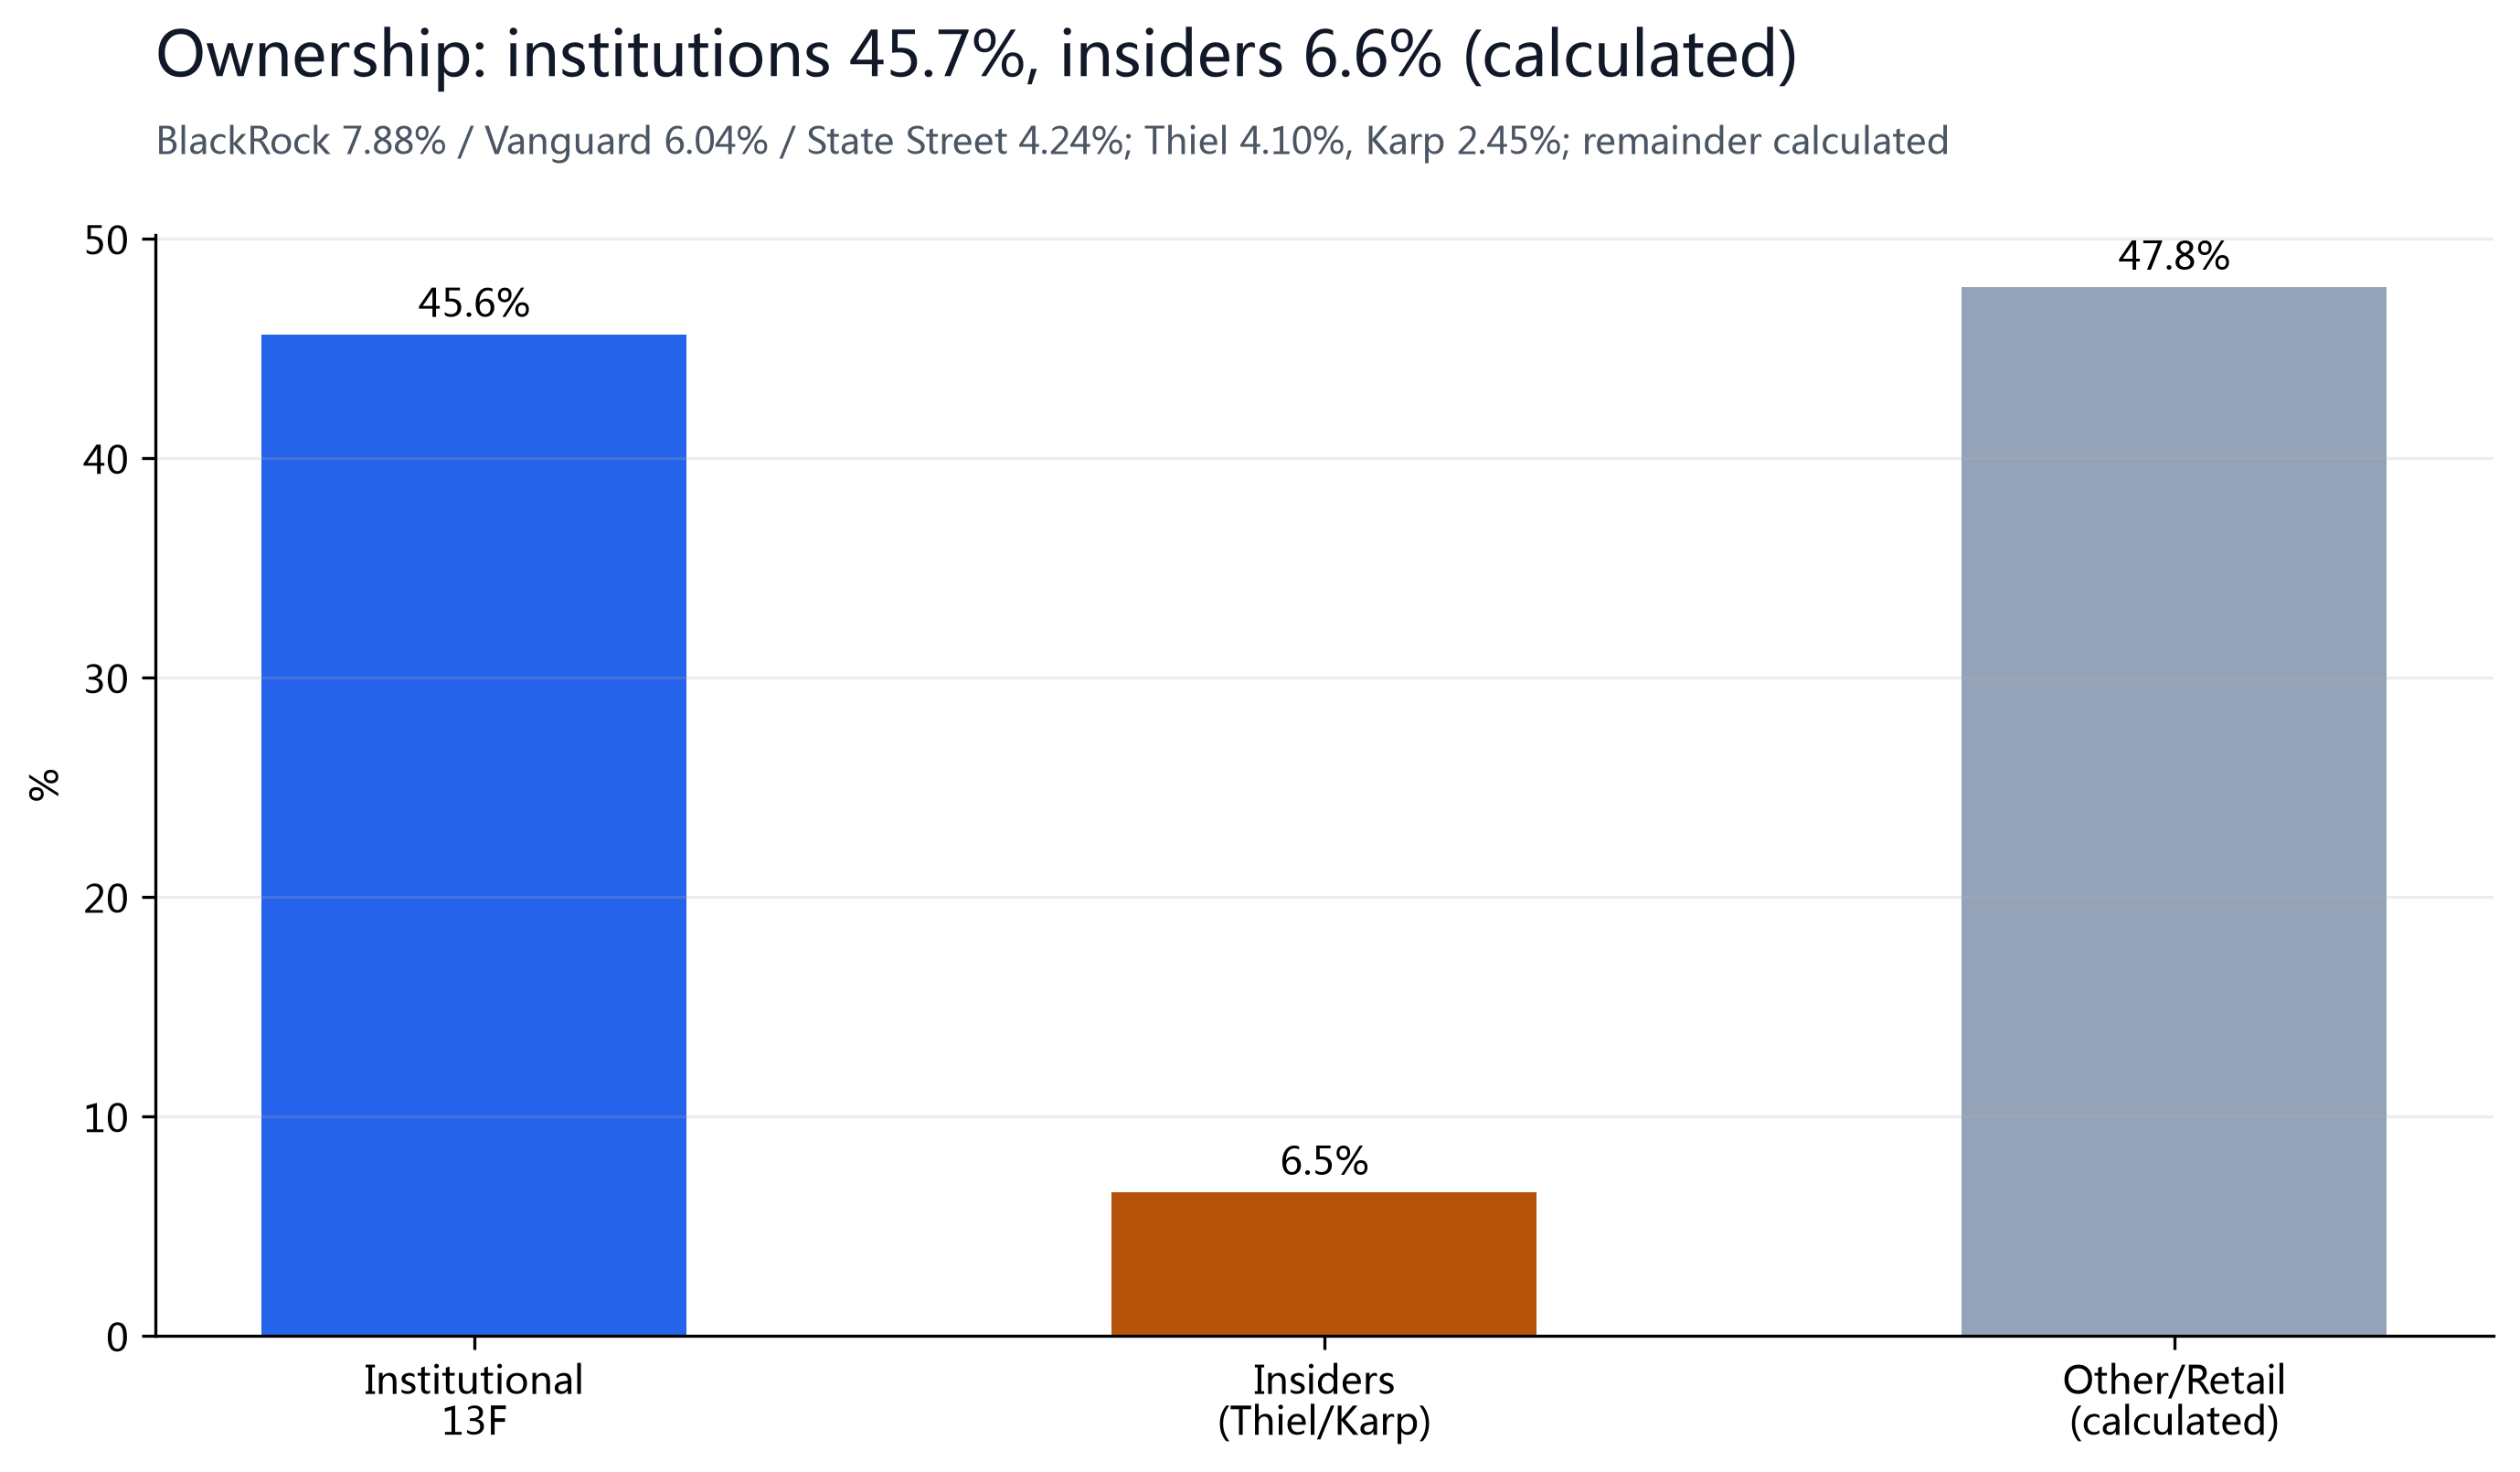
机构持股约 45.7%(marketbeat,13F 口径),前三大持有人为 BlackRock(7.88%)、Vanguard(6.04%)、State Street(4.24%);内部人 Peter Thiel 持有 4.10%、CEO Alex Karp 持有 2.45%(2026-03-31 时点)。PLTR 采用双层股权结构,Karp 与 Thiel 通过 B 类超级投票权股保留控制权(2025 年 9 月曾将投票权架构调整后 B 类占比约 49%,具体以最新 10-Q 为准)。美国国会议员交易披露(STOCK Act)显示相关持仓 13 行,量级较小。
§07估值与目标价
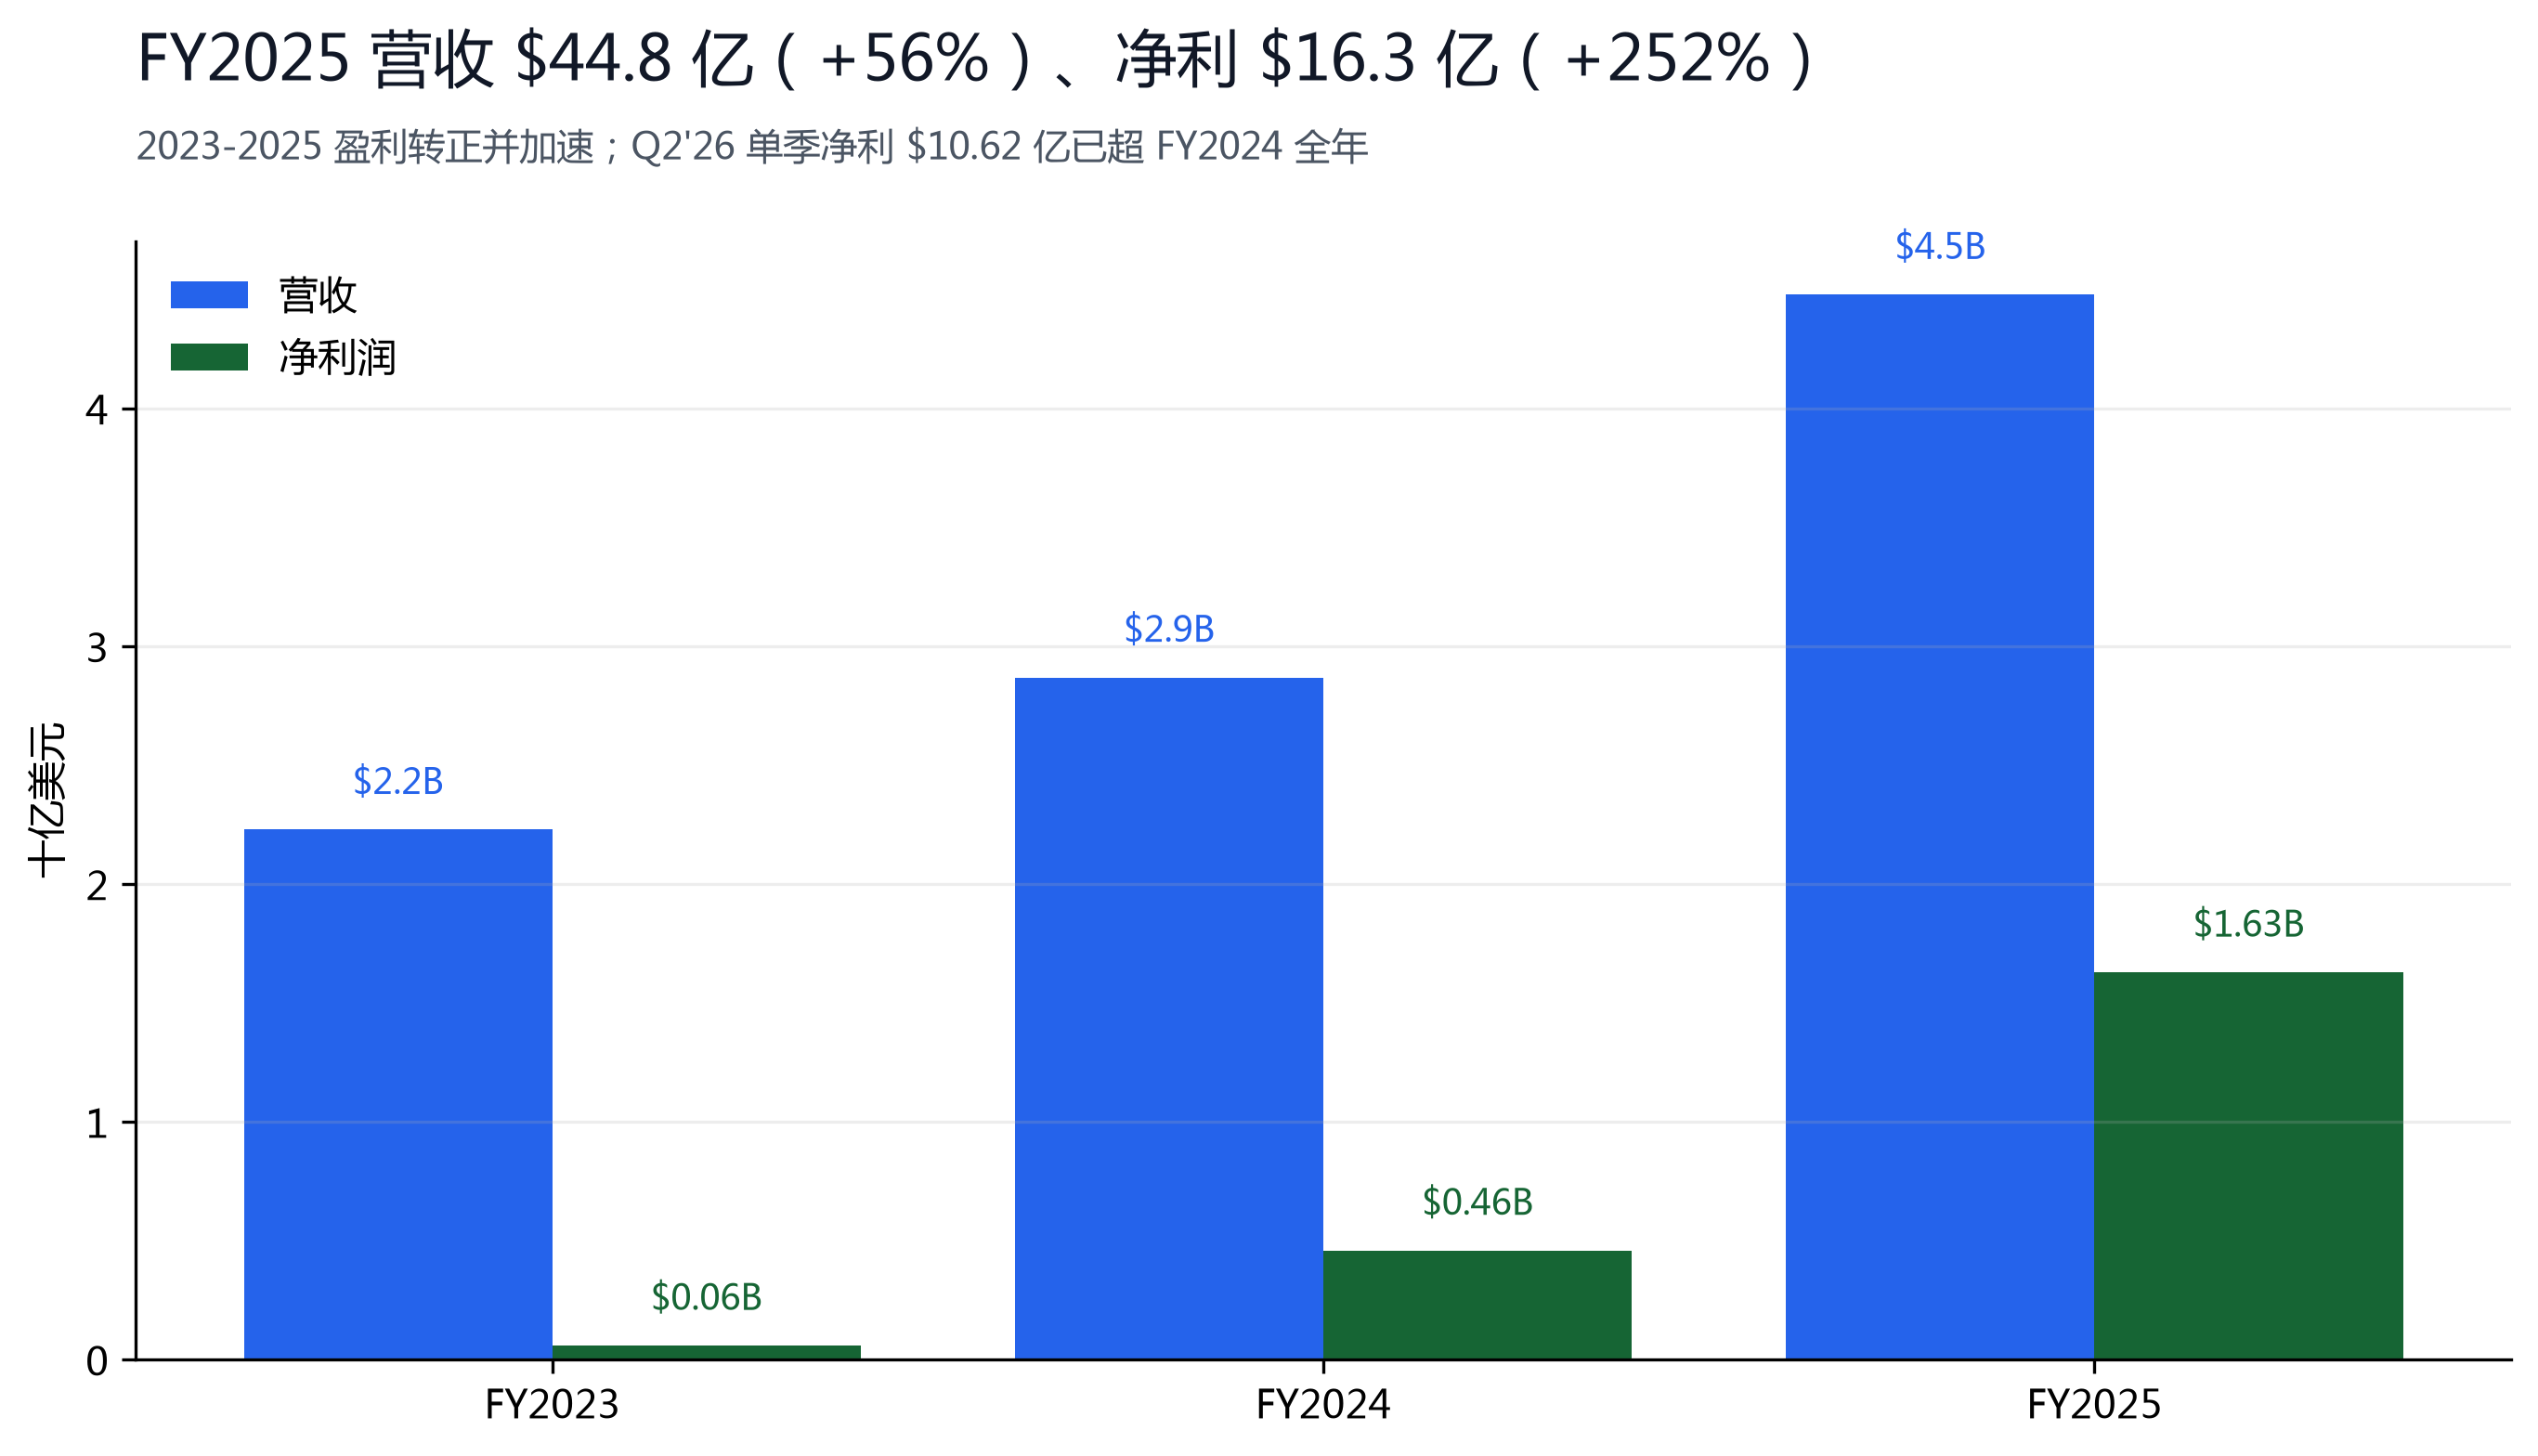
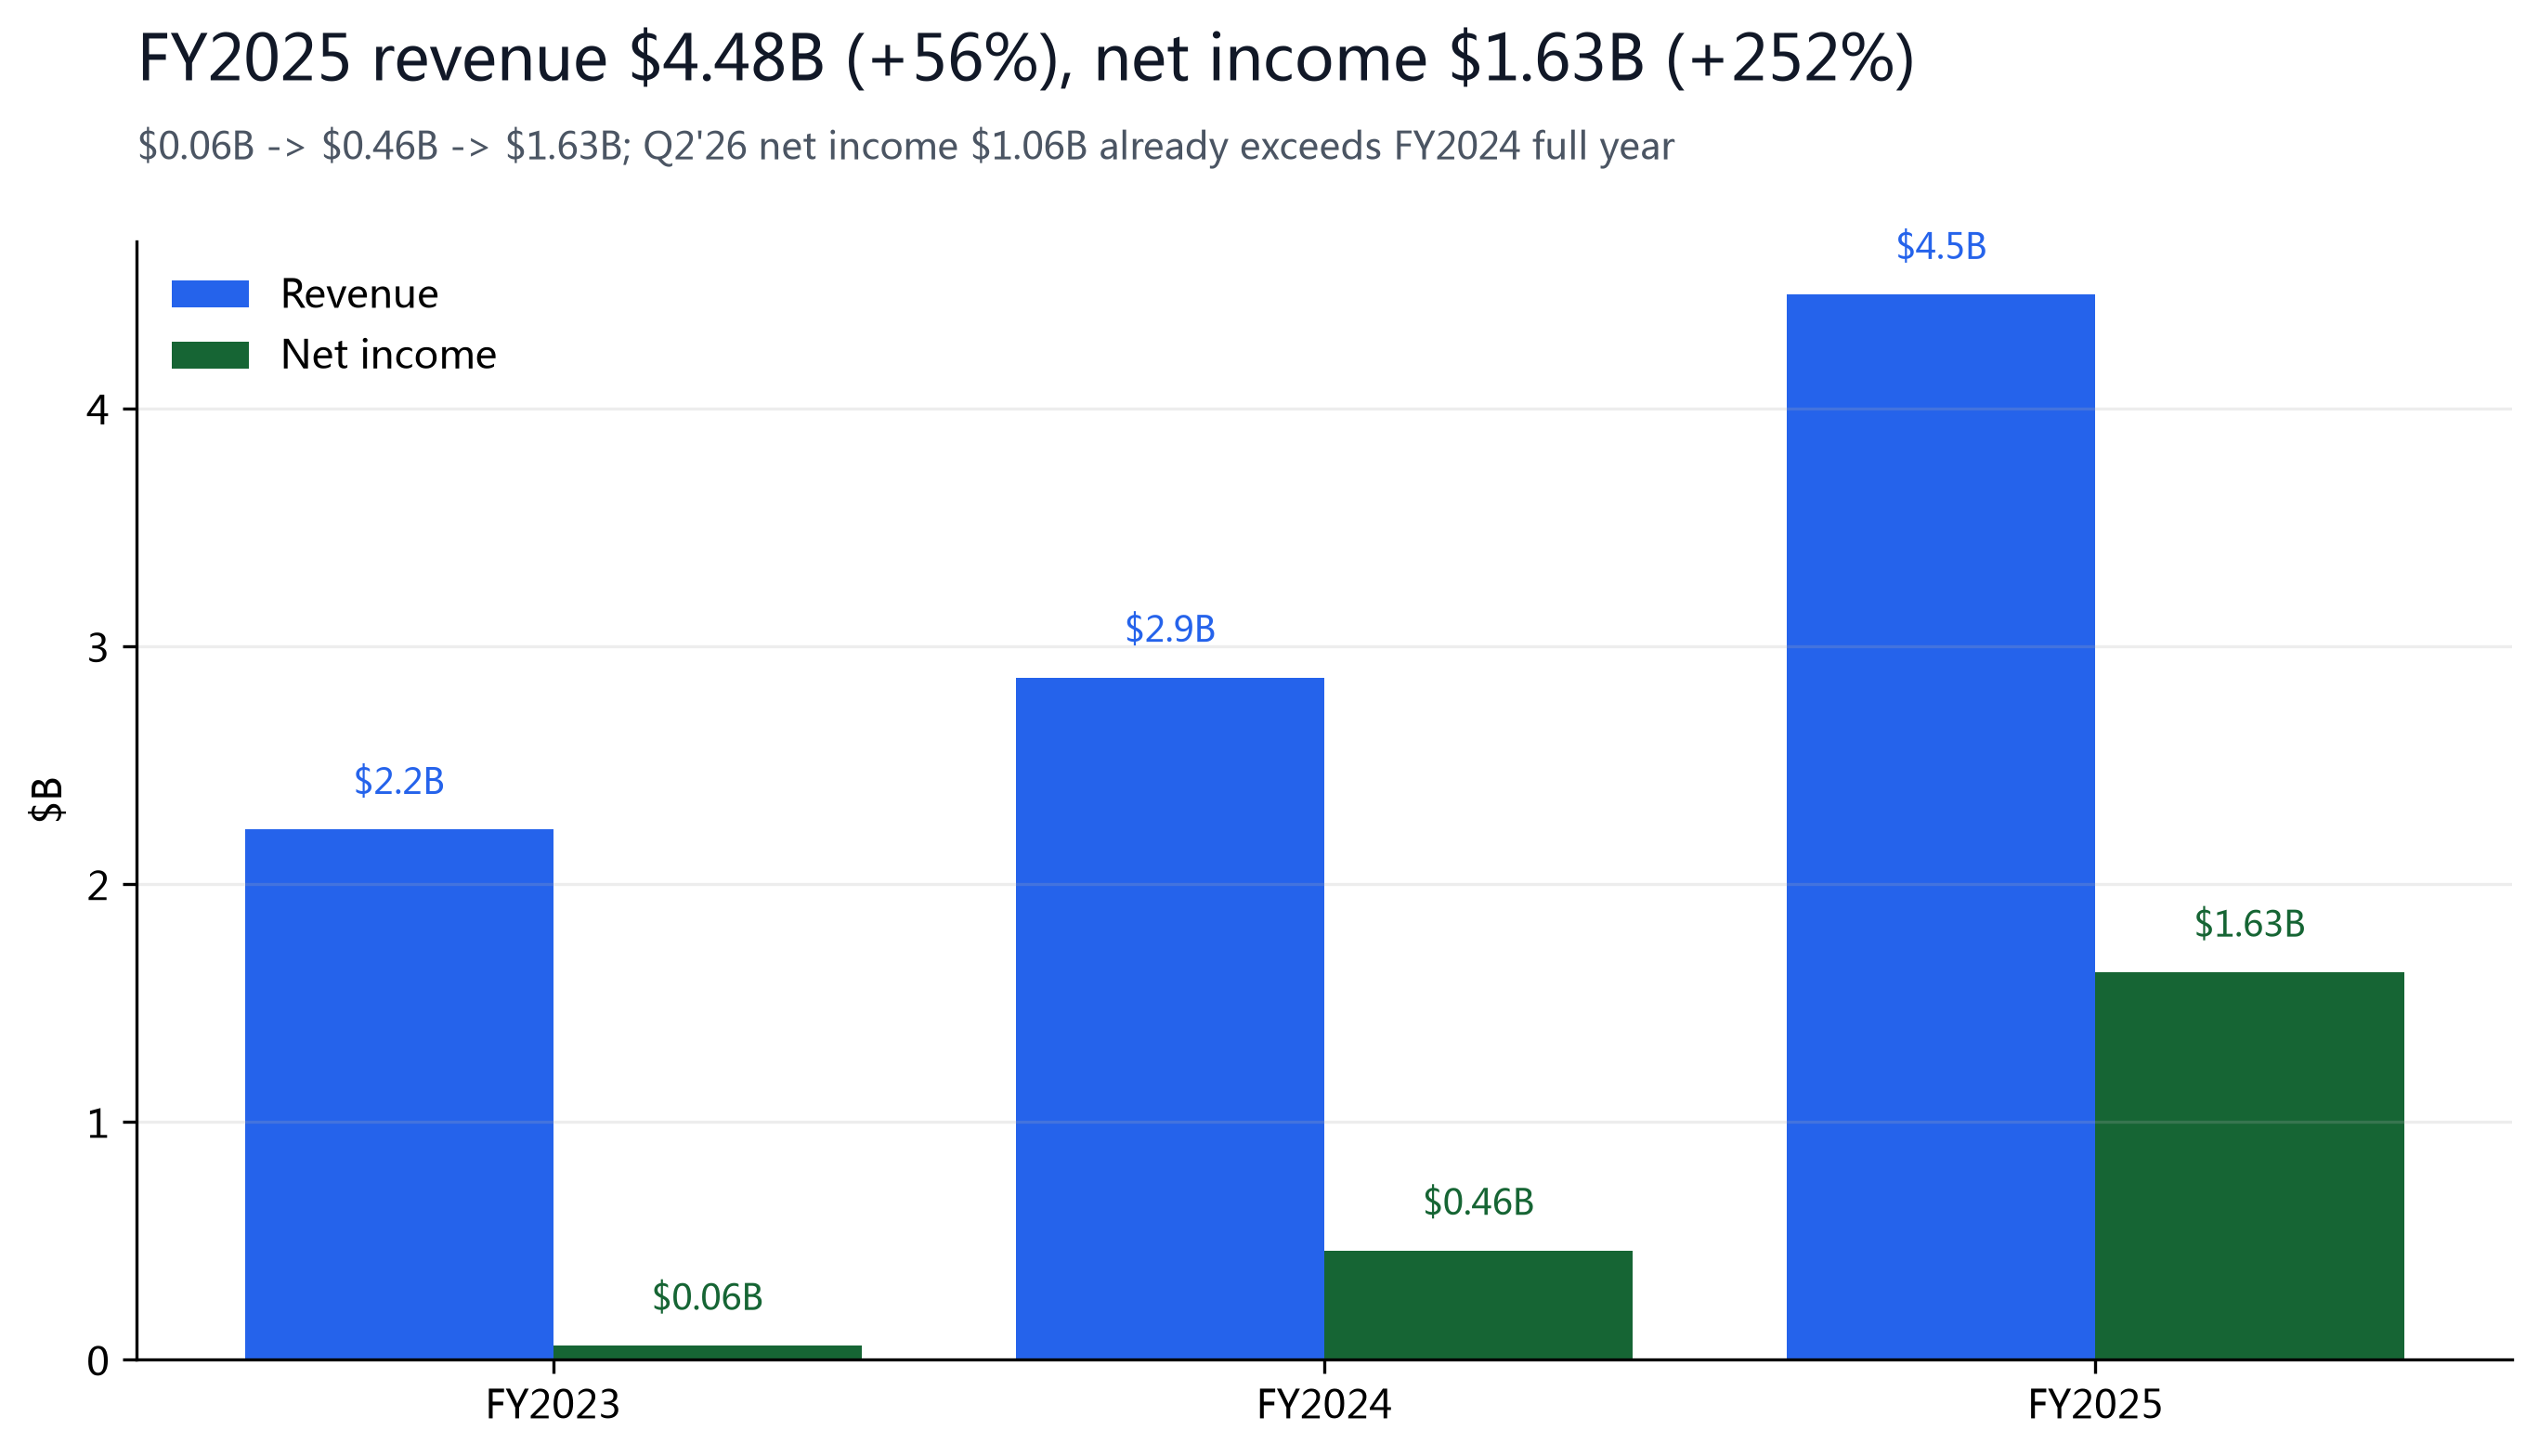
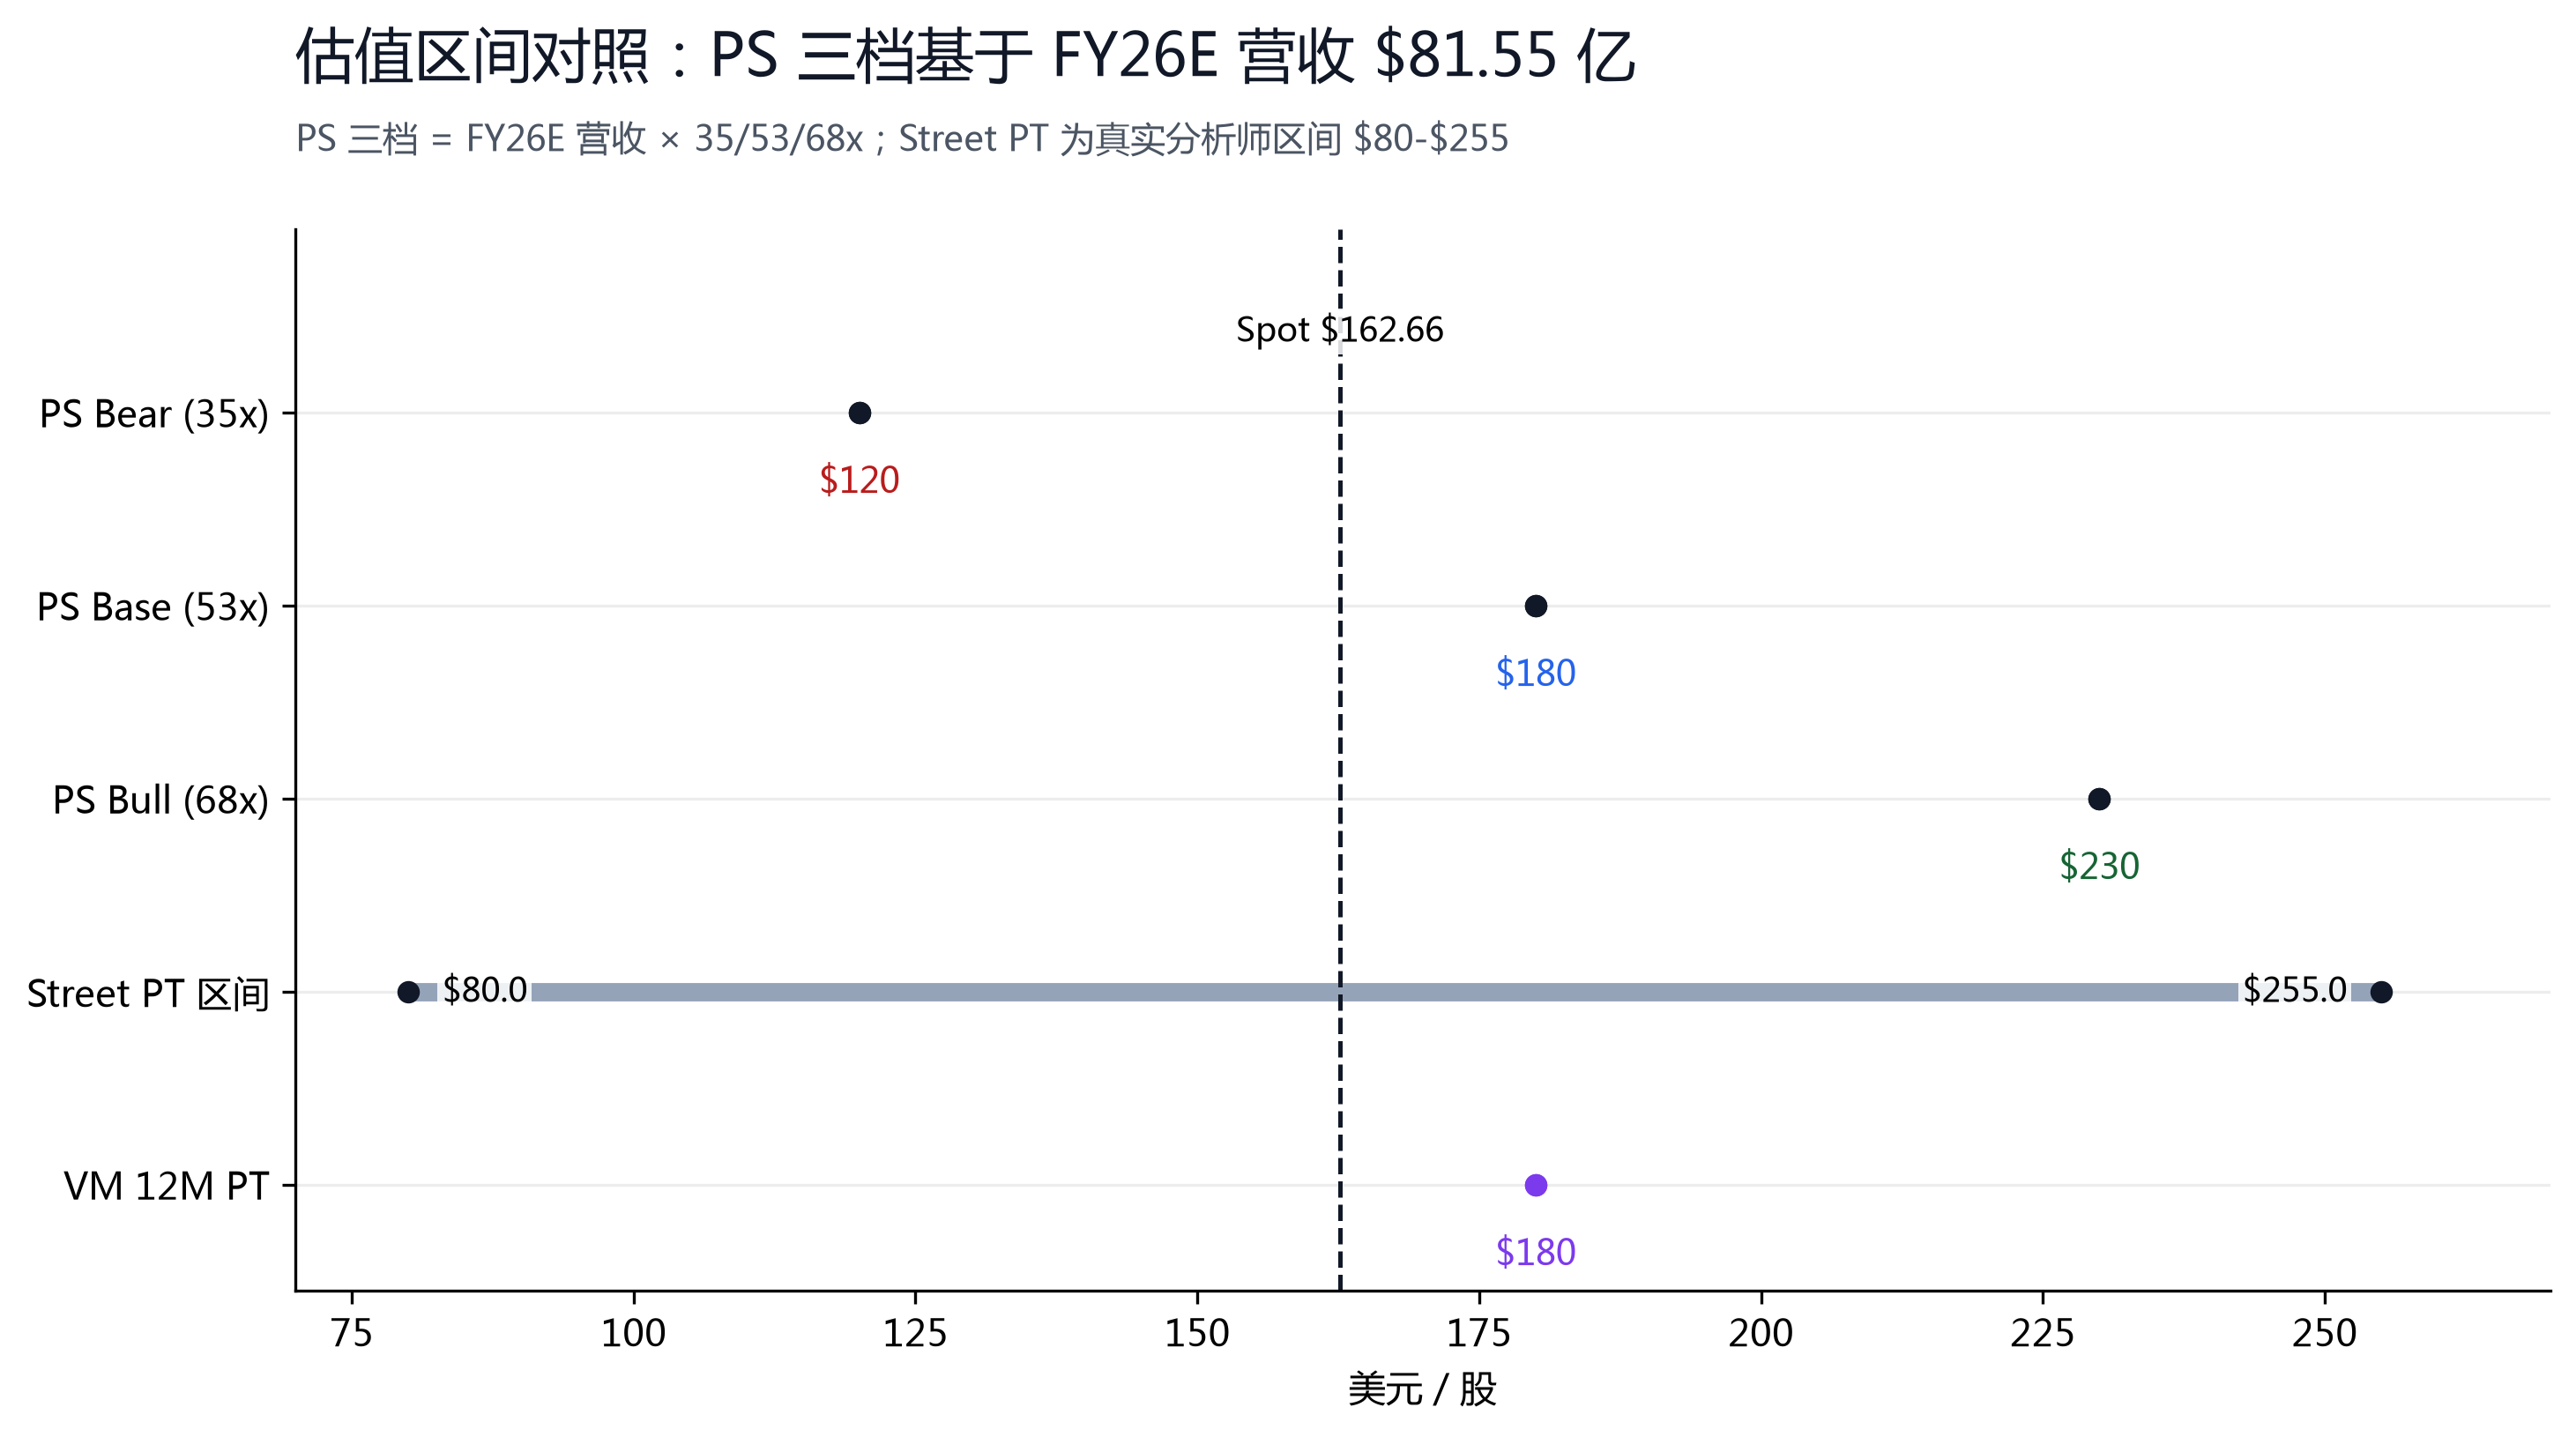
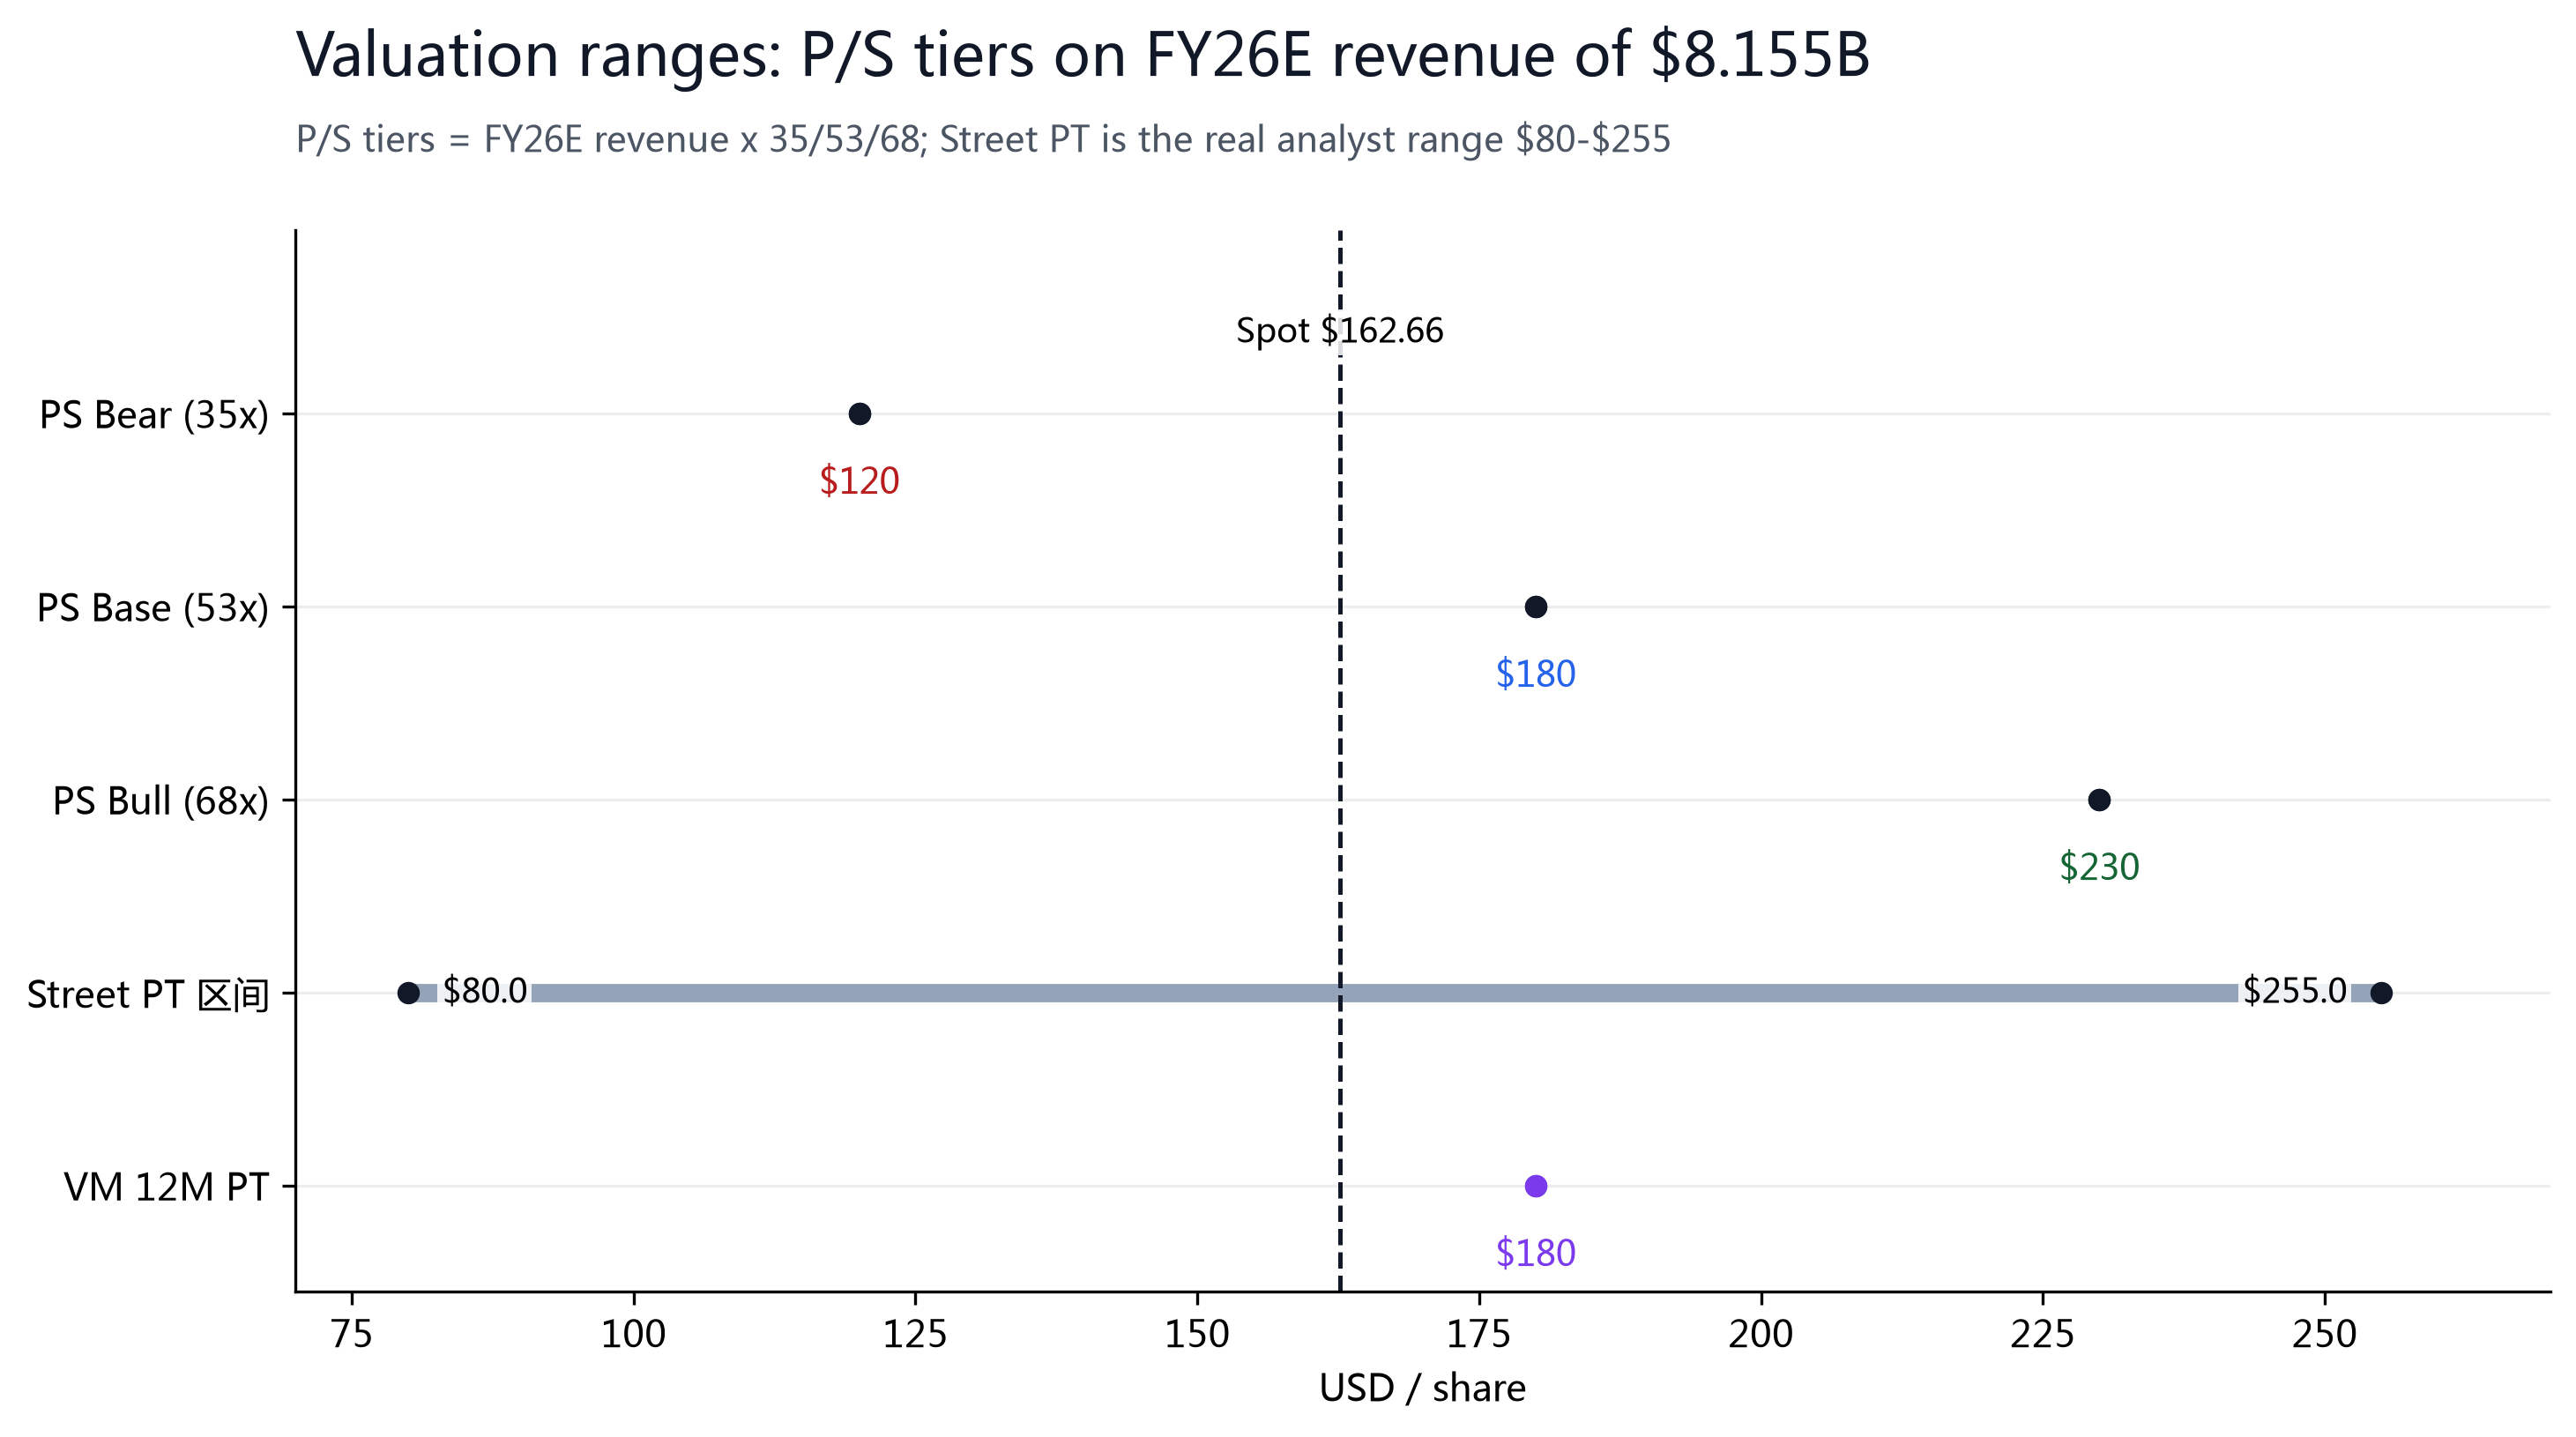
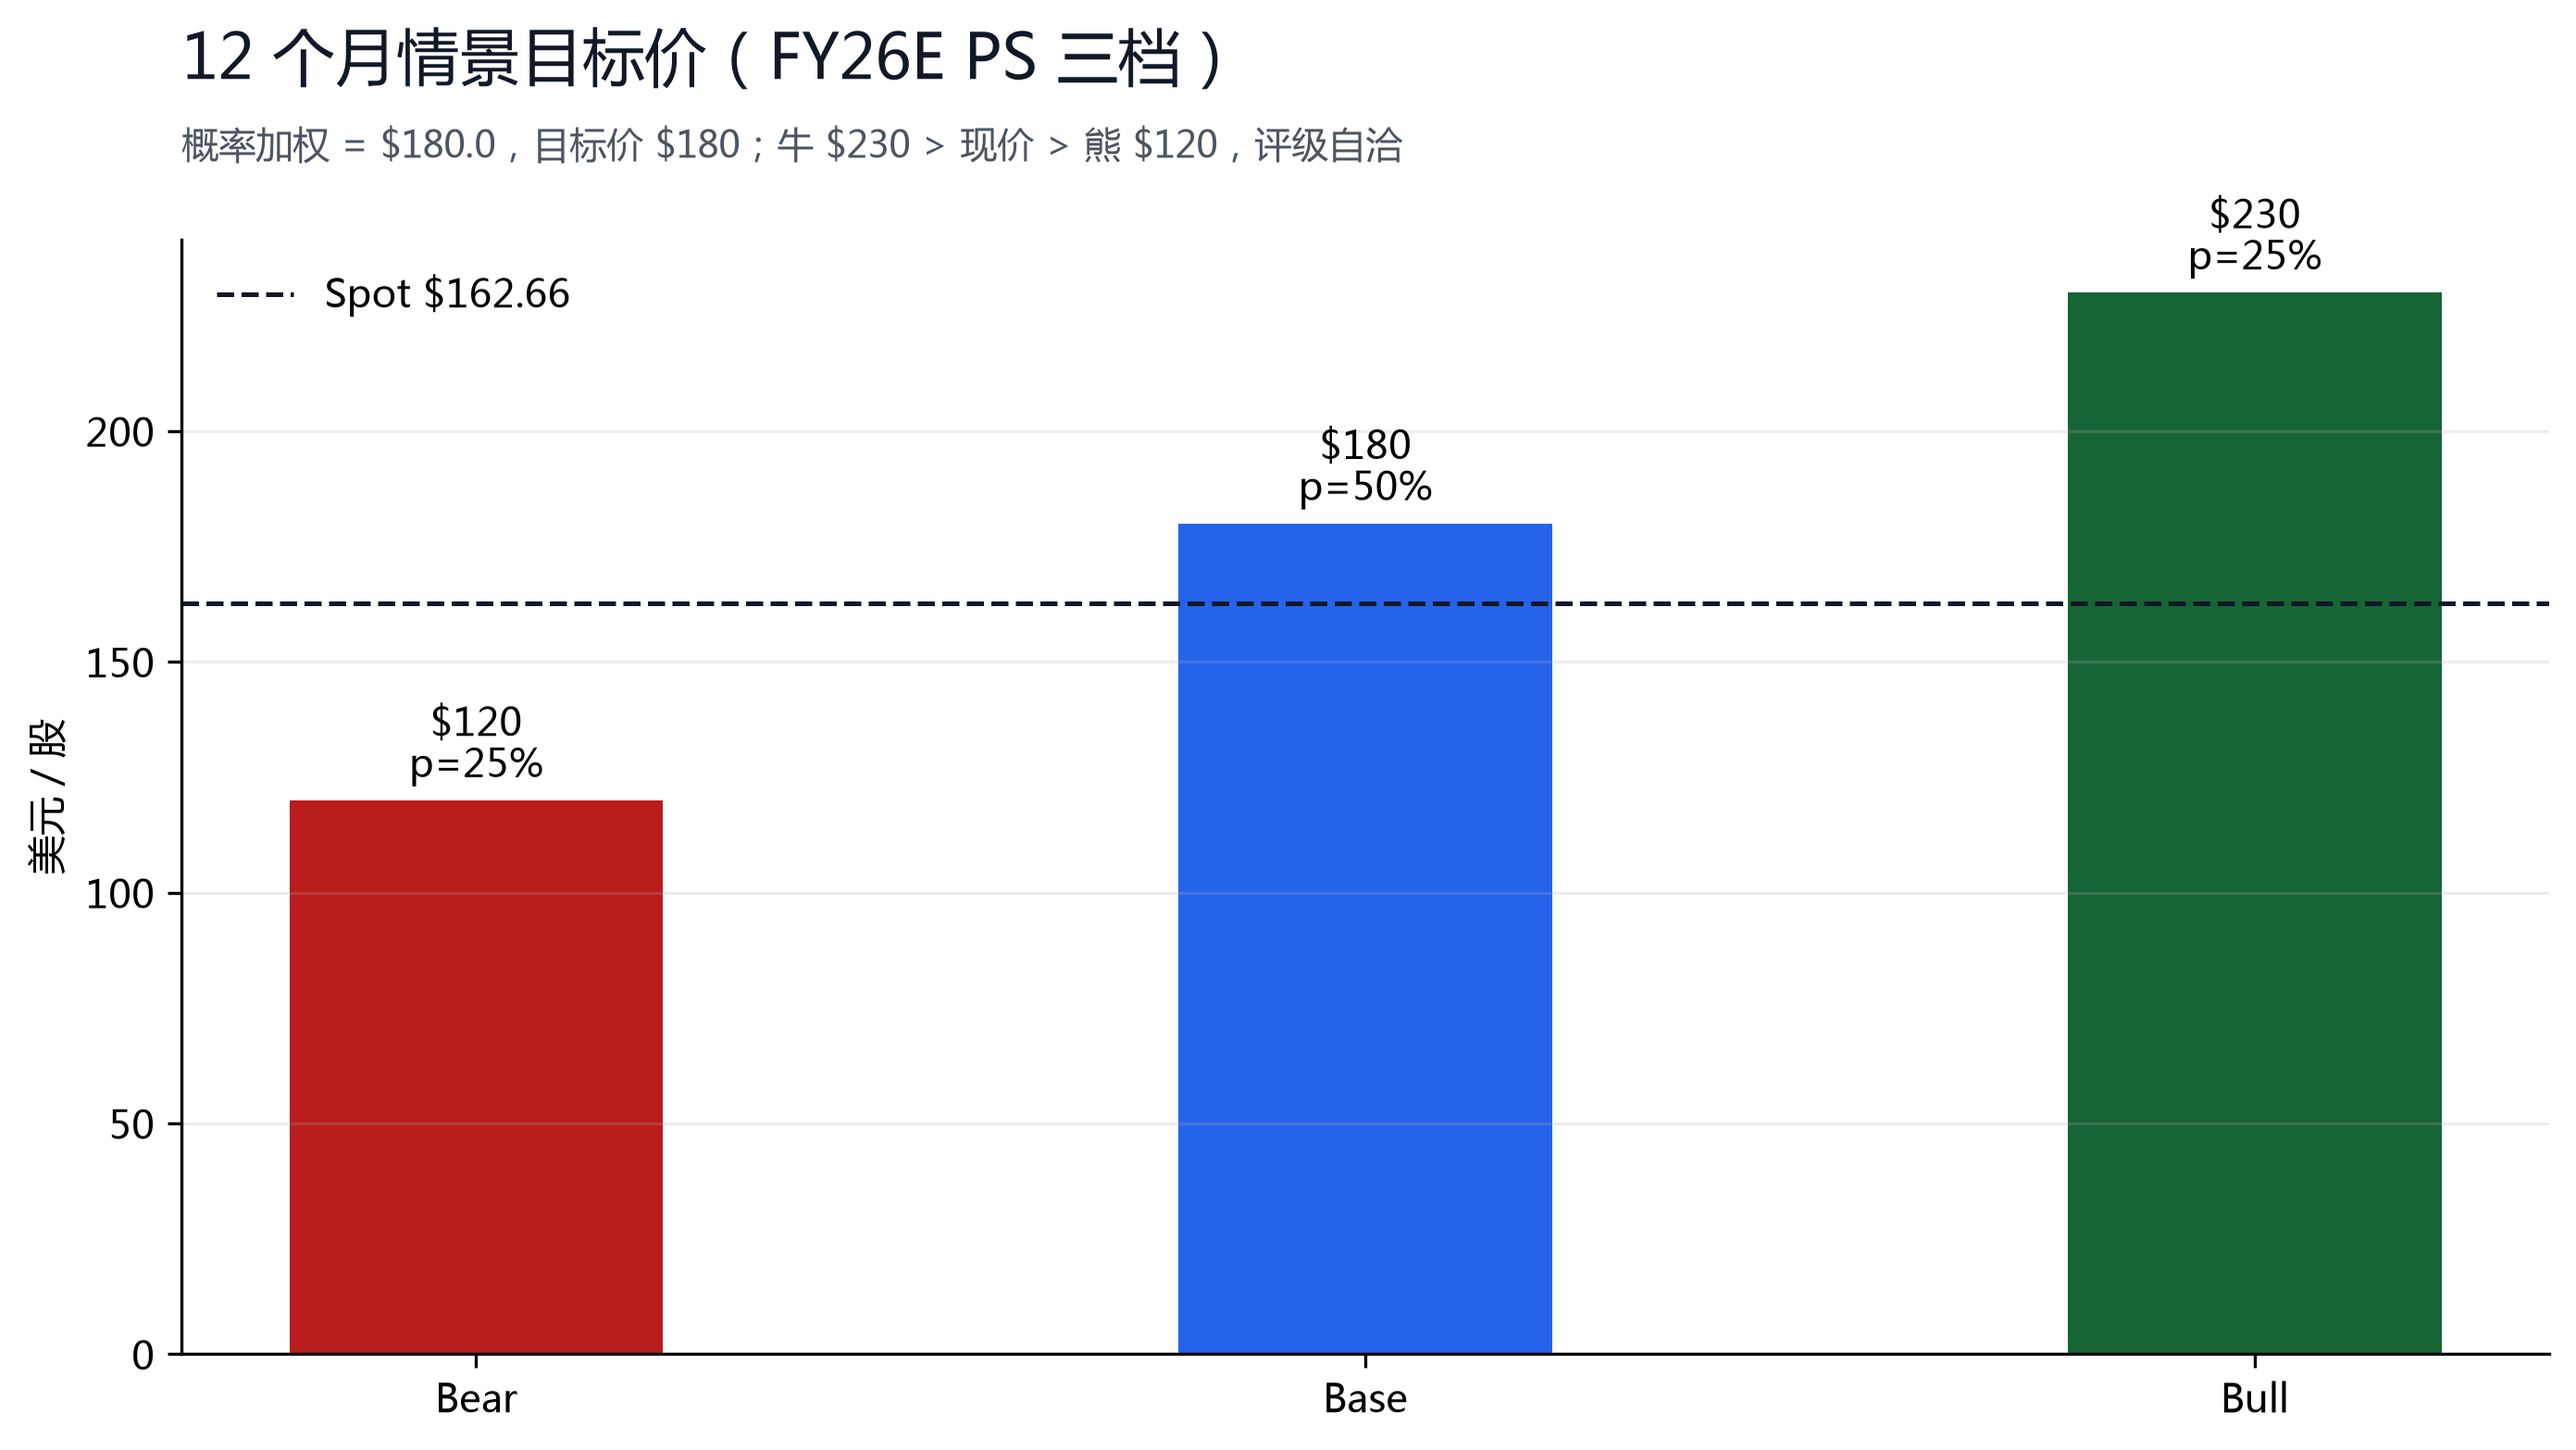
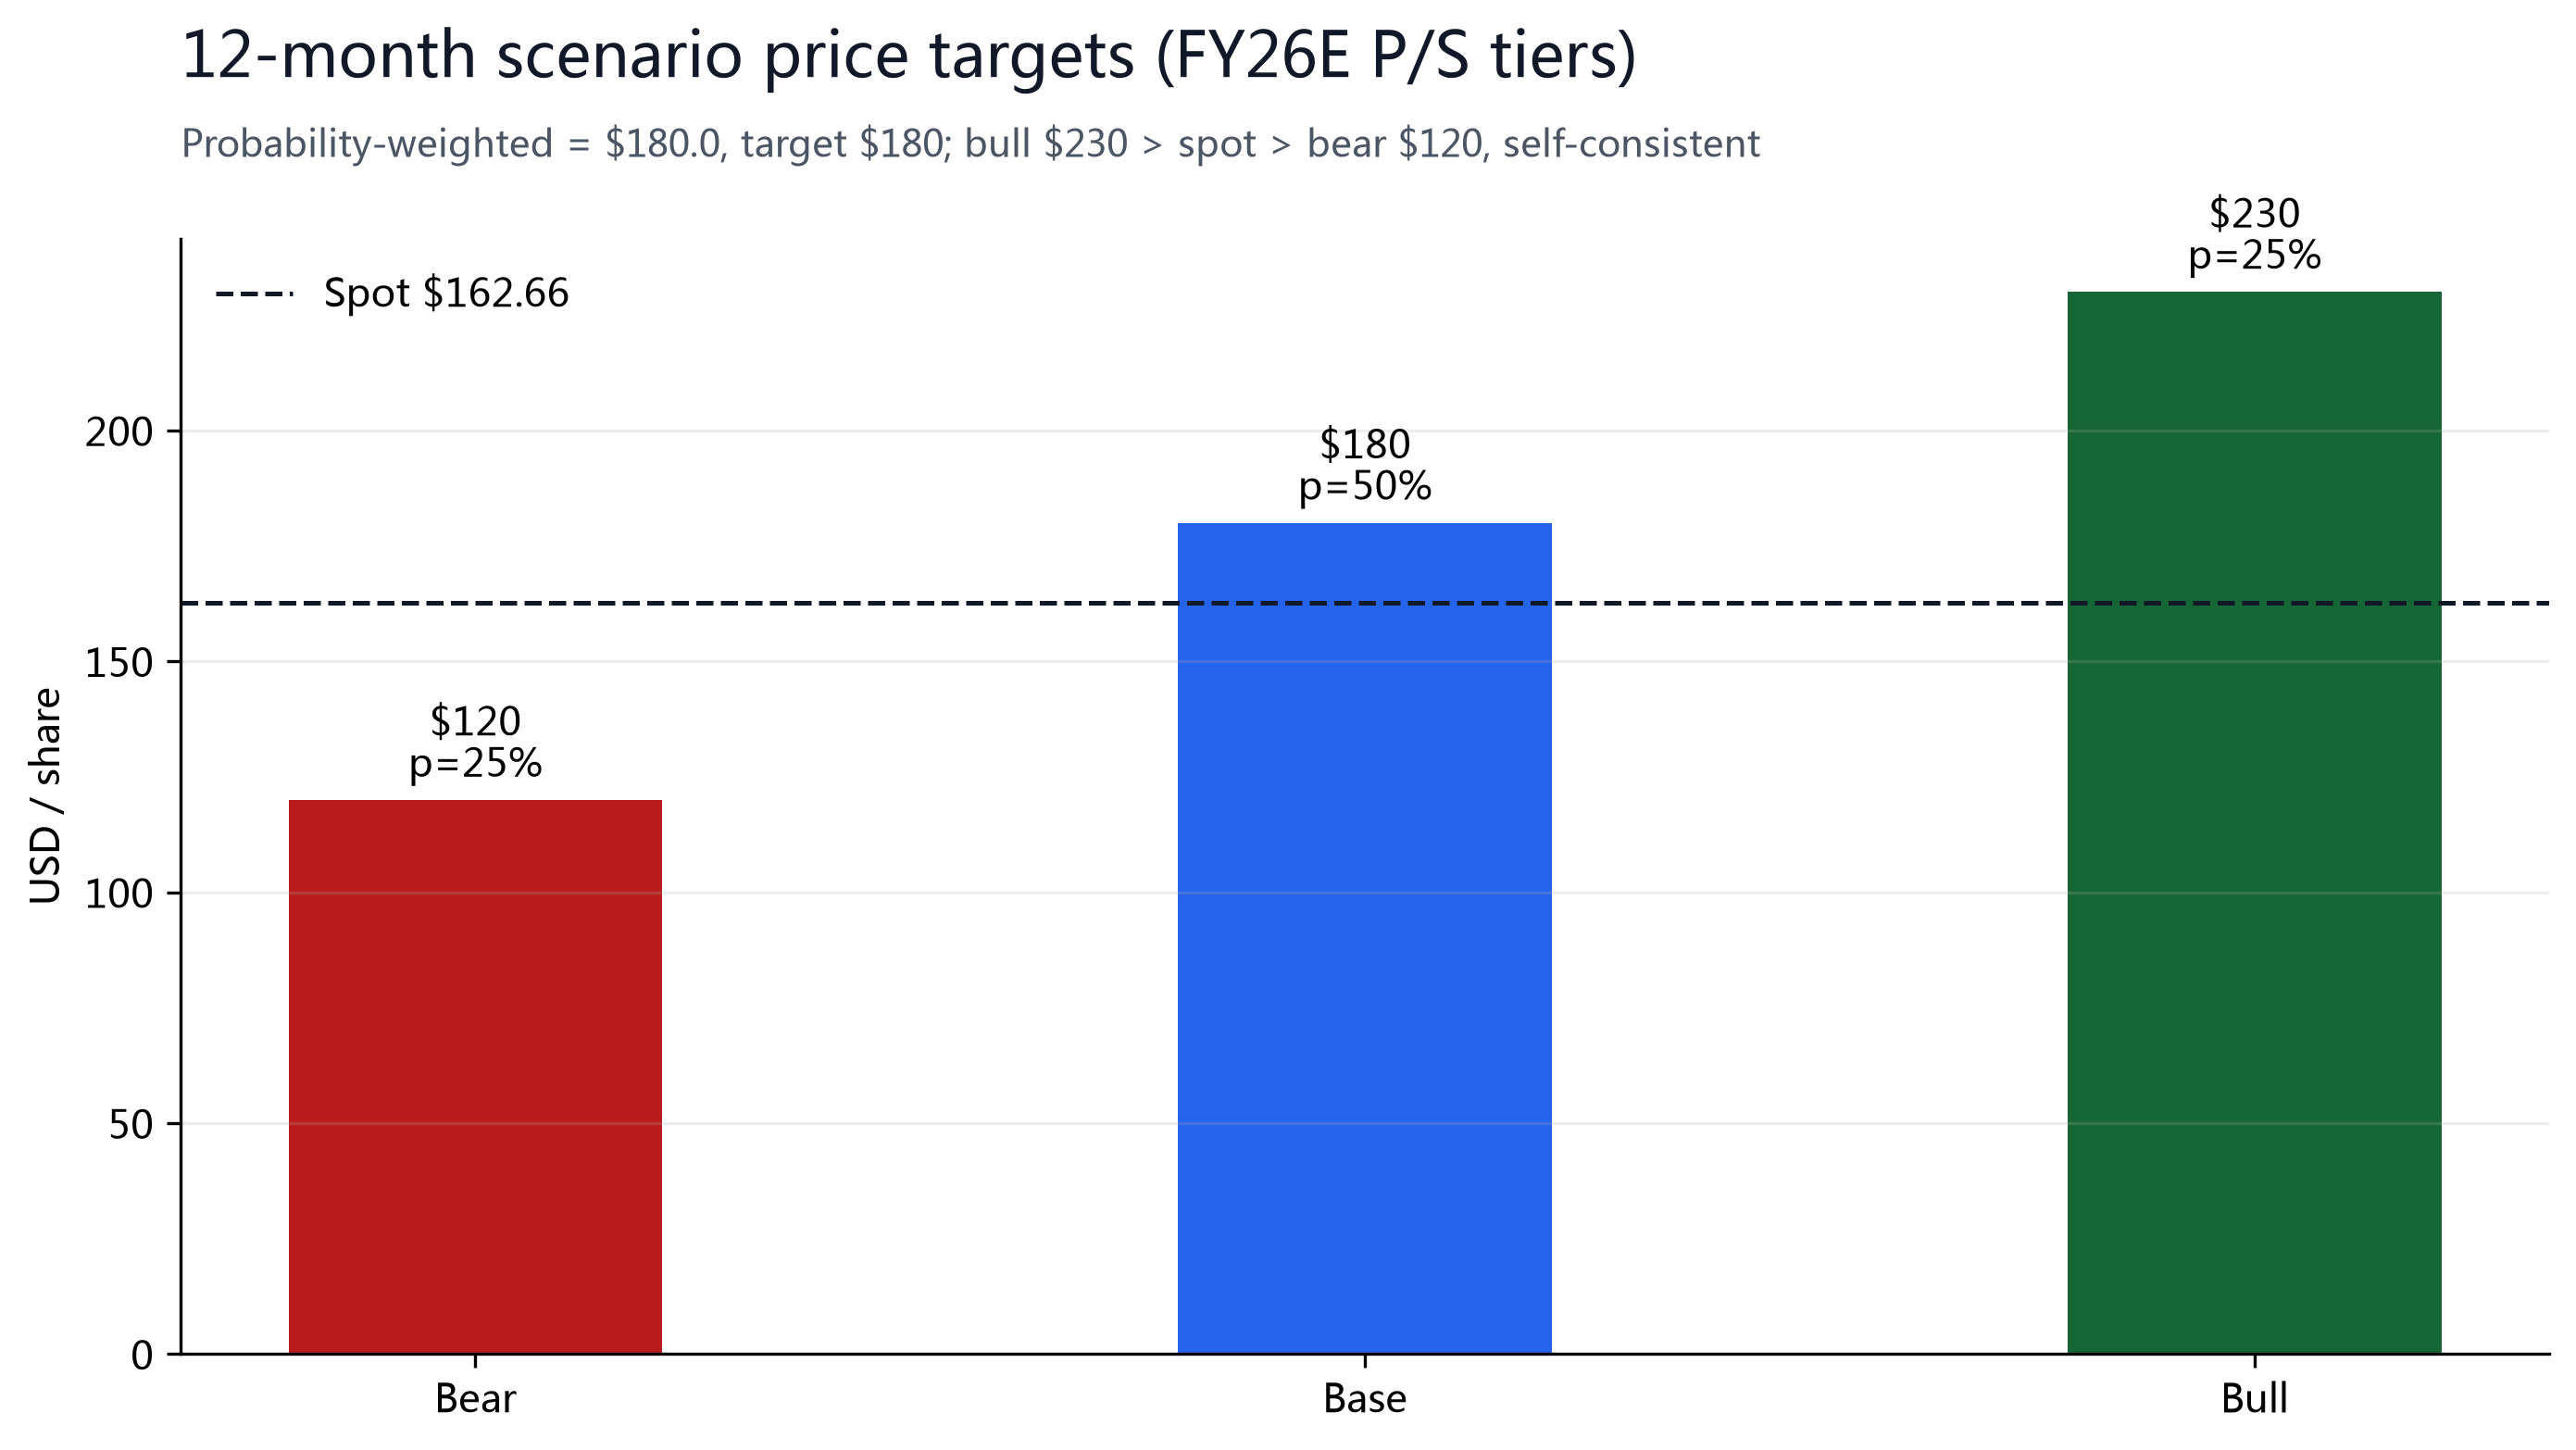
PLTR 已盈利(FY2025 GAAP 净利 $16.3 亿),但 139x TTM P/E 对高增长软件缺乏锚定意义,我们用 FY26E 营收 $81.55 亿(指引中值)的市销率三档情景估值:Bear $120 = 35x(美国需求放缓、国际不及预期、估值杀——对应约 $288B 市值);Base $180 = 53x(指引兑现、美国商业 +134%、主权 AI 放量——对应约 $432B 市值);Bull $230 = 68x(AI 应用重估、超预期持续、回到 52 周高 $207.52 上方——对应约 $552B 市值)。概率 25/50/25,加权 $180.0,取 12 个月目标价 $180(较现价 +10.7%)。评级与情景自洽:牛 $230 > 现价 $162.66 > 熊 $120。我们没有采用分析师共识 $188.83——它在单日 +29.45% 的暴涨后可能仍在对齐旧数据,且对国际业务风险定价不足。
| 情景 | FY26E 营收 × PS 倍数 | PT | Weight |
|---|---|---|---|
| Bear | $81.55 亿 × 35x / 24.0 亿股 | $120 | 25% |
| Base | $81.55 亿 × 53x / 24.0 亿股 | $180 | 50% |
| Bull | $81.55 亿 × 68x / 24.0 亿股 | $230 | 25% |
| Weighted PT | 0.25×120 + 0.50×180 + 0.25×230 | $177.5 | 100% |
§08催化剂与风险
| 日期/窗口 | 事件 | 方向 |
|---|---|---|
| 2026 Q3 | RDV 转化与 Q3 指引兑现($21.62 亿) | 验证增长能见度 |
| 持续 | 主权 AI 合同(美国政府/盟友国防与商业) | 利多;披露节奏不可控 |
| 2026-08-07 / 08-12 | 非农 / 7 月 CPI;10Y 4.68% | 长久期高估值股对利率敏感 |
| 2026-09-16 | FOMC(3.50%-3.75%,3 委员倾向加息) | 若加息压制估值 |
| 2026-10 底/11 初 | Q3 财报(验证 +134% 美国商业与利润率扩张) | 关键验证点 |
| 2027 | 国际业务加速 / 大模型厂商应用层渗透 | 多头看国际化、空头看渗透 |
(1)估值极端:139x TTM P/E、47.9x FY26E P/S 隐含 80-90%+ 持续增长,任何季度增速跌破 50% 都可能触发戴维斯双杀;
(2)国际业务偏弱:占比约 19%(10-Q:$3.62 亿,+33.7%)且增速落后美国(+114.7%),规模变现能力未验证;
(3)大模型渗透:OpenAI/Anthropic 向下游应用层扩张可能侵蚀 AIP 的差异化定位;
(4)逼空后超买:单日 +29.45% 后 RSI 大概率超买,短期回调风险上升;
(5)利率:10Y 4.68% 已高,FOMC 若加息压制长久期成长股;
(6)GAAP 质量:净利含税项优惠与股权激励调整,需持续观察经营性现金流的匹配度;
(7)客户集中与政府依赖:Top 20 客户单客收入 $1.24 亿(集中度抬升)、美国政府业务占比约 42%($809M/$1,935M),政府关门与采购节奏会扰动季度业绩。
上行风险:若 Q3 财报再次超预期、主权 AI 放量、国际业务加速,市场可能把 PLTR 从「高估值 AI 概念」重归类为「AI 应用层标准答案」,重估至 68x FY26E PS,对应 $230 牛市情景(较现价 +41%)。
§09来源、局限与披露
- Palantir 2026 Q2 财报(2026-08-03 盘后):营收/净利/EPS/分部/指引(8-K 与媒体交叉,澎湃/腾讯/stockstotrade/smartinvestorsdaily)
- 行情与估值:stockanalysis.com(8/4:$162.66、市值 $390.9B、P/E 139x、52W $106.37-207.52)、moomoo(目标价 $196.68/22 家)
- 分析师评级与共识:S&P Global via stockanalysis(32 家,均价 $188.83,区间 $80-255);行情源(35 家 66%/29%/5%);个别:德银升买入 $200、汇丰 $151→$162、Benchmark 持有
- 机构持仓:行情源股东表(BlackRock 7.88%、Vanguard 6.04%、State Street 4.24%、Thiel 4.10%、Karp 2.45%)、marketbeat(机构 45.65%)
- 逼空与市场反应:腾讯新闻(空头浮盈 $27 亿→浮亏 $30 亿)、新浪财经(德银/Benchmark 观点、YTD -11.3%)
- 宏观与市场:金十数据 / 华尔街见闻 / ATB Weekly(2026-08-04):10Y 4.68%、Fed 3.50%-3.75%
局限:现价为 2026-08-04 收盘价(盘后 $160.38 回落);Q2'25 营收(约 $10.03 亿)与 Q2'26 国际分部(约 $3.65 亿)为推导值,非公司直接披露(标注 DERIVED);做空占比无统一公开口径(本轮以腾讯新闻报道的空头盈亏与逼空过程描述,未引用单一 short interest % 数字);分析师目标价多口径并存(stockanalysis $188.83 / moomoo $196.68 / 行情源 $196.96,已标注);RSI 为推断(财报后单日 +29.45% 大概率超买,无实时数据源);FY2023 营收 $22.3 亿与净利 $0.6 亿为公开财报历史数据;Beta 1.56 来自 stockanalysis。本报告不构成投资建议。